

Dimensioni e quota del mercato dolciario sudafricano
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
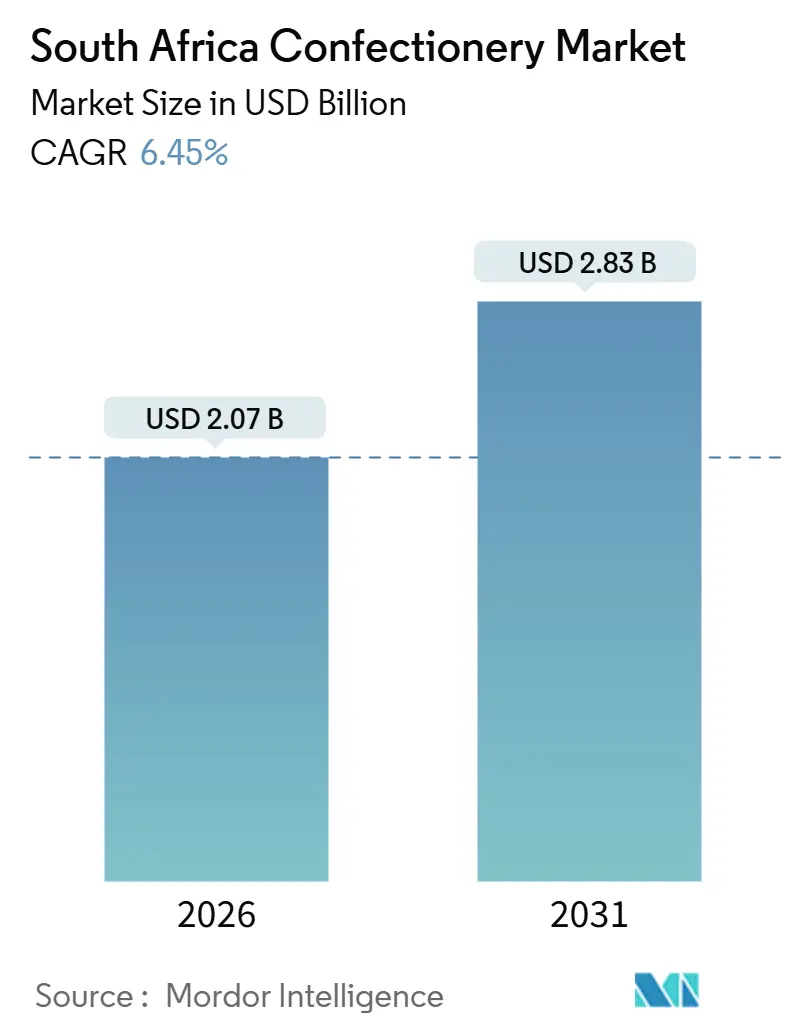
| Dimensione del mercato (2026) | 2.07 miliardo di dollari |
| Dimensione del mercato (2031) | 2.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
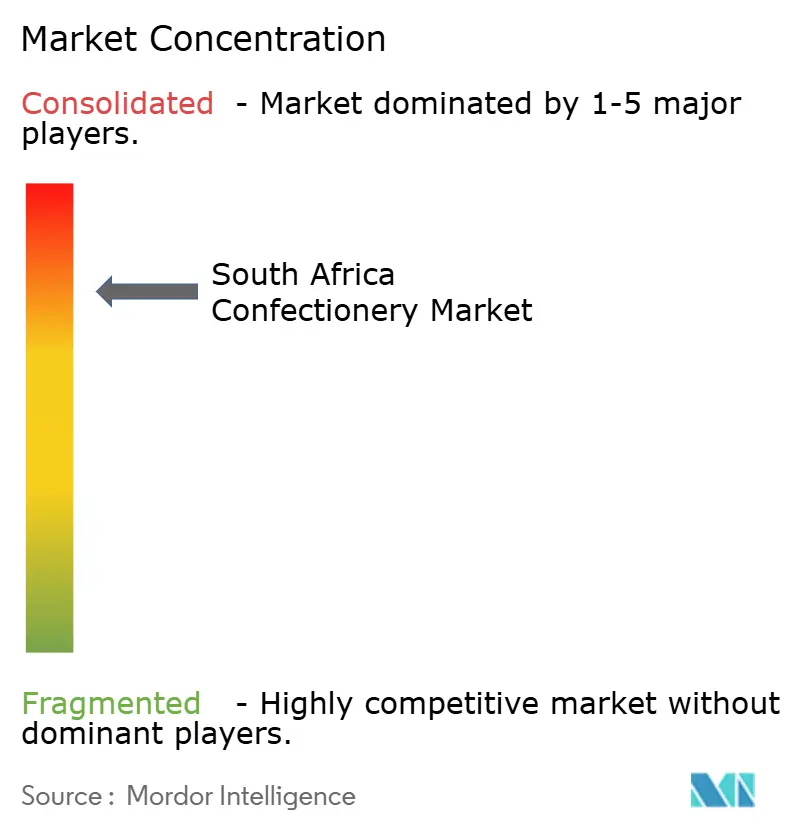
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dolciario del Sud Africa di Mordor Intelligence
Il mercato dolciario sudafricano è valutato a 2.07 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.83 miliardi di dollari entro il 2031, registrando un CAGR del 6.45% durante il periodo di previsione. Il mercato è trainato dall'aumento del reddito disponibile, dalla crescente tendenza a fare regali di lusso e dalla crescente disponibilità di pratiche confezioni monodose. Questi fattori stanno stimolando la domanda dei consumatori, nonostante le sfide poste dalle politiche di riduzione dello zucchero, che hanno aumentato i costi di riformulazione dei prodotti. Il cioccolato continua a dominare il mercato in termini di volumi; tuttavia, le barrette stanno guadagnando popolarità grazie ai loro benefici funzionali e all'attrattiva per i consumatori attenti alla salute, in particolare quelli che cercano opzioni adatte alla palestra. Misure normative come l'Health Promotion Levy e i nuovi requisiti di etichettatura sulla parte anteriore della confezione stanno spingendo i produttori a innovare. Le aziende utilizzano sempre più coloranti naturali, dolcificanti vegetali e miscele di grassi termostabili per soddisfare queste normative e soddisfare le preferenze dei consumatori in continua evoluzione. Il mercato è altamente consolidato, con pochi grandi attori che detengono quote di mercato significative, il che intensifica la concorrenza e stimola l'innovazione nel settore.
Punti chiave del rapporto
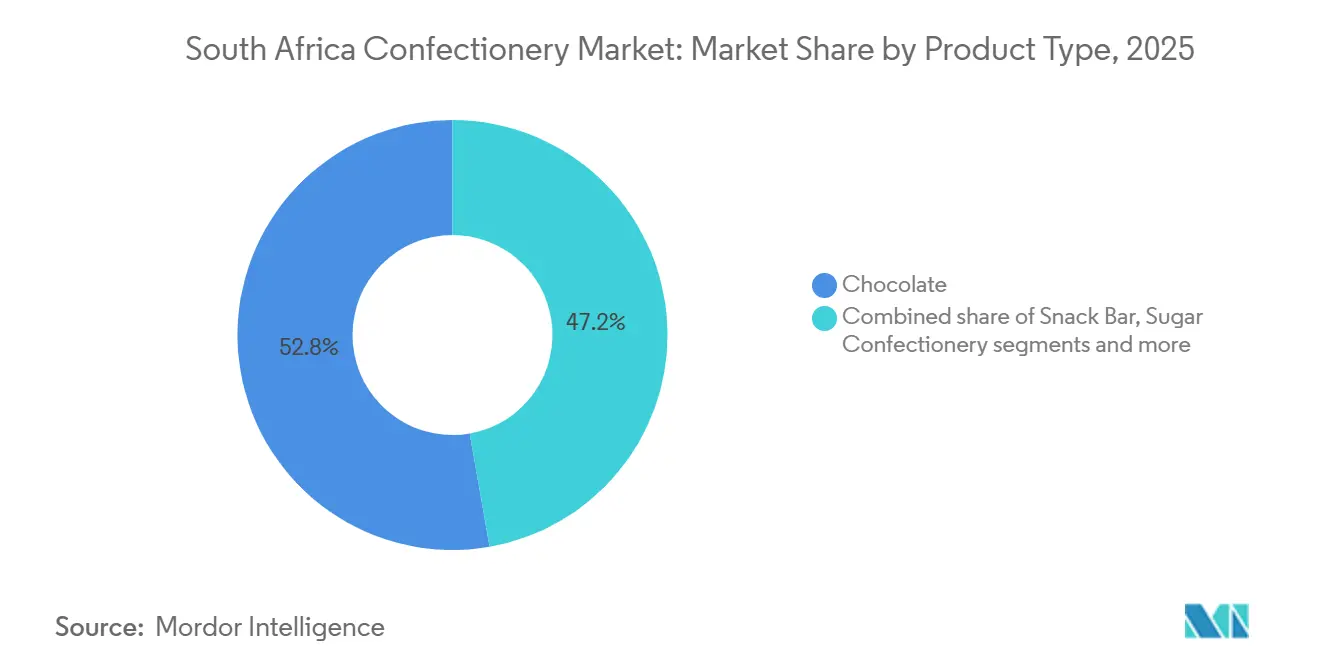
- Per tipologia di prodotto, nel 2025 il cioccolato ha dominato il mercato dolciario sudafricano con una quota del 52.76%, mentre si prevede che le barrette di snack registreranno un CAGR del 10.54% entro il 2031.
- In termini di confezionamento, i formati monodose hanno catturato il 66.73% del fatturato del 2025, mentre i multipack stanno avanzando a un CAGR del 9.25%.
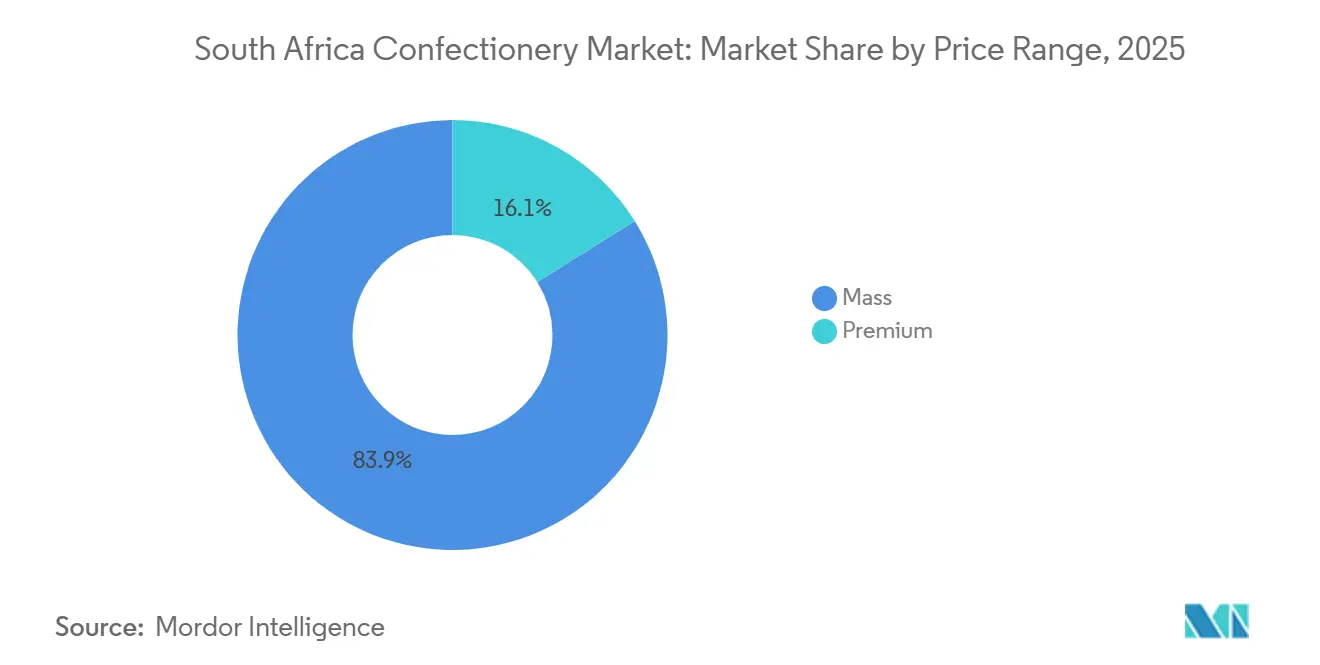
- In base alla fascia di prezzo, gli SKU di massa hanno rappresentato l'83.89% del volume nel 2025; si prevede che il livello premium crescerà a un CAGR del 10.77%.
- Per canale di distribuzione, supermercati e ipermercati detenevano una quota del 51.48% nel 2025, ma la vendita al dettaglio online accelererà a un CAGR dell'11.42% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dolciario del Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I consumatori si spostano verso snack comodi da consumare in movimento | + 1.1% | Nazionale, con i primi guadagni nei centri urbani di Gauteng, Western Cape e KwaZulu-Natal | Medio termine (2-4 anni) |
| La crescita del turismo interno stimola la domanda di dolciumi prodotti localmente | + 0.7% | Nazionale, concentrato nei corridoi turistici del Capo Occidentale, Gauteng, KwaZulu-Natal | A breve termine (≤ 2 anni) |
| Le sponsorizzazioni di celebrità e influencer modellano la percezione del marchio | + 0.5% | Nazionale, più forte nelle aree metropolitane urbane con elevata penetrazione dei social media | A breve termine (≤ 2 anni) |
| Crescente interesse per i prodotti biologici e di provenienza sostenibile | + 0.4% | Western Cape, sobborghi ricchi di Gauteng; ricadute sulle metropoli costiere | A lungo termine (≥ 4 anni) |
| Innovazione nei profili aromatici, nei formati dei prodotti e nelle formulazioni resistenti al calore | + 1.2% | Nazionale, con centri di ricerca e sviluppo a Gauteng e nel Capo Occidentale | Medio termine (2-4 anni) |
| Crescente interesse per i regali di lusso durante le festività | + 0.8% | Nazionale, picco della domanda a Gauteng, Capo Occidentale durante dicembre, febbraio (San Valentino), aprile (Pasqua) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I consumatori si spostano verso snack comodi da consumare in movimento
Nel mercato dolciario sudafricano, le preferenze dei consumatori si stanno spostando verso prodotti portatili e facili da trasportare a causa del frenetico stile di vita urbano e delle pressioni finanziarie a cui molte famiglie sono sottoposte. Secondo Macrotrends, nel 2024 il tasso di occupazione si attestava al 66.83% e una quota significativa di consumatori rimane fortemente orientata al rapporto qualità-prezzo.[1]Fonte: Macrotrends, "Tasso di disoccupazione in Sudafrica", macrotrends.netCiò ha portato gli acquirenti a cercare un equilibrio tra praticità e convenienza, optando per confezioni monodose per acquisti rapidi e d'impulso e confezioni multiple che offrono un maggiore risparmio sui costi unitari. Indagini governative su famiglie e rivenditori indicano che snack e dolciumi vengono comunemente acquistati presso negozi di alimentari locali, tuck shop e stazioni di servizio, evidenziando il ruolo dei punti vendita al dettaglio vicini e facilmente accessibili nel plasmare le abitudini di consumo quotidiane. Per soddisfare queste esigenze in continua evoluzione, i marchi si stanno concentrando sull'offerta di confezioni più piccole, sul posizionamento dei prodotti alle casse per una maggiore visibilità e sull'espansione delle loro reti di distribuzione per includere negozi informali e di quartiere.
La crescita del turismo interno stimola la domanda di dolciumi prodotti localmente
Il turismo interno e i viaggi in entrata stanno alimentando una crescente domanda di dolciumi di alta qualità prodotti localmente in Sudafrica. Secondo il Parliamentary Monitoring Group, gli arrivi di visitatori internazionali hanno raggiunto i 2.4 milioni nel primo trimestre del 2024.[2]Fonte: Gruppo di monitoraggio parlamentare, "Prestazioni del turismo in Sudafrica nel quarto trimestre 2023/24 e nel primo trimestre 2024/25", pmg.org.zaQuesto aumento del turismo ha incrementato il traffico pedonale e la spesa in aree turistiche popolari come le strade del vino del Capo Occidentale e il distretto di Sandton nel Gauteng. I turisti stanno mostrando una crescente preferenza per prodotti dolciari di alta qualità e ideali come regalo, a vantaggio dei marchi locali. Ad esempio, Wedgewood Nougat ha registrato forti vendite dei suoi assortimenti in scatola nei negozi dedicati ai turisti, mentre le tavolette di cioccolato Honest Chocolate, dal seme alla tavoletta, vengono vendute con un sovrapprezzo del 30-50% negli aeroporti e nei punti vendita di articoli da viaggio. I visitatori sono particolarmente attratti dagli autentici prodotti sudafricani, che possono gustare durante il viaggio o portare a casa come souvenir. Questa tendenza ha creato significative opportunità per i marchi dolciari locali di generare vendite di alto valore in destinazioni turistiche, del tempo libero e dell'ospitalità, dove la domanda di prodotti premium e unici rimane forte.
Le sponsorizzazioni di celebrità e influencer modellano la percezione del marchio
Utilizzare gli influencer per costruire i brand sta diventando una strategia chiave nel mercato dolciario sudafricano. I brand collaborano sempre più con influencer locali che si identificano con la cultura e lo stile di vita del loro pubblico di riferimento. Questo approccio consente loro di entrare in contatto con un numero crescente di consumatori digitali. Secondo il Dipartimento delle Comunicazioni e delle Tecnologie Digitali, nel 2023 il 78.6% dei sudafricani aveva accesso a internet, il che rappresenta un'ampia piattaforma per i social media e le campagne guidate dagli influencer.[3]Fonte: Dipartimento delle comunicazioni e delle tecnologie digitali, "Infrastruttura di comunicazione e tecnologia digitale del Sudafrica", dcdt.gov.zaAd esempio, la campagna "Real Mzansi Names" di Cadbury, creata in collaborazione con un esperto di linguistica, ha conquistato con successo i consumatori sudafricani neri celebrando le autentiche identità locali. Questa campagna ha dimostrato che i consumatori apprezzano i contenuti in cui ci si può identificare e culturalmente rilevanti rispetto alle tradizionali sponsorizzazioni di celebrità. Concentrandosi sull'autenticità, i marchi dolciari stanno promuovendo legami più forti con il loro pubblico, incoraggiando la fidelizzazione e stimolando acquisti ripetuti.
Crescente interesse per i regali di lusso durante le festività
Durante le festività, si sta affermando una tendenza crescente a utilizzare dolciumi di alta qualità come regali, che sta generando vendite di valore più elevato nel mercato dolciario sudafricano. Cioccolatini e dolciumi stanno diventando sempre più popolari come regali socialmente accettabili e condivisibili per occasioni come Eid, Diwali, Natale, San Valentino ed eventi aziendali. I consumatori, in particolare quelli appartenenti a fasce di reddito medio e benestanti, stanno abbandonando le caramelle sfuse e optando per opzioni più sofisticate, come cioccolatini in scatola, confezioni regalo e assortimenti premium. Questi assortimenti possono includere prodotti importati o articoli artigianali locali che offrono un senso di lusso e un fascino emotivo. I rivenditori stanno rispondendo a questa tendenza introducendo espositori stagionali, cesti regalo curati e confezioni in edizione limitata per attirare i clienti durante questi periodi festivi. Questi sforzi incoraggiano una maggiore spesa per transazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni per la salute legate all'assunzione di zucchero e all'obesità | -1.0% | Nazionale, più acuto nelle aree metropolitane con maggiore alfabetizzazione sanitaria | A lungo termine (≥ 4 anni) |
| Sfide logistiche nelle aree rurali e remote | -0.6% | Comuni rurali del Capo Orientale, Limpopo e Capo Settentrionale | Medio termine (2-4 anni) |
| Forte concorrenza da parte dei sostituti degli snack | -0.5% | A livello nazionale, intensificazione nelle zone di impulso dei supermercati | A breve termine (≤ 2 anni) |
| Norme severe sull'etichettatura e sulle tasse sullo zucchero | -0.8% | A livello nazionale, i costi di conformità sono più elevati per le piccole e medie imprese | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti preoccupazioni per la salute legate all'assunzione di zucchero e all'obesità
Le preoccupazioni per la salute legate al consumo di zucchero e all'obesità stanno influenzando sempre più la crescita del mercato dolciario sudafricano. I consumatori sono sempre più consapevoli dei potenziali rischi per la salute associati al consumo frequente di prodotti ad alto contenuto di zucchero. Campagne di salute pubblica e un'etichettatura nutrizionale più rigorosa hanno aumentato la consapevolezza del legame tra un'eccessiva assunzione di zucchero e problemi come diabete e obesità. Ciò ha portato molti consumatori, soprattutto quelli delle aree urbane e delle fasce di reddito medio, a ridurre gli acquisti di caramelle e cioccolatini tradizionali. Invece, optano per snack percepiti come più sani, come opzioni a ridotto contenuto di zucchero, porzioni più piccole o prodotti alternativi. Per adattarsi a queste mutevoli preferenze, i produttori sono sotto pressione per riformulare i loro prodotti, introdurre porzioni più piccole o sviluppare varianti più salutari. Tuttavia, questi adattamenti spesso aumentano i costi di produzione e rallentano la crescita delle categorie dolciarie tradizionali.
Norme severe sull'etichettatura e sulle tasse sullo zucchero
I produttori di dolciumi sudafricani si trovano ad affrontare sfide crescenti a causa delle rigide normative in materia di etichettatura e di tassazione sullo zucchero, che stanno facendo aumentare i costi di produzione e limitando la loro capacità di adeguare i prezzi. L'Health Promotion Levy, un'imposta sui prodotti dolcificati con zucchero, insieme all'obbligo di etichettatura nutrizionale sulla parte anteriore della confezione, ha aumentato i controlli sui prodotti dolciari ad alto contenuto di zucchero. Queste normative mirano a ridurre il consumo di zucchero, rendendo più difficile per i produttori trasferire gli aumenti di prezzo, soprattutto ai consumatori attenti ai costi. Per adattarsi, le aziende sono costrette a riformulare i propri prodotti per ridurre il contenuto di zucchero, riprogettare il packaging per soddisfare gli standard di conformità e adattare le proprie strategie di marketing per allinearle ai requisiti normativi. Questi sforzi non solo aumentano i costi operativi, ma rallentano anche l'introduzione di nuovi prodotti sul mercato. Di conseguenza, i margini di profitto nel segmento dei dolciumi tradizionali sono sotto pressione e i produttori devono trovare modi innovativi per bilanciare la conformità con la domanda dei consumatori.
Analisi del segmento
Segmento del cioccolato nel mercato dolciario sudafricano
Il cioccolato rimane la categoria leader nel mercato dolciario sudafricano, rappresentando il 52.76% del fatturato totale nel 2025. Questa solida performance è trainata da marchi affermati come Cadbury, KitKat e Lindt, che godono di ampia popolarità e disponibilità nei supermercati, nei minimarket e nei punti vendita informali. I prodotti a base di cioccolato sono una scelta popolare per regali e acquisti d'impulso, soprattutto durante le festività e le occasioni speciali. Inoltre, l'introduzione di opzioni premium, gusti innovativi e confezioni in edizione limitata continua ad attrarre i consumatori e a incrementare le vendite in questo segmento.
Si prevede che le barrette snack rappresentino la categoria di prodotto in più rapida crescita sul mercato, con un CAGR previsto del 10.54% fino al 2031. Questa crescita riflette un cambiamento nelle preferenze dei consumatori verso snack più sani e funzionali che offrono benefici nutrizionali, come proteine, fibre ed energia. Le barrette snack che combinano sapori golosi con ingredienti come cioccolato e frutta secca stanno guadagnando popolarità. Questi prodotti stanno guadagnando spazio sugli scaffali dei supermercati e dei punti vendita al dettaglio, poiché soddisfano la crescente domanda di opzioni di snack comode e da asporto. Di conseguenza, le barrette snack stanno gradualmente sostituendo i dolci tradizionali per il consumo quotidiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di imballaggio: vendite di ordini monodose, aumento delle confezioni multiple
Nel 2025, le confezioni monodose rappresentavano il 66.73% delle vendite di dolciumi, a conferma della loro popolarità per un consumo rapido e on-the-go. Queste confezioni piccole e convenienti sono ideali per i consumatori indaffarati che preferiscono snack pratici. Sono particolarmente apprezzate nelle aree ad alto traffico, come taxi, campus e piazzali. Il loro posizionamento strategico alle casse e la disponibilità nei negozi Spaza ne fanno un fattore chiave per le vendite, soddisfacendo sia gli acquisti d'impulso che le esigenze quotidiane di snack.
D'altro canto, si prevede che le confezioni multiple cresceranno a un tasso di crescita annuo composto (CAGR) del 9.25% fino al 2031, poiché sempre più famiglie si concentreranno sul risparmio riducendo il costo unitario. Le promozioni sugli acquisti all'ingrosso nei supermercati e le offerte di consegna gratuita sulle piattaforme di e-commerce stanno rendendo le confezioni più grandi più appetibili. Queste confezioni sono particolarmente apprezzate dalle famiglie e dagli acquirenti abituali, spostando parte della spesa dagli acquisti d'impulso ad acquisti pianificati ed economici. Nonostante questo cambiamento, il consumo complessivo di dolciumi rimane stabile, poiché i consumatori bilanciano la praticità con il valore.
Per fascia di prezzo: domina il mercato di massa, valore degli aggiornamenti premium
Nel 2025, i dolciumi per il mercato di massa rappresentavano l'83.89% delle vendite totali, a indicare che la maggior parte dei consumatori in Sudafrica preferisce opzioni convenienti per gli spuntini quotidiani. I prodotti con un prezzo inferiore a R20 sono particolarmente apprezzati, in quanto si rivolgono agli acquirenti attenti al prezzo. Questi articoli a basso costo sono venduti in grandi volumi nei supermercati, nei negozi Spaza e nei minimarket, dove gli acquisti frequenti e di piccole dimensioni sono la norma. L'ampia disponibilità di questi prodotti, unita alle strategie di prezzo promozionali, ha consolidato la posizione di leadership del segmento del mercato di massa nel mercato dolciario.
D'altro canto, si prevede che il segmento dei dolciumi premium crescerà a un tasso di crescita annuo composto (CAGR) del 10.77% fino al 2031. Questa crescita è trainata dall'aumento del reddito disponibile tra i consumatori urbani e della classe media, disposti a spendere di più per prodotti di alta qualità. Le offerte premium, come quelle con approvvigionamento etico, packaging esclusivo e storie di origine avvincenti, sono particolarmente interessanti durante le festività e come regalo. I marchi stanno capitalizzando su questa tendenza introducendo prodotti in edizione limitata, opzioni artigianali e assortimenti orientati al regalo, che consentono loro di ottenere margini di profitto più elevati.
Per canale di distribuzione: i supermercati sono in testa, l'online supera tutti
Supermercati e ipermercati rappresentavano il 51.48% della distribuzione dolciaria nel 2025, a dimostrazione della loro presenza capillare e della capacità di valorizzare efficacemente i marchi leader. Questi grandi formati di vendita al dettaglio sono la scelta ideale sia per gli acquisti programmati che per quelli d'impulso, come quelli di cioccolato. Promozioni interessanti, opzioni multipack e un'ampia varietà di prodotti ne determinano il successo. Inoltre, le loro efficienti catene di fornitura e la loro ampia portata li rendono una forza dominante nel mercato dolciario sudafricano.
D'altro canto, si prevede che la vendita al dettaglio online crescerà a un tasso di crescita annuo composto (CAGR) dell'11.42% fino al 2031, diventando il canale di distribuzione in più rapida crescita. L'ascesa delle app mobili, delle promozioni digitali e dei servizi di consegna rapida ha reso più comodo l'acquisto di dolciumi online. I consumatori aggiungono sempre più spesso cioccolatini e barrette di snack ai loro rapidi ordini di generi alimentari online. Questo cambiamento sta aiutando le piattaforme di e-commerce a conquistare una quota maggiore della spesa quotidiana in dolciumi, poiché le piattaforme digitali soddisfano la crescente domanda di praticità.
Analisi geografica
Gauteng e la Provincia del Capo Occidentale sono le regioni trainanti del mercato dolciario sudafricano, grazie alla densità della popolazione urbana, ai livelli di reddito più elevati e alle infrastrutture avanzate di vendita al dettaglio e consegna. A Gauteng, i consumatori fanno acquisti frequenti e utilizzano app di quick-commerce, il che ha aumentato la domanda sia di snack quotidiani che di cioccolatini di alta qualità. La Provincia del Capo Occidentale beneficia della sua forte industria turistica e della sua vivace cultura gastronomica, poiché i visitatori acquistano spesso dolciumi artigianali o di produzione locale come regali o souvenir. Questi fattori rendono queste regioni cruciali per i marchi dolciari che desiderano espandere la propria quota di mercato.
Il KwaZulu-Natal svolge anche un ruolo significativo nel mercato dolciario, in particolare nelle sue città costiere e nelle località turistiche più gettonate, dove prevalgono gli acquisti d'impulso. La provincia dispone di efficienti flussi di prodotti e reti di distribuzione, che consentono a un'ampia varietà di prodotti dolciari importati e innovativi di raggiungere gli scaffali dei negozi. Questa accessibilità rende il KwaZulu-Natal una regione chiave per le vendite di dolciumi. Insieme a Gauteng e al Capo Occidentale, queste tre regioni rappresentano la maggior parte delle vendite nazionali e attraggono significativi investimenti, innovazioni e attività di vendita al dettaglio da parte dei marchi dolciari.
D'altro canto, le province rurali e meno sviluppate affrontano notevoli difficoltà nell'accesso ai prodotti dolciari a causa della scarsa logistica, degli elevati costi di distribuzione e delle limitate infrastrutture per la catena del freddo. Queste problematiche incidono in particolare sulla disponibilità di cioccolatini e prodotti di alta qualità, che richiedono un'attenta manipolazione e un controllo della temperatura accurato. Sebbene produttori e distributori stiano gradualmente espandendo la loro presenza nel commercio al dettaglio generale e nelle township, queste aree sono ancora in ritardo rispetto alle aree urbane. Ciò crea un notevole divario in termini di accesso e convenienza, con il risultato di un mercato dolciario a due livelli in tutto il Sudafrica.
Panorama competitivo
Il mercato dolciario sudafricano è dominato da poche grandi aziende multinazionali e nazionali, il che lo rende altamente consolidato. I principali attori, tra cui Mondelēz, Nestlé, Mars, Ferrero e Tiger Brands, controllano una quota significativa del mercato grazie alle loro solide reti di distribuzione, alle efficaci strategie di branding e all'ampia presenza al dettaglio. La loro posizione dominante nei supermercati, nei minimarket e nel commercio al dettaglio in generale crea notevoli difficoltà per i marchi più piccoli nell'assicurarsi spazio sugli scaffali o raggiungere una diffusione a livello nazionale. Questo consolidamento limita la concorrenza, ma garantisce un'ampia disponibilità dei prodotti di queste aziende leader.
Questi attori chiave competono sfruttando la forza del loro marchio, la rilevanza culturale e la diversificazione del portafoglio prodotti. Tiger Brands sfrutta la sua solida presenza locale e le sue capacità di merchandising per mantenere la leadership in termini di volumi di vendita. Mondelēz si concentra su un marketing culturalmente personalizzato per fidelizzare i clienti al suo marchio Cadbury, nonostante la crescente popolarità delle private label. Aziende globali come Mars e Ferrero espandono la loro quota di mercato attraverso acquisizioni, lanci di nuovi prodotti e un'offerta diversificata di prodotti in categorie come cioccolato, gomme da masticare e barrette. Questo approccio le aiuta a rimanere competitive e a soddisfare le diverse preferenze dei consumatori.
Nonostante il predominio delle grandi aziende, il mercato offre ancora opportunità di crescita e innovazione. Settori come il cioccolato termoresistente, le reti di distribuzione rurali e i regali digitali rimangono poco sviluppati, offrendo potenziale di investimento. I marchi artigianali e premium più piccoli stanno guadagnando visibilità attraverso i social media e i punti vendita al dettaglio di nicchia, sebbene spesso non abbiano le dimensioni necessarie per espandersi a livello nazionale. Questi marchi potrebbero diventare obiettivi di acquisizione per le aziende più grandi. Inoltre, l'ascesa dei canali online e di consegna rapida sta spostando la concorrenza verso un servizio più rapido, una presenza digitale più forte e la capacità di convertire gli acquisti d'impulso in vendite premium.
Leader del settore dolciario in Sud Africa
-
Tigre Marchi Ltd
-
Mondelēz International Inc.
-
Nestlè SA
-
Ferrero International SA
-
Marte Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Danone lancia sul mercato sudafricano il suo nuovo dessert UltraMel Delight. Il prodotto è stato sottoposto ad approfonditi test da parte dei consumatori, ricevendo costantemente valutazioni elevate per diversi attributi, tra cui gusto, consistenza e soddisfazione generale.
- Febbraio 2025: Nestlé SA ha lanciato le sue nuove compresse KitKat in Sudafrica, Canada ed Europa. Questa espansione del prodotto ha segnato una mossa strategica da parte dell'azienda per soddisfare le mutevoli preferenze dei consumatori in queste regioni.
- Maggio 2024: In2food ha lanciato Smul, una nuova linea di prodotti che offre una varietà di snack nutrienti e opzioni a base vegetale. La gamma comprende barrette proteiche, granola integrali e gallette di riso, tutte progettate per soddisfare la crescente domanda di soluzioni alimentari pratiche e salutari.
- Aprile 2024: le barrette proteiche al cioccolato Fulfil vengono introdotte sul mercato sudafricano. Note per l'elevato contenuto proteico e il delizioso sapore di cioccolato, queste barrette sono pensate per chi è attento alla salute e cerca uno spuntino pratico.
Ambito del rapporto sul mercato dolciario del Sud Africa
Il mercato dolciario sudafricano comprende la vendita e il consumo di cioccolato, dolciumi e snack dolci, sia al dettaglio che da asporto, in Sudafrica. Il mercato dolciario sudafricano è segmentato per tipologia di prodotto, tipo di confezione, fascia di prezzo e canale di distribuzione. In base alla tipologia di prodotto, il mercato è suddiviso in cioccolato, dolciumi, barrette e gomme da masticare. In base al tipo di confezione, il mercato è suddiviso in monodose e multipack. In base alla fascia di prezzo, il mercato è suddiviso in segmenti di massa e premium. In base al canale di distribuzione, il mercato è suddiviso in supermercati/ipermercati, negozi al dettaglio online, minimarket e altri canali. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
| Cioccolato | Cioccolato Fondente | |
| Cioccolato al Latte e Bianco | ||
| Pasticceria di zucchero | Caramella | |
| Menta | ||
| Pastiglie, caramelle gommose e gelatine | ||
| Caramelle e Torrone | ||
| Lecca-lecca | ||
| Altro | ||
| Snack Bar | Barretta di cereali | |
| Barretta energetica | ||
| Protein Bar | ||
| Barretta di frutta e noci | ||
| Gengive | Gomma da masticare | Gomma da masticare allo zucchero |
| Gomma da masticare senza zucchero | ||
| Gomma da masticare | ||
| Monodose |
| multipack |
| Massa |
| Premium |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| MINIMARKET |
| Altri canali |
| Per tipo di prodotto | Cioccolato | Cioccolato Fondente | |
| Cioccolato al Latte e Bianco | |||
| Pasticceria di zucchero | Caramella | ||
| Menta | |||
| Pastiglie, caramelle gommose e gelatine | |||
| Caramelle e Torrone | |||
| Lecca-lecca | |||
| Altro | |||
| Snack Bar | Barretta di cereali | ||
| Barretta energetica | |||
| Protein Bar | |||
| Barretta di frutta e noci | |||
| Gengive | Gomma da masticare | Gomma da masticare allo zucchero | |
| Gomma da masticare senza zucchero | |||
| Gomma da masticare | |||
| Per tipo di imballo | Monodose | ||
| multipack | |||
| Per fascia di prezzo | Massa | ||
| Premium | |||
| Per canale di distribuzione | Supermercati / Ipermercati | ||
| Negozi al dettaglio online | |||
| MINIMARKET | |||
| Altri canali | |||
Definizione del mercato
- Cioccolato al Latte e Bianco - Il cioccolato al latte è un cioccolato solido a base di latte (sotto forma di latte in polvere, latte liquido o latte condensato) e cacao solido. Il cioccolato bianco è fatto con burro di cacao e latte e non contiene alcun tipo di cacao solido. L'ambito comprende cioccolatini normali, varianti a basso contenuto di zucchero e senza zucchero
- Caramelle & Torroncini - Le caramelle toffee includono caramelle dure, gommose e piccole o da un boccone, commercializzate con etichette come caramelle toffee o dolciumi simili alle caramelle toffee. Il torrone è un dolce gommoso con mandorle, zucchero e albume come ingrediente base; ed ha avuto origine in Europa e nei paesi del Medio Oriente.
- Barrette ai cereali - Uno spuntino composto da cereali da colazione compressi a forma di barretta e tenuti insieme da una forma di adesivo commestibile. Nel campo di applicazione rientrano le barrette a base di cereali come riso, avena, mais, ecc. mescolati con uno sciroppo legante. Questi includono anche prodotti etichettati come barrette di cereali, barrette di cereali o barrette di cereali.
- Gomma da masticare - Si tratta di un preparato da masticare, solitamente a base di chicle aromatizzato e zuccherato o sostituti come l'acetato di polivinile. I tipi di gomme da masticare inclusi nell'ambito di applicazione sono gomme da masticare con zucchero e gomme da masticare senza zucchero
| Parola chiave | Definizione |
|---|---|
| Cioccolato Fondente | Il cioccolato fondente è una forma di cioccolato contenente cacao solido e burro di cacao senza latte. |
| White Chocolate | Il cioccolato bianco è il tipo di cioccolato contenente la percentuale più alta di solidi del latte, in genere intorno o oltre il 30%. |
| Cioccolato al latte | Il cioccolato al latte è composto da cioccolato fondente con un basso contenuto di cacao e un contenuto di zucchero più elevato, oltre a un prodotto a base di latte. |
| Caramella | Una caramella a base di zucchero e sciroppo di mais bolliti senza cristallizzare. |
| Toffees | Un dolce duro, gommoso, spesso marrone, fatto con zucchero bollito con burro. |
| Torroni | Una caramella gommosa o fragile contenente mandorle o altra frutta secca e talvolta frutta. |
| Barretta di cereali | Una barretta ai cereali è un prodotto alimentare a forma di barretta, ottenuto dalla spremitura di cereali e solitamente frutta o bacche essiccate, che nella maggior parte dei casi sono tenuti insieme dallo sciroppo di glucosio. |
| Barretta proteica | Le barrette proteiche sono barrette nutrizionali che contengono un'elevata percentuale di proteine rispetto a carboidrati/grassi. |
| Barretta con frutta e noci | Questi sono spesso basati su datteri con altre aggiunte di frutta secca e noci e, in alcuni casi, aromi. |
| NCA | La National Confectioners Association è un'organizzazione commerciale americana che promuove cioccolato, caramelle, gomme da masticare e mentine e le aziende che producono queste prelibatezze. |
| CGMP | Le attuali buone pratiche di produzione sono quelle conformi alle linee guida raccomandate dalle agenzie competenti. |
| Alimenti non standardizzati | Gli alimenti non standardizzati sono quelli che non hanno uno standard di identità o che si discostano in qualsiasi modo da uno standard prescritto. |
| GI | L'indice glicemico (IG) è un modo per classificare gli alimenti contenenti carboidrati in base alla lentezza o alla rapidità con cui vengono digeriti e all'aumento dei livelli di glucosio nel sangue in un periodo di tempo |
| Latte scremato in polvere | Il latte scremato in polvere si ottiene rimuovendo l'acqua dal latte scremato pastorizzato mediante essiccazione a spruzzo. |
| Flavanoli | I flavanoli sono un gruppo di composti presenti nel cacao, nel tè, nelle mele e in molti altri alimenti e bevande a base vegetale. |
| WPC | Concentrato di proteine del siero di latte - la sostanza ottenuta dalla rimozione di sufficienti costituenti non proteici dal siero di latte pastorizzato in modo che il prodotto secco finito contenga più del 25% di proteine. |
| LDL | Lipoproteine a bassa densità: il colesterolo cattivo |
| HDL | Lipoproteine ad alta densità: il colesterolo buono |
| BHT | l'idrossitoluene butilato è una sostanza chimica prodotta in laboratorio che viene aggiunta agli alimenti come conservante. |
| Carragenina | La carragenina è un additivo utilizzato per addensare, emulsionare e conservare cibi e bevande. |
| Forma libera | Non contiene determinati ingredienti, come glutine, latticini o zucchero. |
| Burro di cacao | È una sostanza grassa ottenuta dalle fave di cacao, utilizzata nella fabbricazione di dolciumi. |
| Pastelli | Un tipo di caramella brasiliana a base di zucchero, uova e latte. |
| Confetti | Caramelle piccole e rotonde ricoperte da un guscio di zucchero duro |
| CHOPRABISCO | Associazione reale belga dell'industria del cioccolato, delle praline, dei biscotti e dei dolciumi: un'associazione commerciale che rappresenta l'industria belga del cioccolato. |
| Direttiva Europea 2000/13 | Una direttiva dell’Unione Europea che regola l’etichettatura dei prodotti alimentari |
| Kakao-Verordnung | L'ordinanza tedesca sul cioccolato, un insieme di norme che definiscono cosa può essere etichettato come "cioccolato" in Germania. |
| FASF | Agenzia federale per la sicurezza della catena alimentare |
| Pectina | Una sostanza naturale derivata da frutta e verdura. Viene utilizzato in pasticceria per creare una consistenza gelatinosa. |
| zuccheri invertiti | Un tipo di zucchero composto da glucosio e fruttosio. |
| Emulsionatore | Una sostanza che aiuta a mescolarsi a liquidi che non si mescolano insieme. |
| Gli antociani | Un tipo di flavonoide responsabile dei colori rosso, viola e blu dei dolciumi. |
| Alimenti funzionali | Alimenti che sono stati modificati per fornire ulteriori benefici per la salute oltre alla nutrizione di base. |
| Certificato Kosher | Questa certificazione verifica che gli ingredienti, il processo di produzione compresi tutti i macchinari e/o il processo di servizio alimentare siano conformi agli standard della legge alimentare ebraica |
| Estratto di radice di cicoria | Un estratto naturale dalla radice di cicoria che è una buona fonte di fibre, calcio, fosforo e acido folico |
| RDD | Dose giornaliera consigliata |
| Gummies | Una caramella gommosa a base di gelatina spesso aromatizzata alla frutta. |
| nutraceutici | Integratori alimentari o dietetici che si ritiene abbiano benefici per la salute. |
| Barrette energetiche | Le barrette snack ad alto contenuto di carboidrati e calorie sono progettate per fornire energia mentre sei in movimento. |
| BFSO | Organizzazione belga per la sicurezza alimentare per la catena alimentare. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




