

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.39 miliardo di dollari |
| Dimensione del mercato (2031) | 2.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.80% CAGR |
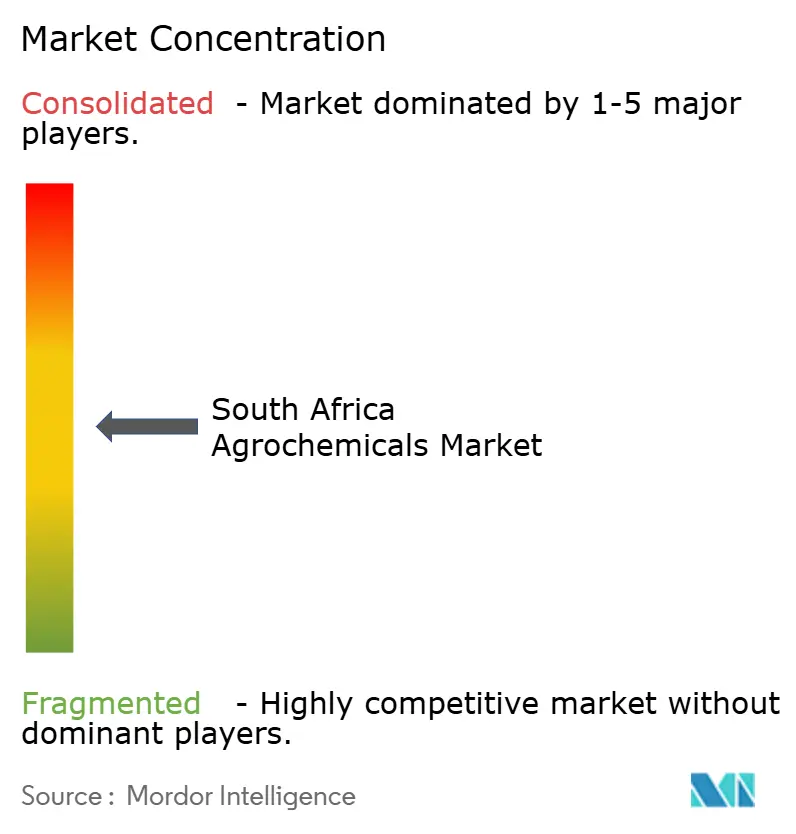
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
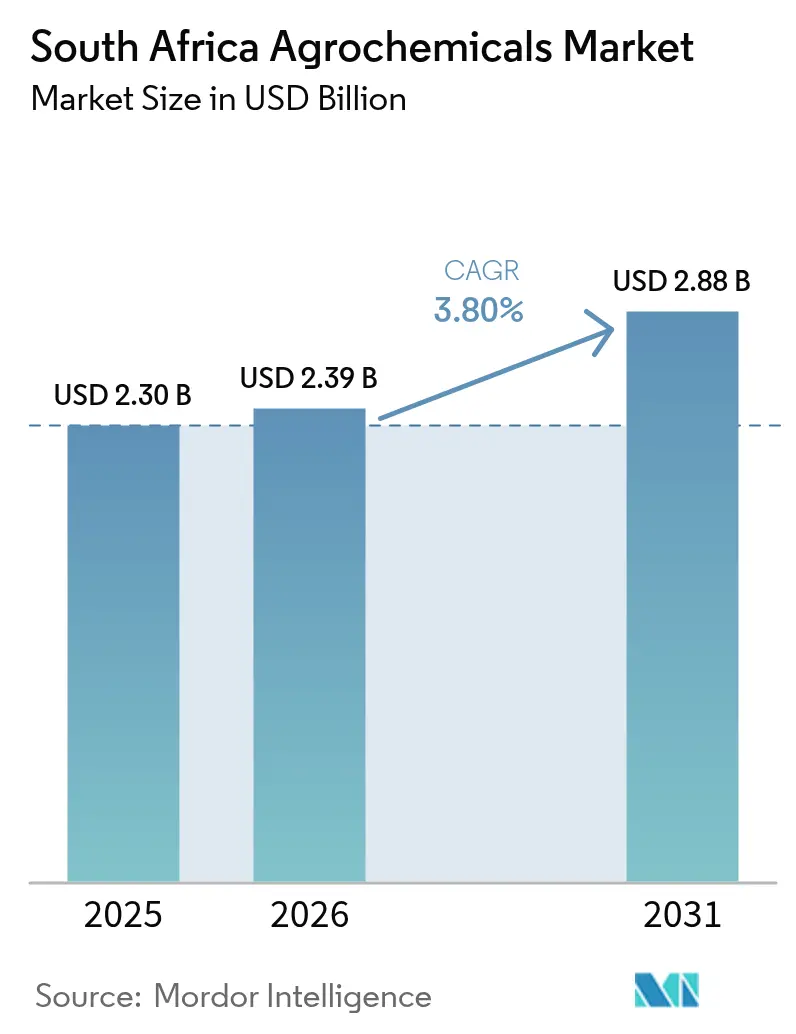
Analisi del mercato agrochimico in Sud Africa di Mordor Intelligence
Si prevede che le dimensioni del mercato agrochimico del Sudafrica cresceranno da 2.3 miliardi di dollari nel 2025 a 2.39 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 2.88 miliardi di dollari entro il 2031 con un CAGR del 3.8% nel periodo 2026-2031. La crescita del mercato è trainata dai sussidi ai fertilizzanti, dalla modernizzazione delle aziende agricole commerciali e dalla maggiore adozione di tecnologie di agricoltura di precisione, nonostante gli elevati costi delle materie prime. Il Master Plan per l'agricoltura e l'agroindustria del governo incoraggia gli investimenti privati in impianti di valorizzazione e centri di innovazione. [3] Agroberichten Buitenland, “South Africa's New Minister of Agriculture Commits to Building on Success,” agroberichtenbuitenland.nl Le aziende stanno creando impianti locali di miscelazione e formulazione per rafforzare le catene di approvvigionamento e ridurre l'esposizione alle fluttuazioni valutarie sugli input importati. Il consolidamento del settore, come l'acquisizione di Oro Agri da parte di Omnia, riflette un passaggio verso prodotti ecologicamente sostenibili, aiutando i fornitori a soddisfare normative più severe sui residui e standard di esportazione.
Punti chiave del rapporto
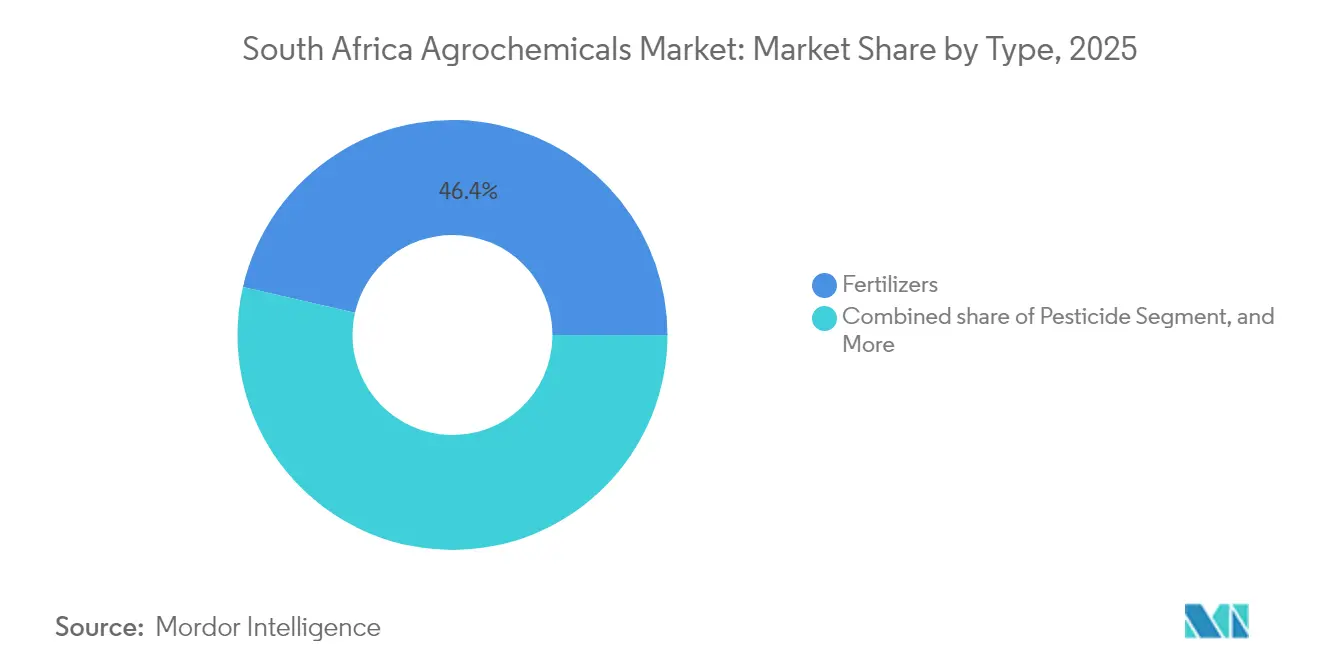
- Per tipologia, nel 46.42 i fertilizzanti hanno dominato il mercato agrochimico sudafricano con una quota del 2025%, mentre gli adiuvanti sono quelli che stanno registrando la crescita più rapida, con un CAGR del 6.1% fino al 2031.
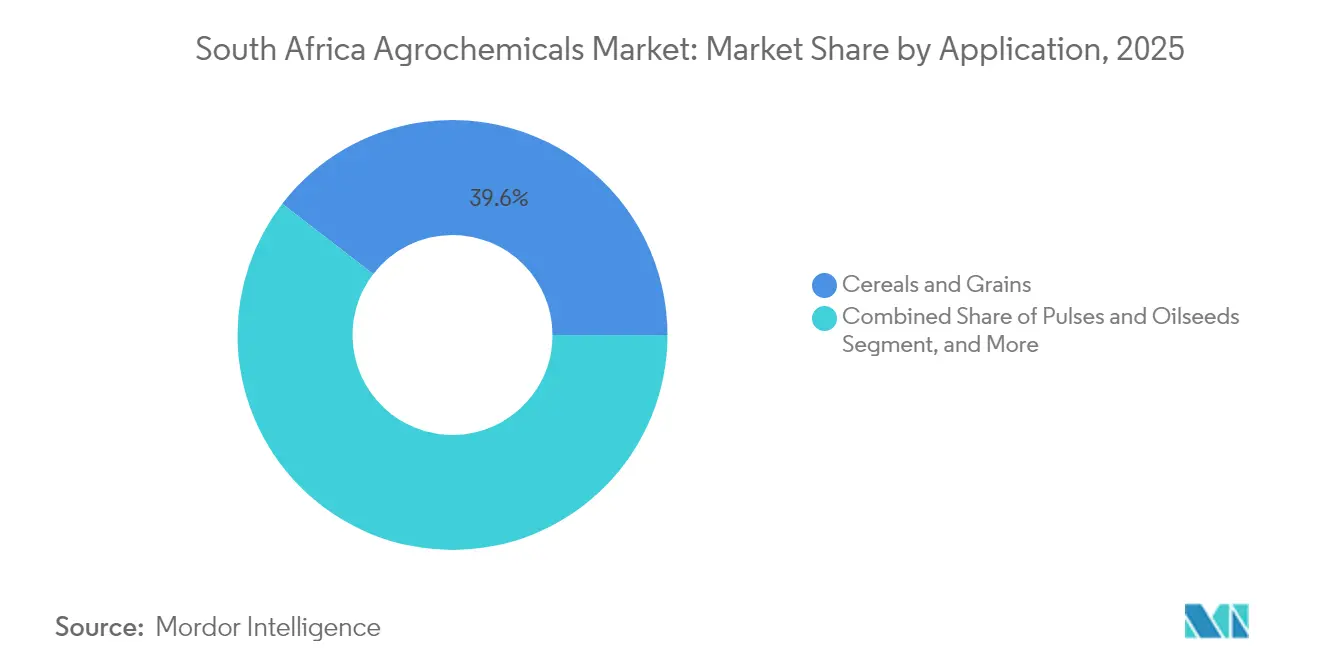
- Per applicazione, nel 2025 i cereali rappresentavano il 39.55% del fatturato del mercato agrochimico sudafricano e si prevede che frutta e verdura cresceranno a un CAGR del 5.45% entro il 2031.
- Nel 2025, Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE e Omnia Group Limited controllavano complessivamente quasi la metà della quota di mercato dei prodotti agrochimici del Sudafrica.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agrochimico del Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi governativi per l'acquisto di fertilizzanti | + 1.2% | Nazionale, focalizzato sui piccoli agricoltori | Medio termine (2-4 anni) |
| Espansione delle tecnologie di fertilizzanti a rilascio controllato | + 0.8% | Aziende agricole commerciali del Capo Occidentale e del KwaZulu-Natal | A lungo termine (≥ 4 anni) |
| Espansione delle attività agricole commerciali | + 1.0% | Stato libero, Mpumalanga, Limpopo | Medio termine (2-4 anni) |
| Aumento della pressione delle malattie delle colture dovuta alla variabilità climatica | + 0.9% | Nazionale, piccoli proprietari terrieri del Capo Orientale | A breve termine (≤ 2 anni) |
| Crescente adozione della spruzzatura di precisione basata sui droni | + 0.6% | Aziende agricole commerciali del Capo Occidentale e del Capo Settentrionale | A lungo termine (≥ 4 anni) |
| Utilizzo crescente di regolatori della crescita delle piante per massimizzare l'allegagione e la maturazione uniforme dei frutti | + 0.4% | Regioni frutticole del Capo Occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Sussidi governativi per l'acquisto di fertilizzanti
Il programma sudafricano di sovvenzioni per i fertilizzanti sostiene i piccoli agricoltori riducendo i costi degli input e mantenendo un'applicazione costante dei nutrienti. [1] Governo sudafricano, “Punti salienti del discorso sullo stato della nazione 2022 – Agricoltura”, gov.za I rimborsi del gasolio offrono un sollievo ai produttori commerciali, sebbene i requisiti amministrativi limitino l'accesso per le aziende agricole più piccole. Gli sforzi di sensibilizzazione del governo mirano a migliorare l'equità nella distribuzione delle sovvenzioni nelle comunità rurali. La supervisione normativa ai sensi della legislazione agricola mantiene la qualità del prodotto e previene la circolazione di fertilizzanti contraffatti. Sebbene i tassi di conversione dei voucher di sovvenzione varino da provincia a provincia, questi programmi contribuiscono alla sicurezza alimentare e ai mezzi di sussistenza rurali. I servizi di divulgazione rimangono essenziali affinché gli agricoltori possano accedere e utilizzare questi benefici.
Espansione delle tecnologie di fertilizzanti a rilascio controllato
Gli agricoltori stanno adottando fertilizzanti a rilascio controllato per adattare la disponibilità di nutrienti alla domanda delle colture, riducendo l'impatto ambientale e migliorando l'efficienza idrica. Le reti di distribuzione nei principali centri agricoli facilitano l'accesso a queste formulazioni, in particolare nelle regioni produttrici di cereali. Le sperimentazioni nei sistemi di agricoltura rigenerativa dimostrano rese migliori con una riduzione degli input sintetici. Le aziende frutticole orientate all'esportazione utilizzano sempre più queste tecnologie per ottenere una maturazione uniforme e una qualità visiva per i mercati internazionali. I prodotti a rilascio controllato riducono la frequenza di applicazione dei fertilizzanti, riducendo i costi di manodopera e carburante, e al contempo supportano un'agricoltura rispettosa del clima e la conservazione del suolo.
Espansione delle attività agricole commerciali
La meccanizzazione e gli strumenti agricoli digitali aumentano la superficie coltivata e la produttività nelle province chiave. I piccoli agricoltori ottengono miglioramenti nell'efficienza del lavoro, consentendo loro di dedicare più tempo al monitoraggio di precisione e alla gestione delle colture. Le piattaforme finanziarie che offrono servizi integrati, tra cui analisi climatiche e finanziamenti per gli input, aiutano gli agricoltori a gestire i rischi legati alla siccità e all'energia. Nonostante la crescente adozione della tecnologia, persistono costi delle attrezzature e carenze di manodopera qualificata, creando opportunità per programmi di leasing e formazione. Le partnership tra agroindustria e cooperative contribuiscono a ridurre le lacune tecnologiche, mentre i miglioramenti delle infrastrutture rurali sostengono una crescita continua.
Aumento della pressione delle malattie delle colture dovuta alla variabilità climatica
La variabilità climatica aumenta la pressione di parassiti e malattie nelle aziende agricole sudafricane. Le condizioni più calde espandono la distribuzione di specie invasive, tra cui afidi e lafigma autunnale, incrementando l'uso di pesticidi nella coltivazione del mais. Sebbene le stagioni più calde possano aumentare la produzione di cereali, aumentano i costi di produzione, in particolare per la protezione delle colture. Una gestione bilanciata dei nutrienti rimane fondamentale per la stabilità delle rese in condizioni di siccità. I piccoli agricoltori devono affrontare sfide maggiori a causa dell'accesso limitato all'assicurazione sui raccolti e ai servizi di monitoraggio. Gli approcci di gestione integrata dei parassiti contribuiscono a ridurre la dipendenza chimica, mentre gli istituti di ricerca e le reti di agricoltori distribuiscono dati di allerta precoce e strategie di adattamento.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime | -1.1% | Province nazionali ad alta esposizione alle importazioni | A breve termine (≤ 2 anni) |
| Norme MRL più severe sui prodotti sintetici | -0.7% | Zona frutticola del Capo Occidentale orientata all'esportazione | Medio termine (2-4 anni) |
| Passaggio a un'agricoltura rigenerativa a basso input | -0.6% | Corridoi di Durban e Città del Capo | A breve termine (≤ 2 anni) |
| Restrizioni all'esportazione di ingredienti chiave dei fertilizzanti | -0.5% | Piccoli proprietari terrieri del Capo Orientale e del KwaZulu-Natal | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime
La volatilità dei prezzi dei fertilizzanti influisce sul settore agricolo aumentando il fabbisogno di capitale circolante e complicando la pianificazione degli input. I produttori su larga scala gestiscono queste sfide attraverso l'approvvigionamento precoce e iniziative di miscelazione locale. I piccoli agricoltori spesso rispondono riducendo le dosi di applicazione o utilizzando input di qualità inferiore, con conseguente riduzione delle rese delle colture e della fertilità del suolo. Le interruzioni della catena di approvvigionamento globale, i conflitti geopolitici e le restrizioni all'esportazione intensificano queste sfide. Le fluttuazioni valutarie e i costi energetici aumentano l'imprevedibilità dei prezzi degli input, portando potenzialmente a ritardi nelle decisioni di semina e a una riduzione degli investimenti in tecnologie che migliorano la produttività.
Norme MRL più severe sui prodotti sintetici
L'attuazione di rigorose normative sui livelli massimi di residui (LMR) influisce sulle pratiche di protezione delle colture in tutto il settore. Esportatori e trasformatori devono modificare i loro programmi di irrorazione e le formulazioni dei prodotti per soddisfare questi standard più stringenti, con un conseguente aumento dei costi operativi. I requisiti di etichettatura dei prodotti e di documentazione sulla sicurezza creano sfide operative, in particolare per i piccoli distributori. Le normative richiedono un maggiore coordinamento tra produttori, rivenditori e organismi di controllo. Il mancato rispetto dei nuovi standard mette a rischio l'accesso al mercato, soprattutto per i produttori orientati all'esportazione.
Analisi del segmento
Per tipo: i fertilizzanti guidano la trasformazione del mercato
I fertilizzanti dominano la quota di mercato degli agrofarmaci in Sudafrica, con una quota del 46.42% nel 2025, principalmente grazie alla coltivazione intensiva della canna da zucchero. La crescita del segmento è supportata da formulazioni a rilascio controllato che migliorano l'efficienza dei nutrienti in condizioni di scarsità d'acqua. La volatilità dei prezzi dell'azoto influenza le decisioni degli agricoltori su tempi e dosi di applicazione, mentre i sussidi governativi aiutano i piccoli agricoltori a gestire le variazioni di costo. Il segmento dei fertilizzanti fosfatici si trova ad affrontare vincoli di fornitura dovuti alle limitazioni all'esportazione, mentre il potassio rimane stabile ma è soggetto ai rischi legati al trasporto. I produttori di fertilizzanti stanno incorporando micronutrienti in miscele premium specificamente progettate per colture orticole orientate all'esportazione.
Gli adiuvanti stanno registrando la crescita più rapida nel mercato agrochimico sudafricano, con un CAGR previsto del 6.1% fino al 2031. L'integrazione della tecnologia migliora l'efficienza nell'uso dei nutrienti, supportando le pratiche agricole rigenerative. Le grandi aziende agricole commerciali utilizzano sistemi di monitoraggio digitale del suolo e spandiconcime a portata variabile per ridurre la sovrapposizione delle applicazioni e ottimizzare l'utilizzo degli input. I piccoli agricoltori accedono ai servizi di distribuzione dei fertilizzanti tramite cooperative, mantenendo una domanda costante di fertilizzanti nonostante la stabilizzazione dei tassi di applicazione. Gli investimenti infrastrutturali nei terminal interni per il trasporto alla rinfusa migliorano l'affidabilità dell'approvvigionamento e riducono i costi di trasporto, a vantaggio soprattutto delle aree rurali colpite dalle fluttuazioni valutarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per applicazione: i cereali aumentano il volume, frutta e verdura accelerano la crescita
Cereali e granaglie costituiscono il segmento di applicazione più ampio, rappresentando il 39.55% del mercato agrochimico sudafricano nel 2025. La produzione di mais richiede programmi di fertilizzazione bilanciati e applicazioni strategiche di pesticidi, con tecnologie avanzate che consentono metodi di applicazione precisi. L'adozione di sistemi di lavorazione conservativa e di colture di copertura mantiene costante la domanda di erbicidi per la gestione dei residui colturali, preservando al contempo la qualità del suolo.
Il segmento ortofrutticolo cresce a un CAGR del 5.45% fino al 2031, sostenuto da prezzi all'esportazione elevati che giustificano maggiori investimenti in fattori produttivi. Le aziende frutticole del Capo Occidentale dipendono da regolatori della crescita delle piante e da specifici programmi fungicidi per soddisfare le esigenze del mercato internazionale. La crescita continua con l'espansione delle aziende vitivinicole e delle aziende agricole di frutti di bosco, mentre i sistemi di coltivazione in serra aumentano l'intensità dell'uso di pesticidi a livello locale. Gli agricoltori mantengono la redditività attraverso pratiche di gestione basate sui dati e un posizionamento di prodotti premium, nonostante l'aumento delle spese di produzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Western Cape, KwaZulu-Natal e Free State sono i principali centri della domanda agrochimica commerciale del Sudafrica, ognuno dei quali riflette sistemi di coltivazione e strategie di input distinti. Western Cape è leader di mercato con la quota maggiore, trainata da frutteti che fanno ampio affidamento su input ad alte prestazioni e regolatori della crescita delle piante. I protocolli di esportazione definiscono programmi di irrorazione precisi e i frutticoltori si rivolgono sempre più a prodotti specializzati per gestire le sfide climatiche come l'insufficiente freddo invernale.
Il KwaZulu-Natal fonde le piantagioni di canna da zucchero con le zone orticole, con conseguente forte domanda di fertilizzanti e aumento dell'uso di coadiuvanti, soprattutto per applicazioni aeree. Il clima subtropicale intensifica la pressione delle malattie fungine, favorendo l'uso diffuso di fungicidi sistemici. La vicinanza al porto e alle infrastrutture ferroviarie di Durban migliora l'accesso ai fattori di produzione, sebbene i rischi di congestione incoraggino i coltivatori a mantenere riserve in azienda per operazioni ininterrotte. Il Free State domina la produzione di mais e grano, concentrandosi su spedizioni di fertilizzanti all'ingrosso e programmi di erbicidi a supporto della lavorazione conservativa. Sebbene l'adozione di formulazioni avanzate sia più lenta a causa della sensibilità ai costi, le sperimentazioni cooperative mostrano il potenziale per una migliore efficienza dei nutrienti. Le brevi stagioni di crescita rendono fondamentale la consegna tempestiva e la logistica regionale continua a evolversi per soddisfare la domanda stagionale. Province interne come Limpopo e Gauteng aggiungono diversità, con l'espansione di agrumi e macadamia alimentata dall'irrigazione e l'intensiva coltivazione di ortaggi periurbani che modellano il fabbisogno di fattori di produzione localizzati.
Panorama normativo
In Sudafrica, i prodotti agrochimici sono regolamentati principalmente dalla legge sui fertilizzanti, mangimi, rimedi agricoli e zootecnici del 1947 (Legge n. 36 del 1947), che disciplina la registrazione, l'importazione, la produzione, la vendita e l'uso di tali prodotti. Il Registro della Legge n. 36 del 1947, che fa capo alla Direzione per il Controllo degli Input Agricoli (DAIC), gestisce le registrazioni e richiede che le entità che importano, producono o vendono prodotti agrochimici siano registrate presso il Registro e siano cittadini sudafricani o persone giuridiche con sede legale in Sudafrica.
I requisiti di conformità si sono inaspriti a seguito di modifiche e azioni di attuazione che hanno inciso sulla disponibilità dei prodotti e sui tempi di immissione sul mercato. I regolamenti limitano le registrazioni e i rinnovi dei prodotti contenenti sostanze problematiche designate dopo il 1° giugno 2024, a meno che non venga concessa una deroga a seguito di una valutazione del rischio e di una consultazione pubblica. Ciò accresce l'importanza delle revisioni del portafoglio e dei principi attivi alternativi. Dal 1° aprile 2026, il Ministero dell'Agricoltura ha smesso di accettare domande cartacee per la registrazione di pesticidi, in quanto le procedure di presentazione sono passate a un protocollo di presentazione digitale o aggiornato. Anche l'imballaggio e l'etichettatura devono essere conformi alla norma SANS 10229, il che aumenta le esigenze di documentazione e conformità per i titolari di registrazione e i distributori.
Panorama competitivo
Il mercato agrochimico sudafricano rimane moderatamente frammentato, con i cinque principali operatori che detengono quasi la metà della quota nel 2024. Bayer AG, Syngenta Group, Corteva Agriscience, BASF SE e Omnia Group Limited controllano collettivamente questa quota di mercato. Queste aziende mantengono le loro posizioni attraverso portafogli diversificati, acquisizioni strategiche e solide reti di distribuzione. La loro presenza sul mercato è supportata da competenze tecniche, riconoscibilità del marchio e integrazione con i sistemi agricoli commerciali. Gli investimenti in impianti di miscelazione locali e il supporto agronomico rafforzano la loro presenza nelle aziende agricole e nelle piccole aziende agricole.
Le piattaforme digitali stanno trasformando il coinvolgimento dei fornitori semplificando i processi di ordinazione e migliorando i servizi di consulenza. Gli specialisti locali ampliano le operazioni per fornire input rapidi e supporto agronomico personalizzato. L'analisi dei dati e la diagnostica remota ottimizzano l'utilizzo degli input e riducono al minimo gli sprechi. L'integrazione di strumenti di agricoltura di precisione nelle strategie di gestione delle colture migliora l'efficienza operativa e rafforza i rapporti con i fornitori. Queste piattaforme consentono inoltre la tracciabilità e il monitoraggio della conformità, essenziali per i coltivatori orientati all'esportazione e i produttori orticoli di alto valore nelle province chiave.
La resilienza della supply chain è diventata una priorità strategica, con le aziende che investono in magazzini interni, formulazioni in loco e logistica portuale per gestire la volatilità del mercato. Il complesso contesto normativo avvantaggia le aziende ben capitalizzate, che possono gestire efficacemente i requisiti di conformità. Questi fattori creano barriere all'ingresso per i nuovi operatori, rafforzando al contempo la posizione delle aziende consolidate. Le aziende si adattano alle mutevoli condizioni climatiche e alle limitazioni infrastrutturali modificando i modelli di consegna e l'offerta di servizi regionali. Il successo a lungo termine dipende dall'agilità operativa, dalla comprensione delle normative e dalla disponibilità costante dei prodotti durante le stagioni di crescita.
Leader del settore agrochimico in Sud Africa
Bayer AG
Gruppo Syngenta
Corteva Agriscience
BASF SE
Omnia Group Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Bayer Crop Science Sudafrica ha lanciato FLiPPER, un insetticida biologico di contatto destinato a colture di alto valore come agrumi, uva da tavola e mirtilli. Il lancio supporta i programmi di irrorazione progettati in base ai requisiti sui residui per l'esportazione, rafforzando il passaggio verso opzioni di protezione delle colture biologiche e a basso impatto ambientale in Sudafrica.
- Agosto 2025: BASF Agricultural Solutions Sudafrica ha lanciato Revytek, un fungicida per la gestione delle malattie del mais. L'introduzione di questo prodotto ha ampliato la gamma di fungicidi disponibili per un importante segmento delle colture in pieno campo, dove la pressione delle malattie e la gestione della resistenza sono fattori determinanti per la rotazione dei prodotti e l'aggiornamento dei programmi di trattamento.
- Agosto 2024: BASF Agricultural Solutions Sudafrica ha lanciato Revycare per la maculatura nera degli agrumi, con il principio attivo Revysol. Questo ha aggiunto un'opzione mirata per i sistemi di coltivazione legati all'esportazione, dove il rispetto dei protocolli degli acquirenti e dei limiti di residui influenza la scelta del prodotto e la tempistica.


Ambito del rapporto sul mercato dei prodotti agrochimici in Sud Africa
Gli agrochimici sono sostanze chimiche o composti organici prodotti commercialmente e utilizzati in agricoltura per la protezione e la nutrizione delle colture. Il mercato degli agrochimici sudafricani è segmentato per tipo (fertilizzanti, pesticidi, adiuvanti e regolatori della crescita delle piante) e applicazione (granaglie e cereali, semi oleosi, frutta e verdura e altre applicazioni (piantagioni, tappeti erbosi e piante ornamentali ed erba)). Il rapporto offre una stima delle dimensioni del mercato in termini di valori in USD.
Per tipo
| fertilizzanti | Azotato |
| fosfatico | |
| Potassico | |
| Altri fertilizzanti | |
| Pesticidi | diserbanti |
| insetticidi | |
| fungicidi | |
| Altri pesticidi | |
| Gli adiuvanti | |
| Regolatori della crescita delle piante |
Per Applicazione
| Cereali e Cereali |
| Semi oleosi e legumi |
| Frutta e verdura |
| Coltivazioni di piantagioni |
| Prato e piante ornamentali |
| Per tipo | fertilizzanti | Azotato |
| fosfatico | ||
| Potassico | ||
| Altri fertilizzanti | ||
| Pesticidi | diserbanti | |
| insetticidi | ||
| fungicidi | ||
| Altri pesticidi | ||
| Gli adiuvanti | ||
| Regolatori della crescita delle piante | ||
| Per Applicazione | Cereali e Cereali | |
| Semi oleosi e legumi | ||
| Frutta e verdura | ||
| Coltivazioni di piantagioni | ||
| Prato e piante ornamentali | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato agrochimico del Sudafrica nel 2026?
Il mercato vale 2.39 miliardi di dollari nel 2026 e crescerà fino a 2.88 miliardi di dollari entro il 2031, con un CAGR del 3.8%.
Quale segmento genera i ricavi più elevati?
I fertilizzanti sono in testa con il 46.42% delle vendite totali e servono a soddisfare le esigenze nutrizionali intensive della canna da zucchero e dei cereali.
Quale tipologia di input sta crescendo più velocemente?
Gli adiuvanti registrano la crescita più rapida, con un CAGR del 6.1%, grazie all'integrazione della spruzzatura di precisione.
Quanto è concentrata la concorrenza tra i fornitori?
I cinque maggiori produttori controllano il 46% delle vendite, il che indica una moderata frammentazione e spazio per nuovi entranti.
Pagina aggiornata l'ultima volta il:



