

Dimensione e quota del mercato del sorbitolo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
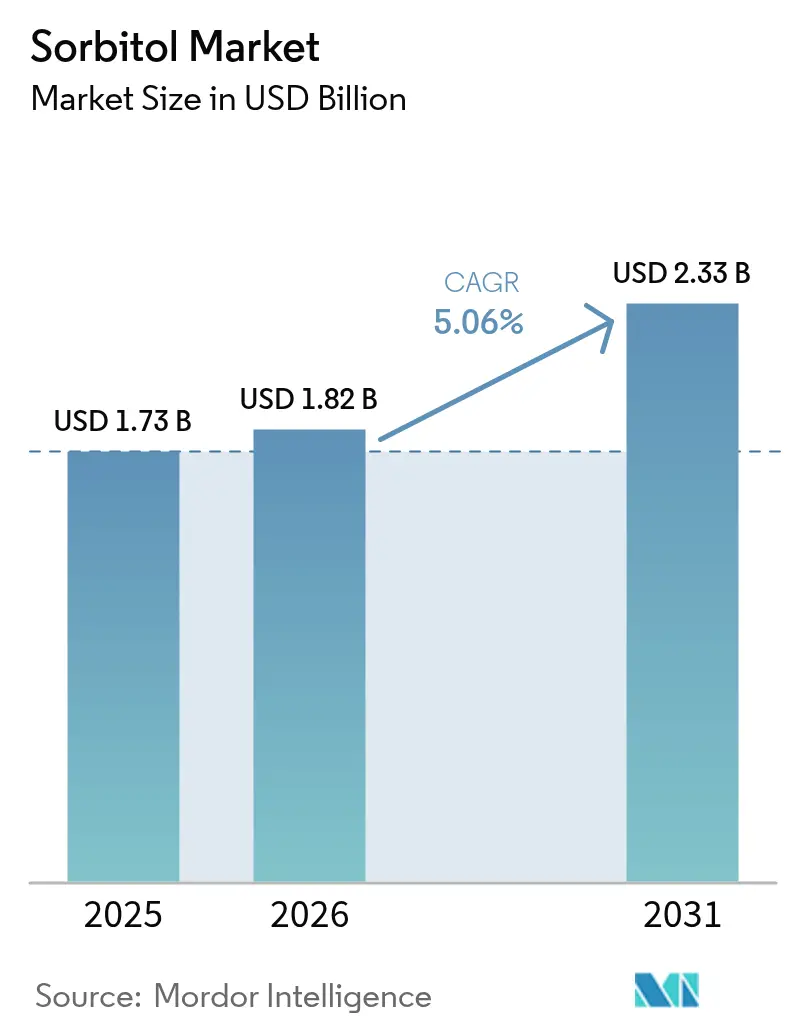
| Dimensione del mercato (2026) | 1.82 miliardo di dollari |
| Dimensione del mercato (2031) | 2.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.06% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia Pacifico |
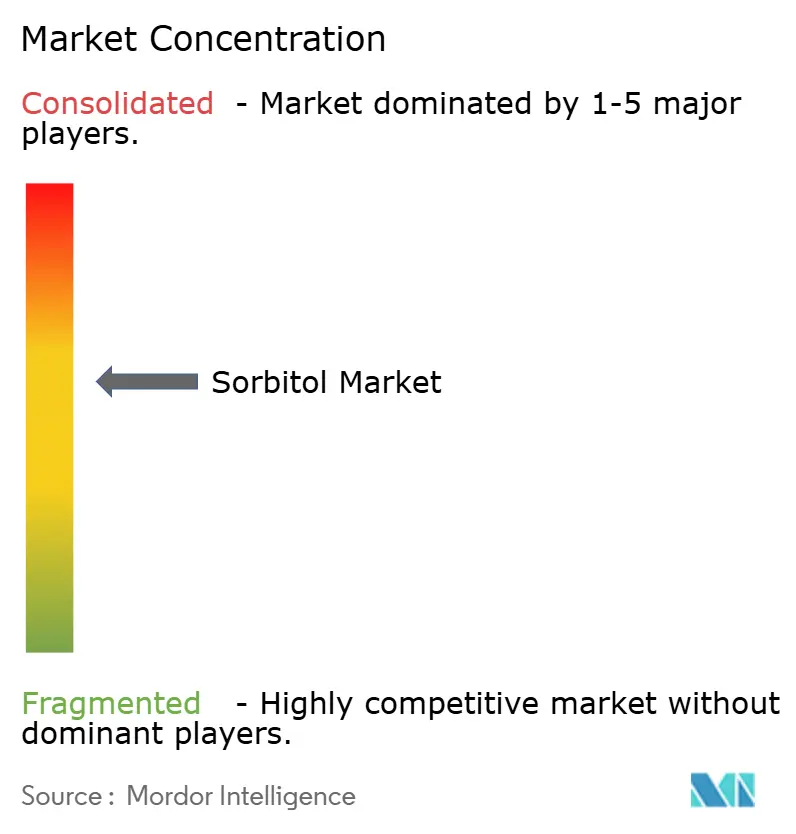
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del sorbitolo di Mordor Intelligence
Si stima che il mercato del sorbitolo nel 2026 raggiungerà 1.82 miliardi di dollari, in crescita rispetto al valore di 1.73 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.33 miliardi di dollari, con un CAGR del 5.06% nel periodo 2026-2031. La crescita si basa sul duplice ruolo del sorbitolo come dolcificante e umettante, che consente ai produttori di ridurre il contenuto di zucchero preservando al contempo l'umidità del prodotto, un equilibrio ora richiesto sia dalle autorità di regolamentazione che dai consumatori. Una forte domanda proviene anche dalla sintesi della vitamina C, dagli eccipienti per compresse e dagli alimenti e bevande "clean label". La produzione a basso costo nell'area Asia-Pacifico, i nuovi investimenti in bioraffinerie in Sud America e la crescente diffusione nei prodotti per la cura della persona di alta qualità hanno diversificato i flussi di entrate e attenuato le oscillazioni dei prezzi. Allo stesso tempo, le catene di approvvigionamento si stanno adattando alla volatilità dei prezzi del mais sperimentando materie prime come canna da zucchero e manioca, contribuendo a mantenere i margini mentre le politiche sui biocarburanti riducono la disponibilità di mais. Le opportunità di crescita a medio termine si concentrano ora nei prodotti farmaceutici a valore aggiunto, nei cosmetici che mantengono l'umidità e negli alimenti funzionali a lunga conservazione che possono viaggiare senza la logistica della catena del freddo.
Punti chiave del rapporto
- Per tipologia di prodotto, il sorbitolo liquido ha dominato il mercato con il 75.12% nel 2025, mentre le forme in polvere/cristalli sono sulla buona strada per un CAGR del 6.45% entro il 2031.
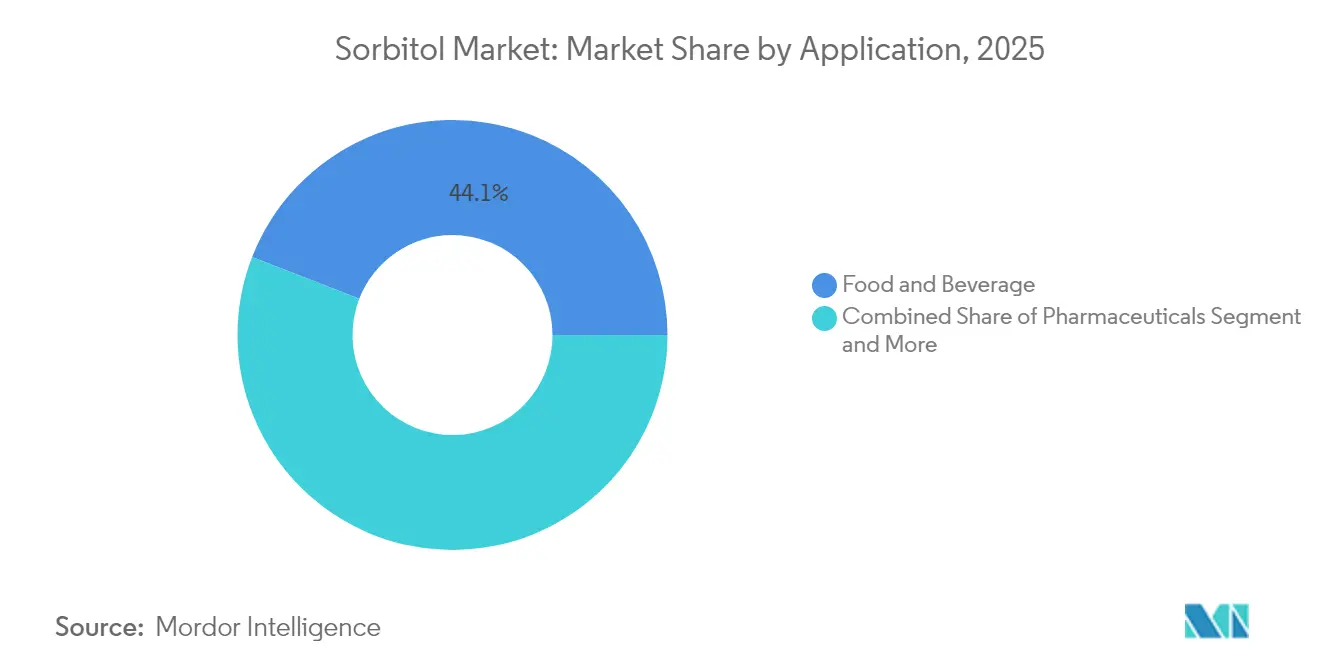
- Per applicazione, nel 44.10 il settore alimentare e delle bevande rappresentava il 2025% del mercato del sorbitolo; si prevede che gli integratori alimentari cresceranno a un CAGR del 6.74% entro il 2031.
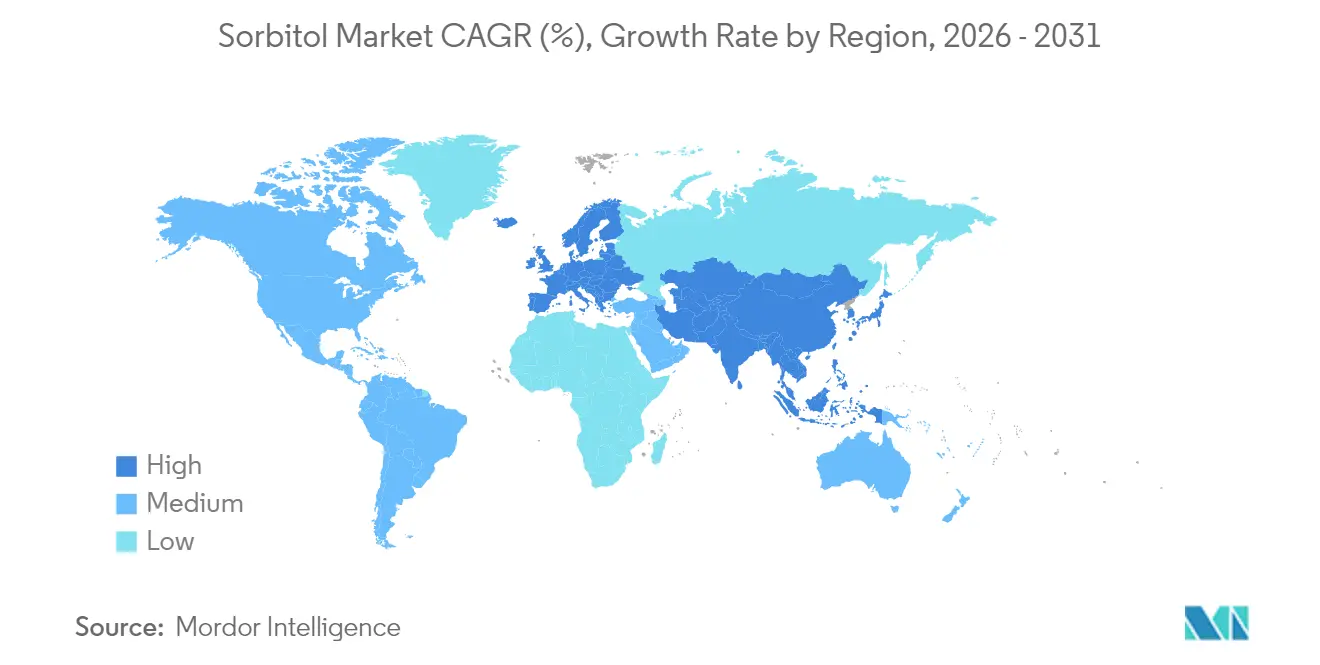
- Per regione, l'Asia-Pacifico ha dominato il 38.55% del mercato del sorbitolo nel 2025; il Sud America è la regione in più rapida crescita con un CAGR del 6.18%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del sorbitolo
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento dell'uso del sorbitolo liquido come umettante nei prodotti per la cura della persona | + 0.80% | Globale, con Nord America e UE leader nei segmenti premium | Medio termine (3-4 anni) |
| Crescente domanda di sorbitolo come dolcificante non cariogeno nei dolciumi senza zucchero | + 1.20% | Europa e Nord America centrali, in espansione verso l'APAC | A lungo termine (≥ 5 anni) |
| La crescente popolarità delle alternative allo zucchero naturale e a etichette pulite aumenta la domanda di sorbitolo | + 0.90% | Globale, con mercati premium che guidano l'adozione | Medio termine (3-4 anni) |
| Le proprietà non fermentabili del sorbitolo consentono la conservazione degli alimenti funzionali | + 0.60% | Nord America e UE, con ripercussioni sui mercati emergenti | A lungo termine (≥ 5 anni) |
| Adozione del sorbitolo nell'alimentazione animale come stabilizzante e fonte di energia | + 0.30% | Il nucleo dell'APAC si espande in America Latina | A breve termine (≤ 2 anni) |
| Versatilità del sorbitolo come agente di carica nell'industria farmaceutica | + 0.70% | Globale, con priorità ai mercati conformi alle normative | A lungo termine (≥ 5 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento dell'uso del sorbitolo liquido come umettante nei prodotti per la cura della persona
I produttori di prodotti per la cura della persona sfruttano sempre più le proprietà igroscopiche del sorbitolo liquido per migliorare la consistenza e la ritenzione idrica dei prodotti, in particolare nelle formulazioni premium per la cura della pelle rivolte a un target demografico più maturo. Il sorbitolo liquido, noto per le sue proprietà idratanti, è ampiamente utilizzato in prodotti come lozioni, creme e shampoo per migliorare l'idratazione e la consistenza. Secondo i dati della Food and Drug Administration (FDA) statunitense, il sorbitolo è riconosciuto come ingrediente sicuro per l'uso in cosmetici e formulazioni per la cura della persona. Inoltre, l'Agenzia europea per le sostanze chimiche (ECHA) ne sottolinea la natura non tossica e biodegradabile, favorendone ulteriormente l'adozione nel settore della cura della persona. Inoltre, la crescente consapevolezza della salute della pelle e la domanda di prodotti adatti alle pelli sensibili stanno spingendo i produttori a integrare il sorbitolo liquido nelle loro offerte. Si prevede che questa tendenza contribuirà in modo significativo alla crescita del mercato globale del sorbitolo durante il periodo di previsione.
Crescente domanda di sorbitolo come dolcificante non cariogeno nei dolciumi senza zucchero
La crescente domanda di sorbitolo come dolcificante non cancerogeno sta trainando la crescita del mercato. Il sorbitolo, un alcol di zucchero, è ampiamente utilizzato nei dolciumi senza zucchero grazie alla sua capacità di conferire dolcezza senza contribuire alla carie. Il sorbitolo è riconosciuto come sicuro per il consumo ed è comunemente utilizzato in gomme da masticare, caramelle e altri prodotti dolciari senza zucchero. Secondo la Food and Drug Administration (FDA) degli Stati Uniti, il sorbitolo è classificato come sostanza generalmente riconosciuta come sicura (GRAS), a ulteriore conferma del suo ampio utilizzo nei prodotti alimentari. Le esclusive proprietà di cristallizzazione del composto consentono ai produttori di ottenere consistenze di caramelle tradizionali impossibili da ottenere con dolcificanti ad alta intensità, in particolare nelle caramelle dure e nelle gomme da masticare, dove l'integrità strutturale determina l'accettazione da parte dei consumatori. Questo posizionamento diventa sempre più prezioso man mano che i governi implementano tasse sullo zucchero e le associazioni odontoiatriche raccomandano alternative a ridotto contenuto di zucchero. Ad esempio, i Centers for Disease Control and Prevention (CDC) riferiscono che quasi il 50% degli adulti negli Stati Uniti soffre di qualche forma di malattia parodontale, sottolineando la necessità di prodotti per la salute orale. [1]Centri per il controllo e la prevenzione delle malattie, "Informazioni sulla malattia parodontale (gengivale) - marzo 2024", www.cdc.govAnche la crescente consapevolezza della salute orale e la crescente prevalenza del diabete a livello globale contribuiscono a questa tendenza. Di conseguenza, i produttori stanno incorporando sempre più il sorbitolo nelle formulazioni dei loro prodotti per soddisfare i consumatori attenti alla salute, stimolando così la crescita del mercato nel periodo di previsione.
La crescente popolarità delle alternative allo zucchero naturale e alle etichette pulite aumenta la domanda di sorbitolo
I produttori alimentari adottano il sorbitolo come ingrediente ponte che soddisfa sia i requisiti di etichetta pulita sia le esigenze di prestazioni funzionali, in particolare nelle applicazioni in cui la riduzione dello zucchero non può compromettere la stabilità del prodotto. La derivazione del composto dal glucosio di mais rinnovabile attraverso processi di idrogenazione consolidati consente di dichiarare l'etichettatura come "naturale" nella maggior parte dei quadri normativi, contrastando favorevolmente con le alternative sintetiche. Le ricerche sui consumatori indicano che la familiarità del nome del sorbitolo riduce l'esitazione all'acquisto rispetto ad alternative dal suono chimico come l'acesulfame potassico o il sucralosio. Questa tendenza si intensifica con l'implementazione da parte dei rivenditori di obblighi di etichetta pulita per i prodotti a marchio del distributore, costringendo i fornitori a riformulare i prodotti utilizzando ingredienti riconoscibili. Le proprietà multifunzionali del sorbitolo come dolcificante, umettante e testurizzante consentono ai produttori di ridurre gli elenchi degli ingredienti mantenendo le prestazioni del prodotto, rispondendo alla duplice domanda dei consumatori di semplicità e funzionalità.
Le proprietà non fermentabili del sorbitolo consentono la conservazione degli alimenti funzionali
Le proprietà non fermentabili del sorbitolo svolgono un ruolo significativo nel prolungare la conservabilità degli alimenti funzionali, rendendolo un fattore chiave nel mercato globale del sorbitolo. Il sorbitolo, un alcol di zucchero, resiste alla fermentazione microbica, il che contribuisce a prevenirne il deterioramento e a prolungarne la fruibilità. Inoltre, la Food and Agriculture Organization sottolinea che la natura igroscopica del sorbitolo contribuisce a mantenere i livelli di umidità nei prodotti alimentari, migliorandone ulteriormente la consistenza e la conservabilità. Anche la Food and Drug Administration statunitense ha riconosciuto il sorbitolo come additivo alimentare sicuro, il che ne ha incoraggiato l'uso diffuso nell'industria alimentare e delle bevande. Si prevede che la crescente adozione di alimenti funzionali, in particolare in regioni come il Nord America, l'Europa e alcune aree dell'Asia-Pacifico, stimolerà la domanda di sorbitolo durante il periodo di previsione. Inoltre, la crescente prevalenza di malattie legate allo stile di vita, come il diabete e l'obesità, ha portato a un'impennata della domanda di prodotti ipocalorici e senza zucchero, dove il sorbitolo rappresenta un sostituto ideale dello zucchero. Ad esempio, secondo l’Office of Disease Prevention and Health Promotion, circa 30 milioni di persone negli Stati Uniti soffrivano di diabete nel 2024, il che rappresenta circa il 10% della popolazione. [2]Dipartimento della Salute e dei Servizi Umani degli Stati Uniti, "Ufficio per la prevenzione delle malattie e la promozione della salute - Diabete", www.odphp.health.govMentre i produttori continuano a innovare nel segmento degli alimenti funzionali, le caratteristiche non fermentabili del sorbitolo continueranno a essere un fattore critico per la crescita del suo mercato.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le fluttuazioni delle materie prime incidono sul costo di produzione del sorbitolo | -0.60% | A livello globale, con le regioni dipendenti dal mais più colpite | A breve termine (≤ 2 anni) |
| Le restrizioni normative sui sostituti dello zucchero influenzano la crescita del mercato | -0.40% | Europa e Nord America, in espansione a livello globale | Medio termine (3-4 anni) |
| Gli elevati costi di produzione incidono sulla competitività del mercato del sorbitolo cristallino | -0.30% | Nord America e UE, regioni di produzione ad alto costo | Medio termine (3-4 anni) |
| Preoccupazione per le materie prime derivate da OGM che influenzano la domanda di prodotti naturali | -0.20% | Europa centrale, con ricadute sui mercati premium a livello globale | A lungo termine (≥ 5 anni) |
| Fonte: Intelligenza di Mordor | |||
Materie prime fluttuanti che incidono sul costo di produzione sorbente
Le fluttuazioni dei prezzi delle materie prime, come mais e amido, incidono significativamente sui costi di produzione del sorbitolo. Queste materie prime sono input essenziali per la produzione del sorbitolo e la loro volatilità dei prezzi crea incertezza per i produttori. Questa imprevedibilità dei costi può portare a una riduzione dei margini di profitto e ostacolare la competitività dei produttori sul mercato globale. Inoltre, la dipendenza dalle materie prime agricole, soggette a variazioni stagionali, tensioni geopolitiche e interruzioni della catena di approvvigionamento, aggrava ulteriormente il problema. Ad esempio, condizioni meteorologiche avverse o restrizioni commerciali possono portare a carenze di approvvigionamento, facendo aumentare i costi delle materie prime. Inoltre, la crescente domanda di queste materie prime in altri settori, come i biocarburanti e la produzione alimentare, aumenta la competizione per le risorse, gonfiando ulteriormente i prezzi. Di conseguenza, l'instabilità dei prezzi delle materie prime agisce da forte freno alla crescita del mercato globale del sorbitolo, limitandone il potenziale durante il periodo di previsione.
Le restrizioni normative sui sostituti dello zucchero influenzano la crescita del mercato
L'evoluzione dei quadri normativi crea complessità di conformità che limitano l'espansione del mercato, in particolare poiché le autorità sanitarie stanno rivalutando i profili di sicurezza di tutti i sostituti dello zucchero, comprese le alternative naturali come il sorbitolo. Gli enti regolatori, come la Food and Drug Administration (FDA) statunitense e l'Autorità europea per la sicurezza alimentare (EFSA), hanno implementato linee guida rigorose in merito all'uso e all'etichettatura dei sostituti dello zucchero, incluso il sorbitolo. Ad esempio, la FDA impone che i prodotti contenenti sorbitolo debbano includere un'etichetta di avvertenza se il consumo supera i 50 grammi al giorno, poiché potrebbe avere un effetto lassativo. [3]Centro per la scienza nell'interesse pubblico, "Un gruppo di consumatori presenta una petizione alla FDA per richiedere un avviso sulla "diarrea" negli alimenti contenenti sorbitolo", www.cspinet.orgAnalogamente, l'EFSA ha stabilito livelli specifici di dose giornaliera accettabile (DGA) per il sorbitolo al fine di garantire la sicurezza dei consumatori. Inoltre, la Commissione del Codex Alimentarius, un'organizzazione internazionale per gli standard alimentari, ha stabilito standard globali per gli alcoli di zucchero, incluso il sorbitolo, per regolamentarne l'uso nei prodotti alimentari. Queste normative creano sfide per i produttori, limitando l'adozione diffusa del sorbitolo in diverse applicazioni, come alimenti e bevande, prodotti farmaceutici e prodotti per la cura della persona. Inoltre, le differenze regionali nei quadri normativi, come i requisiti di etichettatura più severi nell'Unione Europea rispetto agli Stati Uniti, aggiungono complessità per i produttori globali.
Analisi del segmento
Per tipo di prodotto: il dominio dei liquidi si scontra con lo slancio dei cristalli
Nel 2025, il sorbitolo liquido deteneva una quota dominante del 75.12% del mercato del sorbitolo, grazie alla sua logistica a pompa e alla dissoluzione immediata in applicazioni alimentari, farmaceutiche e per l'igiene orale. La sua facilità di gestione e la compatibilità con i sistemi automatizzati lo rendono la scelta preferita per i processi di produzione su larga scala. Nel frattempo, il sorbitolo cristallino sta registrando un robusto tasso di crescita annuo del 6.45%, trainato dalla sua domanda negli eccipienti per compresse che richiedono una granulometria precisa e nelle polveri cosmetiche che richiedono resistenza all'umidità. I ricercatori dell'Università del Wisconsin-Madison hanno perfezionato processi di cristallizzazione avanzati, ottenendo distribuzioni dimensionali più strette che migliorano la resa di compressione delle compresse, migliorando così l'efficienza produttiva.
Inoltre, il fiorente settore della stampa 3D alimentare si sta orientando verso la forma in polvere di sorbitolo, apprezzandone la stabilità strutturale durante la deposizione degli strati, fondamentale per mantenere l'integrità di design complessi. Con l'aumento della produzione farmaceutica in India e Giappone, si sta diffondendo una netta preferenza per il sorbitolo cristallino. Il suo flusso costante attraverso le presse ad alta velocità riduce al minimo i tempi di fermo, garantendo operazioni più fluide e una maggiore produttività. Nel settore della cura della persona, alcuni marchi stanno lanciando innovativi prodotti in polvere-crema. Questi attivano l'idratazione cutanea attraverso l'umidità, una caratteristica resa possibile dall'utilizzo di cristalli fini di sorbitolo, che migliorano l'esperienza sensoriale e le prestazioni del prodotto.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la leadership alimentare sfidata dall'aumento degli integratori
Nel 2025, il settore alimentare e delle bevande ha detenuto una quota sostanziale del fatturato di mercato, pari al 44.10%. In testa alla classifica, i dolciumi senza zucchero hanno conquistato la scena, seguiti a ruota dai prodotti da forno che richiedono la ritenzione di umidità durante i cicli di congelamento-scongelamento per mantenere la loro consistenza e qualità. Nel frattempo, gli integratori alimentari sono in crescita, con un CAGR del 6.74%. Questa crescita è in gran parte trainata dalla crescente domanda di vitamine masticabili e proteine in polvere, entrambe caratterizzate dalla mascheratura del gusto per aumentarne l'attrattiva per i consumatori. Un ingrediente comune in questi prodotti è il sorbitolo, utilizzato non solo come dolcificante, ma anche come agente di carica. Questa duplice funzione del sorbitolo riduce significativamente il costo unitario di formulazione, soprattutto se confrontato con l'utilizzo di ingredienti separati, rendendolo una soluzione conveniente per i produttori.
Nel settore farmaceutico, le proprietà uniche del sorbitolo svolgono un ruolo fondamentale. La sua comprimibilità viene sfruttata nella produzione di compresse a rilascio prolungato, in particolare quelle destinate alla fascia geriatrica, poiché queste compresse garantiscono un rilascio controllato del farmaco nel tempo. Inoltre, il suo effetto lassativo osmotico trova applicazione in diverse soluzioni orali, offrendo un efficace sollievo dalla stitichezza. Anche l'industria cosmetica ha trovato valore nel sorbitolo. Le sue proprietà umettanti sono ampiamente utilizzate nei sieri anti-età, che vantano il beneficio di un'idratazione 24 ore su XNUMX, contribuendo a migliorare i livelli di idratazione della pelle e a ridurre la comparsa di rughe sottili. Sebbene le applicazioni industriali del sorbitolo rimangano limitate, sono degne di nota. Uno di questi utilizzi è la sua conversione in isosorbide, un monomero di origine biologica. Questa conversione si presenta promettente come potenziale alternativa al PET, con l'ulteriore vantaggio di migliorare potenzialmente i profili dei gas serra nelle soluzioni di imballaggio, contribuendo così a pratiche di imballaggio più sostenibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del sorbitolo nella regione Asia-Pacifico
Nel 2025, l'area Asia-Pacifico detiene una quota di mercato dominante del 38.55%, in gran parte grazie al ruolo della Cina come principale produttore mondiale di sorbitolo. La Cina si occupa principalmente della produzione di vitamina C, dove il sorbitolo svolge un ruolo fondamentale come intermedio nel processo di sintesi di Reichstein. La concentrazione di centri produttivi nella regione favorisce l'efficienza della catena di approvvigionamento, consentendo prezzi competitivi nelle esportazioni globali. Allo stesso tempo, una crescente domanda interna, alimentata dall'espansione dei settori farmaceutico e della trasformazione alimentare, rafforza la stabilità del mercato. L'industria farmaceutica giapponese all'avanguardia alimenta una maggiore domanda di sorbitolo di qualità premium, soprattutto per applicazioni come eccipienti. Qui, i rigorosi standard di qualità consentono margini di profitto che superano quelli dei prodotti alimentari standard.
Mercato del sorbitolo in Sud America
Il Sud America, con un robusto CAGR del 6.18% previsto fino al 2031, emerge come il mercato regionale in più rapida crescita. Questa impennata è alimentata dalle fiorenti bioraffinerie brasiliane basate sulla canna da zucchero e dai crescenti investimenti dell'Argentina nella produzione farmaceutica. Il vantaggio della regione risiede nell'abbondanza di materie prime rinnovabili e nei costi di produzione che indeboliscono le alternative a base di mais del Nord America e dell'Europa. I complessi integrati brasiliani, che spaziano tra zucchero, etanolo e prodotti chimici, sfruttano la produzione di sorbitolo come sottoprodotto a valore aggiunto. Ciò non solo rafforza l'economicità degli impianti, ma riduce anche l'impatto ambientale ottimizzando i flussi di rifiuti.
Mercato del sorbitolo in Nord America ed Europa
Il Nord America e l'Europa, con i loro mercati maturi, vantano scenari normativi consolidati e applicazioni sofisticate, soprattutto nei settori farmaceutico e della cura della persona. Qui, i premi di qualità spesso controbilanciano gli elevati costi di produzione. Le regioni godono della vicinanza ai principali attori del settore farmaceutico e cosmetico, che privilegiano l'affidabilità della catena di approvvigionamento rispetto al mero risparmio sui costi. Tra le recenti espansioni degne di nota figura il nuovo impianto di produzione di polioli di Roquette a Keokuk, Iowa, che mira a soddisfare la crescente domanda di ingredienti alimentari funzionali e salutari in Nord America. In Europa, si registra un netto aumento della domanda di sorbitolo proveniente da fonti sostenibili. In risposta a ciò, i produttori stanno indirizzando gli investimenti verso le energie rinnovabili e adottando i principi dell'economia circolare, in linea sia con gli obiettivi di sostenibilità aziendale sia con gli obblighi normativi volti a ridurre l'impronta di carbonio.
Panorama normativo
Il sorbitolo è ampiamente consentito come additivo alimentare e dolcificante, ma la conformità dipende dalle specifiche dell'additivo e dalle norme di etichettatura che variano a seconda della regione. Negli Stati Uniti, il D-sorbitolo (CAS 50-70-4) è riconosciuto come GRAS (Generally Recognized As Safe, generalmente sicuro) ai sensi del 21 CFR 184.1835 per l'uso negli alimenti secondo le attuali buone pratiche di fabbricazione, con livelli massimi di utilizzo specifici per categoria (ad esempio, fino al 99% nelle caramelle dure/pastiglie per la tosse e al 75% nelle gomme da masticare). La stessa normativa collega anche l'etichettatura all'esposizione del consumatore, richiedendo un'avvertenza quando l'assunzione ragionevolmente prevedibile raggiunge i 50 g/giorno ("Un consumo eccessivo può avere un effetto lassativo"), il che influenza la definizione delle porzioni e le dichiarazioni sul prodotto nei dolciumi senza zucchero e formati correlati.
In Europa, il sorbitolo è regolamentato dal sistema di numerazione E come E 420(i) (sorbitolo) e E 420(ii) (sciroppo di sorbitolo), con specifiche definite nel Regolamento (UE) n. 231/2012 della Commissione (comprese le soglie minime di purezza per i glicitoni totali e il D-sorbitolo su base di peso secco). A livello internazionale, il JECFA (FAO/OMS) assegna al sorbitolo una DGA (dose giornaliera accettabile) "non specificata", supportandone il continuo utilizzo nei mercati allineati al Codex, pur mantenendo l'attenzione sulla conformità qualitativa e sull'armonizzazione della documentazione per le catene di approvvigionamento globali.
Analisi della catena del valore
La catena del valore del sorbitolo inizia con materie prime agricole (più comunemente mais, ma anche grano, manioca e patate) che vengono macinate e idrolizzate per produrre glucosio, seguito da idrogenazione catalitica per convertire il glucosio in sorbitolo e successiva raffinazione per ottenere prodotti liquidi o ulteriore cristallizzazione per ottenere prodotti in polvere/cristalli. I grandi produttori integrati di amido e dolcificanti come Archer Daniels Midland, Cargill, Ingredion, Roquette e Tereos partecipano in genere a più fasi, sfruttando le economie di scala nella macinazione a umido, nella produzione di glucosio e nell'idrogenazione per migliorare l'utilizzo e il controllo dei costi. Anche i produttori specializzati operano in hub regionali, comprese iniziative di produzione legate alla manioca in Africa, a testimonianza degli sforzi per diversificare l'esposizione alle materie prime.
I principali vincoli e fattori che incidono sui costi sono legati alla volatilità dei prezzi delle materie prime (mais e, in alcune regioni, manioca), all'intensità energetica del processo di idrogenazione e ai tempi di consegna nella logistica di massa, che possono estendersi a cicli di pianificazione di diverse settimane per gli utenti industriali. La gestione della qualità e la tracciabilità aggiungono ulteriori passaggi per il sorbitolo di grado farmaceutico e per la cura della persona, dove specifiche più rigorose e sistemi validati innalzano le barriere all'ingresso e incoraggiano l'integrazione verticale o accordi di fornitura a lungo termine, soprattutto per i gradi cristallini utilizzati come eccipienti nelle compresse.
Panorama competitivo
Il mercato del sorbitolo è moderatamente concentrato, con operatori consolidati che sfruttano l'integrazione verticale e i vantaggi della produzione regionale per mantenere il proprio posizionamento competitivo. Leader di mercato chiave come Roquette, Cargill e ADM beneficiano di portafogli di prodotti diversificati, che consentono loro di sfruttare le opportunità di cross-selling e ridurre la dipendenza dalle fluttuazioni del prezzo del sorbitolo. Queste aziende si concentrano inoltre sull'innovazione e sulle partnership strategiche per rafforzare la propria presenza sul mercato, garantendo una crescita sostenibile e una resilienza alla volatilità del mercato.
Produttori specializzati, come Gulshan Polyols, si concentrano sul sorbitolo di grado farmaceutico ad alta purezza, che si distingue per i suoi rigorosi standard qualitativi e per le applicazioni critiche in settori come quello farmaceutico e della cura della persona. Concentrandosi su segmenti di nicchia, questi operatori si differenziano dai concorrenti più grandi e soddisfano le esigenze specifiche dei clienti, conquistando così una posizione unica sul mercato. Questa attenzione ai prodotti ad alto valore aggiunto consente loro di ottenere margini di profitto più elevati pur operando su scala ridotta.
L'intensità competitiva nel mercato globale del sorbitolo è determinata da significative barriere all'ingresso. Tra queste, i sostanziali investimenti di capitale necessari per la realizzazione di impianti di idrogenazione del glucosio e gli elevati costi associati al rispetto della normativa per le applicazioni alimentari e farmaceutiche. Inoltre, gli operatori consolidati beneficiano di economie di scala, solide catene di fornitura e relazioni di lunga data con i clienti, che consolidano ulteriormente la loro posizione dominante sul mercato. Questi fattori rendono difficile per i nuovi entranti competere efficacemente, determinando un panorama di mercato favorevole agli operatori consolidati.
Leader del settore del sorbitolo
-
Gruppo Teros
-
Roquette Frères
-
Cargill, incorporata
-
Archer Daniels Midland Company
-
Ingredion incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Riddhi Siddhi Gluco Biols Ltd. ha completato l'acquisizione dell'impianto di macinazione a umido del mais di Cargill India Pvt. Ltd. e delle relative attività di produzione di amido e dolcificanti a Davangere, nel Karnataka. Il trasferimento comprende impianti di produzione e silos per il mais, rafforzando l'integrazione regionale nei prodotti derivati dal glucosio che alimentano la produzione di polioli. Questa operazione ridefinisce il posizionamento competitivo in India, trasferendo un'importante infrastruttura di macinazione a umido a un operatore nazionale, con la possibilità di allineare la produzione alla domanda di dolcificanti e polioli a valle.
- Maggio 2025: Roquette ha completato l'acquisizione di IFF Pharma Solutions, ampliando la propria presenza nel settore degli eccipienti farmaceutici e delle soluzioni per la produzione di farmaci orali. L'integrazione favorisce una maggiore partecipazione in applicazioni ad alta purezza in cui il sorbitolo e i polioli correlati vengono utilizzati come eccipienti e ingredienti funzionali. Segnala inoltre un'attenzione particolare al portafoglio di prodotti a valore aggiunto nei segmenti sanitario e nutrizionale, oltre agli ingredienti alimentari di base.
- Ottobre 2024: Sanstar Limited ha annunciato un ampliamento della capacità produttiva del suo stabilimento di Dhule, con un aumento di 1,000 tonnellate al giorno di prodotti speciali a base di mais, tra cui il sorbitolo. L'investimento incrementa la disponibilità di amido a monte per la produzione di sorbitolo e migliora la capacità di risposta per i clienti che cercano ingredienti di origine vegetale. L'ampliamento della capacità produttiva nazionale offre inoltre agli acquirenti una protezione contro la volatilità delle materie prime e della logistica nell'approvvigionamento transfrontaliero.
Ambito del rapporto sul mercato globale del sorbitolo
Il sorbitolo, un composto cristallino dal sapore dolce presente in alcuni frutti, è un alcol zuccherino che il corpo umano metabolizza lentamente. Il sorbitolo è usato per conferire gusto e dolcezza. Il mercato globale del sorbitolo è segmentato per tipologia in sorbitolo liquido e sorbitolo in polvere/cristalli. In base alle applicazioni, è segmentato in dolciumi, prodotti da forno, alimenti surgelati, integratori alimentari, bevande, prodotti farmaceutici, cosmetici e cura personale. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in milioni di dollari).
| Sorbitolo liquido |
| Sorbitolo in polvere/cristallo |
| Cibo e Bevande | Panetteria e Confetteria |
| Cibo surgelato | |
| Bevande | |
| Altro | |
| Cosmetici e cura della persona | Oral Care |
| Cura della pelle | |
| Cura dei capelli | |
| Altro | |
| Integratori alimentari | |
| Eccipienti farmaceutici | |
| Altro |
| Stati Uniti | Canada |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Sorbitolo liquido | |
| Sorbitolo in polvere/cristallo | ||
| Per Applicazione | Cibo e Bevande | Panetteria e Confetteria |
| Cibo surgelato | ||
| Bevande | ||
| Altro | ||
| Cosmetici e cura della persona | Oral Care | |
| Cura della pelle | ||
| Cura dei capelli | ||
| Altro | ||
| Integratori alimentari | ||
| Eccipienti farmaceutici | ||
| Altro | ||
| Per geografia | Stati Uniti | Canada |
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato del sorbitolo?
Nel 1.82 il mercato del sorbitolo valeva 2026 miliardi di dollari e si prevede che raggiungerà i 2.33 miliardi di dollari entro il 2031.
Quale regione detiene la quota di mercato più grande del sorbitolo?
L'area Asia-Pacifico è in testa con il 38.55% del volume globale, soprattutto grazie ai complessi di produzione di vitamina C della Cina.
Quale segmento applicativo sta crescendo più rapidamente?
Gli integratori alimentari stanno registrando un'espansione a un CAGR del 6.74%, trainati dalle vitamine masticabili e dalle proteine in polvere.
Perché il sorbitolo liquido è dominante?
Il 75.12% delle vendite avviene in forma liquida, perché è facile da pompare, non richiede tempi di dissoluzione elevati e non presenta rischi di cristallizzazione durante lo stoccaggio.
In che modo le oscillazioni dei prezzi delle materie prime influiscono sui produttori?
La volatilità del prezzo del mais erode i margini, spingendo i produttori a sperimentare materie prime come canna da zucchero e manioca e ad adottare contratti flessibili.


