

Dimensioni e quota di mercato dei fertilizzanti SOP
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.27 miliardo di dollari |
| Dimensione del mercato (2031) | 6.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.16% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei fertilizzanti SOP a cura di Mordor Intelligence
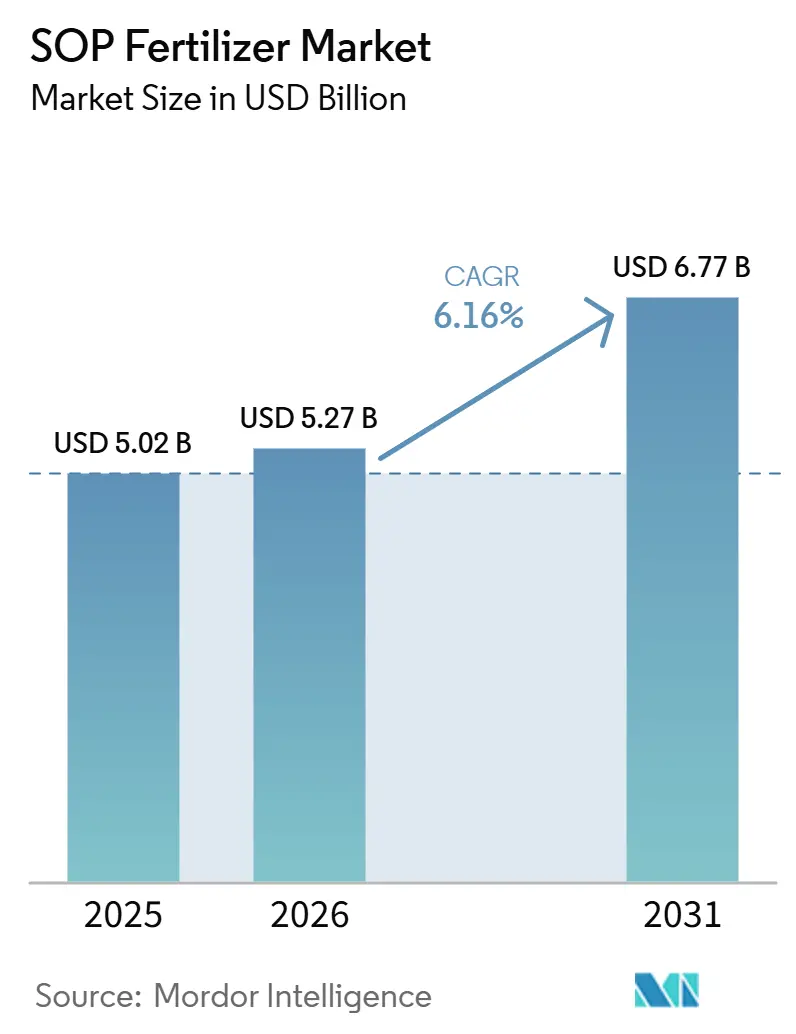
Il mercato del potassio solubile (SOP) aveva un valore di 5.02 miliardi di dollari nel 2025 e si prevede che crescerà da 5.27 miliardi di dollari nel 2026 a 6.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.16% nel periodo di previsione 2026-2031. Il mercato è sostenuto da un costante spostamento della domanda di fertilizzanti dalle fonti di potassio contenenti cloruro nelle colture in cui qualità, durata di conservazione e accettazione per l'esportazione influenzano direttamente i profitti degli agricoltori. Il mercato beneficia anche di un maggiore utilizzo della fertirrigazione nelle coltivazioni protette, poiché questi sistemi richiedono input di nutrienti privi di cloruro e completamente solubili in acqua. La disciplina dei prezzi rimane rilevante, ma il sovrapprezzo rispetto alle fonti alternative di potassio rimane giustificabile nei programmi orticoli che riforniscono i canali nazionali ed esteri focalizzati sulla qualità. L'offerta rimane moderatamente concentrata, con i produttori integrati che detengono posizioni forti nei gradi premium, mentre i produttori secondari competono nei prodotti standard. Queste dinamiche mantengono il mercato concentrato sulla sicurezza delle materie prime, sull'espansione dei gradi solubili e sull'aggiunta selettiva di capacità nelle regioni ad alta intensità orticola.
Punti chiave del rapporto
- Per tipologia, il SOP granulare rappresentava il segmento più ampio, detenendo il 48.5% della quota di mercato dei fertilizzanti SOP nel 2025, mentre il SOP idrosolubile è il segmento in più rapida crescita e si prevede che si espanderà a un CAGR del 7.8% tra il 2026 e il 2031.
- Per modalità di applicazione, l'applicazione al suolo rappresentava il segmento più ampio, con una quota di mercato del 39.0% nel 2025, mentre la fertirrigazione è il segmento in più rapida crescita e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) del 7.2% tra il 2026 e il 2031.
- Per tipologia di coltura, le colture orticole rappresentavano il segmento più ampio, detenendo il 52.0% del mercato dei fertilizzanti SOP nel 2025, e sono anche il segmento in più rapida crescita, con una previsione di espansione a un CAGR del 7.1% tra il 2026 e il 2031.
- Dal punto di vista geografico, l'Asia-Pacifico rappresentava il segmento più ampio, detenendo il 38.5% della quota di mercato nel 2025, mentre il Sud America è il segmento in più rapida crescita e si prevede che si espanderà a un tasso annuo composto del 6.4% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti SOP
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di nutrienti a base di potassio privi di cloruro nelle colture di alto valore | + 1.4% | Presente a livello globale, con una presenza significativa nelle regioni Asia-Pacifico, Europa e Sud America. | A lungo termine (≥ 4 anni) |
| Espansione della coltivazione protetta e della fertirrigazione a scopo orticolo. | + 1.2% | Nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Europa. | Medio termine (2-4 anni) |
| Le preoccupazioni relative alla salinità del suolo stanno accelerando l'adozione di fertilizzanti a basso contenuto di cloruro. | + 0.9% | Medio Oriente, Asia meridionale e zone costiere del Sud-est asiatico | Medio termine (2-4 anni) |
| Gestione di precisione dei nutrienti per migliorare l'efficienza di assorbimento nelle colture specializzate. | + 0.8% | Nord America, Europa e coltivatori all'avanguardia nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Sostegno governativo alla produzione di frutta e verdura destinata all'esportazione. | + 0.7% | Sud America, Medio Oriente e Africa con esposizione all'esportazione | Medio termine (2-4 anni) |
| Aumento dell'adozione di fertilizzanti idrosolubili nelle aziende agricole con microirrigazione | + 1.0% | Asia-Pacifico, Medio Oriente e Sud America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di apporto di potassio senza cloruro nelle colture di alto valore
La sensibilità al cloruro in frutta, verdura, frutta a guscio e tabacco fornisce una solida base agronomica per il mercato del solfato di potassio (SOP). In questi sistemi colturali, gli apporti di potassio contenenti cloruro possono ridurre la formazione di zuccheri, la consistenza dei frutti, lo sviluppo del colore e la qualità post-raccolta, rendendo la scelta della nutrizione delle colture una decisione commerciale diretta. Uno studio del 2025 pubblicato su Agronomy dalla Oregon State University ha rilevato che il solfato di potassio (K₂SO₄) ha fornito rese totali di patate paragonabili al cloruro di potassio (KCl) nel bacino del Columbia in Oregon, evitando al contempo il calo della densità specifica dei tuberi legato all'accumulo di cloruro.[1]Fonte: Articolo di ricerca, "Risposta della produttività delle patate alla fonte e al dosaggio del fertilizzante potassico nel bacino del Columbia in Oregon", mdpi.comQuesto risultato è rilevante perché gli acquirenti nelle filiere alimentari di alta gamma in genere pagano per la qualità del confezionamento piuttosto che per la sola resa grezza. Di conseguenza, il mercato SOP rimane strettamente legato ai sistemi di coltivazione in cui il valore di vendita dipende dal mantenimento della qualità visiva e di conservazione.
Espansione della coltivazione protetta e della fertirrigazione a scopo orticolo.
La coltivazione protetta sta rafforzando la domanda tecnica per il mercato dei sistemi in serra, in serre ombreggiate e in polistirolo. Questi sistemi richiedono un controllo preciso dei nutrienti e una dissoluzione pulita, il che aumenta il valore dei prodotti per la nutrizione delle colture privi di cloruri e altamente solubili. I sistemi di fertirrigazione a ricircolo sono particolarmente sensibili all'accumulo di cloruri, poiché un eccesso di cloruri può alterare l'equilibrio dei nutrienti durante i cicli di irrigazione ripetuti. Di conseguenza, il solfato di potassio (SOP) spesso funge da requisito tecnico piuttosto che da opzione premium nell'agricoltura idroponica e basata su substrati. Questa tendenza è evidente anche nei programmi di coltivazione di frutti di bosco, pomodori, peperoni e fiori orientati all'esportazione, dove la costanza degli input supporta la qualità del raccolto e l'accettazione da parte del mercato. Con l'espansione della coltivazione protetta, la domanda nel mercato del solfato di potassio si sta spostando verso prodotti a purezza più elevata, compatibili con le apparecchiature di irrigazione e i sistemi di nutrizione a circuito chiuso.
Le preoccupazioni relative alla salinità del suolo stanno accelerando l'adozione di fertilizzanti a basso contenuto di cloruro.
La salinità del suolo è un altro fattore a lungo termine che sostiene il mercato dell'agricoltura irrigua. La pressione della salinità aumenta quando i campi presentano un drenaggio insufficiente, acqua di irrigazione salina e uso ripetuto di fertilizzanti contenenti cloruro per più cicli colturali. Uno studio del 2025 pubblicato sul Journal of Environmental Engineering ha riportato che l'applicazione di K₂SO₄ (solfato di potassio) a 90 kg per ettaro in Ultisol tropicali umidi degradati nel Sud di Sumatra ha migliorato le prestazioni delle piante rispetto ai controlli trattati con KCl (cloruro di potassio) e ha ridotto il carico di cloruro nel sistema di produzione.[2]Fonte: Articolo di ricerca, "Engineering sulfate potassium nutrient pathways as a nature-based solution for productivity recovery and externality mitigation in degraded humid-tropical Ultisol agroecosystems", jeeng.netCiò è rilevante nelle aree di produzione aride e costiere, dove lo stress salino riduce già la risposta delle colture e diminuisce l'efficienza degli input. In questi contesti, gli agricoltori non solo devono scegliere tra due fonti di potassio, ma cercano anche di evitare di aggravare ulteriormente lo stress idrico e del suolo. Questo rende il SOP (State of Procurement) ancora più importante nei distretti agricoli di pregio che già operano in condizioni di salinità difficili.
Aumento dell'adozione di fertilizzanti idrosolubili nelle aziende agricole a microirrigazione
L'adozione della microirrigazione sta supportando direttamente il mercato dei fertilizzanti speciali solubili (SOP), aumentando la domanda di fertilizzanti idrosolubili. I sistemi di irrigazione a goccia e a micro-spruzzo richiedono fertilizzanti che si dissolvano completamente e si distribuiscano uniformemente attraverso tubi ed erogatori senza lasciare residui. Secondo il Press Information Bureau (PIB) e il Ministero dell'Agricoltura e del Benessere degli Agricoltori, il programma "Per Drop More Crop" (PDMC), il principale programma centrale per la microirrigazione, ha aggiunto 4.64 milioni di ettari di superficie irrigata a goccia entro il 2025, ampliando la base installata di fertilizzanti speciali solubili nei sistemi agricoli focalizzati sull'orticoltura.[3]Fonte: Ministero dell'Agricoltura e del Benessere degli Agricoltori, "IRRIGAZIONE A GOCCIA E A SPRUZZO ATTRAVERSO PMKSY", pib.gov.inSQM SA ha riportato nei suoi risultati annuali del 2025 che una solida domanda di fertilizzanti speciali ha sostenuto la crescita dei ricavi del segmento Specialty Plant Nutrition, e l'azienda ha previsto una crescita dei volumi del 2-4% per il 2026 per questo segmento. La minore disponibilità di fertilizzanti speciali in alcune zone dell'Asia sta aprendo la strada a fornitori alternativi di fertilizzanti senza cloruro per la nutrizione solubile delle colture. Con il miglioramento della precisione dei sistemi di irrigazione, il mercato dei fertilizzanti solubili sta beneficiando sia dell'adeguatezza agronomica sia di una maggiore domanda di formulazioni compatibili con i sistemi di irrigazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I costi di produzione più elevati rispetto al cloruro di potassio limitano l'adozione su larga scala. | -1.3% | Presente a livello globale, con una presenza più forte nelle principali aree di produzione di materie prime in Nord e Sud America. | A lungo termine (≥ 4 anni) |
| La disponibilità limitata di materie prime solfato di alta qualità limita l'offerta. | -0.8% | A livello globale, con particolare impatto sui produttori di Mannheim europei e nordamericani. | Medio termine (2-4 anni) |
| Sensibilità al prezzo tra i piccoli agricoltori nei mercati emergenti | -0.9% | Asia-Pacifico, inclusi India e Sud-est asiatico, e Africa | Medio termine (2-4 anni) |
| Sostituzione mediante fertilizzanti composti e fonti alternative di potassio | -0.7% | Nord America, Europa e mercati globali delle colture di base. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I costi di produzione più elevati rispetto al cloruro di potassio limitano l'adozione su larga scala.
Il principale ostacolo commerciale per il mercato del solfato di potassio (SOP) è il suo costo più elevato rispetto al cloruro di potassio (MOP). Questa differenza di prezzo è gestibile per frutta, verdura e altre colture sensibili alla qualità, ma è più difficile da assorbire per cereali, semi oleosi e altri sistemi di coltivazione su larga scala. Molti agricoltori in questi settori acquistano fertilizzanti in base al costo per unità di nutriente, poiché la redditività delle loro colture non premia l'esclusione del cloruro nello stesso modo diretto. Anche laddove il SOP offra vantaggi agronomici, il sovrapprezzo può ritardarne l'adozione se la coltura non spunta un valore di vendita più elevato. Ciò crea un limite strutturale alla penetrazione del mercato del SOP nelle grandi aziende agricole, con la domanda che rimane concentrata nei sistemi di coltivazione in cui la qualità e la commerciabilità possono compensare la differenza di prezzo.
Sensibilità al prezzo tra i piccoli agricoltori nei mercati emergenti
La sensibilità al prezzo da parte dei piccoli agricoltori rappresenta un chiaro limite per il mercato del solfato di potassio in Asia meridionale, Asia sudorientale e in alcune zone dell'Africa. Molti coltivatori confrontano il solfato di potassio con miscele NPK a basso costo e con il cloruro di potassio, anziché valutarlo in base all'aspetto del raccolto, alla durata di conservazione e all'accettazione da parte del mercato. Questo comportamento d'acquisto riflette vincoli di credito, cicli di pianificazione brevi e un supporto di divulgazione limitato in molte regioni orticole. In India, le strutture di sovvenzione dei fertilizzanti continuano a favorire il cloruro di potassio su base per singolo nutriente, rendendo le opzioni contenenti cloruro più accessibili attraverso canali sovvenzionati. Ciò riduce l'adozione del solfato di potassio anche nei sistemi di coltivazione di frutta e verdura che trarrebbero beneficio da una nutrizione priva di cloruro. Di conseguenza, il mercato del solfato di potassio si trova ad affrontare un divario tra l'idoneità agronomica e il potere d'acquisto a livello aziendale in diversi mercati emergenti.
Analisi del segmento
Per tipologia: Ancoraggi SOP granulari Volume, Miscela di valore di rimodellamento di grado idrosolubile
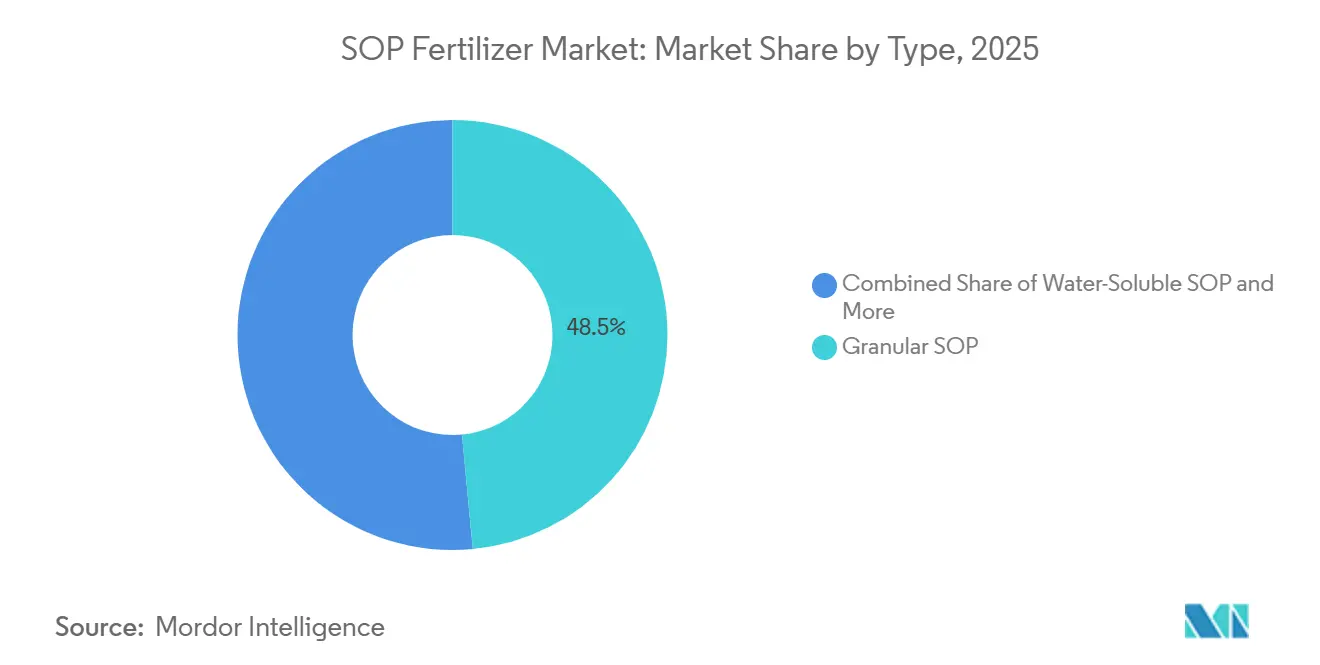
Nel 2025, il solfato di potassio granulare (SOP) deteneva il 48.5% della quota di mercato del solfato di potassio, risultando il prodotto più importante in termini di valore. La sua posizione dominante riflette il suo ruolo consolidato nei programmi di nutrizione al suolo per alberi da frutto, viti e ortaggi, dove gli agricoltori apprezzano la facilità di utilizzo e l'applicazione costante sul campo. Il SOP standard ha mantenuto un'importante posizione secondaria, mentre altri tipi di prodotto sono stati utilizzati per programmi di coltivazione più piccoli e specializzati.
Si prevede che il solfato di potassio idrosolubile crescerà a un tasso annuo composto (CAGR) del 7.8% tra il 2026 e il 2031, diventando la tipologia a più rapida crescita nel mercato del solfato di potassio. Le formulazioni idrosolubili sono più adatte alla fertirrigazione, alla produzione in serra e ai sistemi di coltivazione idroponica rispetto ai prodotti applicati in campo, il che sta modificando il mix di valore del mercato del solfato di potassio. Il solfato di potassio idrosolubile consente inoltre un rilascio più preciso dei nutrienti, aspetto importante nell'orticoltura di alta gamma, dove la finitura e l'uniformità dei frutti influenzano i prezzi di vendita. I produttori che offrono purezza affidabile, basso contenuto di cloruri e ottime prestazioni di dissoluzione sono in una posizione migliore per beneficiare di questa tendenza. Nel tempo, si prevede che i prodotti granulari manterranno la base installata più ampia, ma è probabile che una quota maggiore del valore di mercato si sposti verso le formulazioni solubili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di applicazione: la fertirrigazione determina il ritmo di crescita mentre l'applicazione al terreno mantiene la base
Nel 2025, l'applicazione al terreno ha rappresentato il 39.0% della quota di mercato del solfato di potassio, risultando la modalità di applicazione più diffusa. Questa posizione è supportata dalla sua ampia adozione in frutteti, vigneti e sistemi di produzione orticola in pieno campo, dove i coltivatori si affidano ad applicazioni al terreno pre-stagionali e programmate per mantenere un apporto stabile di nutrienti durante tutto il ciclo colturale. Questo metodo di applicazione sostiene anche la domanda di solfato di potassio granulare, in particolare nelle aziende orticole consolidate dove la gestione dei nutrienti tramite il terreno rimane la prassi standard. L'applicazione fogliare completa il mercato affrontando carenze nutrizionali localizzate e stress colturali a breve termine, sebbene il suo utilizzo sia generalmente limitato alla correzione mirata piuttosto che all'apporto primario di nutrienti.
Si prevede che la fertirrigazione crescerà a un tasso annuo composto (CAGR) del 7.2% tra il 2026 e il 2031, diventando la modalità di applicazione a più rapida crescita. Questa crescita è trainata dalla crescente adozione dell'irrigazione a goccia, della coltivazione protetta e delle colture orticole di alto valore che richiedono una gestione precisa dei nutrienti. La fertirrigazione consente agli agricoltori di applicare dosi di nutrienti più piccole e specifiche per ogni fase di crescita, come la fioritura e lo sviluppo dei frutti, migliorando l'efficienza d'uso dei nutrienti e contribuendo a una maggiore qualità del raccolto. Con la crescente diffusione dell'agricoltura di precisione e dei sistemi di irrigazione a basso consumo idrico, i produttori stanno sviluppando sempre più formulazioni di solfato di potassio ottimizzate per la fertirrigazione, oltre ai prodotti progettati per applicazioni al suolo e fogliari.
Per tipologia di coltura: l'orticoltura rimane il principale motore della domanda.
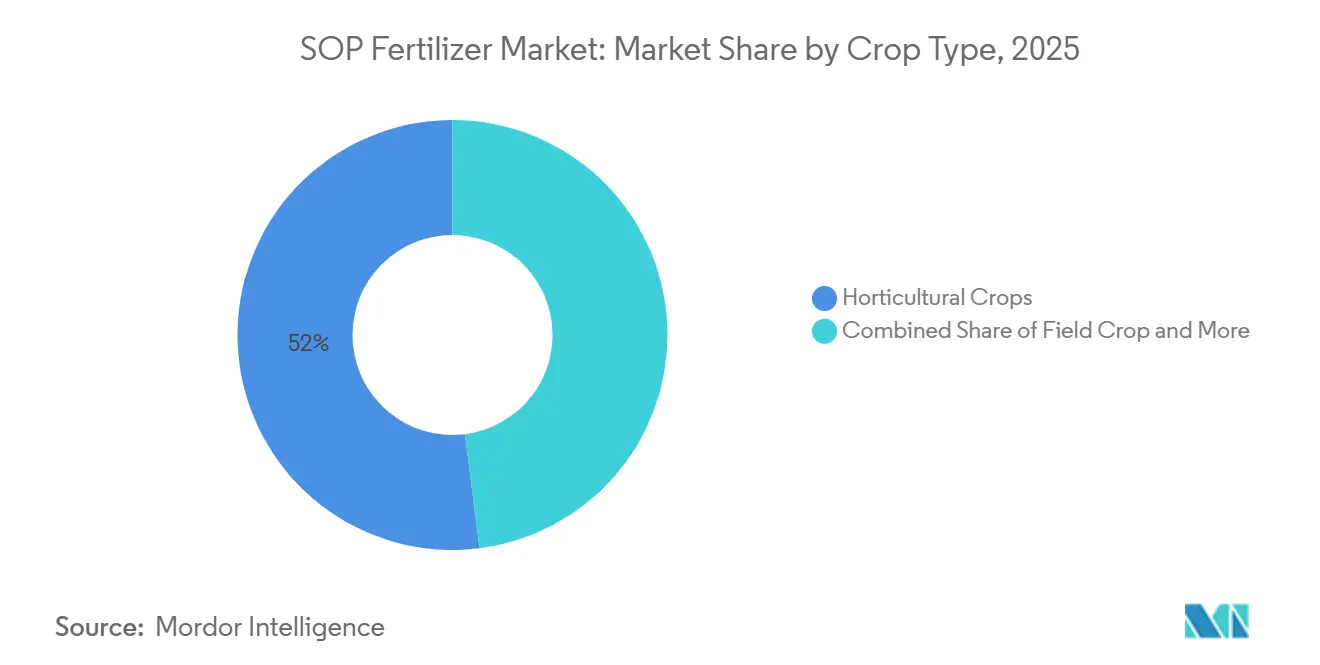
Nel 2025, le colture orticole rappresentavano il 52.0% del mercato del solfato di potassio, risultando la categoria di colture più importante. Questo predominio è dovuto alla diffusa coltivazione di frutta, verdura, bacche, frutta a guscio, uva e colture specializzate in serra, dove il potassio privo di cloruro è preferito poiché il valore del raccolto dipende fortemente da aspetto, consistenza, sapore e conservabilità. Di conseguenza, la domanda di solfato di potassio rimane concentrata nei sistemi di coltivazione ad alto valore aggiunto, dove la qualità dei nutrienti influenza direttamente i profitti commerciali.
Si prevede inoltre che le colture orticole cresceranno a un tasso annuo composto (CAGR) del 7.1% tra il 2026 e il 2031, diventando la categoria di colture a più rapida crescita sul mercato. La crescita è sostenuta dalla continua espansione della coltivazione protetta, della fertirrigazione di precisione e della produzione orticola di alta qualità, dove i coltivatori danno sempre più priorità alla qualità del raccolto, agli standard di esportazione e a una gestione efficiente dei nutrienti. Le colture da tappeto erboso e ornamentali continuano a garantire una domanda stabile, in particolare nelle applicazioni in cui la qualità estetica e la tolleranza alla salinità favoriscono i fertilizzanti privi di cloruro. Le colture da campo rimangono il segmento più piccolo, poiché il vantaggio economico del solfato di potassio rispetto al cloruro di potassio è spesso insufficiente a giustificarne il costo più elevato nei sistemi di produzione su larga scala. Di conseguenza, si prevede che il mercato del solfato di potassio rimarrà fortemente legato alla produzione orticola specializzata, mentre l'adozione delle colture da campo rimarrà selettiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
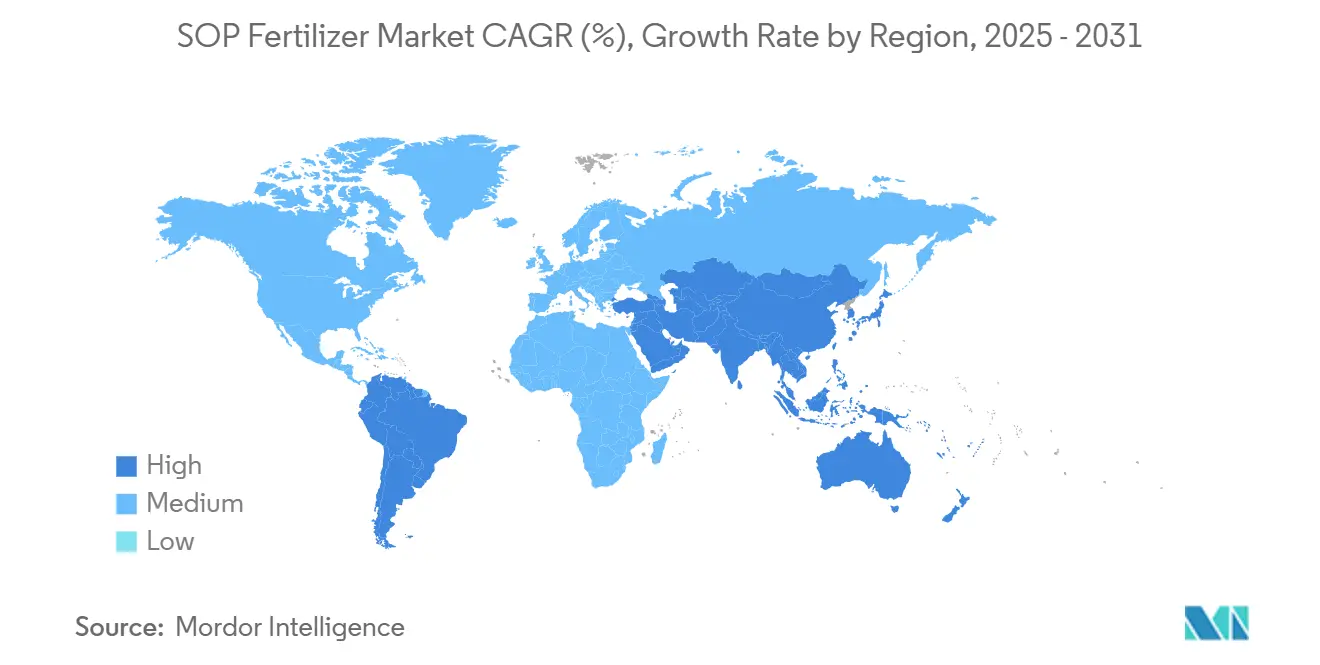
Nel 2025, la regione Asia-Pacifico deteneva il 38.5% del mercato, risultando il segmento regionale più grande in termini di valore. La Cina è rimasta il principale mercato nazionale grazie alla sua vasta base di agricoltura protetta, al crescente consumo di frutta e verdura e al forte utilizzo di input per colture specializzate. L'India sta rafforzando la sua posizione grazie all'espansione dell'irrigazione a goccia negli stati a vocazione orticola, che stimola la domanda di fertilizzanti solubili. Anche Vietnam, Indonesia e Filippine contribuiscono alla crescita della domanda, poiché i programmi di esportazione di ortaggi, caffè e frutta tropicale pongono maggiore enfasi sulla qualità e la conformità delle colture. L'ampia superficie coltivata a colture specializzate e il crescente interesse per i programmi di fertilizzanti di alta qualità mantengono l'Asia-Pacifico al centro del mercato.
Si prevede che il Sud America crescerà a un tasso annuo composto del 6.4% tra il 2026 e il 2031, diventando così il segmento regionale in più rapida crescita del mercato. Il Brasile è il motore di questa crescita, poiché i coltivatori si stanno orientando verso colture ortofrutticole di alta qualità che beneficiano di una nutrizione priva di cloruro. Argentina e Cile seguono la stessa tendenza, dato che le filiere di approvvigionamento per agrumi, avocado, uva e prodotti correlati sono estremamente sensibili ai requisiti di qualità e di accesso al mercato. In questa regione, le scelte nutrizionali delle colture sono sempre più legate alla preparazione all'esportazione e all'accettazione da parte degli acquirenti.
Il Nord America rimane una destinazione stabile e di alta qualità sul mercato, grazie a colture specializzate, produzione biologica e programmi di nutrizione di precisione. Anche l'Europa continua a essere un mercato attraente, poiché gli acquirenti attribuiscono maggiore importanza alla tracciabilità, agli standard di produzione e alle opzioni di input a basse emissioni di carbonio nelle filiere di approvvigionamento di alta qualità. Il Medio Oriente sostiene la domanda grazie all'agricoltura in ambiente controllato e alle condizioni di salinità dell'acqua che favoriscono la nutrizione delle colture senza cloruri nei sistemi di serra. L'Africa sta contribuendo alla domanda grazie all'orticoltura da esportazione in Egitto, Sudafrica e Nigeria, dove gli standard dei supermercati e le esigenze degli acquirenti esteri stanno innalzando le aspettative di qualità dei prodotti.
Panorama competitivo
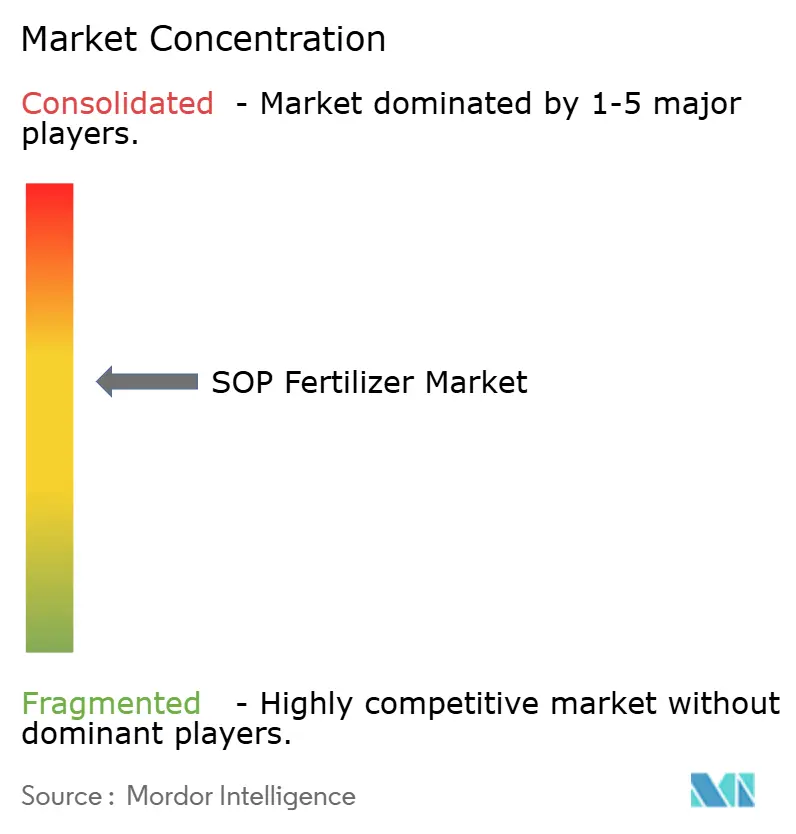
Il mercato dell'olio di palma (SOP) rimane moderatamente concentrato, con i primi cinque produttori, K+S Aktiengesellschaft, Tessenderlo Group, SQM SA, ICL Group Ltd. e Compass Minerals International, che detengono una quota di mercato significativa nel 2025. Questa struttura conferisce al mercato un mix di solidi fornitori integrati nella fascia premium e un gran numero di produttori regionali, soprattutto in Cina, che competono maggiormente nei gradi standard. I produttori integrati godono di un vantaggio perché l'accesso alle materie prime, la costanza del prodotto e l'affidabilità della logistica assumono maggiore importanza, dato che gli acquirenti si stanno orientando verso prodotti solubili e di qualità garantita. Questo equilibrio mantiene attiva la concorrenza, aumentando al contempo il valore delle economie di scala e della sicurezza delle risorse nel mercato dell'olio di palma.
L'attività strategica sul mercato si concentra sempre più sulla qualità degli impianti, sulla produzione locale e sul posizionamento a lungo termine delle materie prime. Nel primo trimestre del 2026, ICL Group Ltd. ha inaugurato un nuovo impianto per la produzione di fertilizzanti speciali e idrosolubili nel Maharashtra, in India, rafforzando la propria posizione nei segmenti di domanda dell'orticoltura e delle coltivazioni protette. Nel maggio 2026, EuroChem Group AG ha avviato la Fase II del suo progetto di investimento in Kazakistan e ha proseguito i lavori per la Fase III del complesso chimico, che comprende un impianto SOP (Solid Oil Producer) il cui completamento è previsto per il 2027. Questi sviluppi indicano che il mercato premia le aziende che combinano la crescita della capacità produttiva con un maggiore controllo sulle operazioni e una più ampia copertura del mercato finale.
Un chiaro cambiamento nel mercato è la crescente importanza della certificazione, della trasparenza e dell'affidabilità della fornitura nelle filiere dei prodotti agricoli di alta qualità. Gli acquirenti nei programmi di produzione di prodotti freschi biologici, in serra e destinati all'esportazione attribuiscono sempre più valore alla qualità documentata del prodotto e alla garanzia di una fornitura affidabile. Ciò rende più difficile la competizione per i piccoli fornitori, che si basano principalmente sul prezzo e dispongono di una tracciabilità o di un supporto tecnico limitati. Allo stesso tempo, i produttori più grandi sfruttano la diversificazione del portafoglio prodotti e la distribuzione regionale per difendere la propria quota di mercato, in un contesto di domanda sempre più specializzata.
SOP (Procedura Operativa Standard) Leader del settore dei fertilizzanti
-
Nutrien Ltd.
-
MQ SA
-
Gruppo ICL Ltd.
-
K+S Aktiengesellschaft
-
Tessenderlo Group SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: EuroChem Group AG ha avviato la Fase II del suo progetto di investimento su larga scala in Kazakistan, mettendo in funzione un impianto di acido solforico nella regione di Zhambyl con una capacità produttiva annua di 800,000 tonnellate. La Fase III, un complesso chimico con una produzione annua di oltre 1 milione di tonnellate di fertilizzanti, comprensivo di un impianto per la produzione di solfato di potassio (SOP), dovrebbe essere completata nel 2027. L'investimento totale del progetto supera 1 miliardo di dollari.
- Marzo 2026: Compass Minerals International, Inc. ha completato la vendita del suo impianto di produzione di solfuro di potassio (SOP) a Wynyard, nel Saskatchewan, in Canada, per un corrispettivo totale in contanti di 30.8 milioni di dollari USA, destinando i proventi alla riduzione del debito. La società ha consolidato la sua produzione nordamericana di SOP nell'impianto di Ogden, nello Utah, che presenta prestazioni superiori, nell'ambito del suo piano strategico "Back-to-Basics".
- Marzo 2026: ICL Group ha inaugurato un nuovo impianto per la produzione di fertilizzanti speciali e idrosolubili nel Maharashtra, in India, per far fronte alla crescente domanda proveniente dalle zone di coltivazione protetta negli stati a forte vocazione orticola. L'impianto mira a rafforzare la produzione locale e a migliorare la resilienza della catena di approvvigionamento per i programmi di nutrizione delle colture speciali, rilevanti per le procedure operative standard (SOP).
Ambito del rapporto sul mercato globale dei fertilizzanti SOP
Il solfato di potassio (SOP) è un fertilizzante potassico di alta qualità, privo di cloruri (K₂SO₄), che fornisce alle piante sia potassio (K₂O) che zolfo (S), risultando ideale per colture di alto valore e sensibili ai cloruri, come frutta, verdura e tabacco.
Il mercato del SOP è segmentato per tipologia (SOP standard, SOP granulare, SOP idrosolubile e altri tipi di SOP), per modalità di applicazione (terreno, fogliare e fertirrigazione), per tipo di coltura (colture da campo, colture orticole e tappeti erbosi e piante ornamentali) e per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Procedura operativa standard |
| SOP granulare |
| Procedura operativa standard idrosolubile |
| Altri tipi di procedure operative standard |
| Suolo |
| Fogliare |
| fertirrigazione |
| Raccolto in campo |
| Coltura orticola |
| Tappeti erbosi e ornamentali |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Asia-Pacifico | Australia |
| Bangladesh | |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Egitto |
| Nigeria | |
| Sud Africa | |
| Resto d'Africa |
| Per tipo | Procedura operativa standard | |
| SOP granulare | ||
| Procedura operativa standard idrosolubile | ||
| Altri tipi di procedure operative standard | ||
| Per modalità di applicazione | Suolo | |
| Fogliare | ||
| fertirrigazione | ||
| Per tipo di coltura | Raccolto in campo | |
| Coltura orticola | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Nord America | Canada |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Asia-Pacifico | Australia | |
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Nigeria | ||
| Sud Africa | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per il mercato SOP entro il 2031?
Si prevede che il mercato SOP raggiungerà i 6.77 miliardi di dollari entro il 2031, rispetto ai 5.27 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 6.16% tra il 2026 e il 2031.
Quale tipologia di prodotto è leader sul mercato?
Il solfato di potassio granulare (SOP) ha dominato il mercato con una quota del 48.5% nel 2025, grazie al suo continuo ampio utilizzo nei programmi di orticoltura applicati al terreno.
Perché le colture orticole rappresentano il maggiore utilizzo di SOP?
Nel 2025, le colture ortofrutticole hanno rappresentato la quota maggiore della domanda, poiché i produttori di frutta e verdura attribuiscono grande importanza a un'alimentazione priva di cloruri che supporti la qualità del raccolto, la conservabilità e l'accettazione da parte del mercato.
Quale regione si prevede crescerà più rapidamente?
Si prevede che il Sud America registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.4% tra il 2026 e il 2031.


