

Dimensioni e quota del mercato delle fibre solubili
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.54 miliardo di dollari |
| Dimensione del mercato (2031) | 8.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle fibre solubili di Mordor Intelligence
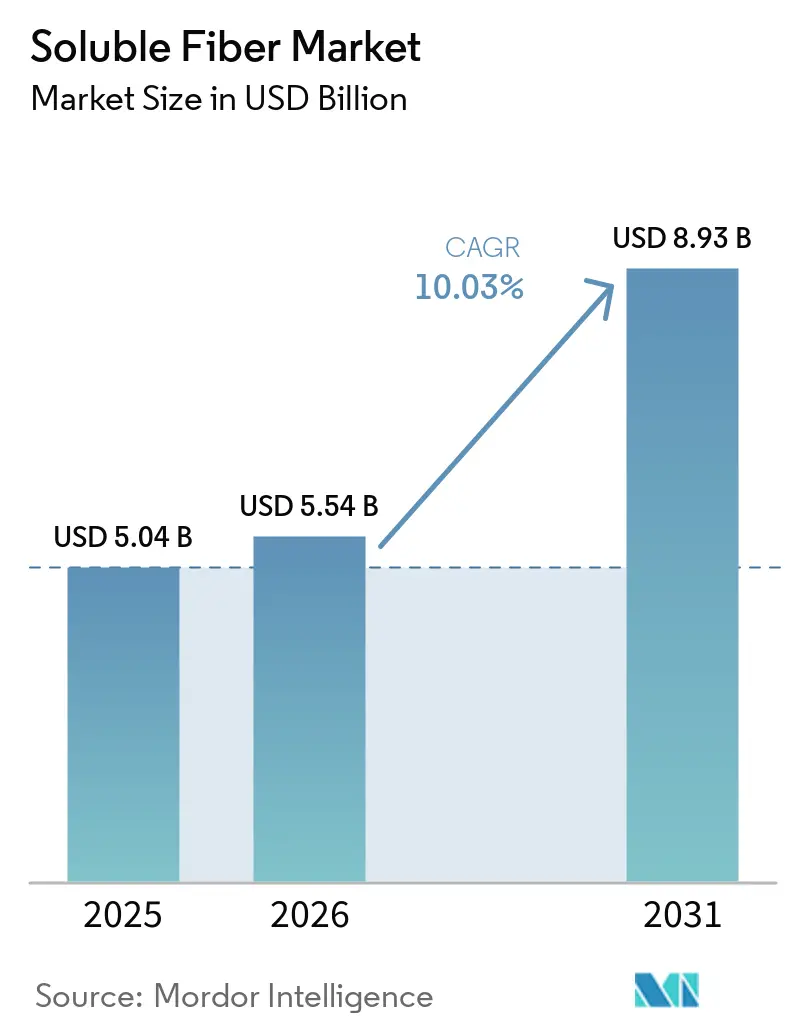
Il mercato delle fibre solubili aveva un valore di 5.04 miliardi di dollari nel 2025 e si prevede che crescerà da 5.54 miliardi di dollari nel 2026 a 8.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.03% durante il periodo di previsione (2026-2031). Le iniziative normative che elevano le fibre da un semplice "optional" a una priorità assoluta in termini di visibilità sulla confezione, insieme alle crescenti evidenze cliniche che collegano determinate fibre alla salute del microbiota intestinale, stanno rimodellando le strategie di riformulazione dei prodotti nei settori alimentare, delle bevande e degli integratori. I marchi non aggiungono più fibre solo per aumentare il volume; ora le considerano un ingrediente multifunzionale in grado di mascherare la riduzione dello zucchero, prolungare la durata di conservazione e consentire dichiarazioni di riduzione del rischio di malattie sia negli Stati Uniti che in Europa. I progressi tecnologici, come l'idrolisi enzimatica, che produce sciroppi limpidi e a bassa viscosità, consentono di utilizzare le fibre liquide direttamente come sostituto dello sciroppo di mais ad alto contenuto di fruttosio, senza modificare i protocolli di lavorazione. Infine, le piattaforme di nutrizione personalizzata che combinano il sequenziamento del microbioma con miscele di fibre personalizzate stanno trasformando un ingrediente un tempo considerato una merce in una soluzione di benessere basata su abbonamento, consolidando il comportamento di acquisto ripetuto a prezzi elevati.
Punti chiave del rapporto
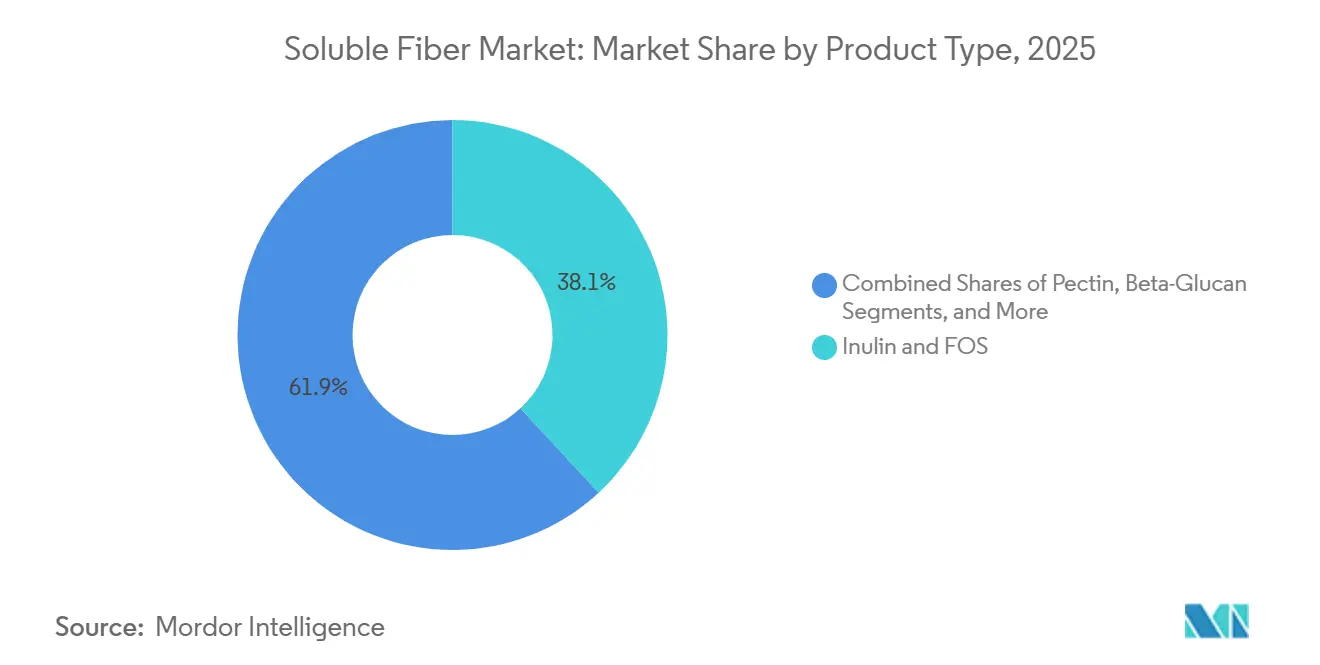
- Per tipologia, l'inulina e i frutto-oligosaccaridi detenevano il 38.05% della quota di mercato delle fibre solubili nel 2025, mentre si prevede che il beta-glucano crescerà a un tasso annuo composto (CAGR) dell'11.35% fino al 2031.
- Per quanto riguarda le fonti, i cereali e i legumi hanno rappresentato il 45.63% del mercato delle fibre solubili nel 2025, mentre si prevede che i legumi e la frutta secca rappresenteranno la fonte a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 10.68%.
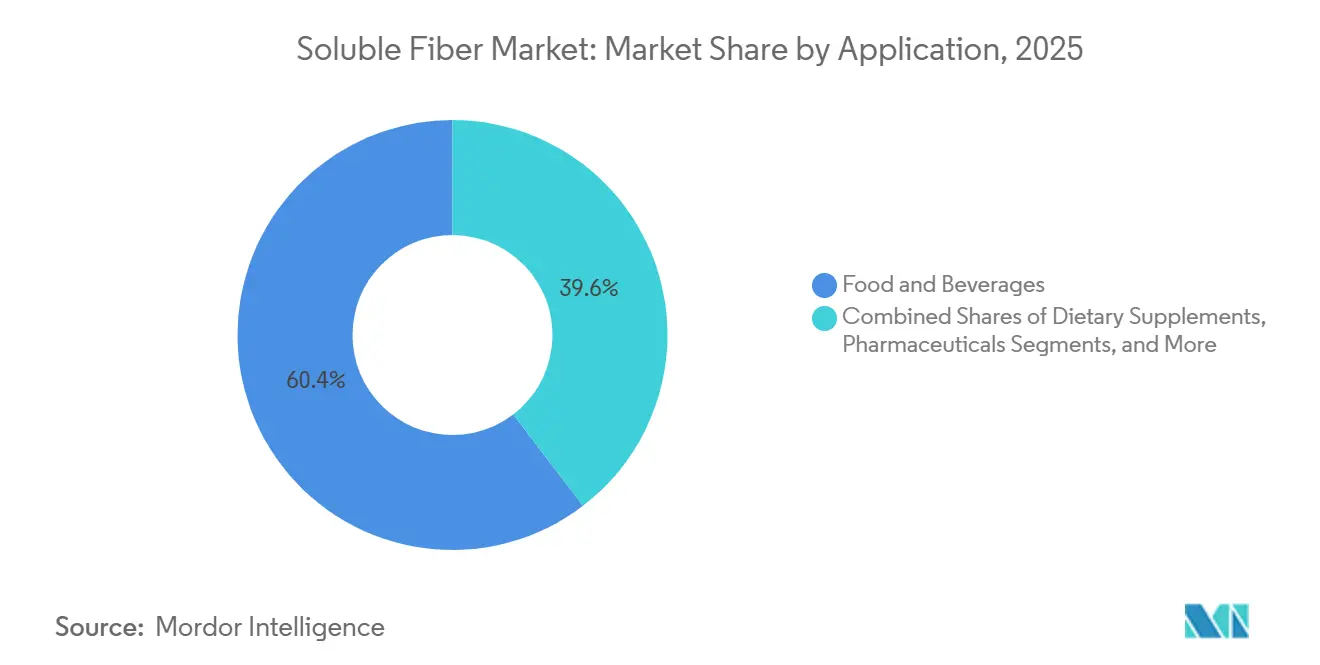
- Per tipologia di prodotto, nel 2025 il settore alimentare e delle bevande ha rappresentato il 60.38% del fatturato; si prevede che gli integratori alimentari cresceranno a un tasso annuo composto (CAGR) dell'11.18% fino al 2031.
- In base alla forma, le varianti in polvere rappresentavano il 71.82% delle vendite nel 2025, tuttavia si prevede che le fibre liquide e in sciroppo cresceranno a un tasso di crescita annuo composto (CAGR) del 10.45%.
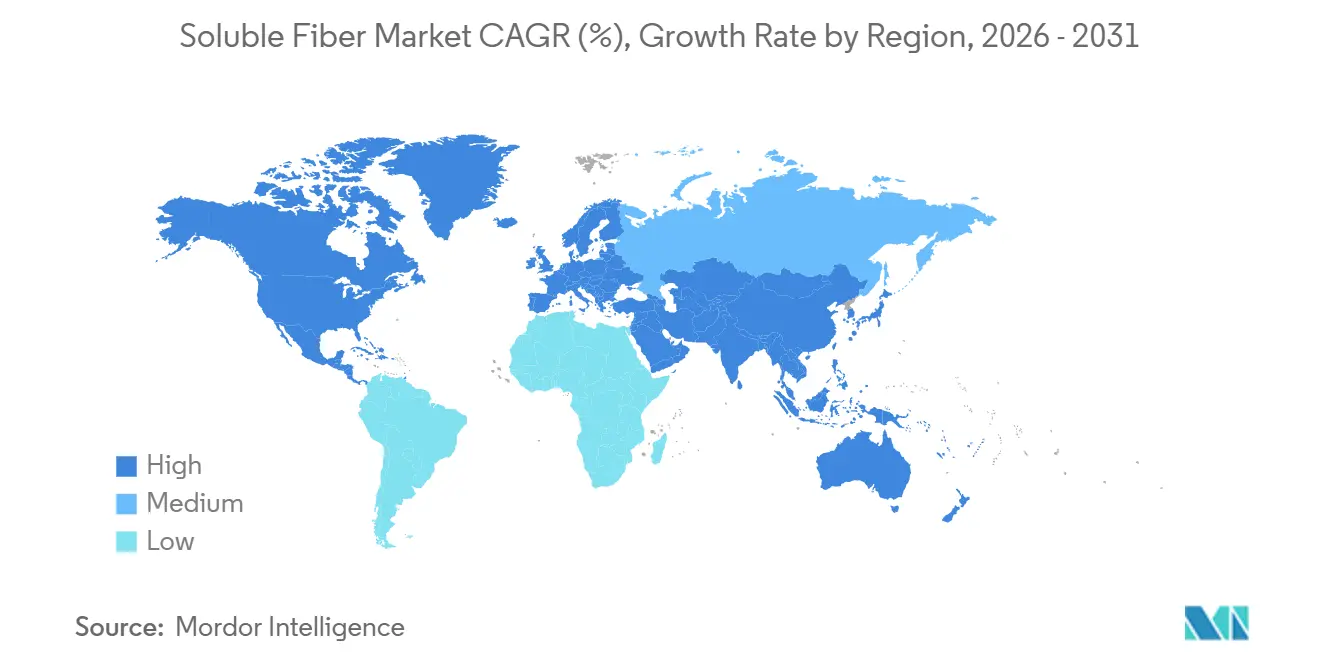
- Dal punto di vista geografico, il Nord America ha rappresentato il 42.86% del fatturato del 2025, mentre si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR del 10.94%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle fibre solubili
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di alimenti prebiotici e prodotti a supporto del microbiota. | + 2.1% | Globale, guidato da APAC e Nord America | Medio termine (2-4 anni) |
| Applicazione nella riformulazione a basso contenuto di zucchero | + 1.8% | Centro operativo in Nord America ed Europa, con espansione in America Latina. | A breve termine (≤2 anni) |
| Espansione delle indicazioni relative alle fibre negli alimenti confezionati di largo consumo | + 1.5% | A livello globale, accelerato dagli obblighi di etichettatura | Medio termine (2-4 anni) |
| Maggiore utilizzo in prodotti adatti ai diabetici | + 1.2% | Nord America, Europa, area urbana APAC | A lungo termine (≥4 anni) |
| Sostituzione con etichetta pulita degli agenti di carica sintetici | + 1.0% | Europa e Nord America, con ripercussioni sui segmenti premium dell'area APAC. | Medio termine (2-4 anni) |
| Richiesta di supporto alla sazietà nelle formulazioni per il controllo del peso | + 0.9% | Nord America ed Europa, emergenti in Medio Oriente | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di alimenti prebiotici e prodotti a supporto del microbiota.
La comprensione da parte dei consumatori dell'asse intestino-cervello e della produzione di acidi grassi a catena corta è passata da circoli di nicchia del benessere a criteri di acquisto generali, con prodotti etichettati come prebiotici che hanno registrato una crescita del 34% nelle vendite unitarie nei canali di vendita al dettaglio degli Stati Uniti nel 2025, secondo l'USDA Economic Research Service [1] Fonte: USDA Economic Research Service, “Prebiotic Food Market Trends,” ERS.usda.gov . L'inulina e i frutto-oligosaccaridi nutrono selettivamente le specie Bifidobacterium e Lactobacillus, generando butirrato e propionato che modulano l'integrità della barriera intestinale e i marcatori sistemici di infiammazione. Studi clinici pubblicati nel 2025 hanno dimostrato che 10 grammi al giorno di inulina di cicoria hanno ridotto la calprotectina fecale del 22% negli adulti con sintomi lievi di infiammazione intestinale, fornendo ai formulisti dati dose-risposta per suffragare le affermazioni sulla struttura-funzione secondo le linee guida della FDA. Il sistema giapponese per gli alimenti ad uso sanitario specifico (FOSHU) ha approvato 14 nuove applicazioni di fibre prebiotiche nel 2025, tra cui il beta-glucano d'orzo a 3 grammi per porzione per la gestione del colesterolo, ampliando il precedente normativo per le dichiarazioni sulla salute basate sulle fibre nei mercati dell'Asia-Pacifico, secondo il Ministero della Salute, del Lavoro e del Welfare giapponese [2] Fonte: Ministero della Salute, del Lavoro e del Welfare giapponese, "Approvazioni FOSHU", MHLW.go.jp. Le piattaforme di nutrizione personalizzata ora abbinano il sequenziamento del microbioma con raccomandazioni di miscele di fibre, creando un ciclo di feedback in cui i consumatori convalidano l'efficacia dei prebiotici attraverso test delle feci di follow-up, che a sua volta stimola acquisti ripetuti e la fedeltà al marchio.
Applicazione nella riformulazione a ridotto contenuto di zucchero di bevande, prodotti lattiero-caseari, da forno e snack.
La norma definitiva del 2024 della FDA sull'etichettatura nutrizionale frontale richiede la divulgazione degli zuccheri aggiunti sia in grammi assoluti che come percentuale del valore giornaliero, rendendo la riformulazione per la riduzione dello zucchero un imperativo di conformità piuttosto che una strategia di marketing volontaria [3] Fonte: US Food and Drug Administration, “Front-of-Pack Nutrition Labeling Final Rule,” FDA.gov . Le fibre solubili conferiscono volume, consistenza e mascherano la dolcezza senza innescare sanzioni per gli zuccheri aggiunti, consentendo ai produttori di bevande di ottenere una riduzione dello zucchero del 30-50% mantenendo i profili sensoriali. La destrina resistente e la fibra di mais solubile presentano un gusto neutro e un'elevata solubilità, consentendo applicazioni in bevande limpide come bevande sportive e acque aromatizzate senza formazione di torbidità o sedimentazione. I limiti del 2025 dell'USDA per il sodio e lo zucchero nei pasti scolastici hanno fissato un tetto massimo agli zuccheri aggiunti al 10% delle calorie totali, costringendo i produttori di latticini a riformulare il latte al cioccolato con miscele di inulina e polidestrosio che preservano la percezione della dolcezza a livelli di saccarosio inferiori del 40%. Le applicazioni nel settore della panificazione sfruttano la capacità del beta-glucano di legare l'acqua per prolungare la durata di conservazione e ridurre il deterioramento dei prodotti, offrendo un doppio vantaggio: riduzione dell'assunzione di zucchero e miglioramento della redditività del prodotto grazie a minori sprechi.
Maggiore utilizzo in prodotti adatti ai diabetici
La capacità del beta-glucano di attenuare i picchi glicemici postprandiali formando gel viscosi nell'intestino tenue lo ha reso un ingrediente fondamentale nelle formulazioni adatte ai diabetici. Nel 2024, l'EFSA ha approvato un'indicazione sulla salute secondo cui 4 grammi di beta-glucano d'avena o d'orzo per 30 grammi di carboidrati disponibili riducono l'aumento della glicemia postprandiale, fornendo ai formulisti precise indicazioni sul dosaggio per comprovare tale affermazione. Gli Standard di Cura Medica del 2025 dell'American Diabetes Association hanno innalzato le raccomandazioni sull'assunzione di fibre a 30-35 grammi al giorno per gli adulti con diabete di tipo 2, creando un'approvazione clinica per le categorie di prodotti ad alto contenuto di fibre. La buccia di psillio, sebbene meno diffusa dell'inulina o del beta-glucano, ha dimostrato un controllo glicemico superiore nelle meta-analisi, con 10.5 grammi al giorno che riducono l'HbA1c di 0.97 punti percentuali in 8 settimane; tuttavia, la sua consistenza granulosa ne limita l'inclusione in bevande e prodotti da forno. Nel 2025, il lancio di prodotti adatti ai diabetici è aumentato del 28%, con la comparsa di fibre solubili in frullati sostitutivi del pasto, barrette snack a basso indice glicemico e pane arricchito, spesso in combinazione con picolinato di cromo o acido alfa-lipoico per amplificare gli effetti di sensibilizzazione all'insulina.
Richiesta di supporto alla sazietà nelle formulazioni per il controllo del peso
I meccanismi di distensione gastrica e di soppressione della grelina delle fibre solubili vengono sfruttati in prodotti per la gestione del peso che offrono un'efficacia di livello farmaceutico senza necessità di prescrizione medica. Il glucomannano, una fibra solubile derivata dalla radice di konjac, si gonfia fino a 50 volte il suo peso secco nello stomaco, creando una sazietà meccanica che riduce l'apporto energetico ad libitum dell'8-12% in studi controllati. L'Autorità europea per la sicurezza alimentare (EFSA) ha approvato un'indicazione per la perdita di peso per il glucomannano nel 2024, affermando che 3 grammi al giorno, assunti in tre dosi da 1 grammo prima dei pasti, se combinati con diete ipocaloriche, contribuiscono alla perdita di peso. I frullati sostitutivi del pasto contengono inulina e destrina resistente in quantità di 10-15 grammi per porzione per prolungare la durata della sazietà, con test sui consumatori che hanno mostrato un aumento di 2.3 ore nel tempo intercorso tra un pasto e l'altro rispetto ai controlli senza fibre. Il segmento della gestione del peso sta attirando aziende farmaceutiche che esplorano combinazioni di fibre e farmaci, con studi preclinici che testano la co-somministrazione di inulina con agonisti del GLP-1 per amplificare la segnalazione della sazietà e ridurre gli effetti collaterali gastrointestinali.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concentrazione di radice di cicoria e inulina | -1.4% | Nucleo europeo, con ripercussioni in Nord America e nella regione Asia-Pacifico. | A breve termine (≤2 anni) |
| Limiti di tolleranza gastrointestinale (gonfiore, FODMAP) | -1.1% | A livello globale, gli integratori ad alto dosaggio sono i più colpiti. | Medio termine (2-4 anni) |
| Inasprimento delle normative sulla definizione e sulle dichiarazioni relative alle fibre. | -0.8% | Europa e Nord America, emergenti nell'APAC | A lungo termine (≥4 anni) |
| Concorrenza da ingredienti funzionali alternativi | -0.7% | Globale, varia a seconda della categoria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concentrazione dell'offerta di radice di cicoria e inulina che causa volatilità della materia prima
Belgio e Paesi Bassi coltivano complessivamente circa 12,000 ettari di radice di cicoria, pari al 65% della fornitura globale di cicoria per la produzione di inulina, creando un collo di bottiglia geografico che amplifica gli shock di resa legati alle condizioni meteorologiche a Cosucra. La stagione di crescita del 2024 ha registrato precipitazioni inferiori del 18% rispetto alla media durante le fasi di accrescimento delle radici, riducendo la resa per ettaro da 45 a 37 tonnellate e comprimendo i prezzi spot dell'inulina del 23% su base annua. I 3,000 ettari di coltivazione di cicoria del Cile forniscono un'offerta controstagionale, tuttavia i costi logistici e il minore contenuto di fruttani (14-16% contro il 18-20% delle radici europee) ne limitano la capacità di stabilizzare i prezzi globali. Le strategie di integrazione verticale si stanno affermando come risposta per la mitigazione del rischio: Cosucra ha stipulato contratti con oltre 400 agricoltori entro un raggio di 60 chilometri dal suo stabilimento belga, garantendo tempi di raccolta ed estrazione inferiori alle 48 ore per preservare la lunghezza della catena dei fruttani. Fonti alternative come il topinambur e l'agave offrono un potenziale di diversificazione, ma mancano di infrastrutture agricole e protocolli di estrazione consolidati, richiedendo 5-7 anni di sviluppo agronomico prima di raggiungere la scala commerciale.
Limiti di tolleranza gastrointestinale (gonfiore, FODMAP)
La fermentazione delle fibre solubili da parte dei batteri del colon produce gas e acidi grassi a catena corta, che possono causare gonfiore, flatulenza e disturbi addominali in soggetti con sindrome dell'intestino irritabile o sovracrescita batterica dell'intestino tenue. L'inulina e i frutto-oligosaccaridi sono classificati come ingredienti ad alto contenuto di FODMAP, il che ne limita l'uso in prodotti destinati a consumatori con sensibilità intestinale, che rappresentano circa il 15-20% degli adulti nei mercati sviluppati. Le soglie di tolleranza clinica variano a seconda del tipo di fibra e della composizione del microbiota intestinale individuale; studi hanno dimostrato che 10 grammi al giorno di inulina di cicoria causano lievi sintomi gastrointestinali nel 30% dei partecipanti, percentuale che sale al 60% con 20 grammi al giorno. Questa relazione dose-risposta limita le percentuali di inclusione nei prodotti monodose, riducendo la capacità dei produttori di ottenere dichiarazioni di "eccellente fonte di fibre" (≥5 grammi per porzione) senza rischiare reclami da parte dei consumatori. Stanno emergendo approcci personalizzati per le fibre alimentari, con aziende che offrono kit per il test del microbioma in grado di prevedere la tolleranza individuale a specifici tipi di fibre; tuttavia, questi servizi rimangono di nicchia e costosi, con costi di test che superano i 150 dollari a persona.
Analisi del segmento
Per tipologia: il beta-glucano supera l'inulina nonostante la base più piccola
Si prevede che il beta-glucano crescerà dell'11.35% all'anno fino al 2031, superando la media di categoria di 132 punti base, mentre l'inulina e i frutto-oligosaccaridi detenevano una quota di mercato del 38.05% nel 2025. Questa divergenza riflette la doppia idoneità del beta-glucano per la riduzione del colesterolo e il controllo glicemico, sia secondo le normative FDA che EFSA, consentendo ai produttori di applicare prezzi più elevati nelle categorie di alimenti funzionali. Il vantaggio di solubilità del beta-glucano d'avena rispetto a quello d'orzo semplifica le applicazioni nelle bevande, con i fornitori che sviluppano varianti idrolizzate enzimaticamente che mantengono la viscosità a pH 3.5-4.0 per l'uso in bevande acide a base di frutta. La pectina, ricavata principalmente dalla buccia degli agrumi e dalla polpa di mela, trova applicazione in settori di nicchia come marmellate, prodotti dolciari e capsule farmaceutiche, dove le sue proprietà gelificanti non possono essere replicate da altre fibre solubili. Il polidestrosio funge da agente di carica nei dolciumi e nei prodotti da forno senza zucchero, tuttavia la sua classificazione come sintetico ne limita l'attrattiva nelle formulazioni "clean label". La destrina resistente e la fibra di mais solubile stanno guadagnando terreno nelle applicazioni per bevande trasparenti grazie al loro sapore neutro e all'elevata solubilità; l'investimento di 100 milioni di dollari effettuato da Ingredion a Indianapolis nel febbraio 2025 ha ampliato la capacità produttiva di maltodestrina resistente di 40,000 tonnellate all'anno. Altre fibre solubili, tra cui la gomma d'acacia, lo psillio e la gomma di guar, occupano nicchie specializzate in cui l'emulsificazione, la modifica della viscosità o il dosaggio terapeutico giustificano i loro costi più elevati rispetto all'inulina standard.
I fattori di conformità normativa stanno rimodellando le preferenze di tipologia, con la soglia di grado di polimerizzazione ≥10 dell'EFSA per le indicazioni salutistiche sulle fibre che esclude i frutto-oligosaccaridi a catena corta dall'ammissibilità delle indicazioni e concentra la domanda tra i fornitori di inulina a catena lunga. Il beta-glucano derivato dal lievito, estratto da Saccharomyces cerevisiae, offre benefici di immunomodulazione distinti dagli effetti metabolici del beta-glucano dei cereali, ma non ha indicazioni salutistiche approvate nei principali mercati, il che lo limita alle applicazioni di integratori alimentari. La segmentazione per tipologia sta subendo una biforcazione, con l'inulina standard che compete sul prezzo nelle applicazioni da forno e lattiero-casearie, mentre le fibre speciali come il beta-glucano e la destrina resistente spuntano prezzi più elevati nelle bevande funzionali e nei prodotti per la nutrizione clinica. L'investimento di 25 milioni di euro di Tate & Lyle in Slovacchia negli sciroppi di destrina resistente PROMITOR si rivolge al segmento delle bevande, dove le forme liquide consentono il dosaggio in linea ed eliminano le infrastrutture per la gestione delle polveri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Fonte: Legumi e fibre di frutta secca acquisiscono maggiore rilevanza economica grazie alla coestrazione di proteine.
Si prevede che il mercato dei legumi e della frutta secca crescerà del 10.68% entro il 2031, grazie ai processi di estrazione proteica da legumi che producono galattomannani ad elevata purezza come sottoprodotti, migliorando l'economia del processo e riducendo i costi delle fibre del 15-20% rispetto alla coltivazione dedicata della cicoria. I cereali hanno rappresentato il 45.63% della quota di approvvigionamento nel 2025, grazie alle consolidate approvazioni normative del beta-glucano di avena e orzo e al basso costo degli arabinoxilani della crusca di frumento nelle applicazioni da forno. Frutta e verdura, principalmente bucce di agrumi e polpa di mela per l'estrazione della pectina, subiscono pressioni sui margini a causa di usi concorrenti come mangimi per animali e materie prime per biocarburanti, con i prezzi della pectina in aumento del 14% nel 2025 a fronte di un calo dei volumi di lavorazione degli agrumi. Le radici e i tuberi, prevalentemente cicoria e topinambur, forniscono la maggior parte dell'inulina e dei frutto-oligosaccaridi, tuttavia la concentrazione geografica in Belgio e nei Paesi Bassi rende la catena di approvvigionamento vulnerabile agli shock climatici e alle infestazioni di parassiti. Altre fonti, tra cui gli alginati derivati dalle alghe e la fermentazione microbica della destrina resistente, rappresentano nuove vie di approvvigionamento che aggirano la variabilità agricola; a tal proposito, Cargill ha investito 45 milioni di dollari in Polonia per sviluppare una capacità di fermentazione microbica che sarà commercializzata nel 2024.
Il passaggio a fonti proteiche derivate da legumi e frutta secca si allinea con le più ampie tendenze delle proteine vegetali, dove la lavorazione di piselli, ceci e lenticchie genera frazioni ricche di fibre che i formulisti incorporano in barrette proteiche, analoghi della carne e alternative ai latticini. L'acquisizione da parte di Roquette dell'attività di destrine resistenti Nutriose di Tereos nel 2024, combinata con il suo investimento di 400 milioni di euro nelle proteine di piselli, posiziona l'azienda per offrire soluzioni integrate di proteine e fibre che semplificano la formulazione e riducono il numero di ingredienti. Fonti di alghe marine come Laminaria e Ascophyllum producono alginati e carragenani con proprietà gelificanti e addensanti uniche, tuttavia la loro classificazione come idrocolloidi anziché fibre alimentari limita il loro contributo alle dichiarazioni sul contenuto di fibre. I processi di fermentazione microbica, in cui batteri geneticamente modificati producono destrine resistenti o beta-glucani da materie prime a base di glucosio, offrono un'indipendenza produttiva durante tutto l'anno dai cicli agricoli, tuttavia l'intensità di capitale e l'accettazione da parte dei consumatori degli ingredienti derivati dalla fermentazione rimangono ostacoli alla loro diffusione.
Applicazione: gli integratori alimentari sfruttano le piattaforme di nutrizione personalizzata
Si prevede che il mercato degli integratori alimentari crescerà dell'11.18% all'anno fino al 2031, superando quello degli alimenti e delle bevande, che nel 2025 detenevano una quota del 60.38%. Questa accelerazione riflette le piattaforme di nutrizione personalizzata che combinano il sequenziamento del microbioma con miscele di fibre e probiotici su misura, creando modelli di ricavo in abbonamento e un maggiore valore a vita per consumatore. Gli integratori prebiotici mirati a specifici obiettivi di salute, come la salute intestinale, il supporto immunitario e il benessere metabolico, hanno prezzi al dettaglio di 25-40 dollari al mese, rispetto agli 8-12 dollari delle polveri di fibre generiche, consentendo ai marchi di giustificare la distribuzione diretta al consumatore e aggirare la compressione dei margini da parte dei rivenditori. Le applicazioni farmaceutiche, tra cui i lassativi a base di fibre e le terapie per la gestione del colesterolo, beneficiano della validazione da parte di studi clinici e delle raccomandazioni dei medici, ma devono affrontare la concorrenza dei generici e le pressioni sui rimborsi che limitano la crescita dei volumi. Le applicazioni nei mangimi per animali includono inulina e beta-glucano come additivi prebiotici per migliorare la salute intestinale e i rapporti di conversione alimentare in pollame, suini e acquacoltura, con il divieto dell'Unione Europea del 2024 sull'uso profilattico di antibiotici nel bestiame che ha spinto l'adozione dei prebiotici come alternativa non farmacologica.
Le applicazioni nel settore della cura personale e cosmetica rimangono di nicchia, con inulina e beta-glucano presenti in creme idratanti e sieri per le loro proprietà umettanti e filmogene, ma la mancanza di una differenziazione in termini di efficacia rispetto all'acido ialuronico e alla glicerina ne limita la penetrazione nel mercato. Le applicazioni nel settore alimentare e delle bevande spaziano dai prodotti da forno ai latticini, dalle bevande agli snack, dove le fibre solubili offrono vantaggi multifunzionali, tra cui la riduzione dello zucchero, il prolungamento della durata di conservazione, la modifica della consistenza e la possibilità di dichiarare un contenuto di fibre. Il segmento delle bevande sta registrando la crescita più rapida nel settore alimentare, trainata dalle tecnologie delle fibre trasparenti che consentono l'arricchimento di bevande sportive, acque aromatizzate e tè pronti da bere senza intorbidimento o sedimentazione. L'investimento di 50 milioni di dollari effettuato da Ingredion a Cedar Rapids nel febbraio 2025 ha ampliato la capacità produttiva di fibre solubili per le applicazioni nel settore delle bevande, puntando al mercato nordamericano, dove le normative sull'etichettatura frontale stanno accelerando i cicli di riformulazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato: le varianti liquide e sciroppate semplificano l'arricchimento delle bevande
Nel 2025, le formulazioni in polvere detenevano una quota di mercato del 71.82%, ma le varianti liquide e in sciroppo sono in crescita del 10.45%, spinte dalla preferenza dei produttori di bevande per i sistemi di dosaggio in linea che eliminano le infrastrutture per la manipolazione delle polveri e riducono i rischi di contaminazione. Gli sciroppi a base di destrina resistente con un contenuto di solidi del 70-75% corrispondono ai profili di viscosità e dolcezza dello sciroppo di mais ad alto contenuto di fruttosio, consentendo ai formulisti di ottenere una riduzione dello zucchero del 30-50% attraverso la sostituzione diretta senza riformulare i protocolli di miscelazione. L'investimento di 25 milioni di euro di Tate & Lyle in Slovacchia è destinato alla produzione di PROMITOR liquido, con processi di idrolisi enzimatica che mantengono la solubilità e la stabilità in un intervallo di pH compreso tra 3.0 e 7.0, coprendo l'intera gamma di applicazioni per bevande, dalle bevande acide a base di frutta alle alternative neutre al latte. Le formulazioni in polvere mantengono la loro predominanza nei settori della panificazione, dei latticini e degli integratori, dove la miscelazione a secco e la maggiore durata di conservazione giustificano la maggiore complessità di gestione.
Le formulazioni liquide presentano un sovrapprezzo del 15-20% rispetto alle equivalenti in polvere, calcolate sulla base del contenuto di solidi secchi, ma offrono al contempo un risparmio sui costi grazie alla riduzione di manodopera, attrezzature e requisiti di controllo qualità nella produzione di bevande. Le tecnologie a fibra trasparente, che utilizzano trattamenti enzimatici o termici per ridurre il peso molecolare ed eliminare gli aggregati che causano torbidità, consentono l'arricchimento di bevande trasparenti come bevande sportive e acque aromatizzate, che rappresentano categorie in forte crescita e con prezzi elevati. L'investimento di 26 milioni di dollari effettuato da ADM in Erlanger nel gennaio 2026 ha ampliato le capacità di ADM nel settore delle fibre liquide per il mercato nordamericano delle bevande, con sistemi di miscelazione in linea che consentono la regolazione in tempo reale del contenuto di fibre in base ai livelli di zucchero specifici di ciascun lotto. Le formulazioni in sciroppo riducono inoltre i costi di trasporto per unità di fibra: un contenuto di solidi del 70% offre 2.3 volte la quantità di fibre per chilogrammo rispetto alle polveri liofilizzate con una purezza del 95%, riducendo le spese di trasporto e l'impronta di carbonio per le spedizioni transcontinentali.
Analisi geografica
Mercato nordamericano delle fibre solubili
Nel 2025, il Nord America deteneva il 42.86% della quota di mercato, grazie alla normativa definitiva della FDA del 2024 sull'etichettatura frontale delle confezioni, che impone la divulgazione degli zuccheri aggiunti in grammi e in percentuale del valore giornaliero, costringendo i produttori di bevande e latticini a riformulare i prodotti con fibre solubili che conferiscono volume e mascherano la dolcezza senza incorrere in sanzioni per l'eccesso di zuccheri. Le Linee guida dietetiche 2025-2030 del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) hanno elevato le fibre da nutriente sottoconsumato a intervento prioritario, con raccomandazioni che aumentano a 28-34 grammi al giorno per gli adulti, creando un'approvazione normativa per le categorie di prodotti ad alto contenuto di fibre. I programmi di mensa scolastica statunitensi hanno limitato gli zuccheri aggiunti al 10% delle calorie totali nel 2025, catalizzando la riformulazione di latte al cioccolato, cereali per la colazione e barrette snack con miscele di inulina e destrine resistenti che preservano i profili sensoriali con livelli di saccarosio inferiori del 40%, secondo il Servizio alimentare e nutrizionale dell'USDA. Il simbolo nutrizionale canadese da apporre sulla parte anteriore della confezione, introdotto nel 2024, richiede etichette di avvertimento sui prodotti ad alto contenuto di grassi saturi, sodio o zuccheri, incentivando l'arricchimento con fibre per migliorare la densità nutrizionale ed evitare simboli stigmatizzanti. In Messico, la tassa sulle bevande zuccherate, aumentata a 2 pesos al litro nel 2024, sta spingendo verso la riformulazione di bevande analcoliche gassate e aguas frescas con fibre solubili, e la produzione nazionale di inulina da agave si sta espandendo per ridurre la dipendenza dalle importazioni di cicoria europea.
Mercato delle fibre solubili nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà del 10.94% entro il 2031, trainata dalla revisione della norma cinese GB 28050 sull'etichettatura nutrizionale, che ha introdotto indicazioni prebiotiche per l'inulina e la destrina resistente, e dall'approvazione da parte dell'Autorità indiana per la sicurezza alimentare e gli standard della fibra di radice di cicoria per applicazioni da forno fino al 10%, secondo la Commissione nazionale per la salute della Repubblica Popolare Cinese. Il sistema giapponese per gli alimenti ad uso sanitario specifico (FASH) ha approvato 14 nuove applicazioni di fibre prebiotiche nel 2025, tra cui il beta-glucano d'orzo a 3 grammi per porzione per la gestione del colesterolo, ampliando il precedente normativo per le indicazioni salutistiche basate sulle fibre, secondo il Ministero della Salute, del Lavoro e del Welfare giapponese. L'urbanizzazione della Cina e l'aumento del reddito disponibile stanno spostando i consumi verso alimenti funzionali e integratori alimentari, con le vendite di fibre prebiotiche in crescita del 41% nei canali di e-commerce nel corso del 2025. La crescente classe media indiana e la crescente prevalenza del diabete, stimata a 101 milioni di adulti nel 2025, stanno alimentando la domanda di prodotti adatti ai diabetici, arricchiti con beta-glucano e psillio; tuttavia, le carenze infrastrutturali nella logistica della catena del freddo limitano l'adozione delle fibre liquide al di fuori delle principali aree metropolitane. Il sistema australiano di valutazione nutrizionale Health Star Rating, rivisto nel 2024 per assegnare punti bonus per un contenuto di fibre superiore a 3 grammi per porzione, sta incentivando la riformulazione dei prodotti nelle categorie snack e colazione, con la produzione nazionale di beta-glucano d'avena in espansione per soddisfare la domanda regionale.
Mercato delle fibre solubili in EMEA e Sud America
La crescita europea è frenata dalla concentrazione dell'offerta di radice di cicoria in Belgio e nei Paesi Bassi, dove la coltivazione combinata si estende su soli 12,000 ettari e la volatilità climatica del 2024 ha ridotto le rese di radice del 18%, comprimendo i prezzi spot dell'inulina del 23% su base annua. Le linee guida dell'Autorità europea per la sicurezza alimentare (EFSA) del 2025, che richiedono un grado di polimerizzazione ≥10 per le indicazioni salutistiche relative alle fibre, hanno escluso i frutto-oligosaccaridi a catena corta dall'ammissibilità di tali indicazioni, concentrando la quota di mercato tra i fornitori con specifiche validate tramite cromatografia. Il sistema di etichettatura tedesco Nutri-Score, adottato dal 60% dei principali rivenditori nel 2025, assegna valutazioni positive ai prodotti con un contenuto di fibre superiore a 4.7 grammi per 100 grammi, spingendo alla riformulazione nei settori della panificazione e dei latticini. Il programma di riformulazione del Regno Unito, che mira a una riduzione del 20% dello zucchero negli alimenti confezionati entro il 2027, sta accelerando l'adozione di fibre solubili nei prodotti dolciari e nei biscotti, con miscele di destrine resistenti che sostituiscono lo sciroppo di glucosio nelle formulazioni a ridotto contenuto di zucchero. La crescita in Sud America si concentra sul Brasile, dove l'Agenzia nazionale di sorveglianza sanitaria ha approvato l'inulina per le applicazioni nel latte artificiale per neonati nel 2024, aprendo un segmento ad alto valore aggiunto stimato in 180 milioni di dollari all'anno. La volatilità economica e il deprezzamento della valuta argentina stanno limitando la capacità di importazione di inulina di cicoria europea, stimolando progetti nazionali di coltivazione ed estrazione di agave nelle province di Mendoza e San Juan. I mercati del Medio Oriente e dell'Africa sono nascenti: i mandati di fortificazione alimentare dell'Arabia Saudita e la tassa sullo zucchero del Sudafrica creano i primi segnali di domanda, tuttavia la limitata produzione locale di ingredienti a base di fibre e gli elevati dazi di importazione ne limitano lo sviluppo.
Panorama competitivo
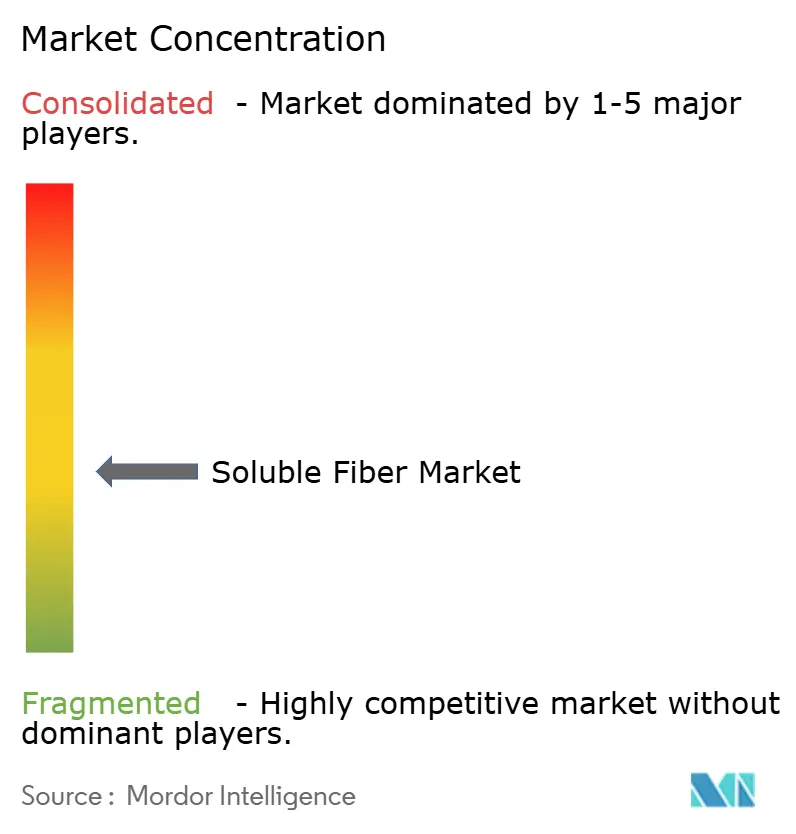
Il settore delle fibre solubili presenta una concentrazione moderata, indice di una moderata frammentazione, con cinque attori principali – Südzucker, Cargill, Cosucra, Archer Daniels Midland e Ingredion – che detengono posizioni significative ma non dominanti. La differenziazione strategica si basa sulla profondità dell'integrazione verticale: la rete di 400 agricoltori di cicoria di Cosucra, entro un raggio di 60 chilometri dal suo impianto di estrazione belga, consente tempi di raccolta e produzione di inulina inferiori alle 48 ore, preservando la lunghezza della catena dei fruttani e la potenza prebiotica che garantisce un sovrapprezzo dell'8-12% nelle applicazioni farmaceutiche. L'espansione della capacità produttiva si sta orientando verso forme liquide e sciroppate, che semplificano l'arricchimento delle bevande e riducono le esigenze di capitale dei clienti per le infrastrutture di movimentazione delle polveri.
L'investimento di 25 milioni di euro di Tate & Lyle in Slovacchia per la produzione di sciroppi di destrina resistenti al PROMITOR mira a ottenere profili di viscosità simili a quelli dello sciroppo di mais ad alto contenuto di fruttosio, consentendo ai formulisti di ridurre il contenuto di zucchero del 30-50% attraverso la sostituzione diretta. Esistono opportunità di mercato inesplorate nelle miscele di fibre personalizzate abbinate al sequenziamento del microbioma, dove i modelli di abbonamento generano entrate ricorrenti e un valore a vita del cliente più elevato rispetto agli acquisti al dettaglio una tantum. Tra i nuovi attori dirompenti si annoverano i produttori di fibre derivate dalla fermentazione che aggirano la variabilità agricola e i rischi di concentrazione geografica, come dimostra l'investimento di 45 milioni di dollari di Cargill in Polonia per la produzione di destrina resistente ai microrganismi, commercializzata nel 2024.
L'adozione di nuove tecnologie si concentra sui processi di idrolisi enzimatica che riducono il peso molecolare ed eliminano la formazione di torbidità nelle bevande trasparenti. L'investimento di 26 milioni di dollari da parte di ADM in Erlanger nel gennaio 2026 ha ampliato le capacità di miscelazione in linea per la regolazione in tempo reale del contenuto di fibre. I depositi di brevetti del 2025 si sono concentrati sui metodi di co-estrazione di fibre e proteine da legumi, e l'acquisizione da parte di Roquette della divisione Nutriose di Tereos le ha permesso di offrire soluzioni integrate che riducono il numero di ingredienti e semplificano la formulazione. Aziende più piccole come Nexira sfruttano le narrazioni sull'approvvigionamento etico della gomma d'acacia proveniente dall'Africa subsahariana, soddisfacendo i requisiti dei rivenditori per catene di approvvigionamento senza deforestazione e tracciabilità fino al livello dell'albero.
Leader del settore delle fibre solubili
Sudzucker AG
Cargil Inc.
Gruppo Cosucra Warcoing
Archer Daniels Midland Company
Ingredion Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Archer Daniels Midland ha annunciato un investimento di 26 milioni di dollari nel suo stabilimento di Erlanger, nel Kentucky, per espandere le capacità di produzione di fibre solubili, concentrandosi su formulazioni di destrina resistente ai liquidi per il mercato nordamericano delle bevande.
- Febbraio 2025: Ingredion Inc. ha stanziato 100 milioni di dollari per espandere la capacità produttiva di maltodestrina resistente presso il suo stabilimento di Indianapolis, Indiana, di 40,000 tonnellate all'anno, puntando alla crescita nel settore degli integratori alimentari e delle bevande funzionali.
- Febbraio 2025: Layn Natural Ingredients ha presentato il suo innovativo ingrediente a base di beta-glucano, Galacan, all'Expo West. Secondo Layn, Galacan è stato concepito come un'alternativa di nuova generazione, idrosolubile, ai tradizionali beta-glucani derivati da funghi, avena e lievito.
- Dicembre 2024: Tate & Lyle ha annunciato una partnership strategica con BioHarvest per sviluppare ingredienti di nuova generazione a base vegetale utilizzando la tecnologia di sintesi botanica, consentendo una produzione sostenibile di ingredienti di origine vegetale non OGM senza i vincoli dell'agricoltura tradizionale. La collaborazione mira a sviluppare ingredienti più accessibili ed economici per l'industria alimentare e delle bevande.
Ambito del rapporto sul mercato globale delle fibre solubili
La fibra solubile è un tipo di fibra alimentare che si dissolve in acqua formando una sostanza gelatinosa, contribuendo a sostenere la salute dell'apparato digerente e a regolare i livelli di zucchero nel sangue e di colesterolo. Il mercato della fibra solubile è segmentato per tipologia, fonte, applicazione, forma e area geografica. Per tipologia, il mercato comprende inulina e FOS, pectina, beta-glucano, polidestrosio, destrina resistente/fibra di mais solubile e altre fibre solubili come acacia, psillio e guar. Per fonte, il mercato copre cereali e legumi, frutta e verdura, radici e tuberi (come cicoria e topinambur), legumi e frutta a guscio e altre fonti, tra cui alghe e origini microbiche. In base all'applicazione, il mercato è segmentato in alimenti e bevande, integratori alimentari, prodotti farmaceutici, mangimi per animali, cura della persona e cosmetici e altri usi. Per forma, il mercato comprende polvere e liquido/sciroppo. Dal punto di vista geografico, il rapporto copre il Nord America, l'Europa, l'Asia-Pacifico, il Sud America, il Medio Oriente e l'Africa, con dimensioni di mercato e previsioni per ciascuna regione. Per ogni segmento, le dimensioni di mercato e le previsioni sono state elaborate in base al valore (milioni di dollari USA).
| Inulina e FOS |
| Pectina |
| Il beta-glucano |
| Polydextrose |
| Destrina resistente/fibra di mais solubile |
| Altre fibre solubili (acacia, psillio, guar, ecc.) |
| Cereali e Cereali |
| Frutta e verdura |
| Radici e tuberi (cicoria, topinambur) |
| Legumi e Noci |
| Altri (alghe, microbici) |
| Cibo e bevande |
| Integratori alimentari |
| Eccipienti farmaceutici |
| Nutrizione Animale |
| Cura personale e cosmetici |
| Altro |
| Pastello |
| Liquido/sciroppo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Inulina e FOS | |
| Pectina | ||
| Il beta-glucano | ||
| Polydextrose | ||
| Destrina resistente/fibra di mais solubile | ||
| Altre fibre solubili (acacia, psillio, guar, ecc.) | ||
| Per fonte | Cereali e Cereali | |
| Frutta e verdura | ||
| Radici e tuberi (cicoria, topinambur) | ||
| Legumi e Noci | ||
| Altri (alghe, microbici) | ||
| Per Applicazione | Cibo e bevande | |
| Integratori alimentari | ||
| Eccipienti farmaceutici | ||
| Nutrizione Animale | ||
| Cura personale e cosmetici | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido/sciroppo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle fibre solubili entro il 2031?
Si prevede che il mercato delle fibre solubili raggiungerà un valore di 8.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.03% tra il 2026 e il 2031.
Quale tipo di fibra solubile sta crescendo più rapidamente?
Si prevede che il beta-glucano registrerà la crescita più elevata, con un CAGR dell'11.35% fino al 2031, superando la performance complessiva del mercato delle fibre solubili.
Perché le fibre solubili in liquidi stanno guadagnando popolarità nelle bevande?
Le formulazioni liquide e sciroppose hanno una viscosità simile a quella dello sciroppo di mais ad alto contenuto di fruttosio, consentono il dosaggio in linea ed eliminano la manipolazione delle polveri, favorendo una rapida riformulazione per raggiungere gli obiettivi di riduzione dello zucchero.
Quale regione è leader di mercato in termini di fatturato e quale cresce più rapidamente?
Il Nord America ha guidato la classifica con il 42.86% dei ricavi previsti per il 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 10.94% fino al 2031.


