

Dimensioni e quota di mercato della gestione dei rifiuti solidi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
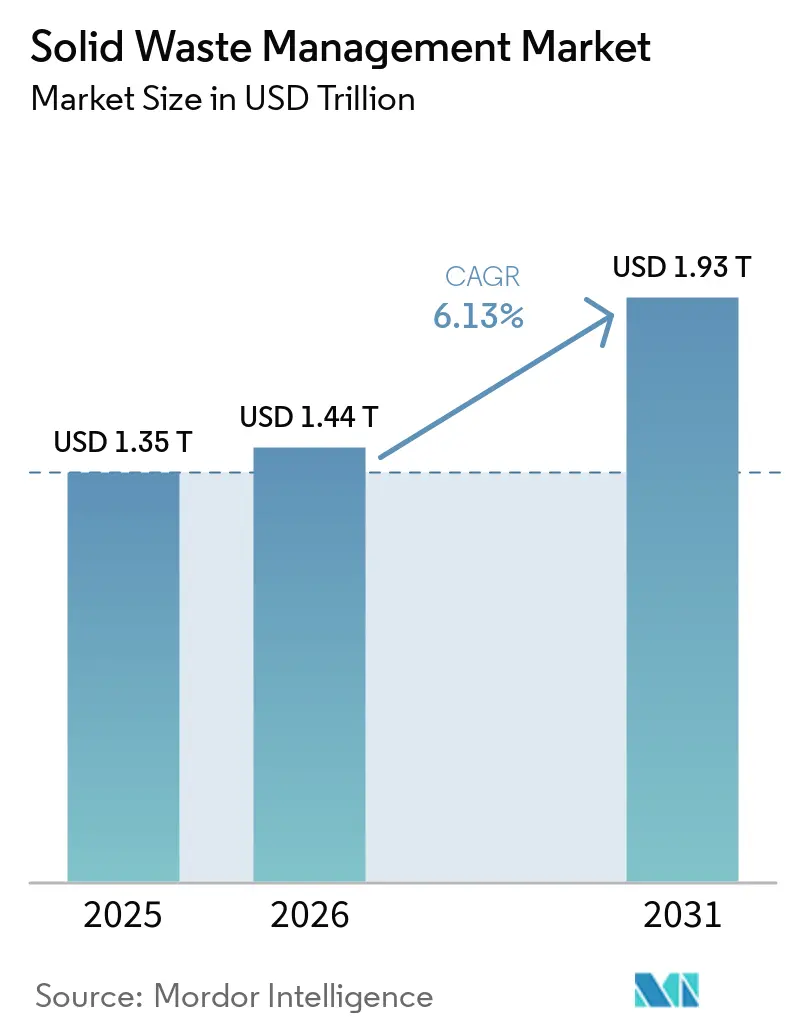
| Dimensione del mercato (2026) | 1.44 trilioni di dollari |
| Dimensione del mercato (2031) | 1.93 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla gestione dei rifiuti solidi a cura di Mordor Intelligence
Si prevede che il mercato della gestione dei rifiuti solidi crescerà da 1.35 trilioni di dollari nel 2025 a 1.44 trilioni di dollari nel 2026 e raggiungerà 1.93 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.13% nel periodo 2026-2031.
Le norme sulla responsabilità estesa del produttore stanno trasferendo parte dell'onere finanziario per la raccolta e il riciclo degli imballaggi dai bilanci comunali ai produttori, favorendo così una maggiore prevedibilità dei ricavi per gli operatori. Il Regolamento dell'Unione Europea sugli imballaggi e i rifiuti di imballaggio richiede sistemi finanziati dai produttori in tutti gli Stati membri e collega i contributi finanziari alla progettazione degli imballaggi, aumentando la domanda di capacità di selezione e recupero. I grandi operatori stanno investendo capitali nell'automazione del riciclo, nel gas naturale rinnovabile e negli impianti per la gestione di rifiuti speciali, mentre i tassi di separazione più bassi, le fluttuazioni dei prezzi delle materie prime, la scarsità di terreni e l'opposizione all'ubicazione degli impianti limitano i profitti in diverse regioni. Il mercato della gestione dei rifiuti solidi, pertanto, favorisce gli operatori che combinano reti di raccolta, impianti di trattamento, capacità di conformità e contratti a lungo termine.
Punti chiave del rapporto
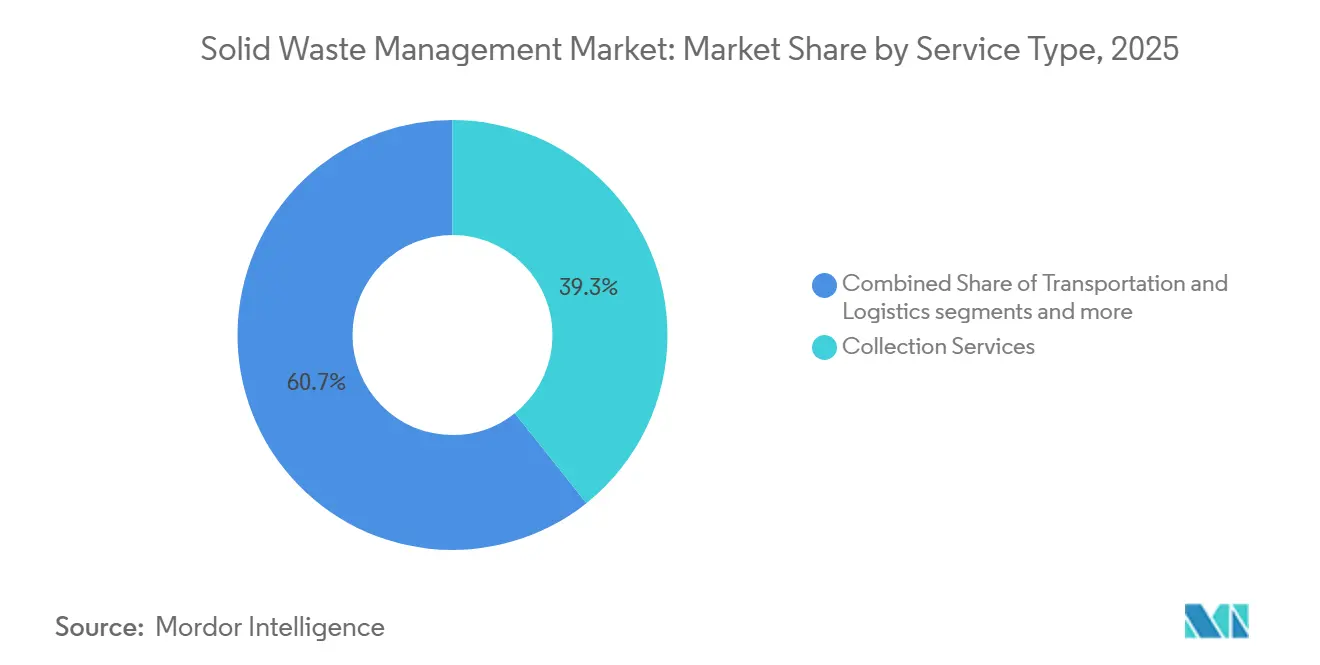
- Per tipologia di servizio, i servizi di raccolta detenevano il 39.3% della quota di mercato della gestione dei rifiuti solidi nel 2025, mentre si prevede che la termovalorizzazione dei rifiuti crescerà a un tasso annuo composto dell'11.3% fino al 2031.
- Per tipologia di rifiuto, i rifiuti solidi urbani rappresentavano il 49.6% del mercato della gestione dei rifiuti solidi nel 2025, mentre i rifiuti sanitari hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 7.5% fino al 2031.
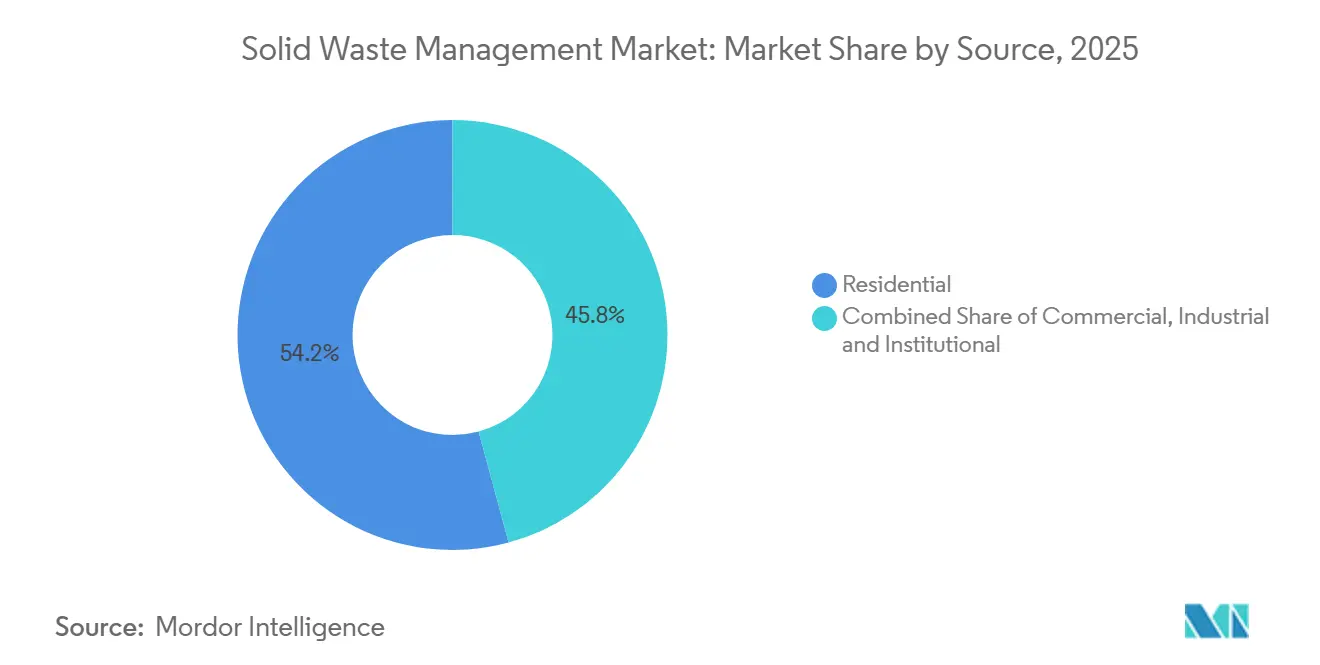
- Per tipologia di rifiuto, nel 2025 i rifiuti domestici rappresentavano il 54.2% della quota di mercato nella gestione dei rifiuti solidi, mentre si prevede che i rifiuti industriali cresceranno a un tasso annuo composto del 7.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione dei rifiuti solidi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di quadri normativi sulla responsabilità estesa del produttore (EPR). | + 1.2% | Diffusione globale, con primi guadagni in Europa, Nord America e Australia. | Medio termine (2-4 anni) |
| Investimenti nelle tecnologie di conversione dei rifiuti in energia (Waste-to-Energy, WtE) | + 1.0% | Regione Asia-Pacifico, con ricadute in Medio Oriente, Africa ed Europa. | A lungo termine (≥ 4 anni) |
| Impegni ESG aziendali | + 0.8% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Iniziative di economia circolare | + 0.7% | Europa, Cina, Corea del Sud e Giappone | A lungo termine (≥ 4 anni) |
| Intelligenza artificiale, sensori ottici e sistemi intelligenti per la gestione dei rifiuti | + 0.6% | Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Partenariati pubblico-privati per le infrastrutture di gestione dei rifiuti | + 0.5% | Asia-Pacifico, Medio Oriente, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di quadri di responsabilità estesa del produttore
I quadri normativi sulla Responsabilità Estesa del Produttore (EPR) stanno trasformando la struttura finanziaria del mercato della gestione dei rifiuti solidi, trasferendo la responsabilità della raccolta, della selezione, del riciclo e della gestione del fine vita dalle autorità municipali ai produttori e ai proprietari dei marchi. Questa transizione riduce l'onere finanziario per gli enti locali, creando al contempo un meccanismo di finanziamento stabile e a lungo termine per le infrastrutture di raccolta e riciclo dei rifiuti. Il Regolamento (UE) 2025/40 dell'Unione Europea impone sistemi EPR per gli imballaggi finanziati dai produttori in tutti i 27 Stati membri e introduce gradi di prestazione di riciclabilità, consentendo tariffe eco-modulate basate sulla sostenibilità e sulla riciclabilità dei materiali di imballaggio. [1] Unione Europea, "Regolamento sugli imballaggi e sui rifiuti di imballaggio", EUR-Lex, eur-lex.europa.eu Di conseguenza, i produttori stanno adottando sempre più design di imballaggi circolari e investendo in materiali riciclabili. Queste normative stanno accelerando gli investimenti in tecnologie di selezione avanzate, impianti di recupero materiali (MRF) e impianti di riciclo per raggiungere obiettivi di recupero più elevati. Un simile slancio è emerso in Nord America, dove l'Oregon ha lanciato il suo programma EPR per gli imballaggi nel luglio 2025 e il Maryland ha aperto la registrazione dei produttori nel maggio 2026, segnalando una più ampia adozione di modelli di gestione dei rifiuti finanziati dai produttori. [2] Maryland Department of the Environment, “PPP EPR Compliance Guide for COMAR 26.04.14,” Maryland Department of the Environment, mde.maryland.gov
Investimenti nelle tecnologie di conversione dei rifiuti in energia
Gli investimenti nel settore della conversione dei rifiuti in energia (Waste-to-Energy, WtE) sono sempre più integrati nella pianificazione infrastrutturale energetica, posizionando i rifiuti solidi urbani come una risorsa preziosa per la produzione di elettricità e calore, riducendo al contempo la dipendenza dalle discariche. In Europa, le rigide normative sul recupero dei rifiuti destinati alle discariche e gli obiettivi di economia circolare continuano a incentivare gli investimenti in impianti di recupero termico dei rifiuti, mentre diversi paesi del Sud-est asiatico stanno ampliando i programmi di appalto pubblico e le partnership pubblico-private per sviluppare moderne infrastrutture WtE. Molti nuovi impianti integrano anche tecnologie di cattura, utilizzo e stoccaggio del carbonio (CCUS) per ridurre le emissioni e migliorare l'accesso ai finanziamenti verdi laddove esistano quadri normativi favorevoli. Questi progetti beneficiano in genere di molteplici flussi di entrate, tra cui le tariffe di conferimento dei rifiuti, la vendita di elettricità e calore, gli incentivi per le energie rinnovabili e, in alcuni mercati, le entrate legate al carbonio. Questo modello di reddito diversificato rafforza la redditività del progetto, migliora la solidità finanziaria e accresce la fiducia degli investitori.
Impegni ESG aziendali
Gli impegni aziendali in materia di sostenibilità stanno aumentando la domanda di servizi di recupero rifiuti verificati, a zero rifiuti in discarica e di flussi di materiali tracciabili nel mercato della gestione dei rifiuti solidi. I requisiti di rendicontazione aziendale rendono le registrazioni di generazione, trattamento e recupero dei rifiuti più importanti negli appalti. I contratti di raccolta e certificazione possono quindi supportare i requisiti di rendicontazione e le esigenze operative di un cliente. L'iniziativa Science Based Targets aveva coinvolto più di 9,000 aziende entro il 2025 e include requisiti sulle emissioni della catena del valore che integrano le pratiche di gestione dei rifiuti dei fornitori nelle decisioni di approvvigionamento. [3] Science Based Targets Initiative, “Corporate Resources,” Science Based Targets Initiative, sciencebasedtargets.org I clienti industriali e commerciali hanno sempre più bisogno di documentazione che verifichi il trattamento e il recupero dei rifiuti. Di conseguenza, gli operatori con solide registrazioni di conformità e sistemi di rendicontazione affidabili ottengono un vantaggio competitivo nell'ottenere contratti.
Iniziative di economia circolare
Le politiche di economia circolare stanno cambiando il ruolo dei materiali di scarto nel mercato della gestione dei rifiuti solidi, trasformandoli da oneri di smaltimento a preziosi input produttivi. Il Piano d'azione per l'economia circolare dell'Unione europea e il Regolamento (UE) 2025/40 rafforzano i requisiti relativi al contenuto riciclato, alla circolarità degli imballaggi, al riutilizzo e a una migliore gestione dei materiali in tutti i settori. Queste misure stanno incrementando gli investimenti in impianti avanzati di recupero dei materiali (MRF), tecnologie di selezione basate sull'intelligenza artificiale, impianti di riciclaggio chimico e sistemi di riciclaggio a ciclo chiuso per migliorare l'efficienza delle risorse. Allo stesso tempo, i produttori stanno integrando sempre più materie prime riciclate nella produzione per soddisfare gli obblighi normativi e gli obiettivi di sostenibilità, creando una domanda stabile di materiali recuperati. Corea del Sud e Giappone hanno raggiunto tassi di deviazione dei rifiuti urbani dalle discariche superiori al 95% grazie a decenni di investimenti nella separazione alla fonte, in sistemi di raccolta ad alta efficienza, in infrastrutture di selezione avanzate, nell'integrazione dei rifiuti in energia e in mercati dei materiali secondari ben sviluppati, supportati da programmi di responsabilità estesa del produttore (EPR). La loro esperienza dimostra che le politiche di economia circolare producono il massimo impatto quando la raccolta, la selezione, le infrastrutture di riciclaggio e i mercati di utilizzo finale per i materiali recuperati vengono sviluppati simultaneamente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Bassi tassi di separazione dei rifiuti | -0.6% | Asia-Pacifico, Medio Oriente, Africa, Sud America e alcuni paesi europei a basso reddito | Medio termine (2-4 anni) |
| Concorrenza nel settore informale dei rifiuti | -0.5% | Asia-Pacifico, Medio Oriente, Africa e Sud America, in particolare i centri urbani | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi dei materiali riciclati | -0.4% | Global | A breve termine (≤ 2 anni) |
| Scarsità di terreni e opposizione pubblica | -0.3% | Corridoi urbani del Nord America, dell'Europa e dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Bassi tassi di separazione dei rifiuti
I bassi livelli di separazione dei rifiuti alla fonte continuano a compromettere l'efficienza e la redditività del mercato della gestione dei rifiuti solidi, riducendo la qualità e la recuperabilità dei materiali riciclabili. Secondo il Programma delle Nazioni Unite per l'ambiente (UNEP), solo il 61-62% dei rifiuti urbani a livello globale viene gestito attraverso sistemi formali e controllati di gestione dei rifiuti, mentre i rifiuti rimanenti vengono spesso smaltiti tramite discariche abusive, incenerimento a cielo aperto o raccolta mista senza un'adeguata selezione. Anche nelle regioni sviluppate con quadri normativi consolidati, le difficoltà di separazione persistono. Eurostat riporta che i tassi di riciclaggio rimangono al di sotto del 20% in Romania, Cipro e Bulgaria, evidenziando come i soli obblighi normativi non siano sufficienti a raggiungere elevate prestazioni di riciclaggio. Una scarsa separazione alla fonte comporta la contaminazione dei materiali riciclabili con rifiuti alimentari e altri rifiuti misti, aumentando i costi di selezione e trattamento e riducendo al contempo la qualità, il valore di mercato e la riciclabilità dei materiali recuperati. Sebbene il Regolamento UE 2025/40 dovrebbe migliorare la progettazione degli imballaggi, gli standard di riciclabilità e la responsabilità dei produttori, l'efficacia di queste misure dipende in ultima analisi dalla partecipazione delle famiglie, dalla sensibilizzazione del pubblico e dalla disponibilità di sistemi efficienti di raccolta locale e di separazione dei rifiuti. Pertanto, continuare a investire in programmi di raccolta differenziata, campagne di sensibilizzazione pubblica e infrastrutture di raccolta moderne rimarrà essenziale per migliorare i tassi di riciclaggio, ridurre i costi di trattamento e rafforzare l'economia complessiva del mercato della gestione dei rifiuti solidi.
Concorrenza nel settore informale dei rifiuti
La diffusa presenza della raccolta informale dei rifiuti rappresenta una sfida importante per la crescita e la sostenibilità finanziaria del mercato formale della gestione dei rifiuti solidi, in particolare in Asia, Africa e America Latina. Secondo il World Economic Forum, i raccoglitori informali di rifiuti recuperano circa 88 milioni di tonnellate di materiali riciclabili all'anno, svolgendo un ruolo fondamentale nel recupero delle risorse e nella riduzione del volume di rifiuti destinati alle discariche. Inoltre, WIEGO (Women in Informal Employment: Globalizing and Organizing) stima che i raccoglitori informali di rifiuti contribuiscano a evitare l'emissione di 0.17-0.39 miliardi di tonnellate di anidride carbonica equivalente (CO₂e) ogni anno, deviando i materiali riciclabili dalle discariche. Nonostante questi significativi contributi ambientali, i lavoratori informali raccolgono in genere materiali riciclabili di alto valore come plastica, metalli, carta e cartone prima dell'arrivo dei servizi di raccolta rifiuti comunali o privati. Ciò riduce la disponibilità di preziosi materiali riciclabili su cui gli operatori formali fanno affidamento per compensare gli elevati costi di raccolta e trattamento dei rifiuti misti di basso valore, indebolendo così la redditività economica dei sistemi di raccolta formali. Sebbene paesi come il Brasile e l'India abbiano dimostrato i vantaggi dell'integrazione delle cooperative di raccoglitori di rifiuti nella gestione dei rifiuti urbani attraverso il riconoscimento formale, i contratti di servizio e i programmi di inclusione sociale, questi modelli continuano a dipendere da un sostegno governativo costante, da finanziamenti adeguati e da un efficace coordinamento con le autorità locali.
Analisi del segmento
Per tipologia di servizio: la raccolta detiene la base più ampia, mentre la termovalorizzazione si espande più rapidamente.
Nel 2025, i servizi di raccolta rappresentavano il 39.3% del fatturato globale. Questo segmento rimane fondamentale perché il recupero, il trattamento e il recupero energetico dei materiali necessitano di materie prime affidabili provenienti dalle reti di raccolta. I contratti pluriennali con i comuni offrono agli operatori visibilità sui ricavi e supportano il finanziamento delle infrastrutture. La termovalorizzazione è la tipologia di servizio in più rapida crescita, con un mercato della gestione dei rifiuti solidi per questa attività che dovrebbe crescere a un tasso annuo composto (CAGR) dell'11.3% dal 2026 al 2031. Le normative europee sulla riduzione dei rifiuti destinati alle discariche e i programmi di appalto pubblico nel Sud-est asiatico stanno indirizzando i capitali verso il recupero termico. Nel novembre 2025, Paprec Group si è aggiudicata una delega di servizio pubblico di 26 anni per la costruzione e la gestione di un impianto di termovalorizzazione nella Seine-et-Marne, in Francia, per un valore contrattuale di 1.3 miliardi di euro (1.5 miliardi di dollari).
Il riciclo e il recupero dei materiali possono migliorare i margini quando gli operatori implementano l'automazione e integrano sbocchi per i materiali recuperati. WM ha riferito che la sua attività di riciclo ha registrato una crescita dell'EBITDA operativo di oltre il 22% nel 2025, nonostante i prezzi delle materie prime più bassi, grazie ai progetti di automazione. Questo risultato indica che gli investimenti in attrezzature possono ridurre l'esposizione alle fluttuazioni dei prezzi delle materie prime che incidono sulle operazioni a maggiore intensità di manodopera. L'automazione può anche migliorare la coerenza quando gli impianti ricevono flussi di materiali misti. I servizi di trasporto e logistica rimangono esposti ai costi del carburante e all'efficienza dei percorsi. I cassonetti intelligenti e i sistemi di raccolta connessi possono ridurre i viaggi non necessari e migliorare l'utilizzo delle risorse. I servizi di trattamento e smaltimento continuano a essere supportati dai requisiti di conformità, soprattutto per i rifiuti pericolosi e clinici. Questi servizi mantengono la loro importanza perché molti flussi regolamentati non possono accedere ai normali sistemi di trattamento municipali. Altri servizi, tra cui l'upgrading del biogas e le offerte relative al carbonio, stanno diventando sempre più rilevanti poiché gli operatori cercano fonti di reddito che vadano oltre la raccolta e lo smaltimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i rifiuti urbani rappresentano il volume maggiore, mentre i rifiuti sanitari crescono più rapidamente.
Nel 2025, i rifiuti solidi urbani rappresentavano il 49.6% del mercato della gestione dei rifiuti solidi. I rifiuti domestici e commerciali urbani costituiscono la base volumetrica principale per la maggior parte degli operatori. I rifiuti urbani sono inoltre al centro dei sistemi di responsabilità estesa del produttore (EPR) in Europa, Nord America e Australia. Tali normative possono migliorare il valore di recupero dei materiali che in precedenza venivano considerati esclusivamente come costi di smaltimento. Anche i rifiuti industriali e i rifiuti da costruzione e demolizione rappresentano volumi operativi significativi. I rifiuti da costruzione e demolizione si prestano ancora bene a modelli integrati che combinano capacità di raccolta, recupero e smaltimento.
Si prevede che il settore dei rifiuti sanitari crescerà a un tasso annuo composto (CAGR) del 7.5% dal 2026 al 2031. L'applicazione rigorosa delle normative nel Sud-est asiatico, nell'Asia meridionale e in America Latina sta integrando i rifiuti biomedici nei sistemi di trattamento formali. Ciò modifica i requisiti di gestione per i flussi che in precedenza venivano combinati con i rifiuti urbani generici. Veolia ha completato l'acquisizione di Clean Earth, raddoppiando la propria capacità di trattamento dei rifiuti pericolosi negli Stati Uniti. I rifiuti agricoli rappresentano una quota minore in termini di servizi formali, ma i residui organici possono essere utilizzati per la digestione anaerobica e la produzione di biometano. La crescita del trattamento specializzato riflette i costi elevati e i requisiti di conformità associati ai flussi di rifiuti regolamentati. Queste caratteristiche favoriscono i fornitori con impianti autorizzati, personale qualificato e procedure di gestione documentate.
Per fonte: i rifiuti residenziali mantengono i volumi stabili, mentre i rifiuti industriali contribuiscono alla crescita.
Nel 2025, i rifiuti domestici rappresentavano il 54.2% del fatturato. I consumi delle famiglie e la raccolta obbligatoria comunale garantiscono volumi costanti in tutti i cicli economici. La raccolta residenziale offre inoltre agli operatori una base di percorsi che può supportare i programmi di riciclaggio e recupero dei rifiuti organici. Si prevede che i rifiuti industriali cresceranno a un tasso annuo composto (CAGR) del 7.0% dal 2026 al 2031. L'attività manifatturiera in Nord America e l'aumento della capacità produttiva nei settori farmaceutico, dei semiconduttori e dell'industria alimentare del Sud-est asiatico sostengono questa domanda. Questi impianti producono rifiuti non domestici regolamentati che spesso richiedono servizi specializzati.
I clienti commerciali e istituzionali richiedono una migliore documentazione e tracciabilità delle attività di recupero dei rifiuti. Le linee guida dell'iniziativa Science-Based Targets (SBOT) sulle emissioni lungo la catena del valore stanno aumentando l'interesse per i fornitori di servizi in grado di documentare i risultati relativi ai rifiuti. Questa documentazione può contribuire a ridurre il cambio di fornitore quando gli standard di approvvigionamento sono rigorosi. Inoltre, rende la qualità del servizio più visibile rispetto ai contratti basati unicamente sulla frequenza di raccolta. La norma ISO 14001 è riconosciuta in oltre 170 Paesi ed è ampiamente utilizzata nei sistemi di gestione ambientale. Può fungere da requisito di accesso per i contratti con enti pubblici e istituzionali. Gli operatori che combinano la documentazione di conformità con le capacità di raccolta e trattamento sono in una posizione migliore per servire queste tipologie di clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
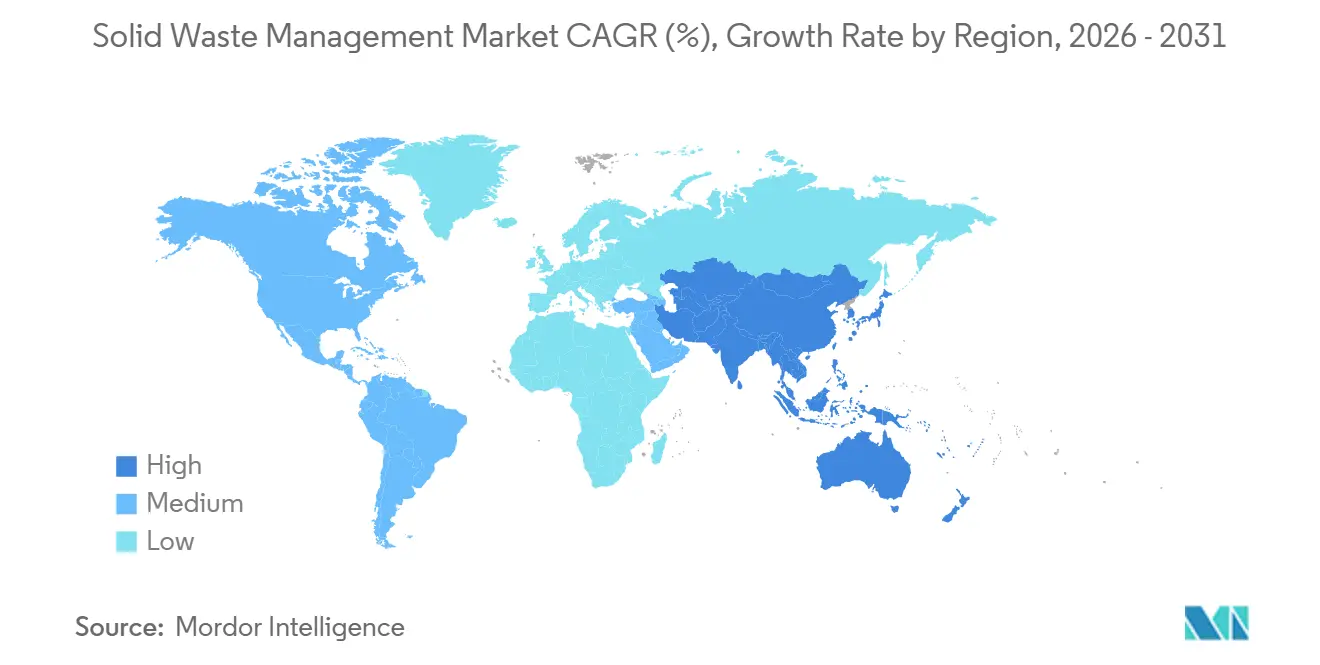
Nel 2025, la regione Asia-Pacifico deteneva il 42% del fatturato globale e si prevede che crescerà a un tasso annuo composto del 6.4% fino al 2031. L'urbanizzazione in Cina, India, Indonesia, Vietnam e Filippine sta incrementando i volumi di rifiuti urbani, parallelamente all'aumento del reddito familiare. I piani nazionali per la gestione dei rifiuti, gli appalti pubblici e le politiche energetiche stanno supportando gli investimenti privati in infrastrutture in tutta la regione. La pianificazione dei rifiuti della Corea del Sud e la Swachh Bharat Mission 2.0 dell'India sostengono questi investimenti. La Banca Mondiale prevede che la produzione di rifiuti nell'Asia meridionale raddoppierà quasi rispetto ai livelli del 2022 entro il 2050. La regione combina una rapida crescita della domanda con una capacità disomogenea di raccolta, separazione e trattamento. Le opportunità sono quindi maggiori laddove le autorità pubbliche abbinano obiettivi in materia di rifiuti a finanziamenti concreti e quadri operativi affidabili.
Il Nord America e l'Europa sono mercati maturi per la gestione dei rifiuti solidi, dove aggiornamenti normativi, progressi tecnologici e consolidamento stanno guidando la domanda. WM ha stanziato 3 miliardi di dollari per il riciclaggio e le infrastrutture per il gas naturale rinnovabile dal 2022 al 2026. Republic Services ha dichiarato nel febbraio 2026 di voler investire 1 miliardo di dollari in acquisizioni nel corso del 2026. Le normative europee in materia di discariche e requisiti di imballaggio stanno orientando gli investimenti verso la selezione, il riciclaggio e il recupero energetico. L'Unione Europea ha registrato un tasso di riciclaggio dei rifiuti urbani del 43.3% nel 2023, ma i risultati a livello nazionale sono rimasti disomogenei. Tassi di riciclaggio inferiori in Romania, Cipro e Bulgaria indicano la persistenza di esigenze in termini di infrastrutture di raccolta e trattamento.
Il Sud America, il Medio Oriente e l'Africa si trovano in una fase iniziale dello sviluppo di servizi formali. Le reti informali di raccolta e i bilanci comunali limitati ostacolano l'utilizzo di sistemi di trattamento avanzati. Il Brasile sta incrementando l'attività del settore privato in materia di discariche, biometano e recupero di materiali. I paesi del Consiglio di Cooperazione del Golfo stanno utilizzando la Vision 2030 e i programmi per le emissioni zero per sostenere l'acquisizione di tecnologie di termovalorizzazione e riciclaggio avanzato. Questi programmi possono creare opportunità per operatori multinazionali e partner locali nel settore delle infrastrutture. La formalizzazione richiede sistemi di raccolta in grado di raggiungere aree urbane densamente popolate e comunità svantaggiate. Richiede inoltre impianti di trattamento efficienti per i materiali raccolti. Secondo la Banca Mondiale, circa 2 miliardi di persone non dispongono ancora di servizi di raccolta dei rifiuti adeguati, soprattutto nell'Africa subsahariana e nell'Asia meridionale. Questa carenza di servizi alimenta la domanda a lungo termine di capacità di raccolta e trattamento. I progetti devono comunque tenere conto dell'accessibilità economica a livello locale, della copertura della raccolta e del ruolo delle reti informali di servizi esistenti. Il mercato della gestione dei rifiuti solidi può crescere in queste regioni quando i piani infrastrutturali includono sia l'accesso ai servizi sia modelli di pagamento praticabili.
Panorama competitivo
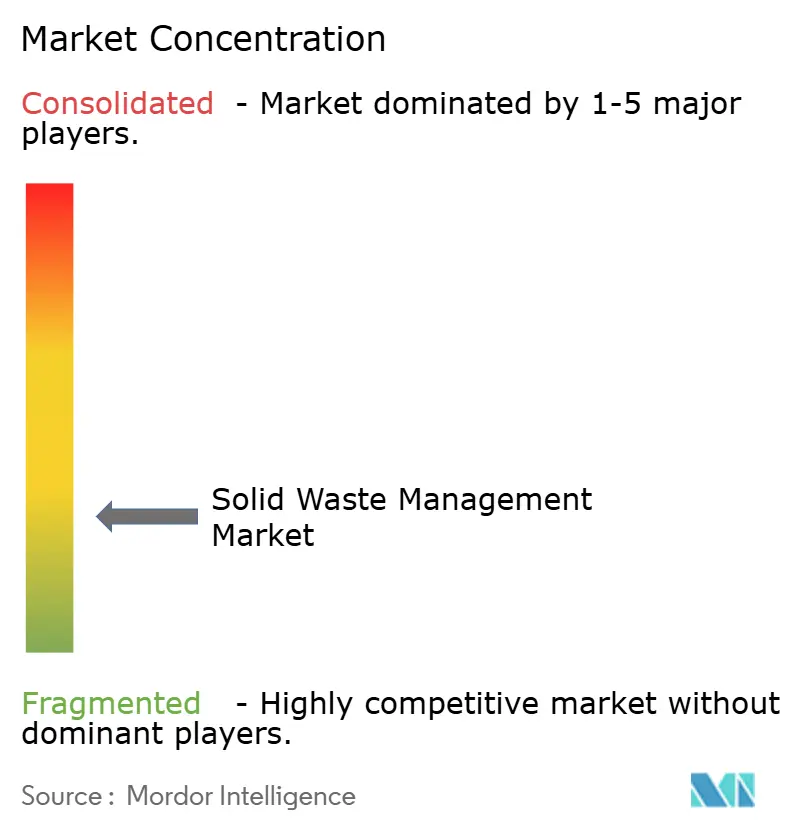
Il mercato globale della gestione dei rifiuti solidi presenta una bassa concentrazione. WM e Republic Services sono operatori leader in Nord America, mentre Veolia e REMONDIS vantano una presenza significativa in Europa e Cleanaway è un attore di primo piano in Australia. I loro punti di forza competitivi includono un ampio accesso alle discariche, alle infrastrutture di riciclaggio e recupero energetico e contratti a lungo termine con enti municipali e industriali. La crescita dell'EBITDA del riciclaggio di WM, superiore al 22% nel 2025, nonostante i prezzi del materiale riciclato più bassi, dimostra il valore dell'automazione su larga scala. Republic Services sta espandendo i suoi centri di lavorazione dei polimeri per rafforzare la propria partecipazione nelle filiere della plastica riciclata.
Le acquisizioni strategiche stanno rimodellando il panorama competitivo in vista del pieno impatto delle nuove normative sui rifiuti. Nell'aprile 2026, GFL Environmental ha completato l'acquisizione di SECURE Waste Infrastructure per 6.4 miliardi di dollari canadesi (4.6 miliardi di dollari statunitensi), espandendo la propria rete di trattamento e trasformazione nel Canada occidentale. Veolia ha completato l'acquisizione di Clean Earth per 3 miliardi di dollari statunitensi, raddoppiando la propria capacità di trattamento dei rifiuti pericolosi negli Stati Uniti. Queste transazioni evidenziano la crescente importanza della gestione dei rifiuti speciali e dell'espansione delle reti regionali. Si prevede che la formalizzazione dei rifiuti sanitari in Asia e America Latina creerà ulteriori opportunità di crescita per gli operatori già affermati.
Le tecnologie digitali stanno migliorando l'ottimizzazione dei percorsi, il monitoraggio operativo e la rendicontazione della conformità, aiutando al contempo gli operatori a identificare lacune nel servizio, contaminazioni e inefficienze nella raccolta. Tuttavia, i clienti municipali e industriali continuano a privilegiare i fornitori con comprovate capacità operative e certificazioni ambientali come la ISO 14001. La termovalorizzazione, l'automazione del riciclo, il gas naturale rinnovabile e gli impianti di trattamento specializzati consentono alle aziende leader di recuperare maggiore valore dai rifiuti raccolti e migliorare l'efficienza operativa.
I fornitori regionali e di nicchia rimangono competitivi nella raccolta locale e nei servizi specializzati, ma le infrastrutture su larga scala, le autorizzazioni normative e i requisiti finanziari creano notevoli barriere all'ingresso. Di conseguenza, le aziende più piccole spesso si affidano a operatori più grandi per lo smaltimento o per gli impianti di trattamento avanzato e riciclaggio. I contratti a lungo termine e le consolidate relazioni con i clienti rafforzano ulteriormente la posizione degli operatori storici, supportando un continuo consolidamento man mano che le aziende espandono la copertura geografica e le capacità specializzate nella gestione dei rifiuti, migliorando al contempo la resilienza alle fluttuazioni dei prezzi dei materiali e alle normative ambientali.
Leader del settore della gestione dei rifiuti solidi
Gestione dei rifiuti, Inc.
Repubblica Servizi, Inc.
Veolia Ambiente SA
Connessioni rifiuti, Inc.
Renewi plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: GFL Environmental ha completato l'acquisizione di SECURE Waste Infrastructure Corp. per 6.4 miliardi di dollari canadesi (4.6 miliardi di dollari statunitensi), ampliando la propria rete di raccolta, trattamento e smaltimento nel Canada occidentale. L'acquisizione ha ampliato il portafoglio di infrastrutture per i rifiuti industriali e l'energia di GFL, aumentato la densità dei percorsi e integrato verticalmente la raccolta dei rifiuti con gli impianti di trattamento e smaltimento in tutto il Canada occidentale.
- Giugno 2026: Veolia ha completato l'acquisizione di Clean Earth per 3 miliardi di dollari, raddoppiando la propria capacità di trattamento dei rifiuti pericolosi negli Stati Uniti. L'operazione ha rafforzato significativamente la posizione di Veolia nel mercato nordamericano dei rifiuti pericolosi e ha migliorato la sua capacità di servire clienti nei settori industriale, sanitario e della bonifica ambientale attraverso una rete di trattamento nazionale ampliata.
- Gennaio 2026: WM ha annunciato il completamento, nel 2025, di 7 impianti di gas naturale rinnovabile (RNG) e 9 progetti di automazione del riciclo, con ulteriori progetti previsti per il 2026. Si prevede che questi investimenti supporteranno la strategia di WM volta ad aumentare la produzione di energia rinnovabile, migliorare l'efficienza del recupero dei materiali attraverso l'automazione e generare ricavi a margine più elevato da infrastrutture orientate alla sostenibilità.
- Novembre 2025: Paprec Group si è aggiudicata una concessione di servizio pubblico del valore di 1.3 miliardi di euro (1.5 miliardi di dollari) per la costruzione e la gestione di un impianto di termovalorizzazione nella Seine-et-Marne, in Francia, per 26 anni. La concessione a lungo termine dovrebbe garantire entrate stabili e ricorrenti, rafforzando al contempo l'espansione di Paprec nel settore del recupero energetico, supportando gli obiettivi francesi di riduzione dei rifiuti in discarica e di economia circolare e promuovendo la crescita di Paprec.
Ambito del rapporto sul mercato globale della gestione dei rifiuti solidi
Il mercato della gestione dei rifiuti solidi è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica e altro), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali e altro), per fonte (residenziale, commerciale, industriale e istituzionale) e per area geografica (Nord America, Sud America, Europa, Asia Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-est asiatico (Indonesia, Vietnam, Thailandia, Malesia, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e Africa |
| Per tipo di servizio | Servizi di riscossione | |
| Trasporti e logistica | ||
| Riciclo e recupero dei materiali | ||
| Trattamento e smaltimento | ||
| Termovalorizzazione | ||
| Altro | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali | ||
| Rifiuti pericolosi | ||
| Rifiuti da costruzione e demolizione | ||
| Rifiuti agricoli | ||
| Rifiuti medici | ||
| Altro | ||
| Per fonte | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Istituzioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-est asiatico (Indonesia, Vietnam, Thailandia, Malesia, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della gestione dei rifiuti solidi entro il 2031?
Si prevede che il mercato della gestione dei rifiuti solidi raggiungerà 1.9 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.13% a partire dal 2026. Questa previsione riflette l'aumento dei volumi di rifiuti e i continui investimenti nelle infrastrutture formali di raccolta, recupero e trattamento.
Quale tipologia di servizio sta crescendo più rapidamente nel settore della gestione dei rifiuti solidi?
La termovalorizzazione è la tipologia di servizio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'11.30% fino al 2031. Le politiche di riduzione dei rifiuti destinati alle discariche e la necessità di capacità di trattamento a lungo termine ne supportano la crescita.
Quale tipologia di rifiuto genera la quota maggiore di entrate?
Nel 2025, i rifiuti solidi urbani rappresentavano il 49.60% delle entrate, risultando la tipologia di rifiuto più diffusa. I rifiuti domestici e commerciali urbani costituiscono la base dei servizi di raccolta, recupero e smaltimento.
Perché i rifiuti sanitari si stanno espandendo più rapidamente rispetto ad altri tipi di rifiuti?
Si prevede che i rifiuti sanitari cresceranno a un tasso annuo composto del 7.45%, man mano che un numero crescente di paesi imporrà procedure formali di raccolta e trattamento dei rifiuti biomedici. I requisiti regolamentati per la gestione e il trattamento supportano la domanda di servizi specializzati.
Quale regione è leader mondiale nel fatturato derivante dalla gestione dei rifiuti solidi?
Nel 2025, la regione Asia-Pacifico ha rappresentato il 42% del fatturato globale ed è il segmento regionale in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.4%. L'urbanizzazione e le carenze nelle infrastrutture formali sostengono la domanda in diverse economie principali.
Quali sono i principali ostacoli all'espansione dei servizi formali di gestione dei rifiuti?
La scarsa separazione dei rifiuti alla fonte e la raccolta informale possono ridurre la qualità del materiale e limitare i ricavi a disposizione degli operatori ufficiali. Anche la disponibilità di terreni, le autorizzazioni locali e l'accettazione da parte del pubblico possono rallentare la realizzazione di nuovi progetti infrastrutturali.


