

Dimensioni e quota di mercato dei motori a propellente solido
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
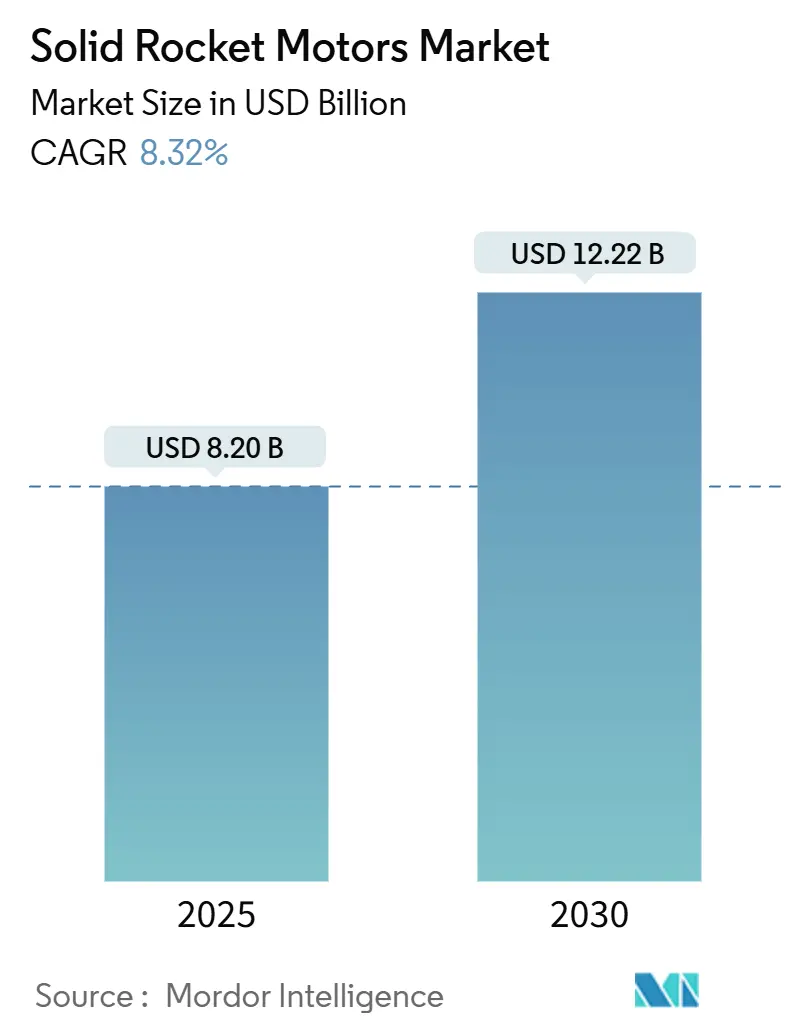
| Dimensione del mercato (2025) | 8.20 miliardo di dollari |
| Dimensione del mercato (2030) | 12.22 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.32% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
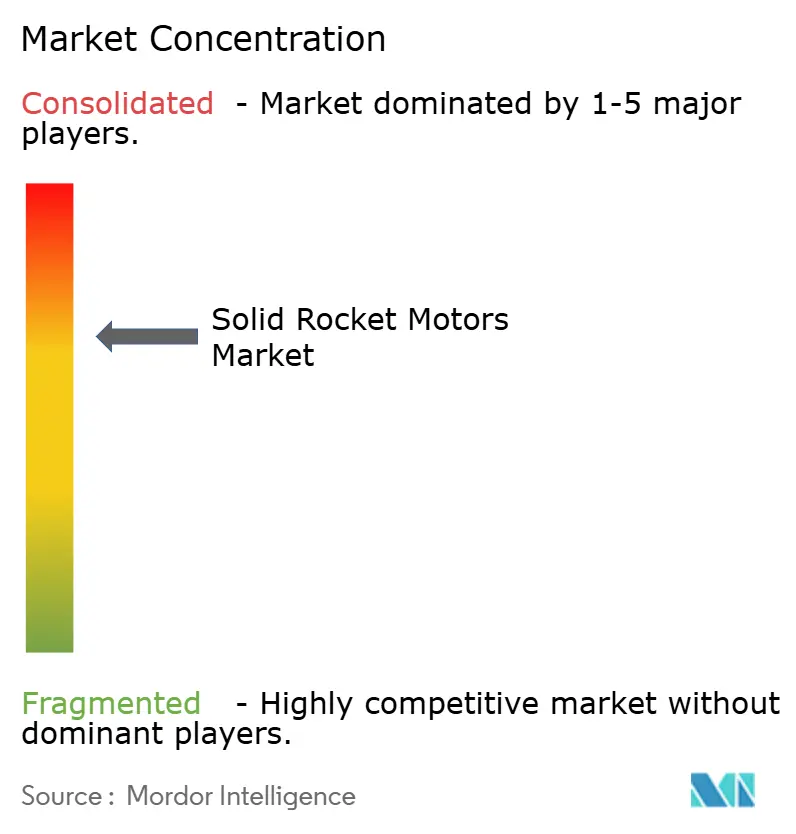
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei motori a propellente solido di Mordor Intelligence
Il mercato dei motori a propellente solido si attesta a 8.20 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12.22 miliardi di dollari entro il 2030, riflettendo un CAGR dell'8.32% nel periodo di previsione. Gli ingenti budget per la modernizzazione della difesa, la democratizzazione dell'accesso allo spazio commerciale e la rapida adozione della produzione additiva sostengono questa espansione. L'aumento degli appalti missilistici tra gli alleati della NATO e le nazioni dell'Indo-Pacifico stimola la domanda, mentre l'aumento delle costellazioni di piccoli satelliti apre nuove opportunità di lancio. L'innovazione nei propellenti compositi e l'elettronica di accensione intelligente migliorano ulteriormente le prestazioni e l'affidabilità, ampliando la base di riferimento per il mercato dei motori a propellente solido. Allo stesso tempo, le iniziative collaborative tra operatori storici e nuovi entranti finanziati da venture capital accorciano i cicli di sviluppo e diversificano l'offerta, mitigando le tradizionali barriere all'ingresso.
Punti chiave del rapporto
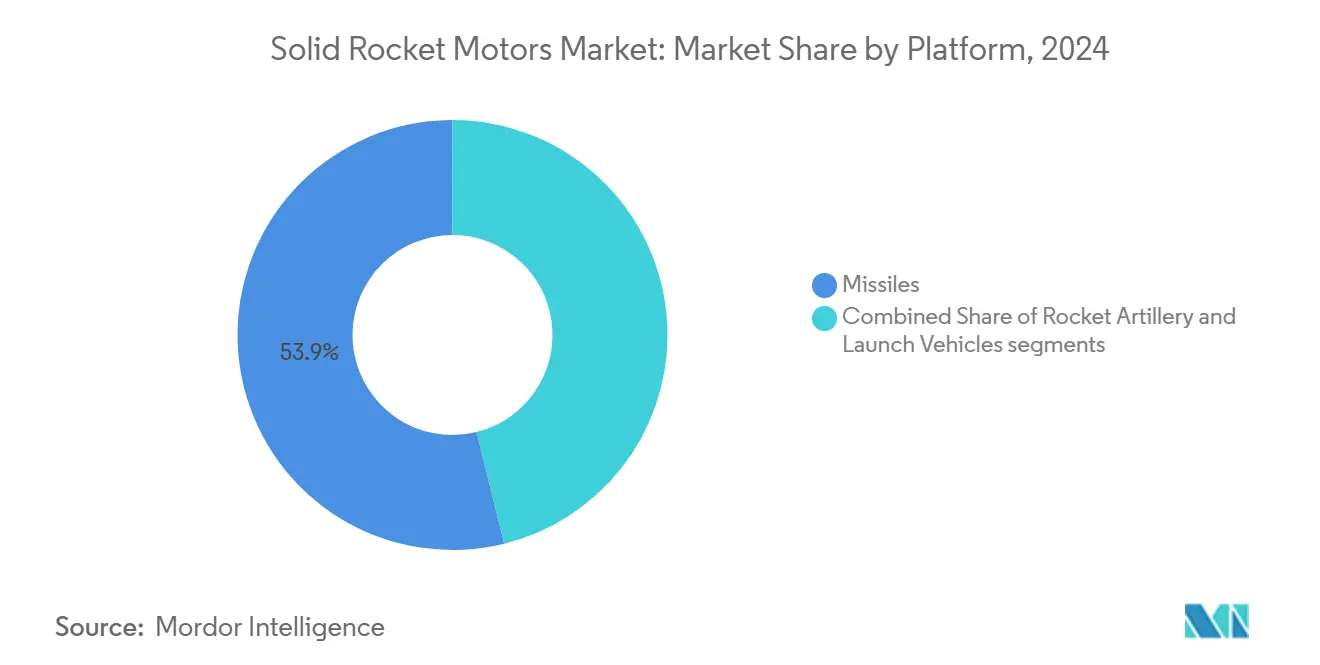
- Per piattaforma, i missili hanno guidato la classifica con una quota di fatturato del 53.87% nel 2024. Si prevede che i veicoli di lancio cresceranno a un CAGR del 9.43% fino al 2030.
- Per componente, i propellenti hanno conquistato una quota del 47.38% nel 2024. Si prevede che gli accenditori cresceranno a un CAGR del 9.67% fino al 2030.
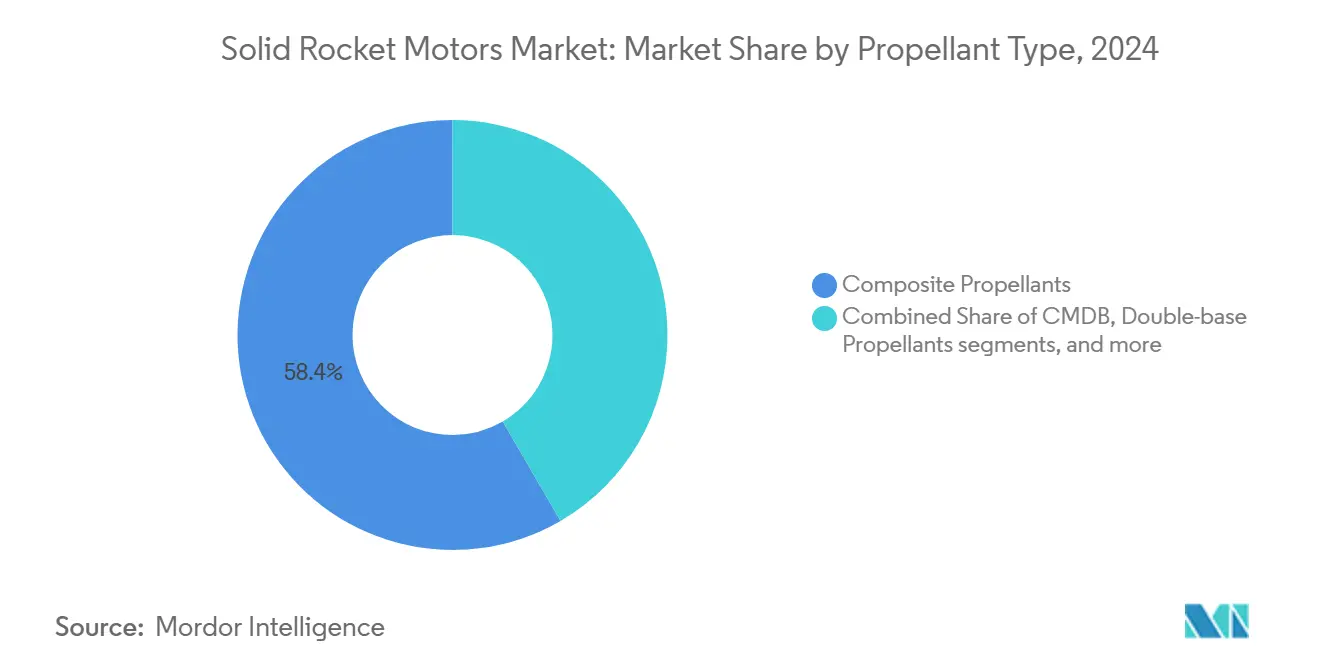
- In base al tipo di propellente, le formulazioni composite hanno ottenuto una quota del 58.38% nel 2024. I propellenti compositi a doppia base modificati sono destinati ad accelerare a un CAGR del 10.94% entro il 2030.
- Per quanto riguarda l'utente finale, le applicazioni governative e di difesa hanno detenuto una quota del 69.48% nel 2024. Le applicazioni spaziali commerciali stanno avanzando a un CAGR dell'8.23% fino al 2030.
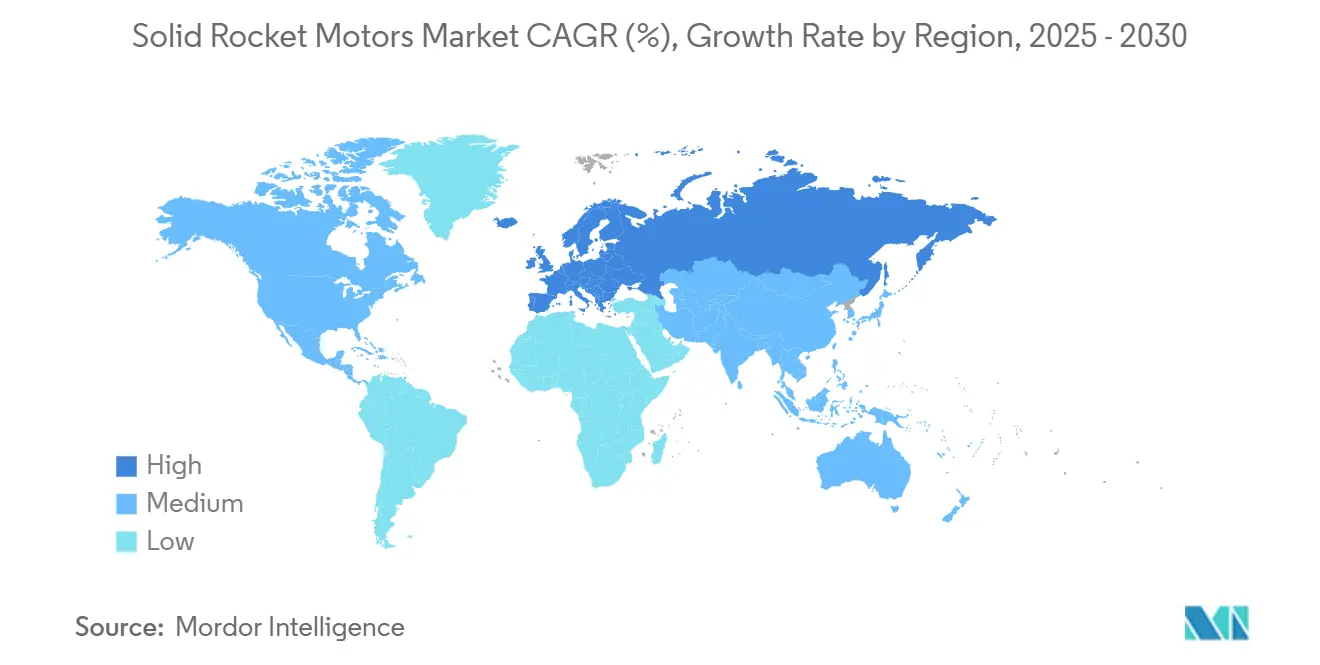
- In termini geografici, il Nord America ha registrato una quota del 39.59% nel 2024. L'Europa è destinata a registrare un CAGR del 9.01% entro il 2030.
Tendenze e approfondimenti sul mercato globale dei motori a propellente solido
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei programmi di approvvigionamento di missili strategici | + 2.80% | Globale; più forte in Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente domanda di lanci di piccoli satelliti commerciali | + 2.10% | Globale; guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Cicli di sostituzione dei vecchi booster ICBM e SLBM | + 1.90% | Nord America, Europa, Cina, Russia | A lungo termine (≥ 4 anni) |
| Produzione additiva miniaturizzata di propellenti solidi | + 1.40% | Nord America, Europa; espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Propulsione solida a doppio uso per veicoli ipersonici a reazione aerea | + 1.60% | Le maggiori potenze mondiali | A lungo termine (≥ 4 anni) |
| Alleanze strategiche e joint venture | + 1.20% | Partnership tecnologiche globali e interregionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei programmi di approvvigionamento di missili strategici
Gli imperativi di modernizzazione della difesa hanno portato i budget missilistici a livelli record. Il Pentagono ha stanziato 14.3 miliardi di dollari per l'acquisto di missili nell'anno fiscale 2025 e i motori a razzo a propellente solido rappresentano circa un quarto di tale spesa. [1] Staff di Defense News, "Il bilancio del Pentagono stanzia 14.3 miliardi di dollari per l'acquisto di missili nel 2025", Defense News, defensenews.com I membri della NATO si stanno muovendo verso l'impegno di spesa del 2% del PIL per rifornire gli arsenali tattici e strategici, mentre Giappone e Corea del Sud stanno intensificando i programmi di contrattacco e di veicoli di lancio. Insieme alla crescente domanda di armi ipersoniche, questi fattori rafforzano la visibilità dei ricavi a lungo termine per il mercato dei motori a razzo a propellente solido. Le clausole di trasferimento tecnologico all'interno dei quadri ITAR incoraggiano la coproduzione, favorendo la crescita della capacità nelle nazioni alleate.
Crescente domanda di lanci di piccoli satelliti commerciali
Nel 2024, i lanci di piccoli satelliti sono aumentati dell'85%, raggiungendo oltre 2,400 unità, creando nuovi slot di lancio per gli operatori di costellazioni sensibili ai costi. [2] Jeff Foust, “Small Satellite Launches Surge 85% in 2024,” SpaceNews, spacenews.com I motori a propellente solido sono alla base degli stadi di spinta dei veicoli di piccolo lancio dedicati di Rocket Lab e Firefly Aerospace, offrendo operazioni a terra semplificate e tempi di rotazione rapidi. Le riforme delle licenze FAA riducono i tempi di approvazione, accelerando la cadenza di volo per i fornitori emergenti. Con l'aumento dei volumi di carico utile rideshare, la domanda si sposta verso veicoli di trasferimento orbitale a propellente solido che riducono i tempi di costruzione delle costellazioni. Queste tendenze rafforzano il pilastro commerciale del mercato dei motori a razzo a propellente solido.
Cicli di sostituzione dei booster ICBM e SLBM legacy
Il programma Ground-Based Strategic Deterrent da 95 miliardi di dollari promuove la sostituzione completa dei booster Minuteman III e sostiene la produzione su larga scala di motori a propellente solido fino al 2030. Parallelamente, l'aggiornamento del razzo M51 francese e del razzo Trident britannico richiede motori compositi multistadio con densità energetiche più elevate. La migrazione della Cina verso asset strategici a propellente solido, mobili su strada, sottolinea il cambiamento globale. Lunghi cicli di sviluppo e certificazione consolidano la domanda pluridecennale, consolidando l'importanza del segmento nel mercato dei motori a propellente solido.
Produzione additiva di propellenti solidi miniaturizzati
Gli investimenti dell'Air Force Research Laboratory nelle geometrie dei grani stampate in 3D riducono gli sprechi di propellente del 40% consentendo al contempo profili di combustione personalizzati. [3] AFRL Public Affairs, “3D Printing Advances Solid Propellants,” Air Force Research Laboratory, afrl.af.mil Northrop Grumman segnala tempi di consegna più brevi del 30-50% dopo l'adozione di utensili e inserti per ugelli stampati, comprimendo i cicli di produzione per i programmi con esigenze urgenti. La prototipazione rapida consente alle aziende più piccole di entrare in nicchie di missili tattici a quantità limitata senza costruire linee di fusione ad alta intensità di capitale, intensificando la concorrenza sui prezzi in tutta la base di fornitura. La NASA e il Dipartimento della Difesa degli Stati Uniti stanno elaborando standard di qualificazione comuni che consentiranno ai fornitori di certificare i motori prodotti con manifattura additiva una sola volta e riutilizzare i pacchetti di dati su più piattaforme, accelerando l'adozione. Con la crescita dei database di test, si prevede che le compagnie assicurative offriranno premi più favorevoli per i componenti stampati, rafforzando il caso commerciale della tecnologia.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni ambientali sulle emissioni di perclorato | -0.9% | Globale; più rigoroso in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Catena di fornitura di polvere di alluminio volatile | -0.7% | Globale; più acuto nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Inasprimento del controllo delle esportazioni di leganti per cereali a duplice uso | -0.6% | Globale; principalmente regimi normativi statunitensi ed europei | Medio termine (2-4 anni) |
| Il passaggio dai lanci spaziali a stadi liquidi riutilizzabili | -0.5% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni ambientali sulle emissioni di perclorato
Il limite di 15 ppb per il perclorato imposto dall'EPA statunitense e il limite più severo di 6 ppb imposto dalla California impongono ai produttori di installare sistemi di filtrazione a circuito chiuso che costano dai 2 ai 5 milioni di dollari per impianto e aggiungono spese di monitoraggio ricorrenti. Il regolamento europeo REACH etichetta il perclorato di ammonio come una sostanza estremamente preoccupante, obbligando i produttori a richiedere autorizzazioni a tempo limitato o a passare a ossidanti alternativi, il che aumenta le spese di ricerca e sviluppo e i tempi di qualificazione. Le aziende che raggiungono la piena conformità ottengono vantaggi reputazionali nelle richieste di difesa, ma le spese generali aggiuntive riducono i margini nei programmi di lancio commerciale sensibili al prezzo. Alcuni fornitori rispondono trasferendo le operazioni di miscelazione in lotti in giurisdizioni con norme meno severe in materia di scarico delle acque, pur dovendo comunque soddisfare gli standard del mercato di esportazione. Queste dinamiche incoraggiano investimenti accelerati in propellenti a base di nitrati o leganti ecologici che promettono costi di bonifica inferiori durante il ciclo di vita.
Catena di fornitura di polvere di alluminio volatile
I prezzi delle polveri di alluminio sono aumentati del 35% nel 2024, poiché l'inflazione energetica, i ritardi nei trasporti e le interruzioni delle fonderie hanno ridotto la disponibilità, gonfiando direttamente le distinte base dei propellenti compositi. La Cina controlla circa il 60% della capacità globale, quindi le tensioni geopolitiche spingono i principali appaltatori occidentali ad accumulare riserve strategiche e a negoziare contratti a doppia fonte per ridurre l'esposizione a un singolo Paese. Le polveri di grado aerospaziale richiedono distribuzioni granulometriche ridotte e livelli di impurità estremamente bassi, limitando il bacino di fornitori qualificati e allungando i tempi di consegna per i nuovi entranti. Gli acquirenti utilizzano sempre più clausole di aumento dei prezzi e strumenti di copertura per stabilizzare i budget nei programmi missilistici pluriennali. Le aziende che integrano dashboard di rischio fornitore in tempo reale e modelli di inventario a lungo termine ottengono differenziazione nelle gare d'appalto, evidenziando la resilienza della supply chain come punto di forza.
Analisi del segmento
Per piattaforma: i missili guidano la leadership di mercato
I missili hanno rappresentato il 53.87% della quota di mercato dei motori a propellente solido nel 2024, grazie agli aggiornamenti strategici in materia di deterrenza nelle principali economie della difesa. I veicoli di lancio hanno registrato il CAGR più elevato, pari al 9.43%, e sono destinati ad ampliare la loro adozione con l'aumento delle frequenze di lancio di piccoli satelliti. Si prevede che le dimensioni del mercato dei motori a propellente solido attribuibili alle piattaforme missilistiche cresceranno costantemente fino al 2030, con la transizione dei programmi ipersonici dallo sviluppo alla produzione. Oltre ai sistemi strategici, i missili MLRS guidati e i missili tattici di nuova generazione sostengono la domanda ricorrente. L'intensità competitiva aumenta con l'ampliamento della nuova linea di produzione di Anduril nell'ambito di un contratto del Pentagono da 14.3 milioni di dollari. La parallela espansione nello spazio civile posiziona i veicoli di lancio a propulsione solida come un'alternativa economica ai liquidi riutilizzabili per i voli dedicati ai nano-satelliti, sebbene il vantaggio della riutilizzabilità di questi ultimi riduca alcuni margini.
L'impulso dato ai veicoli di lancio deriva da infrastrutture terrestri semplificate, dalla capacità di operare in qualsiasi condizione meteorologica e da tempi di integrazione più brevi, fattori che attraggono gli operatori di costellazioni. Fornitori come Virgin Orbit sfruttano le architetture di lancio aereo per massimizzare la flessibilità dei programmi, rafforzando l'attrattiva dei motori a propellente solido per un accesso reattivo. Nel periodo di previsione, gli stadi di trasferimento a duplice uso che impiegano motori a propulsione solida alimenteranno ulteriormente i flussi di entrate commerciali e di difesa nel mercato dei motori a propellente solido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: i propellenti dominano la catena del valore
I propellenti hanno rappresentato il 47.38% del fatturato dei componenti nel 2024 e rimangono il principale motore di valore. L'aumento dei costi dell'alluminio e del perclorato di ammonio amplifica il loro impatto sulle spese per la distinta base. Si prevede che il contributo dei propellenti al mercato dei motori a propellente solido aumenterà in termini assoluti, nonostante la stabilizzazione dei prezzi di input dopo il 2026. I produttori perseguono la resilienza della catena di approvvigionamento attraverso accordi di fornitura pluriennali e investimenti interni nella fresatura, strategie che favoriscono gli operatori storici ben capitalizzati.
Gli accenditori, il componente in più rapida crescita con un CAGR del 9.67%, riflettono la crescente domanda di moduli di accensione intelligenti che integrano componenti elettronici per il monitoraggio delle condizioni. Questi sistemi riducono il rischio di mancata accensione e ampliano le finestre di prontezza per la missione. La crescita si estende anche ai rivestimenti isolanti e case-bond che devono adattarsi a temperature di combustione più elevate, ampliando il volume indirizzabile per i fornitori di materiali specializzati. L'evoluzione del mix di componenti innalza le soglie tecniche per i nuovi entranti e consolida il potere contrattuale tra i principali appaltatori integrati nel mercato dei motori a propellente solido.
Per tipo di propellente: le formulazioni composite guidano l'innovazione
I propellenti compositi hanno raggiunto una quota del 58.38% nel 2024, sfruttando l'elevato impulso specifico delle miscele di alluminio e perclorato. La ricerca e sviluppo in corso mira a ossidanti a minore tossicità e leganti più ecologici in risposta alle restrizioni ambientali. I propellenti compositi a doppia base modificati registreranno un CAGR del 10.94% fino al 2030, poiché le loro maggiori densità energetiche consentiranno sistemi tattici a lungo raggio senza ampliare l'involucro della cellula. La dimensione del mercato dei motori a propellente solido assegnata alle formulazioni CMDB potrebbe quasi raddoppiare entro la fine della finestra di previsione.
Le innovazioni nella produzione additiva consentono intricate scanalature e grani a nido d'ape che ottimizzano i tassi di regressione, aumentando il rapporto spinta/peso. Nel frattempo, le formule a doppia base mantengono ruoli di nicchia in cui l'estrema tolleranza al freddo e la combustione rapida sono indispensabili. Consorzi accademici e industriali in tutta Europa stanno studiando ossidanti a base di nitrati per ridurre gradualmente l'uso del perclorato di ammonio, una tendenza che potrebbe rimodellare le mappe di approvvigionamento nel prossimo decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: dominio della difesa con crescita commerciale
Le flotte governative e della difesa hanno detenuto una quota di fatturato del 69.48% nel 2024, riflettendo programmi di modernizzazione pluriennali. Il solo sostituto del Minuteman statunitense garantirà volumi stabili fino alla metà degli anni '2030, mantenendo la quota maggiore del mercato dei motori a propellente solido. I regimi di controllo delle esportazioni proteggono gli operatori storici, ma spingono le nazioni alleate a cercare la produzione nazionale su licenza, espandendo la presenza globale di motori prime affidabili.
Il settore spaziale commerciale, in crescita a un CAGR dell'8.23%, beneficia della riduzione dei premi assicurativi legata alla semplicità intrinseca della propulsione a propellente solido. La crescita del segmento attinge ai progetti nazionali di banda larga e alla domanda di osservazione della Terra. Man mano che le compagnie assicurative consolidano la loro esperienza sui nuovi lanciatori a propellente solido, le tariffe vantaggiose potrebbero incrementare ulteriormente le prenotazioni di carico utile, rafforzando un modello di crescita a doppio pilastro per il mercato dei motori a propellente solido.
Analisi geografica
Il Nord America ha generato il 39.59% del fatturato nel 2024, grazie al budget annuale del Pentagono di oltre 800 miliardi di dollari e al più grande cluster di lanci commerciali al mondo. Il primato della regione persiste, con Northrop Grumman che amplia le consegne nell'ambito del Ground-Based Strategic Deterrent e L3Harris che espande le linee di produzione di Aerojet Rocketdyne. Il mercato dei motori a propellente solido legato agli acquirenti nordamericani continua a crescere con l'aumento degli acquisti di missili tattici. Il Canada aumenta la spesa per i razzi di difesa aerea e gli hub aerospaziali messicani ampliano la partecipazione alla fornitura di sub-livello, rafforzando l'integrazione verticale regionale.
Poiché l'autonomia strategica guida gli investimenti, l'Europa è il territorio in più rapida crescita, con un CAGR del 9.01% fino al 2030. L'acquisizione di Roxel da parte di MBDA per 400 milioni di euro (469.54 milioni di dollari) consolida l'esperienza europea nel settore della propulsione, mentre l'acquisizione di Avio per 150 milioni di euro (175.04 milioni di dollari) del progetto CAMM-ER evidenzia la domanda di soluzioni di difesa aerea a lungo raggio. La linea di missili M51 francese e l'ampliamento del bilancio per la difesa tedesco sostengono un flusso di ordini costante. Allo stesso tempo, i requisiti ambientali imposti dal regolamento REACH promuovono la ricerca e sviluppo su propellenti privi di perclorato, generando potenzialmente proprietà intellettuale esportabile e creando nuove nicchie nel mercato dei motori a propellente solido.
L'area Asia-Pacifico è altamente frammentata, ma offre un potenziale di crescita a lungo termine, con la Cina che sviluppa Gravity-1 e Long March 8A, l'India che accelera le varianti del razzo Pinaka e il Giappone che sviluppa sistemi di contrattacco. Il lanciatore sudcoreano, che entrerà in servizio nel 2024, dimostra l'accelerazione delle competenze regionali. Gli ecosistemi dei fornitori maturano man mano che le aziende locali collaborano con i principali operatori statunitensi ed europei per soddisfare i requisiti di compensazione. Il Medio Oriente e l'Africa continuano a contribuire in modo modesto, ma ottengono impulsi periodici dalle acquisizioni di intercettori e dalle nuove iniziative sui piccoli satelliti, completando la diversificazione della domanda globale.
Panorama competitivo
Il mercato dei motori a propellente solido mostra una moderata concentrazione. Northrop Grumman Corporation, L3Harris Technology, Inc. e Rafael Advanced Defense Systems Ltd. controllano programmi strategici e proprietà intellettuale sui propellenti, generando economie di scala e vantaggi normativi. Sfruttano autorizzazioni di sicurezza decennali e catene di fornitura integrate verticalmente. La visibilità dei ricavi derivanti dagli arretrati di difesa sostiene un finanziamento elevato per la ricerca e sviluppo, superiore a quello dei concorrenti più piccoli.
Aziende innovative come Anduril Industries e Ursa Major Technologies implementano l'ingegneria agile e la produzione additiva per comprimere i cicli di prototipazione, attraendo capitali di rischio e contratti rapidi. La loro attenzione alle nicchie commerciali e di lancio reattivo aggira la pesante burocrazia, ma gli ostacoli alla qualificazione rallentano le incursioni nelle classi di deterrenza nucleare. Le partnership strategiche fioriscono man mano che gli operatori storici acquisiscono partecipazioni azionarie o formano joint venture per cooptare capacità emergenti, come dimostra l'iniziativa da 175 milioni di dollari Kratos-RAFAEL Prometheus Energetics.
La differenziazione tecnologica si concentra su propellenti CMDB ad alta energia, rivestimenti isolanti riutilizzabili e ugelli stampati con sensori integrati. I gemelli digitali end-to-end riducono i test di combustione e introducono la convalida basata sui dati nei flussi di lavoro tradizionali. Sebbene l'ITAR limiti l'accesso estero, la produzione tramite licenze affini amplia la presenza di approvvigionamento globale. La tutela ambientale degli effluenti di perclorato si sta evolvendo in un argomento di vendita competitivo, influenzando l'aggiudicazione degli appalti, poiché i governi tengono conto della conformità del ciclo di vita nel punteggio degli appalti.
Leader del settore dei motori a propellente solido
Northrop Grumman Corporation
Rafael Sistemi di Difesa Avanzata Ltd.
L3Harris Technology, Inc.
Nammo AS
Anduril Industries, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Kratos e RAFAEL fondano Prometheus Energetics, investendo 175 milioni di dollari nella produzione di motori avanzati, la cui start-up è prevista per il 2027.
- Gennaio 2025: il Pentagono statunitense ha assegnato ad Anduril Industries un contratto da 14.3 milioni di dollari per l'espansione del motore a razzo a propellente solido, al fine di migliorare la reattività dei missili tattici.
Ambito del rapporto sul mercato globale dei motori a propellente solido
| Missili |
| Artiglieria a razzo |
| Lancia i veicoli |
| Propellenti |
| Gli ugelli |
| Accenditori |
| Carcassa motore |
| altri componenti |
| Propellenti compositi |
| Propellenti a doppia base |
| Composito modificato a doppia base (CMDB) |
| Altre formulazioni avanzate |
| Difesa e governo |
| Spazio commerciale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per piattaforma | Missili | ||
| Artiglieria a razzo | |||
| Lancia i veicoli | |||
| Per componente | Propellenti | ||
| Gli ugelli | |||
| Accenditori | |||
| Carcassa motore | |||
| altri componenti | |||
| Per tipo di propellente | Propellenti compositi | ||
| Propellenti a doppia base | |||
| Composito modificato a doppia base (CMDB) | |||
| Altre formulazioni avanzate | |||
| Per utente finale | Difesa e governo | ||
| Spazio commerciale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei motori a propellente solido nel 2030?
Si prevede che raggiungerà i 12.22 miliardi di dollari entro il 2030, con un CAGR dell'8.32%.
Quale segmento della piattaforma si sta espandendo più rapidamente?
I veicoli di lancio cresceranno a un CAGR del 9.43% fino al 2030, alimentati dalle esigenze di implementazione di piccoli satelliti.
Quale regione mostra il tasso di crescita più elevato?
Si prevede che l'Europa registrerà un CAGR del 9.01%, poiché l'autonomia strategica guiderà la spesa per la difesa.
Quanto è significativa la domanda di difesa rispetto allo spazio commerciale?
Gli acquirenti del settore della difesa e del governo detengono una quota del 69.48%, ma il settore commerciale sta avanzando a un CAGR dell'8.23%.
Quali normative ambientali hanno maggiori ripercussioni sui produttori?
L'inasprimento dei limiti alle emissioni di perclorato, in particolare il limite di 15 ppb imposto dall'EPA statunitense e le soglie statali più severe, comportano costi di conformità aggiuntivi.
Quale tendenza tecnologica sta rimodellando l'economia della produzione?
La produzione additiva di granuli di propellente e componenti di motori riduce gli sprechi fino al 40% e accelera la prototipazione.


