

Dimensioni e quota di mercato del combustibile solido recuperato (SRF)
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
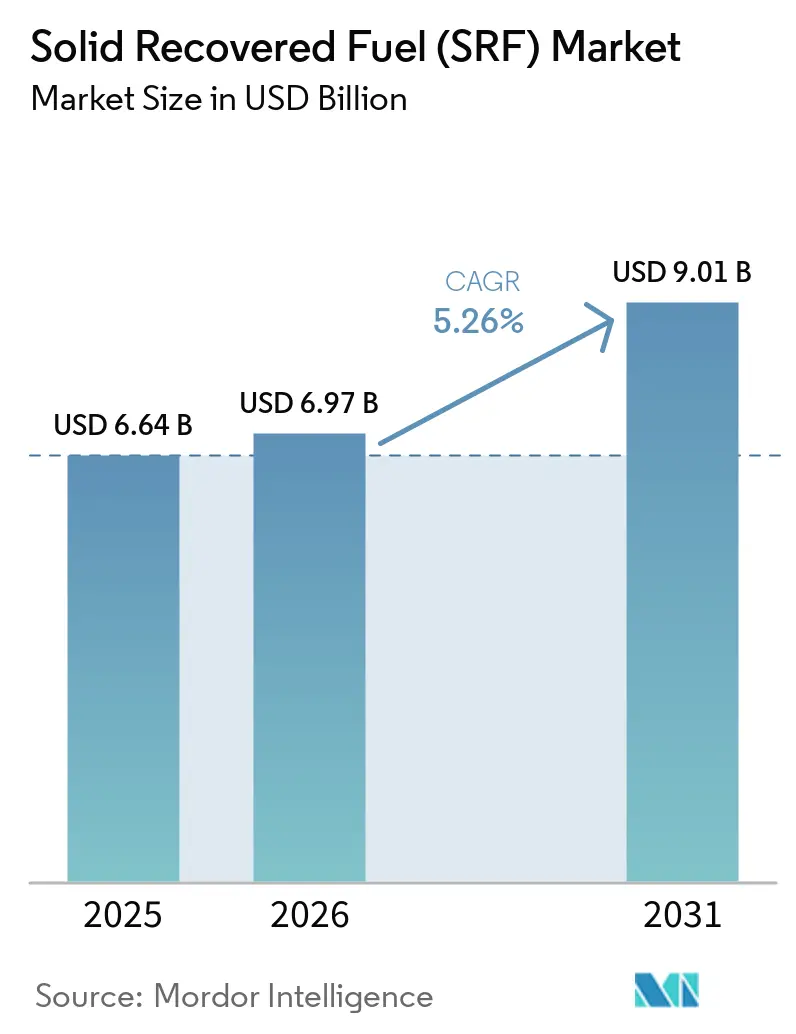
| Dimensione del mercato (2026) | 6.97 miliardo di dollari |
| Dimensione del mercato (2031) | 9.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.26% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del combustibile solido recuperato (SRF) a cura di Mordor Intelligence
Si prevede che il mercato del combustibile solido recuperato (SRF) crescerà da 6.64 miliardi di dollari nel 2025 a 6.97 miliardi di dollari nel 2026, per poi raggiungere i 9.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.26% nel periodo 2026-2031. Il mercato del combustibile solido recuperato è sostenuto dalle restrizioni allo smaltimento in discarica, dai requisiti di decarbonizzazione industriale e dalla necessità di sostituire il carbone e il coke di petrolio nei forni ad alta intensità energetica. Il limite del 10% imposto dalla Direttiva UE sulle discariche per i rifiuti urbani destinati alle discariche entro il 2035 reindirizza il materiale residuo verso percorsi di recupero. I produttori di cemento stanno stipulando accordi di fornitura di combustibile a lungo termine, perseguendo una maggiore sostituzione termica e una minore esposizione ai combustibili fossili. Specifiche e sistemi di selezione del combustibile più rigorosi stanno inoltre modificando le basi della concorrenza tra i fornitori del mercato del combustibile solido recuperato. I costi di trasporto rimangono un limite, poiché l'SRF ha un valore energetico limitato rispetto al suo volume, rendendo più difficile il trasporto a lunga distanza dal punto di vista commerciale.
Punti chiave del rapporto
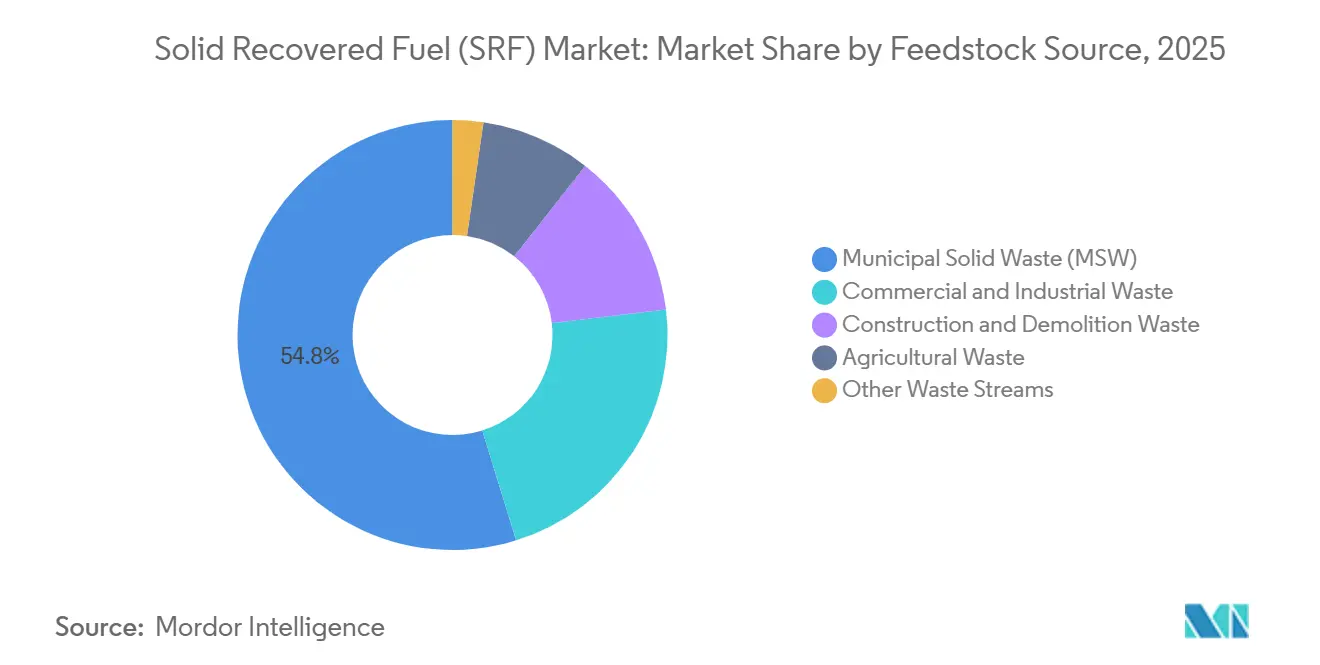
- In base alla fonte di materia prima, i rifiuti solidi urbani detenevano il 54.8% della quota di mercato del combustibile solido recuperato nel 2025, mentre si prevede che i rifiuti commerciali e industriali cresceranno a un tasso annuo composto del 5.9% fino al 2031.
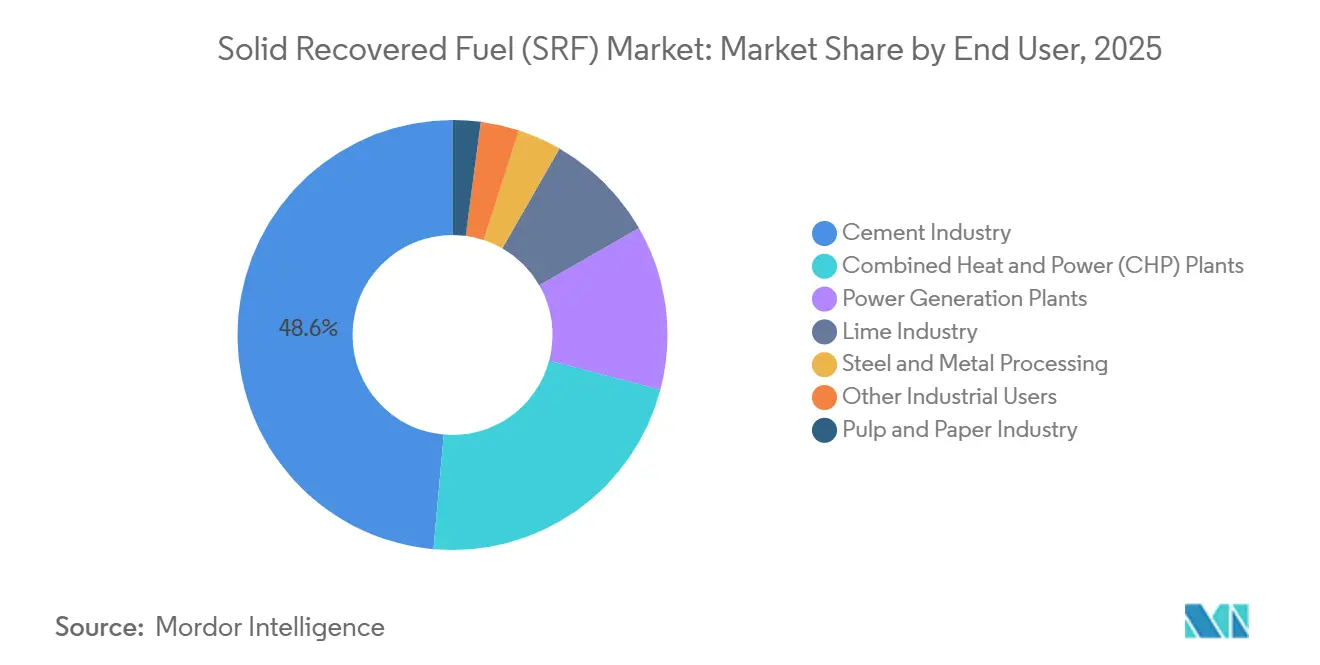
- Per quanto riguarda gli utenti finali, nel 2025 l'industria del cemento deteneva il 48.6% della quota di mercato dei combustibili solidi recuperati, mentre si prevede che gli impianti di cogenerazione cresceranno a un tasso annuo composto del 6.4% fino al 2031.
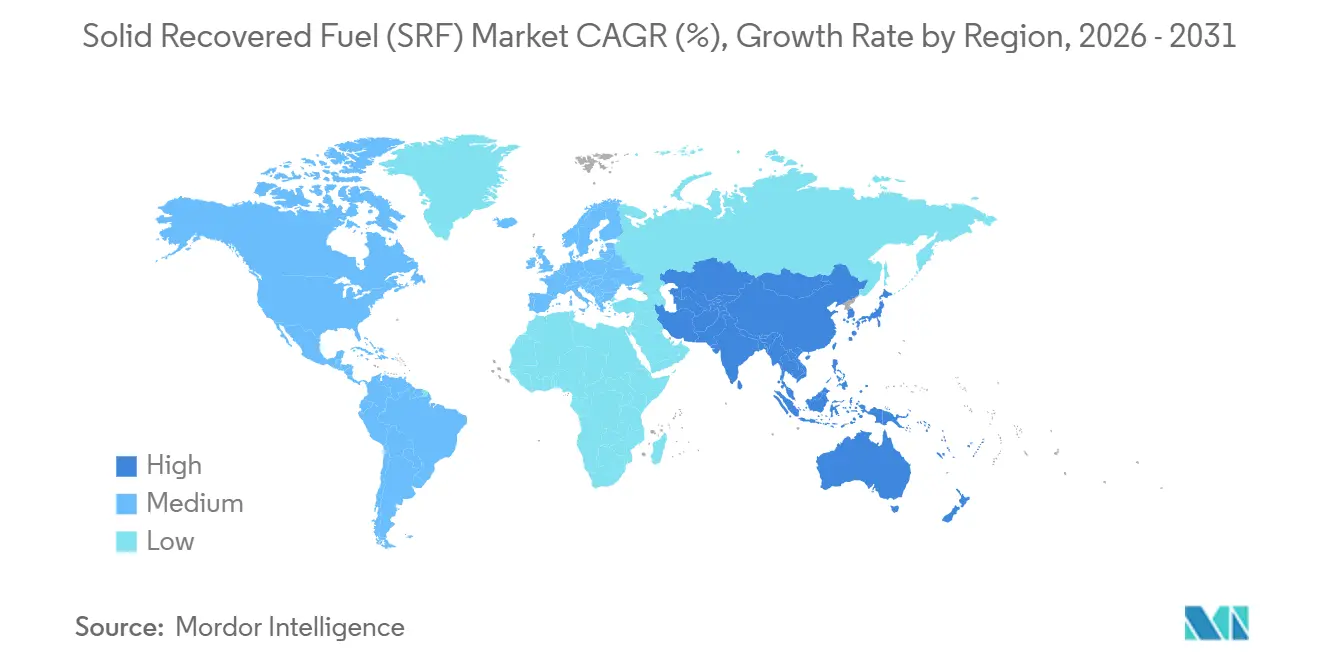
- Dal punto di vista geografico, l'Europa ha rappresentato il 56.9% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del combustibile solido recuperato (SRF).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi di riduzione dei rifiuti in discarica e di recupero energetico | + 1.20% | A livello globale, con la massima pressione in termini di conformità nell'UE e nel Regno Unito. | Medio termine (2-4 anni) |
| Sostituzione dei combustibili fossili nella produzione di cemento | + 1.50% | A livello globale, con l'Europa in testa, si sta espandendo nella regione Asia-Pacifico e in Sud America. | A lungo termine (≥ 4 anni) |
| Investimenti in sistemi di smistamento avanzati e infrastrutture di qualità SRF. | + 0.90% | Europa e Asia-Pacifico, con ripercussioni sulla MEA | Medio termine (2-4 anni) |
| Produzione di rifiuti e fabbisogno di calore industriale | + 0.70% | Globale, dominante nelle economie in via di urbanizzazione dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Tracciabilità del carbonio fossile nell'ambito del sistema EU ETS e domanda di SRF premium | + 0.60% | Stati membri dell'UE; ricadute sui quadri normativi di conformità del SEE e del Regno Unito | A breve termine (≤ 2 anni) |
| Arbitraggio di prezzo transfrontaliero e tracciabilità digitale | + 0.40% | Corridoi intra-UE, nord-sud ed est-ovest | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi di riduzione dei rifiuti in discarica e di recupero energetico
Gli obiettivi di riduzione delle discariche stanno spostando i rifiuti residui verso percorsi di recupero e supportando la disponibilità di materie prime per il mercato del combustibile solido recuperato. Il quadro normativo dell'UE richiede agli Stati membri di limitare i rifiuti urbani inviati in discarica al 10% o meno entro il 2035. Uno studio del 2024 per l'Ufficio delle pubblicazioni dell'UE ha rilevato che la potenziale produzione di combustibile solido recuperato (SRF) potrebbe superare la capacità massima stimata di assorbimento di SRF in diversi Stati membri. [1] Banca europea per gli investimenti e Ufficio delle pubblicazioni dell'Unione europea, "Gestione dei combustibili solidi recuperati e derivati dai rifiuti", Ufficio delle pubblicazioni dell'Unione europea, op.europa.eu Ciò attribuisce maggiore importanza alla capacità di trattamento e a un assorbimento industriale stabile piuttosto che alla sola disponibilità di rifiuti. Gli operatori che sviluppano impianti in grado di produrre SRF prima che le scadenze normative si inaspriscano possono garantire l'accesso al materiale residuo nelle loro aree di bacino locali. Il settore francese produceva quasi 1 milione di tonnellate all'anno e aveva un obiettivo di 2.5-3 milioni di tonnellate entro il 2030, sebbene AFOCO abbia individuato un deficit di investimento di 1 miliardo di euro dopo la cancellazione del fondo di progetto ADEME nel 2025.
Sostituzione dei combustibili fossili nella produzione di cemento
I forni per cemento rimangono una fonte affidabile di domanda per il mercato dei combustibili solidi recuperati perché le loro elevate temperature operative possono ospitare combustibili derivati da rifiuti qualificati. L'industria cementiera austriaca ha raggiunto un tasso di combustibili alternativi dell'88.8% nel 2025, in aumento rispetto all'87.7% del 2024, mentre gli input di combustibili convenzionali sono diminuiti del 6.4% su base annua. [2] Österreichischer Verband der Zementindustrie, “Kennzahlen der Zementindustrie 2025,” VÖZ, zement.at Uno studio peer-reviewed del 2025 ha rilevato che la sostituzione con SRF nei forni per cemento può ridurre le emissioni di gas serra del processo di 200 kg di CO2 equivalente per tonnellata di cemento, con una sostituzione dell'80% identificata come il punto ottimale per il beneficio ambientale. VALORIZZAZIONE DEI RIFIUTI E DELLA BIOMASSA La frazione di carbonio biogenico nell'SRF derivato dai RSU può ridurre la responsabilità del carbonio fossile per gli operatori del cemento coperti dall'EU ETS. I produttori hanno quindi un motivo più valido per fornire combustibile certificato piuttosto che combustibile di qualità inferiore derivato dai rifiuti. Il settore cementiero francese ha aumentato la sostituzione termica al 55% nel 2024, rispetto al 52% del 2023, e ha fissato un obiettivo dell'80% entro il 2030. RECY.NET
Tracciabilità del carbonio fossile nell'ambito del sistema EU ETS e domanda di SRF premium
Il monitoraggio del carbonio fossile nell'ambito dell'EU ETS sta rendendo la documentazione del combustibile più importante nel mercato del combustibile solido recuperato. Geminor ha riferito che la qualità del combustibile, il carbonio fossile e i costi associati erano questioni strategiche centrali per la sua attività di SRF e RDF da 2.14 milioni di tonnellate in 9 paesi nel 2025. [3] Geminor, "ESG Report 2025", Geminor, esg.geminor.no L'azienda ha avviato un programma di ricerca 2025-2028 per sviluppare metodi di campionamento allineati ai requisiti ISO per le misurazioni del carbonio residuo nei rifiuti. I produttori che verificano una frazione di carbonio fossile inferiore possono servire meglio gli impianti che devono affrontare costi del carbonio più stringenti. ISO 21644 e le metodologie correlate forniscono metodi per determinare il contenuto di biomassa nei combustibili solidi recuperati. Ciò aumenta il valore dell'analisi del radiocarbonio, del campionamento coerente e dei dati verificabili lungo tutta la catena di approvvigionamento. I produttori più piccoli potrebbero trovare più difficile soddisfare questi requisiti senza capacità di test condivise o investimenti nella tracciabilità digitale.
Investimenti in sistemi di smistamento avanzati e infrastrutture di qualità SRF.
Gli investimenti nella selezione ottica e nei sistemi di controllo digitale degli impianti stanno migliorando la consistenza del combustibile nel mercato del combustibile solido recuperato. PreZero ha inaugurato a Barcellona, nel giugno 2025, un impianto da 42 milioni di euro con una capacità di trattamento annua di 190,000 tonnellate e una produzione prevista di combustibile solido recuperato (SRF) di 70,000 tonnellate. L'impianto utilizza 6 selezionatori ottici Pellenc ST e un sistema di digital twin basato sull'intelligenza artificiale. Una migliore selezione può aumentare il potere calorifico e ridurre il contenuto di cloro, aspetto importante per il combustibile ad alta specifica destinato ai forni per cemento. Nel 2025, N+P Group ha approvato una linea pilota da 5 tonnellate all'ora a Hartlepool per il recupero di combustibile ad alto contenuto biogenico da rifiuti solidi urbani (RSU) difficili da trattare e da residui provenienti da impianti di recupero materiali. Il progetto si concentra su combustibile con un contenuto biogenico superiore al 70% e dimostra la tendenza a migliorare sia le caratteristiche del carbonio che il valore energetico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità dell'umidità e della composizione della materia prima | -0.80% | Diffusa a livello globale; più grave nella regione Asia-Pacifico e in Sud America, dove il pretrattamento è limitato. | A lungo termine (≥ 4 anni) |
| Requisiti relativi a capitale, autorizzazioni e accettazione da parte della comunità | -0.60% | UE, Nord America; le procedure di autorizzazione più lente allungano i tempi di realizzazione del progetto di 2-4 anni. | Medio termine (2-4 anni) |
| Cannibalizzazione del riciclo e frazioni plastiche a valore negativo | -0.40% | Paesi chiave dell'UE, in particolare Germania e Benelux, con elevati obiettivi di riciclaggio. | A breve termine (≤ 2 anni) |
| Distanza di trasporto economica limitata e rischio di contaminazione | -0.30% | Tutte le regioni; le maggiori difficoltà si riscontrano nelle aree geografiche frammentate in cui la gestione dei rifiuti è discontinua (Medio Oriente e Africa, alcune zone dell'Asia-Pacifico). | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità dell'umidità e della composizione della materia prima
La composizione e il contenuto di umidità non uniformi rimangono sfide operative per il mercato del combustibile solido recuperato. EUWID ha segnalato nel dicembre 2024 che i rifiuti commerciali e industriali forniti agli impianti tedeschi presentavano valori calorifici di 11-12 MJ/kg, a fronte di valori previsti di 9.5-10.5 MJ/kg. Tale variabilità può creare stress termico e ridurre l'idoneità del combustibile per le applicazioni previste nei forni. I requisiti di riciclaggio possono inoltre lasciare nel flusso residuo frazioni difficili da trattare, tra cui plastiche ricche di PVC, materiali compositi e imballaggi multistrato. Questi materiali aumentano i rischi di contaminazione e rendono più difficile una produzione di combustibile costante. La selezione ottica adattiva e il monitoraggio calorifico in tempo reale possono aiutare gli impianti a rispondere alle variazioni degli input, ma richiedono investimenti continui in conto capitale e costi operativi.
Requisiti relativi a capitale, autorizzazioni e accettazione da parte della comunità
I requisiti di capitale e i ritardi nelle autorizzazioni limitano il ritmo di sviluppo di nuove capacità nel mercato del combustibile solido recuperato (SRF). Nel 2022, la Francia disponeva di una capacità teorica di 1.2 milioni di tonnellate all'anno distribuite su 36 impianti, mentre la produzione effettiva nello stesso anno è stata di 400,000 tonnellate. La differenza rifletteva l'incertezza giuridica relativa alla classificazione dell'SRF e i notevoli requisiti di finanziamento iniziale. Nell'agosto 2025, il Ministero francese della Transizione Ecologica ha avviato una consultazione sulla semplificazione delle procedure di autorizzazione per l'incenerimento dell'SRF secondo le norme relative agli impianti classificati. Le preoccupazioni della comunità possono aggiungere dai 2 ai 4 anni ai tempi di sviluppo di siti di trattamento e recupero energetico di maggiori dimensioni. Gli accordi di fornitura a lungo termine sono importanti perché possono ridurre l'incertezza dei ricavi e supportare il finanziamento dei progetti.
Analisi del segmento
In base alla fonte di approvvigionamento: i rifiuti commerciali e industriali guadagnano terreno con la maturazione dell'offerta di rifiuti solidi urbani.
Nel 2025, i rifiuti solidi urbani rappresentavano il 54.8% del mercato dei combustibili solidi recuperati in termini di quota di materia prima. Ciò riflette la portata e la relativa uniformità dei sistemi di raccolta dei rifiuti domestici in Europa e Nord America. La posizione consolidata dei rifiuti solidi urbani dimostra inoltre che questa materia prima è matura in molti mercati europei. I materiali ad alto potere calorifico possono essere destinati al trattamento meccanico-biologico e al riciclo, il che può intensificare la concorrenza per le frazioni di rifiuti solidi urbani idonee. Si prevede che i rifiuti commerciali e industriali cresceranno a un tasso di crescita annuo composto (CAGR) del 5.9% dal 2026 al 2031.
L'impianto di Murcia di PreZero rifornisce l'impianto Cemex di Alicante, e il suo impianto di Barcellona tratta 190,000 tonnellate di rifiuti commerciali e industriali ogni anno. [4] PreZero, “PreZero Spain Doubles SRF Deliveries to Cemex,” PreZero, prezero.com Questi impianti dimostrano come i rifiuti commerciali e industriali possano essere utilizzati nelle applicazioni del cemento quando la selezione e la logistica sono integrate. I rifiuti da costruzione e demolizione rimangono sottoutilizzati perché i minerali inerti, i metalli e il gesso possono ridurre la resa calorifica. I flussi di rifiuti agricoli e di altro tipo rimangono elementi minori dell'industria del combustibile solido recuperato, principalmente nell'Asia meridionale e sudorientale, dove la disponibilità di biomassa incontra la capacità di co-processamento del cemento in via di sviluppo. Nel 2025 è stato riportato che le aziende cementiere tedesche stavano aumentando i loro obiettivi di sostituzione termica per il 2030 attraverso miscele documentate di RSU e frazioni commerciali e industriali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: gli impianti di cogenerazione accelerano l'abbandono del carbone mentre il cemento consolida il carico di base del reattore a letto fluido riscaldato.
Nel 2025, l'industria del cemento rappresentava il 48.6% del mercato dei combustibili solidi recuperati in termini di quota di utenti finali. I forni per cemento rimangono la principale via di utilizzo, poiché possono impiegare combustibili solidi recuperati ad alte temperature e sostituire i combustibili fossili. Gli impianti di cogenerazione sono la categoria di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.4% dal 2026 al 2031. Il progetto di teleriscaldamento Karviná di Veolia, nella Repubblica Ceca, prevede la sostituzione di 4 caldaie a carbone rimanenti con una caldaia a letto fluido circolante multicombustibile che utilizza combustibile derivato dai rifiuti (RDF) e combustibili solidi recuperati (SRF) provenienti da rifiuti urbani differenziati localmente. Il progetto mira a ridurre le emissioni di anidride carbonica di 200,000 tonnellate rispetto alla configurazione pre-decarbonizzazione.
In alcune configurazioni, gli impianti di cogenerazione possono accettare una gamma di poteri calorifici più ampia rispetto ai forni per cemento, sebbene la domanda possa variare in base alle esigenze di teleriscaldamento. Ciò offre ai produttori una base clienti flessibile, ma può comportare variazioni stagionali nei ricavi. La produzione di energia elettrica, la produzione di calce e la lavorazione di acciaio e metalli rimangono utenti secondari nel settore dei combustibili solidi recuperati. Il settore della calce sta espandendo il suo utilizzo in Germania e Austria per ridurre l'impiego di combustibili fossili nella calcinazione. L'industria della cellulosa e della carta rappresenta un utente finale più piccolo e più regionale, soprattutto in Scandinavia e nell'Europa centrale, dove i combustibili ricchi di biomassa sono adatti alle caldaie esistenti.
Analisi geografica
Nel 2025, l'Europa deteneva il 56.9% della quota di mercato del combustibile solido recuperato. Questa posizione riflette gli investimenti a lungo termine nel trattamento dei rifiuti, negli standard di qualità del combustibile, nelle reti di co-trattamento e nella logistica. Austria, Germania, Svezia e Paesi Bassi dispongono di sistemi di utilizzo consolidati. L'industria cementiera austriaca ha raggiunto un tasso di sostituzione con combustibili alternativi dell'88.8% nel 2025 attraverso contratti di fornitura basati su specifiche. Il regolamento UE rivisto in materia di spedizioni di rifiuti e il sistema digitale di spedizione dei rifiuti sono entrati in vigore nel maggio 2026.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.2% dal 2026 al 2031, il tasso più elevato tra le regioni del mercato dei combustibili solidi recuperati. Cina, India, Indonesia e Vietnam sono le principali aree di crescita. L'iniziativa cinese "Zero Waste City" ha incluso città pilota che orientano la gestione dei rifiuti urbani verso sistemi di recupero delle risorse più efficienti. L'Indonesia ha avviato investimenti per oltre 600 milioni di dollari nel settore della conversione dei rifiuti in energia nel 2026, a sostegno delle infrastrutture di pretrattamento e preparazione del combustibile. L'India deve affrontare problemi di umidità e contaminazione nei rifiuti urbani, che possono ridurre la resa calorificante in assenza di essiccazione e pretrattamento avanzato.
Il Nord America rimane un mercato più piccolo, ma ha margini di sviluppo grazie all'aumento dei tassi di sostituzione da parte dei produttori di cemento e all'incremento dei costi di smaltimento in discarica. Il Sud America sta progredendo, soprattutto in Brasile, dove l'impianto UTM Leste di San Paolo, con una capacità di 550,000 tonnellate all'anno, dovrebbe entrare in funzione nel 2027 ed è progettato per combinare la produzione di combustibile derivato dai rifiuti (RDF) con il recupero di materiale organico. Il Medio Oriente e l'Africa si trovano ancora in una fase iniziale a causa della limitata infrastruttura per il co-trattamento. Nel febbraio 2026, Geminor ha ricevuto una sovvenzione di 5 milioni di corone norvegesi da Norad per valutare un hub di conversione dei rifiuti plastici in combustibile derivato dai rifiuti (SRF) in Africa occidentale, da utilizzare nei forni per cemento.
Panorama competitivo
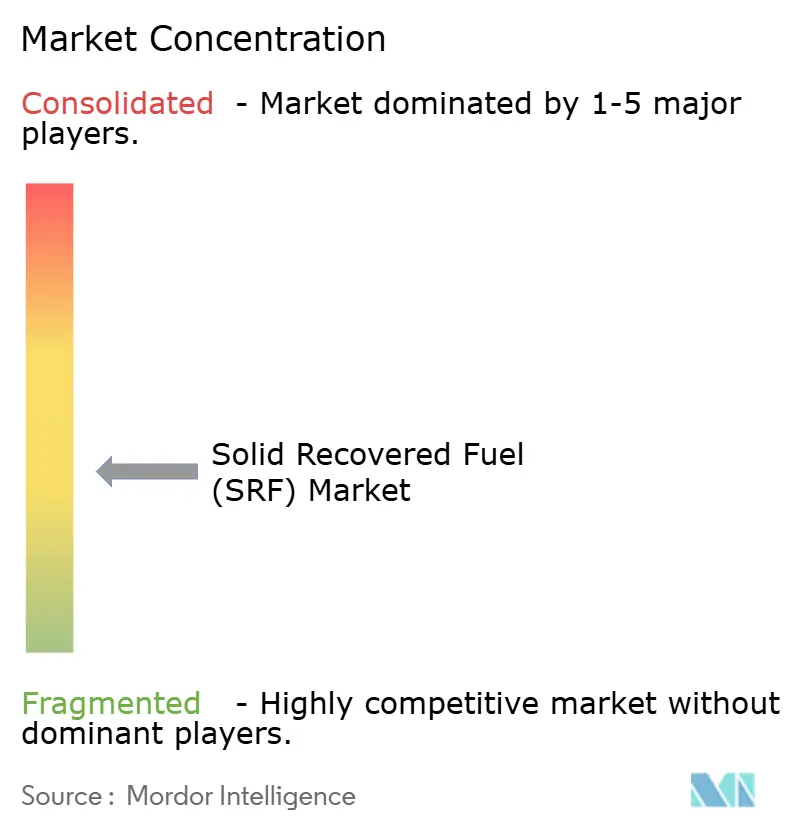
Il mercato del combustibile solido recuperato (SRF) è moderatamente concentrato in Europa, dove 4-6 grandi gruppi di gestione dei rifiuti detengono una notevole capacità di trattamento e logistica. Al di fuori dell'Europa, l'offerta rimane più frammentata tra operatori regionali, siti di proprietà comunale e imprese private in via di sviluppo. Veolia, SUEZ e REMONDIS operano nella raccolta dei rifiuti, nel trattamento del SRF e nel prelievo di energia. Questo modello integrato consente loro di offrire servizi combinati ai clienti industriali. La piattaforma Gemisoft di Geminor fornisce la tracciabilità in tempo reale dei movimenti e delle informazioni qualitative relative a SRF e RDF.
Nel marzo 2026, N+P Group si è assicurata una linea di credito bilaterale di 30.6 milioni di sterline da NatWest per migliorare le sue attività a Crayford e Teesside. L'investimento supporta un nuovo mini impianto di recupero materiali e un impianto di smistamento principale a Londra, oltre a miglioramenti dei processi presso l'impianto SRF di Teesside. L'impianto di PreZero a Barcellona utilizza la selezione ottica e un gemello digitale basato sull'intelligenza artificiale per adattare le operazioni alla composizione dei rifiuti in ingresso. Questo approccio contribuisce a ridurre le variazioni nella qualità del combustibile senza un corrispondente aumento dei costi di lavorazione.
Tra le opportunità inesplorate figurano il combustibile derivato dai rifiuti (SRF) certificato ad alto contenuto biogenico per gli impianti nordici di termovalorizzazione e le partnership integrate per la produzione di SRF e la cattura del carbonio presso gli impianti di cemento. Indaver sta sviluppando un progetto di utilizzo di energia da rifiuti e cattura del carbonio a Rivenhall, che fornirebbe anidride carbonica all'orticoltura locale. Paprec e Vicat hanno inaugurato l'impianto ALTèreNATIVE a Martigues nel luglio 2026, creando un collegamento diretto tra la produzione di SRF e un vicino forno per cemento.
Leader del settore del combustibile solido recuperato (SRF)
Veolia Environnement SA
SUEZ SA
REMONDIS SE & Co. KG
Renewi plc
Biffa Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Paprec e Vicat hanno inaugurato ALTèreNATIVE a Martigues, in Francia, il più grande impianto di produzione di combustibile derivato dai rifiuti (SRF) del paese al momento del lancio, con un investimento di 15.4 milioni di euro e una capacità di 50,000 tonnellate metriche all'anno. L'impianto ha un accordo di fornitura integrato che alimenta direttamente il forno per cemento di Vicat adiacente. La joint venture opera attraverso la controllata CIRCULère e collega la lavorazione delle materie prime con l'utilizzo industriale su scala commerciale.
- Maggio 2026: Il regolamento UE rivisto sulle spedizioni di rifiuti è entrato in vigore contestualmente all'introduzione del sistema digitale obbligatorio per le spedizioni di rifiuti. Il sistema prevede procedure elettroniche di consenso preventivo informato per le spedizioni transfrontaliere di rifiuti notificate e modifica il processo amministrativo per i movimenti di combustibile derivato da rifiuti (SRF) in Europa.
- Aprile 2026: Kanadevia Inova ha consegnato l'impianto integrato di gestione dei rifiuti di Rivenhall, nell'Essex, Regno Unito, di proprietà di Indaver, a seguito del completamento della costruzione e della messa in funzione. L'impianto di termovalorizzazione a due linee, del valore di 589 milioni di sterline, tratta fino a 595,000 tonnellate di rifiuti residui urbani e commerciali all'anno, in base a un accordo quattordicenne con l'Essex County Council. Il sito integra il trattamento dei rifiuti con il recupero energetico ed è stato progettato per un futuro sviluppo volto alla decarbonizzazione.
- Marzo 2026: N+P Group si è assicurata un pacchetto di finanziamento bilaterale di 30.6 milioni di sterline da NatWest Bank per finanziare l'ammodernamento del suo impianto di recupero materiali di Crayford a Londra e ottimizzare i processi presso il suo impianto di produzione di combustibile derivato da rifiuti solidi urbani (SRF) di Teesside. Il finanziamento comprendeva una linea di credito Lombard collegata di 5 milioni di sterline. I lavori previsti comprendono un nuovo mini impianto di recupero materiali, un impianto di smistamento principale e miglioramenti operativi a Teesside.
Ambito del rapporto sul mercato globale del combustibile solido recuperato (SRF)
Il mercato globale del combustibile solido recuperato (SRF) comprende la produzione, la lavorazione, la distribuzione e l'utilizzo del combustibile solido recuperato (SRF), un combustibile alternativo di alta qualità prodotto da rifiuti combustibili non pericolosi, tra cui rifiuti solidi urbani (RSU), rifiuti commerciali e industriali (C&I), rifiuti da costruzione e demolizione (C&D) e residui di biomassa selezionati. I produttori realizzano l'SRF attraverso processi avanzati di trattamento dei rifiuti, tra cui selezione, triturazione, essiccazione, rimozione dei metalli e controllo qualità, per soddisfare le specifiche standardizzate del combustibile, in particolare la norma europea EN ISO 21640 (precedentemente EN 15359). Le industrie ad alta intensità energetica utilizzano principalmente l'SRF come sostituto dei combustibili fossili, come il carbone e il coke di petrolio.
Il mercato globale del combustibile solido recuperato (SRF) è segmentato per fonte di materia prima, utente finale e area geografica. Per fonte di materia prima, il mercato è segmentato in rifiuti solidi urbani (RSU), rifiuti commerciali e industriali (C&I), rifiuti da costruzione e demolizione (C&D) e altri flussi di rifiuti. Per utente finale, il mercato è segmentato in industria del cemento, impianti di cogenerazione (CHP), centrali elettriche, industria della calce, industria siderurgica e metallurgica, industria della cellulosa e della carta e altri utenti industriali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale del combustibile solido recuperato (SRF) in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Rifiuti Solidi Urbani (RSU) |
| Rifiuti commerciali e industriali (C&I) |
| Rifiuti da costruzione e demolizione (C&D) |
| Rifiuti agricoli |
| Altri flussi di rifiuti |
| Industria del cemento |
| Impianti di cogenerazione (CHP) |
| Impianti di produzione di energia |
| Industria della calce |
| Lavorazione di acciaio e metalli |
| Industria della cellulosa e della carta |
| Altri utenti industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte di materie prime | Rifiuti Solidi Urbani (RSU) | |
| Rifiuti commerciali e industriali (C&I) | ||
| Rifiuti da costruzione e demolizione (C&D) | ||
| Rifiuti agricoli | ||
| Altri flussi di rifiuti | ||
| Per utente finale | Industria del cemento | |
| Impianti di cogenerazione (CHP) | ||
| Impianti di produzione di energia | ||
| Industria della calce | ||
| Lavorazione di acciaio e metalli | ||
| Industria della cellulosa e della carta | ||
| Altri utenti industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei combustibili solidi recuperati entro il 2031?
Si prevede che il mercato dei combustibili solidi recuperati raggiungerà i 9.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.26% a partire dal 2026.
Quale materia prima è alla base della produzione di SRF?
Nel 2025, i rifiuti solidi urbani hanno rappresentato la principale fonte di materie prime, con una quota del 54.8%, mentre si prevede che i rifiuti commerciali e industriali cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.9%.
Perché gli impianti di cemento utilizzano combustibile solido recuperato?
I forni per la produzione di cemento utilizzano combustibile derivato dai rifiuti (RFC) qualificato per sostituire i combustibili fossili, aumentare la sostituzione termica e ridurre l'esposizione al carbonio di origine fossile. L'Austria ha raggiunto una percentuale di combustibili alternativi dell'88.8% nel 2025.
Quale regione sta registrando la crescita più rapida nell'adozione di SRF?
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari al 7.2% dal 2026 al 2031.
Quali sono i fattori che limitano lo sviluppo degli impianti SRF?
La variabilità delle materie prime, il fabbisogno di capitali, i requisiti per i permessi e l'accettazione da parte della comunità locale possono ritardare gli investimenti e limitare la costanza della produzione.
In che modo la qualità del fluido di sintesi (SRF) sta diventando sempre più importante?
La tracciabilità del carbonio, la certificazione del contenuto biogenico e la selezione avanzata aiutano i produttori a soddisfare requisiti più stringenti da parte dei clienti e in materia di emissioni.


