

Dimensioni e quota di mercato dei sistemi di co-processamento di combustibili alternativi solidi e materie prime (AFR).
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
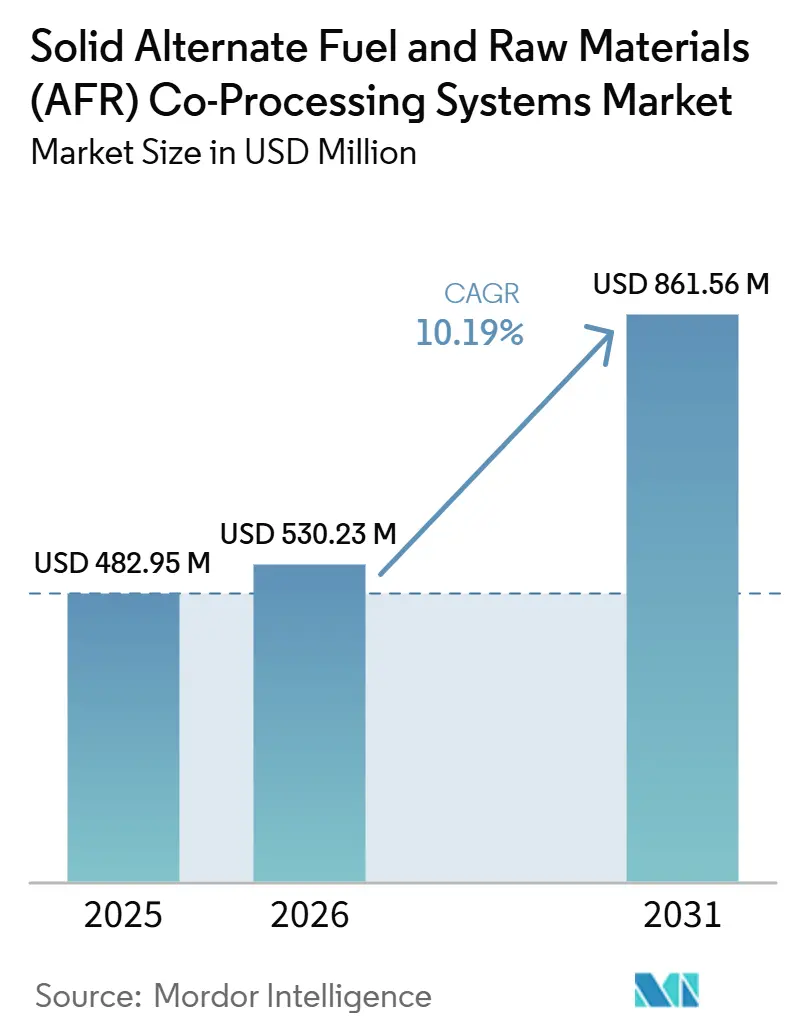
| Dimensione del mercato (2026) | USD 530.23 milioni |
| Dimensione del mercato (2031) | USD 861.56 milioni |
| Tasso di crescita (2026 - 2031) | 10.19% CAGR |
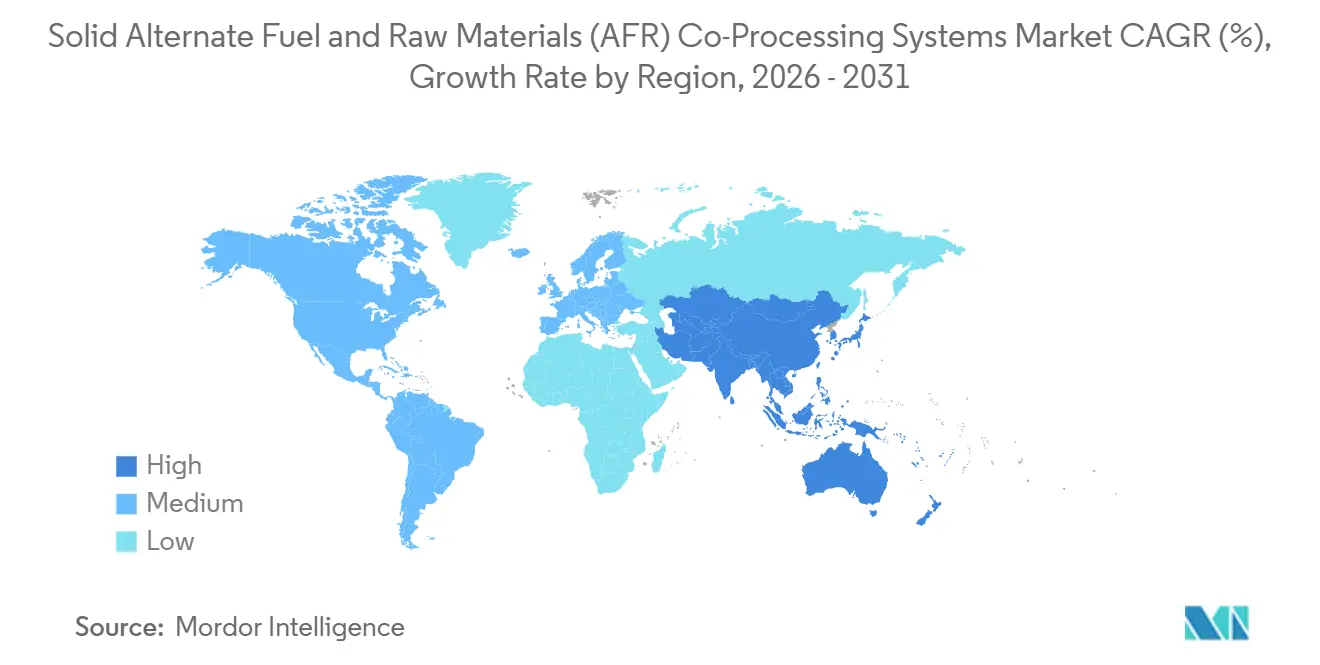
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
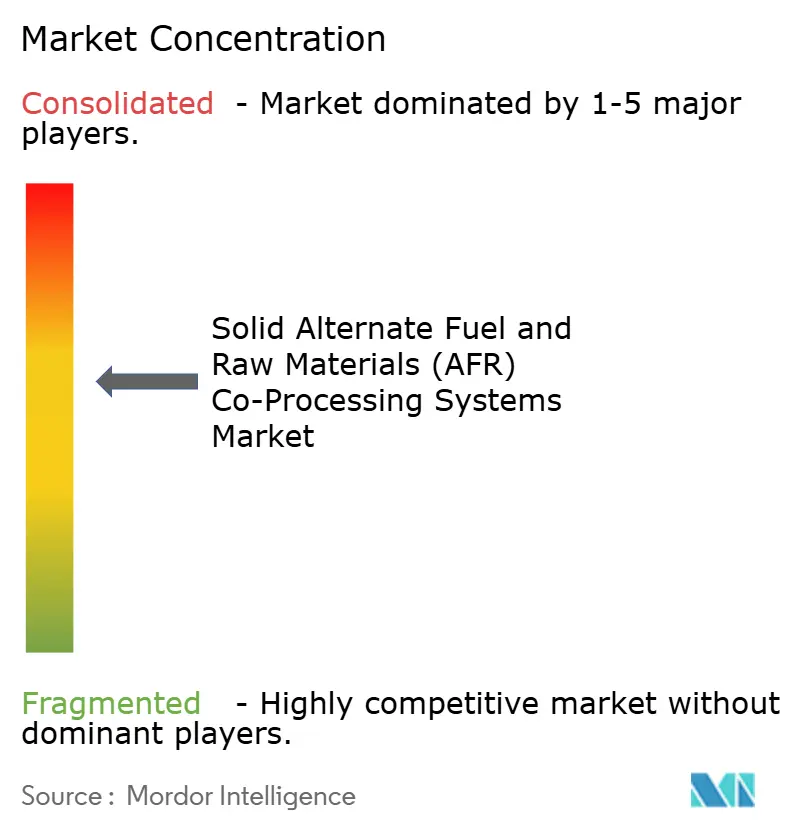
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di co-processamento di combustibili alternativi solidi e materie prime (AFR) a cura di Mordor Intelligence.
Si prevede che il mercato dei sistemi di co-processamento di combustibili alternativi solidi e materie prime raggiungerà un valore di 482.95 milioni di dollari nel 2025, 530.23 milioni di dollari nel 2026 e 861.56 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.19% dal 2026 al 2031. I costi del carbonio, i limiti alle discariche e i programmi di decarbonizzazione del cemento stanno rendendo le apparecchiature per combustibili alternativi una priorità di capitale più diretta per gli operatori dei forni. Anche il mercato dei sistemi di alimentazione di combustibili alternativi solidi si sta orientando verso sistemi in grado di gestire la qualità variabile del combustibile mantenendo un funzionamento stabile del forno, piuttosto che gestire un flusso di combustibile ristretto e prevedibile. Ciò favorisce i fornitori che combinano trasporto, dosaggio, combustione, ricezione, stoccaggio e ingegneria relativa alle emissioni in un unico ambito di progetto, in particolare laddove gli operatori stanno aumentando i tassi di sostituzione nel tempo. La domanda di retrofit in Europa rimane importante perché gli impianti maturi necessitano di migliori controlli e capacità di bypass, mentre gli aumenti di capacità guidati dalle politiche in Asia-Pacifico e Sud America ampliano la base di progetti indirizzabili. Specifiche più elevate per SRF e requisiti di reporting più stringenti rendono la movimentazione precisa dei materiali un fattore ancora più importante nella scelta delle apparecchiature.
Punti chiave del rapporto
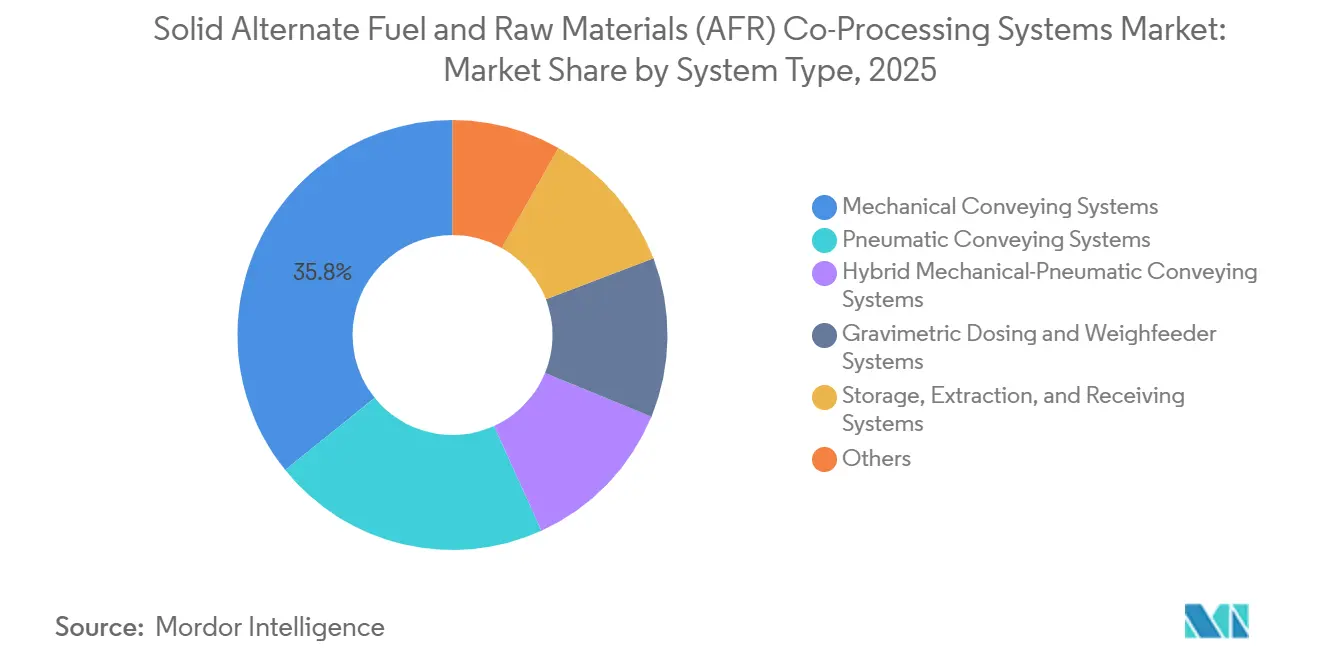
- Per tipologia di sistema, i sistemi di trasporto meccanico detenevano il 35.8% della quota di mercato dei sistemi di alimentazione AFR solidi nel 2025, mentre si prevede che i sistemi di trasporto ibridi meccanico-pneumatici cresceranno a un CAGR dell'11.1% fino al 2031.
- Per tipologia di combustibile, nel 2025 il RDF deteneva il 36.4% della quota di mercato dei sistemi di alimentazione AFR solidi, mentre si prevede che l'SRF crescerà a un CAGR del 10.5% fino al 2031.
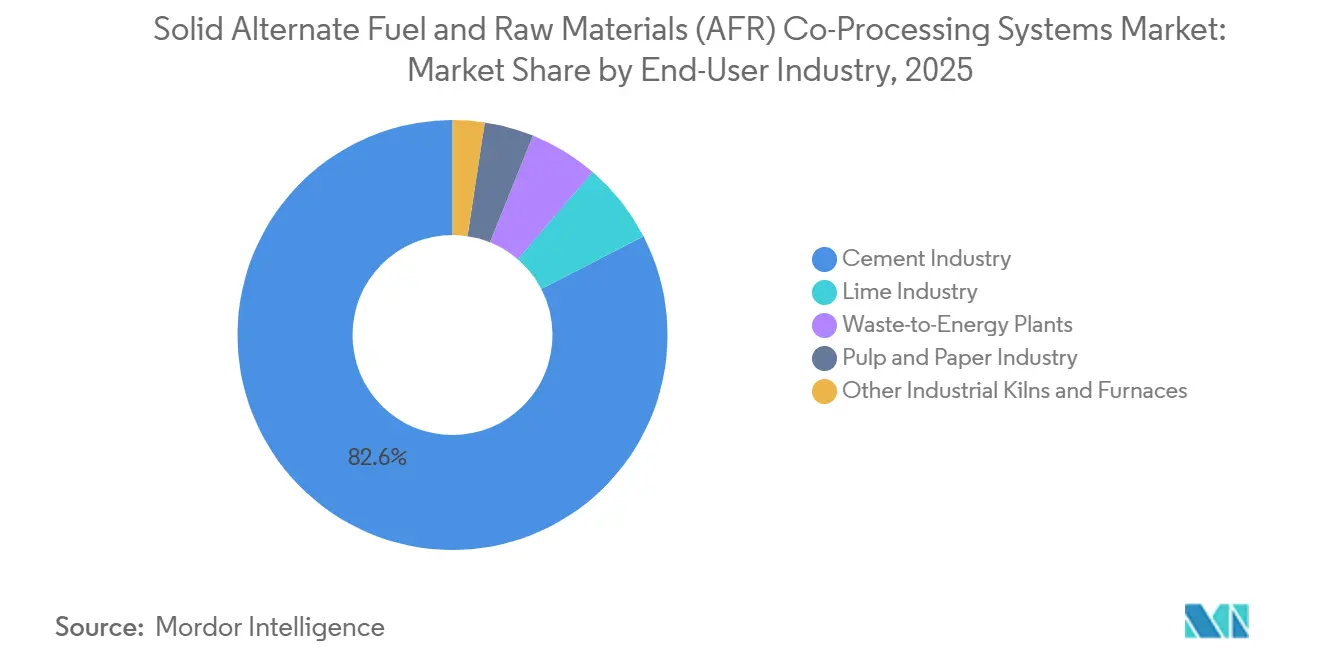
- Per settore di utilizzo finale, nel 2025 il settore del cemento deteneva l'82.6% della quota di mercato dei sistemi di alimentazione AFR solidi e si prevede che crescerà a un CAGR del 10.7% fino al 2031.
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 38.2% della quota di mercato dei sistemi di alimentazione AFR solidi, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di co-processamento di combustibili alternativi solidi e materie prime (AFR).
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Evitare i costi legati al carbonio e ai combustibili fossili | + 2.40% | Azienda globale, con una presenza concentrata nelle zone EU ETS e nei mercati emergenti del carbonio in Cina e Sud America. | Medio termine (2-4 anni) |
| Deviazione dei rifiuti dalle discariche e obblighi in materia di economia circolare | + 2.00% | Nucleo dell'UE, con ripercussioni sull'Asia-Pacifico e sul Sud America. | Medio termine (2-4 anni) |
| Obiettivi di decarbonizzazione e sostituzione termica del cemento | + 1.80% | A livello globale, con l'Europa in testa e una rapida implementazione delle politiche in India e Cina. | A lungo termine (≥ 4 anni) |
| Ammodernamento del sistema AFR per forni esistenti | + 1.40% | Nord America, Europa e India | A breve termine (≤ 2 anni) |
| Prezzi del combustibile derivato dai rifiuti (SRF) e del combustibile derivato dai rifiuti (RDF) adeguati alla qualità. | + 0.90% | Europa, Regno Unito e Paesi nordici | Medio termine (2-4 anni) |
| Integrazione dell'ecosistema locale di conversione dei rifiuti in combustibile | + 0.70% | Asia-Pacifico, Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Evitare i costi legati al carbonio e ai combustibili fossili
La determinazione del prezzo del carbonio ha reso la sostituzione dei combustibili un fattore di investimento rilevante per gli impianti di cemento nei mercati di scambio delle emissioni. La sostituzione del carbone con RDF o SRF può ridurre l'esposizione ai costi delle quote di emissione e la dipendenza dagli acquisti di combustibili fossili. Il mercato dei sistemi di alimentazione AFR solidi trae vantaggio da questa soluzione finanziaria, supportando sia gli investimenti nella preparazione del combustibile sia gli aggiornamenti delle attrezzature a bordo forno. Una ricerca pubblicata nel 2025 ha rilevato che l'utilizzo di RDF può ridurre le emissioni di anidride carbonica del 20%, mentre la sostituzione con biomassa può ridurre le emissioni nette dal 30% al 50%, a seconda del tipo di combustibile e della logistica. In Cina, Tianjin Jinyujia Huanbao ha riportato un tasso di sostituzione del combustibile del 25.1% utilizzando scarti tessili e biomassa nel 2024. L'impianto ha evitato l'emissione di 17,400 tonnellate di anidride carbonica all'anno e ha ridotto i costi del combustibile di 7 milioni di CNY, equivalenti a 1 milione di USD [1] China Building Materials Federation, “Cement Industry Carbon Reduction New Track,” China Building Materials Federation, cbmf.org . In Brasile, l'obiettivo di Votorantim di raggiungere il 50% di sostituzione termica entro il 2030 e il tasso di sostituzione di prova del 67% di Cimento Itambé dimostrano che la stessa logica dei costi si sta estendendo al Sud America.
Deviazione dei rifiuti dalle discariche e obblighi in materia di economia circolare
Le politiche sui rifiuti supportano l'approvvigionamento a monte dei combustibili utilizzati dal mercato dei sistemi di alimentazione AFR solidi. L'Unione Europea impone agli Stati membri di preparare il 55% dei rifiuti urbani per il riutilizzo o il riciclo entro il 2025 e il 60% entro il 2030, mentre l'obiettivo per le discariche è limitato al 10% entro il 2035. Queste norme indirizzano le frazioni non riciclabili verso la preparazione di RDF e SRF anziché verso lo smaltimento. Il flusso di materiale che ne deriva crea domanda di attrezzature per la ricezione, lo stoccaggio, l'estrazione e il trasporto meccanico presso gli impianti di cemento e calce. Tasse più elevate sulle discariche incentivano inoltre i trasformatori a migliorare la selezione, la triturazione e il controllo della densità prima che il combustibile raggiunga il forno. Tale miglioramento sposta maggiore attenzione alle specifiche del combustibile nel punto di consegna e alle attrezzature necessarie per dosare in modo coerente il materiale preparato. La normativa indonesiana del 2025 sulla trasformazione dei rifiuti in energia rinnovabile indica che il supporto politico per volumi di rifiuti affidabili si sta estendendo oltre l'Europa.
Obiettivi di decarbonizzazione e sostituzione termica del cemento
Le roadmap per il settore del cemento stanno fornendo ai fornitori di sistemi segnali più chiari sulla domanda a lungo termine. La GCCA prevede di aumentare l'utilizzo globale di combustibili alternativi dal 6% nel 2020 al 22% entro il 2030 e al 43% entro il 2050. I suoi dati GNR hanno mostrato che le aziende leader hanno incrementato l'utilizzo di combustibili alternativi dal 19% nel 2019 al 24% nel 2023. La Germania aveva già raggiunto una quota del 77% di combustibili alternativi nella produzione di cemento nel 2024, mentre il tasso nazionale di sostituzione termica in India è rimasto tra il 7% e l'8%. Le norme indiane sulla gestione dei rifiuti solidi del 2026 impongono agli impianti di cemento di passare da una base di sostituzione con RDF del 5% al 15% entro 6 anni. Questo divario tra i mercati del cemento maturi e quelli in via di sviluppo crea una gamma più ampia di requisiti per l'ammodernamento e le nuove installazioni per il mercato dei sistemi di alimentazione AFR solidi. L'IEA identifica i combustibili alternativi come una leva a breve termine per ridurre le emissioni derivanti dalla produzione di cemento e calcestruzzo.
Ammodernamento del sistema AFR per forni esistenti
I progetti di ammodernamento forniscono una base di ordini a breve termine per il mercato dei sistemi di alimentazione AFR solidi, poiché molti forni europei e nordamericani hanno una capacità limitata di espansione ex novo. Gli aggiornamenti consentono agli operatori di installare apparecchiature di ricezione, dosaggio, combustione, raffreddamento e bypass senza sostituire l'intera linea di produzione. Ciò permette a un forno esistente di accettare una miscela di combustibili più ampia, mantenendo al contempo le principali risorse produttive già presenti. Questi progetti possono anche generare attività di manutenzione e ammodernamento durante l'intero ciclo di vita delle apparecchiature, che può arrivare a 20-30 anni. Nel novembre 2024, thyssenkrupp Polysius si è aggiudicata il contratto di modernizzazione di Eagle Materials Laramie, che comprendeva un sistema di sostituzione di combustibili alternativi, un refrigeratore e un mulino di finitura per un impianto con una capacità annua di 1.1 milioni di tonnellate. Nel quarto trimestre del 2025, A TEC ha commissionato un calcinatore e un bypass del cloro presso Holcim Croazia, convertendo un forno di preriscaldamento in un sistema di precalcinazione in linea. Entro febbraio 2026, KHD aveva venduto 23 unità Pyrorotor in 6 paesi e l'ultimo ordine ricevuto dalla Turchia dimostra che i sistemi di combustione proprietari rimangono fondamentali per i programmi di ammodernamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità della qualità delle materie prime e del potere calorifico | -1.50% | Il problema è di portata globale, con particolare intensità nella regione Asia-Pacifico e in Sud America, dove gli ecosistemi di pre-lavorazione sono ancora in fase embrionale. | Medio termine (2-4 anni) |
| Complessità delle autorizzazioni e della conformità alle normative sulle emissioni | -1.20% | Unione europea, in particolare Italia ed Europa orientale, ed economie emergenti | A breve termine (≤ 2 anni) |
| Accumulo di cloro, alcali e oligoelementi | -0.80% | Diffusione a livello globale, con un'intensificazione negli impianti ad alta sostituzione in Europa e nei mercati dell'Asia-Pacifico, che hanno adottato precocemente queste tecnologie. | A lungo termine (≥ 4 anni) |
| Affidabilità stagionale e contrattuale dei flussi di rifiuti | -0.60% | Sud America, Medio Oriente e Africa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità della qualità delle materie prime e del potere calorifico
L'incoerenza delle materie prime rimane il principale vincolo operativo per il mercato dei sistemi di alimentazione AFR solidi. I combustibili alternativi possono variare da 10 a 25 MJ/kg in valore calorifico netto, mentre l'umidità, la granulometria e la densità possono cambiare in base alle modalità di raccolta e alla qualità del pretrattamento. Un impianto può quindi ricevere combustibile con un comportamento di combustione diverso anche laddove le categorie nominali di combustibile rimangono invariate. Uno studio del 2025 ha rilevato che tassi di sostituzione termica superiori all'80% richiedono una qualità del combustibile a monte ottimizzata e piccole deviazioni nella granulometria possono ridurre l'efficienza di combustione nei forni di calcinazione [2] Springer Nature, “Effect of Waste-Derived Fuels SRF/RDF Composition on the Cement Kiln,” Waste and Biomass Valorization, link.springer.com . Le frazioni di combustibile fibrose e composite possono muoversi in modo imprevedibile attraverso i nastri trasportatori e le catene. Ciò può aumentare l'usura, interrompere l'alimentazione del forno e indebolire il costo del ciclo di vita utilizzato per le approvazioni delle apparecchiature. Il vincolo è più pronunciato laddove i sistemi di selezione dei rifiuti e di preparazione del combustibile sono ancora immaturi.
Complessità delle autorizzazioni e della conformità alle normative sulle emissioni
Le autorizzazioni per il co-trattamento in forno possono comportare contemporaneamente requisiti relativi ai rifiuti, all'ambiente e alle emissioni industriali. L'approccio italiano al fine di eliminare i rifiuti solidi nei forni per cemento differisce dalle pratiche adottate in Germania e nei Paesi Bassi, rendendo più difficile la standardizzazione dei progetti nei mercati europei. La revisione della Direttiva UE sulle emissioni industriali richiede una rendicontazione più rigorosa per gli inquinanti come mercurio e cloro al momento del rinnovo delle autorizzazioni. La Commissione europea ha individuato la complessità delle procedure di autorizzazione come un ostacolo a una maggiore capacità di gestione del combustibile derivato dai rifiuti (RDF) e del combustibile derivato dai rifiuti (SRF). Anche la norma cinese GB/T 30760-2024 ha inasprito i requisiti per il co-trattamento dei rifiuti solidi nei forni per cemento. Queste norme incidono sul mercato dei sistemi di alimentazione AFR solidi perché ogni apparecchiatura deve supportare un controllo, un monitoraggio e una documentazione affidabili del combustibile che entra nel processo. Esse aumentano l'importanza del dosaggio preciso, del controllo delle emissioni e della qualità documentata del combustibile, ma possono ritardare le decisioni relative ai progetti.
Analisi del segmento
Per tipo di sistema: Sistemi meccanici Volume di ancoraggio, formati ibridi Scala più rapida
Nel 2025, i sistemi di trasporto meccanico rappresentavano il 35.8% del mercato dei sistemi di alimentazione AFR per materiali solidi, mentre si prevede che i sistemi ibridi meccanico-pneumatici cresceranno a un CAGR dell'11.1% fino al 2031. Le apparecchiature meccaniche rimangono il sistema di base per la ricezione del combustibile, lo stoccaggio in ambiente chiuso, l'estrazione, il trasferimento intermedio e l'erogazione controllata al processo del forno. Sono particolarmente adatte a materiali grossolani ed eterogenei che possono presentare forme irregolari, diversi livelli di umidità e densità apparente variabile negli impianti di cemento ad alto volume. La base installata supporta inoltre le attività ricorrenti di sostituzione, manutenzione e aggiornamento quando gli operatori aumentano i propri obiettivi di sostituzione termica. Il mercato dei sistemi di alimentazione AFR per materiali solidi continua a privilegiare queste configurazioni, dove l'affidabilità del movimento del materiale e l'efficienza del capitale sono i principali fattori di acquisto.
I sistemi ibridi combinano i punti di forza del trasporto meccanico e pneumatico in un unico flusso di processo, offrendo agli operatori maggiore flessibilità al variare del mix di combustibile. I materiali sminuzzati di grandi dimensioni possono essere movimentati tramite nastri trasportatori, catene o coclee, mentre il combustibile derivato dai rifiuti (RDF) fine può essere trasportato pneumaticamente ai punti di alimentazione del calcinatore, dove il trasporto meccanico diretto è meno adatto. thyssenkrupp Polysius utilizza coclee come elemento portante nella sua configurazione di combustore Step prepol, con iniezione di aria compressa nella zona calda. I sistemi pneumatici rimangono necessari per il trasporto verticale e l'alimentazione dall'alto controllata, e la valvola rotativa a soffiaggio AF di Coperion è progettata per combustibili non omogenei a pressioni fino a 350 mbar. Il dosaggio gravimetrico sta diventando sempre più rilevante, poiché la norma EN 15359 innalza le aspettative in termini di uniformità del combustibile, mentre i capannoni di stoccaggio, le gru, i pavimenti mobili e i sistemi di scarico dei rimorchi aiutano gli impianti a compensare le variazioni stagionali dell'approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di combustibile: il predominio del RDF incontra il premio di qualità in continua evoluzione dell'SRF.
Nel 2025, il combustibile derivato dai rifiuti (RDF) deteneva il 36.4% del mercato dei sistemi di alimentazione di combustibili solidi per autoclavi (AFR), grazie a consolidati accordi di fornitura in Germania, Regno Unito, Francia e Paesi Bassi. Questi paesi vantano relazioni consolidate tra i trasformatori di rifiuti e gli impianti di cemento, che includono strutture tariffarie di conferimento e accordi di consegna regolari. L'RDF rimane una soluzione pratica per gli impianti che necessitano di volumi di combustibile ampiamente disponibili e dispongono di attrezzature progettate per gestire un'ampia gamma di proprietà dei materiali. Si prevede che il combustibile derivato dai rifiuti (SRF) crescerà a un tasso annuo composto (CAGR) del 10.5% fino al 2031, poiché viene prodotto secondo specifiche più definite e consente un controllo di processo più rigoroso. La distinzione tra RDF standard e SRF di qualità specifica sta diventando sempre più importante per gli operatori dei forni, e il mercato dei sistemi di alimentazione di combustibili solidi per autoclavi (AFR) ne trae vantaggio quando gli impianti richiedono una migliore selezione, triturazione, dosaggio e monitoraggio per la gestione di combustibili di alta qualità.
Lo standard UE EN 15359 e le aspettative più stringenti in materia di rendicontazione previste dalla Direttiva sulle emissioni industriali stanno aumentando l'attenzione sul contenuto di cloro e mercurio nei combustibili alternativi. Gli accordi di fornitura di RDF esistenti potrebbero quindi richiedere condizioni di qualità più elevate, simili alle specifiche per l'SRF, soprattutto quando i forni aumentano i loro tassi di sostituzione. BMH Technology ha presentato la sua linea di produzione di SRF TYRANNOSAURUS 8500 all'IFAT di Monaco nel 2026 e ha effettuato la sua prima vendita commerciale nel maggio 2026. La biomassa e i residui agricoli sono in aumento nell'Asia meridionale e sudorientale, dove JSW Cement ha co-trattato 157,000 tonnellate di RDF durante l'anno fiscale 2024-25 e ha raggiunto un tasso di sostituzione termica del 16.5% presso il suo impianto di Nandyal. I rifiuti plastici, i residui di plastica, il combustibile derivato da pneumatici e i materiali residui continuano a essere utilizzati in specifiche applicazioni ad alta temperatura, soprattutto dove le miscele di combustibile, la granulometria e le portate di alimentazione possono essere controllate entro limiti operativi definiti.
Per settore di utilizzo finale: il bloccaggio strutturale del cemento ancora il mercato
Nel 2025, l'industria del cemento deteneva l'82.6% della quota di mercato dei sistemi di alimentazione AFR solidi e si prevede che crescerà a un tasso annuo composto (CAGR) del 10.7% fino al 2031. I forni per cemento recuperano energia dai rifiuti organici non riciclabili e incorporano le ceneri minerali nel clinker, riducendo la necessità di smaltimento separato delle ceneri in applicazioni idonee. Questo duplice ruolo di recupero supporta la continua concentrazione della domanda nel settore del cemento piuttosto che in altri utenti industriali che non possono utilizzare la frazione minerale allo stesso modo. I piani normativi di decarbonizzazione, la pressione sui costi del combustibile e i limiti alle discariche rafforzano ulteriormente la posizione del settore. L'industria dei sistemi di alimentazione AFR solidi rimane quindi strettamente legata ai programmi di ammodernamento dei forni, ai modelli di approvvigionamento del combustibile, ai requisiti di conformità alle emissioni e alla capacità degli impianti di aumentare la sostituzione termica senza ridurre la qualità del clinker.
La produzione di calce rappresenta un'opportunità di utilizzo finale correlata, poiché impiega processi in forno ad alta temperatura con esigenze di decarbonizzazione simili e molti requisiti di movimentazione dei materiali comparabili. Nel 2025, Thyssenkrupp Polysius ha stipulato un accordo per la fornitura di un forno elettrico per il progetto di calce viva a zero emissioni di SMA Mineral in Norvegia, a dimostrazione dell'investimento in una produzione di calce a basse emissioni. Gli impianti di termovalorizzazione rappresentano un'altra destinazione per gli scarti di selezione, ma i loro sistemi a griglia e a letto fluidizzato richiedono configurazioni diverse rispetto all'alimentazione dei forni per cemento e all'iniezione nei calcinatori. Le cartiere offrono un utile termine di paragone, poiché le attività nordiche di produzione di pasta di cellulosa kraft si affidano già in larga misura ai biocarburanti per l'alimentazione dei forni per la calce, a dimostrazione che la sostituzione dei combustibili, una volta consolidata, dipende da una preparazione affidabile del combustibile stesso. Gli impianti di riduzione diretta del ferro e i forni per il vetro rimangono contesti esplorativi per i combustibili solidi alternativi e non hanno ancora raggiunto la scala commerciale, l'accettazione del processo o la standardizzazione delle attrezzature riscontrate nel settore del cemento.
Analisi geografica
Nel 2025, l'Europa deteneva il 38.2% della quota di mercato dei sistemi di alimentazione AFR solidi, grazie a politiche di valorizzazione dei rifiuti consolidate, pratiche mature di co-processamento del cemento e reti di fornitura di RDF e SRF consolidate. La Germania ha raggiunto una quota del 77% di combustibili alternativi nella produzione di cemento nel corso del 2024 e punta al 90% entro il 2045 [3] Institut der deutschen Wirtschaft, “Zementindustrie: Mit Neuer Technologie Für Mehr Klimaschutz,” iwd.de, iwd.de. Questo livello operativo sposta l'approvvigionamento dalle installazioni iniziali verso retrofit, bypass del cloro, dosaggio gravimetrico preciso e apparecchiature in grado di gestire specifiche del combustibile più rigorose. Il lavoro di bypass del cloro di A TEC presso l'impianto Peille di Vicat riflette la necessità di aggiornare le linee di forni esistenti per tassi di sostituzione più elevati senza modificare il ruolo del forno sottostante. Polonia e Romania stanno sviluppando infrastrutture di fornitura di RDF man mano che entrano in vigore gli obiettivi europei di riciclaggio e discarica.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.6% fino al 2031, il tasso regionale più rapido nel mercato dei sistemi di alimentazione AFR solidi. Le linee guida indiane sulla co-lavorazione, le norme sulla gestione dei rifiuti solidi del 2026 e la roadmap del NITI Aayog indicano un aumento del tasso nazionale di sostituzione termica dal 7%-8% verso il 15% entro 6 anni. La Cina aveva un tasso medio di sostituzione del combustibile del 5% e il suo piano d'azione per il risparmio energetico mirava a implementare la tecnologia dei combustibili alternativi nel 30% delle linee di produzione di cemento entro la fine del 2025. La Federazione cinese dei materiali da costruzione ha registrato scambi tecnici che hanno utilizzato le prestazioni di sostituzione della Germania come punto di riferimento per i progressi a lungo termine della Cina. Sinoma International aveva costruito 11 centri di lavorazione di combustibili alternativi in Cina entro la fine del 2024, con una capacità annua combinata di 1.2 milioni di tonnellate, creando un'infrastruttura di approvvigionamento di combustibile in grado di supportare gli aggiornamenti di co-lavorazione a livello di impianto.
Il Nord America è una regione a crescita moderata, dove i progetti di ammodernamento rappresentano gran parte degli ordini in corso, tra cui il progetto Eagle Materials Laramie con un sistema completo a combustibili alternativi, il cui completamento è previsto per la seconda metà del 2026. La preferenza per la modernizzazione riflette la solida base cementiera regionale e l'opportunità di migliorare le linee di forni esistenti piuttosto che costruire nuove capacità. Il Sud America sta accelerando grazie a progetti brasiliani, tra cui il nuovo forno di Cimento Itambé in Paraná, che ha raggiunto un tasso di sostituzione termica con combustibili alternativi del 67% durante i test effettuati nel 2025. Anche il programma di ammodernamento da 920 milioni di dollari di Votorantim supporta un obiettivo di sostituzione termica del 50% entro il 2030. Il Medio Oriente e l'Africa sono maggiormente esposti a progetti greenfield, tra cui il contratto da 250 milioni di dollari di Sinoma CBMI per Bamburi Cement in Kenya, che prevede la capacità di utilizzare biomassa locale e rifiuti solidi urbani.
Panorama competitivo
Il mercato dei sistemi di alimentazione AFR per combustibili solidi è moderatamente concentrato attorno a fornitori di sistemi completi in grado di combinare tecnologia del reattore, apparecchiature di trasporto, messa in servizio e assistenza a lungo termine. thyssenkrupp Polysius, KHD Humboldt Wedag, Sinoma International Engineering e BMH Technology competono grazie a progetti proprietari ed esperienza in diversi ambienti di forni. I requisiti di integrazione specifici per i forni, le condizioni climatiche, la configurazione degli impianti e gli obblighi di garanzia creano significative barriere all'ingresso per i nuovi fornitori. I fornitori di apparecchiature devono inoltre dimostrare che i loro sistemi sono in grado di gestire variazioni di umidità, potere calorifico, cloro e granulometria senza causare interruzioni nel flusso di combustibile. Questi requisiti rendono la comprovata esperienza di installazione, la conoscenza del processo e la capacità di messa in servizio elementi importanti nella scelta del cliente.
I principali fornitori stanno ampliando il loro raggio d'azione verso la preparazione del combustibile a monte, poiché la qualità del combustibile sta diventando sempre più importante. La gamma TYRANNOSAURUS di BMH Technology copre la produzione di SRF (combustibile derivato dai rifiuti) e la movimentazione in forno, consentendo all'azienda di partecipare all'intera catena "dai rifiuti al forno". Il lancio del TYRANNOSAURUS 8500 all'IFAT di Monaco nel 2026 ha segnato l'ingresso nel settore delle apparecchiature di triturazione autonome e delle linee complete di produzione di SRF. Questo approccio risponde alla richiesta dei clienti di una produzione di combustibile più costante prima che il materiale raggiunga i sistemi di stoccaggio, trasporto e dosaggio. Le piccole aziende specializzate possono rimanere competitive in aree ad alta intensità di processo come la conversione dei calcinatori e l'ingegneria del bypass del cloro. A TEC Production & Services, una consociata del Gruppo Loesche, ha completato oltre 600 progetti di ammodernamento e nuovi impianti e si concentra su queste nicchie tecniche.
La tecnologia Pyrorotor di KHD dimostra come i sistemi di combustione proprietari possano diventare una piattaforma replicabile per progetti multi-paese. Nel febbraio 2026, KHD ha ricevuto un ordine da Batisöke Söke Çimento Sanayii in Turchia, la sua 23a vendita di Pyrorotor in 6 paesi [4] KHD Humboldt Wedag, “KHD Expands Pyrorotor Footprint in Türkiye With Batisöke Order,” KHD Humboldt Wedag, khd.com . KHD ha anche commissionato il suo secondo sistema Pyrorotor in Cina presso l'impianto Baoshan del Gruppo Conch nel dicembre 2025. Il modello integrato di ingegneria, approvvigionamento e costruzione di Sinoma crea un vantaggio nei mercati greenfield dove i clienti apprezzano la fornitura dell'intero progetto, compresi i requisiti integrati di preparazione del combustibile e costruzione dell'impianto. Il rilevamento del potere calorifico in tempo reale, il monitoraggio della densità e il dosaggio automatizzato rimangono capacità dei fornitori meno sviluppate, mentre i mercati del cemento più piccoli nell'Africa subsahariana e nel sud-est asiatico offrono nuove opportunità di installazione.
Leader del settore dei sistemi di co-processamento di combustibili alternativi solidi e materie prime (AFR).
Fuller Technologies, Inc.
thyssenkrupp Polysius GmbH
Gruppo Five
KHD Humboldt Wedag International AG
Sinoma International Engineering Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: KHD Humboldt Wedag ha messo in funzione il suo secondo sistema di alimentazione a combustibile alternativo Pyrorotor® in Cina, presso lo stabilimento di Baoshan del Gruppo Conch nella provincia dello Yunnan, dopo una messa in servizio di successo in condizioni di alimentazione difficili. Il Gruppo Conch ha annunciato l'intenzione di ampliare la capacità di preparazione dei rifiuti e di approvvigionarsi di combustibile derivato dai rifiuti (RDF) da fonti esterne, aprendo la strada a ulteriori installazioni di Pyrorotor presso il più grande produttore di cemento cinese.
- Febbraio 2026: KHD Humboldt Wedag ha ricevuto un ordine per il sistema di alimentazione alternativa Pyrorotor® da Batisöke Söke Çimento Sanayii in Turchia, segnando la 23a vendita globale di questa tecnologia in Corea del Sud, Cina, Turchia, Portogallo, Thailandia e Cambogia. Il sistema supporta un TSR superiore al 90% nel calcinatore, rafforzando la posizione di Pyrorotor come soluzione ad alta sostituzione su scala commerciale con referenze installate in diversi continenti.
- Luglio 2025: KHD Humboldt Wedag, tramite la sua filiale indiana Humboldt Wedag India, si è aggiudicata un contratto del valore di oltre 100 milioni di euro (108 milioni di dollari) da Goldcrest Cement Private Limited per un nuovo impianto di cemento da 10,000 tonnellate al giorno, comprensivo di ingegneria, approvvigionamento, supervisione della costruzione e messa in servizio.
Ambito del rapporto sul mercato globale dei sistemi di co-processamento di combustibili alternativi solidi e materie prime (AFR).
I sistemi di co-trattamento di combustibili e materie prime alternative solide (AFR) sono sistemi integrati meccanici, pneumatici, di stoccaggio, dosaggio e alimentazione che consentono agli impianti di cemento e ad altri forni industriali ad alta temperatura di ricevere, stoccare, preparare, dosare, trasportare e immettere combustibili derivati da rifiuti solidi e materie prime alternative nel processo produttivo, dove vengono utilizzati simultaneamente come combustibile (fonte di energia) e/o materia prima (apporto minerale).
Il mercato dei sistemi di co-trattamento di combustibili alternativi solidi e materie prime (AFR) è segmentato per tipo di sistema, tipo di combustibile, settore di utilizzo finale e area geografica. Per tipo di sistema, il mercato è segmentato in sistemi di trasporto meccanico, sistemi di trasporto pneumatico, sistemi di trasporto ibridi meccanico-pneumatici, sistemi di dosaggio gravimetrico e di pesatura, sistemi di stoccaggio, estrazione e ricezione e altri tipi di sistema. Per tipo di combustibile, il mercato è segmentato in combustibile derivato da rifiuti (RDF), combustibile solido recuperato (SRF), biomassa, plastica di scarto, combustibile derivato da pneumatici (TDF) e altri combustibili alternativi. Per settore di utilizzo finale, il mercato è segmentato in cementifici, impianti di calce, impianti di termovalorizzazione (WtE), cartiere e altri forni e impianti industriali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei sistemi di co-trattamento di AFR solidi in 26 paesi nelle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state fornite in base al valore (USD).
| Sistemi di trasporto meccanico |
| Sistemi di trasporto pneumatico |
| Sistemi di trasporto ibridi meccanico-pneumatici |
| Sistemi di dosaggio gravimetrico e di pesatura |
| Sistemi di stoccaggio, estrazione e ricezione |
| Altro |
| Combustibile derivato da rifiuti (CDR) |
| Combustibile solido recuperato (SRF) |
| Biomassa e residui agricoli |
| Rifiuti di plastica e lanugine |
| Carburante derivato da pneumatici (TDF) |
| Altro |
| Industria del cemento |
| Industria della calce |
| Impianti di termovalorizzazione |
| Industria della cellulosa e della carta |
| Altri forni e fornaci industriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di sistema | Sistemi di trasporto meccanico | |
| Sistemi di trasporto pneumatico | ||
| Sistemi di trasporto ibridi meccanico-pneumatici | ||
| Sistemi di dosaggio gravimetrico e di pesatura | ||
| Sistemi di stoccaggio, estrazione e ricezione | ||
| Altro | ||
| Per tipo di carburante | Combustibile derivato da rifiuti (CDR) | |
| Combustibile solido recuperato (SRF) | ||
| Biomassa e residui agricoli | ||
| Rifiuti di plastica e lanugine | ||
| Carburante derivato da pneumatici (TDF) | ||
| Altro | ||
| Per settore degli utenti finali | Industria del cemento | |
| Industria della calce | ||
| Impianti di termovalorizzazione | ||
| Industria della cellulosa e della carta | ||
| Altri forni e fornaci industriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei sistemi di alimentazione AFR solidi?
Il mercato dei sistemi di alimentazione AFR solidi ha un valore di 530.23 milioni di dollari nel 2026 e si prevede che raggiungerà gli 861.56 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.19%.
Quali fattori stanno guidando la domanda di sistemi di alimentazione AFR solidi?
I costi del carbonio, le normative sul riciclo dei rifiuti in discarica e gli obiettivi di decarbonizzazione del cemento stanno incrementando gli investimenti in sistemi che gestiscono RDF, SRF, biomassa e altri combustibili alternativi. Questi fattori aumentano anche la necessità di apparecchiature affidabili per la ricezione, il trasporto e il dosaggio in tutto il mercato dei sistemi di alimentazione di combustibili alternativi solidi.
Quale tipo di sistema è più richiesto?
Nel 2025, i sistemi di trasporto meccanico detenevano una quota di mercato del 35.8%, mentre si prevede che i sistemi ibridi meccanico-pneumatici registreranno la crescita più rapida, con un CAGR dell'11.1% fino al 2031. I sistemi ibridi combinano diverse metodologie di movimentazione dei materiali per varie frazioni di combustibile nel mercato dei sistemi di alimentazione AFR solidi.
Perché il combustibile derivato dai rifiuti (SRF) sta acquisendo importanza negli impianti di cemento?
Si prevede che il combustibile derivato dai combustibili solidi (SRF) crescerà a un tasso annuo composto del 10.5%, poiché la sua qualità più controllata aiuta gli impianti a gestire il potere calorifico, il cloro, il mercurio e i requisiti di dosaggio. Può inoltre supportare un utilizzo del combustibile più stabile a tassi di sostituzione più elevati.
Quale utente finale ha maggior bisogno di questi sistemi?
Nel 2025 il cemento rappresentava l'82.6% della domanda degli utenti finali e si prevede che crescerà a un tasso annuo composto del 10.7% fino al 2031, poiché i forni recuperano sia energia che minerali dai rifiuti.


