

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 73.35 miliardo di dollari |
| Dimensione del mercato (2031) | 193.89 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.46% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli inseguitori solari di Mordor Intelligence
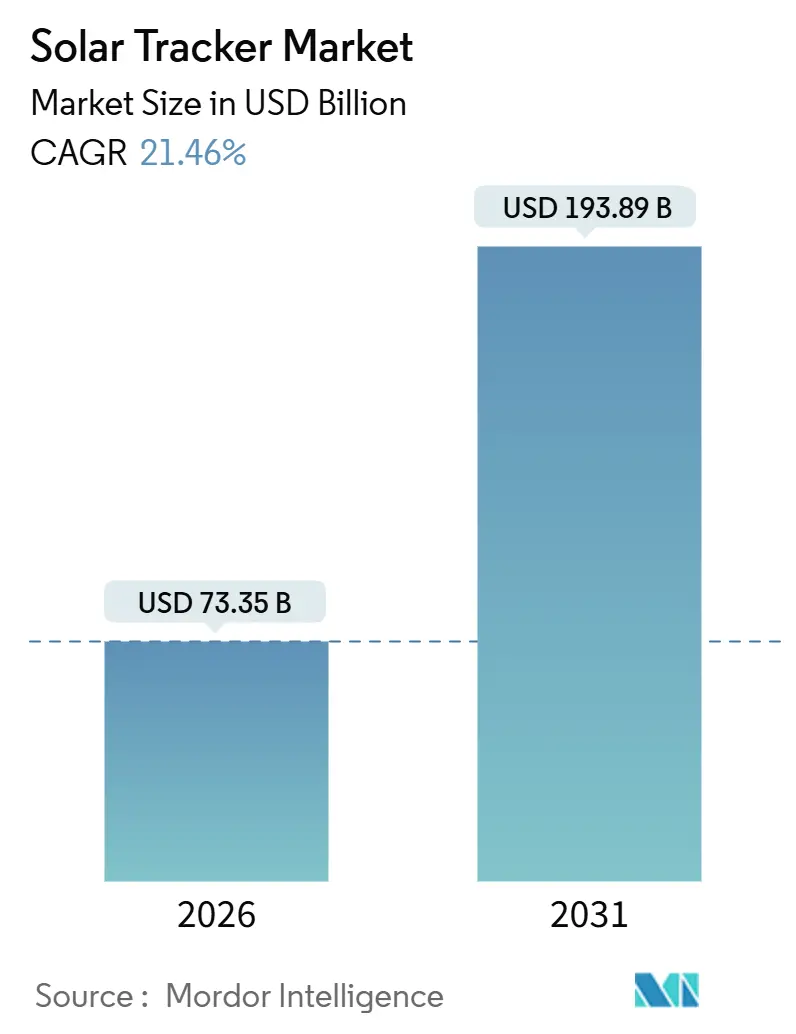
Si stima che il mercato degli inseguitori solari avrà un valore di 73.35 miliardi di dollari nel 2026 e si prevede che raggiungerà i 193.89 miliardi di dollari entro il 2031, con un CAGR del 21.46% nel periodo di previsione (2026-2031).
L'impulso riflette il passaggio della tecnologia da componente aggiuntivo opzionale a infrastruttura di impianto predefinita, poiché gli sviluppatori abbinano i tracker a moduli bifacciali che aumentano la resa energetica del 10-16% in contesti ad alto albedo. Gli incentivi per il contenuto interno previsti dall'Inflation Reduction Act (IRA) degli Stati Uniti ora premiano l'acciaio e i motori realizzati al 100% negli Stati Uniti, spingendo i produttori a riportare la produzione in patria e a comprimere i tempi di consegna. Il Berkeley Lab ha osservato che il 96% dei progetti di servizi pubblici statunitensi commissionati nel 2023 ha implementato tracker monoassiali, confermando lo status di tecnologia diffusa. Il Nord America deteneva una quota di mercato del 73.0% nel 2025; tuttavia, l'Asia-Pacifico sta seguendo una traiettoria di crescita più rapida, pari al 27.9%, grazie ai progetti 1P a basso costo dell'India e ai requisiti di accumulo per la formazione della rete dell'Australia. I sistemi a doppio asse si stanno espandendo a un tasso del 22.5%, poiché gli sviluppatori di Atacama in Cile e Pilbara in Australia cercano di ottenere rendimenti superiori del 20-30% che giustifichino costi iniziali più elevati.
Punti chiave del rapporto
- In base al tipo di asse, i tracker monoasse hanno catturato il 52.7% del volume globale nel 2025, mentre le configurazioni biasse stanno avanzando a un CAGR del 22.5% fino al 2031.
- In base alla tecnologia, i tracker fotovoltaici hanno rappresentato l'85.5% delle installazioni, mentre i tracker fotovoltaici concentrati (CPV) stanno crescendo a un CAGR del 26.6% dal 2026 al 2031.
- Per tipologia di azionamento, gli azionamenti con motore elettrico hanno dominato il 78.2% delle spedizioni del 2025; gli azionamenti idraulici si stanno espandendo a un CAGR del 23.4%, dove la coppia di livello ciclonico è essenziale.
- Per applicazione, le installazioni su scala industriale hanno rappresentato l'82.1% delle spedizioni del 2025, ma il segmento commerciale e industriale (C&I) sta accelerando a un CAGR del 22.7% sui contratti di energia pulita 24 ore su 24, 7 giorni su 7.
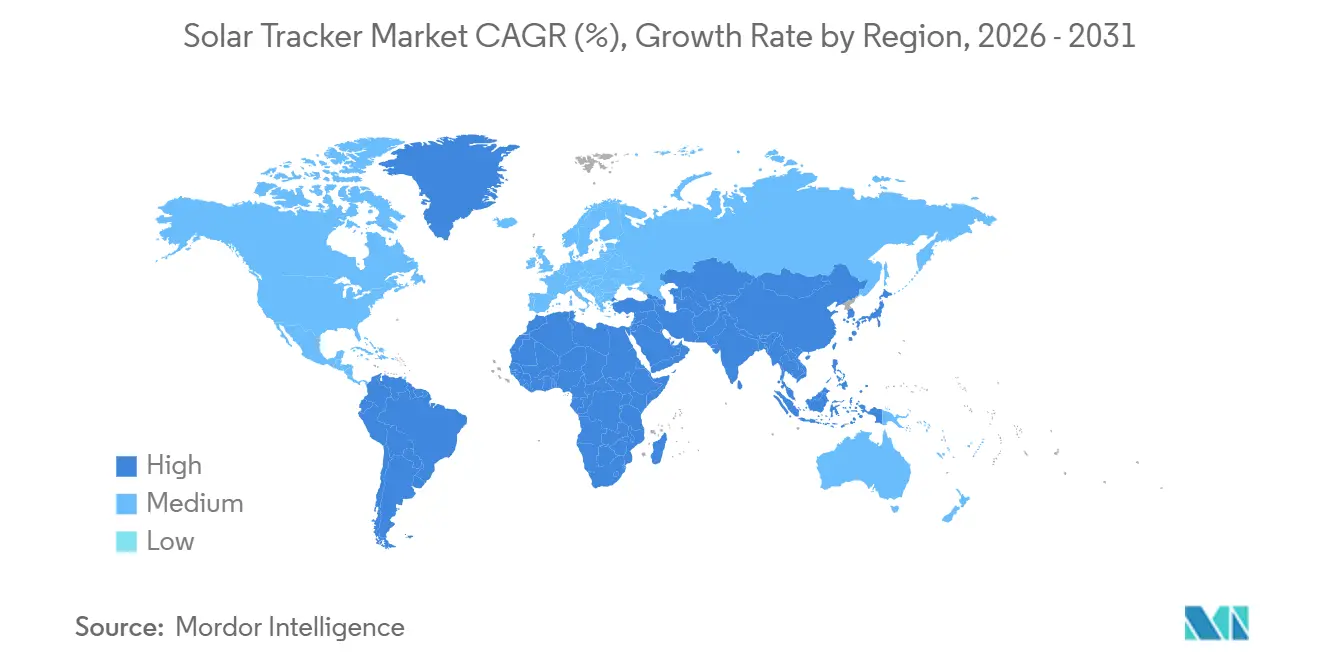
- In termini geografici, il Nord America è in testa con una quota di mercato degli inseguitori solari pari al 73% nel 2025; l'area Asia-Pacifico registra il CAGR più rapido, pari al 27.9% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli inseguitori solari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| PPA su scala industriale alimentati dall'IRA statunitense che sbloccano contratti di monitoraggio multi-GW | 4.8% | Nord America, con ricadute in Messico e Canada | Medio termine (2-4 anni) |
| Diminuzione del CapEx/MW dei tracker tramite progetti modulari 1P in India e MENA | 3.2% | Asia-Pacifico, Medio Oriente, Nord Africa | A breve termine (≤ 2 anni) |
| Tracker bifacciali ottimizzati che aumentano l'IRR nelle regioni ad alto albedo | 2.9% | Globale, concentrato ad Atacama, nei Paesi nordici, in Australia | Medio termine (2-4 anni) |
| Approvvigionamento aggressivo di energia rinnovabile 24 ore su 24, 7 giorni su 7 da parte delle aziende statunitensi di cloud e mining | 2.1% | Nord America, espansione in Europa | A breve termine (≤ 2 anni) |
| EU REPowerEU accelera l'agrivoltaico: inseguitori a fila sottile per terreni coltivati | 1.7% | Europa, primi guadagni in Francia, Germania, Paesi Bassi | A lungo termine (≥ 4 anni) |
| I progetti di storage accoppiati alla rete promuovono l'adozione del sistema a doppio asse in Australia | 1.4% | Australia, progetti pilota in Sudafrica e Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
I PPA su scala industriale alimentati dall'IRA statunitense sbloccano contratti di monitoraggio multi-GW
I crediti bonus per il contenuto nazionale, pari a un massimo di 10 punti percentuali sul credito d'imposta per gli investimenti, hanno ridisegnato le catene di approvvigionamento. NEXTracker e Array Technologies hanno raggiunto il 100% di contenuto statunitense approvvigionandosi di acciaio da Nucor e SDI ed espandendo gli impianti in New Mexico e California, aumentando gli ordini nazionali del 40% su base annua. I tempi di consegna che una volta si estendevano a nove mesi per l'acciaio importato ora si riducono a dieci settimane, consentendo agli sviluppatori di monetizzare prima il capitale fiscale. Il credito 45X per la produzione avanzata sovvenziona ulteriormente gli input di acciaio, riducendo il costo per watt consegnato anche se la bobina laminata a caldo ha un costo medio di 750 dollari USA per tonnellata. [1] Dipartimento dell'Energia degli Stati Uniti, "IRA Domestic Content Guidance", energy.gov Insieme, questi meccanismi sono alla base di un'ondata di PPA multi-gigawatt che vincola i tracker alla progettazione di base del progetto piuttosto che all'ambito opzionale.
Diminuzione del CapEx/MW dei tracker tramite progetti modulari 1P in India e MENA
Gli sviluppatori indiani che hanno adottato architetture 1P a fila singola hanno ridotto gli investimenti del 15-20% per megawatt, riducendo il tonnellaggio di acciaio e i lavori di fondazione, il che li ha aiutati a superare i dazi d'asta della Solar Energy Corporation, che hanno raggiunto livelli record. I progetti NEOM dell'Arabia Saudita e Phase V degli Emirati Arabi Uniti rispecchiano questo cambiamento, citando una maggiore rapidità di montaggio su terreni desertici variabili. Poiché ogni fila ha il proprio attuatore, l'isolamento dei guasti migliora e le visite di O&M diminuiscono, un vantaggio fondamentale quando le squadre nel deserto percorrono oltre 200 km per raggiungere il sito. Il modello modulare è particolarmente interessante nelle regioni in cui la manodopera è economica rispetto all'acciaio importato, consentendo ai costruttori di scambiare un numero maggiore di file con una spesa hardware per watt inferiore.
Tracker bifacciali ottimizzati che aumentano l'IRR nelle regioni ad alto albedo
I dati sul campo PVPS dell'IEA mostrano che i sistemi bifacciali con inseguitore offrono una resa incrementale del 10%-16% in deserti, nevai e terreni di sabbia bianca. I guadagni confermati dall'NREL sono additivi, non sostitutivi, poiché l'irradiazione sul lato posteriore aumenta con l'inclinazione durante il giorno. La piattaforma SF7 di Soltec ha registrato aumenti dell'IRR di 150-200 punti base su 2.3 GW di asset cileni e spagnoli. La copertura nevosa nordica che riflette fino al 90% della luce trasforma gli inseguitori in picchi invernali che contrastano la depressione stagionale della produzione solare. Gli sviluppatori selezionano sempre più siti in base all'albedo e all'isolamento, spostando la preferenza verso terreni coltivati riflettenti e margini glaciali.
Approvvigionamento aggressivo di energia rinnovabile 24 ore su 7, XNUMX giorni su XNUMX da parte delle aziende statunitensi di cloud e mining
Google, Microsoft e i minatori hyperscale impongono l’elettricità pulita 24 ore su 24 nei nuovi PPA, costringendo gli impianti solari a estendere la produzione nelle ore intermedie. [2] Google LLC, “White Paper sull’energia senza carbonio 24 ore su 24, 7 giorni su 7”, google.com I tracker appiattiscono le curve giornaliere, riducendo la capacità della batteria necessaria per soddisfare gli obiettivi 24 ore su 24, 7 giorni su 7 e proteggendo gli operatori dai picchi di prezzo serali. I minatori di Bitcoin che collocano array dietro il contatore utilizzano la produzione mattutina abilitata dai tracker per sfruttare le tariffe fuori punta. I produttori rispondono incorporando controlli adattivi alle condizioni meteorologiche che privilegiano la produzione durante le ore di maggior valore rispetto all’energia assoluta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi elevati dell'acciaio strutturale e tariffe della Sezione 232 in Nord America | -2.8% | Nord America, con effetti indiretti sul Messico | A breve termine (≤ 2 anni) |
| Rischio di guasto del tracker nei siti soggetti a gelo - Aziende agricole nordiche e alpine | -1.3% | Paesi nordici, regioni alpine in Europa | Medio termine (2-4 anni) |
| Scarsità di squadre O&M qualificate per attuatori decentralizzati in SSA | -0.9% | Africa subsahariana, India rurale | A lungo termine (≥ 4 anni) |
| Problemi di bancabilità per i nuovi operatori cinesi senza test IEC 62817 | -1.6% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi elevati dell'acciaio strutturale e tariffe della Sezione 232 in Nord America
Il prezzo medio delle bobine laminate a caldo è stato di 700-800 USD per tonnellata nel periodo 2024-2025, circa il 40% in più rispetto alle norme pre-pandemia, mentre i dazi del 25% sull'acciaio importato hanno compresso i margini lordi dei tracker di 320 punti base per Array Technologies. [3] US Geological Survey, "Mineral Commodity Summary 2025", usgs.gov Le richieste di esenzione ai sensi della Sezione 232 possono richiedere nove mesi, ritardando gli acquisti e innescando sanzioni PPA. I fornitori più piccoli hanno abbandonato il Nord America, consolidando la quota di mercato tra i player verticalmente integrati con fornitura di laminatoi interni.
Rischio di guasto del tracker nei siti soggetti a gelo - Aziende di servizi pubblici nordiche e alpine
I cicli di gelo-disgelo inducono sollevamento differenziale del terreno, flessione dei pali e disallineamento delle fondazioni. Studi di caso IEC hanno registrato un sollevamento fino a 15 cm nella Svezia settentrionale, costringendo a costosi interventi di adeguamento con ancoraggi elicoidali al di sotto della linea di gelo. [4] Commissione Elettrotecnica Internazionale, "Bollettino TC 82 sugli impatti del gelo-sollevamento", iec.ch La maggiore profondità delle fondazioni aumenta il capex di 0.08-0.12 USD per watt e spinge alcuni sviluppatori nordici a tornare all'inclinazione fissa.
Analisi del segmento
Per tipo di asse: guadagni a doppio asse sui premi di rendimento
Si prevede che le installazioni biassiali cresceranno a un CAGR del 22.5%, mentre le installazioni monoassiali hanno mantenuto il 52.7% delle spedizioni nel 2025. La quota di mercato degli inseguitori solari per i progetti monoassiali è ancorata alla comprovata affidabilità, alla semplicità di un motore per fila e alla familiarità con i finanziamenti, caratteristiche che hanno reso quasi onnipresenti le recenti installazioni di servizi di pubblica utilità negli Stati Uniti. Eppure, gli sviluppatori di Atacama in Cile e Pilbara in Australia accettano costi hardware più elevati del 30-40% in cambio di una generazione di energia superiore del 25-35%, dove le condizioni del terreno e dell'irradiazione premiano la densità energetica.
Il vantaggio del doppio asse acquista ulteriore appeal nei progetti abbinati allo storage, poiché una maggiore cattura della luce solare riduce la profondità di ciclo della batteria. AllEarth Renewables e Deger Energie si sono ritagliate nicchie sui tetti di edifici commerciali e industriali, dove i limiti di ingombro prevalgono sugli investimenti. In prospettiva, il calo dei costi delle batterie agli ioni di litio potrebbe frenare l'adozione del doppio asse nelle aree geografiche con abbondanza di territorio, ma nelle microreti ferroviarie, portuali e insulari, la compattezza della tecnologia probabilmente garantirà una crescita incrementale del mercato degli inseguitori solari.
Per tecnologia: CPV punta ad applicazioni di nicchia ad alta concentrazione
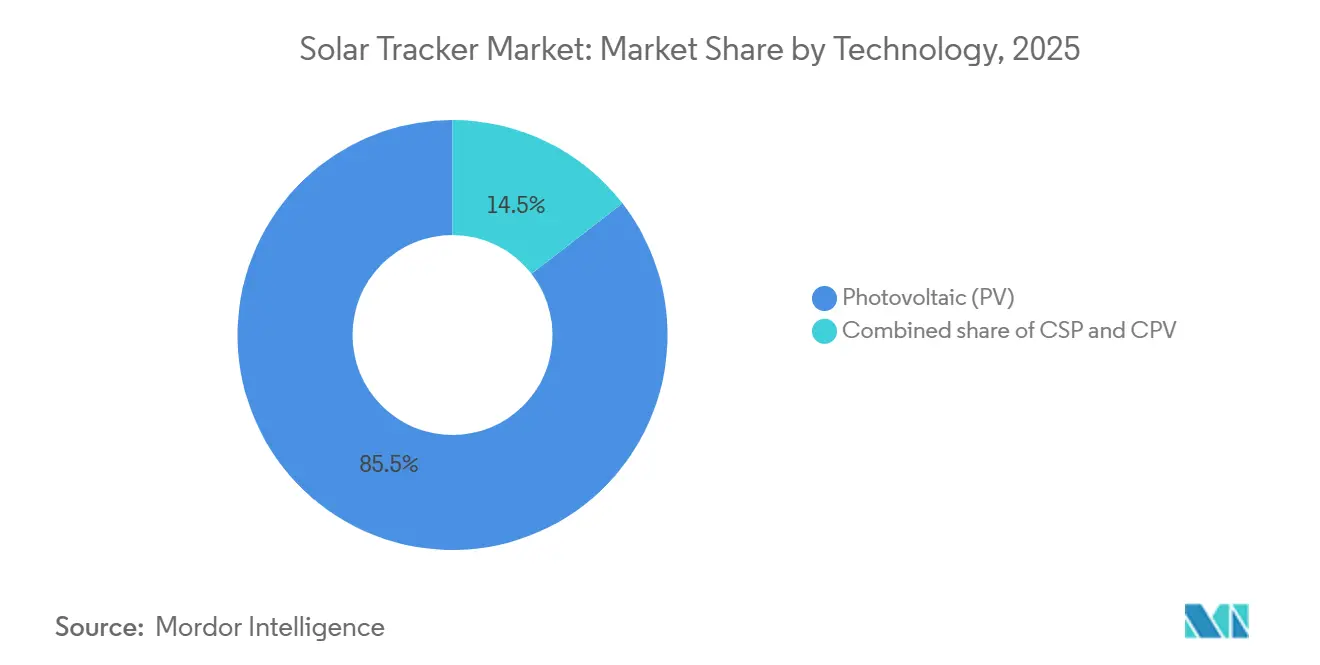
Gli inseguitori fotovoltaici hanno dominato l'85.5% delle installazioni nel 2025, grazie al calo dei costi del silicio cristallino e alla fiducia dei finanziatori. Gli inseguitori CPV, sebbene oggi siano solo una piccola parte, stanno crescendo a un CAGR del 26.6%, poiché gli impianti di desalinizzazione e le miniere puntano a un'efficienza dei moduli del 40-47%, riducendo l'occupazione di suolo. I sistemi Soitec in Cile e gli array Insolight in Australia hanno dimostrato la fattibilità dei CPV in siti con controllo delle polveri, sebbene le esigenze di precisione a doppio asse e di pulizia ottica mantengano elevati i costi operativi.
Gli inseguitori fotovoltaici tradizionali mantengono la fetta più ampia del mercato degli inseguitori solari perché si integrano facilmente con i pannelli bifacciali e non necessitano di raffreddamento attivo. Gli inseguitori CSP rimangono concentrati in Marocco e negli Emirati Arabi Uniti, dove l'accumulo termico supporta la domanda serale. A meno che il CPV non riduca i costi di bilanciamento del sistema e non dimostri una durata di 25 anni, il suo ruolo rimarrà quello di un componente aggiuntivo specializzato piuttosto che di un concorrente del mercato di massa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di azionamento: i sistemi idraulici guadagnano nelle zone ad alta coppia
I motori elettrici detenevano una quota del 78.2% nel 2025, grazie al loro basso costo e alla compatibilità con i PLC, ma gli azionamenti idraulici stanno crescendo del 23.4% CAGR, dove i venti di classe tifone minacciano i riduttori standard. Il Genius Tracker Max di GameChange Solar ha resistito a raffiche di 60 m/s nelle Filippine senza ripiegarsi. Il conseguente aumento delle coperture assicurative bancarie ne rafforza l'adozione nella fascia ciclonica del Sud-est asiatico.
Gli attuatori lineari colmano il divario, bilanciando costi e coppia per gli impianti agrovoltaici che necessitano di una maggiore altezza da terra. I premi di incentivazione per i terreni a duplice uso in Europa stanno catalizzando l'accettazione degli attuatori lineari. In futuro, gli azionamenti elettrici domineranno le reti di servizi pubblici sensibili ai costi, gli attuatori idraulici proteggeranno i megaprogetti costieri e gli attuatori lineari serviranno nicchie specializzate, ognuno dei quali contribuirà a creare una domanda incrementale del mercato degli inseguitori solari.
Per applicazione: il segmento C&I accelera gli acquisti 24 ore su 24, 7 giorni su 7
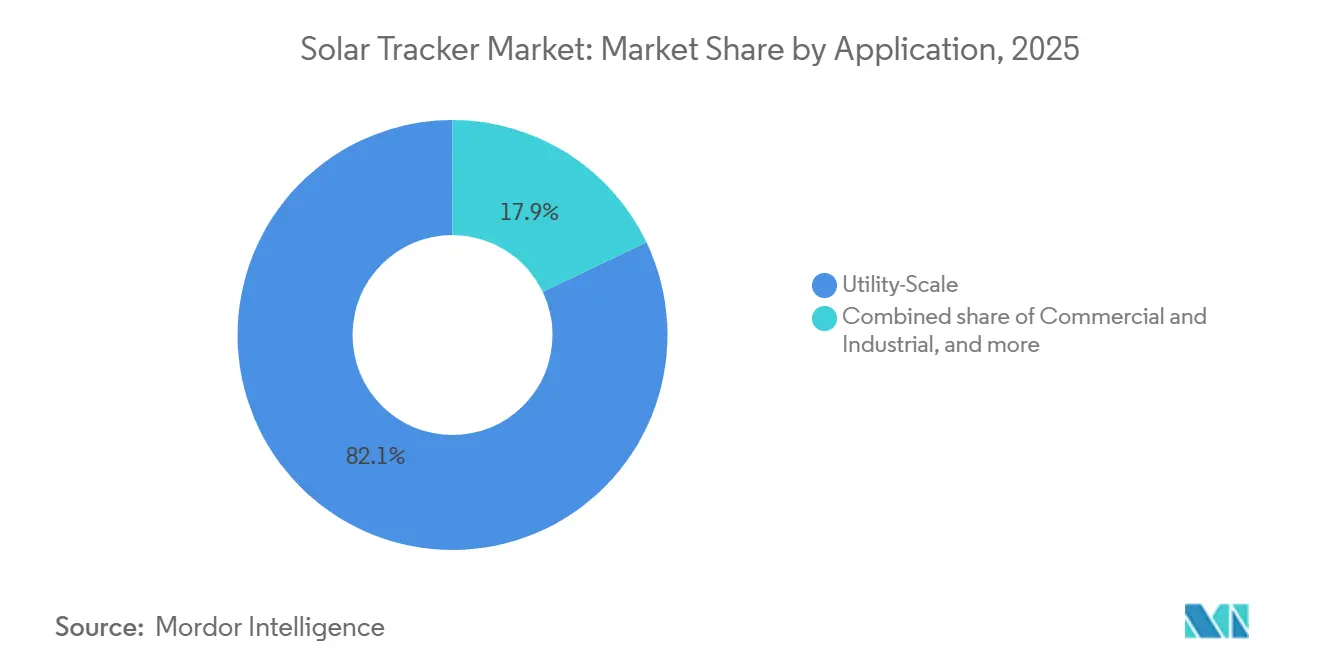
Gli impianti su scala industriale hanno ancora registrato un volume dell'82.1% nel 2025, grazie a costi di installazione di 0.12-0.18 dollari per watt, ma i tracker C&I stanno avanzando a un CAGR del 22.7%. I PPA 24/7 di Google e Microsoft prevedono una produzione solare più uniforme e i tracker estendono la generazione nelle fasce orarie serali più elevate, riducendo le dimensioni delle batterie fino al 30% rispetto all'inclinazione fissa. I miner "behind-the-meter" sfruttano economie simili per sopravvivere alle volatili tariffe di rete.
Gli inseguitori solari residenziali rimangono una nicchia perché i sistemi inferiori a 10 kW superano i 1.50 dollari per watt. L'agrivoltaico in Francia, Germania e Paesi Bassi si mostra promettente, ma richiede una spaziatura tra le file di 9-10 m e sistemi di inclinazione, con un costo aggiuntivo del 20-30% in termini di investimenti. Ciononostante, la diversificazione degli approvvigionamenti continuerà a far crescere il mercato degli inseguitori solari oltre il settore delle utility, con una quota di mercato C&I che si avvicinerà al 18% entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato degli inseguitori solari del Nord America
La quota del 73.0% del Nord America nel 2025 sottolinea il vantaggio dell'IRA. Aziende di servizi come NextEra Energy e AES hanno firmato ordini per tracker di contenuto nazionale da diversi gigawatt, assicurandosi l'acciaio di Nucor e i motori di fornitori statunitensi per assicurarsi crediti bonus. I dazi della Sezione 232 e il prezzo dei coils laminati a caldo a 750 dollari a tonnellata, tuttavia, minacciano i margini per gli EPC più piccoli, spingendo al consolidamento. Il Canada avanza lentamente grazie alle RFP provinciali per accumulo e solare, mentre il Messico sfrutta la capacità delle maquiladoras per evitare i dazi.
Mercato dei sistemi di inseguimento solare nella regione Asia-Pacifico
L'Asia-Pacifico registra il CAGR più rapido, pari al 27.9%. La pipeline di gare d'appalto da 50 GW dell'India favorisce i tracker modulari 1P, che riducono gli investimenti del 15-20%. La norma australiana sulla formazione della rete promuove l'adozione di sistemi a doppio asse a Western Downs e Wandoan South, dove la produzione estesa migliora l'efficienza del ciclo di vita delle batterie. Gli esportatori cinesi dominano il Sud-est asiatico, ma si scontrano con le barriere di bancabilità previste dalla norma IEC-62817 in Giappone e Australia.
Mercato dei tracker solari in EMEA e America Latina
L'Europa accelera con REPowerEU. La tariffa premium tedesca per l'agrivoltaico, le approvazioni francesi per 1.2 GW e il gasdotto con inseguitore bifacciale spagnolo consolidano la crescita, mentre il rischio di gelate rallenta le installazioni nordiche. In Medio Oriente, NEOM e Dubai Phase V adottano inseguitori 1P per accelerare la costruzione nel deserto; le gare d'appalto sudafricane legate allo stoccaggio privilegiano la precisione a doppio asse. L'Africa subsahariana è in ritardo a causa della carenza di competenze in materia di O&M e l'America Latina concentra la domanda nell'Atacama cilena e nel nord-est del Brasile, dove l'irradiazione diretta e il basso costo del terreno favoriscono la bancabilità.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
L'approvvigionamento e la finanziabilità dei sistemi di inseguimento solare sono ancorati agli standard di qualificazione della progettazione, guidati a livello globale dalla norma IEC 62817 e dai suoi adattamenti nazionali come la ANSI/UL 62817 (2023). Per gli sviluppatori e gli istituti di credito, la conformità a questi standard funge da filtro per la convalida della durata, dell'integrità strutturale e dell'affidabilità dei componenti, e influisce sulla qualificazione dei fornitori nelle gare d'appalto competitive per impianti su larga scala.
Le norme commerciali e le preferenze nazionali influenzano anche le catene di approvvigionamento dei tracker, soprattutto in Nord America, dove le decisioni sull'approvvigionamento di acciaio e componenti ausiliari sono legate agli incentivi politici e al rischio di non conformità. Negli Stati Uniti, un provvedimento dell'USITC del 17 marzo 2026 (Indagine n. TA-201-075) ha riaperto il controllo sulle misure di salvaguardia per i prodotti CSPV dopo la scadenza della precedente misura il 6 febbraio 2026, mentre la gestione delle quote tariffarie amministrata dal CBP per le celle CSPV importate (12.5 GW annui complessivi fino al 6 febbraio 2026) complica la pianificazione delle importazioni per l'approvvigionamento integrato dei progetti. Separatamente, la conformità al programma Build America, Buy America (BABA) può richiedere deroghe specifiche per i progetti quando non sono disponibili alternative nazionali, come evidenziato dalla deroga per indisponibilità concessa nel giugno 2026 dall'Office of Clean Energy Demonstrations del Dipartimento dell'Energia (DOE) relativa ai sistemi di spegnimento rapido fotovoltaici.
Panorama competitivo
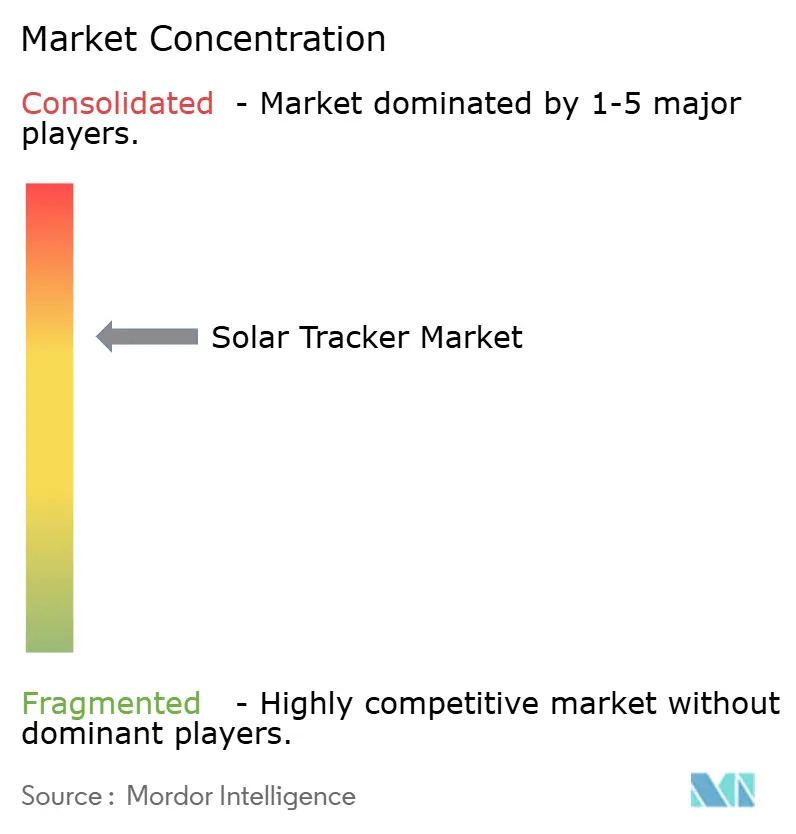
Il mercato degli inseguitori solari mostra una moderata concentrazione: NEXTracker, Array Technologies e Arctech Solar detenevano insieme circa il 55-60% delle spedizioni del 2025. L'IPO da 638 milioni di dollari di NEXTracker ha finanziato l'espansione della capacità produttiva e accordi pluriennali sull'acciaio che hanno protetto dalle oscillazioni tariffarie. Array Technologies ha acquistato un'acciaieria del New Mexico per bloccare il costo del tubo di torsione e accorciare le catene di fornitura. Le controparti cinesi Arctech e Trina sfruttano l'acciaio nazionale più economico del 30-40% e i finanziamenti dell'Export-Import Bank, ma si scontrano con la diffidenza degli istituti di credito occidentali senza certificazioni IEC di lunga durata.
Il posizionamento tecnologico guida la differenziazione. SF7 di Soltec integra algoritmi di ottimizzazione del lato posteriore che aumentano l'IRR di 150-200 bps in contesti desertici e innevati. GameChange Solar e STI Norland affrontano i mercati dei cicloni con azionamenti idraulici che evitano il sovradimensionamento dei motori elettrici. Le mid-cap europee Ideematec e Meca Solar perseguono nicchie agrovoltaiche tramite la spaziatura delle file personalizzabile e l'inclinazione remota, ottenendo premi di prezzo superiori al 20%. La conformità alla norma IEC 62817 e alle normative regionali sui contenuti probabilmente orienterà la quota di mercato verso aziende capitalizzate in grado di convalidare la resistenza e localizzare la produzione.
Leader del settore degli inseguitori solari
NEXTracker Inc.
Array Technologies Inc.
Arctech Solar Holdings
Soltec Power Holdings
Hardware fotovoltaico (gruppo elettronica di potenza)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Arctech ha annunciato di essersi assicurata ordini per oltre 3 GW in occasione di SNEC 2026, evidenziando il proprio ecosistema di tracker e il sistema di tracciamento fuoristrada SkyLine II. L'acquisizione di ordini e l'enfasi sui prodotti indicano una crescente domanda di progetti integrati e adattabili al terreno, man mano che i progetti si espandono in siti più complessi e in condizioni operative più difficili.
- Settembre 2025: Nextracker ha annunciato l'acquisizione di Origami Solar. L'accordo rafforza il controllo a monte sulla fornitura di acciaio e strutture di supporto, favorendo la riduzione dei tempi di consegna e strategie di approvvigionamento orientate al contenuto nazionale per i grandi progetti nel settore energetico.
- Agosto 2024: Nextracker ha acquisito Solar Pile International per rafforzare la sicurezza dell'approvvigionamento delle fondazioni. L'integrazione verticale nelle capacità di palificazione e fondazione contribuisce a ridurre i colli di bottiglia nella costruzione e a minimizzare i rischi relativi ai tempi di consegna per le installazioni di impianti fotovoltaici su larga scala.
Ambito e metodologia
Un sistema di inseguimento solare massimizza la produzione di elettricità del sistema solare riorientando i pannelli per seguire il sole durante il giorno. Ottimizza l'angolo con cui i pannelli ricevono la radiazione solare. In genere, gli inseguitori solari vengono utilizzati per pannelli solari montati a terra e grandi impianti solari indipendenti.
Il mercato degli inseguitori solari è segmentato per tipo di asse e geografia. Per tipo di asse, il mercato è segmentato in Asse singolo e Asse doppio. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nelle principali regioni. Il rapporto offre le dimensioni del mercato e le previsioni per gli inseguitori solari in termini di entrate (USD) per tutti i segmenti di cui sopra.
Per tipo di asse
| Asse singolo |
| Doppio asse |
Per tecnologia
| Fotovoltaico (PV) |
| Energia solare concentrata (CSP) |
| Fotovoltaico a concentrazione (CPV) |
Per Applicazione
| Scala di utilità |
| Commerciale e Industriale |
| Residenziale e micro-reti |
| Agrivoltaico/Agri-solare |
Per tipo di unità
| Motore elettrico |
| Attuatore lineare |
| Idraulico |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di asse | Asse singolo | |
| Doppio asse | ||
| Per tecnologia | Fotovoltaico (PV) | |
| Energia solare concentrata (CSP) | ||
| Fotovoltaico a concentrazione (CPV) | ||
| Per Applicazione | Scala di utilità | |
| Commerciale e Industriale | ||
| Residenziale e micro-reti | ||
| Agrivoltaico/Agri-solare | ||
| Per tipo di unità | Motore elettrico | |
| Attuatore lineare | ||
| Idraulico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli inseguitori solari entro il 2031?
Si prevede che il mercato degli inseguitori solari raggiungerà i 193.89 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo la diffusione degli inseguitori solari nella regione Asia-Pacifico?
Si prevede che la domanda nell'area Asia-Pacifico aumenterà a un CAGR del 27.9% tra il 2026 e il 2031.
Perché i tracker a doppio asse stanno guadagnando popolarità?
Forniscono una generazione annuale aggiuntiva del 25%-35% in progetti ad alta irradiazione o collegati all'accumulo, compensando il sovrapprezzo del 30%-40%.
In che modo l'IRA influenza l'approvvigionamento dei tracker negli Stati Uniti?
I crediti bonus per i contenuti nazionali incentivano gli sviluppatori ad approvvigionarsi di acciaio e motori di fabbricazione statunitense, accelerando la produzione locale e gli ordini multi-GW.
Quale tipo di azionamento è preferibile nelle regioni soggette a cicloni?
Gli azionamenti idraulici sono i più diffusi perché la loro elevata coppia consente ai tracker di resistere a venti sostenuti superiori a 60 m/s senza cedimenti strutturali.


