

Dimensioni e quota di mercato dei sistemi di montaggio fotovoltaici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 45.87 miliardo di dollari |
| Dimensione del mercato (2031) | 57.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.67% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di montaggio fotovoltaici di Mordor Intelligence
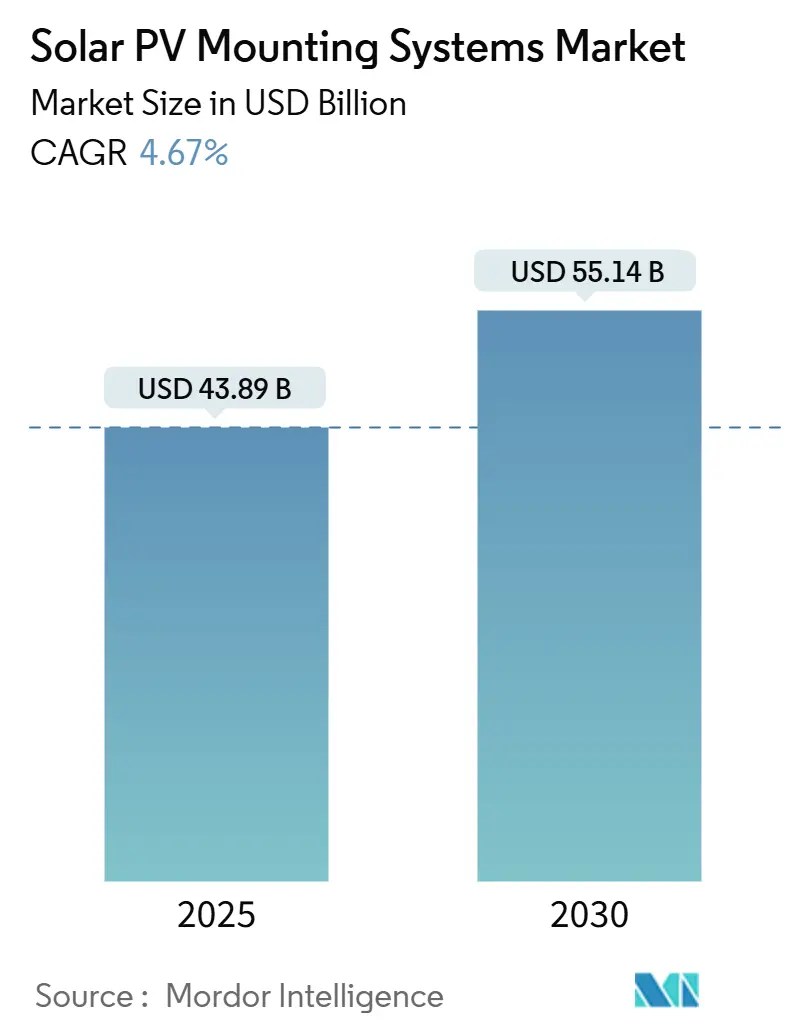
Si prevede che il mercato dei sistemi di montaggio per impianti fotovoltaici raggiungerà un valore di 43.89 miliardi di dollari nel 2025, 45.87 miliardi di dollari nel 2026 e 57.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.67% dal 2026 al 2031.
Le installazioni tengono il passo con la capacità solare globale, che ha toccato i 600 GW nel 2024, sostenuta dal calo dei costi dell'hardware dei tracker, da incentivi politici di supporto come l'US Inflation Reduction Act e dal mandato dell'Unione Europea per il solare sui tetti dei nuovi edifici a partire dal 2026. [1] Commissione europea, "Direttiva sul mandato per il solare sui tetti", europa.eu I sistemi di inseguimento attirano un interesse crescente perché possono aumentare la produzione energetica annua fino al 25% rispetto agli array a inclinazione fissa. L'Asia-Pacifico mantiene la leadership, detenendo il 46.4% del mercato dei sistemi di montaggio fotovoltaico nel 2024 e espandendosi grazie alla base solare cumulativa della Cina di 671.5 GW e all'obiettivo dell'India di 500 GW per il 2030. Il solare galleggiante apre nuovi orizzonti, offrendo rendimenti fino al 15% superiori grazie agli effetti di raffreddamento dell'acqua e alleviando la scarsità di terreno, soprattutto nel Sud-est asiatico.
Punti chiave del rapporto
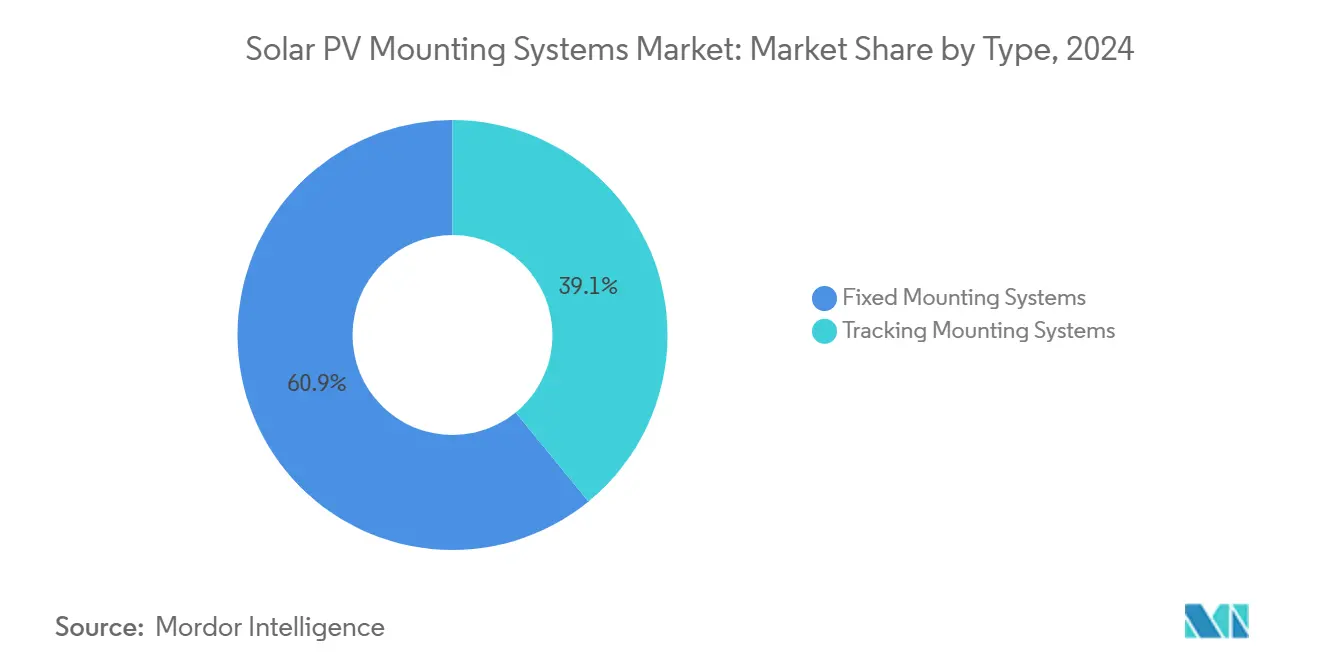
- Per tipologia, i sistemi di montaggio fissi hanno registrato una quota di fatturato del 60.9% nel 2025, mentre si prevede che i sistemi di tracciamento registreranno il CAGR più rapido, pari al 5.3%, fino al 2031.
- Per materiale, alluminio ha conquistato il 71.5% della quota di mercato dei sistemi di montaggio per impianti fotovoltaici nel 2025; l'acciaio è destinato a crescere più rapidamente, con un CAGR del 6.2% entro il 2031.
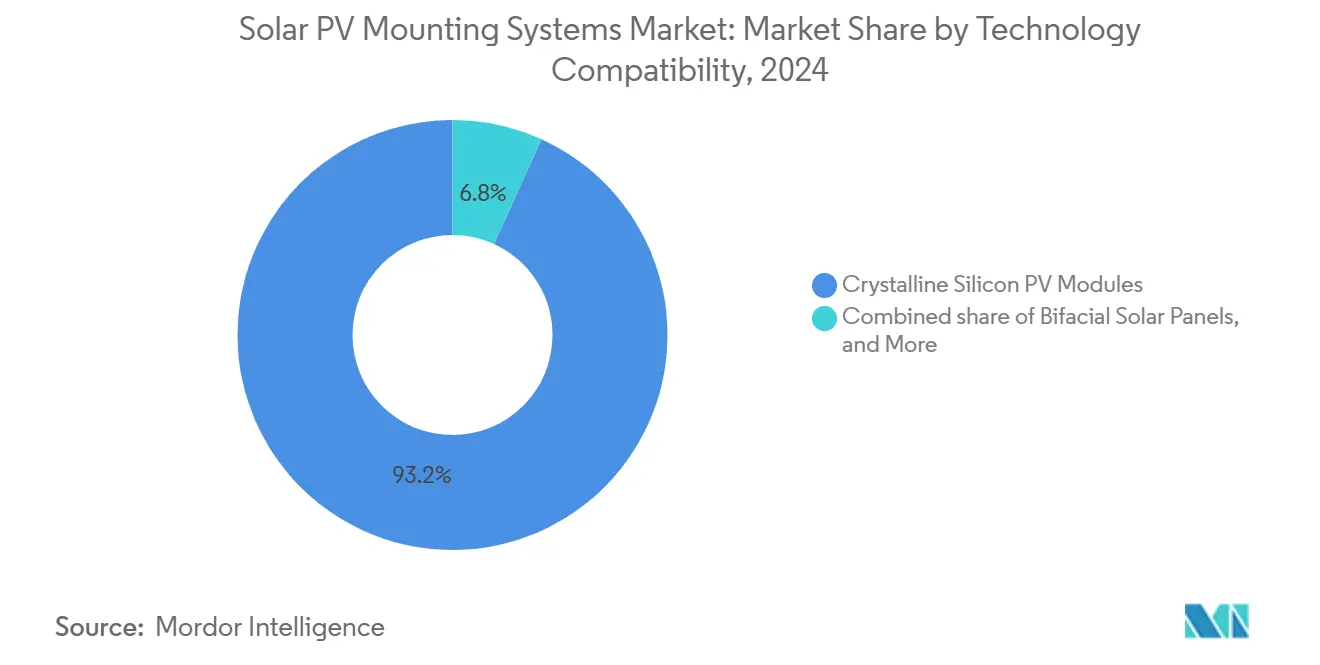
- In termini di compatibilità tecnologica, i moduli fotovoltaici in silicio cristallino hanno dominato con una quota di mercato del 93.2% nel 2025, mentre si prevede che i pannelli solari bifacciali cresceranno più rapidamente, con un CAGR del 10.5% fino al 2031.
- Per applicazione, nel 2025 le installazioni su scala industriale rappresentavano il 54.0% del mercato dei sistemi di montaggio fotovoltaici, ma si prevede che l'energia solare galleggiante accelererà a un CAGR del 15.7% entro il 2031.
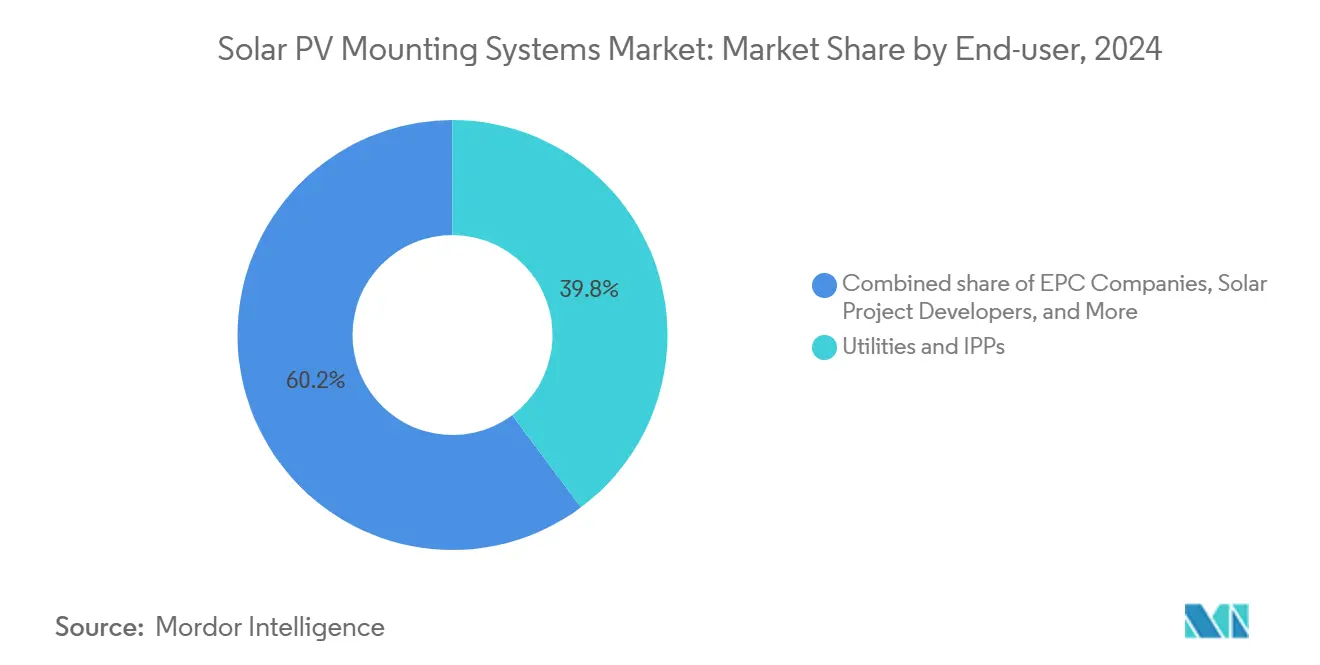
- Per quanto riguarda l'utente finale, i servizi di pubblica utilità e gli IPP hanno rappresentato il 39.8% delle installazioni del 2025; gli installatori e gli integratori registreranno il CAGR più elevato, pari al 5.9%, in un contesto di consolidamento del settore.
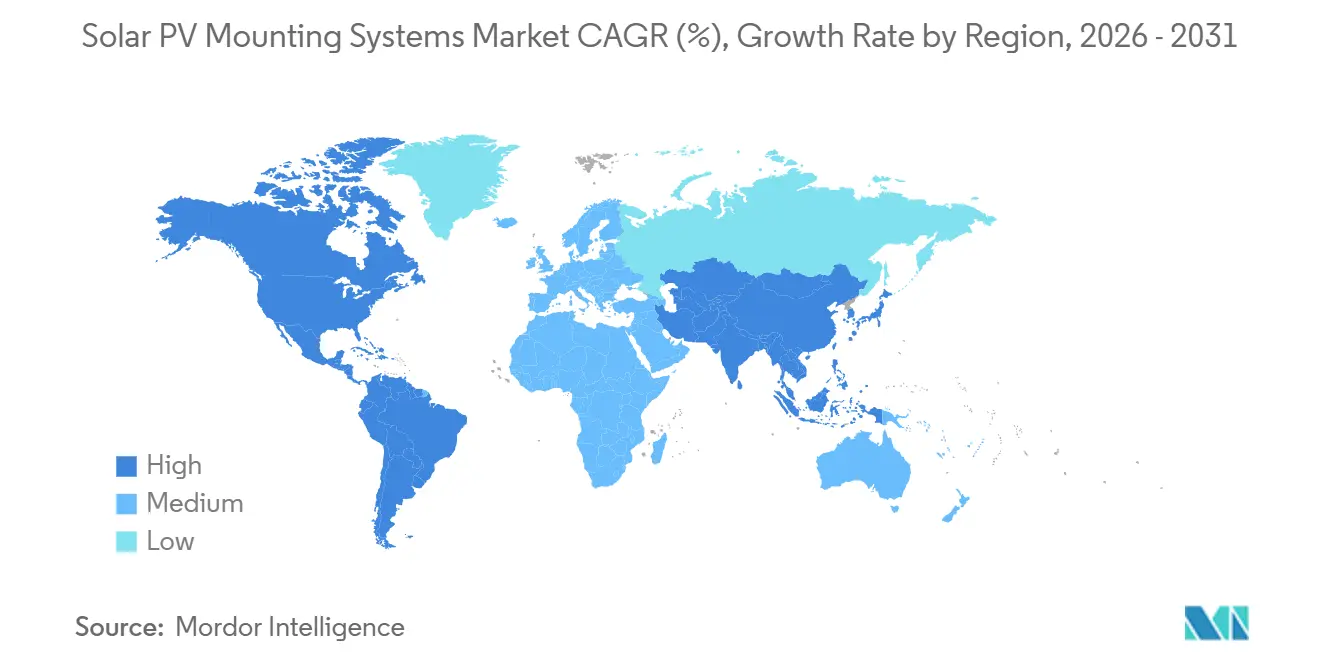
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 46.4% del mercato dei sistemi di montaggio per impianti fotovoltaici, mentre si prevede che il Nord America registrerà il CAGR regionale più elevato, pari al 5.4% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di montaggio per pannelli solari fotovoltaici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione dei costi del tracker e dell'hardware di montaggio | 1.20% | Globale; primi guadagni negli Stati Uniti, in Cina e in India | Medio termine (2-4 anni) |
| Incentivi politici tramite IRA e Green Deal dell'UE | 1.80% | Nord America, UE; ripercussioni sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento dei moduli bifacciali e di grande formato | 0.90% | Progetti globali su scala di utilità | Medio termine (2-4 anni) |
| Strutture regolabili predisposte per l'agrivoltaico | 0.60% | Nucleo Asia-Pacifico; espansione verso Nord America, UE | A lungo termine (≥ 4 anni) |
| Sistemi elevati di livello tifone | 0.40% | Asia sud-orientale, Caraibi, Isole del Pacifico | Medio termine (2-4 anni) |
| Mandati di sostenibilità aziendale | 0.70% | Globale; guidato da Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il calo dei costi dei tracker e dell'hardware di montaggio stimola l'espansione del mercato
I vantaggi derivanti dalle economie di scala nella produzione hanno spinto le spedizioni globali di tracker a 92 GW nel 2023 e sono sulla buona strada per raggiungere 752 GW di aggiunte cumulative nel periodo 2024-2030. [2] PV Tech, “2023 Global Tracker Shipment Ranking,” pv-tech.org L'azienda statunitense GameChange Solar ha ampliato la capacità nazionale a 35 GW all'anno, introducendo al contempo algoritmi di trasporto e stoccaggio che riducono il rischio operativo. Il tracker in acciaio a basso tenore di carbonio di Nextracker riduce il carbonio incorporato del 35%, allineandosi ai criteri di approvvigionamento emergenti. [3] Nextracker, “Low-Carbon Steel Tracker Launch,” nextracker.com Questi miglioramenti rafforzano il mercato dei sistemi di montaggio fotovoltaico riducendo i costi di installazione e aumentando la bancabilità.
Gli incentivi politici accelerano la produzione e la distribuzione nazionale
I crediti 45X dell'Inflation Reduction Act, più un bonus del 10% per i contenuti nazionali, hanno spinto le prime consegne di tracker realizzati al 100% negli Stati Uniti a dicembre 2024. In Europa, il Net-Zero Industry Act e la Solar Charter puntano a 30 GW di produzione e impongono l'installazione di pannelli solari sui tetti dei nuovi edifici a partire dal 2026, aggiungendo 150-200 GW di domanda. Fornitori di sistemi di montaggio come IronRidge e PanelClaw pubblicano manuali per i contenuti nazionali, rafforzando le catene di fornitura localizzate che ampliano il mercato dei sistemi di montaggio per impianti fotovoltaici.
L'aumento dei moduli bifacciali e di grande formato rimodella i requisiti di montaggio
La penetrazione dei moduli bifacciali raggiungerà il 90% entro un decennio, con un aumento del rendimento energetico fino al 4.4% rispetto ai sistemi monofacciali. Altezze di montaggio, ombreggiamento posteriore e ottimizzazione dell'albedo determinano ora la progettazione strutturale. Le aziende forniscono profili rinforzati per pannelli di grande formato da 715 W, che consentono di far fronte a carichi di vento e neve più elevati, preservando al contempo la resistenza alle microfessure.
Le strutture regolabili pronte per l'agrivoltaico consentono un doppio utilizzo del suolo
Gli inseguitori verticali consentono la coltivazione simultanea di colture e la produzione di energia solare, con un potenziale incremento di fatturato annuo di 142,000 dollari dalla vendita combinata di prodotti agricoli ed elettricità. Software di progettazione proprietari come TopoSmart™ di GameChange Solar adattano i progetti ai terreni irregolari, aiutando il mercato dei sistemi di montaggio fotovoltaici a penetrare nelle regioni rurali dove gli operatori agricoli richiedono un duplice utilizzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dell'acciaio e dell'alluminio | -0.8% | Globale; più acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Vincoli all'acquisizione di terreni | -1.1% | Nord America, UE, India | A lungo termine (≥ 4 anni) |
| Aumento dei premi assicurativi per guasti al tracker | -0.6% | Nord America, Australia, zone con condizioni meteorologiche avverse | Medio termine (2-4 anni) |
| Colli di bottiglia nell'alimentazione del motoriduttore/regolatore | -0.5% | Globale; concentrato nel polo di fornitura dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi dell'acciaio e dell'alluminio esercita pressioni sull'economia del progetto
Le oscillazioni dei prezzi delle materie prime si ripercuotono direttamente sulle distinte base dei sistemi di montaggio, riducendo i margini nonostante le esenzioni tariffarie previste dalla Sezione 232 per molti componenti solari. I produttori diversificano i fornitori e sperimentano sostituti compositi, ma la copertura dei prezzi rimane limitata, preservando l'incertezza sui costi a breve termine per il mercato dei sistemi di montaggio fotovoltaici.
I vincoli all'acquisizione di terreni limitano lo sviluppo su larga scala
In India, gli sviluppatori segnalano difficoltà nell'unione di lotti contigui di potenza superiore a 100 MW, mentre un terzo delle domande di ubicazione negli Stati Uniti è stato annullato per motivi di opposizione da parte della comunità. I parchi solari con terreni pre-approvati stanno diventando sempre più popolari, sebbene i ritardi nelle autorizzazioni allunghino ancora i tempi di progetto e limitino le dimensioni del mercato dei sistemi di montaggio fotovoltaici indirizzabili.
Analisi del segmento
Per tipo: i sistemi di tracciamento guadagnano slancio nonostante il predominio fisso
I sistemi di montaggio fissi hanno mantenuto una quota del 60.9% nel settore dei sistemi di montaggio fotovoltaici nel 2025, grazie alla diffusione dei sistemi a inclinazione fissa a basso costo sui tetti; i sistemi di montaggio a inseguimento hanno registrato le previsioni di CAGR più rapide, pari al 5.3%. La crescita del segmento è legata a guadagni nella produzione di energia del 12-20% in climi standard.[4] Le varianti a doppio asse, sebbene più costose, offrono aumenti di potenza fino al 45% in luoghi ad alta irradiazione, sostenendo una domanda di nicchia.
L'innovazione continua, come i controlli wireless SkyLink di Array e i protocolli automatici di trasporto e stivaggio, elimina i dubbi sull'affidabilità, stimolando portafogli ibridi che combinano sistemi fissi e a inseguimento nei portafogli di servizi di pubblica utilità. I progetti su terreni a gradoni adottano i moduli OmniTrack™ a regolazione laterale per evitare costose livellature, riducendo le opere civili di quasi il 20%. Il mercato dei sistemi di montaggio fotovoltaici trae vantaggio dalla sostituzione delle file fisse con sistemi a inseguimento nei siti con terreni ricchi di risorse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: la crescita dell'acciaio sfida la supremazia dell'alluminio
L'alluminio ha conquistato il 71.5% delle installazioni del 2025 grazie alla leggerezza, alla resistenza alla corrosione e ai limiti strutturali dei tetti. L'acciaio, tuttavia, dovrebbe registrare un CAGR del 6.2% fino al 2031, poiché i megaprogetti a terra privilegiano la resistenza alla trazione e un costo iniziale per tonnellata inferiore.
I sistemi ibridi abbinano fondazioni in acciaio a guide in alluminio, coniugando risparmio di peso e resistenza sotto moduli più grandi da 2x1.3 m. Il ferro zincato rimane un'opzione economica con bassi costi di manodopera, mentre i polimeri rinforzati con fibre debuttano nei mercati costieri per la difesa dalla nebbia salina. Questi cambiamenti diversificano le catene di approvvigionamento e ampliano il mercato dei sistemi di montaggio per impianti fotovoltaici.
Per compatibilità tecnologica: il dominio del silicio cristallino affronta la disgregazione bifacciale
Nel 2025, i pannelli in silicio cristallino hanno rappresentato oltre il 93.2% delle spedizioni di sistemi di montaggio, consolidando le economie di scala nel mercato dei sistemi di montaggio per impianti fotovoltaici. Tuttavia, i design bifacciali crescono del 10.5% all'anno, spingendo i produttori ad aumentare le altezze di ingombro e a ridurre al minimo l'ombreggiamento posteriore.
I moduli vetro-vetro richiedono un fissaggio più delicato per evitare microfessure, il che suggerisce soluzioni con grip sui bordi che lasciano intatta la parte posteriore. Il film sottile mantiene la tenuta nei tetti commerciali leggeri, dove i laminati flessibili aderiscono direttamente senza fissaggi penetranti. L'hardware adattabile sostiene la resilienza del settore dei sistemi di montaggio fotovoltaici ai cambiamenti tecnologici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'energia solare galleggiante sconvolge la leadership su scala industriale
Nel 2025, i progetti su larga scala rappresentavano il 54.0% della capacità installata, grazie al calo dei prezzi dei tracker e alla semplificazione delle procedure di appalto. Si prevede che il solare galleggiante registrerà un'impennata con un CAGR del 15.7% fino al 2031, e che le miniere a cielo aperto e le dighe idroelettriche ospiteranno impianti fotovoltaici integrati.
I sistemi ad acqua possono ridurre le temperature dei moduli di 5 °C, consentendo miglioramenti della resa fino al 4%. Ormeggio, ancoraggio e dispositivi di fissaggio resistenti alla corrosione diventano parametri di progettazione critici, stimolando i fornitori specializzati e ampliando le dimensioni del mercato dei sistemi di montaggio fotovoltaici per ambienti acquatici.
Per l'utente finale: l'integrazione dell'installatore accelera il consolidamento del mercato
Le utility e gli IPP hanno detenuto il 39.8% del volume del 2025, sfruttando la scala per ottenere garanzie bancabili. Installatori e integratori supereranno la crescita con un CAGR del 5.9%, poiché l'integrazione verticale e le fusioni e acquisizioni consentiranno loro di generare valore nei settori dell'ingegneria, degli acquisti e delle costruzioni.
Gli appalti pubblici e della difesa applicano standard di livello tifone, aprendo nicchie di mercato con specifiche elevate. I tetti commerciali crescono costantemente grazie agli impegni di sostenibilità, mentre l'adozione residenziale rallenta a causa dell'aumento dei costi di finanziamento, orientando il mercato dei sistemi di montaggio fotovoltaici verso centri di domanda diversificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei sistemi di montaggio per pannelli solari fotovoltaici nella regione Asia-Pacifico
L'area Asia-Pacifico ha mantenuto una quota di mercato del 46.4% nei sistemi di montaggio per impianti fotovoltaici nel 2025 e sta crescendo a un CAGR del 5.1% fino al 2031. La sola Cina ha installato oltre 240 GW nel 2024, facendo affidamento su colossali ordini di tracker evasi da stabilimenti nazionali in espansione. Il percorso dell'India verso una capacità catalitica di 500 GW entro il 2030 amplia la domanda di supporti pronti per l'agrovoltaico nei terreni agricoli aridi. Le politiche regionali stimolano anche il solare galleggiante per mitigare la scarsità di terreni, con progetti in Indonesia e Filippine che superano i 100 MW ciascuno.
Mercato nordamericano dei sistemi di montaggio per impianti fotovoltaici
Il Nord America si distingue per il reshoring indotto dalle politiche. Il bonus per il contenuto nazionale previsto dall'Inflation Reduction Act spinge fornitori come Nextracker ad aumentare la capacità statunitense a 4 GW all'anno. L'opposizione all'uso del suolo e gli arretrati di interconnessione rallentano alcuni progetti, ma l'energia solare comunitaria e gli accordi di prelievo aziendale mantengono solide le installazioni. Le modifiche al net-metering provinciale in Canada e gli adeguamenti del tetto massimo per la generazione distribuita in Messico mantengono una crescita moderata nei segmenti residenziale e C&I.
Mercato dei sistemi di montaggio per impianti fotovoltaici in EMEA e Sud America
Il Net-Zero Industry Act europeo orienta la politica verso l'autonomia strategica, destinando 30 GW alla produzione regionale entro il 2030 e rendendo obbligatori gli obblighi sui tetti a partire dal 2026. Francia, Spagna e Germania puntano sull'agrivoltaico basato su inseguitori per bilanciare la sicurezza alimentare e gli obiettivi di energia pulita. I membri dell'Europa orientale, nel frattempo, adottano sistemi di autorizzazione semplificati che accelerano la ristrutturazione dei tetti e ampliano il mercato dei sistemi di montaggio fotovoltaici. Sud America, Medio Oriente e Africa contribuiscono collettivamente a quote crescenti corteggiando la fabbricazione locale e progetti desertici su larga scala, diversificando le catene di approvvigionamento oltre la loro storica base incentrata sull'Asia.
Panorama competitivo
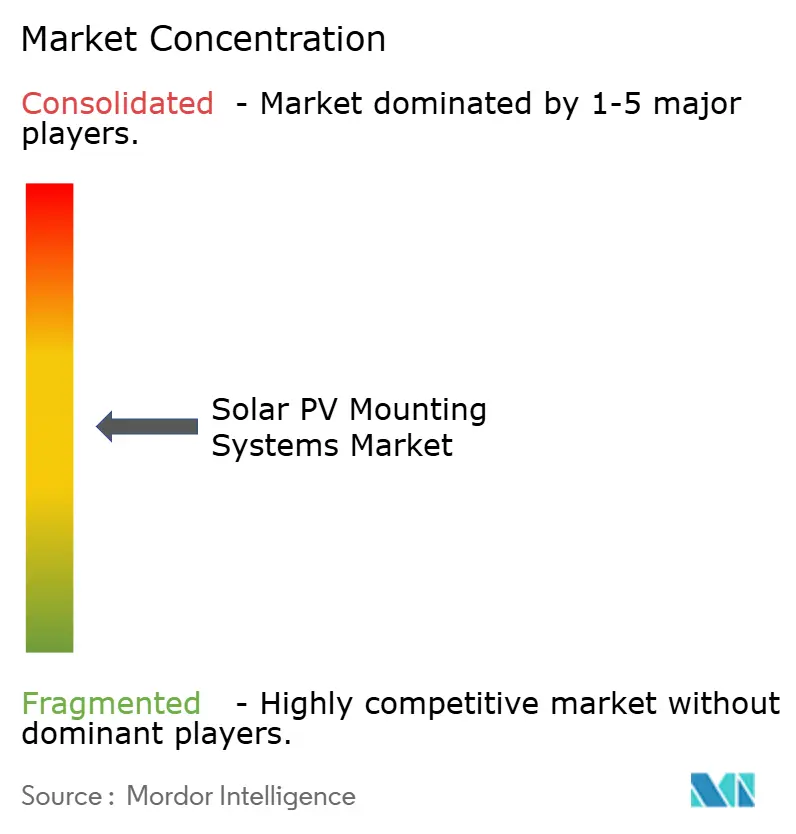
Il mercato dei sistemi di montaggio per impianti fotovoltaici presenta una moderata concentrazione. Nextracker, Array Technologies e GameChange Solar si attestano complessivamente su una quota globale vicina al 55-60%, sfruttando progettazione integrata, scala produttiva e un solido software di bilanciamento del sistema. Gli algoritmi brevettati SmartTrack™ di Nextracker offrono risparmi energetici fino al 6%, mentre il suo programma per l'acciaio a basse emissioni di carbonio attrae gli investitori con obiettivi di emissione Scope 3.
Array Technologies si è espansa verticalmente con l'acquisizione di APA Solar nel 2025 , aggiungendo fondazioni ingegnerizzate che consentono la realizzazione di progetti su terreni rocciosi e ampliano l'offerta di fondazioni a inclinazione fissa. GameChange Solar punta alle regioni emergenti, raddoppiando la capacità in Arabia Saudita a 6 GW e realizzando un contratto da 450 MW in Oman legato a progetti di ammoniaca verde, ponendo l'accento sull'efficienza della produzione di massa.
Operatori di secondo livello come PV Hardware, Arctech, Soltec e STI Norland competono tra loro per prossimità regionale, telai flottanti specializzati o inseguitori a doppia fila. Le fusioni e acquisizioni persistono, mentre il private equity sostiene le acquisizioni di piattaforme come l'acquisizione di Schletter da parte di Enstall. Nel mercato dei sistemi di montaggio per impianti fotovoltaici, i requisiti di contenuto nazionale, reporting ESG e resilienza alle condizioni meteorologiche estreme rimodellano i criteri competitivi, passando dall'offerta a basso costo a prestazioni olistiche in termini di rischio, qualità e sostenibilità in tutto il settore dei sistemi di montaggio per impianti fotovoltaici.
Leader del settore dei sistemi di montaggio per impianti fotovoltaici
Nextracker Inc.
Array Technologies Inc.
Arctech Solar Holding Co., Ltd.
Soltec Power Holdings
PVHardware (PVH)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: GameChange Solar si è assicurata la fornitura di un Genius Tracker™ da 450 MWp per il progetto di ammoniaca verde dell'Oman.
- Giugno 2025: Array Technologies acquisisce APA Solar Foundations per 179 milioni di dollari.
- Giugno 2025: GameChange Solar raddoppia il suo impianto di inseguimento solare in Arabia Saudita, portando la capacità a 6 GW.
- Maggio 2025: Nextracker ha registrato un fatturato di 720 milioni di USD nel primo trimestre dell'anno fiscale 2025 grazie alle consegne negli Stati Uniti tramite IRA.
Ambito del rapporto sul mercato globale dei sistemi di montaggio per impianti solari fotovoltaici
| Sistemi di montaggio fissi |
| Sistemi di montaggio di tracciamento |
| Alluminio |
| Acciaio |
| Ferro zincato |
| Altri (Compositi, Polimeri) |
| Moduli fotovoltaici in silicio cristallino |
| Moduli fotovoltaici a film sottile |
| Pannelli solari bifacciali |
| Altro |
| Residenziale |
| Commerciale e Industriale |
| Scala di utilità |
| Applicazioni fuori rete |
| Impianti solari galleggianti |
| Società EPC |
| Sviluppatori di progetti solari |
| Installatori e integratori |
| Servizi di pubblica utilità e IPP |
| Governo e difesa |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Sistemi di montaggio fissi | |
| Sistemi di montaggio di tracciamento | ||
| Per materiale | Alluminio | |
| Acciaio | ||
| Ferro zincato | ||
| Altri (Compositi, Polimeri) | ||
| Per compatibilità tecnologica | Moduli fotovoltaici in silicio cristallino | |
| Moduli fotovoltaici a film sottile | ||
| Pannelli solari bifacciali | ||
| Altro | ||
| Per Applicazione | Residenziale | |
| Commerciale e Industriale | ||
| Scala di utilità | ||
| Applicazioni fuori rete | ||
| Impianti solari galleggianti | ||
| Per utente finale | Società EPC | |
| Sviluppatori di progetti solari | ||
| Installatori e integratori | ||
| Servizi di pubblica utilità e IPP | ||
| Governo e difesa | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi di montaggio per impianti fotovoltaici entro il 2031?
Si prevede che raggiungerà i 57.62 miliardi di dollari, in aumento rispetto ai 45.87 miliardi di dollari del 2026.
Quale regione è leader nella domanda di hardware di montaggio?
Nel 2025, la regione Asia-Pacifico deteneva il 46.4% delle installazioni globali e continuerà a essere il motore di crescita fino al 2031.
Perché i sistemi di tracciamento stanno guadagnando terreno?
I tracker monoassiali aumentano la produzione di energia del 12-25% e ora beneficiano di costi hardware inferiori e controlli avanzati.
Quanto velocemente crescerà l'energia solare galleggiante?
Si prevede che il segmento registrerà un tasso di crescita annuo composto (CAGR) del 15.7% fino al 2031.
Cosa determina la domanda di acciaio nelle strutture di montaggio?
I grandi progetti di montaggio a terra privilegiano l'acciaio per la sua resistenza e il costo, supportando un CAGR del 6.2% per il segmento dei materiali.
In che modo le politiche influenzano la produzione nazionale?
Gli incentivi previsti dall'IRA statunitense e dal Net-Zero Act dell'UE spingono i produttori ad aprire stabilimenti locali e a beneficiare di crediti d'imposta bonus.


