

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
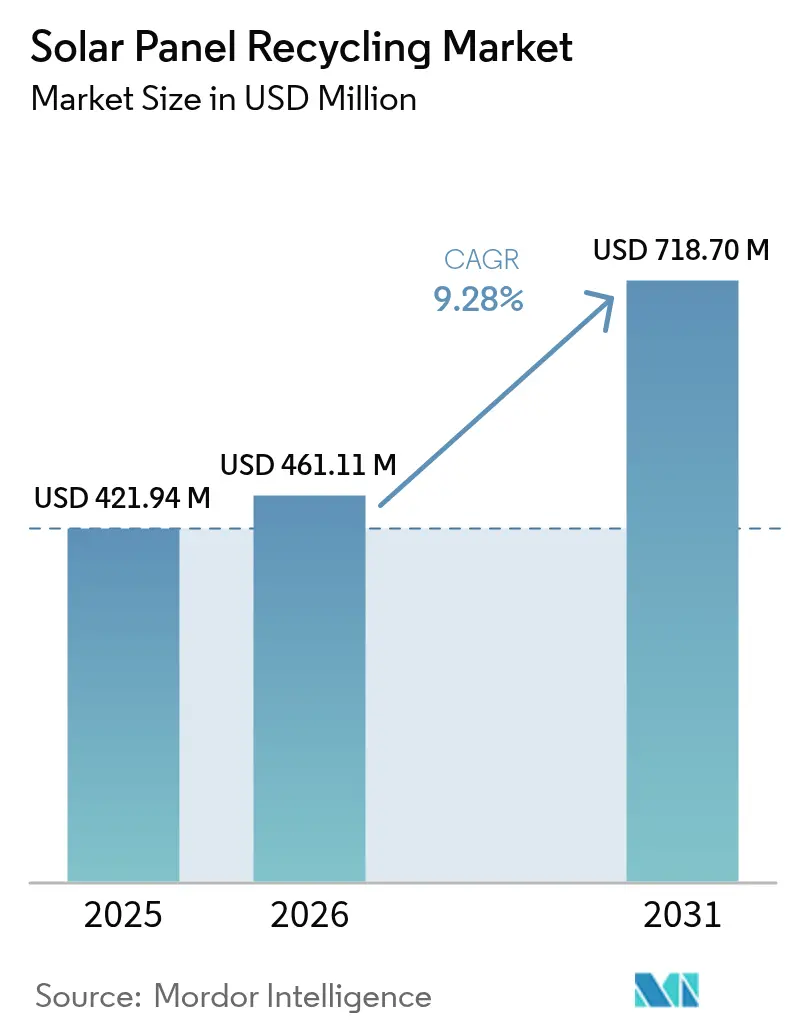
| Dimensione del mercato (2026) | USD 461.11 milioni |
| Dimensione del mercato (2031) | USD 718.7 milioni |
| Tasso di crescita (2026 - 2031) | 9.28% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del riciclaggio dei pannelli solari di Mordor Intelligence
Si prevede che il mercato del riciclo dei pannelli solari crescerà da 421.94 milioni di dollari nel 2025 a 461.11 milioni di dollari nel 2026, per poi raggiungere i 718.7 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.28% nel periodo 2026-2031.
Gli obblighi legislativi, l'imminente ondata di dismissioni di moduli di prima generazione e l'aumento del valore delle materie prime stanno convergendo per rimodellare i modelli di business. Le normative europee basate sui RAEE favoriscono flussi di materiali prevedibili, mentre gli Stati Uniti stanno canalizzando gli incentivi dell'Inflation Reduction Act verso la capacità di riciclo nazionale. Attualmente, la lavorazione meccanica è dominante, ma i sistemi laser di precisione stanno rapidamente scalando, poiché gli sviluppatori cercano di recuperare argento e silicio con maggiore purezza. Il reshoring della catena di fornitura aumenta ulteriormente la domanda di minerali critici secondari e i fondi di dismissione assicurativi stanno convertendo la conformità a fine vita in una linea di servizi con ricavi.
Punti chiave del rapporto
- In base al processo, nel 2025 i metodi meccanici hanno detenuto il 63.72% della quota di mercato del riciclaggio dei pannelli solari, mentre si prevede che la tecnologia laser crescerà a un CAGR del 14.88% entro il 2031.
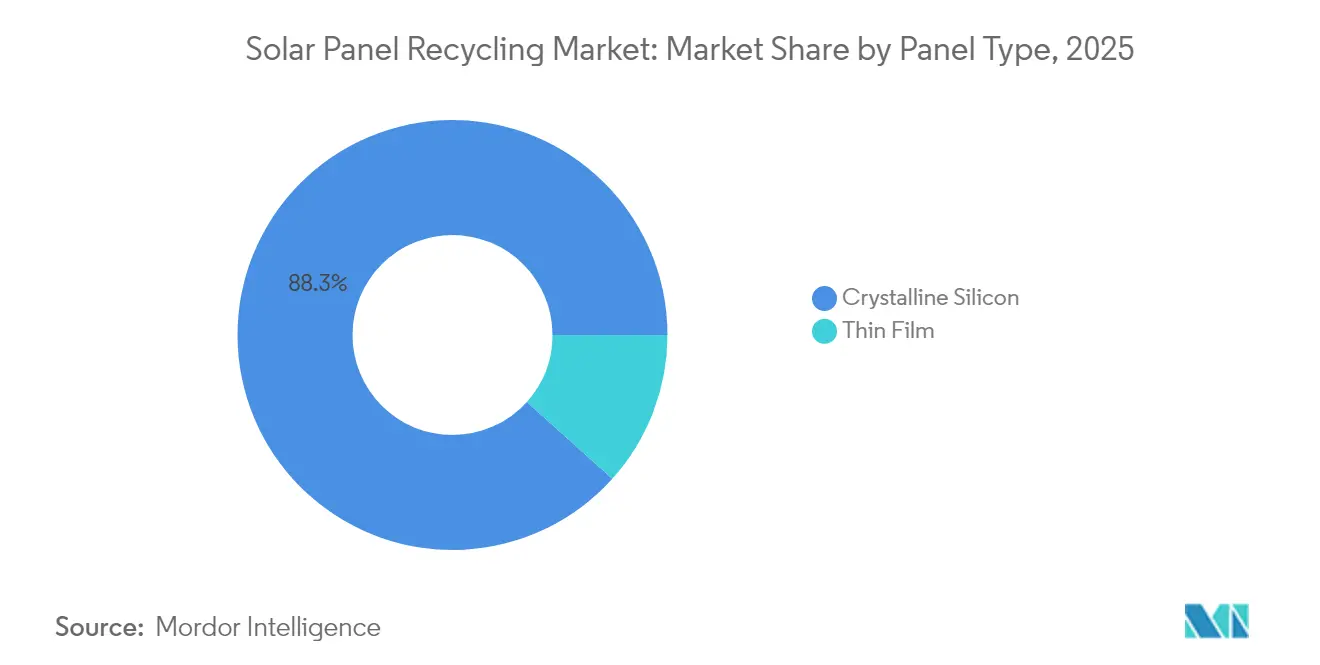
- Per tipologia di pannello, nel 2025 il silicio cristallino rappresentava l'88.34% del mercato del riciclaggio dei pannelli solari; si prevede che il film sottile crescerà a un CAGR del 17.46% entro il 2031.
- In base alla durata di conservazione, i moduli a perdita normale hanno conquistato il 72.45% della quota di mercato del riciclo dei pannelli solari nel 2025, mentre si prevede che i pannelli a perdita precoce cresceranno a un CAGR del 13.52% fino al 2031.
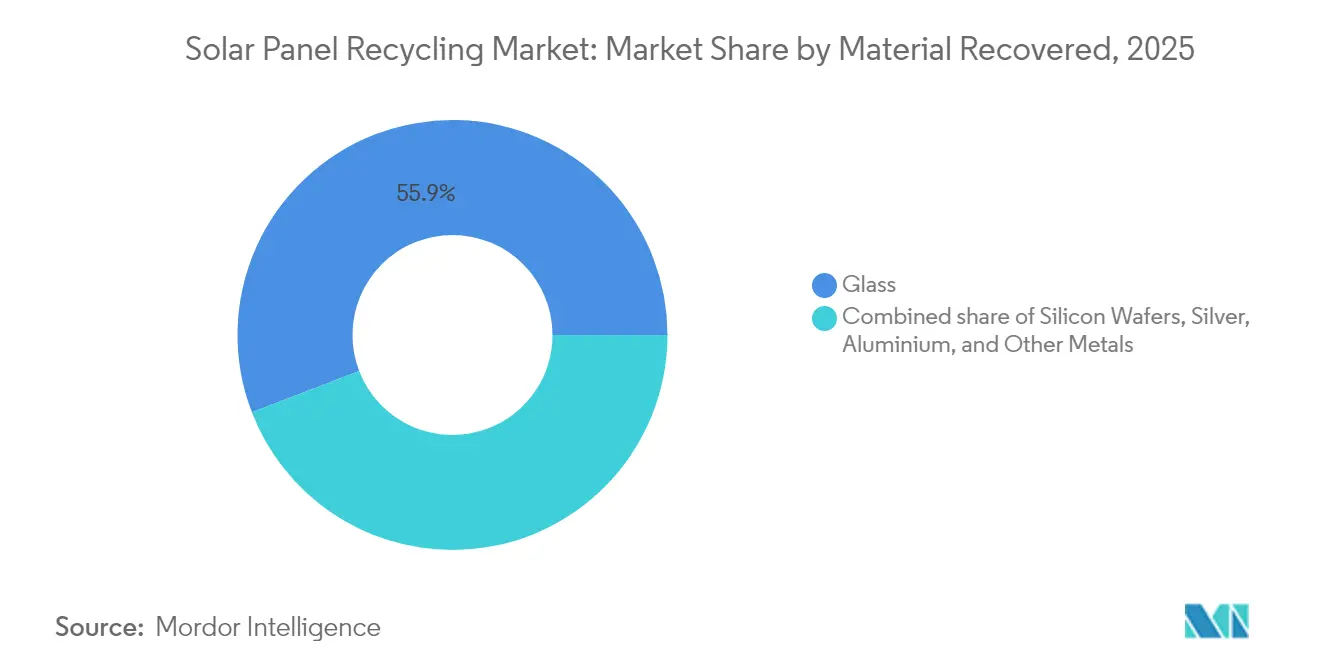
- In base al materiale recuperato, nel 2025 il vetro ha rappresentato il 55.85% del mercato del riciclaggio dei pannelli solari, mentre si prevede che il recupero dell'argento aumenterà a un CAGR del 13.07% entro il 2031.
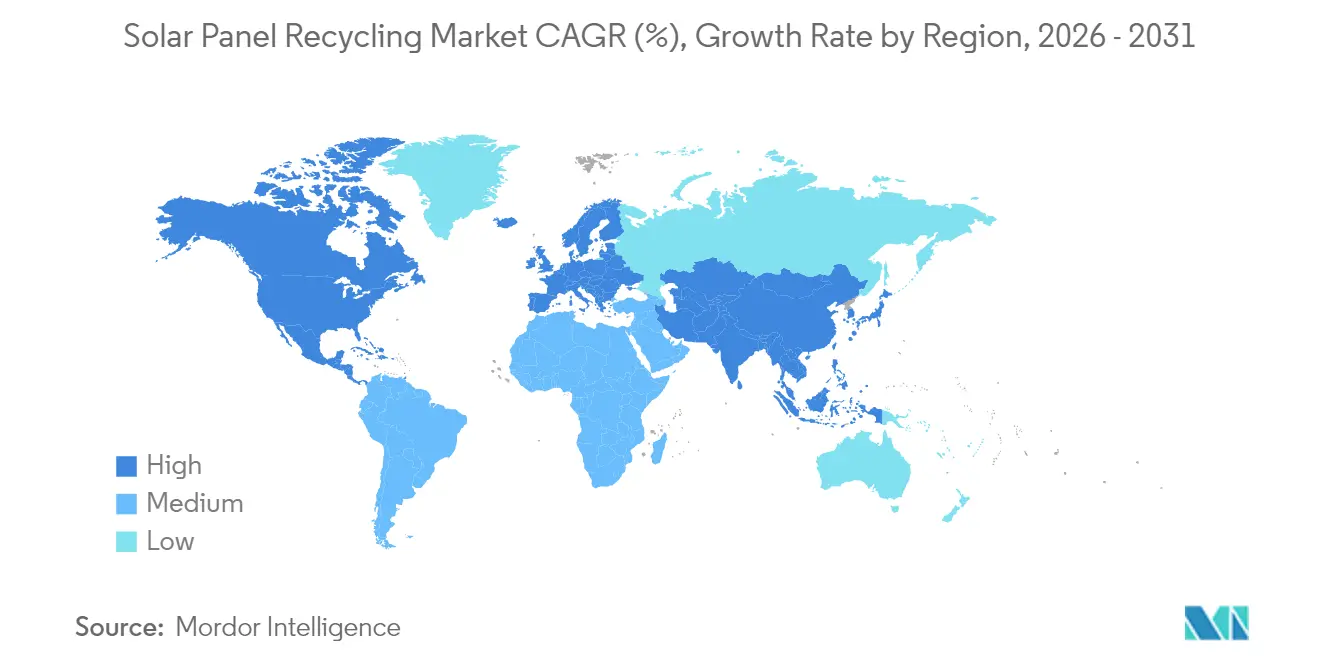
- In termini geografici, l'Europa è stata leader nel mercato del riciclaggio dei pannelli solari con una quota del 38.15% nel 2025; si prevede che la regione Asia-Pacifico crescerà a un CAGR del 15.92% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del riciclaggio dei pannelli solari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ondata di moduli fotovoltaici a fine vita, 2025-2030 | 2.80% | Europa, Asia-Pacifico, Nord America | Medio termine (2-4 anni) |
| Diffusione globale degli obblighi in stile RAEE | 2.10% | L'Europa è leader; il Nord America e l'Asia-Pacifico adottano | A lungo termine (≥ 4 anni) |
| Aumento dei prezzi dell'argento, dell'indio e di altri minerali | 1.90% | Globale, più in alto dove esistono piante avanzate | A breve termine (≤ 2 anni) |
| Riduzione dei costi dell'ibrido meccanico-termico | 1.40% | Nord America, Europa, presto Asia-Pacifico | Medio termine (2-4 anni) |
| Rilocalizzazione della catena di fornitura di minerali secondari | 1.20% | Principalmente Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fondi di smantellamento assicurativi | 0.80% | Adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Un'ondata di moduli fotovoltaici a fine vita si verificherà nel periodo 2025-2030
Un quarto di secolo dopo il primo boom delle tariffe incentivanti, un'ondata di impianti fotovoltaici obsoleti si sta avvicinando alla fine del loro ciclo di vita. L'Italia prevede 4.52 milioni di tonnellate di rifiuti fotovoltaici entro il 2050, con un picco intorno al 2036, quando i primi incentivi per gli impianti sui tetti diventeranno obsoleti. [1] A. Latini, “Previsioni sui rifiuti fotovoltaici italiani”, Energies, mdpi.com La Cina, con 393 GW installati entro il 2022, prevede 18 GW di moduli scartati entro il 2030 e ha istituito gruppi di lavoro dedicati al riciclaggio per affrontare questo flusso. [2] China Photovoltaic Industry Association, “Gruppi di lavoro fotovoltaici a fine vita”, cpia.cn Il raggruppamento dei volumi riduce i costi logistici unitari e consente ai trasformatori di ammortizzare le apparecchiature di alta precisione, spostando il mercato del riciclaggio dei pannelli solari dallo smaltimento dei rifiuti all'estrazione di valore.
Gli obblighi di conformità RAEE in stile UE si espandono in tutto il mondo
Gli obiettivi dell'Unione Europea di raccolta differenziata dell'85% e di recupero dei materiali dell'80% sono diventati il modello globale predefinito. La legge sul ritiro dei produttori nello Stato di Washington è entrata in vigore nel luglio 2025. La Carolina del Sud ha seguito l'esempio nel 2024, introducendo un regime di registrazione per impianti di dimensioni superiori a 13 acri. Le proposte di norme federali statunitensi sui rifiuti universali, previste per la metà del 2025, armonizzerebbero i requisiti interstatali. Per gli investitori, i costi di conformità prevedibili supportano i rimborsi pluriennali degli impianti di riciclaggio e, per il mercato del riciclaggio dei pannelli solari, i mandati vincolano le materie prime ricorrenti.
Aumento del valore delle materie prime: argento, indio e altri materiali critici
Nel 2024, il prezzo medio dell'argento per la pasta fotovoltaica era di 680 USD/kg. [3] International Precious Metals Institute, “Silver Use in Photovoltaics 2024,” ipmi.org Il settore ha consumato 6,577 t, pari al 19% della domanda globale. L'elettrodeposizione avanzata ora estrae il 98.7% dell'argento dalle celle tritate. La scarsità di indio incombe con la crescita dei moduli a eterogiunzione; il riciclo potrebbe coprire una quota significativa di questo metallo che attualmente non viene estratto a livello nazionale negli Stati Uniti. Gli elevati valori dei metalli hanno reso redditizio il mercato del riciclo dei pannelli solari anche prima di considerare le tasse di smaltimento in discarica evitate.
I processi ibridi meccanici e termici su scala commerciale riducono i costi di riciclaggio
La frantumazione tradizionale recupera il vetro sfuso, ma contamina i metalli di alto valore. Le linee ibride ora integrano la rimozione meccanica del telaio, la delaminazione termica a bassa temperatura e la robotica pick-and-place di precisione, consentendo un'integrazione perfetta di questi processi. SOLARCYCLE registra un recupero del valore del materiale del 95% dopo l'implementazione della delaminazione assistita da microonde e del controllo qualità basato sull'intelligenza artificiale. I progetti pilota accademici che utilizzano CO₂ supercritica raggiungono il 96% di recupero di vetro e metalli con un'intensità energetica inferiore rispetto ai forni a gas. Questi progressi stanno ridefinendo l'economia unitaria nel mercato del riciclo dei pannelli solari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il costo del riciclaggio supera ancora il valore del vetro sfuso | -1.80% | Tutti i mercati, regioni sensibili al prezzo del vetro | A breve termine (≤ 2 anni) |
| Logistica di raccolta disomogenea | -1.40% | Nord America, economie emergenti | Medio termine (2-4 anni) |
| Proprietà frammentata dei beni sui tetti | -1.10% | Mercati residenziali a livello globale | A lungo termine (≥ 4 anni) |
| Norme sul trasporto transfrontaliero di materiali pericolosi | -0.90% | Particolarmente severo nelle economie OCSE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il costo del riciclaggio supera ancora il valore del vetro sfuso recuperato
Il vetro rappresenta due terzi della massa di un pannello, eppure offre un valore di rivendita minimo. Il costo per riciclare un modulo può variare da 15 a 45 dollari, rispetto ai 2 dollari per lo smaltimento in discarica. [4] EnergyBin, “Cost Comparison: Recycling vs Landfill for PV Modules,” energybin.com I progetti pilota in Europa, tuttavia, hanno prodotto vetro piano che soddisfa le specifiche di grado fotovoltaico, suggerendo che il vetro premium a basso contenuto di carbonio potrebbe colmare il divario. Nel breve termine, i sussidi e le norme di ecodesign rimangono essenziali per la frazione di vetro del mercato del riciclo dei pannelli solari.
Logistica di raccolta frammentaria e reti di fornitura inversa
Molte giurisdizioni non dispongono di nodi di raccolta standardizzati, soprattutto per i pannelli solari sparsi sui tetti. Studi di simulazione nel Nuovo Galles del Sud indicano che l'ottimizzazione della rete può ridurre i costi fino al 37%, ma le spese di capitale iniziali sono sostanziali. L'iniziativa europea PV CYCLE ha dimostrato l'esistenza di trituratori mobili che raggiungono i depositi regionali, offrendo un modello che altri potrebbero adottare. Finché l'infrastruttura non si densifica, la logistica frammentata continuerà a ostacolare il mercato del riciclaggio dei pannelli solari.
Analisi del segmento
Per processo: i laser di precisione sfidano gli operatori meccanici storici
Nel 2025, la triturazione meccanica deteneva una quota di mercato del 63.72% nel mercato del riciclo dei pannelli solari, favorita per i bassi investimenti e la comprovata produttività. Tuttavia, la delaminazione laser sta crescendo a un CAGR del 14.88%, sfruttando impulsi a femtosecondi per staccare le celle senza fondere la saldatura, preservando così la purezza dell'argento. Si prevede che le dimensioni del mercato del riciclo dei pannelli solari per le linee laser triplicheranno con il passaggio dei risultati NREL dall'adozione pilota a quella commerciale. I diagrammi di flusso ibridi che iniziano con la rimozione del telaio e si concludono con la delaminazione laser o termica mostrano ora tassi di recupero prossimi al 95%, riducendo il divario di costo con le importazioni di materie prime. Gli impianti di seconda generazione abbinano sempre più selezionatrici a visione artificiale a pinze robotiche, dimezzando la manodopera e migliorando la sicurezza degli operatori. Le piattaforme meccaniche continuano a gestire in modo efficiente lo smontaggio di vetro e alluminio, in particolare per gli inventari su scala industriale. La coesistenza di flussi di volumi elevati e flussi di valore di precisione illustra la transizione del mercato del riciclaggio dei pannelli solari da un servizio monotecnologico a un portafoglio di processi diversificato, ottimizzato per un mix di materie prime.
Per tipo di pannello: la dominanza cristallina incontra la crescita dei film sottili
I moduli in silicio cristallino hanno rappresentato l'88.34% degli afflussi di rifiuti nel 2025, consolidando così le dimensioni del mercato del riciclo dei pannelli solari per questa categoria. I volumi di moduli a film sottile rimangono modesti, ma si prevede che cresceranno a un CAGR del 17.46% con l'aumento delle installazioni di moduli CIGS e CdTe, soprattutto nei segmenti delle utility. La rete globale di First Solar, che ha riciclato quasi 400,000 tonnellate di moduli CdTe, vanta un tasso di recupero dei materiali del 95% e stabilisce un punto di riferimento che altre aziende di moduli a film sottile mirano a eguagliare.
Gli aspetti economici divergono nettamente: i percorsi cristallini privilegiano il recupero di argento e wafer, mentre i flussi a film sottile mirano a tellurio, cadmio e indio. La lisciviazione specializzata e l'elettro-estrazione possono ora recuperare il 52% o più di indio entro 48 ore, limitando così il rischio di approvvigionamento di materie prime per le linee di eterogiunzione di prossima generazione. Con l'aumento della diversità dei moduli, cresceranno anche gli impianti su misura, aggiungendo complessità ma anche maggiore redditività al mercato del riciclo dei pannelli solari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per durata di conservazione: i flussi di perdite precoci acquisiscono peso strategico
I pannelli a perdita normale, che hanno superato i 25 anni di servizio, rappresentano ancora il 72.45% dei volumi, a dimostrazione di come il degrado classico influenzi la quota di mercato del riciclo dei pannelli solari. I pannelli a perdita precoce, quelli con meno di 10 anni, che vengono frequentemente sostituiti per miglioramenti dell'efficienza o per danni causati da tempeste, registreranno una crescita del CAGR del 13.52%. Queste unità più giovani spesso conservano celle di alta qualità adatte alla ristrutturazione o alla vendita secondaria prima del recupero finale dei materiali.
Le compagnie assicurative influenzano questo sottomercato dettando le decisioni tra riparazione e sostituzione in caso di grandine o uragano. La termografia a infrarossi e l'imaging EL sono ormai strumenti standard di triage che indirizzano i moduli verso i canali di riutilizzo, rivendita o riciclo. Questo livello diagnostico sta orientando il mercato del riciclo dei pannelli solari verso un insieme di servizi che spaziano dalla valutazione, alla ristrutturazione, fino al riciclo ad alto valore.
Per materiale recuperato: volume di vetro, valore dell'argento
Il vetro ha rappresentato il 55.85% del tonnellaggio del 2025, ma i ricavi sono derivati principalmente dall'argento, il cui segmento di recupero dovrebbe crescere a un CAGR del 13.07%. Innovazioni come l'incisione salina in idrossido fuso recuperano il 99% dell'argento e il 98% del silicio, riducendo al contempo l'intensità di carbonio. Allo stesso tempo, le linee di produzione del vetro a ciclo chiuso in Georgia mirano ad alimentare 5-6 GW di nuovi moduli all'anno con lastre riciclate, incrementando le dimensioni del mercato del riciclo dei pannelli solari in vetro grazie all'applicazione di un premio per le basse emissioni di carbonio.
I nuovi metodi di lisciviazione in due fasi producono alluminio al 99%, seguito da argento ad alta purezza al 99.9%. Integrando flussi multimetallici in singoli impianti, gli operatori riducono i flussi di rifiuti e aumentano il ROIC, rafforzando una gerarchia basata sul valore nell'intero mercato del riciclo dei pannelli solari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo del riciclaggio dei pannelli solari
Nel 2025, l'Europa controllava il 38.15% del mercato del riciclo dei pannelli solari, principalmente grazie all'introduzione di soglie obbligatorie di raccolta dell'85% e di recupero dell'80% ai sensi della Direttiva RAEE. La Germania prevede di smaltire tra 400,000 e 1 milione di tonnellate di rifiuti fotovoltaici entro il 2030, catalizzando espansioni di capacità in linea con i più rigorosi criteri di riciclabilità della Direttiva Ecodesign. Collaborazioni transfrontaliere, come la partnership tra AGC Glass Europe e ROSI per il vetro a bassissime emissioni di carbonio, esemplificano l'allineamento industriale alle politiche dell'economia circolare.
Mercato del riciclo dei pannelli solari nella regione Asia-Pacifico
L'area Asia-Pacifico è destinata a registrare un CAGR del 15.92%, poiché la base installata cinese di 393 GW si traduce nel più grande bacino di fine vita al mondo. Gruppi di lavoro finanziati dal programma CP stanno elaborando standard nazionali e impianti pilota nel Jiangsu e nello Shanxi stanno portando gli ibridi meccanico-termici a livelli industriali. La bozza di regolamento indiana propone finanziamenti per colmare il divario di fattibilità per le aziende di riciclaggio e la rendicontazione obbligatoria dei rifiuti, misure che dovrebbero sbloccare gli investimenti una volta adottate. La politica giapponese sui fondi di riserva garantisce finanziamenti per il riciclaggio e il ripristino del territorio, fornendo un modello replicabile per la regione.
Mercato nordamericano del riciclo dei pannelli solari
Il Nord America beneficia dei crediti d'imposta previsti dall'Inflation Reduction Act, che considera i metalli riciclati come materiale nazionale. La legge sul ritiro dei rifiuti dello Stato di Washington del 2025 e le norme di ubicazione della Carolina del Sud del 2024 aggiungono certezza a livello subnazionale. La designazione federale di rifiuto universale, prevista per il 2025, semplificherebbe i flussi interstatali. L'impianto di Cedartown di SOLARCYCLE da 344 milioni di dollari è emblematico della fiducia del settore privato, in grado di processare 10 milioni di moduli all'anno e di fornire 5-6 GW di vetro riciclato.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I quadri normativi definiscono sempre più i volumi di raccolta, le modalità di gestione consentite e gli aspetti economici del recupero. Nell'Unione Europea, i moduli fotovoltaici rientrano nel quadro normativo della Direttiva RAEE con obiettivi obbligatori (85% di raccolta e 80% di recupero dei materiali), e la Direttiva (UE) 2024/884 impone alla Commissione Europea di valutare, entro il 31 dicembre 2026, la necessità di una revisione della Direttiva RAEE 2012/19/UE, inclusa la possibilità di una categoria specifica per il fotovoltaico, separata dalle grandi apparecchiature. Negli Stati Uniti, la gestione del fine vita dei moduli fotovoltaici è principalmente regolamentata a livello statale, tra cui la legge dello Stato di Washington sul ritiro dei prodotti dal produttore, in vigore da luglio 2025, e la legge S3399 del New Jersey (firmata a gennaio 2026), che utilizza un approccio di riciclo obbligatorio diverso dalle tipiche strutture EPR (Responsabilità Estesa del Produttore).
Anche le normative nordamericane si stanno orientando verso una riclassificazione dei moduli fotovoltaici per semplificare la conformità e la logistica. L'EPA statunitense sta sviluppando una proposta di percorso RCRA per includere i pannelli solari a fine vita nel programma federale di gestione dei rifiuti universali (40 CFR Parte 273), mentre la California continua a gestire i moduli fotovoltaici attraverso il suo sistema di gestione dei rifiuti universali DTSC e sta valutando l'AB-864 (2025-2026) per sviluppare standard di gestione alternativi volti a migliorare il recupero dei materiali. Il Canada aggiunge un ulteriore elemento di riferimento: l'Alberta Recycling Management Authority ha confermato l'avvio di un programma provinciale di riciclo dei pannelli solari il 1° ottobre 2026, supportato da una struttura tariffaria ambientale (bozza di 14 CAD per modulo di 1 metro quadrato o superiore), segnalando un passaggio verso una capacità di raccolta e trattamento finanziata tramite tariffe.
Panorama competitivo
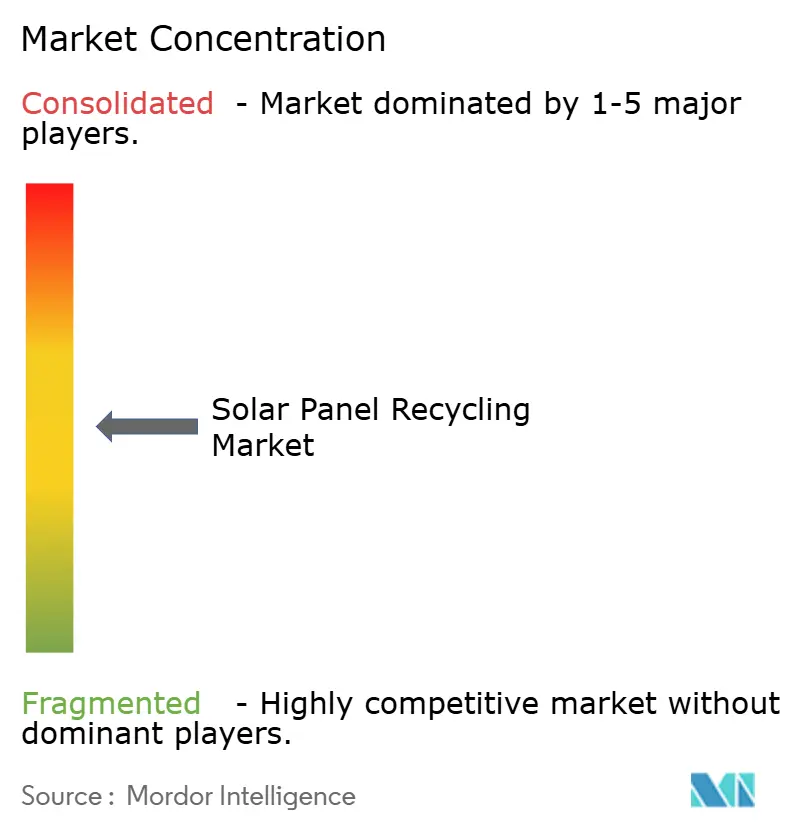
Il mercato del riciclo dei pannelli solari rimane frammentato, con nessuna azienda che supera la quota del 10%, ma il consolidamento è in corso. SOLARCYCLE è leader nell'innovazione nordamericana, abbinando un recupero del valore del 95% a contratti forward di Canadian Solar e Q-Cells. First Solar gestisce cinque impianti globali focalizzati sul riciclo di CdTe a film sottile, raggiungendo un recupero del 95%, rafforzando la sua strategia "dalla culla alla culla" e rafforzando le catene di approvvigionamento circolari regionali.
L'impianto da 90 milioni di dollari di OnePlanet in Florida integra la visione artificiale e la robotica per raggiungere un tasso di recupero dei metalli del 97%, a dimostrazione di come l'automazione stia innalzando i parametri di riferimento prestazionali. Specialisti europei come ROSI puntano su materie prime di argento e silicio ad alta purezza per gli impianti nazionali di produzione di wafer, mentre Veolia continua a espandere le linee di produzione meccanica in Francia e Regno Unito. Le domande di brevetto si concentrano sulla delaminazione laser, sull'estrazione di CO₂ supercritica e sull'incisione con sali, a indicare che la proprietà intellettuale tecnologica è il nuovo baluardo nel mercato del riciclo dei pannelli solari.
Leader del settore del riciclaggio dei pannelli solari
Veolia Ambiente SA
Prima Solar Inc.
Ciclo FV
Recuperare PV Recycling Pty Ltd
ROSI Solar
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Comstock Metals ha integrato e messo in funzione sistemi robotizzati di carico e trasporto front-end presso il suo impianto di riciclaggio di pannelli solari su scala industriale. L'aggiornamento migliora la movimentazione automatizzata e la produttività, rafforzando l'utilità di hub regionali che riducono l'intensità di lavoro e migliorano la coerenza nella pre-lavorazione prima delle fasi di separazione a maggior valore aggiunto.
- Marzo 2026: Soren, l'ente francese preposto al controllo della qualità dei rifiuti, ha selezionato sei operatori industriali, tra cui First Solar e ROSI, per la gestione del riciclo dei pannelli fotovoltaici a fine vita, con una capacità annua complessiva superiore a 45,000 tonnellate. Il meccanismo di assegnazione tramite gara d'appalto formalizza lo sviluppo della capacità a livello nazionale e migliora la visibilità del percorso verso il volume di smaltimento per i trasformatori che operano nel rispetto degli obblighi imposti dalla normativa RAEE.
- Giugno 2025: PV CYCLE ha riferito di aver raccolto e gestito 17,416 tonnellate di pannelli fotovoltaici nel 2024, come riportato nel suo rapporto annuale del 2024. Questo dato dimostra come le reti di ritiro consolidate traducano i mandati in flussi di materiali misurabili che supportano la pianificazione degli investimenti per la capacità di riciclo a valle.
Ambito del rapporto sul mercato globale del riciclaggio dei pannelli solari
Il rapporto sul mercato del riciclaggio dei pannelli solari include:
Per processo
| Termico |
| Meccanico |
| Laser |
Per tipo di pannello
| Silicio Cristallino |
| Pellicola sottile |
Per durata di conservazione
| Perdita normale (oltre i 25 anni) |
| Perdita precoce (sotto i 10 anni) |
Per materiale recuperato
| Vetro |
| Wafer di silicio |
| Argento |
| Alluminio |
| Altri metalli (Cu, Indio, ecc.) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per processo | Termico | |
| Meccanico | ||
| Laser | ||
| Per tipo di pannello | Silicio Cristallino | |
| Pellicola sottile | ||
| Per durata di conservazione | Perdita normale (oltre i 25 anni) | |
| Perdita precoce (sotto i 10 anni) | ||
| Per materiale recuperato | Vetro | |
| Wafer di silicio | ||
| Argento | ||
| Alluminio | ||
| Altri metalli (Cu, Indio, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore globale previsto del riciclo dei pannelli solari nel 2031?
Si prevede che l'attività raggiungerà i 718.7 milioni di dollari, rispetto ai 461.11 milioni di dollari del 2026.
In quale regione si prevede che il riciclaggio dei pannelli solari aumenterà più rapidamente tra il 2026 e il 2031?
L'area Asia-Pacifico dovrebbe registrare un CAGR del 15.92%, trainato dall'ampia base installata della Cina e dai quadri politici emergenti in India e Giappone.
In che modo i processi basati sul laser migliorano il recupero dei moduli fotovoltaici dismessi?
I laser a femtosecondi separano gli strati cellulari senza danni termici, aumentando la purezza dell'argento e aiutando gli operatori a ottenere fino al 95% di estrazione del valore totale del materiale.
Perché i fondi di dismissione assicurativi stanno rimodellando la gestione del fine vita degli impianti solari?
I requisiti di riserva rendono il riciclaggio un obbligo contrattuale, garantendo la materia prima per i riciclatori e riducendo la responsabilità per i finanziatori e i proprietari dei progetti.
Quale percentuale dei moduli scartati oggi è costituita da silicio cristallino?
Il silicio cristallino rappresenta circa l'88.34% delle unità che raggiungono la fine del loro ciclo di vita, il che riflette la sua predominanza nelle installazioni storiche.
In che modo il riciclaggio rafforza la sicurezza della catena di approvvigionamento per minerali essenziali come l'argento?
I metalli recuperati costituiscono un approvvigionamento secondario nazionale, consentendo di beneficiare di incentivi per l'energia pulita e riducendo l'esposizione ai rischi geopolitici legati all'approvvigionamento.


