

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 2.92 Terawatt |
| Volume di mercato (2031) | 7.25 Terawatt |
| Tasso di crescita (2026 - 2031) | 19.91% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
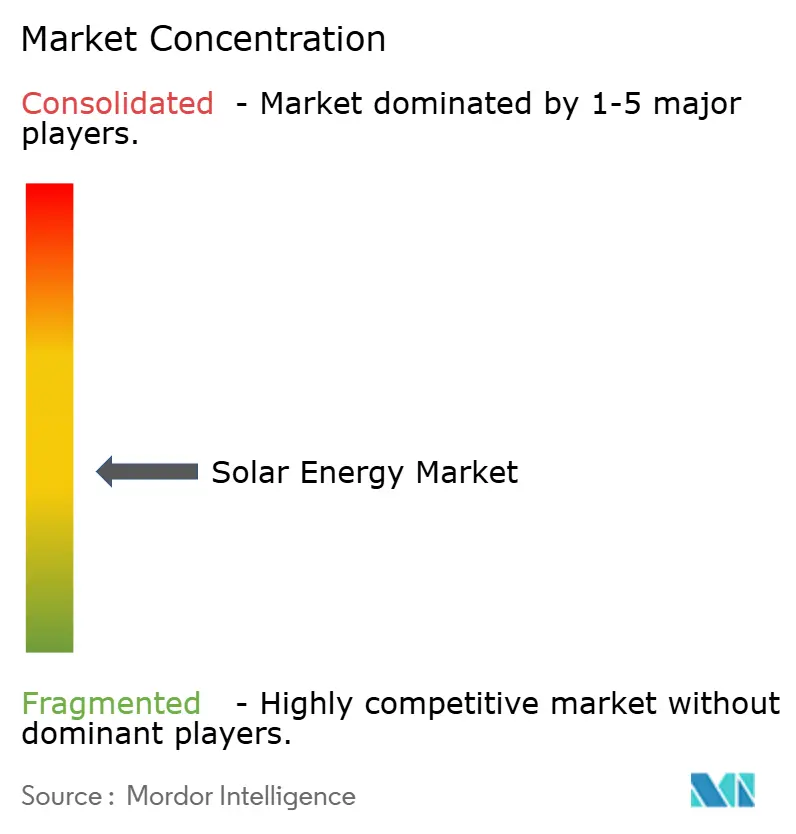
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare di Mordor Intelligence
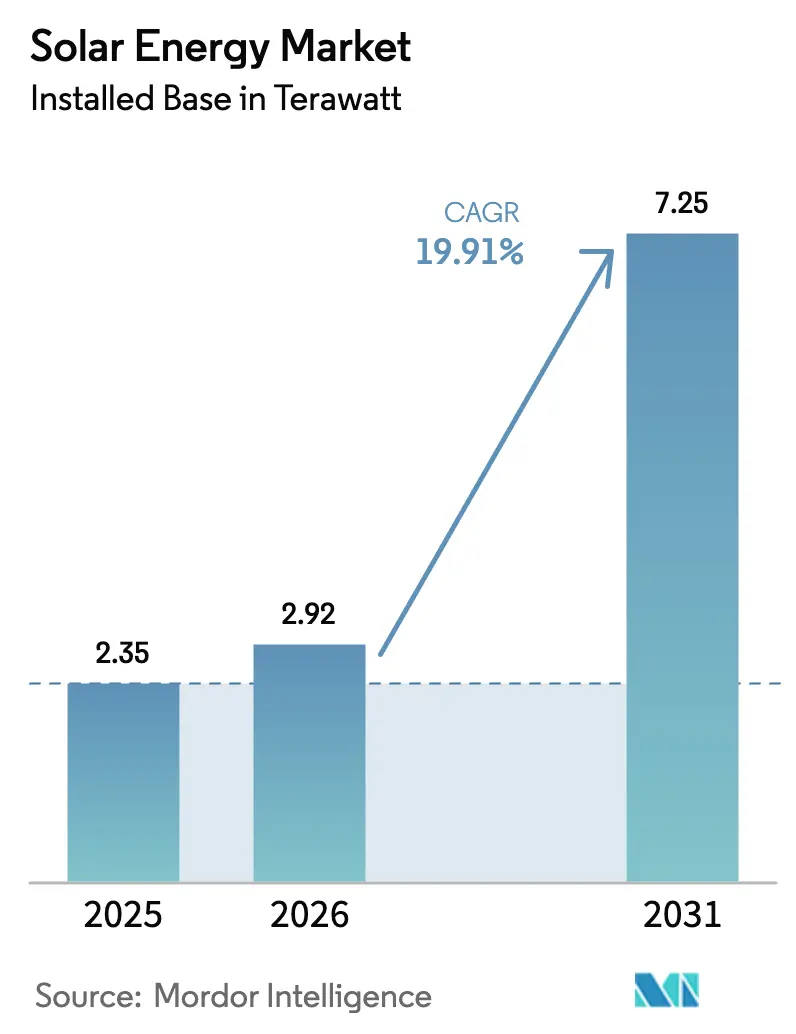
Si prevede che le dimensioni del mercato dell'energia solare in termini di base installata aumenteranno da 2.35 Terawatt nel 2025 a 2.92 Terawatt nel 2026 e raggiungeranno i 7.25 Terawatt entro il 2031, con un CAGR del 19.91% nel periodo 2026-2031.
Questa espansione del mercato dell'energia solare è ancorata a progetti fotovoltaici su scala industriale che ora eguagliano o superano i prezzi all'ingrosso dell'energia nella maggior parte delle regioni soleggiate, mentre i crediti d'imposta statunitensi previsti dall'Inflation Reduction Act (IRA) hanno generato impegni per 110 miliardi di dollari in investimenti manifatturieri nazionali. Gli accordi di acquisto di energia (PPA) aziendali da parte degli operatori di data center, la crescente pipeline di ibridi fotovoltaici-batterie e l'accelerazione del sostegno politico nei paesi con vincoli territoriali rafforzano un circolo virtuoso di costi in calo e domanda in espansione. L'Asia-Pacifico rimane il baricentro, ma il Medio Oriente e l'Africa stanno emergendo come i territori in più rapida crescita, poiché i progetti solari sono abbinati a programmi di esportazione di idrogeno verde. I moduli in silicio cristallino continuano a dominare, ma progressi incrementali come le celle a contatto passivato con ossido tunnel (TOPCon) e i design bifacciali continuano ad aumentare l'efficienza di conversione. I progetti on-grid mantengono la quota maggiore di implementazione, sebbene i sistemi off-grid per l'elettrificazione rurale stiano guadagnando slancio man mano che i finanziamenti pay-as-you-go si diffondono attraverso piattaforme di denaro mobile.
Punti chiave del rapporto
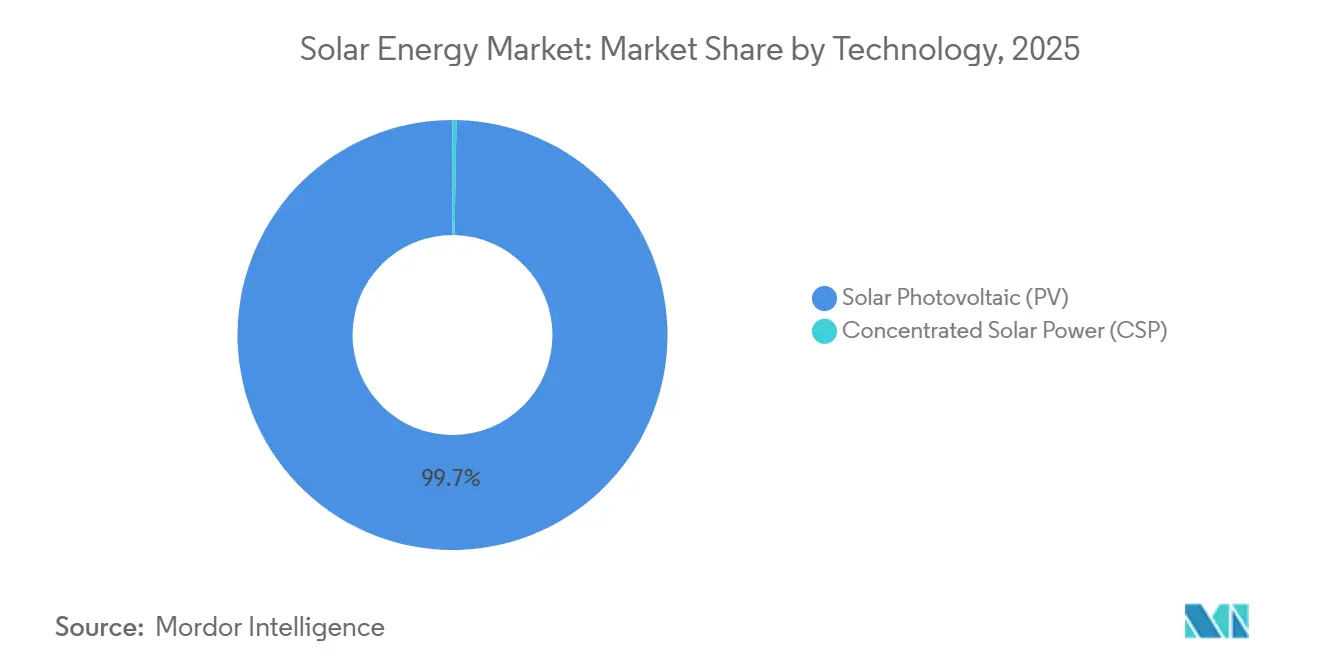
- In base alla tecnologia, il fotovoltaico (FV) deteneva il 99.7% della quota di mercato dell'energia solare nel 2025 e si prevede che avrà la crescita più elevata, con un CAGR del 19.92% entro il 2031.
- Per tipologia di rete, nel 2025 i sistemi on-grid hanno conquistato l'89.3% della quota di mercato dell'energia solare; si prevede che le installazioni off-grid cresceranno a un CAGR del 22.2% fino al 2031.
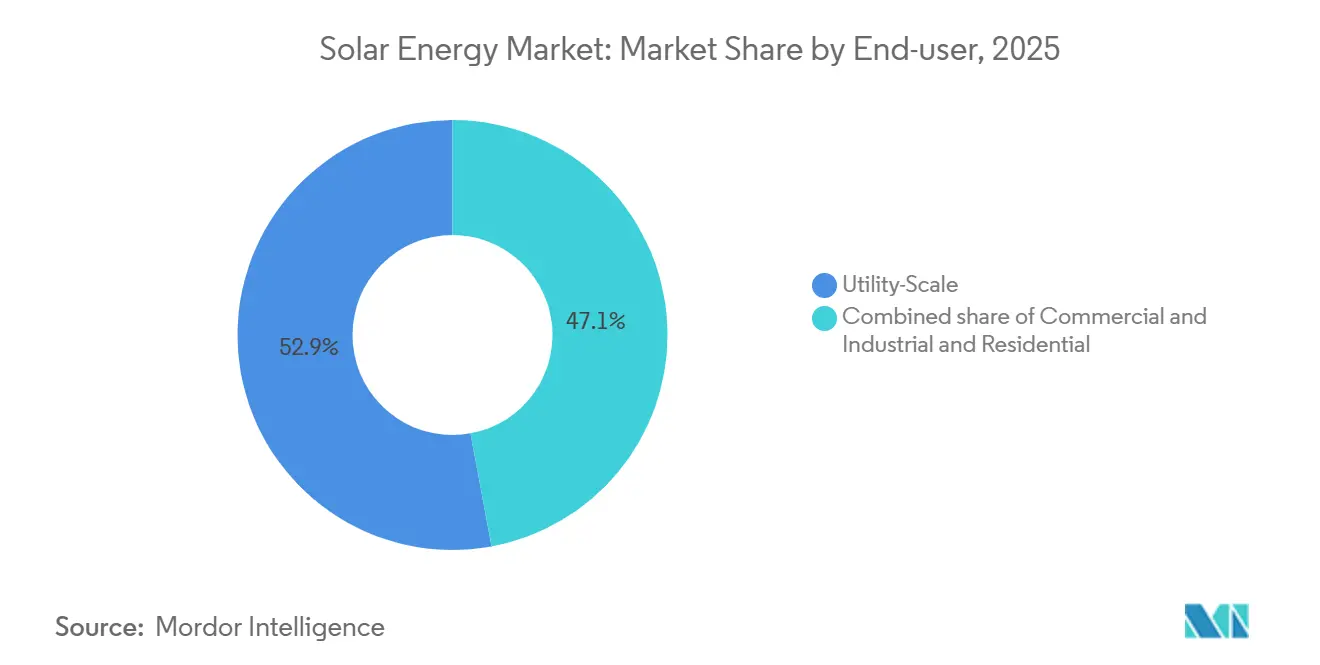
- Per quanto riguarda l'utente finale, gli impianti su scala industriale hanno registrato il 52.9% della capacità nel 2025, mentre si prevede che le installazioni sui tetti residenziali cresceranno a un CAGR del 21.5% entro il 2031.
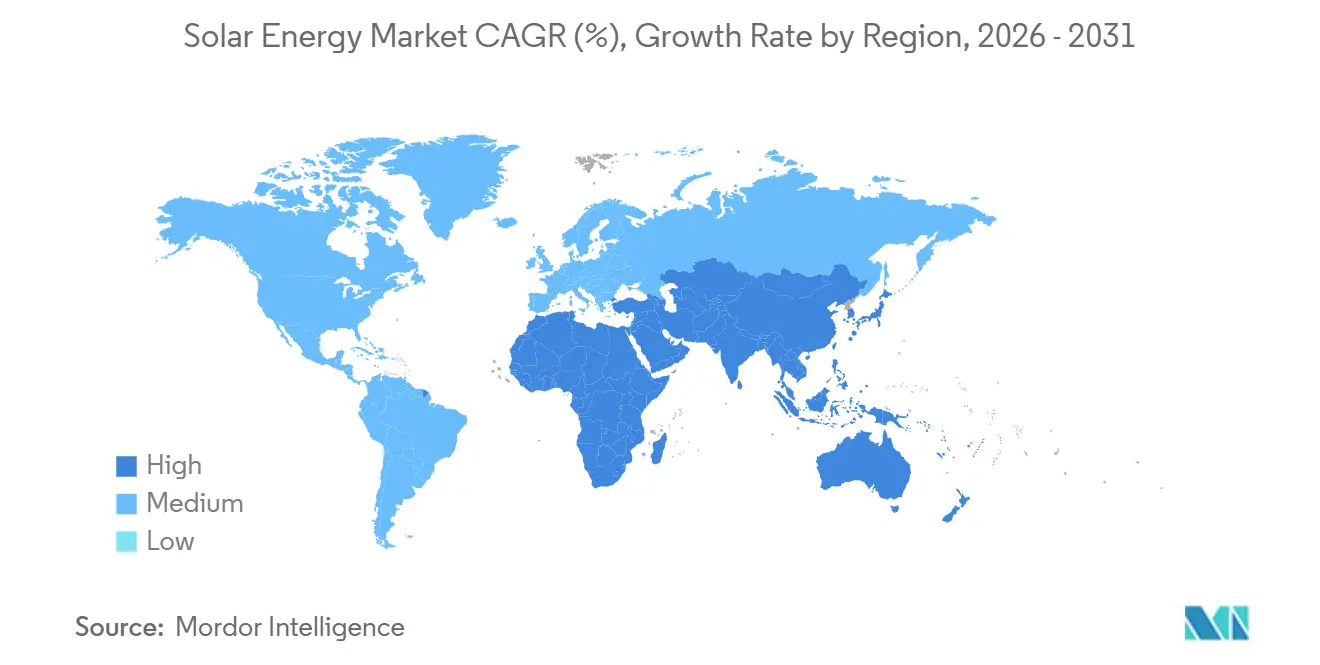
- In termini geografici, nel 2025 la regione Asia-Pacifico ha rappresentato il 64.5% della capacità globale; la regione del Medio Oriente e dell'Africa è destinata a registrare la crescita più rapida, con un CAGR del 22.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia solare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La parità dei costi del fotovoltaico su scala industriale accelera gli acquisti in Asia | 3.5% | Nucleo Asia-Pacifico, con ricadute su Medio Oriente e Africa | Medio termine (2-4 anni) |
| Boom manifatturiero nazionale guidato dall'IRA negli Stati Uniti | 2.8% | Nord America, impatto secondario sulle catene di fornitura europee | A lungo termine (≥ 4 anni) |
| Domanda di PPA aziendale da parte di AI e data center in Europa e Nord America | 2.2% | Nord America ed Europa, adozione anticipata nell'area APAC | A breve termine (≤ 2 anni) |
| Progetti ibridi fotovoltaici-batterie che sbloccano nuovi modelli di accumulo di ricavi | 2.0% | Globale, con concentrazione negli Stati Uniti, Australia, Germania | Medio termine (2-4 anni) |
| Impianti galleggianti e agrovoltaici aprono mercati con vincoli territoriali | 1.5% | Giappone, Paesi Bassi, Francia, Corea del Sud | A lungo termine (≥ 4 anni) |
| Megaprogetti solari collegati all'idrogeno verde in Medio Oriente | 1.8% | Medio Oriente e Nord Africa, progetti pilota in Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
La parità dei costi del fotovoltaico su scala industriale accelera gli acquisti in Asia
Le aste di riferimento in India e Cina si sono attestate al di sotto di 0.03 dollari per kilowattora nel 2024, con una riduzione delle tariffe tradizionali del carbone fino al 30%. Aggiunte annuali record di 330 GW in Cina e 18 GW in India nel 2024 testimoniano questa impennata trainata dall'economia. I gestori di rete provinciali hanno risposto accelerando la realizzazione di corridoi di trasmissione ad altissima tensione che collegano gli hub di risorse occidentali ai centri di carico orientali. I pianificatori del Sud-Est asiatico hanno cancellato 12 GW di progetti a carbone nel periodo 2024-2025 dopo che i costi livellati dell'energia solare sono scesi al di sotto dei prezzi regolamentati dell'energia termica, reindirizzando ulteriormente i capitali verso ibridi fotovoltaici-batterie.
Boom manifatturiero nazionale guidato dall'IRA negli Stati Uniti
I crediti di produzione della Sezione 45X previsti dall'IRA prevedono 0.04 dollari per watt per le celle e 0.07 dollari per watt per i moduli finiti, inclinando la curva dei costi verso la fabbricazione locale. Entro la fine del 2024, la capacità dei moduli negli Stati Uniti è quadruplicata, raggiungendo i 42 GW in 110 progetti, e Qcells ha ottenuto una garanzia federale su un prestito di 1.45 miliardi di dollari per sviluppare la prima linea di produzione di polisilicio-modulo completamente integrata negli Stati Uniti in oltre un decennio. First Solar ha ampliato il suo complesso in Ohio a 6 GW e ha avviato la costruzione di un impianto da 3.5 GW in Alabama, che sfrutta moduli al tellururo di cadmio esenti dai colli di bottiglia del polisilicio. Sebbene la produzione nazionale di polisilicio abbia soddisfatto solo un quarto della domanda di moduli del 2024, la spesa in conto capitale anticipata prima della scadenza dei crediti nel 2032 dovrebbe ridurre questo divario.
Domanda di PPA aziendale da parte di AI e data center in Europa e Nord America
Nel 2024, gli operatori hyperscale hanno stipulato contratti di acquisto di energia solare (PPA) per oltre 25 GW, poiché i carichi di lavoro di intelligenza artificiale hanno spinto il consumo energetico dei data center a un aumento del 40%. L'accordo quadro da 10.5 GW di Microsoft con Brookfield Asset Management e il programma di trasferimento di energia da 2 GW di Google in Nevada e Texas illustrano una svolta del mercato verso contratti pluriennali da diversi gigawatt che riducono il rischio di esposizione commerciale. Gli sviluppatori stanno ora strutturando progetti ibridi solari-batteria che offrono una fornitura continua 24 ore su 24, 7 giorni su 7, per soddisfare obiettivi specifici di neutralità carbonica, superando l'interesse per la pura capacità fotovoltaica commerciale. [1] Brookfield Asset Management, “Microsoft and Brookfield Sign Record Renewable PPA,” brookfield.com
Progetti ibridi fotovoltaici-batterie che sbloccano nuovi modelli di accumulo di ricavi
Entro la fine del 2024, gli impianti ibridi hanno raggiunto 49 GW di fotovoltaico abbinati a 11.1 GWh di batterie in 469 siti. I sistemi co-localizzati catturano i margini di arbitraggio energetico e le tariffe di regolazione della frequenza, riducendo al contempo la limitazione dell'85% nelle reti ad alta penetrazione, secondo le misurazioni sul campo di laboratorio. [2] National Renewable Energy Laboratory, “Hybrid PV-Battery Performance in High-Penetration Grids,” nrel.gov Negli Stati Uniti, il 72% delle installazioni di accumulo stazionario del 2024 era associato al solare, a testimonianza della doppia struttura di credito d'imposta che premia gli asset integrati. I premi assegnati al Victorian Big Battery da 300 MW in Australia e all'Innovation Tender da 2.5 GW in Germania confermano che questo modello di entrate multiple è trasferibile e finanziabile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eccessiva dipendenza della catena di fornitura dal polisilicio e dai wafer cinesi | -1.2% | Globale, acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Congestione e riduzione della rete nelle province ad alta penetrazione | -1.5% | Cina (Xinjiang, Gansu), Spagna (Andalusia), Stati Uniti (CAISO, ERCOT) | Medio termine (2-4 anni) |
| L'aumento dei tassi di interesse ha un impatto sull'economia dell'energia solare residenziale | -1.8% | Stati Uniti, Europa (Germania, Paesi Bassi) | A breve termine (≤ 2 anni) |
| Scarsità di metalli delle terre rare per film sottili ad alta efficienza | -0.8% | Globale, concentrato nelle catene di fornitura di CdTe e CIGS | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Eccessiva dipendenza della catena di fornitura dal polisilicio e dai wafer cinesi
La Cina rappresenta l'80-90% del polisilicio e il 95% della produzione di wafer, con lo Xinjiang che fornisce il 45% della capacità globale. L'Uyghur Forced Labor Prevention Act ha bloccato oltre 3,800 carichi di pannelli solari nei porti statunitensi fino al 2024, causando ritardi nelle consegne di 8-12 settimane. [3] US Customs and Border Protection, “Uyghur Forced Labor Prevention Act Statistics,” cbp.gov Nel 2024 sono seguite indagini tariffarie europee, che hanno aggiunto ulteriore incertezza. I prezzi spot del polisilicio sono crollati da 35 dollari al kg nel 2022 a 6-8 dollari al kg nel 2024, con l'entrata in funzione di nuove capacità produttive cinesi, schiacciando i margini di molti produttori di moduli di primo livello. Gli sforzi di diversificazione occidentali, tra cui la linea di polisilicio in Georgia di QCells e la riattivazione dello stabilimento di Washington di REC Silicon, soddisferanno ancora meno del 15% della domanda al di fuori della Cina entro il 2027.
Congestione e riduzione della rete nelle province ad alta penetrazione
La riduzione nazionale in Cina è rimasta vicina al 3% nel 2024, tuttavia Xinjiang e Gansu hanno superato l'8% perché lo sviluppo della trasmissione è in ritardo rispetto alla generazione. La Spagna ha ridotto di 1,200 GWh le energie rinnovabili nel 2024 dopo che i permessi di interconnessione in Andalusia ed Estremadura hanno bloccato oltre 5 GW di progetti. [4] Red Eléctrica de España, “Renewable Curtailment 2024,” ree.es Negli Stati Uniti, la California ha ridotto di 2.4 milioni di MWh l'energia solare nel 2024 e i tempi di attesa in Texas hanno superato i quattro anni, spingendo gli sviluppatori verso la co-localizzazione delle batterie per proteggere i rendimenti.
Analisi del segmento
Per tecnologia: il dominio del fotovoltaico guida l'innovazione
Il solare fotovoltaico ha dominato il 99.7% della quota di mercato dell'energia solare nel 2025. Il calo dei costi livellati, in calo del 4.6% nel 2024, posiziona il fotovoltaico davanti ai picchi di picco a gas e all'eolico onshore in molte regioni. Si prevede che il segmento crescerà a un CAGR del 19.92% fino al 2030, sostenuto da miglioramenti in termini di efficienza come le celle tandem perovskite-silicio che raggiungono il 31.6% di prestazioni in laboratorio. I progetti multi-giunzione potrebbero spingere i tassi di conversione oltre il 40%, aprendo nuove opportunità di spazio sui tetti e integrando i veicoli in nicchie. L'energia solare concentrata ha mantenuto un'impronta marginale poiché gli ibridi solari più batterie ora raggiungono la metà del suo costo livellato nelle regioni ad alta irradiazione.
L'andamento dei costi del silicio continua a erodere lo spazio disponibile per progetti di torri e canali termici, sebbene il CSP continui a servire nicchie di mercato legate al calore di processo. Il settore dell'energia solare continua a indirizzare la ricerca e sviluppo verso wafer sottili, contatti senza metallizzazione e architetture a contatto posteriore per avvicinare l'efficienza al 25% nelle principali linee di prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di rete: aumento delle reti fuori rete nelle regioni emergenti
Gli asset on-grid rappresentavano l'89.3% della capacità del 2025, ma si prevede che i sistemi off-grid si espanderanno a un CAGR del 22.2% fino al 2031, poiché i governi puntano all'accesso universale. Il solo Kenya ha installato 2.5 milioni di kit pay-as-you-go entro il 2024 e la Nigeria ha aggiunto oltre 300 MW di mini-reti solari che aggirano le costose estensioni della trasmissione. Le istituzioni di finanziamento allo sviluppo hanno destinato 1.2 miliardi di dollari a programmi di mini-reti in 15 paesi nel 2024, con l'accumulo di energia a batteria ormai standard per la fornitura 24 ore su 24. L'aumento delle tariffe elettriche in alcune parti dell'Asia meridionale orienta ulteriormente la nuova capacità verso l'energia solare su scala comunitaria piuttosto che verso il diesel.
Per l'utente finale: la crescita residenziale dipende dalla certezza delle politiche
I progetti su larga scala hanno detenuto il 52.9% del mercato nel 2025 grazie agli appalti tramite asta a costi inferiori a 0.03 USD per kWh. Gli impianti residenziali, sebbene penalizzati dalle tariffe elevate nel 2024, dovrebbero comunque raggiungere un CAGR del 21.5% entro il 2031, grazie all'allentamento dei finanziamenti e alla maturazione delle norme sull'autoconsumo nei mercati emergenti. I tetti commerciali e industriali hanno mostrato resilienza, crescendo del 17% nel 2024, grazie alla monetizzazione da parte degli acquirenti aziendali sia dei risparmi energetici sia dei flussi di entrate derivanti dai certificati rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
APAC Solar Energy Market
L'area Asia-Pacifico ha mantenuto il 64.5% della capacità installata nel 2025. La flotta cumulativa della Cina ha superato gli 800 GW dopo aver aggiunto 330 GW nel 2024, con Shandong, Henan e Jiangsu che hanno registrato i totali provinciali più elevati. L'India ha raggiunto i 90 GW, grazie agli incentivi nazionali alla produzione che hanno garantito 40 GW di nuovi impegni industriali. Giappone, Corea del Sud e Australia hanno aggiunto complessivamente altri 35 GW, con modelli galleggianti, agrivoltaici e ibridi che hanno compensato la scarsità di terreni e i colli di bottiglia della rete.
MEA Solar Energy Market
Si prevede che il mercato dell'energia solare in Medio Oriente e Africa registrerà un CAGR del 22.7% entro il 2031. Il progetto NEOM da 4 GW dell'Arabia Saudita, il progetto Al Dhafra da 2 GW degli Emirati Arabi Uniti e il gasdotto del Canale di Suez da 3.6 GW dell'Egitto rafforzano questa ripresa, completata da un'impennata di kit off-grid africani che hanno superato i 5 milioni di famiglie entro il 2024.
North America Solar Energy Market
Il Nord America ha installato 35 GW nel 2024, con una predominanza di 32 GW negli Stati Uniti, dove gli incentivi IRA e gli standard statali per le energie rinnovabili hanno convertito. Il Texas è in testa con 8.5 GW, seguito dalla California con 6.2 GW nonostante la crescente riduzione. L'aggiunta di 2.8 GW del Canada si è basata sul mercato commerciale dell'Alberta. Il progresso del Messico si è fermato a 1.2 GW a causa dell'incertezza normativa.
Europe Solar Energy Market
L'Europa ha aggiunto 62 GW nel 2024. La Germania è stata in testa con circa 15 GW, seguita dalla Spagna con quasi 9 GW, ma alle prese con ritardi nell'interconnessione, e dalla Polonia, che ha installato 6 GW grazie a piccoli prosumer. Il Net-Zero Industry Act dell'UE ha fissato un obiettivo di 30 GW di produzione localizzata entro il 2030; tuttavia, solo 8 GW di progetti erano stati avviati entro la fine del 2024.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La diffusione dell'energia solare continua a essere influenzata da sistemi di incentivi e da normative commerciali e autorizzative in rapida evoluzione, con una progettazione delle politiche che si sposta sempre più dalla pura espansione verso l'integrazione nella rete e l'affidabilità del sistema. Negli Stati Uniti, l'Inflation Reduction Act, in particolare i crediti di produzione previsti dalla Sezione 45X, ha rappresentato un punto di riferimento fondamentale per le decisioni di investimento nella produzione nazionale di impianti fotovoltaici, mentre le azioni di controllo doganale ai sensi dell'Uyghur Forced Labor Prevention Act hanno inciso sullo sdoganamento di alcune componenti della catena di fornitura fotovoltaica fino al 2024, rafforzando i requisiti di conformità e tracciabilità per sviluppatori e aziende EPC.
In tutta Europa, le riforme in materia di autorizzazioni e localizzazione sono sempre più legate alla Direttiva III sulle energie rinnovabili, compresa l'introduzione delle "aree prioritarie" per le energie rinnovabili, volte a semplificare le approvazioni per i progetti ammissibili. Strumenti di monitoraggio delle politiche internazionali, come l'IEA Global Energy Policies Hub e il database di politiche e misure IEA/IRENA, indicano un aumento delle misure commerciali nel settore dell'energia pulita entro il 2025, il che aumenta la pressione sulla gestione del rischio di approvvigionamento dei moduli. L'attenzione politica si sta inoltre spostando verso configurazioni solari con accumulo per affrontare il problema della limitazione della produzione e dei prezzi negativi nelle reti ad alta penetrazione.
Panorama competitivo
I primi dieci fornitori di moduli hanno fornito circa il 65% delle spedizioni del 2024, riflettendo un mercato dell'energia solare moderatamente concentrato. LONGi, JinkoSolar e Trina Solar hanno spedito ciascuna più di 40 GW, ma hanno dovuto fare i conti con margini lordi a una sola cifra dopo che l'eccesso di offerta di polisilicio ha trascinato i prezzi al di sotto di 0.11 dollari per watt. I produttori verticalmente integrati continuano a sostenere i profitti spostandosi più a monte nella produzione di wafer e lingotti.
La linea di prodotti al tellururo di cadmio di First Solar deteneva circa il 5% della quota globale, pur dominando la nicchia dei film sottili. I crediti di produzione IRA e l'indipendenza dalle importazioni di polisilicio hanno permesso all'azienda di aumentare la capacità produttiva statunitense verso i 9.5 GW entro il 2026. Nel settore del balance-of-system, Huawei e Sungrow controllavano quasi un terzo del volume globale di inverter, mentre Nextracker guidava i tracker con spedizioni superiori a 10 GW e un solido portafoglio ordini fino al 2027.
Le mosse strategiche del biennio 2025-2026 hanno incluso il complesso verticalmente integrato di Qcells in Georgia, i rapidi aggiornamenti della capacità produttiva di TOPCon di JinkoSolar e l'espansione degli accordi di fornitura di acciaio negli Stati Uniti da parte di Nextracker, che ha ridotto i cicli di consegna per i tracker destinati ai progetti nazionali. Innovatori emergenti come i tandem in perovskite di Oxford PV e i pannelli back-contact ad alta efficienza di Maxeon stanno corteggiando i segmenti premium dei tetti e quelli con vincoli di spazio, ma devono convalidare l'affidabilità sul campo a lungo termine prima di una diffusione su larga scala.
Leader del settore dell'energia solare
Tecnologia LONGi Green Energy
Jinko Solar Holding
Trina Solar
Canadian Solar
First Solar
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Masdar ha raggiunto la chiusura finanziaria per un progetto ibrido solare-con accumulo da 5.2 GW negli Emirati Arabi Uniti, che include 19 GWh di capacità BESS (Battery Energy Storage System). La transazione evidenzia come i sistemi di accumulo a lungo termine vengano contrattualizzati insieme al fotovoltaico per garantire una fornitura di energia rinnovabile più stabile e ridurre l'esposizione alle limitazioni di produzione nei mercati ad alta densità edilizia.
- Maggio 2025: Meta ha firmato due PPA (Power Purchase Agreement) con AES per 650 MW di energia solare a supporto di data center in Texas e Kansas. L'accordo sottolinea come gli acquirenti di infrastrutture hyperscale stiano finanziando progetti su scala industriale attraverso contratti di fornitura a lungo termine, orientando lo sviluppo dei progetti verso località con accesso alla rete di trasmissione e interconnessioni scalabili.
- Luglio 2024: LONGi e JinkoSolar hanno annunciato un accordo per la risoluzione di controversie globali sui brevetti. L'accordo riduce i rischi di contenzioso per due importanti fornitori di moduli e può semplificare le decisioni di approvvigionamento per sviluppatori e aziende EPC che danno priorità alla continuità di fornitura in diverse giurisdizioni.
Ambito e metodologia
L'energia solare si riferisce all'energia ottenuta dalla radiazione solare. È una fonte di energia rinnovabile e abbondante che può essere sfruttata e convertita in forme utilizzabili come elettricità e calore. Il Sole emette radiazioni elettromagnetiche, compresa la luce visibile, infrarossa e ultravioletta (UV). Le tecnologie dell'energia solare catturano e convertono questa radiazione in energia utilizzabile per varie applicazioni.
Il mercato dell’energia solare è segmentato per tecnologia e geografia. Per tecnologia, il mercato è segmentato in solare fotovoltaico (PV) e energia solare concentrata (CSP). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell’energia solare nelle principali regioni.
Per ciascun segmento, il dimensionamento e le previsioni del mercato sono forniti in base alla capacità installata.
Per tecnologia
| Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) |
Per tipo di griglia
| In griglia |
| Fuori dalla griglia |
Per utente finale
| Scala di utilità |
| Commerciale e industriale (C&I) |
| Residenziale |
Per componente (analisi qualitativa)
| Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) |
| Sistemi di montaggio e tracciamento |
| Equilibrio del sistema ed elettricità |
| Accumulo di energia e integrazione ibrida |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Solare Fotovoltaico (FV) | |
| Energia solare concentrata (CSP) | ||
| Per tipo di griglia | In griglia | |
| Fuori dalla griglia | ||
| Per utente finale | Scala di utilità | |
| Commerciale e industriale (C&I) | ||
| Residenziale | ||
| Per componente (analisi qualitativa) | Moduli/pannelli solari | |
| Inverter (di stringa, centralizzati, micro) | ||
| Sistemi di montaggio e tracciamento | ||
| Equilibrio del sistema ed elettricità | ||
| Accumulo di energia e integrazione ibrida | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual era la capacità installata globale di energia solare nel 2026?
Il mercato dell'energia solare ha raggiunto 2.92 terawatt di capacità installata nel 2026.
Quanto velocemente si prevede che crescerà l'energia solare su larga scala rispetto agli impianti sui tetti residenziali?
Gli impianti su larga scala prevalgono tra gli ampliamenti, ma si prevede che i tetti residenziali registreranno un robusto CAGR del 21.5% entro il 2031, una volta che i costi di finanziamento si saranno attenuati.
Quale regione sta aumentando la capacità produttiva più rapidamente dopo il 2026?
Il Medio Oriente e l'Africa sono in testa con un CAGR previsto del 22.7%, poiché i mega-progetti combinano l'energia solare con la produzione di idrogeno verde.
In che modo l'Inflation Reduction Act sta influenzando la produzione di energia solare negli Stati Uniti?
I crediti della Sezione 45X fino a 0.07 USD per watt hanno stimolato l'annuncio di 42 GW di nuova capacità di moduli negli Stati Uniti e la riapertura delle linee nazionali di produzione di polisilicio.
Perché i progetti ibridi basati su batterie solari stanno guadagnando terreno?
Le batterie collocate in contemporanea consentono l'arbitraggio energetico, i pagamenti di capacità e la riduzione dei tagli, migliorando i rendimenti dei progetti rispetto agli asset fotovoltaici autonomi.


