

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.08 miliardo di dollari |
| Dimensione del mercato (2031) | 1.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle pellicole per finestre a controllo solare di Mordor Intelligence
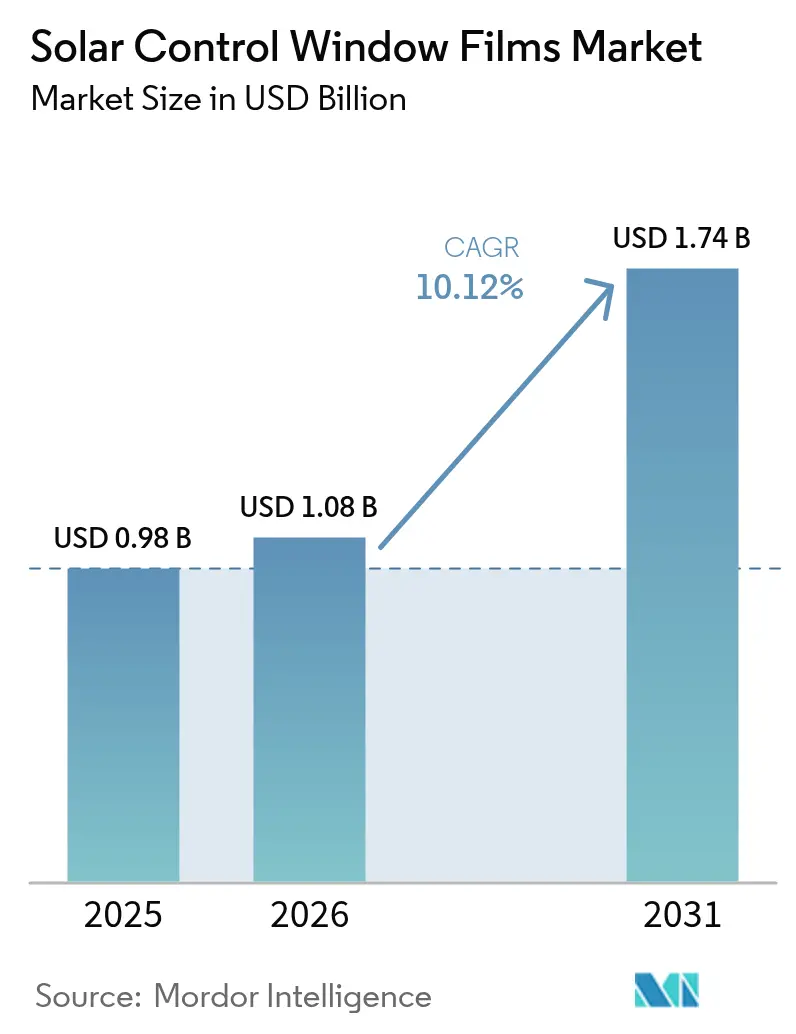
Il mercato delle pellicole per il controllo solare delle finestre aveva un valore di 0.98 miliardi di dollari nel 2025 e si prevede che crescerà da 1.08 miliardi di dollari nel 2026 a 1.74 miliardi di dollari entro il 2031, con un CAGR del 10.12% durante il periodo di previsione (2026-2031). Le normative internazionali sulla decarbonizzazione, l'aumento dei costi energetici e i comprovati periodi di ammortamento inferiori a tre anni mantengono la domanda resiliente. I prodotti riflettenti con rivestimento sottovuoto dominano le specifiche attuali perché combinano un'elevata reiezione dei raggi infrarossi con un'estetica neutra, mentre gli ibridi ceramica-metallo spingono le soglie di prestazione in climi con forti escursioni termiche. Il boom edilizio nella regione Asia-Pacifico, i mandati UE per le emissioni zero e gli incentivi fiscali statunitensi convergono per mantenere i volumi in espansione anche quando i costi delle materie prime fluttuano. Queste forze, nel loro insieme, rafforzano il mercato delle pellicole per il controllo solare delle finestre come leva fondamentale per il più ampio valore dell'efficienza energetica.
Punti chiave del rapporto
- In base al tipo di pellicola, le varianti riflettenti con rivestimento sotto vuoto hanno rappresentato il 42.35% della quota di mercato delle pellicole per finestre a controllo solare nel 2025 e la categoria sta crescendo a un CAGR del 10.44% fino al 2031.
- In base al tipo di assorbitore, la tecnologia ceramica è stata la leader con una quota di fatturato del 45.60% nel 2025; gli assorbitori metallici hanno registrato il ritmo più rapido con un CAGR del 10.42% fino al 2031.
- Nella fase di installazione, i progetti di nuova costruzione rappresentavano l'84.20% delle dimensioni del mercato delle pellicole per finestre a controllo solare nel 2025 e continuano a registrare un CAGR del 10.41%.
- In base al settore di utilizzo finale, l'edilizia ha rappresentato il 54.10% dei ricavi del 2025, mentre si prevede che le applicazioni automobilistiche cresceranno a un CAGR dell'11.03% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha dominato con il 44.40% del fatturato del 2025 e rimane la regione con il CAGR più rapido del 10.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle pellicole per finestre a controllo solare
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione alla riduzione dell’impronta di carbonio | + 2.8% | Globale, con l'impatto più forte nell'UE e nel Nord America | Medio termine (2-4 anni) |
| I codici edilizi Net-Zero in Europa favoriscono l'adozione di pellicole a bassa emissività | + 2.1% | Europa centrale, con ricadute su APAC e Nord America | A lungo termine (≥ 4 anni) |
| Crescita del settore edile nell'area Asia-Pacifico | + 3.2% | Nucleo APAC, con effetti secondari in MEA | A breve termine (≤ 2 anni) |
| Consapevolezza della protezione UV e dei problemi di salute | + 1.5% | Globale, con concentrazione del mercato premium nelle economie sviluppate | Medio termine (2-4 anni) |
| Costruzione rapida di magazzini per l'e-commerce che richiedono il controllo dell'illuminazione naturale nell'area APAC | + 1.8% | Il nucleo dell'APAC, emergente in America Latina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione alla riduzione dell’impronta di carbonio
Gli impegni aziendali per il clima elevano il mercato delle pellicole per finestre a controllo solare, poiché riducono i carichi di raffreddamento del 5-15% e soddisfano i requisiti per obiettivi di emissione basati sulla scienza. La riduzione della domanda in base ai picchi di domanda si allinea perfettamente con gli obiettivi di resilienza della rete nelle regioni calde. I fondi di investimento immobiliare considerano inoltre gli ammodernamenti dei vetri come un fattore di accrescimento del valore degli asset piuttosto che come una manutenzione differita. Con l'accelerazione della penetrazione delle energie rinnovabili, soluzioni dal lato della domanda come le pellicole acquisiscono prestigio per la stabilizzazione dei profili di carico. Questo posizionamento consolida i budget per gli acquisti anche durante i rallentamenti degli investimenti.
I codici edilizi Net-Zero in Europa favoriscono l'adozione di pellicole a bassa emissività
- La Direttiva UE riformulata sulla prestazione energetica nell'edilizia obbliga gli Stati membri a ristrutturare il 3% della superficie utile degli edifici pubblici ogni anno e a raggiungere gli standard di zero emissioni entro il 2050. Gli obiettivi retrospettivi migliorano le pellicole per finestre aumentandone le prestazioni termiche senza dover ricorrere a costose sostituzioni di telai. Le multinazionali ora replicano gli stessi standard per gli involucri in Asia e Nord America, esportando i parametri di riferimento europei in tutto il mondo. Le clausole relative al ciclo di vita del carbonio favoriscono inoltre i retrofit con pellicole sottili rispetto alle sostituzioni di vetri ad alto contenuto di carbonio. Di conseguenza, i fornitori beneficiano di una maggiore visibilità degli ordini nelle gare d'appalto pubbliche.
Crescita del settore edile nell'area Asia-Pacifico
- I processi di urbanizzazione in Cina, India e nel Sud-est asiatico accelerano i completamenti nei corridoi metropolitani di Livello 2, dove i gradi giorno di raffreddamento stanno aumentando più rapidamente. Le normative nazionali che fanno riferimento agli standard analoghi dell'ASHRAE 90.1 ora impongono limiti all'assorbimento di calore solare, garantendo che le specifiche includano vetrate ad alte prestazioni. Gli sviluppatori apprezzano le costruzioni rivestite sotto vuoto perché soddisfano le soglie prestazionali a un costo aggiuntivo contenuto. Il risultato è un circolo vizioso: l'aumento delle scorte amplifica la domanda di base, mentre normative più restrittive aumentano l'intensità della pellicola per edificio.
Consapevolezza della protezione UV e dei problemi di salute
- Gli inquilini aziendali collegano la qualità dell'ambiente interno con l'aumento della fidelizzazione e della produttività, quindi specificano pellicole che bloccano il 99% dei raggi UV pur mantenendo la luce naturale. I sistemi WELL e LEED concedono crediti quando la trasmissione UV è mantenuta al di sotto del 2%, consentendo ai proprietari di monetizzare i benefit sanitari. Gli affitti maggiorati nei centri di ricerca giustificano investimenti incrementali in conto capitale, poiché i datori di lavoro competono per attrarre talenti. Le compagnie assicurative scontano anche i premi per gli edifici che dimostrano una riduzione del degrado interno indotto dai raggi UV, a dimostrazione di un ROI a più livelli.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di sostituzione dovuto alle vetrate dinamiche intelligenti nelle torri commerciali di lusso | -1.8% | Globale, concentrato nei segmenti commerciali premium | A lungo termine (≥ 4 anni) |
| Responsabilità legata alla garanzia per delaminazione in climi caldo-umidi | -1.2% | Regioni tropicali APAC e MEA, stati del Golfo | Medio termine (2-4 anni) |
| Prezzi delle materie prime volatili di poliestere e nanoceramica | -2.1% | Globale, con concentrazione della catena di fornitura nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di sostituzione dovuto alle vetrate dinamiche intelligenti nelle torri commerciali di lusso
- Le unità elettrocromiche e termocromiche colorano dinamicamente il vetro, offrendo una mitigazione dell'abbagliamento che le pellicole statiche non possono eguagliare. Con la diminuzione dei costi di produzione, i consulenti di facciata specificano sempre più questi sistemi per facciate continue a doppia pelle o a cellule in progetti di prestigio. Sebbene i sovrapprezzi rimangano di 3-5 volte superiori rispetto alle installazioni con pellicola, le simulazioni energetiche a lungo termine spesso favoriscono i controlli dinamici. I fornitori di pellicole rispondono affinando le offerte per il mercato di fascia media ed espandendo i canali di retrofit, dove i tempi di ammortamento del vetro intelligente superano i 12 anni.
Responsabilità legata alla garanzia per delaminazione in climi caldo-umidi
- L'elevata pressione di vapore e i raggi UV incessanti alle latitudini tropicali erodono gli adesivi, causando sollevamento dei bordi e opacità ottica. I cedimenti su ampie superfici generano richieste di risarcimento multi-inquilino che possono eclissare i ricavi derivanti dai prodotti, mettendo a dura prova la propensione degli assicuratori. Le sostanze chimiche degli adesivi premium prolungano la copertura della garanzia nei portafogli di grattacieli dell'area Asia-Pacifico, ma i proprietari attenti al prezzo continuano a gravitare verso pellicole a basso costo con garanzie limitate. Il rischio di responsabilità civile, quindi, limita la penetrazione nelle città costiere equatoriali finché la formazione degli installatori e la diligenza nel rispetto delle specifiche non miglioreranno.
Analisi del segmento
Per tipo di pellicola: il rivestimento sotto vuoto garantisce prestazioni di livello superiore
I prodotti riflettenti rivestiti sotto vuoto hanno rappresentato il 42.35% del fatturato del 2025 e il loro CAGR del 10.44% mantiene le dimensioni del mercato delle pellicole per finestre a controllo solare in questo segmento ben al di sopra delle alternative colorate e trasparenti. Gli architetti apprezzano la lastra metallica microsottile che riflette selettivamente il vicino infrarosso pur lasciando passare la luce visibile.
I produttori di film ora utilizzano camere di sputtering che utilizzano leghe di argento, indio e nichel che raggiungono un'emissività inferiore a 0.20. Nei retrofit di edifici di grandi dimensioni, i film in poliestere colorato continuano ad essere interessanti per la loro economicità iniziale, ma il restringimento dei requisiti energetici reindirizza costantemente il volume verso strutture riflettenti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di assorbitore: la leadership ceramica affronta la sfida metallica
Gli assorbitori ceramici hanno rappresentato il 45.60% del fatturato del 2025, grazie alla loro stabilità cromatica, all'elevato punto di fusione e alla trascurabile interferenza radiofrequenza. Gli OEM del settore automobilistico privilegiano gli strati nanoceramici perché evitano l'attenuazione del segnale per le antenne telematiche. Tuttavia, il vantaggio in termini di quota di mercato delle pellicole per il controllo solare dei finestrini potrebbe ridursi, poiché le dispersioni raffinate di nanoparticelle metalliche riducono i costi di produzione e ripristinano i benefici di conduttività per le griglie antiappannamento.
I film esclusivamente metallici stanno procedendo a un CAGR del 10.42%, supportati da affinamenti dello stack di sputtering che ne riducono l'iridescenza. Le architetture ibride ora depositano allumina o silice sopra strati di seed d'argento, creando stack ottici compositi che combinano bassa riflettanza con un'elevata reiezione all'infrarosso. Tali progressi sfumano i confini storici e spingono la categoria verso formulazioni specifiche per funzione, soppressione dell'abbagliamento, anti-graffiti o overlay fotovoltaici.
Per fase di installazione: la concentrazione sulle nuove costruzioni crea opportunità di ristrutturazione
L'integrazione nelle nuove costruzioni ha rappresentato l'84.20% del fatturato del 2025 ed è cresciuta di pari passo con i pacchetti di vetrate in cantiere, ma la domanda di retrofit rimane un'opportunità da mille miliardi di metri quadrati. I responsabili dei lavori edili preferiscono specificare le pellicole durante la fabbricazione delle facciate continue perché le condizioni di fabbrica garantiscono aderenza, trasparenza ottica e tracciabilità della qualità.
Il canale del retrofit beneficia anche degli stimoli fiscali governativi. I comuni asiatici concedono indici di superficie calpestabile aggiuntivi ai proprietari che eseguono ristrutturazioni ecosostenibili, monetizzando efficacemente il risparmio energetico attraverso bonus per gli spazi affittabili. Queste "carote" rimodellano rapidamente il calcolo degli investimenti a favore delle pellicole aftermarket.
Per settore dell'utente finale: stabilità delle costruzioni contro accelerazione dell'automotive
Il settore edile si è assicurato il 54.10% del volume del 2025, garantendo al mercato complessivo delle pellicole per finestre a controllo solare una solida base di domanda. Grattacieli, ospedali e scuole richiedono pellicole per la conformità alle emissioni di carbonio operative, mentre le nuove abitazioni suburbane scelgono pellicole oscuranti per la privacy e il controllo dell'abbagliamento.
Tuttavia, i vetri per auto sono la corsia preferenziale, con un CAGR dell'11.03% fino al 2031, poiché le piattaforme elettriche a batteria evidenziano la resilienza termica dell'abitacolo come un fattore determinante per l'autonomia. I gruppi di ingegneria OEM ora modellano l'impatto di una riduzione di 3 °C della temperatura dell'abitacolo sul consumo di kWh e integrano di conseguenza pellicole basso emissive nei tettucci apribili e nei finestrini laterali. La domanda complementare emerge nei magazzini di distribuzione, nei data center e negli stadi, ognuno con esigenze ottiche e termiche specifiche. Gli operatori di magazzino nel Sud-est asiatico installano pellicole per bilanciare la luce del giorno con le soglie di carico termico, proteggendo le zone a temperatura controllata dai picchi di refrigerazione.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle pellicole per finestre a controllo solare nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 44.40% del fatturato del 2025 e si sta espandendo con un CAGR del 10.55%, mantenendosi al centro del mercato delle pellicole per finestre a controllo solare. Lo standard cinese di valutazione degli edifici ecosostenibili GB/T 50378 e l'Eco-Niwas indiano impongono coefficienti di guadagno di calore solare che accelerano l'assorbimento delle pellicole ad alta selettività.
Mercato delle pellicole per finestre a controllo solare in Nord America
Gli incentivi per il retrofit sono un punto di riferimento in Nord America. L'aumento delle detrazioni fiscali previsto dall'Inflation Reduction Act accelera gli ammodernamenti degli involucri edilizi nei portafogli federali e privati, e le revisioni del Title 24 della California innalzano le soglie del coefficiente di ombreggiatura esterna che le pellicole sottili soddisfano senza alterare l'aspetto delle facciate.
Mercato europeo delle pellicole per finestre a controllo solare
L'Europa mantiene una penetrazione matura ma beneficia di una seconda ondata di domanda legata al pacchetto climatico "Fit-for-2030" del 55.


Analisi della catena del valore
La catena del valore inizia con materie prime petrolchimiche e materiali speciali a monte, tra cui pellicole di base in PET, adesivi autoadesivi o a polimerizzazione, liner di rilascio e strati prestazionali per la deposizione sotto vuoto tramite sputtering. Questi strati prestazionali possono utilizzare coloranti, assorbitori UV e target metallici o ceramici, a seconda delle prestazioni ottiche e infrarosse richieste. Le fasi principali della produzione includono generalmente la conversione della pellicola in PET, il rivestimento o la tintura, la metallizzazione sotto vuoto o lo sputtering per gli strati riflettenti, la laminazione di strutture multistrato e infine il taglio e il riavvolgimento in bobine master o finite. I grandi produttori di marchi noti come 3M, Eastman e Saint-Gobain gestiscono in genere formulazioni proprietarie e test prestazionali prima di fornire bobine master alle reti regionali di trasformazione, distribuzione e rivenditori autorizzati.
Sul lato a valle, l'esecuzione del canale, che include la preparazione della superficie, la tecnica di applicazione, la sigillatura dei bordi e le condizioni di polimerizzazione, ha un impatto diretto sulla qualità ottica e sulla durata. Ciò rende le reti di installatori professionisti un anello chiave per i risultati della garanzia, in particolare nei climi caldi e umidi dove il rischio di delaminazione è maggiore. La distribuzione è solitamente un mix di vendite dirette ai progetti per l'edilizia commerciale e una base frammentata di installatori e rivenditori per i canali di retrofit e automobilistico, il che può anche limitare la coerenza delle prestazioni conformi alle specifiche. Poiché gli acquirenti pubblici e commerciali aumentano i requisiti di documentazione, la rendicontazione ambientale supportata dalle EPD e i dati prestazionali certificati vengono integrati negli acquisti, rafforzando il coordinamento tra produttori, trasformatori e partner di installazione.
Panorama competitivo
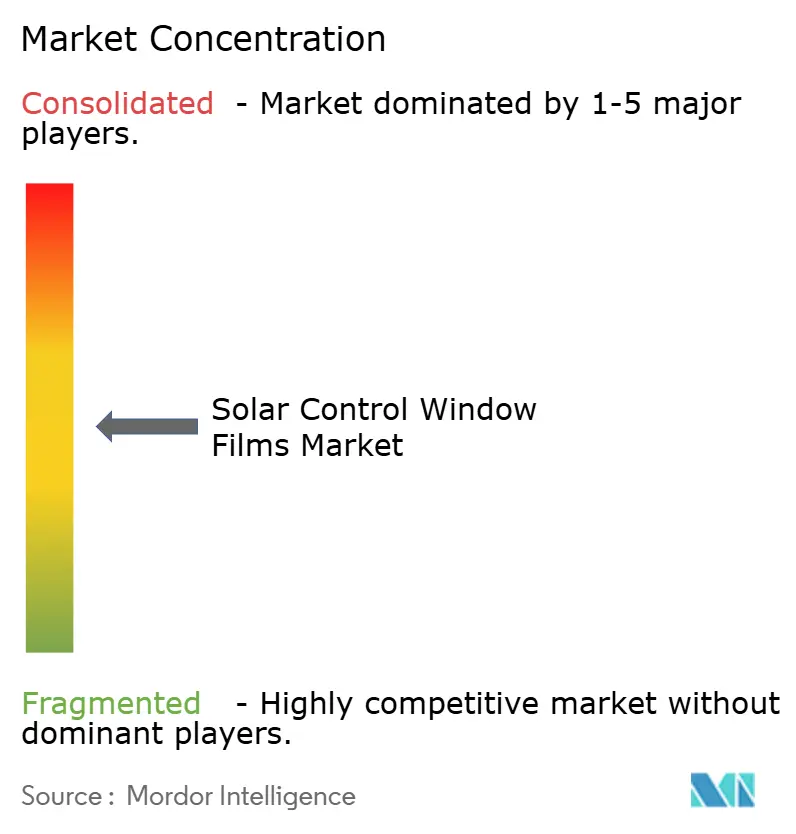
La concorrenza rimane moderatamente frammentata. Le mosse strategiche si concentrano su sostenibilità, branding e design circolare. La serie PICASUS di Toray si estende ai parabrezza per la mobilità avanzata con strati di nanostrati più sottili di un micron, puntando al segmento in forte espansione dei vetri per veicoli elettrici. Queste strategie differenziate difendono i margini, mentre i nuovi concorrenti nel settore delle materie prime abbassano i prezzi nelle offerte di retrofit di massa.
Leader del settore delle pellicole per finestre a controllo solare
3M
Avery Dennison Corporation
Eastman Chemical Company
Saint-Gobain
Garware Hi-Tech Films
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Avery Dennison Graphics Solutions ha introdotto la nuova e migliorata linea di pellicole per finestre a controllo solare XTRM PRO, aggiungendo uno strato protettivo anti-sbiadimento e un rivestimento più resistente ai raggi UV per applicazioni esterne. L'aggiornamento rafforza la capacità dell'azienda di soddisfare le esigenze di condizioni di esposizione più estreme, dove le prestazioni in termini di garanzia e la durata nel tempo sono fattori determinanti nella scelta delle specifiche.
- Giugno 2026: Avery Dennison ha lanciato in India la serie di pellicole per finestre Clima Architectural Window Film, che comprende le varianti Clima Vista, Clima Fusion DR, Clima Sterling DR e Clima Ceramic per edifici commerciali e residenziali. Il lancio, incentrato sul mercato indiano, amplia l'accesso a opzioni segmentate per il controllo solare e favorisce una più rapida penetrazione in un mercato caratterizzato da elevati volumi di costruzione e ristrutturazione.
- Novembre 2024: Eastman ha annunciato un investimento per l'ammodernamento e l'ampliamento delle capacità di estrusione delle sue linee di prodotti Saflex PVB per intercalari presso lo stabilimento di Gand, in Belgio, con completamento previsto per il 2026. Il progetto aumenta la capacità regionale di produzione di intercalari specializzati utilizzati nei sistemi di vetratura, rafforzando la disponibilità di fornitura per soddisfare i requisiti di prestazioni solari e di sicurezza nei settori automobilistico e architettonico.


Ambito e metodologia
Il rapporto sul mercato Pellicole per vetri a controllo solare include:
Per tipo di pellicola
| Trasparente (non riflettente) |
| Tinto (non riflettente) |
| Rivestimento sotto vuoto (riflettente) |
| Film ad alte prestazioni |
| Altri tipi di pellicola |
Per tipo di assorbitore
| Organic |
| Inorganico / Ceramico |
| Metallico |
Per fase di installazione
| Nuova costruzione |
| Retrofit |
Per settore degli utenti finali
| Edilizia |
| Automotive |
| Marino |
| Design |
| Altro settore degli utenti finali |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Spagna | |
| Francia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di pellicola | Trasparente (non riflettente) | |
| Tinto (non riflettente) | ||
| Rivestimento sotto vuoto (riflettente) | ||
| Film ad alte prestazioni | ||
| Altri tipi di pellicola | ||
| Per tipo di assorbitore | Organic | |
| Inorganico / Ceramico | ||
| Metallico | ||
| Per fase di installazione | Nuova costruzione | |
| Retrofit | ||
| Per settore degli utenti finali | Edilizia | |
| Automotive | ||
| Marino | ||
| Design | ||
| Altro settore degli utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Francia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle pellicole per il controllo solare delle finestre?
Nel 1.08 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà 1.74 miliardi di dollari entro il 2031, con un CAGR del 10.12%.
In quale regione si registra la maggiore domanda di pellicole per finestre con controllo solare?
L'area Asia-Pacifico rappresenta il 44.40% del fatturato globale e registra la crescita più elevata, con un CAGR del 10.55% fino al 2031.
Perché le pellicole riflettenti rivestite sotto vuoto stanno guadagnando popolarità?
Offrono un elevato rigetto degli infrarossi con aspetto neutro, detenendo una quota di mercato del 42.35% e registrando un CAGR del 10.44%.
In che modo gli incentivi governativi influenzano l'adozione?
Misure come la detrazione di 5.00 dollari per piede quadrato prevista dall'Inflation Reduction Act statunitense e gli obblighi di zero emissioni nette dell'UE aumentano direttamente la domanda di ristrutturazioni e nuove costruzioni.
Cosa ne impedisce una più ampia adozione nei climi tropicali?
L'elevata umidità accelera il deterioramento dell'adesivo, causando la delaminazione che comporta costose richieste di intervento in garanzia.
Pagina aggiornata l'ultima volta il:



