

Dimensioni e quota di mercato della pasta per celle solari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
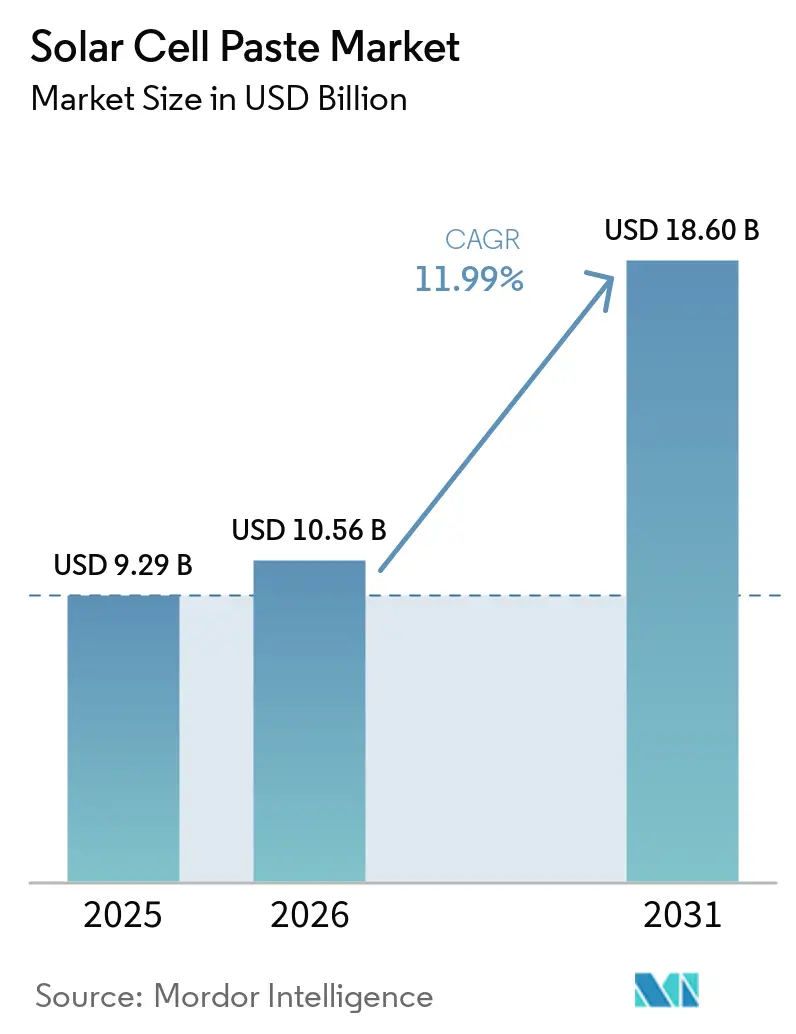
| Dimensione del mercato (2026) | 10.56 miliardo di dollari |
| Dimensione del mercato (2031) | 18.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.99% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della pasta per celle solari di Mordor Intelligence
Si prevede che il mercato delle paste per celle solari raggiungerà un valore di 9.29 miliardi di dollari nel 2025, 10.56 miliardi di dollari nel 2026 e 18.60 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.99% dal 2026 al 2031. I produttori di celle stanno passando da un'espansione basata sui volumi a una differenziazione guidata dalla tecnologia, accelerando la domanda di paste che consentono larghezze di linea più strette, minore resistenza di contatto e minore carico di argento, soprattutto per le architetture TOPCon, HJT e le emergenti architetture tandem a perovskite. La volatilità del prezzo dell'argento, che ha raggiunto il picco di 3.70 dollari al grammo nel gennaio 2026, ha accentuato l'attenzione del settore alla riduzione dei costi, spingendo la ricerca e lo sviluppo verso formulazioni multimetalliche senza piombo e rame rivestito d'argento. [1] Ben Blanchard, “La Cina aggiunge 280 GW di capacità di celle in due anni”, reuters.com Allo stesso tempo, programmi di localizzazione come l'IRA negli Stati Uniti e REPowerEU in Europa stanno ridisegnando le catene di approvvigionamento, spingendo Heraeus, DuPont e altri leader a commissionare linee di miscelazione regionali per catturare i margini protetti dalle tariffe. Anche il mercato della pasta per celle solari sta beneficiando dell'espansione della generazione distribuita supportata dalle politiche, con l'economia dei tetti che favorisce le celle ad alta efficienza che richiedono materiali di metallizzazione di alta qualità. Insieme, queste forze sono alla base di un cambiamento strutturale dalla pasta standard a ricette specifiche per l'applicazione, rafforzando il potere di determinazione dei prezzi per i fornitori in grado di soddisfare specifiche di prestazione più stringenti.
Punti chiave del rapporto
- Per tipologia, la pasta d'argento ha dominato il mercato delle paste per celle solari con una quota di fatturato del 70.1% nel 2025, mentre si prevede che la pasta multimetallica senza piombo crescerà a un tasso annuo composto del 14.1% fino al 2031.
- Per tipologia di applicazione, nel 2025 le celle monocristalline detenevano il 58.5% della quota di mercato delle paste per celle solari; i formati tandem a perovskite stanno crescendo a un tasso annuo composto del 48.0% fino al 2031.
- Per quanto riguarda gli utenti finali, gli impianti su larga scala rappresentavano il 52.8% del mercato delle paste per celle solari nel 2025, tuttavia si prevede che il segmento residenziale crescerà a un tasso annuo composto del 16.3% entro il 2031.
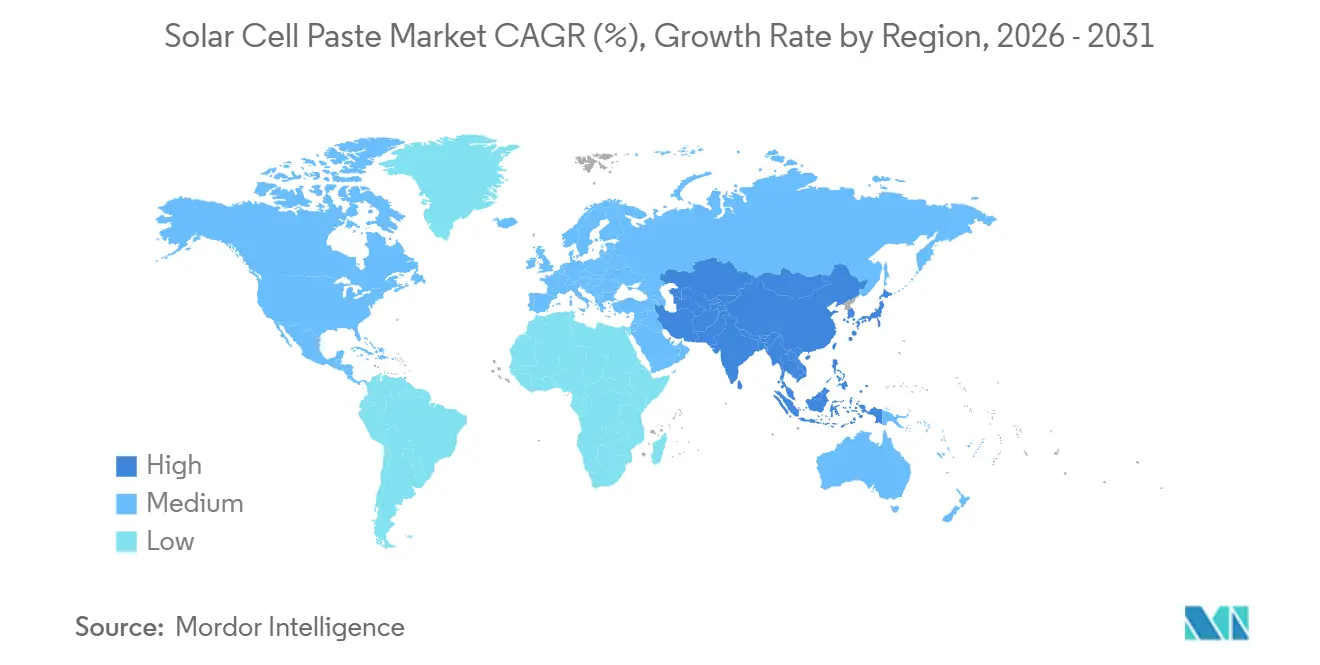
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 62.7% del mercato delle paste per celle solari nel 2025 e sta crescendo a un tasso annuo composto del 13.4%, sostenuta dallo sviluppo degli impianti produttivi in Cina e India.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pasta per celle solari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento incessante della capacità fotovoltaica in Cina, India e Stati Uniti aumenta la domanda di pasta | + 3.2% | APAC, Nord America | Medio termine (2-4 anni) |
| Passaggio rapido alle celle PERC, TOPCon e HJT che richiedono paste ad alte prestazioni | + 2.8% | Centri di distribuzione nella regione Asia-Pacifico, con ripercussioni in Europa e Nord America. | A breve termine (≤ 2 anni) |
| IRA, REPowerEU e altri programmi di localizzazione stimolano la creazione di nuove linee di produzione di pasta polimerica al di fuori dell'Asia. | + 2.1% | Nord America, Europa | Medio termine (2-4 anni) |
| Riduzione dei costi di produzione, utilizzo di rame rivestito d'argento e paste a bassa temperatura | + 1.9% | Adozione precoce a livello globale in Cina, Corea del Sud e Giappone. | A breve termine (≤ 2 anni) |
| Aumento della ricerca e sviluppo di perovskite-tandem che richiede inchiostri conduttivi serigrafabili | + 1.5% | Centri globali di ricerca e sviluppo, progetti pilota iniziali in Europa e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento incessante della capacità fotovoltaica in Cina, India e Stati Uniti aumenta la domanda di pasta
La sola Cina ha aggiunto 280 GW di nuova capacità di celle durante il periodo 2024-2025, spingendo la capacità cumulativa oltre gli 800 GW e aumentando i consumi passati poiché le linee funzionano a un utilizzo più elevato per ammortizzare i costi fissi. [2] Ben Blanchard, “China Adds 280 GW Cell Capacity in Two Years,” reuters.com L'incentivo legato alla produzione dell'India da 2.4 miliardi di dollari impone l'approvvigionamento di pasta nazionale, catalizzando joint venture tra produttori di celle locali e fornitori coreani. [3] PV-Magazine, “DuPont Breaks Ground on NC Paste Plant,” pv-magazine.com Negli Stati Uniti, il credito 45X dell'IRA sta sostenendo una crescita prevista a 50 GW di produzione annuale di celle entro il 2027, riducendo i tempi di consegna della pasta a 30 giorni grazie alla messa in funzione da parte dei fornitori di impianti di miscelazione regionali. La regionalizzazione riduce il capitale circolante immobilizzato nelle scorte fino al 20%, liberando liquidità per ulteriori aggiornamenti di processo. L'impatto del driver rimane significativo fino al 2028, sostenendo la domanda di base anche se i carichi di pasta per watt diminuiscono.
Passaggio rapido alle celle PERC, TOPCon e HJT che richiedono paste ad alte prestazioni
TOPCon ha superato PERC nelle aggiunte di capacità trimestrali entro la fine del 2025, fornendo efficienze dei moduli superiori al 24.5% che giustificano la metallizzazione a doppio strato e le architetture a emettitore selettivo, che a loro volta richiedono paste sul lato frontale che raggiungono una resistività di contatto inferiore a 1.5 mΩ·cm² e larghezze di linea inferiori a 25 µm. [4] Editoriale PV-Tech, "Aiko Solar Copper Plating Rollout", pv-tech.org Le celle HJT richiedono formulazioni di argento a bassa temperatura che cuociono al di sotto di 200 °C per preservare gli strati di silicio amorfo; REC Solar e Huasun prevedono 10 GW di capacità HJT combinata online entro la fine del 2026. Queste specifiche più strette limitano i fornitori qualificati a meno di 10 a livello globale, consolidando gli acquisti attorno a Heraeus, DuPont e Giga Solar. Mentre i produttori si riorientano, i fornitori di paste che investono nel controllo reologico e nella dispersione di nanoparticelle d'argento si assicurano prezzi più elevati e contratti a lungo termine, attenuando la pressione sui margini derivante dalla volatilità dell'argento.
IRA, REPowerEU e i programmi di localizzazione stimolano nuove linee di incollaggio al di fuori dell'Asia
Il bonus per il contenuto nazionale dell'IRA, pari a 0.01 dollari per W per celle e paste prodotte negli Stati Uniti, ha attratto investimenti annunciati per 1.2 miliardi di dollari nella metallizzazione, tra cui la linea da 500 tonnellate all'anno di DuPont in North Carolina, prevista per il terzo trimestre del 2026, creando nuovi nodi di domanda per il mercato delle paste per celle solari. Il programma europeo REPowerEU punta a 30 GW di installazioni solari annuali e richiede il 20% di contenuto locale entro il 2027, stimolando gli impianti di miscelazione e controllo qualità delle paste in Germania, Italia e Spagna. Catene di approvvigionamento più brevi riducono i costi di trasporto delle paste di alluminio fino al 12% del prezzo di sbarco, migliorando i margini lordi di circa 250 punti base. La localizzazione funge anche da copertura contro il rischio geopolitico, garantendo l'approvvigionamento per gli assemblatori di moduli occidentali, mentre persistono le tensioni commerciali.
Riduzione dei costi di guida in gara grazie all'assorbimento di paste a bassa temperatura e rame argentato
Le paste di rame rivestite d'argento, che sostituiscono il 60-80% dell'argento con nuclei di rame, hanno mostrato una conduttività pari al 98.7% di quella dell'argento puro nel progetto pilota 2025 di DK Electronic Materials, riducendo i costi di metallizzazione di 0.012 dollari per watt, il che si traduce in un risparmio annuo di 12 milioni di dollari per ogni GW di produzione di celle. Tuttavia, i test di invecchiamento accelerato indicano ancora una perdita del fattore di riempimento di 2-3 ppt dopo 1,000 ore a 85 °C/85% di umidità relativa, limitando l'adozione su larga scala. Per HJT, le paste di nano-argento a bassa temperatura, cotte a 180-200 °C, aumentano l'efficienza dei moduli oltre il 25% e comportano un sovrapprezzo del 20-25%. Nel complesso, queste tecnologie possono ridurre il consumo di pasta per watt del 10-15%, ma i volumi complessivi continuano a crescere perché la produzione di celle si espande più rapidamente rispetto al riciclo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo dell'argento aumenta il rischio di costi per i produttori di celle | -1.8% | Globale, acuto nell'APAC | A breve termine (≤ 2 anni) |
| L'accelerazione del risparmio di argento e la placcatura in rame minacciano i volumi di pasta | -1.3% | Cina, Corea del Sud, Giappone | Medio termine (2-4 anni) |
| Normative più severe sulle fritte a base di piombo aumentano i costi di riformulazione | -0.9% | Europa, Cina, Nord America | Medio termine (2-4 anni) |
| L'elevata concentrazione dei fornitori limita il potere contrattuale degli acquirenti. | -0.7% | Globale, leader in TOPCon e HJT | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo dell'argento aumenta il rischio di costi per i produttori di celle
L'argento ha registrato un'impennata del 76% tra gennaio 2025 e gennaio 2026, per poi ritracciare a 2.65-2.90 dollari al grammo entro marzo 2026, costringendo Tongwei, LONGi e JA Solar a registrare perdite complessive per 1.1 miliardi di dollari nel primo trimestre del 2026, legate all'esposizione all'argento non coperta da strumenti di hedging. I fornitori di pasta ora offrono contratti a prezzo fisso indicizzati ai contratti a termine a tre mesi, ma questi trasferiscono il rischio delle materie prime a monte della filiera, comprimendo i margini lordi dei fornitori fino a 200 punti base. Per far fronte a questa situazione, il consumo medio di argento è sceso da 110 mg a 92 mg per wafer tra il 2023 e il 2025, grazie all'utilizzo di setacci a maglie più fini. La volatilità, pertanto, riduce la prevedibilità dei ricavi e accelera l'adozione di tecnologie di risparmio.
La riduzione accelerata dell'argento e la placcatura in rame minacciano i volumi di pasta
Aiko Solar avvierà la galvanizzazione del rame su una linea da 5 GW nello Zhejiang nel secondo trimestre del 2026, prevedendo un risparmio annuo di argento pari a 75 milioni di dollari e riducendo del 90% il fabbisogno di pasta sul lato posteriore. Tuttavia, la maggiore diffusività del rame nel silicio solleva preoccupazioni in termini di affidabilità a lungo termine, scoraggiandone l'utilizzo nei moduli residenziali con garanzie di 25 anni. Gli schermi multibusbar riducono il consumo di pasta per watt dell'8-12% senza compromettere l'efficienza, e la combinazione di galvanizzazione e recupero di materiali potrebbe ridurre del 25% il volume globale di pasta per GW entro il 2028. I fornitori devono quindi orientarsi verso formulazioni speciali a margine più elevato o materiali adiacenti come gli incapsulanti.
Analisi del segmento
Per tipologia: La leadership d'argento affronta la disruption multi-metallo
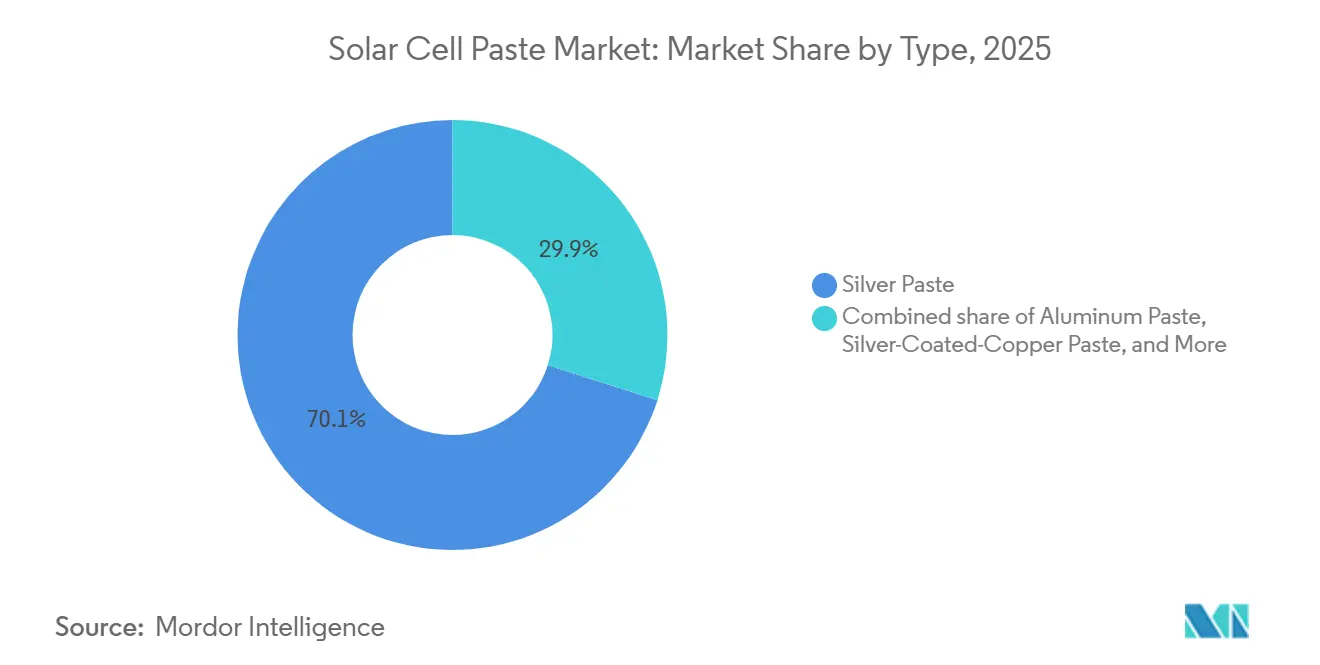
Nel 2025, la pasta d'argento ha conquistato il 70.1% della quota di mercato delle paste per celle solari, grazie all'elevata conduttività e all'ampia qualificazione per PERC, TOPCon e HJT. Il predominio di questo segmento protegge i ricavi a breve termine, ma la volatilità dell'argento e le difficoltà normative ne limitano il potenziale di crescita. Si prevede che la pasta multimetallica senza piombo registrerà un CAGR del 14.1%, beneficiando del regolamento REACH dell'UE e dello standard cinese GB/T 38597; le miscele Sn-Ag-Cu aumentano i costi di produzione di circa il 10%, ma eliminano il rischio di non conformità. La pasta di alluminio rimane rilevante per le celle Al-BSF nei progetti su larga scala, sebbene la sua quota di mercato si riduca con la diffusione di TOPCon. Le paste di rame e di rame rivestito d'argento presentano un elevato potenziale di crescita se verranno risolti i problemi di adesione e migrazione.
I fornitori stanno allineando i loro portafogli di conseguenza. Heraeus e DuPont convogliano la ricerca e lo sviluppo su dispersioni di nano-argento a bassa temperatura per HJT, sfruttando premi di prezzo del 20-25%. I concorrenti cinesi come Giga Solar raddoppiano la posta sull'alluminio e sulle paste d'argento convenzionali destinate ai parchi solari da gigawatt, sensibili ai prezzi. La certificazione anticipata di miscele senza piombo offre un vantaggio da pioniere nel contesto normativo europeo sempre più restrittivo, mentre i progetti pilota con rame rivestito d'argento rappresentano un'opzione in caso di futuri shock dei costi. Il posizionamento competitivo, quindi, si basa su scommesse parallele tra formulazioni ad alta efficienza e a costi ottimizzati, con la proprietà intellettuale relativa agli additivi di sinterizzazione e agli agenti bagnanti che costituisce un vantaggio competitivo fondamentale.
Per applicazione: Dominanza monocristallina, Momento tandem
Nel 2025, i formati monocristallini hanno assorbito il 58.5% del mercato delle paste per celle solari, rispecchiando la loro quota dell'85% nella produzione globale di celle e la dipendenza da metallizzazioni ad alte prestazioni per ottenere efficienze dei moduli del 24-25%. I carichi di pasta per TOPCon monocristallino hanno una media di 90-95 mg di Ag per wafer, a supporto di ricavi stabili nonostante le difficoltà di utilizzo. Le celle tandem perovskite-silicio, sebbene rappresentino oggi meno dell'1% delle spedizioni, sono in espansione con un CAGR del 48% verso il 2031, grazie alle linee pilota in Germania e negli Stati Uniti che commercializzano inchiostri stampabili a temperature inferiori a 150 °C. Queste paste a bassa temperatura inizialmente richiederanno prezzi maggiorati del 30-40% e creeranno un nuovo mercato potenziale (TAM) superiore a 600 milioni di dollari entro il 2030. Nel complesso, la diversificazione delle applicazioni è in aumento, spingendo i fornitori a supportare in parallelo una mezza dozzina di ricette reologiche distinte.
Per utente finale: maturità delle reti su larga scala, incremento delle abitazioni
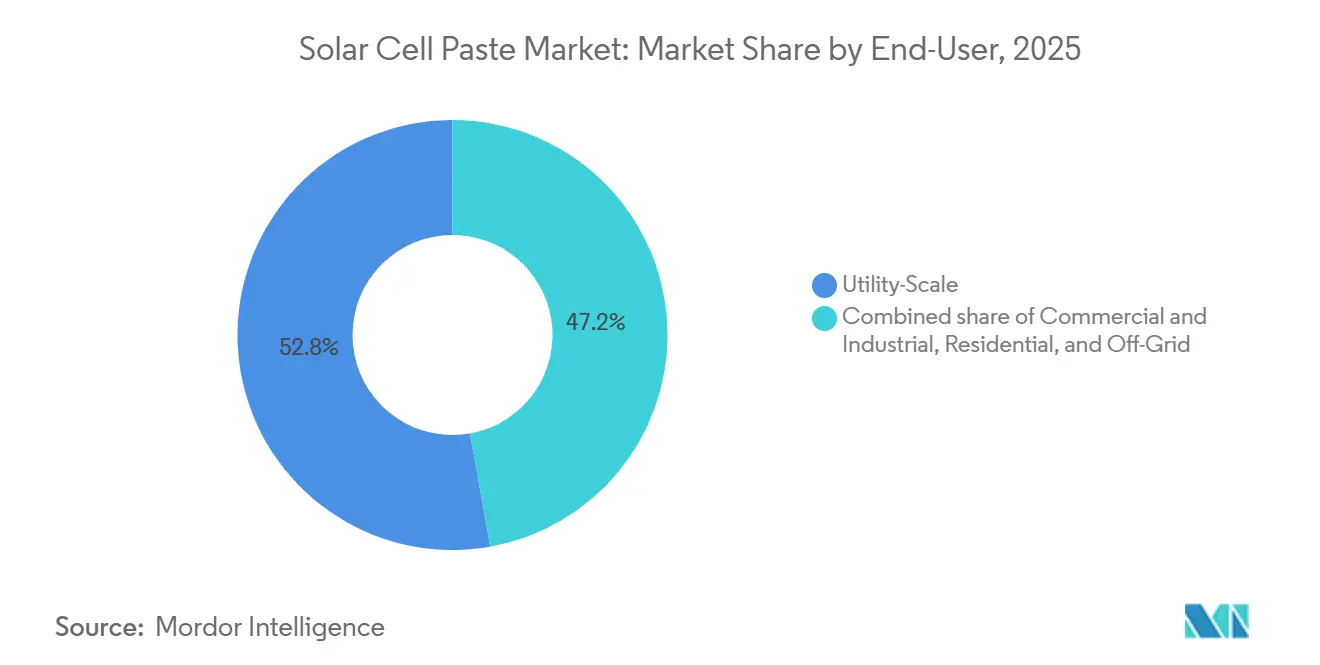
Nel 2025, gli impianti su larga scala hanno assorbito il 52.8% del mercato delle paste per celle solari, a testimonianza dei progetti da gigawatt in corso in Cina, India e Medio Oriente, che privilegiano il costo per watt rispetto alla massima efficienza. Tuttavia, si prevede che le installazioni residenziali cresceranno a un tasso annuo composto del 16.3% fino al 2031, grazie a incentivi come l'estensione dell'ITC statunitense, i prestiti KfW tedeschi e il programma SRES australiano. I tetti residenziali prediligono moduli TOPCon e HJT ad alta efficienza, che richiedono paste di alta qualità, spingendo i fornitori a sviluppare formulazioni più scure e a bassa riflettività per migliorare l'estetica. I tetti commerciali e industriali detengono una quota significativa e crescono in linea con il mercato complessivo, trainati dai contratti di acquisto di energia (PPA) aziendali. La domanda di sistemi off-grid e microgrid proviene principalmente dall'Africa e dal Sud-est asiatico e rimane sensibile al prezzo, sostenendo la domanda di paste convenzionali a base di argento e alluminio. Il passaggio al mercato dei tetti, quindi, fa aumentare i prezzi medi di vendita, anche se i volumi degli impianti su larga scala rimangono la quota maggiore.
Analisi geografica
Mercato della pasta per celle solari nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 62.7% della quota di mercato delle paste per celle solari e si prevede che crescerà a un tasso annuo composto del 13.4% fino al 2031, grazie al piano cinese di installare 500 GW di fotovoltaico aggiuntivo entro il 2030 e all'obiettivo di 280 GW della National Solar Mission indiana. Le province di Jiangsu, Zhejiang e Anhui ospitano oltre il 60% della capacità produttiva globale di celle, concentrando la domanda di paste e consentendo economie di scala. Le normative indiane sul contenuto nazionale hanno già attratto Daejoo Electronic Materials e Giga Solar in joint venture in Gujarat e Tamil Nadu, riducendo i tempi di consegna della logistica da 90 a 30 giorni. Corea del Sud e Giappone, pur avendo volumi inferiori, guidano l'innovazione nelle paste HJT a bassa temperatura, supportati da una vasta esperienza nei materiali semiconduttori.
Mercato della pasta per celle solari in Nord America ed Europa
La quota del Nord America è destinata a crescere rapidamente fino al 2028, grazie al credito IRA 45X che spinge la capacità di produzione di celle negli Stati Uniti da 8 GW nel 2023 a una previsione di 50 GW entro il 2027, generando una domanda locale di pasta. La linea di produzione di DuPont in North Carolina e il centro tecnologico di Heraeus in Ohio dimostrano come i pionieri siano riusciti a cogliere questa opportunità di mercato in ripresa. L'Europa, che punta a 30 GW all'anno nell'ambito del programma REPowerEU, si trova ad affrontare una carenza produttiva; il consumo locale di pasta dipende quindi dal successo dei progetti intra-UE sulle celle, guidati da Meyer Burger ed Enel Green Power. Ciononostante, la spinta normativa verso formulazioni senza piombo pone gli impianti europei all'avanguardia nell'adozione della tecnologia Sn-Ag-Cu.
Mercato della pasta per celle solari in Medio Oriente e Sud America
Il Medio Oriente e l'Africa sono zone di crescita emergenti. La Vision 2030 dell'Arabia Saudita punta a 20 GW di energia solare, spingendo Heraeus ad aprire un centro servizi a Riyadh nel 2026. L'impianto Al Dhafra da 5 GW negli Emirati Arabi Uniti e le gare d'appalto del Sudafrica aumenteranno le importazioni regionali di pasta per celle solari, sebbene la produzione nazionale sia ancora agli inizi. Il Sud America, guidato da Brasile e Cile, importa la maggior parte delle celle, ma potrebbe favorire la creazione di futuri impianti di miscelazione qualora le normative sul contenuto locale si inasprissero. Nel complesso, queste aree geografiche diversificano i flussi di entrate, ma la regione Asia-Pacifico rimarrà il fulcro del mercato della pasta per celle solari almeno fino al 2031.
Panorama competitivo
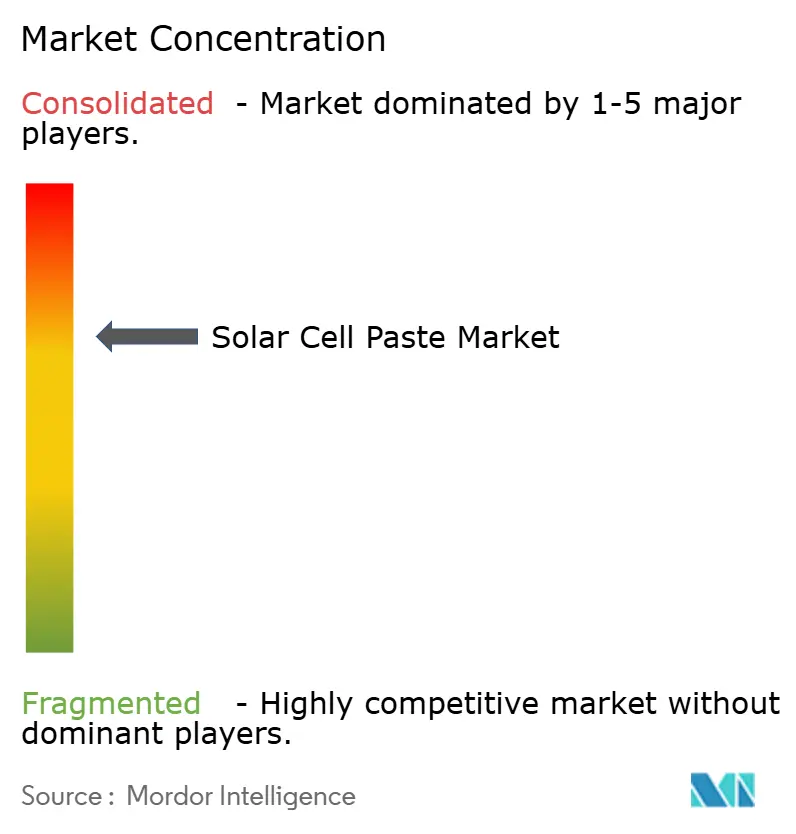
La concorrenza è moderatamente concentrata. La volatilità dell'argento e gli incentivi alla localizzazione incoraggiano gli investimenti regionali nella miscelazione, tuttavia le elevate barriere di qualificazione fanno sì che la maggior parte dei nuovi arrivati entri attraverso joint venture o inchiostri di nicchia per perovskite. Heraeus e DuPont indirizzano la ricerca e sviluppo verso paste d'argento a bassa temperatura e inchiostri ibridi per celle tandem, rivolgendosi a clienti del settore fotovoltaico su tetto e commerciale disposti a pagare prezzi più elevati per efficienza ed estetica. I partecipanti cinesi, in particolare Giga Solar, Rutech e Daejoo Electronic Materials, scalano la produzione di paste d'argento e alluminio convenzionali per progetti di pubblica utilità sensibili ai costi, sfruttando l'accesso alle materie prime nazionali per difendere i margini.
Stanno emergendo nuovi attori dirompenti. DK Electronic Materials ha dimostrato una pasta di rame rivestita d'argento che ha mantenuto il 98.7% della conduttività, mentre Kumelle, supportata da Fraunhofer, si concentra esclusivamente sulle linee di pasta perovskite. La differenziazione tecnologica si sta spostando verso l'ottimizzazione reologica assistita dall'intelligenza artificiale, con sistemi in linea che rilevano la deriva della viscosità entro una tolleranza dello 0.5%, riducendo i tassi di scarto. Le pressioni di consolidamento sono evidenti nell'acquisizione di Heraeus Photovoltaics da parte di Haitian New Materials nel 2025, a dimostrazione del peso strategico dei portafogli di paste, dato che la metallizzazione rappresenta fino al 12% del costo di produzione delle celle. L'intensità competitiva è quindi funzione sia della scienza dei materiali che della portata geografica.
Leader del settore della pasta per celle solari
Heraeus Fotovoltaico
Materiali per microcircuiti DuPont
Materiali Giga Solar
Rutech (Guangzhou Ruxing)
Materiali elettronici Daejoo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: DK Electronic Materials ha presentato una pasta di rame rivestita d'argento con una conduttività pari al 98.7% di quella dell'argento e un risparmio sui costi di 0.012 dollari/W, in attesa della validazione dell'affidabilità.
- Luglio 2025: Aiko Solar ha confermato l'avvio del processo di placcatura in rame su una linea da 5 GW, puntando a una riduzione del 90% dell'utilizzo di pasta sul lato posteriore entro la metà del 2026.
- Aprile 2025: Fraunhofer ISE ha ridotto l'uso di argento a 1.4 mg/Wp tramite contatti posteriori in rame sulle celle HJT, dimostrando una riduzione del 60% rispetto agli standard del settore.
- Gennaio 2025: Haitian New Material ha acquisito Heraeus Photovoltaics, consolidando la proprietà intellettuale relativa alle paste fotovoltaiche avanzate in un'unica piattaforma di materiali verticalmente integrata.
Ambito del rapporto sul mercato globale della pasta per celle solari
Nel settore fotovoltaico, la pasta per celle solari, nota anche come pasta metallizzante o pasta conduttiva, è un materiale ad alta viscosità utilizzato per stampare i contatti elettrici sui wafer solari. Si tratta di un materiale ausiliario fondamentale, che contribuisce per circa il 50-60% ai costi non relativi al silicio nella produzione delle celle.
Il mercato delle paste per celle solari è segmentato per tipologia, applicazione, utente finale e area geografica. Per tipologia, il mercato è segmentato in pasta d'argento, pasta di alluminio, pasta di rame, pasta di rame rivestita d'argento e pasta multimetallica senza piombo. Per applicazione, il mercato è segmentato in celle solari monocristalline, policristalline, a film sottile, HJT e perovskite/tandem. Per utente finale, il mercato è segmentato in applicazioni residenziali, commerciali/industriali, su larga scala e off-grid. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle paste per celle solari nelle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Pasta d'argento |
| Pasta di alluminio |
| Pasta di rame |
| Pasta di rame rivestita d'argento |
| Pasta multimetallica senza piombo |
| Celle monocristalline |
| Celle policristalline |
| Celle a film sottile |
| Cellule a eterogiunzione (HJT) |
| Celle perovskite e tandem |
| Residenziale |
| Commerciale e Industriale |
| Scala di utilità |
| Fuori rete/Micro-rete |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Pasta d'argento | |
| Pasta di alluminio | ||
| Pasta di rame | ||
| Pasta di rame rivestita d'argento | ||
| Pasta multimetallica senza piombo | ||
| Per Applicazione | Celle monocristalline | |
| Celle policristalline | ||
| Celle a film sottile | ||
| Cellule a eterogiunzione (HJT) | ||
| Celle perovskite e tandem | ||
| Per utente finale | Residenziale | |
| Commerciale e Industriale | ||
| Scala di utilità | ||
| Fuori rete/Micro-rete | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle paste per celle solari entro il 2031?
Si prevede che il mercato delle paste per celle solari raggiungerà un valore di 18.60 miliardi di dollari entro il 2031.
Quale tipo di pasta cresce più velocemente?
La pasta multimetallica senza piombo sta crescendo a un tasso annuo composto del 14.1% a causa delle normative più severe sul piombo e degli obiettivi di riduzione dei costi.
In che modo le politiche di localizzazione influenzeranno i fornitori?
Programmi come l'IRA e REPowerEU stanno incentivando la creazione di impianti di miscelazione regionali, riducendo i tempi di consegna da 90 a circa 30 giorni e spostando la fornitura più vicino alle fabbriche di celle occidentali.
Perché le paste di rame rivestite d'argento suscitano interesse?
Possono ridurre il costo di metallizzazione per watt fino al 30% mantenendo oltre il 98% della conduttività dell'argento, sebbene i test di affidabilità siano ancora in corso.
Quale regione domina la domanda?
Nel 2025, la regione Asia-Pacifico deteneva il 62.7% della quota di mercato delle paste per celle solari e si conferma la regione a più rapida crescita fino al 2031.


