

Dimensioni e quota del mercato delle celle solari
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
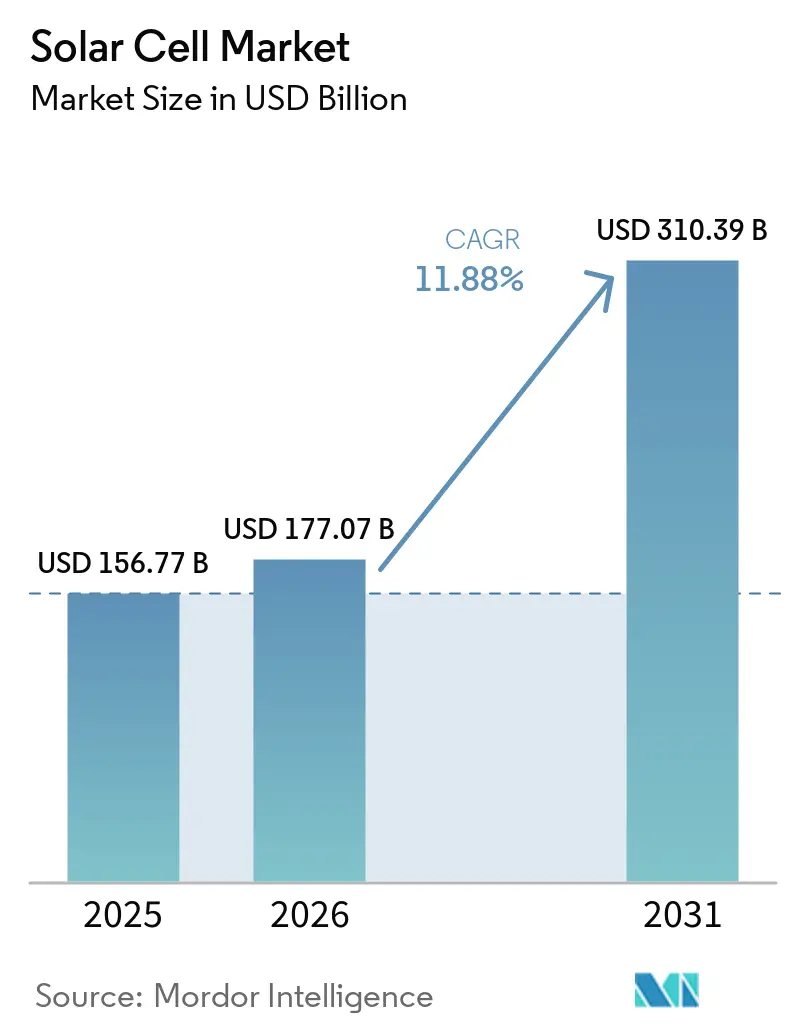
| Dimensione del mercato (2026) | 177.07 miliardo di dollari |
| Dimensione del mercato (2031) | 310.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.88% CAGR |
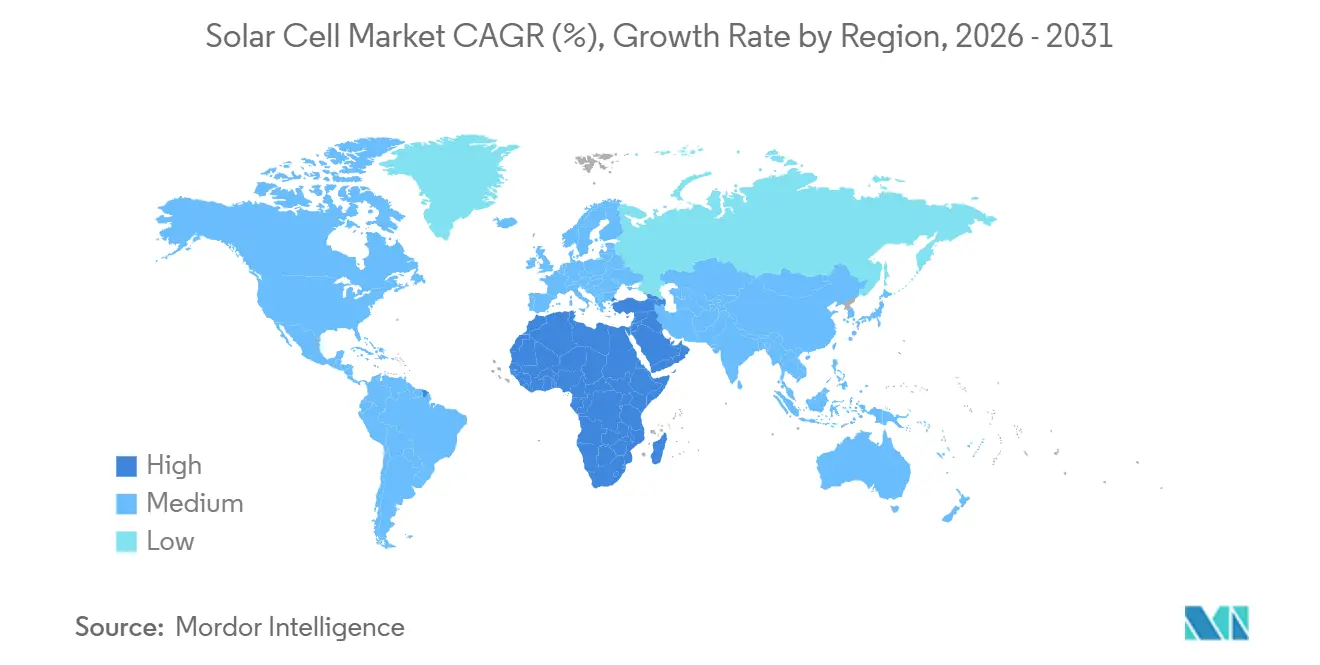
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
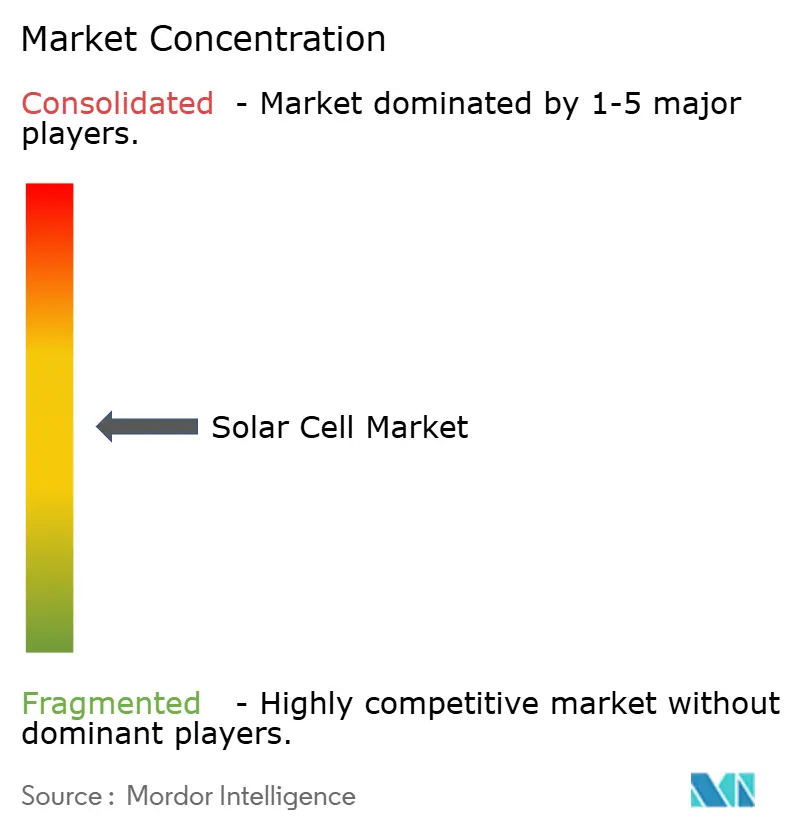
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle celle solari di Mordor Intelligence
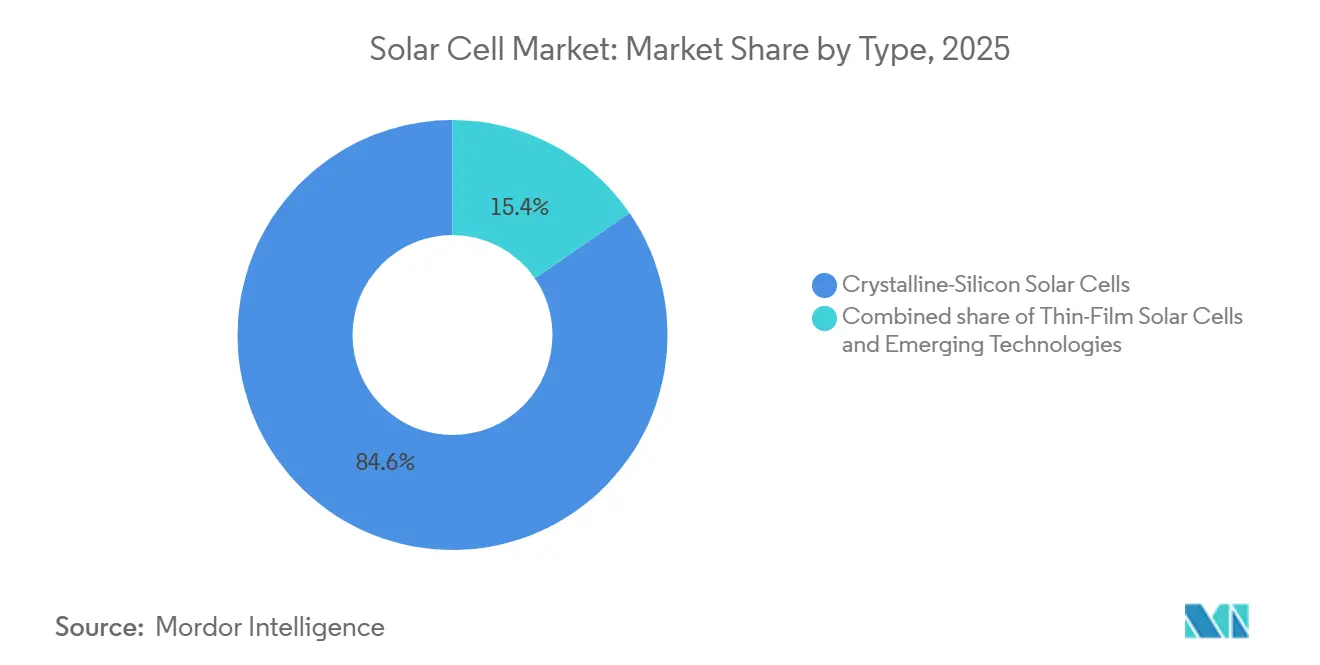
Si prevede che il mercato delle celle solari raggiungerà un valore di 156.77 miliardi di dollari nel 2025, 177.07 miliardi di dollari nel 2026 e 310.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.88% dal 2026 al 2031. I miglioramenti in termini di efficienza derivanti dalle architetture di tipo n, la riduzione dei costi dei componenti ausiliari e un maggiore supporto normativo stanno ampliando l'adozione di queste tecnologie nei segmenti residenziale, commerciale e delle utility. I design in silicio cristallino rappresentano ancora l'84.6% del volume, tuttavia la crescente commercializzazione delle linee a eterogiunzione (HJT) e a contatto passivato con ossido a tunnel (TOPCon) sta ampliando il divario prestazionale rispetto ai moduli PERC di tipo p tradizionali. Gli impianti fotovoltaici galleggianti e gli impianti ibridi solare-accumulo si stanno diffondendo rapidamente, poiché gli sviluppatori cercano risparmi sull'utilizzo del suolo, alleggerimento dei costi di interconnessione e funzionalità di formazione della rete. Nel frattempo, la diversificazione geografica sta accelerando: l'Asia-Pacifico rimane dominante, ma il Medio Oriente e l'Africa registrano ora la crescita regionale più rapida, grazie agli appalti delle aziende di servizi pubblici statali per progetti su scala gigawatt volti a decarbonizzare la desalinizzazione dell'acqua e le esportazioni di ammoniaca.
Punti chiave del rapporto
- Per tipologia, i prodotti in silicio cristallino detenevano l'84.6% della quota di mercato delle celle solari nel 2025, mentre si prevede che le celle tandem in silicio perovskite cresceranno a un tasso annuo composto del 14.1% fino al 2031.
- In base alla tecnologia cellulare, il PERC di tipo p ha mantenuto il 69.0% del volume previsto per il 2025, tuttavia si prevede che l'HJT crescerà a un tasso annuo composto del 13.7% fino al 2031.
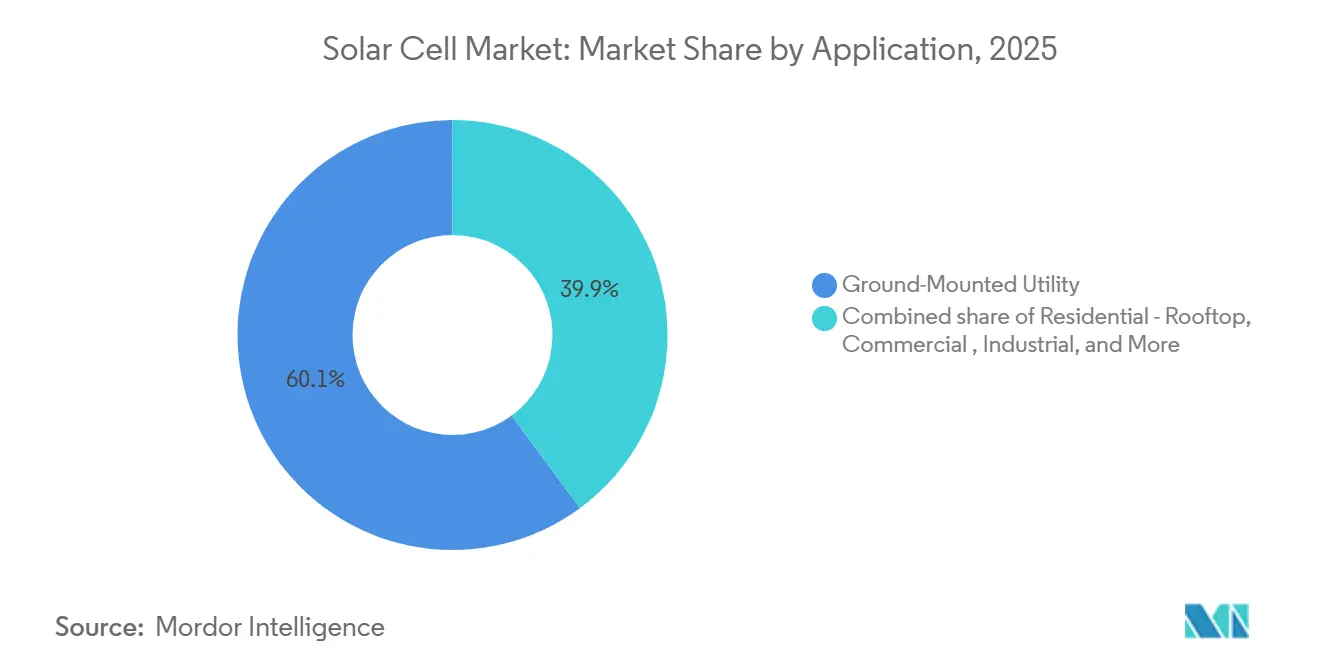
- Per tipologia di applicazione, i progetti di impianti fotovoltaici a terra hanno rappresentato il 60.1% della domanda nel 2025, mentre il fotovoltaico galleggiante si sta espandendo a un tasso di crescita annuo composto (CAGR) del 21.9%.
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato il 64.3% del fatturato del 2025, ma il Medio Oriente e l'Africa hanno guidato la crescita con un CAGR del 23.2%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle celle solari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riduzione del costo livellato dell'elettricità | + 2.8% | Presente a livello globale, con una presenza più forte in Cina, India e Medio Oriente. | Medio termine (2-4 anni) |
| Obiettivi e incentivi globali per la decarbonizzazione | + 3.1% | UE, Nord America, Cina, India | A lungo termine (≥ 4 anni) |
| I contratti di acquisto di energia pulita (PPA) aziendali registrano un boom. | + 1.9% | Nord America, Europa, hub tecnologici dell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Commercializzazione delle celle TOPCon e HJT di tipo n. | + 2.4% | Produzione nella regione Asia-Pacifico, con ricadute in Europa e Nord America. | Medio termine (2-4 anni) |
| Linee pilota tandem perovskite-silicio (2026+) | + 1.2% | Europa, Cina, Giappone | A lungo termine (≥ 4 anni) |
| Le normative sugli inverter per la formazione della rete favoriscono le celle ad alta efficienza. | + 1.5% | Nord America, Stati membri dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Riduzione del costo livellato dell'elettricità (LCOE)
Nel 2024, il solare su larga scala ha raggiunto un LCOE medio globale di 0.043 USD/kWh, con la Cina a 0.033 USD/kWh, inferiore a quello del carbone e del gas nuovi nel 90% dei mercati monitorati. [1] Agenzia internazionale per le energie rinnovabili, "Costi di generazione di energia rinnovabile 2024", irena.org. Tariffe record di 0.026 USD/kWh sono state raggiunte per 3.9 GW di capacità indiana nelle aste del 2024, segnalando un reset strutturale per le centrali termiche di picco. In Brasile, gli acquisti del 2024 sono stati approvati a 24 USD/MWh, a dimostrazione che anche le reti latinoamericane considerano il solare come la fonte di approvvigionamento meno costosa. I progetti statunitensi hanno ancora una media di 0.070 USD/kWh, ma il divario si sta riducendo con il calo dei prezzi dei moduli e l'aumento della resa specifica degli algoritmi di inseguimento. Gli ibridi solare-con accumulo ora catturano i ricavi dei servizi ancillari un tempo riservati alle turbine a combustione, ridefinendo l'economia del mercato della capacità in ERCOT e CAISO.
Obiettivi e incentivi globali per la decarbonizzazione
I crediti della Sezione 45X dell'Inflation Reduction Act statunitense hanno innescato annunci di nuova capacità nazionale per 15 GW, portando la roadmap di First Solar a 25 GW entro il 2026. [2] First Solar, “Lawrence County Plant Commissioning 2026,” firstsolar.com Il Meccanismo europeo di adeguamento del carbonio alle frontiere aumenta il costo di sbarco delle importazioni ad alto contenuto di carbonio di 0.02-0.04 USD W, reindirizzando gli acquisti verso linee regionali. Il 14° Piano quinquennale cinese fissa 1,200 GW di energia eolica e solare entro il 2030, mentre gli incentivi PLI indiani da 2.4 miliardi di dollari spingono i produttori di celle nell'elenco approvato dal governo di modelli e produttori. I mandati sovrani per i data center AI nel Golfo aggiungono una domanda premium per moduli bifacciali e a bassa degradazione, illustrando l'ampliamento della portata della politica oltre i mercati dell'energia.
Boom dei PPA aziendali per l'energia pulita
Entro il 2025, i principali operatori di cloud su larga scala hanno accumulato 40 GW di PPA (Power Purchase Agreement) per impianti solari, guidati da Amazon Web Services, Microsoft e Google. Il contratto da 10.5 GW stipulato da Microsoft con Brookfield Renewable ha garantito prezzi fissi per l'energia fino al 2035, riducendo i costi di indebitamento degli sviluppatori fino a 100 punti base. Le grandi compagnie petrolifere, come TotalEnergies, hanno iniziato ad agire come operatori di mercato per l'energia rinnovabile, ampliando le opzioni di acquisto e intensificando la concorrenza nel mercato dell'energia. Gli istituti finanziari ora valutano i flussi di cassa dei PPA con scadenza a 20 anni, anziché le curve di rendimento del mercato, favorendo l'adozione di tipologie di celle con investimenti più elevati, come le HJT (High-Jettle Transparency). Gli obiettivi di produzione di energia a zero emissioni 24 ore su 24, 7 giorni su 7, fissati dalle aziende tecnologiche, stanno incentivando lo stoccaggio in loco, che a sua volta premia le celle ad alta efficienza che massimizzano il rapporto energia-inverter.
Commercializzazione delle celle TOPCon e HJT di tipo N
Tongwei ha aumentato la capacità di TOPCon a 130 GW entro il 2025, mentre JA Solar ha raggiunto i 90 GW, spostando l'attenzione del settore dalle architetture di tipo p ai progetti di tipo n che offrono efficienze dei moduli del 24.5-25.0%. [3] PV Tech, "Global Module Price Trends 2025", pv-tech.org La linea HJT da 10 GW di Huasun e l'impianto europeo da 3.5 GW di Meyer Burger dimostrano la redditività economica nonostante un premio capex del 15-20%. I margini lordi divergono: i produttori PERC scendono sotto il 5% a prezzi dei moduli di 0.10 USD W, mentre i fornitori di TOPCon e HJT mantengono l'8-12% tramite premi di prestazione. Il consumo di argento aumenta del 30% per watt in HJT, aumentando la domanda di pasta per celle solari ed esposizione alla volatilità del prezzo del metallo, tuttavia i depositi di brevetto mostrano rapidi movimenti verso la placcatura in rame per mitigare questo rischio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crollo dei prezzi dei moduli causato dall'eccesso di offerta | –2.1% | A livello globale, la situazione è più grave in Cina. | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella connessione alla rete | –1.7% | Nord America, India, parti d'Europa | Medio termine (2-4 anni) |
| Imminenti limitazioni nell'approvvigionamento di argento e indio | –0.9% | Produzione globale e dell'Asia-Pacifico esposta | A lungo termine (≥ 4 anni) |
| incertezza sulle barriere commerciali | –1.2% | Nord America, Europa, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crollo dei prezzi dei moduli causato dall'eccesso di offerta
La produzione cinese di polisilicio è salita a 2.77 milioni di tonnellate nel 2025, contro una domanda globale di 1.8 milioni di tonnellate, causando un aumento del 60% dei prezzi spot del silicio, che hanno raggiunto i 12 dollari al kg. [4] Bernreuter Research, “Polysilicon Market Review 2024,” bernreuter.com I prezzi dei moduli hanno seguito lo stesso andamento, toccando 0.10-0.12 dollari al W e mettendo offline otto gigawatt di capacità di livello 2. I giganti verticalmente integrati preservano l'8-10% dell'EBITDA internalizzando la cattura del valore, mentre gli assemblatori puri vedono stress di flusso di cassa e un potenziale consolidamento forzato. La recessione sta paradossalmente accelerando gli aggiornamenti tecnologici, poiché le aziende investono in TOPCon e HJT per sfuggire alla commodityizzazione anche se i margini rimangono esigui.
Colli di bottiglia nella connessione alla rete
Negli Stati Uniti, la lista d'attesa per le connessioni ha raggiunto i 2,600 GW nel 2024, con il solare a rappresentare il 53% e un tempo di attesa medio di cinque anni. CAISO mostra che solo il 15% delle richieste presentate tra il 2015 e il 2020 è entrato in funzione, evidenziando i ritardi nell'ammodernamento delle reti di trasmissione. L'India ha affrontato una situazione simile, con 25 GW in Rajasthan e Gujarat privi di capacità di evacuazione. Gli sviluppatori si stanno orientando verso installazioni "dietro il contatore" e sistemi ibridi solare-accumulo che riutilizzano i diritti di interconnessione esistenti. Queste soluzioni alternative aumentano la domanda commerciale e industriale con un CAGR del 18%, ma trasferiscono la responsabilità dei costi dalle utility ai promotori dei progetti.
Analisi del segmento
Per tipologia: il cristallo domina mentre i tandem ottengono un premio di margine
Nel 2025, le celle solari in silicio cristallino detenevano l'84.6% del mercato, con le varianti monocristalline e le tecnologie policristalline che beneficiavano della diminuzione dei costi dei wafer. Tecnologie di nicchia come il CIGS e il silicio amorfo si rivolgono ora al BIPV (Building Integrated Photovoltaics) o all'elettronica leggera, dove la flessibilità prevale sul sacrificio in termini di efficienza.
Le tecnologie solari emergenti includono le celle a perovskite, le celle fotovoltaiche organiche (OPV), le celle a punti quantici e le celle solari a colorante sensibilizzato (DSSC). Il silicio cristallino dominerà gli impianti su larga scala e sui tetti fino al 2031, mentre i moduli tandem a perovskite si rivolgeranno a segmenti premium come le applicazioni commerciali con spazio limitato e le applicazioni BIPV (Building Integrated Photovoltaics). La certificazione IEC 61215 per i moduli a perovskite è prevista entro il 2027, consentendo il finanziamento dei progetti. Le OPV rimangono limitate ad utilizzi a bassissima potenza, le celle a punti quantici sono in fase di sviluppo e le DSSC devono affrontare la concorrenza delle perovskiti, che offrono prestazioni superiori. Le bozze di certificazione IEC 61215 per i moduli a perovskite sono in fase di elaborazione e l'approvazione potrebbe sbloccare maggiori risorse finanziarie per i progetti dopo il 2027. Nel frattempo, le applicazioni su tetto e su vetro architettonico consentono ai pionieri di recuperare i prezzi più elevati, nonostante le incognite sull'affidabilità sul campo.
A cura di Cell Technology: le piattaforme di tipo N erodono il primato del PERC
Nel 2025, il sistema PERC di tipo P ha rappresentato il 69.0% delle spedizioni, ma HJT sta crescendo a un CAGR del 13.7% grazie all'aumento della capacità produttiva di Huasun, Meyer Burger e REC. Anche il sistema TOPCon di tipo N si sta diffondendo più rapidamente perché la maggior parte delle linee PERC può essere adattata a posteriori, riducendo le spese in conto capitale a 0.08-0.10 dollari USA W. I sistemi IBC e altri design a contatto posteriore rimangono nicchie stilistiche per i tetti di alta gamma.
I produttori di celle HJT e tandem raggiungono margini di profitto di 0.15-0.20 dollari per watt, rispetto a 0.10-0.12 dollari per le celle PERC, compensando così maggiori investimenti e mantenendo margini lordi del 10-12% nei mercati sovra-offerta. Meyer Burger, Panasonic e REC Group detengono oltre 1,200 brevetti HJT, creando barriere di licenza e consentendo la riscossione di royalty. Il gruppo PV di SEMI sta elaborando protocolli di test per la degradazione delle celle tandem, cruciali per le garanzie di 25 anni e per sbloccare il finanziamento dei progetti oltre i primi utilizzatori. Nel frattempo, le celle tandem e a giunzione multipla III-V potrebbero raggiungere la capacità di diversi gigawatt una volta che Oxford PV e Longi avranno ampliato le loro linee pilota. In questo contesto, il patrimonio brevettuale combinato di Meyer Burger, Panasonic e REC pone barriere di licenza, influenzando le dinamiche di quota di mercato delle celle solari per i produttori cinesi entrati in un secondo momento.
Applicazione pratica: il fotovoltaico galleggiante riscrive le regole dell'economia dell'uso del suolo.
Gli impianti fotovoltaici a terra hanno assorbito il 60.1% della domanda prevista per il 2025, con mega-parchi in Cina, India e Arabia Saudita che hanno registrato costi di installazione compresi tra 0.60 e 0.80 dollari/W. Il fotovoltaico galleggiante sta crescendo a un tasso annuo composto del 21.9%, sfruttando un potenziale di 400 GW in bacini idrici e zone costiere e offrendo rendimenti superiori del 10-15% grazie al raffreddamento evaporativo.
Le applicazioni aerospaziali e di difesa, come i pannelli solari per satelliti e le ali dei droni, raggiungono prezzi compresi tra 200 e 500 dollari per watt per le celle multigiunzione III-V resistenti alle radiazioni, garantendo margini di profitto superiori al 40% per fornitori come Spectrolab. I sistemi agrivoltaici, che combinano la coltivazione con i pannelli solari, si stanno diffondendo in Francia e Giappone, riducendo il consumo idrico del 20-30% e diversificando le entrate agricole, premiando i produttori con un'ampia gamma di prodotti.
Gli acquirenti commerciali e industriali stanno adottando sistemi on-site per evitare i ritardi di interconnessione, spingendo una crescita a doppia cifra. I moduli per l'agricoltura, l'aerospaziale e l'estensione dell'autonomia dei veicoli elettrici rappresentano ancora una quota marginale, ma illustrano l'ampiezza dei casi d'uso che dividono il mercato delle celle solari in una domanda da parte delle utility, guidata dai costi, e in nicchie specializzate con prezzi elevati.
Analisi geografica
Mercato delle celle solari nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha mantenuto una quota di fatturato del 64.3%, grazie all'aumento della produzione di polisilicio e moduli in Cina, che ha superato i 400 GW di capacità combinata. I sussidi PLI (Production Linked Initiative) da 2.4 miliardi di dollari e le normative ALMM (Alternative Land Market Markets) dell'India hanno reindirizzato 12 GW di ordini annuali verso i fornitori nazionali, mentre Giappone e Corea del Sud hanno sfruttato la loro leadership tecnologica per soddisfare le importazioni dell'ASEAN. Vietnam e Malesia hanno ampliato la produzione a 5 GW ciascuno, utilizzando una posizione di neutralità commerciale per raggiungere gli acquirenti statunitensi ed europei. Si prevede che il mercato delle celle solari nella regione Asia-Pacifico raggiungerà i 210 miliardi di dollari entro il 2031.
Mercato delle celle solari in Medio Oriente e Africa
Il Medio Oriente e l'Africa registrano la crescita più rapida, con un CAGR del 23.2%, trainata dall'assegnazione di 2.6 GW NEOM all'Arabia Saudita e dall'obiettivo degli Emirati Arabi Uniti di raggiungere i 5 GW nel parco Mohammed bin Rashid entro il 2030. Il complesso di Benban in Egitto e il REIPPPP in Sudafrica dimostrano come la finanza multilaterale riduca il rischio del credito sovrano, sbloccando progetti su larga scala che rimodellano le curve di carico regionali. La desalinizzazione integrata nella rete e l'idrogeno verde stimolano ulteriori consumi, supportando un mercato delle celle solari in espansione negli stati con scarsità idrica.
Il mercato delle celle solari in America ed Europa
Il credito d'imposta 45X dell'IRA statunitense sostiene un cluster nazionale di CdTe che supera gli 11 GW, mentre il Net-Zero Industry Act dell'UE finanzia 30 GW di capacità riportata in patria. Le province canadesi si allineano con i crediti d'imposta federali per eliminare gradualmente il carbone e le aste brasiliane si concludono con tariffe tra le più basse al mondo, segnalando nuovi poli di sviluppo su larga scala. Il credito d'imposta 45X dell'Inflation Reduction Act statunitense spinge First Solar a raggiungere l'obiettivo di 25 GW di capacità entro il 2026, con 6 GW aggiunti in Ohio e Alabama. Il Net-Zero Industry Act dell'UE del 2024 stanzia 3 miliardi di euro per riportare in patria 30 GW entro il 2030, a sostegno di Meyer Burger ed Enel. Il progetto canadese di energia solare da 5 GW sostituisce il carbone, mentre Brasile e Argentina espandono la capacità solare, esportando elettricità in Cile tramite interconnessioni transfrontaliere.
Panorama competitivo
Nel 2025, i primi cinque produttori – Longi, Tongwei, JA Solar, Trina Solar e JinkoSolar – mostreranno una moderata concentrazione. Le principali aziende cinesi consolidano il loro vantaggio attraverso l'integrazione verticale, conquistando margini di profitto dal polisilicio ai moduli per compensare la compressione dei prezzi. La linea CdTe di First Solar si distingue come l'unica alternativa non al silicio su larga scala praticabile grazie agli incentivi statunitensi per i contenuti nazionali, assicurandosi un portafoglio ordini garantito oltre il 2027. Nuovi concorrenti come Oxford PV, Huasun e Aiko puntano a nicchie di efficienza o vantaggi di contatto posteriore, vendendo nei segmenti di tetti con spazio limitato o di fascia alta.
Il potere contrattuale derivante dai brevetti è in aumento: Meyer Burger e Panasonic detengono oltre 1,200 brevetti HJT, creando una barriera strutturale per i concorrenti a basso costo privi di un reparto di ricerca e sviluppo interno. La metallizzazione con placcatura in rame, gli stack tandem e la stampa roll-to-roll di perovskite sono gli attuali campi di battaglia della ricerca e sviluppo. La posizione di mercato è sempre più definita non solo dalla scala in gigawatt, ma anche dalla capacità di abbinare design di celle differenziati a inverter per la formazione della rete e livelli di servizi digitali che sbloccano ricavi ricorrenti. Le aziende incapaci di integrare innovazione o profondità verticale rischiano l'erosione dei margini e un potenziale consolidamento.
Leader del settore delle celle solari
Tecnologia LONGi Green Energy
Tongwei solare
JinkoSolar
Trina Solar
JA solare
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: First Solar ha completato un impianto CdTe da 3.5 GW in Alabama, portando la sua capacità totale negli Stati Uniti a 11 GW, con un portafoglio ordini già definito fino al 2028.
- Marzo 2026: Tongwei e Longi hanno costituito una joint venture da 5 GW per un impianto a perovskite TOPCon, con l'obiettivo di raggiungere un'efficienza del 28% entro il 2027.
- Febbraio 2026: JA Solar ha inaugurato nello Yunnan un complesso TOPCon da 15 GW caratterizzato da un'efficienza media delle celle del 24.8% e da un impianto fotovoltaico in loco.
- Novembre 2024: Huasun ha stretto una partnership con TotalEnergies per installare 1 GW di moduli HJT sui tetti di edifici europei.
Ambito del rapporto sul mercato globale delle celle solari
Una cella solare, o cella fotovoltaica (PV), è un dispositivo elettronico che converte direttamente la luce solare in elettricità sfruttando l'effetto fotovoltaico.
Il mercato delle celle solari è segmentato per tipologia, tecnologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in silicio cristallino, film sottile e tecnologie emergenti. Per tecnologia, il mercato è segmentato in PERC di tipo p, TOPCon di tipo n, HJT, IBC, BC e tecnologie tandem. Per applicazione, il mercato è segmentato in residenziale, commerciale, industriale, utility, fotovoltaico galleggiante, elettronica di consumo, automotive, aerospaziale e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle celle solari nelle principali regioni, tra cui Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Celle solari al silicio cristallino | Silicio monocristallino |
| Silicio policristallino | |
| Celle solari a film sottile | Tellururo di cadmio (CdTe) |
| Silicio amorfo (a-Si) | |
| Seleniuro di rame indio gallio (CIGS) | |
| Tecnologie emergenti | Celle solari alla perovskite |
| Celle fotovoltaiche organiche (OPV) | |
| Celle solari a punti quantici | |
| Celle solari sensibilizzate a coloranti (DSSC) |
| PERC di tipo P |
| TOPCon di tipo n |
| Eterogiunzione (HJT) |
| Contatto posteriore interdigitato (IBC) |
| Contatto posteriore (BC) |
| Tandem (Perovskite-Si, III-V) |
| Residenziale - Tetto |
| Commerciale |
| Industriale |
| Utilità montata a terra |
| Fotovoltaico galleggiante |
| Elettronica di consumo |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Altri (agrivoltaico, dispositivi indossabili, off-grid, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Celle solari al silicio cristallino | Silicio monocristallino |
| Silicio policristallino | ||
| Celle solari a film sottile | Tellururo di cadmio (CdTe) | |
| Silicio amorfo (a-Si) | ||
| Seleniuro di rame indio gallio (CIGS) | ||
| Tecnologie emergenti | Celle solari alla perovskite | |
| Celle fotovoltaiche organiche (OPV) | ||
| Celle solari a punti quantici | ||
| Celle solari sensibilizzate a coloranti (DSSC) | ||
| Di Cell Technology | PERC di tipo P | |
| TOPCon di tipo n | ||
| Eterogiunzione (HJT) | ||
| Contatto posteriore interdigitato (IBC) | ||
| Contatto posteriore (BC) | ||
| Tandem (Perovskite-Si, III-V) | ||
| Per Applicazione | Residenziale - Tetto | |
| Commerciale | ||
| Industriale | ||
| Utilità montata a terra | ||
| Fotovoltaico galleggiante | ||
| Elettronica di consumo | ||
| Automotive e trasporti | ||
| Aerospazio e Difesa | ||
| Altri (agrivoltaico, dispositivi indossabili, off-grid, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle celle solari nel 2026?
Si prevede che il mercato delle celle solari raggiungerà un valore di 177.07 miliardi di dollari nel 2026, per poi arrivare a 310.39 miliardi di dollari entro il 2031.
Quale tecnologia per le celle solari crescerà più rapidamente entro il 2031?
La capacità di produzione di eterogiunzioni (HJT) sta crescendo a un tasso annuo composto del 13.7%, il più rapido tra le opzioni più diffuse.
Perché gli inverter per la formazione della rete stanno influenzando gli acquisti?
Le nuove normative di rete nordamericane ed europee richiedono inerzia sintetica e supporto di tensione, spingendo gli sviluppatori a privilegiare celle ad alta efficienza che riducano al minimo il numero di inverter.
Quale regione aumenterà la propria capacità più rapidamente?
Il Medio Oriente e l'Africa sono in testa con una crescita annua composta prevista del 23.2%, grazie alla messa in funzione di parchi eolici multigigawatt in Arabia Saudita ed Emirati Arabi Uniti.
In che modo le pressioni dovute all'eccesso di offerta influiscono sui prezzi?
L'eccesso di polisilicio cinese ha spinto i prezzi dei moduli a 0.10-0.12 dollari/W, comprimendo i margini dei produttori di secondo livello e accelerando gli aggiornamenti tecnologici verso le linee TOPCon e HJT.
I sistemi tandem perovskite-silicio hanno già raggiunto una durata di vita commercialmente valida?
La raccolta dati sul campo è in corso per le installazioni previste tra il 2026 e il 2028; le bozze di certificazione IEC 61215 sono attese per il 2027 a supporto delle garanzie di 25 anni.


