

Dimensioni e quota del mercato della stabilizzazione del suolo
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 27.23 miliardo di dollari |
| Dimensione del mercato (2031) | 34.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.10% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stabilizzazione del suolo di Mordor Intelligence
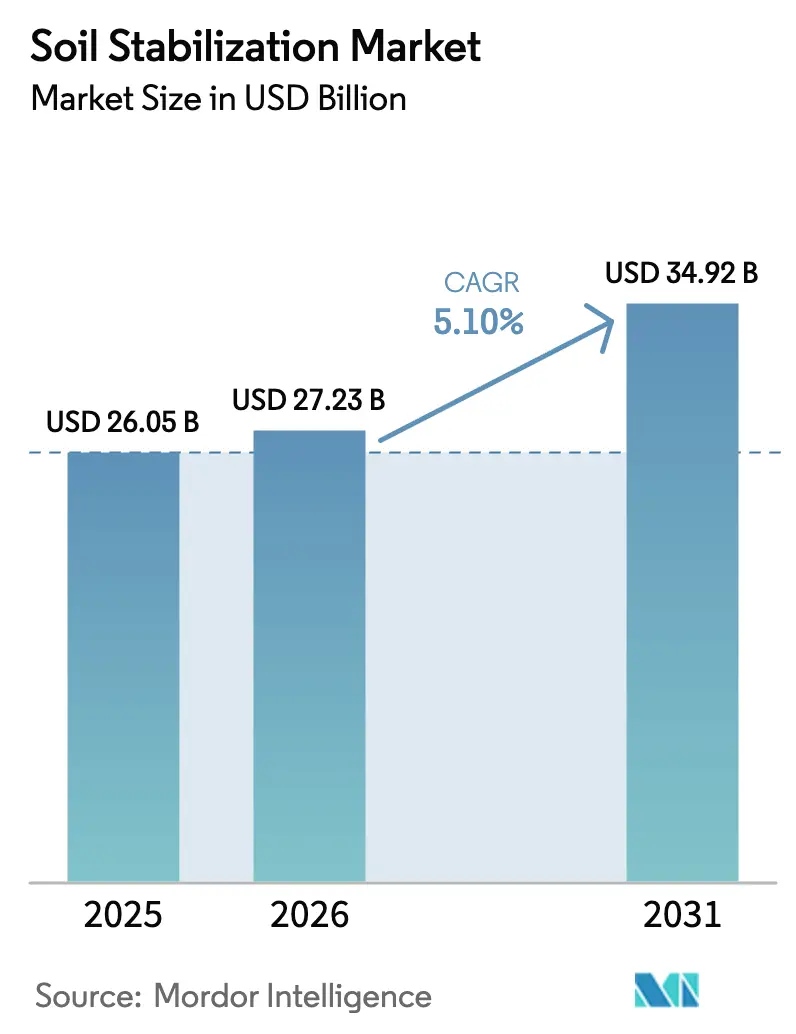
Si prevede che il mercato della stabilizzazione del suolo passerà da 26.05 miliardi di dollari nel 2025 e 27.23 miliardi di dollari nel 2026 a 34.92 miliardi di dollari entro il 2031, registrando un CAGR del 5.10% tra il 2026 e il 2031. Governi e sviluppatori privati stanno passando da approcci di riparazione e ristrutturazione a interventi proattivi di miglioramento del terreno a lungo termine per ridurre i costi di manutenzione differita e le passività legate alle emissioni di carbonio incorporate. L'American Society of Civil Engineers cita un deficit di finanziamento infrastrutturale di 2.6 trilioni di dollari negli Stati Uniti, che si traduce ora in una domanda pluriennale di tecniche di stabilizzazione economicamente vantaggiose. A livello globale, l'OCSE stima che saranno necessari 6.9 trilioni di dollari all'anno fino al 2030 per soddisfare le esigenze infrastrutturali: strade, ferrovie e piattaforme industriali, dove i sottofondi stabilizzati non sono negoziabili. Il crescente controllo delle emissioni di cemento e calce sta accelerando l'adozione di leganti polimerici, enzimatici e microbici che raggiungono una resistenza comparabile con una frazione dell'impronta di carbonio. I riallineamenti della catena di approvvigionamento, come il nearshoring in Nord America e il boom dei magazzini e-commerce nell'area Asia-Pacifico, stanno espandendo le fondazioni per siti commerciali, un sottosettore in rapida crescita rispetto all'edilizia residenziale e industriale.
Punti chiave del rapporto
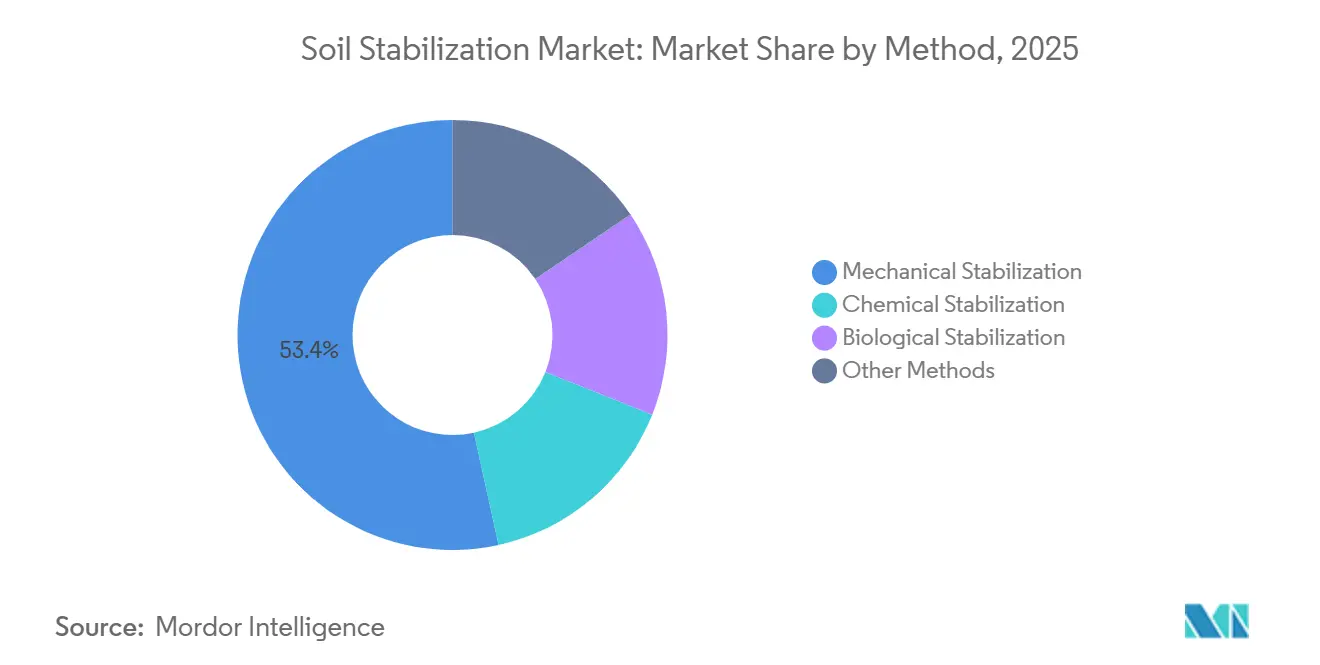
- In base al metodo, la stabilizzazione meccanica ha dominato il mercato della stabilizzazione del suolo con il 53.44% nel 2025, mentre si prevede che la stabilizzazione biologica registrerà il CAGR più rapido, pari al 5.79%, entro il 2031.
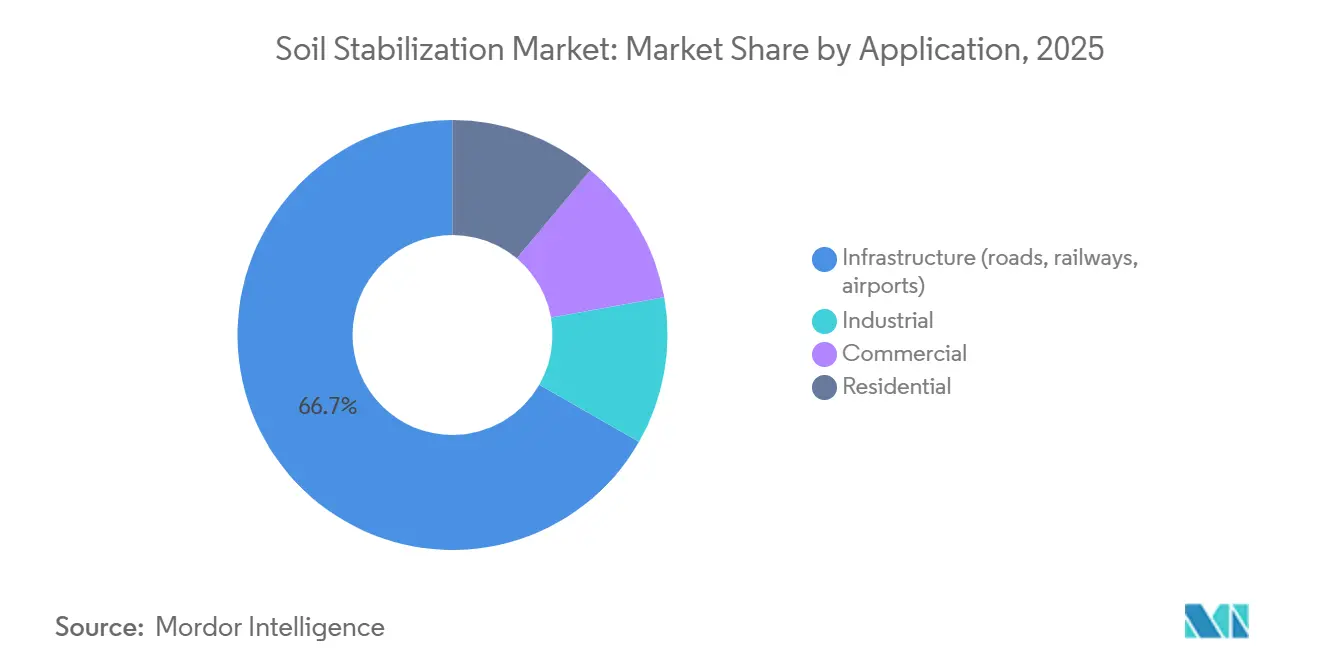
- Per applicazione, nel 2025 le infrastrutture rappresentavano il 66.71% della quota di mercato della stabilizzazione del suolo, mentre si prevede che il settore commerciale crescerà a un CAGR del 5.70% fino al 2031.
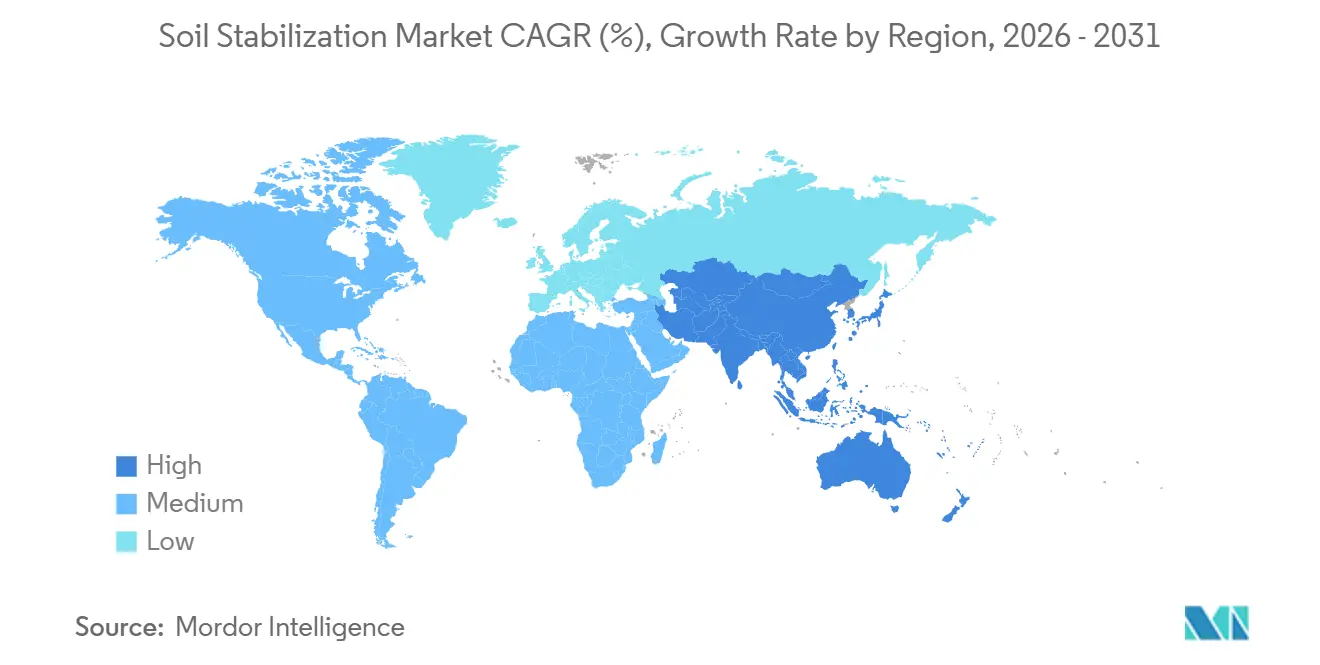
- In termini geografici, l'area Asia-Pacifico ha conquistato il 42.39% della quota di mercato della stabilizzazione del suolo nel 2025 e sta avanzando a un CAGR del 6.13% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stabilizzazione del suolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita nei programmi globali di infrastrutture e costruzione di strade | + 1.8% | Globale, con APAC e Nord America in testa | Medio termine (2-4 anni) |
| Sviluppo di terreni industriali e commerciali guidati dalle città | + 1.2% | Nucleo APAC, ricadute su MEA e Sud America | Medio termine (2-4 anni) |
| Norme più severe sulle prestazioni e sulle emissioni di carbonio per le pavimentazioni | + 1.0% | Nord America e UE, adozione precoce nei centri urbani dell'APAC | A lungo termine (≥ 4 anni) |
| Spesa per infrastrutture resilienti al clima | + 0.7% | Globale, prioritario nelle regioni costiere e soggette a inondazioni | A lungo termine (≥ 4 anni) |
| Megaprogetti rinnovabili che richiedono il miglioramento del terreno | + 0.4% | APAC, Medio Oriente e mercati selezionati dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita nei programmi globali di infrastrutture e costruzione di strade
Il programma statunitense Infrastructure Investment and Jobs Act (IUCN) destina 1.200 miliardi di dollari, di cui 550 miliardi sono nuove spese federali per strade, ponti e sistemi di trasporto pubblico; entro l'inizio del 2026, oltre 7,000 progetti erano già in fase di appalto, ognuno dei quali richiedeva la preparazione del sottofondo o il riciclo della pavimentazione. I programmi indiani Bharatmala Pariyojana e Pradhan Mantri Gram Sadak Yojana coprono complessivamente 34,800 chilometri di autostrade e strade rurali, specificando il trattamento con calce o cemento per i terreni argillosi neri. Il 14° Piano quinquennale cinese convoglia investimenti finanziati tramite obbligazioni in ferrovie ad alta velocità e collegamenti rurali che attraversano vaste aree di argilla e loess, dove la compattazione e i leganti chimici prevengono il sollevamento stagionale. La Banca Mondiale ha erogato 50.8 miliardi di dollari in finanziamenti per il clima durante l'anno fiscale 2025, finanziando l'irrigazione e il miglioramento delle strade di collegamento in tutta l'Africa subsahariana e nel Sud-est asiatico, con interventi di stabilizzazione per contrastare le erosioni. L'economia della manutenzione rafforza la tendenza: ogni dollaro USA speso per una manutenzione tempestiva evita 1.50 dollari USA di spese di ricostruzione successive, spingendo le agenzie verso il recupero a profondità totale e il riciclaggio in loco [1] Federal Highway Administration, “Lifecycle Benefits of Full-Depth Reclamation,” fhwa.dot.gov.
Sviluppo di terreni industriali e commerciali guidati dalle città
Le proiezioni delle Nazioni Unite mostrano che la popolazione urbana passerà da 3.9 miliardi nel 2020 a 6.3 miliardi entro il 2050, intensificando la domanda di parchi industriali, data center e hub logistici su terreni periurbani marginali. Le solette dei magazzini di oltre 50,000 m² del National Industrial Corridor Program indiano si basano su cemento e leganti polimerici per trasformare le argille morbide in fondamenta ad alta portanza. I gestori dei data center stabiliscono limiti di cedimento differenziale di 25 mm su 30 m, favorendo l'adozione di miscele di terreno profonde e strati modificati con polimeri. L'ondata di nearshoring in Messico concentra le fabbriche su argille espansive lungo il confine con gli Stati Uniti, dove la stabilizzazione con calce mitiga i rischi di ritiro e rigonfiamento. Megaprogetti del Golfo come NEOM integrano la stabilizzazione per proteggere le pavimentazioni dalla sabbia trasportata dal vento e dal cedimento sulle croste di sabkha.
Norme più severe sulle prestazioni e sulle emissioni di carbonio per le pavimentazioni
Il programma Carbon-Reducing Materials for Our Roads dell'EPA statunitense finanzia i dipartimenti dei trasporti statali che riducono il carbonio incorporato nelle pavimentazioni stradali attraverso leganti alternativi. Il Buy Clean Act della California stabilisce limiti al potenziale di riscaldamento globale per il cemento utilizzato nei progetti statali, stimolando l'adozione di enzimi e biopolimeri. Il quadro di certificazione dell'UE per la rimozione del carbonio quantifica il sequestro nei materiali da costruzione, creando crediti per la precipitazione di calcite indotta da microbi. La produzione di cemento contribuisce già a circa l'8% delle emissioni globali di CO₂ e la calce emette 0.9-1.2 kg di CO₂ per kg di prodotto, ponendo i leganti tradizionali sotto pressione per la decarbonizzazione. I progetti pilota in Australia e nei Paesi Bassi confermano che gli stabilizzanti enzimatici possono fornire resistenze alla compressione entro il 15% rispetto ai controlli trattati con calce, con un decimo dell'impronta di carbonio.
Spesa per infrastrutture resilienti al clima
I disastri climatici hanno generato perdite per 1.6 trilioni di dollari negli anni 2010, sette volte superiori alla media degli anni '1970, spingendo le agenzie a rafforzare le risorse contro inondazioni, cedimenti e calore. Il Fondo globale per la riduzione e la ripresa dai disastri della Banca Mondiale cofinanzia strade a basso traffico nelle regioni monsoniche, specificando la stabilizzazione per la resistenza all'erosione. Bangladesh e Vietnam inseriscono muri di contenimento in cemento-bentonite negli argini per bloccare l'intrusione di acqua salata, prolungando la vita delle strade costiere. Il disgelo del permafrost artico in Canada e Alaska viene affrontato con strati isolanti e termosifoni abbinati alla compattazione meccanica. I polimeri antipolvere mantengono percorribili le strade rurali africane durante la siccità, riducendo i cicli di risistemazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni ambientali e relative al ciclo di vita della CO₂ sui leganti chimici | -0.6% | Nord America e UE, emergenti nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Lacune di competenze e consapevolezza nelle economie emergenti | -0.3% | Africa subsahariana, Asia meridionale e America Latina rurale | A breve termine (≤ 2 anni) |
| Sostituzione con geosintetici e geocelle di nuova generazione | -0.2% | Globale, con un'adozione più rapida nell'UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni ambientali e relative al ciclo di vita della CO₂ sui leganti chimici
Il cemento e la calce sono oggetto di attenta analisi per la loro intensità di carbonio e per il potenziale percolato alcalino che può mobilitare i metalli pesanti. Il cemento rappresenta l'8% delle emissioni globali di CO₂; la calce emette fino a 1.2 kg di CO₂ per kg prodotto [2] International Energy Agency, “Cement Tracking Report 2025,” iea.org . Gli studi sul ciclo di vita dell'UE mostrano che la sostituzione del 50% del cemento con scorie o ceneri volanti riduce il carbonio incorporato del 30-40%, ma i vincoli di approvvigionamento limitano la scalabilità. Le agenzie californiane e olandesi ora richiedono test di pretrattamento ogni volta che la calce viene specificata in prossimità delle acque sotterranee. Gli investimenti stanno affluendo nella precipitazione di calcite indotta da microbi che lega il suolo con emissioni dirette trascurabili, ma deve ancora affrontare sfide relative ai tempi di stagionatura e alla scalabilità sul campo.
Lacune di competenze e consapevolezza nelle economie emergenti
Metodi avanzati come il dosaggio di enzimi, la miscelazione di biopolimeri e la miscelazione profonda del terreno richiedono personale qualificato e controlli di qualità carenti in molte regioni in via di sviluppo. L'Organizzazione Internazionale del Lavoro segnala carenze di competenze nel settore edile, aggravate dall'invecchiamento della forza lavoro e da sistemi di formazione professionale sottofinanziati. Lo scarso accesso ai test di pH e umidità in loco riduce l'efficacia degli enzimi. I responsabili degli appalti spesso optano per il cemento perché il costo del ciclo di vita non è familiare. I programmi dei donatori ora includono workshop di capacity building e appezzamenti dimostrativi, ma la diffusione rimane disomogenea.
Analisi del segmento
Con il metodo: il dominio meccanico incontra la rottura biologica
La stabilizzazione meccanica ha contribuito per il 53.44% alla quota di mercato della stabilizzazione del terreno nel 2025, supportata da rulli e riciclatrici onnipresenti che si adattano ai flussi di lavoro tradizionali. Le riciclatrici in situ del Wirtgen Group riducono il trasporto di aggregati e le emissioni incorporate, aiutando i dipartimenti dei trasporti statali a raggiungere gli obiettivi di durata della pavimentazione. Le tecniche chimiche – cemento, calce, polimeri, enzimi – sono adatte ai terreni in cui la sola compattazione non riesce a raggiungere le soglie richieste per il coefficiente di portanza della California. Si prevede che la stabilizzazione biologica fornirà un CAGR del 5.79% al 2031, il più rapido tra i metodi, poiché gli enti regolatori riconoscono leganti a contenuto di carbonio prossimo allo zero. Studi sottoposti a revisione paritaria mostrano che i terreni a base di gomma xantana raggiungono il 70-80% della resistenza a compressione non confinata trattata con cemento e riducono la permeabilità del 90% nelle matrici sabbiose. Le varianti termiche ed elettrocinetiche rimangono di nicchia per scavi contaminati o profondi. La segmentazione sottolinea la tensione tra la semplicità meccanica e i vantaggi in termini di prestazioni e carbonio delle opzioni chimiche e biologiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le infrastrutture consolidano la crescita, le attività commerciali aumentano
Le infrastrutture hanno generato il 66.71% dei ricavi nel 2025, poiché strade, ferrovie e aeroporti si affidano a sottofondi stabilizzati per posticipare i lavori di riasfaltatura. Il recupero a piena profondità miscela l'asfalto usurato con leganti, riducendo l'utilizzo di aggregati vergini fino al 50% e prolungando la durata utile della pavimentazione di oltre 20 anni. I progettisti delle piste di atterraggio impongono una compattazione a densità massima a secco del 95-100%, aggiungendo cemento o calce quando i terreni nativi scendono al di sotto delle soglie di resistenza. L'edilizia commerciale è destinata a crescere a un CAGR del 5.70% fino al 2031, il più rapido tra le applicazioni. Il mercato della stabilizzazione del terreno per le piattaforme commerciali è in crescita nel delta del fiume Yangtze in Cina e nei corridoi logistici dell'India, dove i limi soffici devono supportare sistemi di movimentazione automatizzati. I fornitori di servizi cloud di grande scala limitano i cedimenti differenziali a 25 mm, orientando i progetti verso la miscelazione profonda del terreno e le miscele polimero-cemento. I segmenti industriale e residenziale sono in ritardo a causa di modelli di investimento ciclici e della sensibilità ai costi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della stabilizzazione del suolo nella regione Asia-Pacifico
L'area Asia-Pacifico deteneva una quota del 42.39% nel 2025 e si prevede che aumenterà a un CAGR del 6.13% fino al 2031, diventando la fetta regionale più ampia e in più rapida crescita del mercato della stabilizzazione del suolo. La Cina, finanziata tramite obbligazioni, ha implementato strade e ferrovie ad alta velocità attraversando argille e loess espansive che richiedono trattamenti con calce o cemento per contenere il rigonfiamento stagionale. Il Bharatmala Pariyojana e i programmi di connettività rurale in India integrano specifiche di stabilizzazione in contratti che coprono 34,800 km di corridoi, in particolare attraverso le fasce di terreno a base di cotone nero. Il Master Plan on Connectivity dell'ASEAN, sostenuto dalla Banca Asiatica di Sviluppo, prevede progetti di deltizi in terreni soffici che prevedono miscelazione profonda e rinforzo con geogriglie. Gli interventi di adeguamento sismico in Giappone si basano sul jet grouting ad alta pressione sotto le autostrade costiere, mentre le strade di trasporto minerario in Australia utilizzano emulsioni polimeriche per eliminare la polvere dalle superfici non asfaltate.
Mercato nordamericano della stabilizzazione del suolo
Il Nord America beneficia dell'Infrastructure Investment and Jobs Act da 1.2 trilioni di dollari; oltre 7,000 progetti sono stati pianificati o sottoposti a gara entro il 2026, molti dei quali prevedono il riciclaggio in situ con stabilizzanti per ridurre le emissioni dei trasporti su camion. Il programma canadese "Investing in Canada Infrastructure" cofinanzia l'ammodernamento delle autostrade dove i cicli di gelo-disgelo giustificano l'uso di inserti geosintetici e trattamenti chimici, mentre il corridoio di nearshoring del Messico utilizza calce su argille espansive per proteggere le fondamenta degli impianti.
Mercato europeo della stabilizzazione del suolo
La crescita dell'Europa è in linea con l'obiettivo del Green Deal di decarbonizzare l'edilizia. La Germania ora consente l'uso di calcestruzzo riciclato e scorie d'acciaio in basi stabilizzate con cemento, riducendo così il carbonio incorporato. Le strade principali del Regno Unito testano leganti enzimatici che promettono una riduzione dell'80% delle emissioni di carbonio rispetto alla calce; i progetti dei paesi nordici abbinano la compattazione meccanica all'isolamento per proteggere i percorsi del permafrost. Queste iniziative contribuiscono a rafforzare il mercato regionale della stabilizzazione del suolo, orientandolo verso prodotti chimici a basse emissioni di carbonio.
Mercato della stabilizzazione del suolo in Medio Oriente e Sud America
Il Medio Oriente e l'Africa combinano mega-progetti del Golfo – NEOM, Mar Rosso, Qiddiya – con strade di accesso rurali finanziate da donatori. I terreni Sabkha intorno al Mar Rosso richiedono sostituzioni profonde o leganti chimici, mentre le strade di accesso africane impiegano miglioramenti con laterite e soppressori di polveri polimeriche finanziati da istituti di credito multilaterali. Il Sud America si affida ai modelli di concessione brasiliani e argentini che premiano i risparmi sui costi del ciclo di vita, incanalando gli investimenti in bonifiche a piena profondità e basi trattate con cemento che resistono alle piogge tropicali e al trasporto pesante.
Panorama competitivo
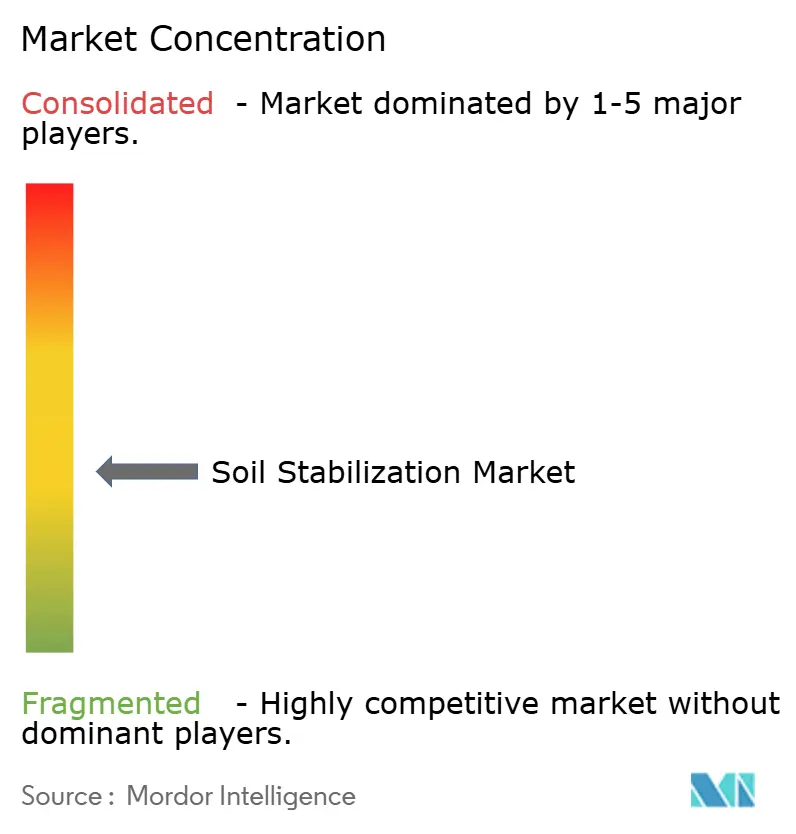
Il settore della stabilizzazione del suolo rimane moderatamente frammentato. L'acquisizione di Sika da parte di Holcim per 8.1 miliardi di dollari nel 2023 ha dato vita a un colosso integrato che fornisce cemento, additivi e competenze in loco, ideale per opere pubbliche chiavi in mano. BASF e Dow sfruttano la scienza dei polimeri per offrire emulsioni e leganti superassorbenti su misura per strade antipolvere in zone aride. Wirtgen Group, sotto la guida di John Deere, domina il mercato delle attrezzature grazie a stabilizzatori e riciclatori del suolo, supportati da una rete globale di concessionari. Operatori di nicchia come Midwest Industrial Supply e Soilworks forniscono formulazioni di lignosolfonato e biopolimeri che riducono il consumo di acqua sulle strade di trasporto minerarie. L'innovazione negli spazi vuoti risiede nei leganti biologici: la nuova linea di enzimi di Sika, le formulazioni di origine vegetale di AggreBind e una joint venture guidata da BASF che sta sviluppando su larga scala la precipitazione microbica della calcite nei Paesi Bassi segnalano un rapido slancio in termini di ricerca e sviluppo. Gli enti di normazione ASTM e ISO stanno elaborando metodi di prova che normalizzeranno i dati prestazionali, indispensabili per l'accettazione da parte del settore pubblico. La digitalizzazione sta anche rimodellando la concorrenza, con gli appaltatori che integrano il controllo della compattazione in tempo reale, il dosaggio automatizzato del legante e la verifica tramite droni per ridurre al minimo le rilavorazioni.
Leader del settore della stabilizzazione del suolo
Carmela
HOLCIM
CEMEX SAB de CV
Sika AG
GRAYMONT
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: ricercatori giapponesi hanno sviluppato un solidificante del terreno privo di cemento, utilizzando scarti industriali. Questa innovazione ha migliorato la stabilizzazione del terreno raggiungendo una resistenza alla compressione superiore a 160 kN/m² e incorporando idrossido di calcio per stabilizzare l'arsenico.
- Ottobre 2024: Norditek AB si è aggiudicata un ordine da PreZero per la fornitura di un impianto di riciclaggio mobile progettato per la stabilizzazione del terreno. La soluzione è stata progettata su misura per applicazioni quali la stabilizzazione di argille contaminate destinate allo smaltimento e il consolidamento di aree di terreno per la costruzione di abitazioni.
Ambito del rapporto sul mercato globale della stabilizzazione del suolo
La stabilizzazione del terreno comporta il miglioramento delle proprietà ingegneristiche del terreno, tra cui resistenza, durabilità e capacità portante, attraverso metodi meccanici o chimici. Questo processo è essenziale nei progetti di costruzione per prevenire cedimenti delle fondamenta, ridurre l'erosione e risolvere problemi come rigonfiamenti o elevata permeabilità. I metodi più comuni includono la compattazione meccanica o l'aggiunta di agenti come cemento, calce, ceneri volanti o polimeri per legare le particelle di terreno.
Il mercato della stabilizzazione del suolo è segmentato per metodo, applicazione e area geografica. Per metodo, il mercato è suddiviso in stabilizzazione meccanica, stabilizzazione chimica, stabilizzazione biologica e altri metodi. Per applicazione, il mercato è suddiviso in infrastrutture (strade, ferrovie, aeroporti), settore industriale, commerciale e residenziale. Il rapporto copre anche le dimensioni del mercato e le previsioni per la stabilizzazione del suolo in 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al valore (USD).
| Stabilizzazione meccanica |
| Stabilizzazione chimica |
| Stabilizzazione biologica |
| Altri metodi |
| Infrastrutture (strade, ferrovie, aeroporti) |
| Industriale |
| Commerciale |
| Residenziale |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per metodo | Stabilizzazione meccanica | |
| Stabilizzazione chimica | ||
| Stabilizzazione biologica | ||
| Altri metodi | ||
| Per Applicazione | Infrastrutture (strade, ferrovie, aeroporti) | |
| Industriale | ||
| Commerciale | ||
| Residenziale | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Australia | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato della stabilizzazione del suolo?
Il mercato della stabilizzazione del suolo avrà un valore di 27.23 miliardi di dollari nel 2026 e si prevede che raggiungerà i 34.92 miliardi di dollari entro il 2031, con un CAGR del 5.1% a partire dal 2026.
Quale metodo crescerà più rapidamente nei prossimi cinque anni?
Si prevede che la stabilizzazione biologica crescerà a un CAGR del 5.79% fino al 2031.
Perché la regione Asia-Pacifico attrae la domanda regionale più elevata?
La Belt and Road in Cina, i programmi autostradali indiani e i corridoi di connettività dell'ASEAN generano insieme un CAGR del 6.13%, il tasso regionale più alto.
Quali normative sul carbonio stanno modificando la scelta del legante?
I finanziamenti per le strade a basse emissioni di carbonio dell'EPA statunitense, le soglie Buy Clean della California e il Carbon Removal Certification Framework dell'UE spingono gli appaltatori verso polimeri e bioleganti a basse emissioni di CO₂.


