

Dimensioni e quota del mercato del monitoraggio del suolo
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
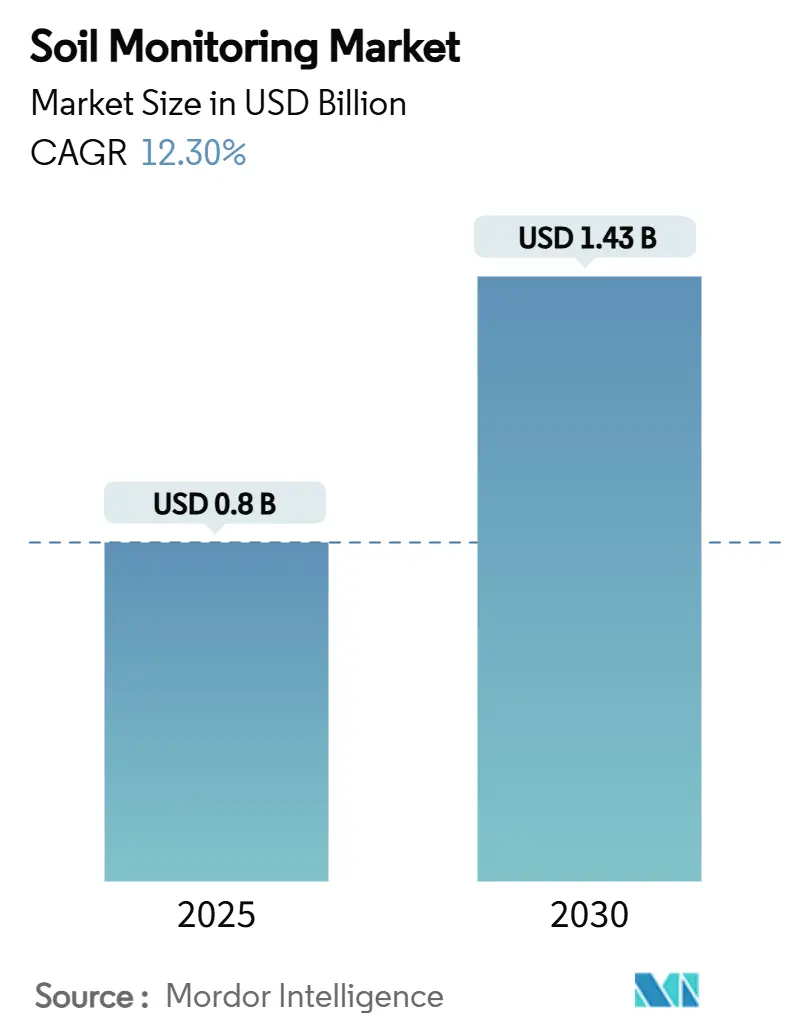
| Dimensione del mercato (2025) | 0.8 miliardo di dollari |
| Dimensione del mercato (2030) | 1.43 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 12.30% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del monitoraggio del suolo di Mordor Intelligence
Il mercato del monitoraggio del suolo ha raggiunto 0.80 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.43 miliardi di dollari entro il 2030, con un CAGR del 12.30%. La crescita del mercato è trainata dalla crescente variabilità climatica, da normative più severe in materia di acque e da una più ampia adozione di pratiche di agricoltura di precisione. I componenti hardware costituiscono il segmento di mercato più ampio, mentre i servizi di analisi mostrano un potenziale di crescita significativo. L'espansione delle reti IoT wireless e satellitari migliora la connettività nelle regioni agricole e i continui finanziamenti di capitale di rischio supportano le innovazioni nella tecnologia dei sensori, nell'edge computing e nelle applicazioni di intelligenza artificiale. Il Nord America mantiene la leadership di mercato, con la regione Asia-Pacifico che dovrebbe registrare il tasso di crescita più elevato grazie alle politiche agricole di supporto e alle iniziative di trasformazione digitale.
Punti chiave del rapporto
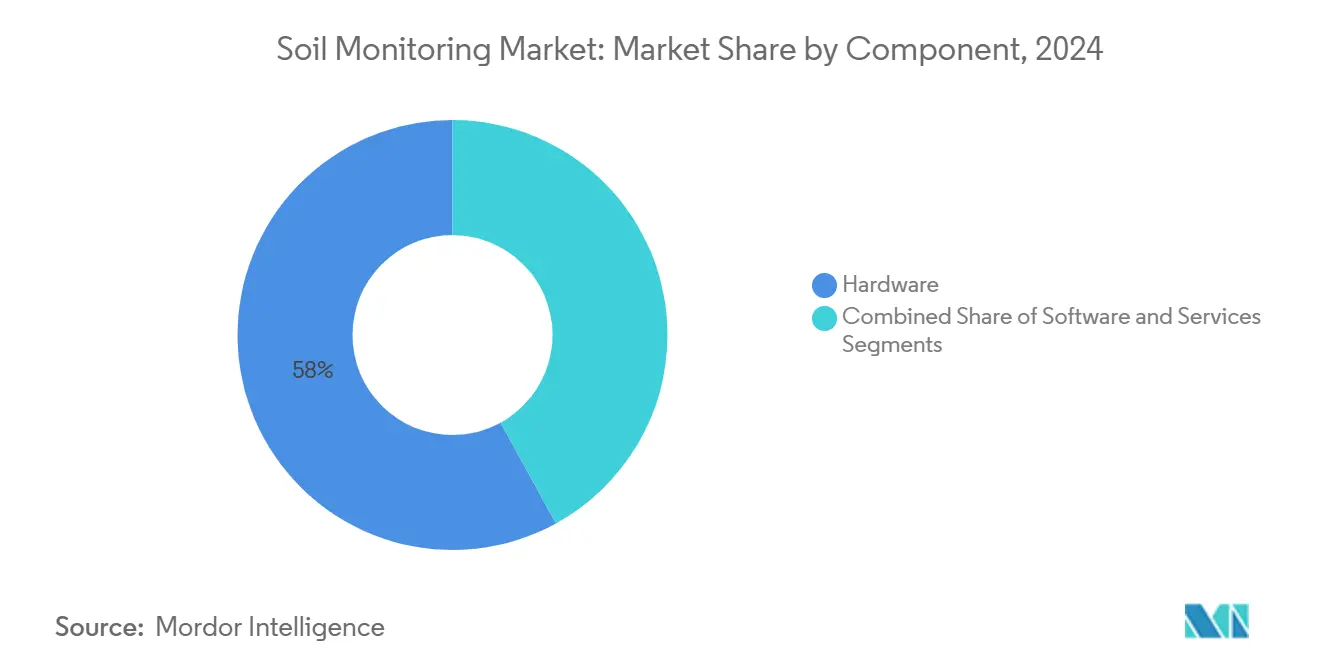
- Per componente, l'hardware è stato il leader con il 58% della quota di mercato del monitoraggio del suolo nel 2024, mentre si prevede che i servizi cresceranno a un CAGR del 16.30% fino al 2030.
- In base alla tipologia di prodotto, nel 46 i sensori in situ rappresentavano il 2024% del mercato del monitoraggio del suolo, mentre le piattaforme di telerilevamento sono sulla buona strada per un CAGR del 18.10% entro il 2030.
- In termini di tecnologia di connettività, le soluzioni wireless hanno rappresentato il 70% del fatturato nel 2024 e si prevede che cresceranno a un CAGR del 19.80%.
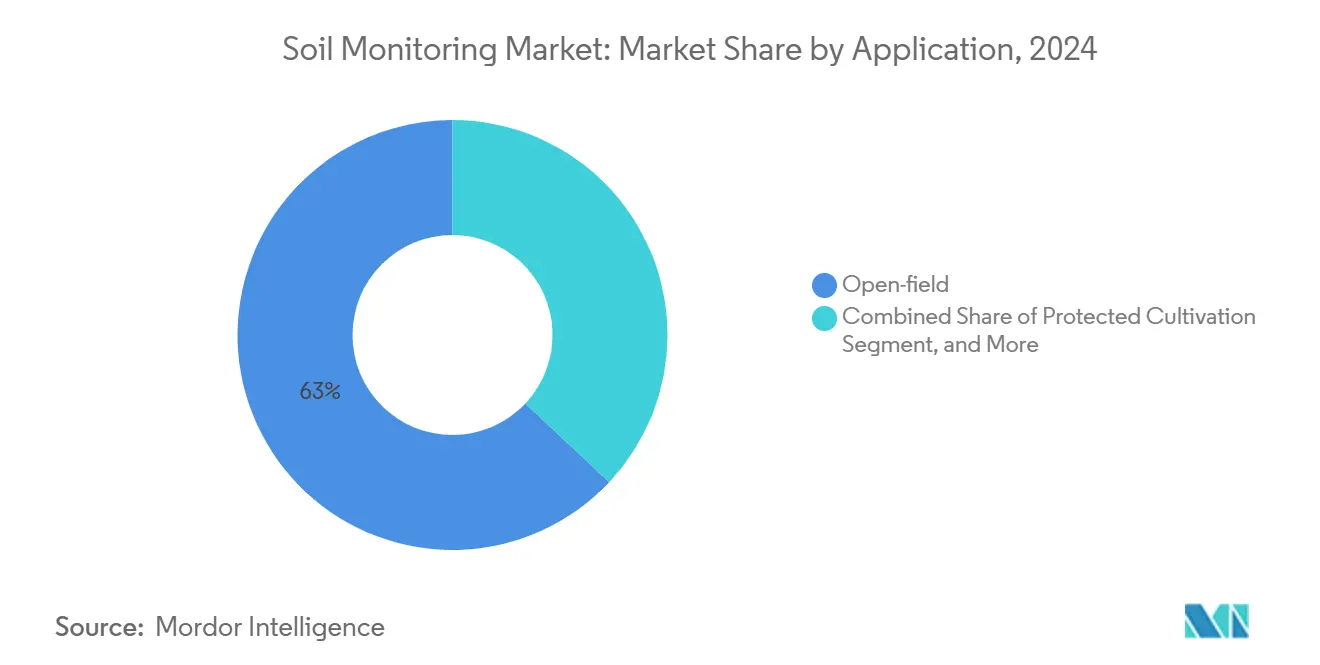
- Per applicazione, l'applicazione in campo aperto ha rappresentato il 63% della spesa nel 2024 e si prevede che la coltivazione protetta registrerà un CAGR del 14.20%.
- Per quanto riguarda l'utente finale, nel 42 le grandi aziende agricole commerciali hanno conquistato una quota del 2024% del mercato del monitoraggio del suolo, mentre si prevede che gli istituti di ricerca cresceranno a un CAGR del 14.60%.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 31% nel 2024, mentre la regione Asia-Pacifico sta avanzando a un CAGR del 14.20% fino al 2030.
- Tra i principali attori del mercato figurano METER Group, Stevens Water Monitoring Systems e Sentek Technologies.
Tendenze e approfondimenti sul mercato globale del monitoraggio del suolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'agricoltura di precisione basata sui dati | + 3.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Prerequisiti per l'assicurazione dei raccolti legata al clima | + 2.1% | Nord America, Europa e paesi emergenti nell'Asia-Pacifico | A lungo termine (≥4 anni) |
| Integrazione con suite software di gestione agricola | + 1.8% | Globale, concentrato nei mercati sviluppati | A breve termine (≤2 anni) |
| Sussidi per l'irrigazione efficiente nell'uso dell'acqua | + 2.4% | Asia-Pacifico, Medio Oriente e adozione selettiva in Africa | Medio termine (2-4 anni) |
| Standardizzazione della rete IoT sotterranea | + 1.5% | Il Nord America e l'Europa guidano | A lungo termine (≥4 anni) |
| Finanziamenti di rischio per piattaforme di analisi della salute del suolo | + 1.7% | Nord America, Europa e crescita nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione dell'agricoltura di precisione basata sui dati
Le iniziative governative, come il programma "climate-smart" da 3.1 miliardi di dollari del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) del 2022, hanno stabilito il monitoraggio dei dati del suolo in tempo reale come requisito essenziale per l'agricoltura. [1] Dipartimento dell'Agricoltura degli Stati Uniti, "Manager's Report 2025 Crop Year", usda.gov Gli agricoltori che implementano reti di sensori con analisi di apprendimento automatico hanno ottenuto risparmi idrici fino al 30% e ridotto l'uso di fertilizzanti del 40%, con conseguente miglioramento dei margini di profitto. Le piattaforme attuali combinano l'imaging iperspettrale con sensori sul campo per mappare i livelli di carbonio organico e umidità con tassi di precisione pari o superiori al 90%. L'elaborazione in loco ha ridotto la latenza dei dati, consentendo ai sistemi di irrigazione automatizzati di rispondere in pochi minuti. L'integrazione dei dati di monitoraggio continuo del suolo supporta le applicazioni di Agricoltura 5.0, inclusi i gemelli digitali e i sistemi robotici, stabilendo i sistemi di monitoraggio del suolo come infrastruttura agricola fondamentale.
Prerequisiti per l'assicurazione climatica dei raccolti
Le compagnie assicurative stanno integrando i parametri del suolo verificati dai sensori nei modelli attuariali, offrendo sconti sui premi una volta installati i dispositivi. I primi progetti pilota europei hanno registrato una riduzione del 15-20% dei sinistri dopo che le aziende agricole hanno adottato il monitoraggio end-to-end. Gli strati di umidità basati su satellite semplificano la verifica delle perdite, riducendo i costi amministrativi. Le joint venture tra compagnie assicurative e aziende produttrici di sensori offrono l'hardware in bundle con la copertura, incrementando l'adozione e i ricavi derivanti dall'analisi. Queste integrazioni consentono una profilazione dinamica del rischio, fornendo informazioni utili per gli adeguamenti stagionali delle polizze e i sussidi. In India, la National Mission for Sustainable Agriculture (NMSA) e le linee guida per la gestione della salute del suolo (SHM) supportano i dati del suolo collegati alle assicurazioni attraverso test standardizzati e mappatura dei nutrienti. [2] Ministero dell'Agricoltura e del Benessere degli Agricoltori, "Linee guida per la gestione della salute del suolo", agricoop.nic.in
Integrazione con suite software di gestione agricola
La Agricultural Industry Electronics Foundation ha formalizzato gli standard di comunicazione wireless sul campo, smantellando i silos di dati di lunga data. L'adozione del protocollo SensorThings dell'OGC (Open Geospatial Consortium) consente un flusso di dati continuo tra sonde del suolo, stazioni meteorologiche e macchinari. Le piattaforme cloud applicano l'apprendimento automatico per fornire una precisione di previsione della resa dell'85% quando vengono inclusi parametri continui del suolo. Gli agricoltori mantengono la proprietà dei dati attraverso piattaforme autorizzate, mentre i set di dati regionali aggregati sbloccano informazioni di benchmarking per i fornitori di input. [3] Fonte: Forum mondiale dei dati delle Nazioni Unite, "Modelli di governance dei dati incentrati sull'agricoltore", unstats.un.org
Sussidi per l'irrigazione efficiente nell'uso dell'acqua
Il programma indiano Pradhan Mantri Kisan Urja Suraksha evam Utthan Mahabhiyan (PM-KUSUM) finanzia fino al 60% del costo di capitale delle pompe solari abbinate ai sensori del suolo, riducendo i tempi di ammortamento per i piccoli agricoltori. L'Australia, con l'On-Farm Connectivity Grant, rimborsa gli acquisti di tecnologie agroalimentari digitali, comprese le sonde del suolo, per ridurre il rischio di siccità. In Europa, la Politica Agricola Comune stanzia 386.6 miliardi di euro (425.3 miliardi di dollari) fino al 2027, con programmi ecologici che premiano il monitoraggio verificabile della salute del suolo. I sussidi legati a risultati misurabili in termini di conservazione rafforzano la domanda costante di soluzioni di mercato per il monitoraggio del suolo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proprietà frammentata delle piccole aziende agricole | -1.8% | Asia-Pacifico, Africa e sacche del Sud America | A lungo termine (≥4 anni) |
| Incrostazione dei sensori e deriva della calibrazione nei terreni salini | -1.2% | Globale, concentrato nelle zone aride e costiere | Medio termine (2-4 anni) |
| Copertura cellulare/LPWAN limitata nelle aree rurali | -1.5% | Globale, acuto nelle regioni in via di sviluppo | Medio termine (2-4 anni) |
| ROI incerto per le colture a filari di basso valore | -0.9% | Globale, più elevato nelle aree incentrate sulle materie prime | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Proprietà frammentata delle piccole aziende agricole
Le piccole aziende agricole di dimensioni inferiori ai 5 ettari in Asia e Africa aumentano il costo per ettaro dei sensori, con conseguenti periodi di ammortamento superiori ai cinque anni per le colture di base. Mentre modelli cooperativi come la Connected Farm brasiliana consentono un'infrastruttura IoT condivisa tra più aziende agricole, permangono barriere all'alfabetizzazione digitale e all'adozione culturale. I produttori di sensori offrono ora modelli base a prezzi più bassi, sebbene le loro capacità limitate influiscano sulla fiducia degli utenti. In risposta alle sfide di scala, iniziative pilota in India e Kenya stanno testando programmi di noleggio stagionale di sensori. Le organizzazioni non governative stanno fornendo sussidi per l'implementazione dei sensori a supporto di progetti di resilienza climatica, rendendo la tecnologia più accessibile ai piccoli agricoltori.
Copertura cellulare/LPWAN limitata nelle aree rurali
La copertura cellulare limitata e l'insufficiente infrastruttura gateway Low Power Wide Area Network (LPWAN) limitano molte aziende agricole a caricamenti periodici di dati, ritardando il processo decisionale critico. Sebbene l'IoT satellitare colmi le lacune di copertura, i suoi costi operativi rimangono proibitivi per gli utenti su piccola scala. Le soluzioni di edge computing e connettività ibrida offrono soluzioni parziali, ma i protocolli di roaming standardizzati sono incompleti. Per migliorare la connettività, alcune aziende di tecnologie agricole stanno testando reti mesh alimentate a energia solare che consentono alle aziende agricole vicine di fungere da punti di trasmissione dati. Le iniziative governative, tra cui i finanziamenti per la connettività rurale e le riforme delle politiche sullo spettro, mirano a migliorare l'infrastruttura dell'ultimo miglio. Tuttavia, l'assenza di standard unificati per i dispositivi IoT agricoli continua a ostacolare l'implementazione su larga scala a causa delle difficoltà di interoperabilità.
Analisi del segmento
Per componente: il dominio dell'hardware guida gli investimenti nelle infrastrutture
Nel 58, i componenti hardware rappresentavano il 2024% del mercato del monitoraggio del suolo, trainati dall'espansione delle reti di sonde e dei gateway di comunicazione da parte delle aziende agricole. Il calo dei prezzi dei sensori e la maggiore durata delle batterie, che ora raggiunge i 10 anni per alcune sonde wireless, hanno ridotto le preoccupazioni relative all'investimento iniziale. Le grandi aziende continuano a mostrare forti tassi di adozione, considerando la strumentazione interrata essenziale per il funzionamento autonomo dei macchinari. La componente dei servizi sta crescendo a un CAGR del 16.30%, poiché gli agricoltori richiedono analisi professionali dei dati del suolo. I dashboard in abbonamento che convertono le letture dei sensori in programmi di fertirrigazione stanno sostituendo i tradizionali modelli di licenza software.
Questa transizione verso i servizi aumenta la prevedibilità dei ricavi ricorrenti e amplia la portata del mercato ai clienti privi di capacità di analisi interne. I fornitori stanno stringendo partnership con agronomi e consulenti agricoli per integrare i servizi di consulenza con gli abbonamenti ai sensori, rafforzando così le relazioni con i clienti. Il mercato offre ulteriori flussi di entrate attraverso funzionalità supplementari per la previsione dei parassiti, il monitoraggio del carbonio e l'ottimizzazione della resa, tutte basate sui dati del suolo. L'integrazione di hardware, analisi dei dati e competenze agricole ha reso il monitoraggio del suolo una componente fondamentale delle operazioni agricole digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: i sensori in loco sono in vantaggio nonostante il picco di rilevamento a distanza
Le sonde in situ hanno rappresentato il 46% del mercato del monitoraggio del suolo nel 2024, grazie alla loro capacità di misurare umidità, temperatura e salinità direttamente alla profondità delle radici. Si prevede che il mercato del monitoraggio del suolo per i dispositivi in situ crescerà costantemente, supportato dall'integrazione con valvole di irrigazione a portata variabile. Le piattaforme di telerilevamento, sebbene rappresentino una quota di mercato inferiore, stanno crescendo a un CAGR del 18.10%, poiché i satelliti iperspettrali e i velivoli senza pilota (UAV) consentono la mappatura del suolo su larga scala. La combinazione di sensori puntuali con immagini fornisce sia contesto spaziale che continuità temporale, migliorando l'accuratezza del processo decisionale.
I kit di test portatili mantengono la loro popolarità tra i consulenti agricoli che necessitano di valutazioni diagnostiche rapide in più campi. Tuttavia, nonostante il loro appeal economico per i piccoli agricoltori, questi kit presentano dei limiti dovuti a compromessi in termini di accuratezza e a operazioni che richiedono molta manodopera. Le variazioni di calibrazione tra i diversi tipi di terreno creano problemi di affidabilità per i kit portatili in aree con condizioni del sottosuolo diverse. Gli sforzi di ricerca si stanno concentrando sullo sviluppo di standard di calibrazione universali per integrare efficacemente gli strumenti portatili nei sistemi di monitoraggio di livello aziendale.
Con la tecnologia di connettività: le reti wireless consentono una distribuzione scalabile
Nel 2024, i collegamenti wireless rappresentavano il 70% della quota di mercato del monitoraggio del suolo, trainati da LPWAN (Low Power Wide Area Network), NB-IoT cellulare e soluzioni proprietarie sub-GHz che forniscono una copertura estesa senza costi di scavo. La crescente adozione della Long Range Wide Area Network (LoRaWAN) deriva dalla sua efficienza energetica e dagli standard di ecosistema aperto, che la rendono la scelta principale per il backhaul a medio raggio nelle colture a filari. Il segmento wireless rappresenta anche quello in più rapida crescita, con un CAGR del 19.80%, in particolare in Australia e Sud America, dove le aree agricole remote si estendono oltre la copertura della rete terrestre.
La quota di mercato della connettività cablata è diminuita, pur rimanendo rilevante principalmente nelle serre specializzate, dove larghezza di banda e alimentazione costanti giustificano l'infrastruttura Ethernet. I nodi di edge computing elaborano i dati dei sensori in loco, consentendo avvisi in tempo reale durante le interruzioni di rete. I sistemi ora integrano il buffering predittivo per preservare e trasmettere i dati essenziali dopo il ripristino della connettività. I gateway multibanda che combinano connessioni terrestri e satellitari offrono una maggiore affidabilità di rete per le aziende agricole situate in località remote.
Per applicazione: la coltivazione in campo aperto è in testa, mentre la coltivazione protetta sta guadagnando slancio
L'agricoltura in pieno campo ha rappresentato il 63% del fatturato totale nel 2024, trainata dalla crescente adozione di sistemi di irrigazione di precisione, fertirrigazione e verifica dei crediti di carbonio. La coltivazione protetta ha registrato il tasso di crescita più elevato, con un CAGR del 14.20%, supportato da pratiche agricole resilienti al clima e dall'agricoltura in ambiente controllato. I coltivatori che operano in sistemi protetti utilizzano il monitoraggio in tempo reale dell'umidità del suolo e del substrato per ottimizzare i sistemi di irrigazione a circuito chiuso, migliorando la qualità dei frutti e riducendo lo spreco di risorse.
L'espansione del mercato si estende alla gestione forestale, dove i sensori a profilo profondo aiutano a monitorare i cicli dei nutrienti e a valutare il rischio di incendi boschivi. L'integrazione del monitoraggio agricolo e ambientale crea efficienze operative attraverso la raccolta dati unificata. I produttori stanno rispondendo sviluppando piattaforme adattabili che supportano applicazioni sia agricole che ambientali. La migliore accessibilità ai dati consente agli stakeholder di utilizzare le informazioni sul suolo per molteplici scopi, tra cui il ripristino degli ecosistemi e la previsione della resa. Il segmento delle coltivazioni protette continua ad attrarre investimenti in progetti di agricoltura verticale e urbana, contribuendo alla sua crescita di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le aziende agricole commerciali promuovono l'adozione mentre gli istituti di ricerca accelerano l'innovazione
Le grandi aziende agricole commerciali rappresenteranno il 42% della spesa nel 2024. Queste aziende in genere distribuiscono centinaia di sonde per sito, beneficiando di economie di scala e supportando team dedicati di data science. Il mercato del monitoraggio del suolo negli istituti di ricerca sta crescendo a un CAGR del 14.60%, trainato dalle università che conducono sperimentazioni controllate per studiare le risposte delle cultivar alle variazioni del suolo nelle microzone.
Le iniziative governative forniscono alle cooperative un'infrastruttura di sensori condivisa, dimostrando l'efficacia della tecnologia per i piccoli agricoltori. Tuttavia, la frammentazione della proprietà terriera e i vincoli di capitale ne limitano l'adozione nelle regioni in via di sviluppo, evidenziando l'importanza di modelli di servizio consolidati. Le cooperative stanno implementando accordi di condivisione dei dati che consentono ai singoli agricoltori di confrontare i propri risultati con parametri di riferimento collettivi sulla salute del suolo. I dashboard di analisi mobile sono diventati strumenti essenziali, convertendo i dati dei sensori in raccomandazioni pratiche per gli agricoltori con conoscenze tecniche di base.
Analisi geografica
Il Nord America domina il mercato del monitoraggio del suolo, rappresentando il 31% del fatturato globale nel 2024. L'elevata meccanizzazione agricola della regione, l'ampia infrastruttura LPWAN (Low Power Wide Area Network) e gli incentivi assicurativi guidano la crescita del mercato. Le aziende agricole negli Stati Uniti e in Canada dimostrano un'implementazione avanzata attraverso l'integrazione di sonde del suolo con sistemi di irrigazione autonomi. Le consolidate pratiche di agricoltura di precisione della regione, unite a vaste attività di ricerca e sviluppo e normative di supporto che incoraggiano la gestione del rischio basata sui dati, rafforzano la posizione di mercato. La collaborazione tra aziende di tecnologia agricola e istituzioni accademiche promuove l'innovazione, mentre l'aumento dei requisiti per la verifica dei crediti di carbonio stimola l'adozione di sensori nelle grandi aziende agricole.
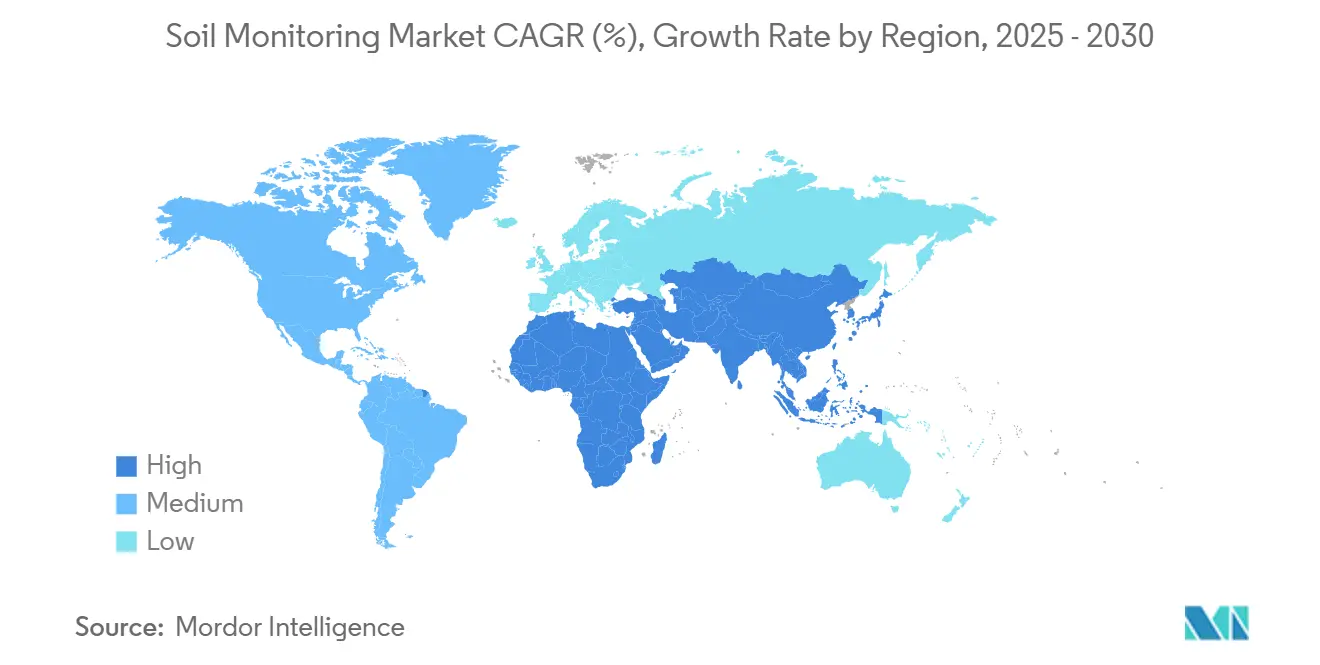
La regione Asia-Pacifico mostra il tasso di crescita più elevato, con un CAGR previsto del 14.20% fino al 2030. Le iniziative governative, tra cui il programma indiano Pradhan Mantri Kisan Urja Suraksha evam Utthan Mahabhiyan (PM-KUSUM) e i sussidi cinesi per l'agricoltura intelligente, supportano l'implementazione di sensori in vaste aree agricole. L'espansione della banda larga rurale e delle reti LoRaWAN (Long Range Wide Area Network) migliora la connettività nelle regioni agricole remote. La crescita delle startup tecnologiche agricole e la maggiore partecipazione dei giovani agricoltori accelerano lo sviluppo del mercato. I fattori ambientali, tra cui la variabilità climatica e la scarsità d'acqua, guidano l'adozione di sistemi di irrigazione di precisione, mentre le piattaforme di monitoraggio basate su dispositivi mobili aumentano l'accessibilità dei dati per i piccoli agricoltori.
La crescita del mercato europeo rimane stabile, trainata dalle normative ambientali e dalle pratiche agricole cooperative. In Sud America, le grandi aziende agricole brasiliane mostrano alti tassi di adozione dei sensori, mentre le regioni montuose andine si trovano ad affrontare limitazioni geografiche e finanziarie. I mercati africani dimostrano il loro potenziale grazie a iniziative finanziate dai donatori, sebbene costi e supporto tecnico rimangano sfide significative. I paesi del Medio Oriente, in particolare Arabia Saudita ed Emirati Arabi Uniti, si concentrano sull'efficienza dell'irrigazione nell'agricoltura desertica, implementando sistemi satellitari-IoT per ottimizzare l'utilizzo delle falde acquifere e il monitoraggio remoto. Sistemi di sensori adattabili e soluzioni di connettività mista stanno guadagnando popolarità, soprattutto nelle aree con infrastrutture terrestri limitate.
Panorama competitivo
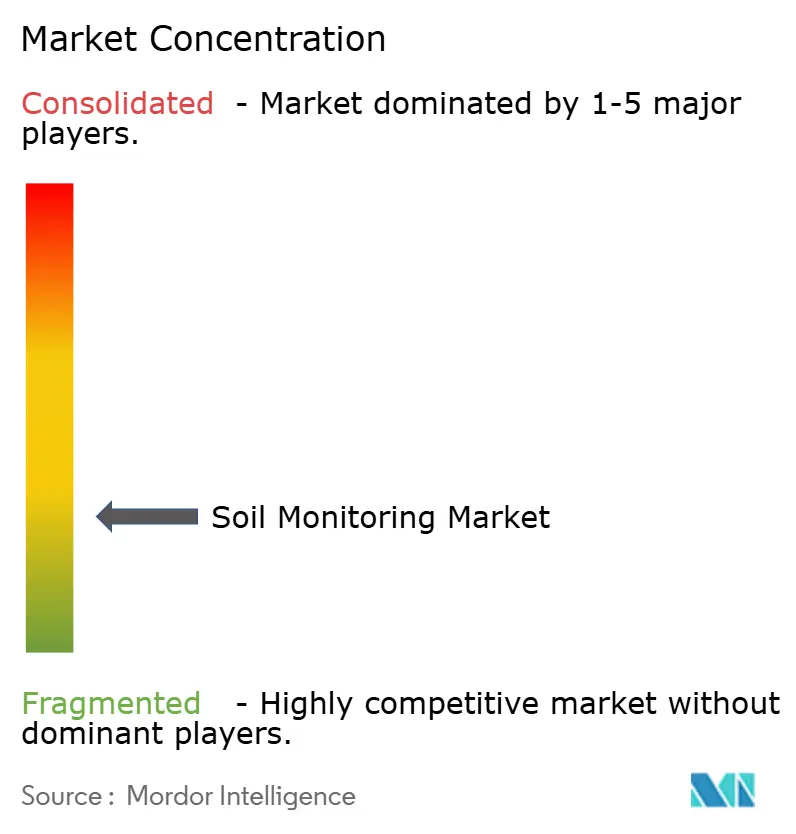
Il mercato del monitoraggio del suolo mostra una certa frammentazione, con i primi cinque fornitori che rappresentano quasi un terzo del fatturato globale. METER Group mantiene la leadership di mercato grazie alle sue sonde capacitive e alla suite software ZENTRA. Stevens Water Monitoring Systems e Sentek Technologies detengono posizioni di mercato significative grazie a reti di rivenditori consolidate e alla reputazione del settore. La struttura del mercato continua a evolversi attraverso un processo di consolidamento continuo.
L'acquisizione da parte di AGCO Corporation dell'85% di Trimble Ag per 2 miliardi di dollari all'inizio del 2025, con la creazione della joint venture PTx Trimble, rappresenta un significativo consolidamento del mercato, combinando le capacità di rilevamento del suolo con il controllo autonomo dei macchinari. Il mercato si concentra ora su piattaforme integrate che uniscono hardware, analisi e automazione, rispondendo alla crescente domanda di agricoltura di precisione, sostenibilità ed efficienza operativa. Questi sistemi consentono agli agricoltori di implementare decisioni basate sui dati utilizzando la telemetria del suolo, le informazioni meteorologiche e la modellazione delle colture.
I nuovi operatori del mercato stanno promuovendo l'innovazione tecnologica. GroGuru ha sviluppato una sonda sotterranea con sei sensori e una batteria con durata di 10 anni per il monitoraggio continuo della zona radicale con ridotti requisiti di manutenzione. EarthOptics combina il georadar con l'apprendimento automatico per fornire una mappatura dettagliata del carbonio attraverso un modello di dati come servizio. Queste aziende, supportate da capitale di rischio, stanno trasformando il mercato attraverso soluzioni scalabili basate sull'intelligenza artificiale che integrano scienza agronomica, connettività e pratiche di sostenibilità. Il potenziale di crescita del settore aumenta con la maggiore interoperabilità dei sistemi e l'avanzare dell'integrazione cloud, attraendo sia le aziende agricole commerciali che gli istituti di ricerca.
Leader del settore del monitoraggio del suolo
Gruppo METER
Stevens Sistemi di monitoraggio dell'acqua, Inc.
Tecnologie Sentek
CropX Inc.
SGS SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Toro Company e TerraRad hanno stretto una partnership per sviluppare un software per il monitoraggio dell'umidità del suolo. Il software Spatial Adjust si integra con la piattaforma di controllo centralizzato Toro Lynx. Questo software di controllo dell'irrigazione consente di modificare automaticamente il programma di irrigazione in base alle raccomandazioni del sistema.
- Gennaio 2025: Lindsay Corporation ha acquisito una partecipazione del 49.9% in Pessl Instruments per rafforzare la sua tecnologia di irrigazione di precisione. L'integrazione dei sistemi di monitoraggio del suolo METOS di Pessl con FieldNET consente agli agricoltori di prendere decisioni irrigue basate sui dati, basate sulle condizioni del suolo in tempo reale, migliorando l'efficienza idrica e le rese delle colture.
- Novembre 2024: EarthOptics, azienda specializzata nella digitalizzazione del suolo, si è aggiudicata 24 milioni di dollari in un finanziamento di Serie B. L'azienda prevede di utilizzare questo investimento per espandere i propri servizi di digitalizzazione del suolo e rafforzare la propria posizione nel mercato del monitoraggio del suolo.
- Aprile 2024: AGCO Corporation e Trimble hanno completato il loro accordo di joint venture, dando vita a PTx Trimble per integrare le tecnologie per l'agricoltura di precisione. La joint venture integra sistemi di monitoraggio del suolo con macchinari autonomi, consentendo alle aziende agricole con attrezzature diverse di implementare piattaforme aperte basate sui dati per un'agricoltura efficiente e scalabile.
Ambito del rapporto sul mercato globale del monitoraggio del suolo
| Hardware |
| Software |
| Servizi |
| Sensori in situ |
| Piattaforme di telerilevamento |
| Sonde portatili e kit di prova |
| cablato |
| Wireless (LPWAN, cellulare, satellitare) |
| Campo aperto |
| Coltivazione Protetta |
| Silvicoltura |
| Grandi aziende agricole commerciali |
| Piccole aziende agricole e cooperative |
| Istituti di ricerca e università |
| Governo e ONG |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per tipo di prodotto | Sensori in situ | |
| Piattaforme di telerilevamento | ||
| Sonde portatili e kit di prova | ||
| Dalla tecnologia di connettività | cablato | |
| Wireless (LPWAN, cellulare, satellitare) | ||
| Per Applicazione | Campo aperto | |
| Coltivazione Protetta | ||
| Silvicoltura | ||
| Per utente finale | Grandi aziende agricole commerciali | |
| Piccole aziende agricole e cooperative | ||
| Istituti di ricerca e università | ||
| Governo e ONG | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del monitoraggio del suolo?
Nel 0.80, il mercato del monitoraggio del suolo avrebbe raggiunto una dimensione stimata di 2025 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del monitoraggio del suolo?
Si prevede che il mercato registrerà un CAGR del 12.30%, raggiungendo i 1.43 miliardi di USD entro il 2030.
Quale componente predomina nella spesa odierna?
L'hardware rappresenterà il 58% dei ricavi del 2024, a dimostrazione dei continui investimenti in sonde, data logger e gateway.
Quale regione crescerà più rapidamente entro il 2030?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 14.20%, sostenuto dai programmi di sussidi e dal potenziamento della connettività rurale.
Perché i collegamenti IoT satellitari stanno guadagnando quota?
L'IoT satellitare colma le lacune nella copertura rurale, consentendo un affidabile backhaul dei dati per le aziende agricole situate oltre le reti terrestri.


