

Dimensioni e quota di mercato della riparazione dei tessuti molli
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 16.23 miliardo di dollari |
| Dimensione del mercato (2031) | 20.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.62% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
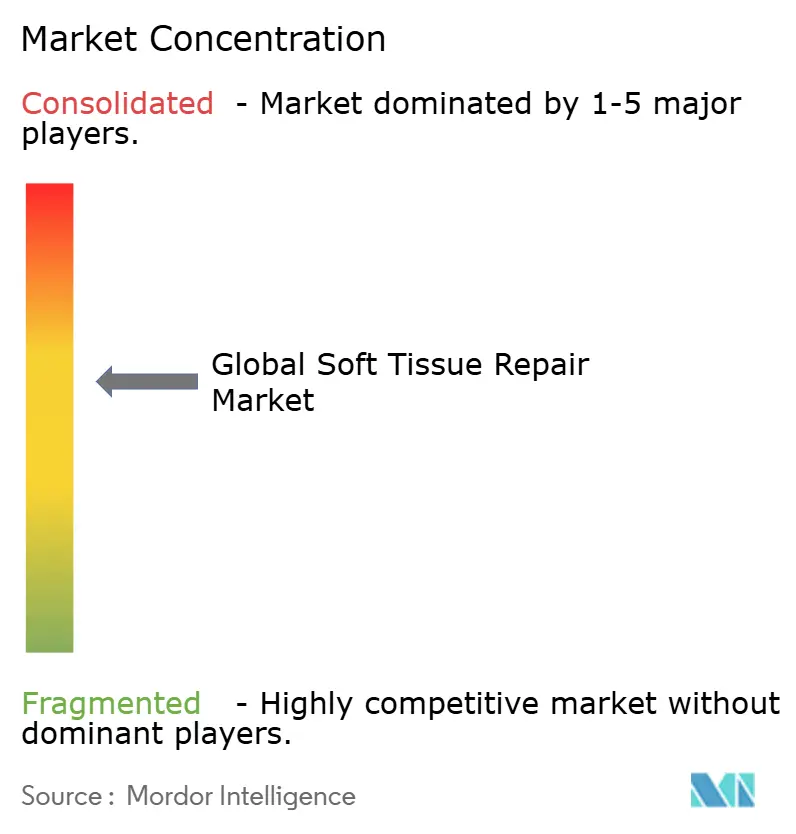
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla riparazione dei tessuti molli a cura di Mordor Intelligence
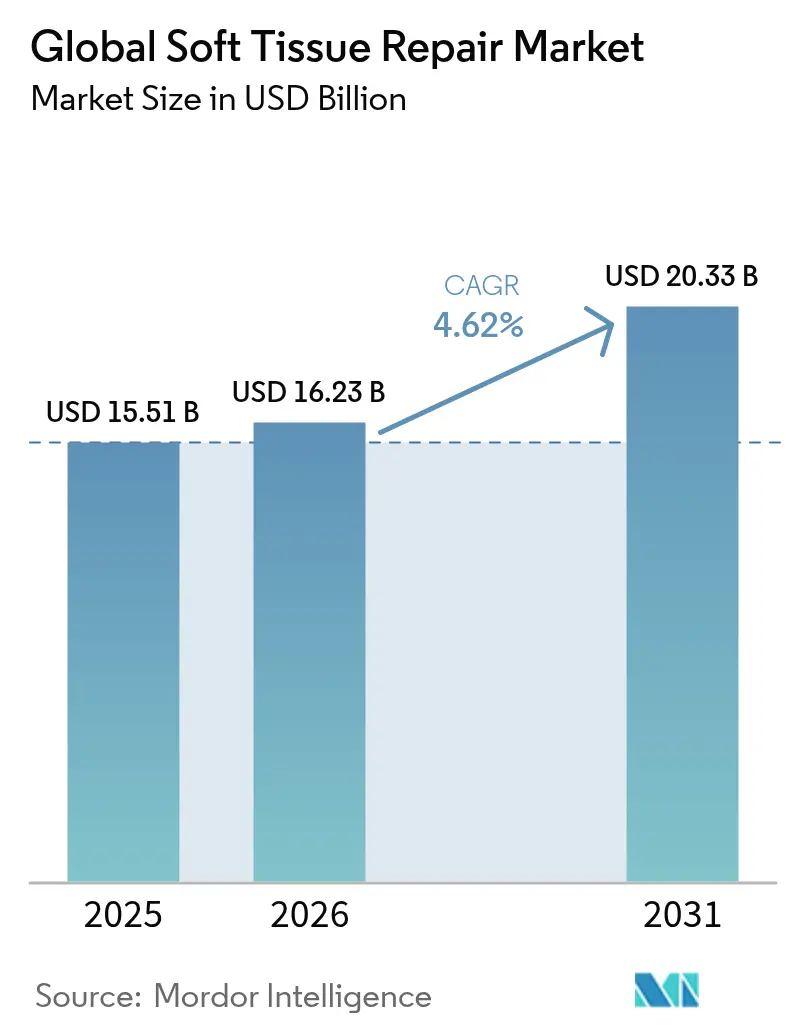
Il mercato globale della riparazione dei tessuti molli aveva un valore di 15.51 miliardi di dollari nel 2025 e si prevede che crescerà da 16.23 miliardi di dollari nel 2026 a 20.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.62% durante il periodo di previsione (2026-2031). La domanda è sostenuta dall'invecchiamento della popolazione, dal costante aumento degli infortuni sportivi e dal rapido spostamento delle procedure verso i centri chirurgici ambulatoriali (ASC). La rapida innovazione di prodotto, che spazia dalle reti bioingegnerizzate, ai scaffold stampati in 3D e ai sistemi di fissaggio senza suture, continua a rinnovare il panorama competitivo. L'intensificarsi del controllo normativo sulle reti sintetiche tradizionali sta spingendo i chirurghi verso alternative biologiche e ibride che promettono una migliore biocompatibilità. Allo stesso tempo, le politiche di contenimento dei costi da parte degli enti pagatori stanno amplificando la necessità di dispositivi ottimizzati per l'uso ambulatoriale senza compromettere i risultati clinici.
Punti chiave del rapporto
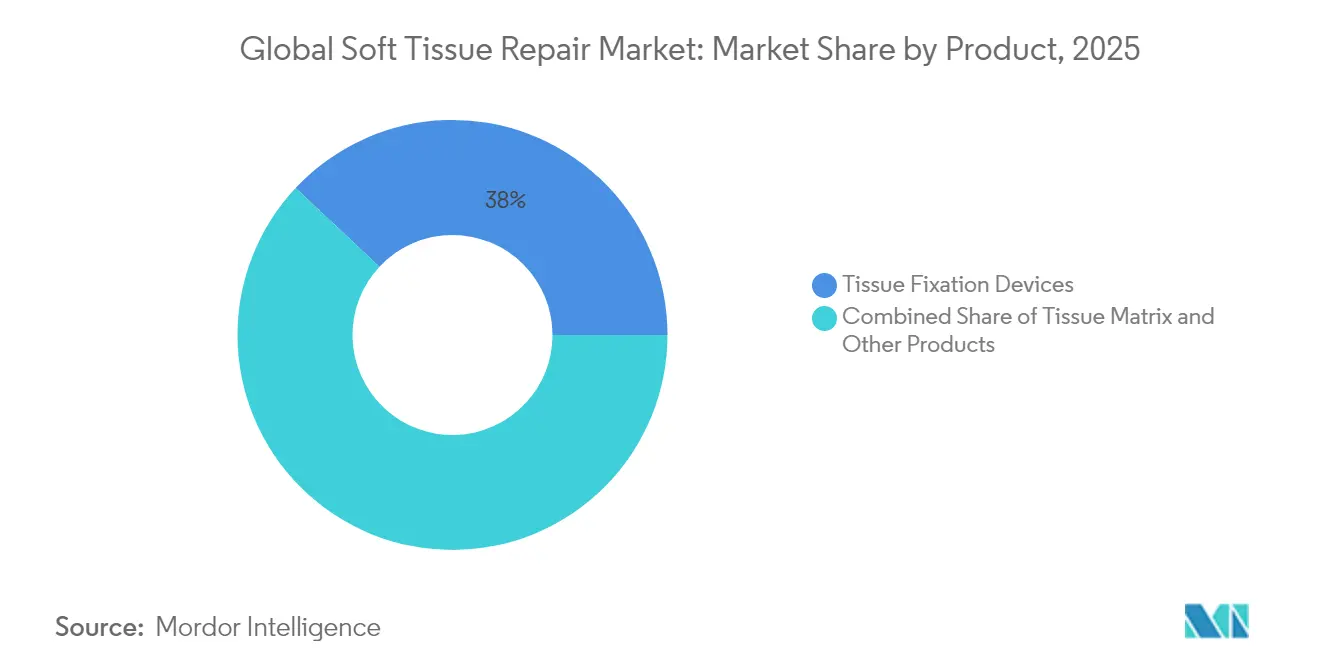
- Per prodotto, i dispositivi di fissaggio dei tessuti hanno guidato il mercato della riparazione dei tessuti molli con una quota di fatturato del 38.02% nel 2025; si prevede che le matrici tissutali cresceranno a un CAGR del 5.15% fino al 2031.
- Per applicazione, la riparazione dell'ernia ha rappresentato il 28.05% della quota di mercato della riparazione dei tessuti molli nel 2025, mentre si prevede che l'ortopedia e la medicina sportiva cresceranno a un CAGR del 5.55% tra il 2026 e il 2031.
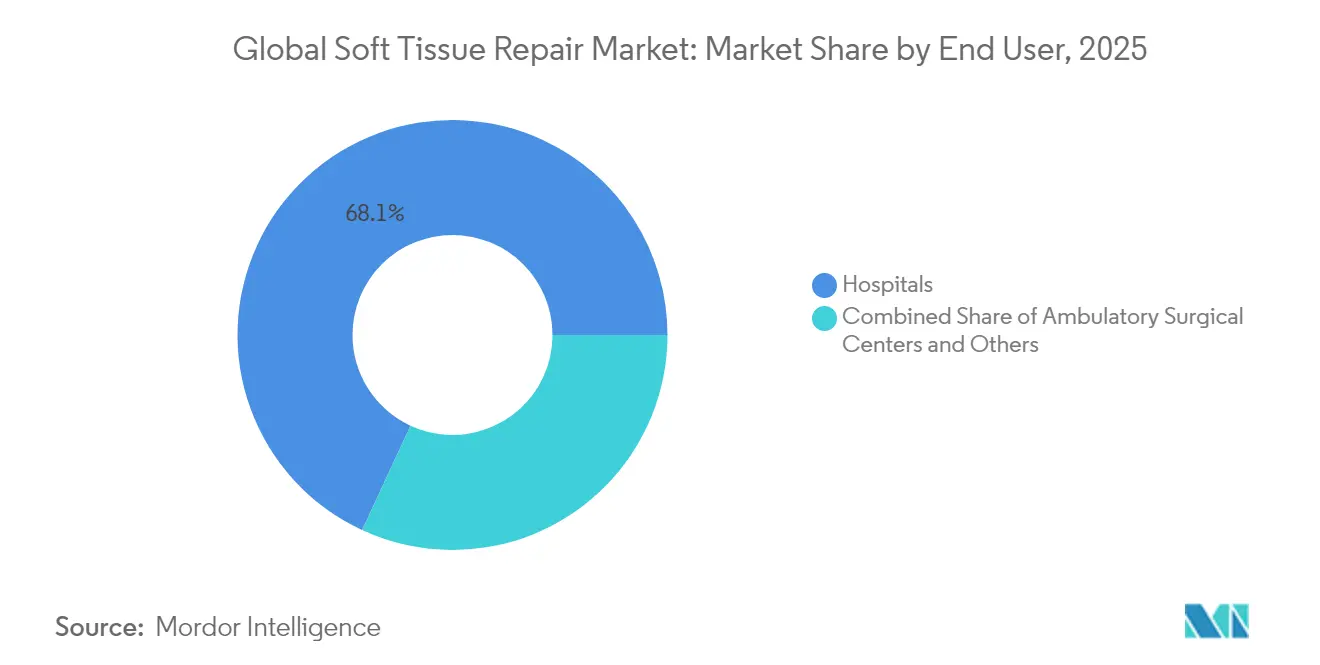
- In base all'utente finale, nel 68.10 gli ospedali hanno detenuto il 2025% del mercato della riparazione dei tessuti molli; si prevede che gli ASC registreranno la crescita più rapida, con un CAGR del 5.65% nel periodo di previsione.
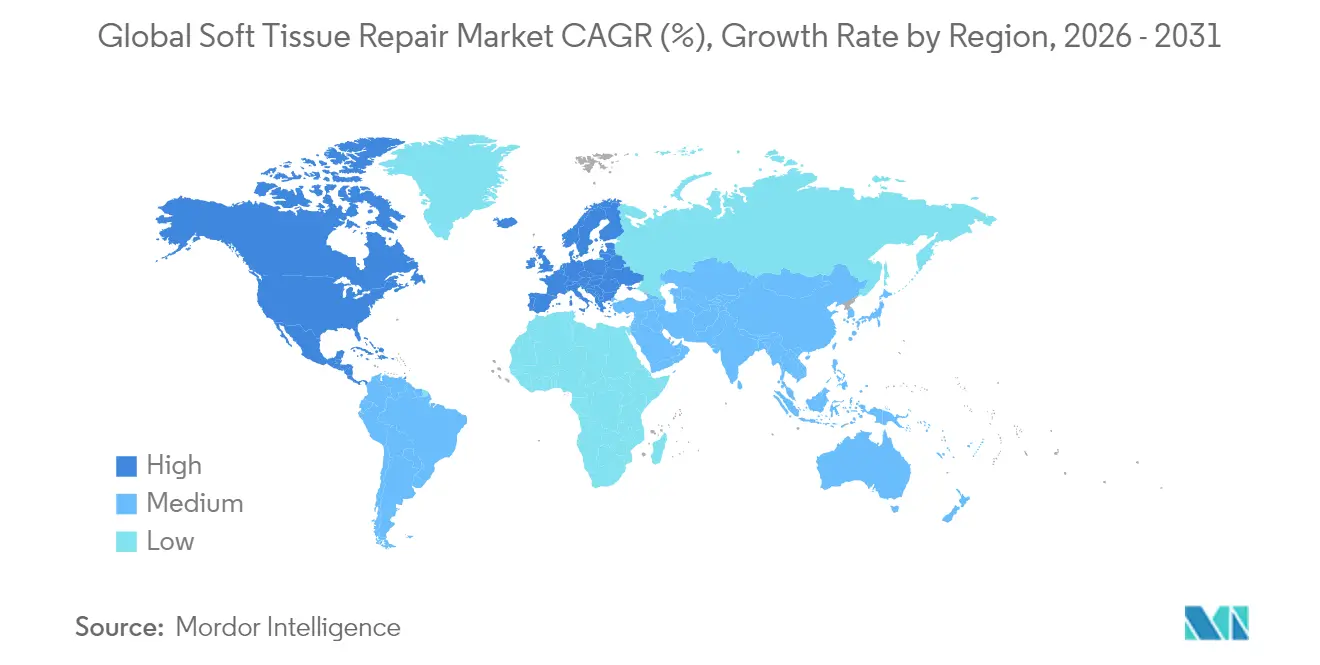
- In termini geografici, nel 42.55 il Nord America ha dominato il 2025% del mercato della riparazione dei tessuti molli; la regione Asia-Pacifico è destinata a registrare il CAGR regionale più elevato, pari al 5.90%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della riparazione dei tessuti molli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli infortuni sportivi | + 0.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei casi di traumi e incidenti stradali | + 0.6% | Globale, il più alto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Crescita della popolazione geriatrica | + 1.2% | Globale, amplificato nelle economie sviluppate | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nelle reti e nei dispositivi di fissaggio bioingegnerizzati | + 0.9% | Nord America ed Europa; l'adozione si sta diffondendo in tutto il mondo | Medio termine (2-4 anni) |
| Espansione dell'ASC ambulatoriale | + 1.1% | Nord America, spostamento in Europa | A breve termine (≤ 2 anni) |
| Impalcature specifiche per il paziente stampate in 3D | + 0.7% | Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli infortuni sportivi
Un costante aumento della partecipazione sportiva in tutte le fasce d'età mantiene il mercato della riparazione dei tessuti molli in crescita. L'incidenza di lesioni ai muscoli posteriori della coscia trattate chirurgicamente è più che triplicata in Svezia tra il 2001 e il 2023. Tendenze simili si riscontrano nei traumi degli arti superiori, dove i casi di lesioni alla mano sono aumentati del 2% annuo dal 2007 al 2022. Gli atleti amatoriali più anziani presentano spesso una qualità dei tessuti ridotta, alimentando la domanda di innesti biologici avanzati e sistemi di fissaggio con condivisione del carico che riducono i tempi di riabilitazione. I produttori di dispositivi in grado di documentare un recupero funzionale più rapido in questa coorte ottengono un chiaro vantaggio competitivo.
Aumento dei casi di traumi e incidenti stradali
Gli incidenti stradali continuano a rappresentare un grave onere sanitario a livello globale, in particolare nelle economie emergenti. Le lesioni complesse degli arti spesso coinvolgono più strati di tessuti molli, spingendo i chirurghi a privilegiare piattaforme di riparazione integrate che combinano funzioni di fissaggio, supporto e emostatico. Le disparità regionali nei modelli di traumatologia costringono i produttori ad adattare i modelli di formazione e inventario alle esigenze locali. Con l'implementazione da parte dei governi di Asia e America Latina di aggiornamenti dei sistemi di traumatologia, si prevede che i volumi di procedure stimoleranno ulteriormente il mercato della riparazione dei tessuti molli.
Popolazione geriatrica in crescita
Si prevede che quasi la metà delle donne in postmenopausa soffrirà di disturbi muscoloscheletrici entro il 2045. Anche la prevalenza di ernie legate all'età è in aumento, con 6.75 milioni di casi esistenti negli adulti conteggiati nel 2021. I pazienti più anziani presentano una guarigione più lenta e un rischio maggiore di recidiva, aumentando l'interesse per gli impianti a base di collagene e bioinduttivi che supportano la rigenerazione dei tessuti. I fornitori con dati clinici a lungo termine in coorti geriatriche sono pronti a conquistare quote di mercato.
Progressi tecnologici nelle reti bioingegnerizzate e nei dispositivi di fissaggio
I rivestimenti in idrogel a matrice extracellulare (ECM) attenuano significativamente l'infiammazione cronica attorno alla rete in polipropilene. I polimeri fotoattivati eliminano le suture nella riparazione dei nervi periferici, sottolineando una più ampia tendenza verso tecniche meno invasive e più rapide. I continui miglioramenti dei prodotti aiutano i produttori ad affrontare la duplice sfida dei vincoli di costo delle ASC e dei parametri di performance ospedaliera, rafforzando il mercato complessivo della riparazione dei tessuti molli.
Volumi delle procedure di guida per l'espansione dell'ASC ambulatoriale
Nel 2024, gli ASC hanno eseguito il 72% di tutti gli interventi chirurgici negli Stati Uniti e sono sulla buona strada per una crescita del volume del 21% entro il 2034 [1] Mukerji S., “High Growth in ASC Volume,” ascfocus.org . I protocolli di dimissione in giornata costringono i produttori di dispositivi a dimostrare tempi di configurazione e operativi più brevi. Le aziende in grado di abbinare gli impianti con strumenti monouso su misura per gli ASC possono aumentare i flussi di entrate anche se i prezzi per unità subiscono pressioni al ribasso.
Impalcature specifiche per il paziente stampate in 3D
La produzione additiva consente ora di generare patch e condotti anatomicamente adattati che si adattano a difetti complessi con un minimo di rifilatura. I primi studi sugli innesti ispirati al corallo mostrano una completa integrazione entro 6-12 mesi, rispetto ai tempi più lunghi degli alloinnesti convenzionali. Con l'ampliamento dell'accesso alle stampanti oltre i centri accademici, si prevede che i costrutti specifici per il paziente costituiranno un segmento di fatturato significativo nel mercato della riparazione dei tessuti molli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di procedure e dispositivi | -0.9% | Impatto globale e più netto nelle economie emergenti | Medio termine (2-4 anni) |
| Contenzioso sulle infezioni e severe normative sulle maglie | -1.2% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Respingimento del rimborso per le nuove reti biologiche | -0.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Formazione chirurgica limitata nei mercati emergenti | -0.6% | Asia-Pacifico, America Latina, MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di procedure e dispositivi
Le matrici biologiche di alta qualità possono costare molto di più rispetto alle reti standard in polipropilene. Gli enti pagatori statunitensi ora limitano il numero di applicazioni per alcuni sostituti cutanei e richiedono prove comparative di superiorità [2] Centers for Medicare & Medicaid Services, “Skin Substitute Grafts LCD,” cms.gov . Un controllo simile da parte delle assicurazioni private ha etichettato molti innesti innovativi come sperimentali. Senza dati di esito sostenuti, l'adozione in contesti sensibili ai costi si arresta, rallentando il ritmo con cui il mercato della riparazione dei tessuti molli si converte a materiali più recenti.
Contenzioso sulle infezioni e rigorose normative sulle maglie
Le controversie legali relative alle protesi a rete hanno superato il miliardo di dollari in risarcimenti per un singolo produttore. La riclassificazione delle protesi transvaginali a rete di Classe III da parte della FDA ha inasprito i requisiti per l'approvazione pre-commercializzazione, e le continue revisioni delle protesi per ernia pesano sulla fiducia dei chirurghi. La conseguente avversione al rischio può frenare i primi impianti e ridurre la domanda di sostituzioni.
Respingimento del rimborso per le nuove reti biologiche
Le compagnie aeree statunitensi etichettano sempre più spesso come sperimentali le matrici dermiche costose, quando i dati randomizzati sono scarsi. Le agenzie europee mostrano analoga cautela, sollecitando acquisti basati sul valore. Queste mosse costringono i fornitori a intraprendere sperimentazioni più lunghe e costose, frenando l'espansione dei ricavi a breve termine nel mercato della riparazione dei tessuti molli.
Formazione limitata per chirurghi nei mercati emergenti
Nell'area Asia-Pacifico e in America Latina, la carenza di formazione avanzata in laparoscopia e artroscopia rallenta l'adozione di impianti di nuova generazione . Gli sforzi governativi per far rispettare i codici di commercializzazione e le normative sui dispositivi medici, pur migliorando la sicurezza, allungano i tempi di approvazione. I fornitori devono investire in programmi di supervisione e nella raccolta di dati locali per sbloccare il potenziale di crescita.
Analisi del segmento
Per prodotto: i dispositivi di fissaggio restano la pietra angolare, le matrici accelerano
Nel 2025, i dispositivi di fissaggio detenevano una quota del 38.02% del mercato della riparazione dei tessuti molli, grazie alla familiarità dei chirurghi con ancore di sutura, viti a interferenza e adesivi medicali. L'approvazione da parte della FDA per le indicazioni ampliate di BioBrace di CONMED nel 2025 ha aggiunto oltre 50 procedure ortopediche al suo foglietto illustrativo. L'adesivo liquido di TELA Bio, lanciato nel 2024, offre un'opzione senza suture per la chiusura dell'ernia. L'innovazione continua garantisce il flusso di entrate di questo segmento e supporta la domanda costante in tutte le procedure ortopediche di riparazione dei tessuti molli.
Si prevede che le matrici tissutali supereranno tutte le altre categorie con un CAGR del 5.15%. Gli ibridi collagene-elastina e le reti in polipropilene rivestite con ECM stanno dimostrando una riduzione delle recidive e dei profili infiammatori nei modelli preclinici. Con l'interesse degli operatori sanitari per i risparmi sui costi a lungo termine derivanti da un minor numero di reinterventi, questo segmento in rapida crescita è pronto ad ampliare la propria quota di mercato nella riparazione dei tessuti molli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la riparazione dell'ernia è dominante, l'ortopedia e la medicina sportiva aumentano
Nel 28.05, la riparazione dell'ernia rappresentava il 2025% del mercato della riparazione dei tessuti molli, sostenuta da oltre 1.2 milioni di procedure all'anno solo negli Stati Uniti. La codifica standardizzata garantisce la prevedibilità dei rimborsi, sostenendo volumi elevati.
Si prevede che l'ortopedia e la medicina sportiva cresceranno a un CAGR del 5.55%, il più rapido tra le applicazioni. L'autorizzazione della FDA per il primo impianto di menisco rigenerativo nel 2024 ha aperto una nuova frontiera terapeutica. I patch bioinduttivi per la spalla hanno ridotto fino all'86% i tassi di recidiva della cuffia dei rotatori in studi multicentrici. Questi successi stanno aumentando la fiducia dei chirurghi e indirizzando gli investimenti in ricerca e sviluppo.
Per utente finale: gli ospedali mantengono il controllo, gli ASC catturano lo slancio
Gli ospedali hanno generato il 68.10% dei ricavi del 2025 grazie a infrastrutture adatte a casi complessi e ad alta acuità. Tuttavia, la marcata migrazione verso le strutture ambulatoriali sta iniziando a influenzare il case mix. Medicare ha registrato 3.4 milioni di procedure ASC per i suoi beneficiari nel 2023, con un aumento del 5.7% su base annua. Si prevede che le ASC, beneficiando di costi inferiori del 45-60% e tempi di attesa più brevi, cresceranno più rapidamente con un CAGR del 5.65%, rendendole un campo di battaglia cruciale nel mercato della riparazione dei tessuti molli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della riparazione dei tessuti molli
Nel 42.55, il Nord America deteneva il 2025% del mercato della riparazione dei tessuti molli e si prevede che manterrà la leadership fino al 2031. Una rete ASC consolidata ora esegue il 72% degli interventi chirurgici negli Stati Uniti, migliorando la produttività e contenendo i costi. La FDA continua ad approvare dispositivi innovativi come il vaso acellulare di Humacyte per la riparazione dei traumi, rafforzando l'ecosistema di innovazione della regione.
Mercato europeo della riparazione dei tessuti molli
L'Europa mantiene una solida posizione grazie ai sistemi sanitari universali e all'armonizzazione del marchio CE. Tuttavia, le pressioni fiscali stanno inducendo valutazioni più severe delle tecnologie sanitarie, che rallentano il rimborso delle matrici biologiche premium. I continui investimenti in robotica e produzione additiva mantengono competitivi i fornitori locali, sostenendo il ruolo della regione nella definizione di soluzioni di nuova generazione per il mercato della riparazione dei tessuti molli.
Mercato della riparazione dei tessuti molli nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 5.90%. La modernizzazione normativa in Cina e India sta chiarendo i percorsi di approvazione, mentre l'invecchiamento della popolazione amplia il bacino di candidati per le procedure di ernia e cuffia dei rotatori. L'adozione di impianti bioinduttivi da parte del Giappone sottolinea l'interesse della regione per tecnologie avanzate ma clinicamente validate.
Panorama normativo
I prodotti per la riparazione dei tessuti molli rientrano generalmente nei quadri normativi dei dispositivi medici. Le combinazioni farmaco-dispositivo e alcune strutture rigenerative richiedono un coordinamento aggiuntivo ai sensi delle normative sui prodotti combinati. Negli Stati Uniti, l'Ufficio dei Prodotti Combinati della FDA (Food and Drug Administration) instrada le richieste di autorizzazione in base alla modalità d'azione primaria e, nel giugno 2025, la FDA ha pubblicato una bozza di linee guida sui requisiti dell'Identificativo Unico del Dispositivo (UDI) per i prodotti combinati, inasprendo le aspettative in materia di etichettatura e inserimento nei database per la parte costituente il dispositivo.
In Europa, l'attuazione del Regolamento sui dispositivi medici (UE) 2017/745 continua ad aumentare le aspettative in termini di evidenze cliniche e requisiti di valutazione della conformità per gli impianti ad alto rischio, come le reti e i sistemi di fissaggio. L'EMA supporta l'allineamento dei prodotti che combinano un medicinale con un dispositivo attraverso il suo Gruppo operativo sui prodotti combinati (COMBO) e mantiene linee guida di domande e risposte incentrate sul Regolamento sui dispositivi medici (aggiornate fino a dicembre 2025), che influenzano il modo in cui i fabbricanti strutturano la documentazione tecnica e coordinano le revisioni degli organismi notificati per le combinazioni farmaco-dispositivo rilevanti per la riparazione dei tessuti molli.
Analisi della catena del valore
La catena del valore comprende la produzione di materie prime (polimeri di grado medicale come polipropilene, PTFE e materiali assorbibili come PLA/PGA/PLGA, oltre a collagene e altri componenti della matrice extracellulare), la trasformazione e la sterilizzazione (estrusione/lavorazione a maglia, lavorazione o stampaggio di ancore e viti, fabbricazione di scaffold, decellularizzazione e purificazione per matrici biologiche) e la successiva preparazione di kit per la somministrazione specifica in ortopedia, ernia e chirurgia ricostruttiva. Le matrici biologiche e le reti ibride dipendono da un approvvigionamento e una lavorazione rigorosamente controllati, con flussi di lavoro per tessuti decellularizzati spesso ancorati a infrastrutture di banche dei tessuti accreditate AATB. L'economia delle materie prime sintetiche rimane legata ai prodotti petrolchimici.
Le dinamiche del canale di distribuzione riflettono sempre più il consolidamento degli acquisti e la migrazione delle procedure verso contesti ambulatoriali, con un maggiore coinvolgimento diretto dei produttori insieme ai gruppi di acquisto dei centri chirurgici ambulatoriali, anziché i classici modelli basati esclusivamente sui distributori nei principali mercati statunitensi. I principali colli di bottiglia includono la capacità certificata delle banche dei tessuti per le reti biologiche e i controlli del rischio relativi ai materiali di origine animale. Ciò aumenta il valore operativo della validazione dei processi, della tracciabilità e dei test di biocompatibilità standardizzati (inclusa la conformità alla norma ISO 10993-1:2025 aggiornata per la valutazione biologica).
Panorama competitivo
La concentrazione del mercato rimane moderata. Johnson & Johnson è leader con una quota di fatturato del 13% tramite i portafogli Ethicon e DePuy Synthes, sostenuta da ingenti budget per la ricerca e sviluppo. Stryker ha rafforzato la sua gamma di fissatori acquisendo Artelon nel 2024 e ha concluso un accordo da 4.9 miliardi di dollari con Inari Medical nel 2025 per entrare nel settore della traumatologia vascolare.
Smith+Nephew, attiva nei settori dell'ortopedia e della cura delle ferite, ha lanciato 16 nuovi prodotti nel 2024 e sta sfruttando la sua piattaforma REGENETEN per rafforzare i legami con i chirurghi di medicina sportiva.
Le pipeline di innovazione si concentrano su tre direttrici: reti biologiche o ibride che riducono il rischio di reintervento, scaffold personalizzati stampati in 3D per difetti complessi e sistemi di fissaggio liquidi o fotoattivati che riducono i tempi operatori, fondamentali per le ASC ad alto turnover. Si prevede che le aziende che dimostrano un recupero più rapido e tassi di complicanze inferiori consolideranno la propria posizione nel mercato della riparazione dei tessuti molli.
Leader del settore della riparazione dei tessuti molli
Artrex, Inc.
Boston Scientific Corporation
Stryker
Medtronic
Baxter International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Boston Scientific ha ottenuto l'approvazione della FDA per il sistema di gestione dei fluidi Asurys. Pur essendo posizionato nel settore della gestione dei fluidi, l'approvazione amplia la presenza di Boston Scientific nel campo del supporto alle procedure chirurgiche, agevolando il flusso di lavoro in sala operatoria e la movimentazione dei dispositivi chirurgici in ambienti ad alta produttività.
- Dicembre 2024: Arthrex ha condiviso i risultati di uno studio che indica come la sua tecnica InternalBrace nella ricostruzione del legamento crociato anteriore (LCA) riduca le recidive di rottura dell'innesto fino all'80% nei giovani atleti. I dati rafforzano la richiesta di approcci di rinforzo e fissaggio mirati alla riduzione delle recidive, influenzando le preferenze dei chirurghi e la selezione dei prodotti nella riparazione dei tessuti molli in medicina sportiva.
- Giugno 2024: Stryker ha annunciato un accordo definitivo per l'acquisizione di Artelon, aggiungendo soluzioni sintetiche per la fissazione dei tessuti molli destinate alla medicina sportiva e agli interventi chirurgici al piede e alla caviglia. L'operazione ha ampliato il portafoglio di Stryker per la riparazione dei tessuti molli in termini di materiali e indicazioni, rafforzando la sua capacità di offrire pacchetti combinati di impianti e strumenti per interventi ortopedici ad alto volume.
Ambito e metodologia
Nell'ambito del rapporto, la procedura di riparazione dei tessuti molli si riferisce a una serie di processi in cui i tessuti molli vengono riparati mediante rigenerazione e ricostruzione utilizzando vari dispositivi medici. Tuttavia, una lesione dei tessuti molli è caratterizzata da danni a muscoli, legamenti o tendini in tutto il corpo. Si verifica spesso durante l'attività sportiva e fisica, ma a volte anche semplici attività quotidiane possono causare lesioni ai tessuti molli. Il mercato della riparazione dei tessuti molli è segmentato per prodotto (dispositivi di fissaggio dei tessuti (ancore di sutura, suture, viti a interferenza e altri dispositivi), matrice tissutale (rete sintetica e rete biologica), applicazione (ortopedia, riparazione dentale, riparazione dell'ernia, ricostruzione del seno, riparazione della pelle, riparazione del prolasso pelvico e vaginale e altri) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di USD) per i segmenti sopra indicati.
| Dispositivi di fissaggio dei tessuti | Ancore di sutura |
| Suture e graffette | |
| Viti di interferenza | |
| Colle cianoacriliche e di fibrina | |
| Matrice tissutale | Maglia sintetica |
| Rete biologica/ibrida | |
| Altri prodotti |
| Ortopedia e medicina sportiva |
| Riparazione dentale |
| Riparazione dell'ernia |
| Ricostruzione del seno |
| Riparazione della pelle e delle ustioni |
| Altre applicazioni |
| Ospedali |
| Centri di chirurgia ambulatoriale (ASC) |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Dispositivi di fissaggio dei tessuti | Ancore di sutura |
| Suture e graffette | ||
| Viti di interferenza | ||
| Colle cianoacriliche e di fibrina | ||
| Matrice tissutale | Maglia sintetica | |
| Rete biologica/ibrida | ||
| Altri prodotti | ||
| Per Applicazione | Ortopedia e medicina sportiva | |
| Riparazione dentale | ||
| Riparazione dell'ernia | ||
| Ricostruzione del seno | ||
| Riparazione della pelle e delle ustioni | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri di chirurgia ambulatoriale (ASC) | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato globale della riparazione dei tessuti molli?
Si prevede che la dimensione del mercato globale della riparazione dei tessuti molli raggiungerà i 16.23 miliardi di dollari nel 2026 e crescerà a un CAGR del 4.62% per raggiungere i 20.33 miliardi di dollari entro il 2031.
Quale segmento di prodotti si sta espandendo più rapidamente?
Si prevede che le matrici tissutali, che comprendono reti biologiche e ibride, cresceranno a un CAGR del 5.15% entro il 2031.
Chi sono i principali attori nel mercato globale Riparazione dei tessuti molli?
Arthrex, Inc., Boston Scientific Corporation, Stryker, Medtronic e Baxter International Inc. sono le principali aziende che operano nel mercato globale della riparazione dei tessuti molli.
Perché gli ASC sono importanti per la crescita del mercato?
Gli ASC eseguono oggi la maggior parte degli interventi chirurgici negli Stati Uniti e offrono costi inferiori e tempi di risposta più rapidi, favorendo l'adozione di dispositivi ottimizzati per l'uso ambulatoriale.
– Quale regione ha la quota maggiore nel mercato globale Riparazione dei tessuti molli?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato globale della riparazione dei tessuti molli.


