

Dimensioni e quota del mercato del commercio sociale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.11 trilioni di dollari |
| Dimensione del mercato (2031) | 7.55 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 29.12% CAGR |
| Mercato in più rapida crescita | Nord America e Europa |
| Il mercato più grande | Asia Pacifico |
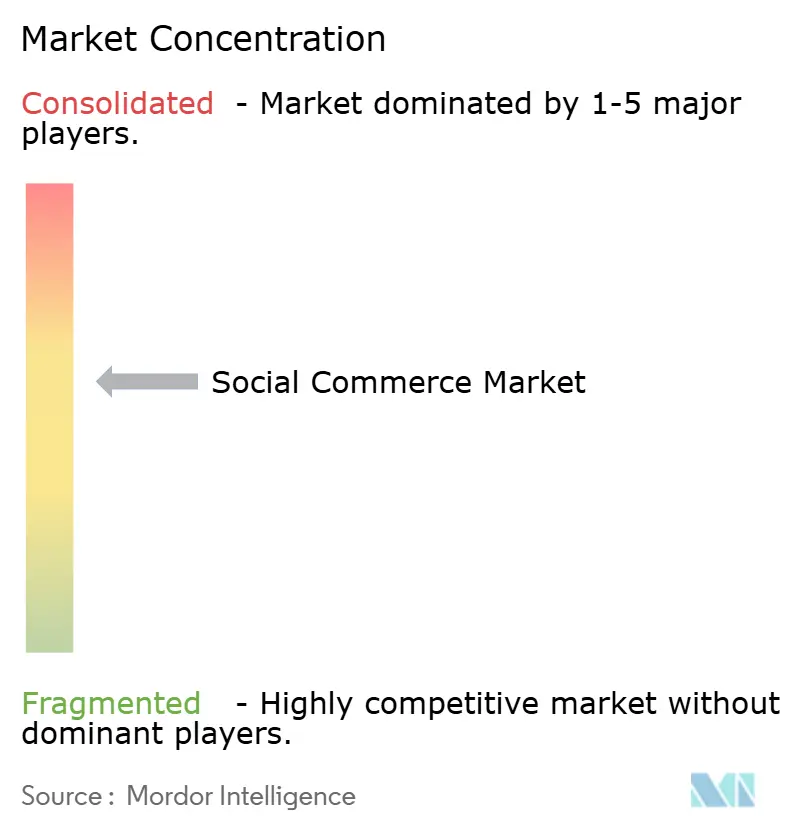
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del commercio sociale di Mordor Intelligence
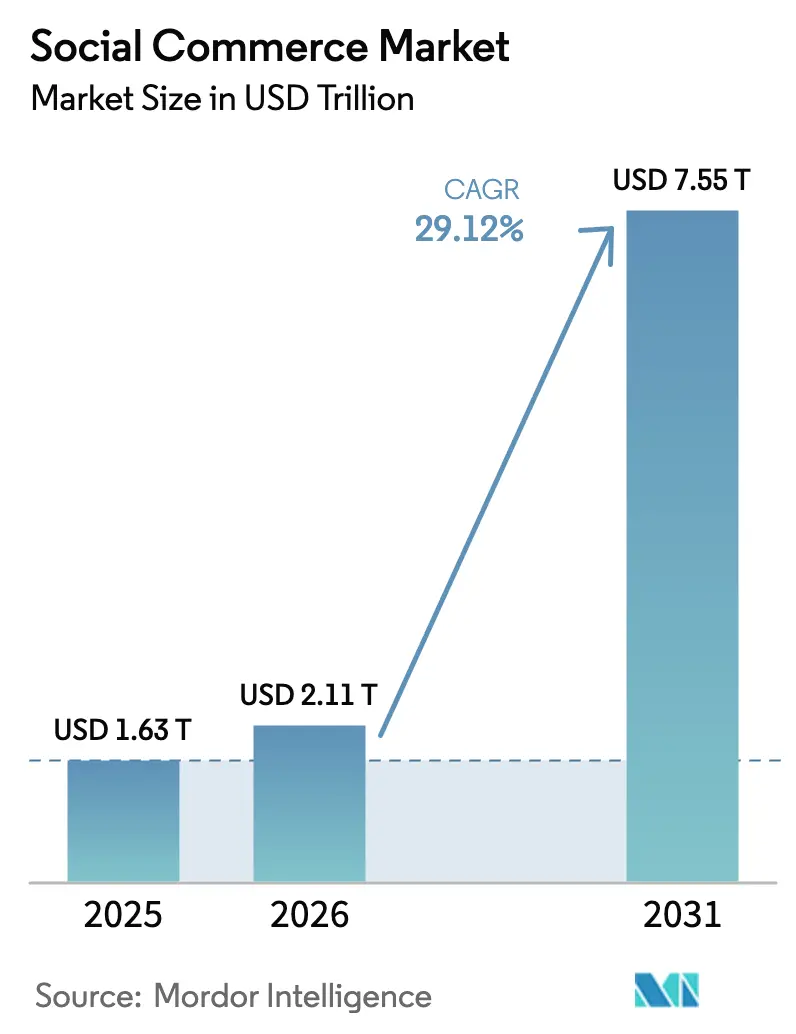
Il mercato del social commerce aveva un valore di 1.63 trilioni di dollari nel 2025 e si prevede che crescerà da 2.11 trilioni di dollari nel 2026 a 7.55 trilioni di dollari entro il 2031, con un CAGR del 29.12% durante il periodo di previsione (2026-2031). La crescita è trainata dall'adozione dei pagamenti in-app, dalla popolarità dello shopping in live streaming, dai motori di raccomandazione basati sull'intelligenza artificiale e ricchi di dati e dalla costante ascesa dei brand direct-to-consumer con una forte vocazione social. L'Asia-Pacifico detiene attualmente la quota di mercato più ampia, ma il Nord America sta crescendo più rapidamente grazie a investimenti aggressivi nelle piattaforme e al cambiamento delle abitudini di acquisto dei consumatori della Generazione Z. Il commercio video mantiene la posizione dominante tra i canali di vendita, ma la rivendita social tra pari è quella che cresce più velocemente. L'intensità competitiva è in aumento, poiché i grandi player globali integrano strumenti di pagamento, logistica e monetizzazione per i creatori, mentre le agili aziende regionali conquistano comunità di nicchia attraverso esperienze altamente localizzate.
Punti chiave del rapporto
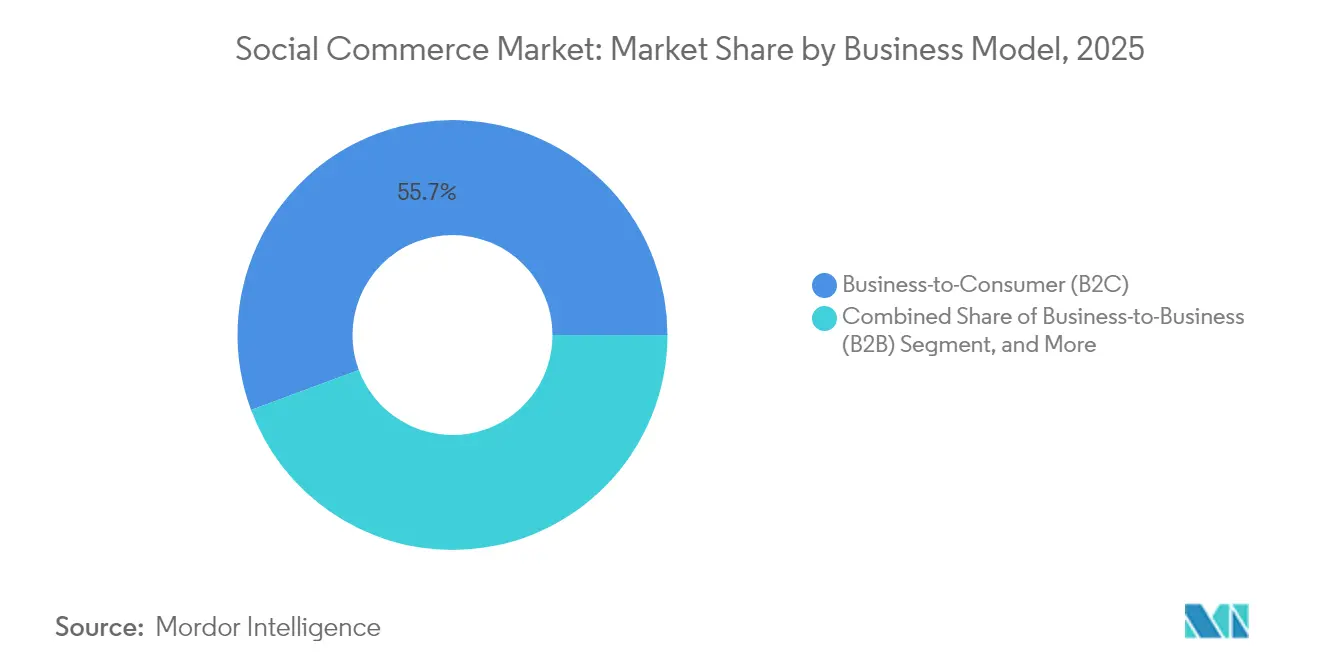
- In base al modello di business, nel 2 il B55.68C era in testa con il 2025% della quota di mercato del commercio sociale, mentre si prevede che il formato C2C crescerà a un CAGR del 33.74% entro il 2031.
- Per tipologia di prodotto, nel 27.95 l'abbigliamento ha rappresentato il 2025% del mercato del commercio sociale, mentre i settori della bellezza e della cura della persona sono in crescita a un CAGR del 33.12% entro il 2031.
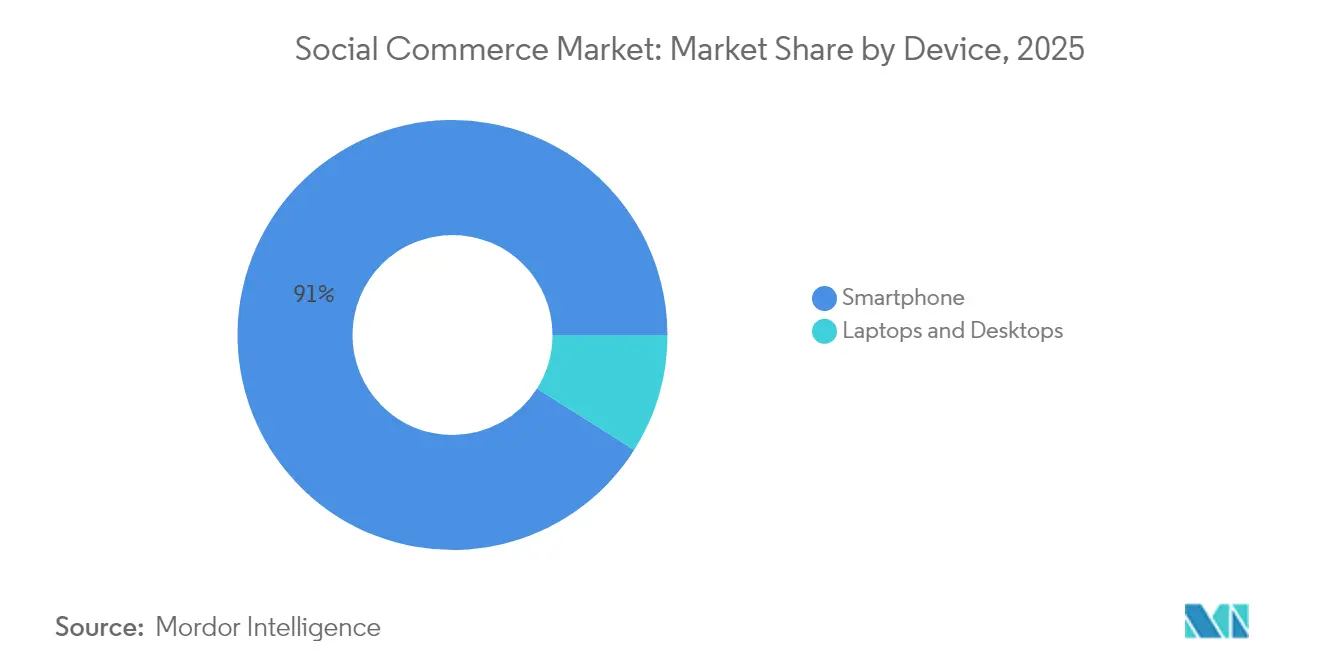
- In base al dispositivo, nel 91.02 gli smartphone rappresentavano il 2025% del mercato del commercio sociale e registravano un CAGR del 30.18% nel complesso.
- Per canale di vendita, il commercio video ha conquistato il 43.22% della quota di mercato del commercio sui social nel 2025; la rivendita sui social registra il CAGR più rapido, pari al 34.26%, nel periodo 2026-2031.
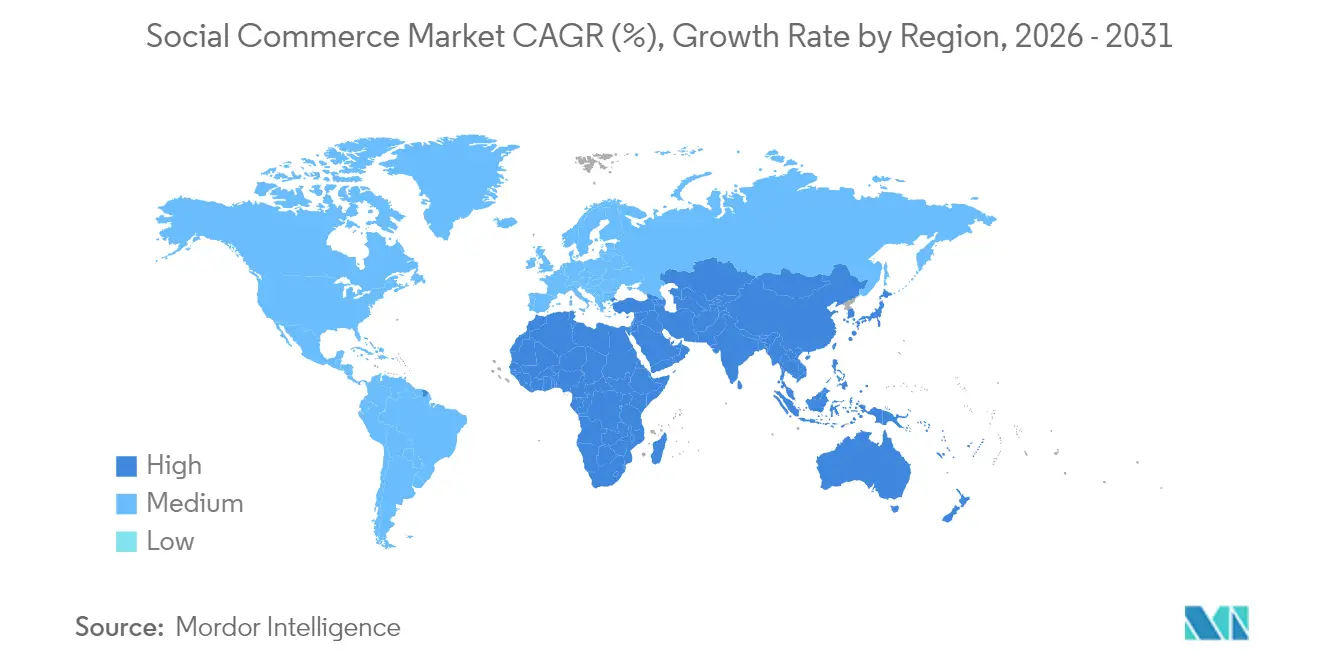
- In termini geografici, l'area Asia-Pacifico deteneva il 34.28% della quota di mercato del commercio sociale nel 2025; il Nord America è la regione in più rapida crescita, con un CAGR del 32.11% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del commercio sociale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerata l'adozione dei pagamenti in-app con un clic nel Sud-est asiatico | +5.2 | Asia sud-orientale, con ricadute su India e Cina | Medio termine |
| Aumento degli acquisti di video in streaming live tra la generazione Z in Cina e negli Stati Uniti | +7.8 | Cina, Stati Uniti, con espansione in Europa | Breve termine |
| I motori di raccomandazione AI iper-personalizzati aumentano l'AOV in Europa | +4.3 | Europa, Nord America | Medio termine |
| Proliferazione del marchio DTC social-first in Nord America | +3.6 | Nord America, con espansione in Europa | Medio termine |
| Shopping sociale transfrontaliero abilitato da API logistiche integrate | +6.1 | Globale, con enfasi sulle rotte dalla Cina al resto del mondo | A lungo termine |
| Integrazione di portafogli social (ad esempio, WeChat Pay, KakaoPay) che guida la conversione | +4.5 | Asia-Pacifico, con espansione nei mercati globali | Medio termine |
| Fonte: Intelligenza di Mordor | |||
I pagamenti in-app con un clic accelerano l'adozione
La rapida integrazione di pagamenti fluidi all'interno delle piattaforme social sta ridefinendo le aspettative degli acquirenti. Portafogli digitali come GrabPay e KakaoPay fungono da hub per la vita quotidiana, consentendo agli acquirenti di passare dalla scoperta al pagamento senza intoppi. L'adozione da parte della Generazione Z è particolarmente forte: il 79% di questa coorte preferisce i pagamenti tramite portafoglio. I dati sulle transazioni di prima parte arricchiscono gli algoritmi di raccomandazione, incrementando il completamento del carrello e consentendo ai commercianti di personalizzare le promozioni in tempo reale. Con la proliferazione di queste integrazioni nel Sud-est asiatico e l'espansione in India e Cina, si stima che contribuiscano a un incremento di +5.2 punti percentuali del tasso di crescita annuo composto (CAGR) complessivo del mercato del commercio social.
Lo shopping video in live streaming intensifica il coinvolgimento della generazione Z
Il commercio in livestream fonde intrattenimento e shopping, riducendo il tradizionale imbuto di vendita a un'unica sessione interattiva. Douyin, Taobao Live e Kuaishou controllano collettivamente oltre l'85% del GMV del livestream in Cina. [1] Austrade Trade Commissioner Service, “Top 5 Tips for Live Streaming in China,” Austrade Export News, 4 aprile 2025, export.business.gov.au Negli Stati Uniti, TikTok Shop sta già superando i concorrenti in alcuni segmenti di bellezza e abbigliamento. Gli indizi di scarsità in tempo reale e i segnali di convalida sociale guidano gli acquisti d'impulso, offrendo tassi di conversione fino a dieci volte superiori rispetto agli annunci statici. Sebbene le sfumature culturali richiedano adattamenti per il pubblico occidentale, il meccanismo offre un incremento di +7.8 punti percentuali al CAGR del mercato del social commerce.
I motori di raccomandazione AI iper-personalizzati aumentano il valore medio degli ordini
I motori sensibili al contesto tracciano i segnali comportamentali per curare i feed che corrispondono ai gusti in evoluzione, aumentando le conversioni di circa il 25% tra i rivenditori di moda europei. [2] Storyly Insights Team, “12 Key Stats & 6 Trends Defining the European Beauty Industry,” Storyly Insights, 6 febbraio 2025, storyly.io Gli algoritmi ora si spingono oltre i dati demografici per interpretare i micro-momenti e il sentiment, offrendo suggerimenti temporizzati con precisione che aumentano la dimensione del carrello. Con l'implementazione su larga scala dei moduli di riconoscimento delle emozioni, le piattaforme in Europa e Nord America prevedono un incremento sostenuto equivalente a +4.3 punti percentuali nel CAGR per il mercato del social commerce.
Acquisti transfrontalieri abilitati dalle API logistiche integrate
Calcolo doganale senza interruzioni, informativa sui dazi doganali e tracciamento completo dei pacchi stanno eliminando le difficoltà geografiche. I brand possono ora servire i clienti a livello globale mantenendo trasparenti le promesse di evasione degli ordini, ampliando la domanda totale raggiungibile. Si prevede che il segmento dell'e-commerce transfrontaliero raggiungerà i 16.4 trilioni di dollari entro il 2032. Le API integrate offrono l'agilità apprezzata dai piccoli venditori e consentono alle fabbriche cinesi di raggiungere direttamente i consumatori occidentali. Questo effetto abilitante aggiunge +6.1 punti percentuali al CAGR del mercato del commercio sociale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi di acquisizione degli utenti sulle piattaforme mature | all'3.2 ottobre | Nord America, Europa | Breve termine |
| Mandati frammentati sulla privacy dei dati (EU-DMA, CPRA, PDPA) | all'2.7 ottobre | Europa, Nord America, parti dell'Asia | Medio termine |
| La lotta tra creatori e piattaforme per i ricavi riduce l'offerta di contenuti | all'1.9 ottobre | Global | Medio termine |
| Limiti alla regolamentazione del commercio in streaming in Cina | all'2.4 ottobre | La Cina, con un potenziale precedente globale | Breve termine |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi di acquisizione degli utenti sulle piattaforme mature
La competizione per il tempo di visualizzazione e la saturazione dell'inventario hanno spinto il CAC di Facebook e Instagram a crescere di circa il 60% nel biennio 2023-2024. La compressione dei margini è acuta per gli operatori DTC, spingendo verso meccanismi di fidelizzazione, campagne collaborative e network emergenti con offerte di acquisizione inferiori. Un CAC elevato sottrae circa 3.2 punti percentuali al CAGR del mercato del social commerce, finché nuove fonti di traffico non compenseranno la compressione.
Gli obblighi frammentati sulla privacy dei dati creano difficoltà di conformità
Il DMA dell'UE, il CPRA e molteplici PDPA asiatici impongono flussi di consenso specifici per piattaforma. Il tempo di progettazione speso su architetture dati localizzate distoglie gli investimenti dalle funzionalità commerciali e può diluire la qualità della personalizzazione. L'analisi dell'OCSE sottolinea l'onere operativo delle norme non armonizzate. [3] Christian Reimsbach-Kounatze e Andras Molnar, "The Impact of Data Portability on User Empowerment, Innovation, and Competition", OECD Digital Economy Papers, giugno 2024, oecd.org L'effetto combinato frena il mercato del social commerce di circa -2.7 punti percentuali nel CAGR nel medio termine.
Analisi del segmento
Per modello di business: C2C supera i formati tradizionali
L'attività tra consumatori sta crescendo a un CAGR del 33.74%, ben al di sopra della media 2026-2031 per il mercato del commercio sociale. Il B2C detiene ancora una quota di mercato del 55.68% nel 2025, ma le raccomandazioni basate sui peer influenzano ora il 59% degli acquirenti. Le piattaforme offrono ai microimprenditori strumenti di creazione di contenuti, gestione dell'inventario e pagamento che riducono le barriere all'ingresso.
Le dimensioni del mercato del social commerce allocate al C2C rimangono inferiori a quelle del B2C, ma crescono cumulativamente più rapidamente ogni anno. Gli acquirenti più giovani gravitano verso storie autentiche e fiducia nella comunità, rafforzando i cicli di fidelizzazione e alimentando l'espansione del valore del ciclo di vita. Parallelamente, i forum B2B di nicchia guadagnano slancio mettendo in contatto fornitori specializzati con acquirenti del settore, sebbene rappresentino attualmente una quota modesta del settore del social commerce.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: la trasformazione digitale della bellezza accelera
L'abbigliamento manterrà il 27.95% delle dimensioni del mercato del social commerce nel 2025, sfruttando feed ricchi di immagini e trend di breve durata per mantenere la scoperta sempre aggiornata. Le linee di bellezza e cura della persona, tuttavia, registreranno il CAGR più alto, pari al 33.12% fino al 2031, il doppio del tasso di crescita a termine dell'abbigliamento, poiché le prove virtuali e l'intelligenza artificiale per l'analisi della pelle abbattono le barriere di fiducia.
Questa ripresa riflette partnership strategiche tra marchi di cosmetici e fornitori di tecnologia AR. Micro-influencer, spesso estetiste o skincare coach, offrono tutorial intimi che aumentano la conversione. Demo ravvicinate combinate con checkout semplificato mantengono l'attrattiva del mercato del social commerce tra i consumatori orientati alla praticità, segnalando un margine di manovra pluriennale per categorie di prodotto in grado di enfatizzare i vantaggi del prima e del dopo.
Per dispositivo: gli smartphone dominano l'esperienza di acquisto sui social
Nel 91.02, gli smartphone hanno conquistato il 2025% della quota di mercato del commercio social e sono destinati a crescere a un CAGR del 30.18% entro il 2031. La loro natura always-on favorisce la scoperta spontanea durante micro-momenti come spostamenti o pause, allineandosi perfettamente con gli algoritmi dei feed social.
Nonostante i continui miglioramenti delle interfacce di tablet e PC, il mercato del social commerce attribuito al mobile continua a crescere grazie all'integrazione del portafoglio elettronico e all'autenticazione biometrica. Ciononostante, i tassi di abbandono del carrello rimangono elevati sugli schermi più piccoli, il che evidenzia opportunità di ottimizzazione per il riempimento automatico, i pagamenti differiti e i promemoria di re-engagement con un solo tocco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: il commercio video rimodella il coinvolgimento dei consumatori
Nel 43.22, il video commerce rappresentava il 2025% della quota di mercato del social commerce. Il formato condensa consapevolezza, considerazione e acquisto in una trama interattiva arricchita da domande e risposte immediate. I presentatori in diretta streaming presentano casi d'uso dei prodotti nel loro contesto, creando fiducia più rapidamente delle descrizioni testuali.
Il social reselling, ovvero la ridistribuzione di prodotti di marca a reti personali, registra il CAGR più elevato, pari al 34.26%, a dimostrazione del potere delle raccomandazioni tra pari. Acquisti di gruppo, community di scoperta e hub di recensioni estendono collettivamente il funnel, consentendo agli acquirenti di convalidare le decisioni prima del pagamento. Insieme, questi canali diversificano le fonti di traffico, proteggendo il settore del social commerce dall'eccessiva dipendenza da un singolo formato.
Analisi geografica
Mercato del commercio sociale nella regione Asia-Pacifico
L'area Asia-Pacifico detiene il 34.28% della quota di mercato del social commerce nel 2025, sostenuta dagli ecosistemi integrati della Cina, in cui contenuti, pagamenti e fulfillment risiedono all'interno delle stesse super-app. Douyin ha registrato 15.4 miliardi di ordini nel 2024, il 63% tramite live streaming, mentre Taobao Live ha generato un GMV considerevole attraverso trasmissioni curate in stile studio. L'elevata penetrazione degli smartphone e l'adozione universale dei wallet mantengono elevati i parametri di engagement nei mercati del Sud-Est asiatico come Vietnam e Thailandia.
Mercato del commercio sociale in Nord America
Si prevede che il Nord America sarà la sottoregione in più rapida crescita, registrando un CAGR del 32.11% nel periodo 2026-2031. Le vendite del social commerce negli Stati Uniti puntano a raggiungere gli 80 miliardi di dollari entro il 2025, pari al 17% del totale delle vendite al dettaglio online. Facebook gode ancora della base di acquirenti più ampia, ma la traiettoria del GMV di TikTok sfida gli operatori tradizionali, riflettendo una transizione verso la scoperta incentrata sui video. I budget per l'influencer marketing continuano a crescere e si prevede che raggiungeranno i 22.2 miliardi di dollari nel 2025, creando terreno fertile per il lancio di prodotti guidati dai creator.
Mercato europeo del commercio sociale
L'Europa crescerà di un misurato 20.7% nel 2025, in parte moderato dalle severe direttive sulla privacy. Regno Unito, Germania e Francia sono i principali acquirenti regionali, mentre Spagna e Italia registrano una rapida adozione nella fase iniziale. I consumatori apprezzano la tracciabilità e le certificazioni ecologiche, spingendo le piattaforme a migliorare i filtri di sostenibilità. La bellezza rimane un settore verticale di spicco: le vendite online rappresentano il 43% dei 148.10 miliardi di dollari di fatturato del settore della bellezza nella regione nel 2025. La domanda indotta da TikTok integra le prove di acquisto in realtà aumentata, che aumentano la fiducia degli acquirenti da remoto.
Panorama normativo
La regolamentazione del commercio sui social media si sta inasprendo in termini di responsabilità delle piattaforme, tutela dei consumatori e governance dei dati, influenzando direttamente il funzionamento del checkout in-app, dell'identità e della vendita basata sui contenuti. Nell'UE, il Digital Services Act (DSA) estende gli obblighi per le interfacce online utilizzate dalle piattaforme social, promuovendo processi di notifica e intervento più rigorosi e una maggiore trasparenza nei confronti di venditori e inserzioni. Le difficoltà di conformità sono amplificate dalla frammentazione delle normative sulla privacy già presenti sul mercato (EU DMA, CPRA e diverse PDPA), che impongono modelli di consenso e gestione dei dati specifici per regione, con il rischio di compromettere la personalizzazione e la misurazione.
In tutta l'Asia, diverse iniziative del 2026 mostrano un passaggio dalla supervisione generale dell'e-commerce a controlli specifici per il social commerce. L'Indonesia ha emanato il Decreto del Ministero del Commercio n. 19/2026 (in vigore dall'8 giugno 2026), che regola il social commerce e include restrizioni sulle transazioni di pagamento in-app, oltre a limiti sui ruoli degli operatori. Il Vietnam ha diffuso la sua Legge sull'e-commerce con il Decreto n. 248/2026/ND-CP (in vigore dal 1° luglio 2026), che richiede la verifica dell'identità del venditore e una più chiara separazione tra attività commerciale e interazione sociale. In Cina, l'Amministrazione statale per la regolamentazione del mercato ha avviato una consultazione pubblica su una bozza di emendamento alla legge sull'e-commerce fino al 4 agosto 2026, incentrata sulla supervisione dei dati e sulle contromisure al commercio internazionale, aggiungendo un ulteriore livello di complessità normativa per i flussi di shopping transfrontaliero sui social media.
Analisi della catena del valore
La catena del valore del social commerce inizia con l'onboarding dei venditori e la creazione del catalogo, per poi passare rapidamente alla produzione di contenuti (creatori, presentatori di eventi live e brand), alla distribuzione algoritmica e alla misurazione delle prestazioni che collega l'engagement agli eventi di acquisto. Le piattaforme si trovano al centro, fornendo superfici di scoperta (feed, brevi video, live streaming, messaggistica), strumenti di commercio (tagging dei prodotti, vetrine, monetizzazione dei creatori) e pubblicità che indirizza il traffico verso esperienze di acquisto. Man mano che le architetture si allontanano dai reindirizzamenti del browser per adottare percorsi integrati in-app, i segnali lato server e la profonda connettività API diventano più importanti, con gli eventi di acquisto e conversione che alimentano i motori di raccomandazione e l'ottimizzazione delle campagne.
A valle, pagamenti, controlli antifrode e gestione degli ordini si connettono all'evasione degli ordini e all'abilitazione delle transazioni transfrontaliere (tasse, dazi e tracciamento), che vengono sempre più spesso erogate tramite API logistiche per ridurre gli ostacoli geografici. I cicli di esperienza del cliente, a loro volta, generano valore a monte attraverso recensioni, condivisioni e interazioni con la community che riattivano la scoperta e migliorano il targeting. Framework di settore come il modello FISC (Fully Integrated Social Commerce) sottolineano come i motori di raccomandazione e l'architettura di piattaforma integrata siano i pilastri della catena, mentre elementi abilitanti come la personalizzazione e fondamenti strategici quali l'etica e la rilevanza locale influenzano la fidelizzazione e la resilienza normativa, in un contesto di crescenti requisiti in materia di verifica dell'identità, tutela dei consumatori e governance dei dati.
Panorama competitivo
La concorrenza nel mercato del social commerce fonde conglomerati globali con specialisti agili e focalizzati sulla categoria. In Asia, ByteDance e Alibaba mantengono i fossati dell'ecosistema attraverso wallet proprietari, logistica e motori di intelligenza artificiale, controllando collettivamente la maggior parte delle transazioni. I mercati occidentali rimangono meno consolidati. Meta, Snap, Pinterest e TikTok promuovono ciascuno proposte di valore uniche, dalle prove di realtà aumentata ai programmi di condivisione dei ricavi tra i creatori.
L'attività strategica si concentra sull'integrazione verticale. TikTok investe nell'evasione degli ordini end-to-end per garantire spedizioni in due giorni negli Stati Uniti, rispecchiando il servizio clienti di Amazon. Alibaba abbina il suo modello di intelligenza artificiale Qwen ai dispositivi Apple per personalizzare le vetrine degli utenti iPhone cinesi, segnalando un passaggio verso l'orchestrazione del commercio a livello di dispositivo. L'abilitazione transfrontaliera è un altro spazio vuoto: i servizi integrati per la gestione di imposte e tasse consentono ai marchi di cosmetici coreani di raggiungere più facilmente gli acquirenti statunitensi tramite un'unica interfaccia.
Le startup emergenti regionali stanno sconvolgendo paradigmi consolidati. Xiaohongshu sfrutta i contenuti lifestyle per convertire gli utenti urbani più abbienti, con una traiettoria di GMV che potrebbe superare i 100 miliardi di dollari entro il 2025. Kuaishou si spinge oltre i video brevi, integrandosi con i pagamenti, comprimendo il percorso dalla demo alla vendita per gli acquirenti delle città di fascia bassa. Nel frattempo, Meesho in India democratizza l'imprenditorialità per i piccoli venditori sovvenzionando la logistica e offrendo un onboarding vernacolare. Nel complesso, la differenziazione tecnologica e il lock-in dell'ecosistema sono le leve principali che modellano la posizione competitiva.
Leader del settore del commercio sociale
Meta Platform Inc.
ByteDance Ltd.
Alibaba Group Holding Ltd.
PDD Holdings Inc.
Pinterest Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: TikTok Shop ha registrato un aumento dell'80% del volume lordo delle merci (GMV) su base annua durante la sua Mega Vendita per il 6.6 giugno. La crescita del GMV segnala la scalabilità e lo slancio di monetizzazione delle piattaforme di social commerce. Ciò rafforza TikTok Shop come canale di vendita primario, influenzando le dinamiche competitive e i modelli di ricavo basati sulla piattaforma.
- Marzo 2026: Meta Platforms Inc. ha annunciato l'ampliamento delle partnership di affiliazione con Facebook, includendo Amazon, eBay, Temu, Mercado Libre e Shopee, al fine di migliorare la visibilità dei prodotti e le conversioni. Le partnership di affiliazione potenziano l'abilitazione degli acquisti diretti all'interno degli ecosistemi social. Aumentano l'integrazione dei contenuti social con il commercio, rafforzando la fidelizzazione alla piattaforma e la collaborazione tra i rivenditori.
- Gennaio 2026: Alibaba Group Holding Ltd. ha integrato il servizio Taobao Instant Commerce nell'app Qwen per ampliare la clientela e semplificare l'esecuzione delle transazioni. Integrazione diretta del commercio all'interno di ecosistemi di app basati sull'intelligenza artificiale. Rafforza l'esperienza di acquisto personalizzata di Alibaba basata sull'IA, espandendo i flussi di acquisto tra le diverse app.
Ambito del rapporto sul mercato globale del commercio sociale
Un sottoinsieme di e-commerce in rapida espansione noto come "social commerce" utilizza i media digitali e i social network per semplificare le transazioni tra aziende e clienti. Il mercato del social commerce è segmentato per modello di business, tipo di prodotto, canale di vendita e area geografica. In base al modello di business, il mercato è segmentato in business-to-consumer (B2C), business-to-business (B2B) e consumer-to-consumer (C2C). Per tipo di prodotto, il mercato è segmentato in cura personale e bellezza, abbigliamento, accessori, prodotti per la casa, integratori sanitari, alimenti e bevande e altri tipi di prodotti (giocattoli, bricolage, elettronica e mobili). Il mercato è segmentato in base al canale di vendita in videocommerce, commercio basato sui social network, rivendita social, acquisti di gruppo e piattaforme di recensione dei prodotti. Il mercato è segmentato per area geografica in Nord America, Asia-Pacifico, Europa, Sud America, Medio Oriente e Africa. Il rapporto offre le dimensioni del mercato del commercio sociale in termini di valore in USD per tutti i segmenti sopra menzionati.
| Business-to-Consumer (B2C) |
| Business-to-Business (B2B) |
| Da consumatore a consumatore (C2C) |
| Abbigliamento |
| Cura della persona e della bellezza |
| Accessories |
| Prodotti per la casa |
| Integratori |
| Cibo e bevande |
| Altri tipi di prodotto |
| Computer portatili e desktop |
| Smartphone |
| Videocommercio |
| Commercio guidato dai social network |
| Rivendita sociale |
| Acquisto di gruppo / Acquisto di squadra |
| Piattaforme di revisione e scoperta dei prodotti |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per modello di business | Business-to-Consumer (B2C) | |
| Business-to-Business (B2B) | ||
| Da consumatore a consumatore (C2C) | ||
| Per tipo di prodotto | Abbigliamento | |
| Cura della persona e della bellezza | ||
| Accessories | ||
| Prodotti per la casa | ||
| Integratori | ||
| Cibo e bevande | ||
| Altri tipi di prodotto | ||
| Per dispositivo | Computer portatili e desktop | |
| Smartphone | ||
| Per canale di vendita | Videocommercio | |
| Commercio guidato dai social network | ||
| Rivendita sociale | ||
| Acquisto di gruppo / Acquisto di squadra | ||
| Piattaforme di revisione e scoperta dei prodotti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del commercio sociale e con quale rapidità sta crescendo?
Il mercato valeva 2.11 trilioni di dollari nel 2026 e si prevede che raggiungerà i 7.55 trilioni di dollari entro il 2031, con un CAGR del 29.12%.
Quale regione è leader nel mercato del commercio sociale e quale sta crescendo più rapidamente?
La regione Asia-Pacifico detiene la quota maggiore, pari al 34.28%, mentre il Nord America registra il CAGR più rapido, pari al 32.11%, per il periodo 2026-2031.
Perché il commercio video è strategicamente importante per i brand?
Il video comprime la scoperta e l'acquisto in un'unica sessione interattiva, garantendo tassi di conversione fino a dieci volte superiori rispetto alle inserzioni statiche e rappresentando attualmente il 43.22% della quota di mercato.
In che modo le normative sulla privacy dei dati incidono sull'espansione del commercio sociale?
Mandati divergenti come l'EU DMA e il CPRA costringono le piattaforme a creare quadri di consenso separati, aumentando i costi e riducendo il CAGR del settore di circa 2.7 punti percentuali.
Quale canale di vendita si prevede crescerà più rapidamente entro il 2031?
La rivendita sui social media registra un CAGR del 34.26%, consentendo la fiducia tra pari e sfruttando le dinamiche della comunità.
Quali sono le tendenze tecnologiche che più probabilmente influenzeranno le future dinamiche del mercato?
Si prevede che i portafogli digitali in-app, i motori di intelligenza artificiale iperpersonalizzati e le API per la logistica transfrontaliera favoriranno l'adozione, ridurranno gli attriti e apriranno nuovi bacini di domanda nei prossimi cinque anni.


