

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.46 miliardo di dollari |
| Dimensione del mercato (2031) | 8.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei trasformatori intelligenti di Mordor Intelligence
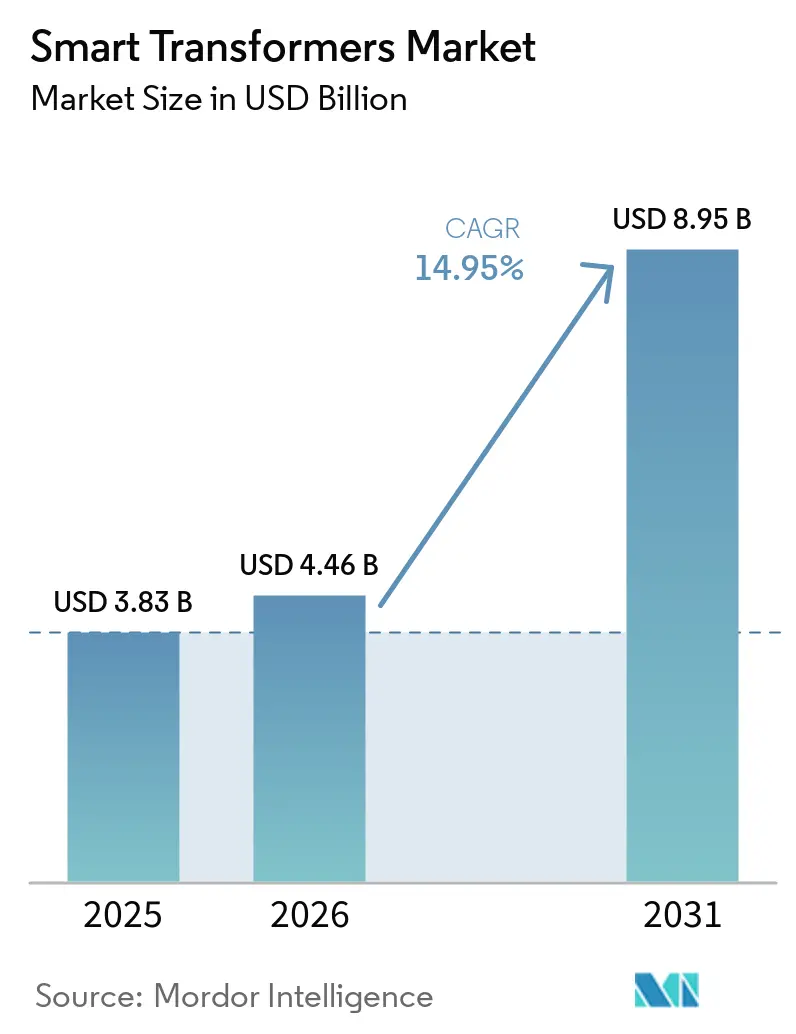
Si prevede che il mercato dei trasformatori intelligenti crescerà da 3.83 miliardi di dollari nel 2025 a 4.46 miliardi di dollari nel 2026 e raggiungerà gli 8.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.95% nel periodo 2026-2031.
Le aziende di servizi pubblici stanno passando dalla manutenzione reattiva all'intelligenza di rete in tempo reale, integrando sensori, comunicazioni sicure e regolazione automatizzata della tensione direttamente nelle flotte di trasformatori. I mandati governativi di decarbonizzazione e l'elettrificazione del trasporto merci su rotaia comprimono le tempistiche dei progetti, mentre l'ondata di sostituzioni di trasformatori con nucleo in ferro risalenti agli anni '1970 e '1980 ha creato un ciclo di approvvigionamento epocale che favorisce le progettazioni native digitali. L'hardware rappresenta ancora la maggior parte della spesa, tuttavia i software in abbonamento e le piattaforme di analisi stanno superando la crescita delle apparecchiature fisiche, poiché le aziende di servizi pubblici si stanno orientando verso contratti di servizio basati sui risultati. L'Asia-Pacifico è in testa alla domanda grazie alle gare d'appalto per la modernizzazione delle reti provinciali cinesi e all'implementazione delle smart city in India, mentre lo slancio del mercato nordamericano dipende dai crediti d'imposta federali che compensano il prezzo elevato degli asset intelligenti. L'intensità competitiva rimane moderata: i primi cinque fornitori detengono una quota di mercato combinata del 48%, ma gli specialisti regionali si stanno aggiudicando ordini di distribuzione offrendo pacchetti di gateway IoT con core di rete standard, a prezzi inferiori del 20-25% rispetto ai concorrenti storici.
Punti chiave del rapporto
- Per tipologia, i trasformatori di distribuzione detenevano il 63.3% della quota di mercato dei trasformatori intelligenti nel 2025, mentre si prevede che le unità di elettronica di potenza a stato solido cresceranno a un tasso annuo composto del 21.4% fino al 2031.
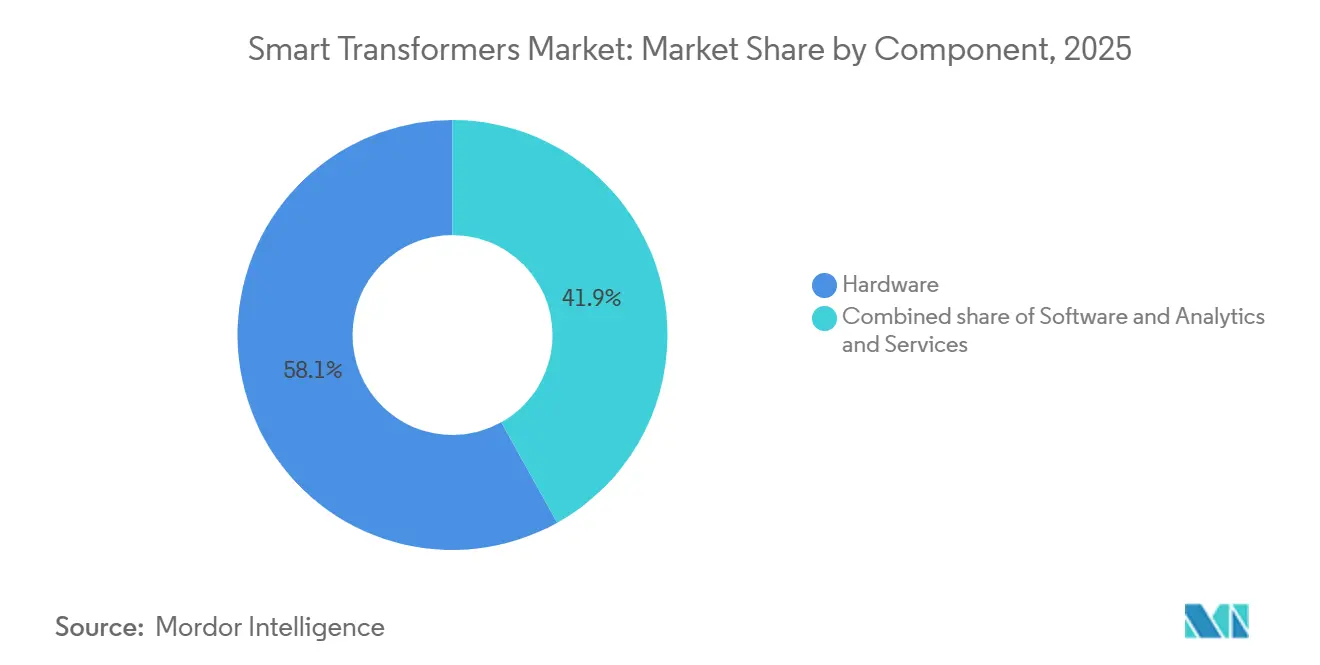
- Per quanto riguarda i singoli componenti, l'hardware ha dominato con una quota di fatturato del 58.1% nel 2025, ma si prevede che le piattaforme software e di analisi cresceranno a un tasso annuo composto (CAGR) del 17.3%, il più rapido tra tutti i componenti.
- Per classe di tensione, le unità al di sotto di 69 kV hanno rappresentato il 53.2% del mercato dei trasformatori intelligenti nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 15.2% nel periodo 2026-2031.
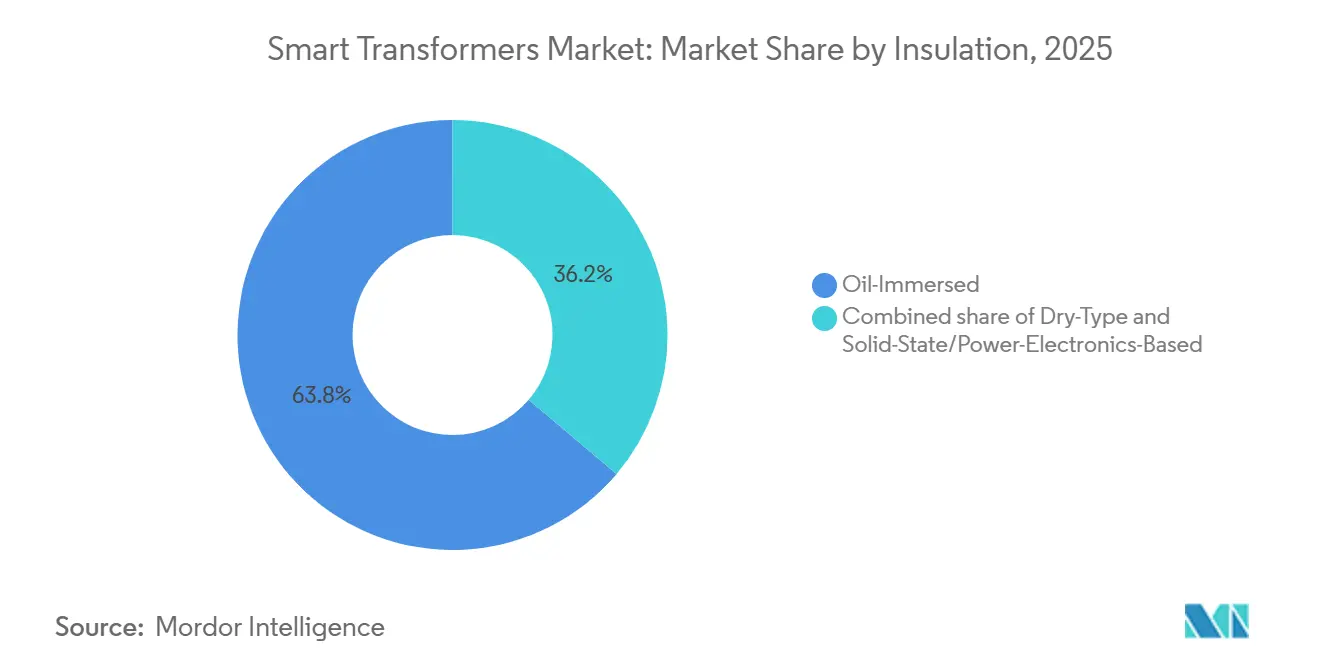
- Per quanto riguarda l'isolamento, il segmento a immersione in olio ha dominato con una quota del 63.8% nel 2025, mentre si prevede che il segmento a stato solido/basato sull'elettronica di potenza crescerà più rapidamente, con un CAGR del 21.4% fino al 2031.
- Per quanto riguarda le fasi, il segmento trifase deteneva l'83% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto del 15.3% nel periodo 2026-2031.
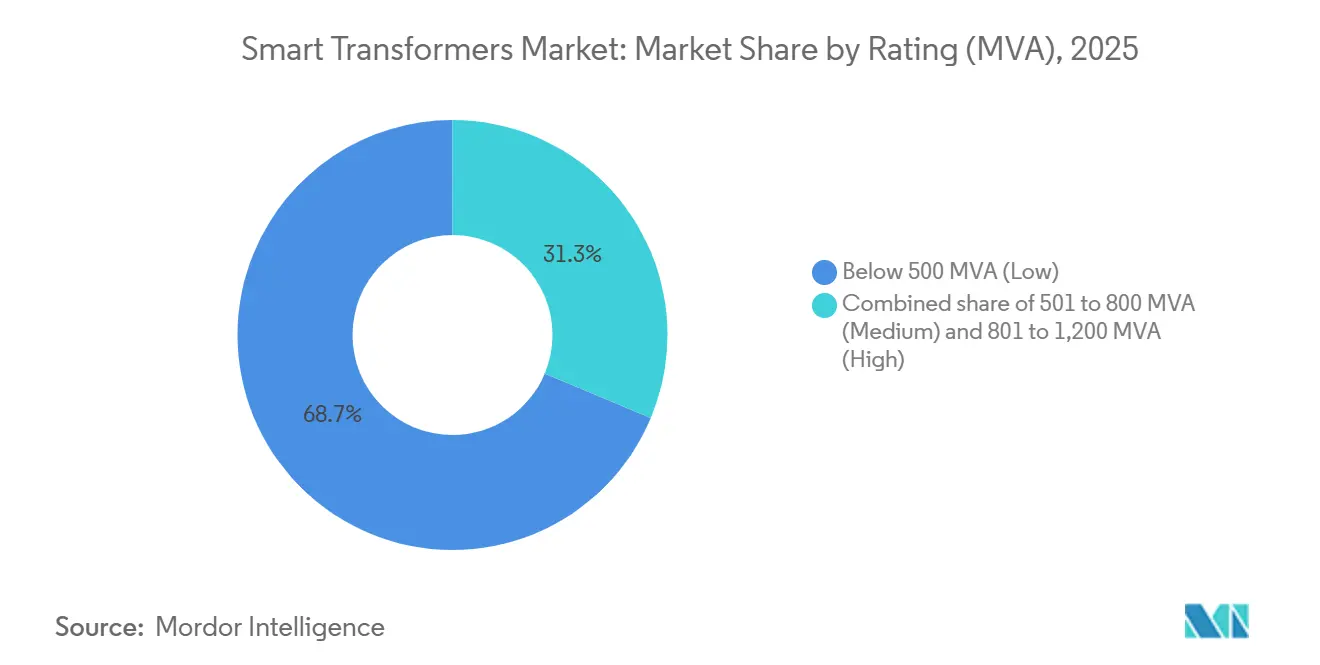
- In base alla potenza nominale (MVA), la fascia inferiore a 500 MVA (bassa) ha dominato con una quota del 68.7% nel 2025 e si prevede che crescerà a un CAGR del 15.7%, il più rapido fino al 2031.
- Per quanto riguarda le applicazioni, si prevede che le infrastrutture di ricarica rapida per veicoli elettrici cresceranno a un tasso annuo composto del 19.6%, mentre le implementazioni di reti intelligenti per le utility manterranno la quota di fatturato maggiore, pari al 54.4%, nel 2025.
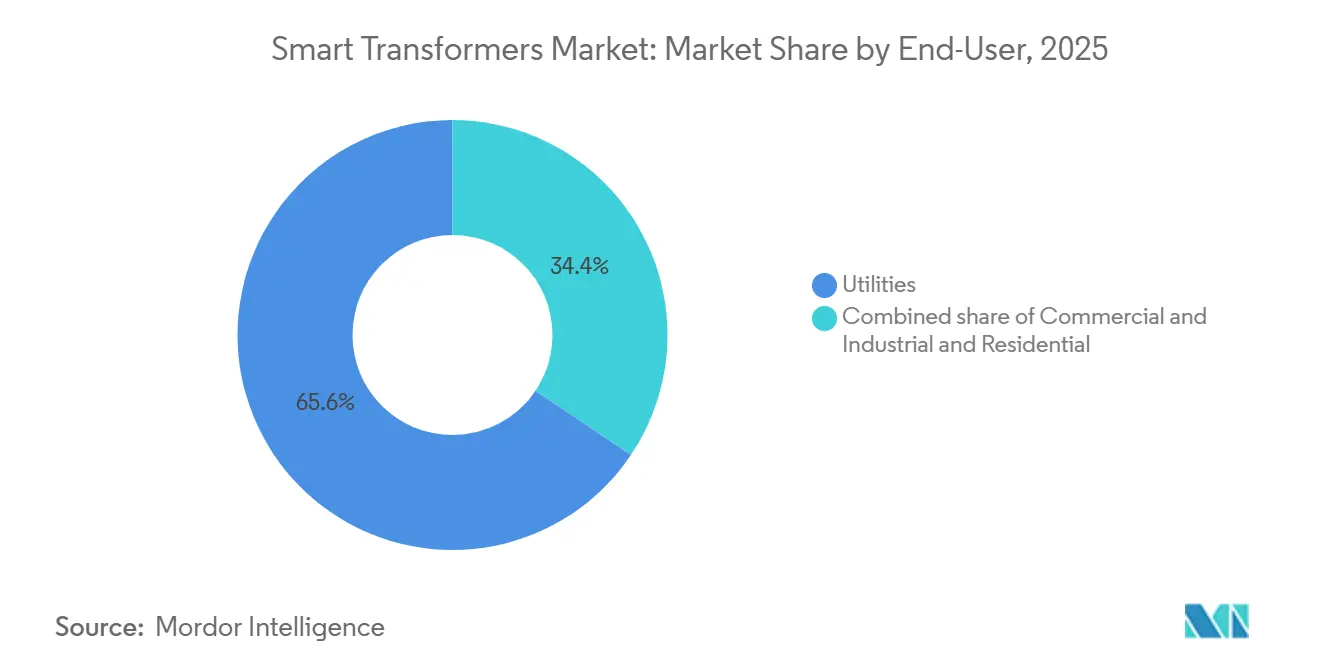
- Per quanto riguarda gli utenti finali, le aziende di servizi pubblici detenevano il 65.6% del mercato dei trasformatori intelligenti nel 2025, e si prevede che questa quota aumenterà del 15.8% entro il 2031.
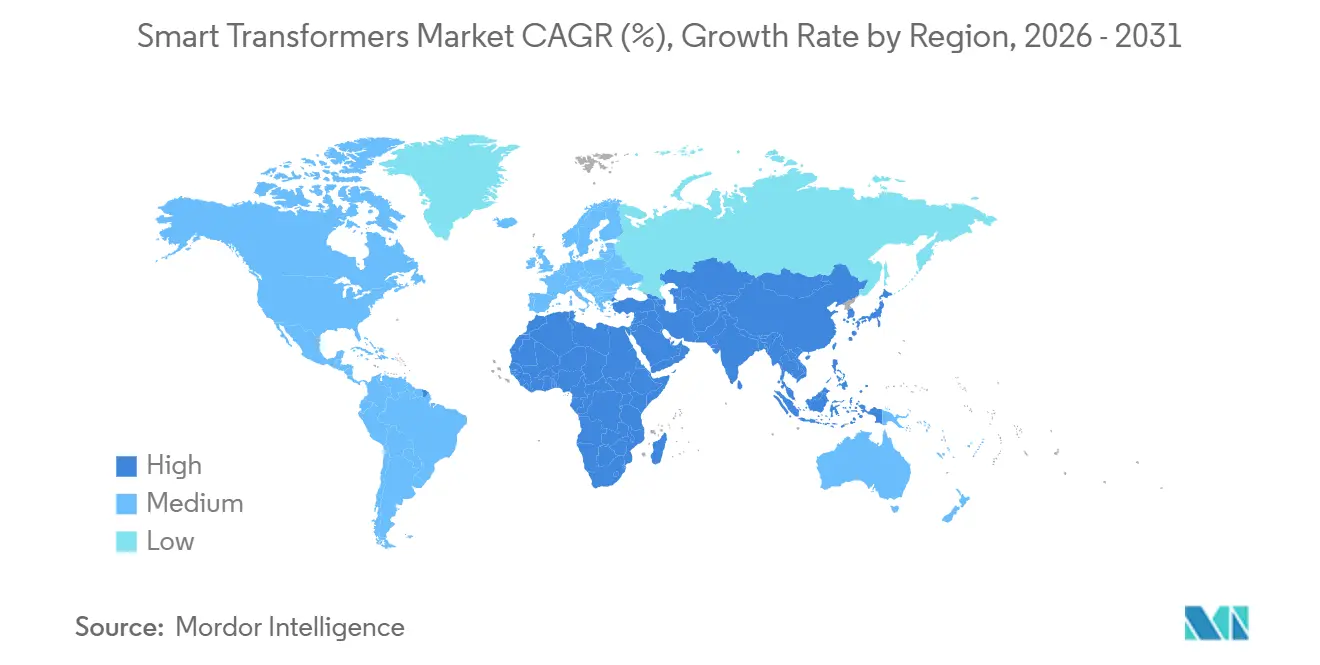
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 44.2% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 16.7%, il ritmo di crescita regionale più rapido fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trasformatori intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aggiornamenti delle infrastrutture di rete obsolete | 3.2% | Globale, picco in Nord America ed Europa | Medio termine (2-4 anni) |
| Volatilità della tensione di integrazione delle energie rinnovabili | 2.8% | Presente a livello globale, con una forte presenza nelle regioni APAC ed UE. | A breve termine (≤2 anni) |
| Aumento dei finanziamenti governativi per le reti intelligenti | 2.5% | Nord America, UE, Cina, India | Medio termine (2-4 anni) |
| Adozione della manutenzione predittiva basata sull'intelligenza artificiale | 1.9% | A livello globale, primi risultati positivi in Nord America e Giappone. | A lungo termine (≥4 anni) |
| Mandati di sottostazione di sicurezza informatica | 1.6% | Nord America, UE, Australia | Medio termine (2-4 anni) |
| Elettrificazione ferroviaria dei corridoi merci | 1.4% | India, Brasile, Sud-est asiatico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aggiornamenti delle infrastrutture di rete obsolete
Le aziende elettriche nordamericane ed europee gestiscono flotte in cui il 38% dei trasformatori di distribuzione ha più di 35 anni, una soglia oltre la quale il rischio di guasti meccanici e i premi assicurativi aumentano vertiginosamente. Il Dipartimento dell'Energia degli Stati Uniti ha investito 3.5 miliardi di dollari nella modernizzazione delle sottostazioni nel 2024, orientando i criteri di sovvenzione verso trasformatori abilitati al digital twin in grado di simulare l'invecchiamento termico in tempo reale. [1] Australian Energy Market Operator, “Inverter Standards for Renewable Zones,” aemo.com.au In Germania, TenneT prevede di sostituire 420 unità ad alta tensione entro il 2028, insistendo sull'interoperabilità IEC 61850 per semplificare le flotte multi-vendor. Queste gare d'appalto accelerate riducono i tempi di consegna e favoriscono i fornitori verticalmente integrati con attività interne di produzione di acciaio e avvolgimenti. La conformità alla norma IEC 61850 è di fatto diventata obbligatoria in tutte le gare d'appalto europee, riducendo il rischio di integrazione e stabilendo uno schema dati uniforme per i sistemi di supervisione.
Volatilità della tensione di integrazione delle energie rinnovabili
L'elevata penetrazione solare ed eolica innesca escursioni di tensione inferiori al secondo che superano la capacità di tracciamento dei commutatori di prese meccanici. Lo studio sui feeder del 2024 del NREL ha registrato più di 200 oscillazioni di tensione giornaliere oltre ±5% del valore nominale quando la penetrazione solare istantanea supera il 30%. [2] Dipartimento dell'Energia degli Stati Uniti, "Partnership per la resilienza e l'innovazione della rete", energy.gov I trasformatori intelligenti dotati di convertitori a banda larga assorbono o iniettano potenza reattiva entro 10 millisecondi, aumentando la capacità di accoglienza delle energie rinnovabili fino al 25% senza rifacimento dei conduttori. L'operatore di mercato australiano ora impone le funzioni IEEE 1547-2018 per tutte le nuove unità superiori a 10 MVA nelle zone rinnovabili, accelerando l'adozione nel Queensland e nell'Australia Meridionale. [3] National Renewable Energy Laboratory, "Escursioni di tensione dei feeder in presenza di elevati livelli di fotovoltaico", nrel.gov Il cambiamento normativo riduce i costi di limitazione e incentiva le utility a implementare dispositivi ad azione rapida piuttosto che banche di compensazione statiche.
Aumento dei finanziamenti governativi per le reti intelligenti
La Cina ha stanziato 280 miliardi di RMB (39 miliardi di dollari) per la digitalizzazione della rete elettrica nell'ambito del suo 14° Piano quinquennale, con quasi un quarto destinato all'ammodernamento dei trasformatori. Il programma indiano Revamped Distribution Sector Scheme dedica 310 miliardi di INR (3.7 miliardi di dollari) all'integrazione dei contatori intelligenti, che dipende da trasformatori predisposti per l'AMI. Il programma Connecting Europe Facility dell'UE ha approvato 1.8 miliardi di euro per le reti transfrontaliere nel 2024, richiedendo funzionalità di cybersicurezza allineate a NIS2 fino al livello dei componenti. [4] Commissione europea, "Connecting Europe Facility Awards", europa.eu Negli Stati Uniti, un credito d'imposta del 30% previsto dall'Inflation Reduction Act riduce i periodi di ammortamento per le risorse intelligenti da 9 anni a meno di 6. Questi incentivi fiscali elevano la valutazione del supporto software del ciclo di vita a circa un quarto del costo totale di proprietà durante le valutazioni delle offerte.
Adozione della manutenzione predittiva basata sull'intelligenza artificiale
I modelli di machine learning addestrati su dati relativi a gas disciolti, scariche parziali e parametri termici ora prevedono i guasti con 6-12 mesi di anticipo, consentendo alle aziende di servizi pubblici di programmare la manutenzione nei periodi di bassa domanda e di evitare sostituzioni di emergenza che costano il triplo rispetto a quanto previsto. La piattaforma Lumada di Hitachi Energy monitora oltre 14,000 unità a livello globale e riporta un'accuratezza del 92% nelle previsioni dei punti critici degli avvolgimenti. Siemens ha registrato un aumento del 41% degli abbonamenti ricorrenti per l'analisi dei dati nel corso del 2024, in quanto le aziende di servizi pubblici stanno passando dalle licenze perpetue alla fatturazione basata sull'utilizzo. I moduli di edge computing integrati negli armadi dei trasformatori eliminano i vincoli di latenza del cloud, fondamentali per le microreti isolate. Gli enti regolatori si stanno adeguando: le linee guida preliminari del NERC del 2024 accettano il monitoraggio delle condizioni basato sull'intelligenza artificiale come sostituto della manutenzione a intervalli fissi, a condizione che i modelli coprano almeno tre cicli stagionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale rispetto alle unità convenzionali | -2.1% | Globale, acuto nei mercati emergenti | A breve termine (≤2 anni) |
| Esposizione al rischio informatico a livello di trasformatore | -1.3% | Nord America, UE, zone di infrastrutture critiche | Medio termine (2-4 anni) |
| Carenza di fornitura di dispositivi SiC | -1.8% | Globale, con fornitura concentrata in Giappone e negli Stati Uniti. | A breve termine (≤2 anni) |
| Colli di bottiglia nella certificazione delle specifiche dei servizi di pubblica utilità | -1.1% | Nord America, UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Investimenti iniziali elevati rispetto alle unità convenzionali
I trasformatori intelligenti costano da 1.8 a 2.3 volte di più rispetto ai tradizionali trasformatori a bagno d'olio, rappresentando una sfida per le aziende di servizi pubblici municipali con rigidi limiti tariffari. I prezzi EPRI del 2024 indicavano un costo compreso tra 420,000 e 510,000 dollari per un'unità intelligente da 25 MVA, contro i 185,000-220,000 dollari per un dispositivo standard. I risparmi sul ciclo di vita si concretizzano solo dopo il settimo anno, un periodo troppo lungo per le aziende di servizi pubblici vincolate a soglie di rendimento interno (IRR) del 12-15%. I fornitori stanno ora sperimentando modelli di leasing e di "trasformatore come servizio" che convertono le spese in conto capitale (CAPEX) in spese operative (OPEX), semplificando i bilanci ma aumentando la complessità della gestione contrattuale. I piani di ammortamento calibrati per una vita utile di 40 anni si scontrano con i cicli di rinnovo dell'hardware di 12-15 anni, con il rischio di costi irrecuperabili e rallentando gli approvvigionamenti.
Esposizione al rischio informatico a livello di trasformatore
I trasformatori intelligenti creano punti di accesso a livello di dispositivo nelle infrastrutture critiche. Le aziende di servizi pubblici negli Stati Uniti e nell'UE devono certificare la conformità alle linee guida NIS2 e NERC CIP, allungando i cicli di gara e aumentando i costi per la gestione continua delle patch. Un sondaggio SANS del 2025 ha rilevato che il 62% delle aziende di servizi pubblici ha ritardato l'implementazione di dispositivi intelligenti in attesa dei test di accettazione in loco della funzionalità di rilevamento delle intrusioni.
Analisi del segmento
Per tipologia: Unità di distribuzione Volume di ancoraggio, la nicchia a stato solido accelera
Nel 2025, i trasformatori di distribuzione hanno rappresentato il 63.3% delle spedizioni, conquistando la maggiore quota di mercato nel settore dei trasformatori intelligenti, e si prevede che cresceranno a un tasso annuo composto (CAGR) del 16.0% fino al 2031. Le basse tensioni nominali, la modularità e la semplicità degli interventi di ammodernamento sul campo rendono le unità di distribuzione il punto di accesso per l'intelligenza distribuita lungo le linee di alimentazione urbane e rurali. Le aziende di servizi pubblici sfruttano la misurazione prepagata e la telemetria IoT integrata per ridurre le perdite non tecniche, una funzionalità raramente necessaria negli impianti di potenza. I trasformatori di potenza superiori a 69 kV registrano una crescita inferiore, pari al 12.8% di CAGR, a causa della loro durata di vita di 45-50 anni e delle rigide tolleranze dielettriche che complicano gli interventi di ammodernamento. Si prevede che il mercato dei trasformatori intelligenti per le unità di distribuzione crescerà rapidamente, in quanto l'invecchiamento degli impianti coincide con la crescita del carico urbano e la diffusione delle risorse energetiche distribuite.
Le unità a stato solido basate sull'elettronica di potenza mantengono una penetrazione inferiore al 10%, ma presentano la traiettoria di crescita più ripida. Progetti pilota in Giappone e Germania convalidano l'accuratezza della regolazione della tensione e introducono concetti di sottostazioni definite via software che bypassano i commutatori di prese meccanici. Con la diminuzione dei costi del carburo di silicio, i fornitori pianificano retrofit modulari che aggiornano i nuclei convenzionali in risorse digitali ibride, preservando il capitale investito e sbloccando funzionalità avanzate. Questo percorso ibrido è alla base dell'accettazione sul mercato dei trasformatori intelligenti da parte delle utility avverse al rischio.
Per componente: i flussi di ricavi del software rimodellano l'economia dei fornitori
Nel 2025, l'hardware rappresentava il 58.1% del fatturato, eppure le piattaforme di analisi basate su abbonamento stanno registrando un CAGR del 17.3% fino al 2031. Gli OEM ora raggruppano dashboard cloud, firmware edge e aggiornamenti di sicurezza informatica come SKU separati, sganciando i flussi di profitto dalle vendite una tantum di hardware. Le dimensioni del mercato dei trasformatori intelligenti per il software sono ancora modeste, ma generano margini lordi superiori al 70%, spingendo gli operatori storici a ristrutturare gli incentivi di vendita in base ai tassi di adozione.
I servizi, l'installazione, la messa in servizio e la diagnostica remota registrano un tasso di crescita annuo composto (CAGR) del 14.1% e includono sempre più spesso garanzie basate sulle prestazioni che trasferiscono le penali per i guasti ai fornitori. I principali operatori gestiscono centri di diagnostica attivi 24 ore su 24, 7 giorni su 7, promettendo tempi di risposta inferiori alle 4 ore, un vantaggio competitivo che le aziende di medie dimensioni faticano a eguagliare. Questa svolta verso i servizi aumenta il valore a vita del cliente e lo fidelizza a ecosistemi proprietari, supportando la crescita del mercato dei trasformatori intelligenti anche in un contesto di standardizzazione dell'hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di tensione: la tensione di distribuzione è dominante, per le tensioni nominali molto elevate è comunque necessaria cautela.
Nel 2025, i trasformatori al di sotto dei 69 kV hanno rappresentato il 53.2% del fatturato e si prevede che cresceranno a un tasso annuo composto del 15.2%, a causa dell'elevata densità di linee di alimentazione urbane e della crescente diffusione del solare sui tetti. Le classi di sottotrasmissione e alta tensione crescono a ritmi leggermente inferiori, in quanto vengono aggiornate per gestire i flussi di potenza bidirezionali. Il mercato dei trasformatori intelligenti nella fascia di altissima tensione è in ritardo a causa di un approccio prudente al rischio da parte delle utility e di soluzioni ingegneristiche personalizzate che limitano le possibilità di ammodernamento modulare.
Le economie di scala della distribuzione consentono la produzione in serie di gruppi di sensori compatibili con la norma IEC 61850, mentre i dispositivi ad altissima tensione spesso richiedono firmware personalizzati e studi di coordinamento dell'isolamento. Il progetto pilota cinese di unità intelligenti da 1,000 kV potrebbe accelerare l'adozione se i primi risultati in termini di affidabilità si dimostreranno positivi, aprendo potenzialmente un ulteriore livello di opportunità di mercato per i trasformatori intelligenti dopo il 2028.
Per isolamento: i sistemi a immersione in olio mantengono la maggioranza, mentre i sistemi a stato solido guadagnano terreno.
I prodotti a immersione in olio detengono una quota del 63.8% perché l'olio minerale rimane il dielettrico più conveniente per le potenze elevate. Le unità a secco si assicurano una quota del 28% e sono preferite in ospedali, data center e sottostazioni offshore, dove il rischio di incendio o ambientale prevale sul compromesso in termini di efficienza. Le topologie a stato solido rappresentano oggi meno dell'8% del mercato dei trasformatori intelligenti, ma si espandono a un CAGR del 21.4% grazie alla regolazione istantanea della tensione e al filtraggio delle armoniche.
Le politiche ambientali accelerano la transizione: l'espansione del gas fluorurato (F-Gas) nell'UE spinge le aziende di servizi pubblici verso gli esteri naturali biodegradabili, mentre gli operatori dei data center privilegiano i trasformatori a secco per la sicurezza antincendio. I progetti pilota di Hitachi Energy e Siemens dimostrano l'affidabilità dei trasformatori a stato solido sul campo e, con l'attenuarsi delle limitazioni nell'approvvigionamento di semiconduttori, le aziende di servizi pubblici specificheranno sempre più spesso la capacità di elettronica di potenza nelle nuove gare d'appalto, intensificando la penetrazione dei trasformatori intelligenti nel mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase: la predominanza della trifase persiste, la monofase sostiene la crescita nelle aree rurali.
Le configurazioni trifase hanno rappresentato l'83% delle spedizioni del 2025 e cresceranno a un tasso annuo composto (CAGR) del 15.3% fino al 2031, preservando il nucleo della domanda del mercato dei trasformatori intelligenti. La gestione bilanciata del carico e il minor costo per MVA mantengono le unità trifase lo standard per le linee di alimentazione industriali e di pubblica utilità. Le unità monofase, pur rappresentando solo il 17% del volume, crescono a un CAGR del 13.1% grazie ai programmi di elettrificazione rurale in Asia e alla diffusione delle microreti in Nord America.
Il programma indiano Saubhagya ha già implementato milioni di trasformatori intelligenti monofase dotati di contatori prepagati antifurto. Nel frattempo, le aziende elettriche nordamericane integrano il rilevamento dei guasti da arco elettrico nelle unità residenziali bifase per mitigare il rischio di incendi boschivi. Le diverse architetture di fase ampliano quindi il mercato dei trasformatori intelligenti, estendendone la diffusione a diverse aree geografiche e topologie di rete.
Per valutazione (MVA): le valutazioni basse sono in testa, le valutazioni medie e alte costituiscono la spina dorsale.
I trasformatori con potenza inferiore a 500 MVA hanno generato il 68.7% del fatturato del 2025 e si prevede che cresceranno a un tasso annuo composto del 15.7%, in linea con gli investimenti nella distribuzione modulare. Le potenze medie e alte crescono più lentamente a causa dei cicli di approvvigionamento e collaudo in fabbrica più lunghi, ma la modellazione con digital twin e l'integrazione di sensori a fibra ottica stanno sbloccando incrementi di mercato per i trasformatori intelligenti anche per le apparecchiature con potenza superiore a 800 MVA.
Le unità ad alta potenza presentano problematiche di gestione termica dovute all'integrazione di sensori, che richiedono un coordinamento specializzato dell'isolamento. La State Grid cinese sta sperimentando i gemelli digitali su unità da 1,000 MVA, con l'obiettivo di estenderne la durata di servizio fino a un decennio. I pacchetti containerizzati di potenza inferiore a 500 MVA per il ripristino in caso di calamità rappresentano una nicchia in rapida espansione a supporto del ripristino della rete elettrica dopo una tempesta in Nord America e in Asia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: Connessioni per reti intelligenti, Picchi di ricarica per veicoli elettrici
I progetti di smart grid hanno rappresentato il 54.4% del fatturato del 2025, sostenendo la domanda di base del mercato dei trasformatori intelligenti. L'infrastruttura di ricarica rapida per veicoli elettrici è l'applicazione in maggiore espansione, con un CAGR del 19.6%, grazie ai distributori da 350 kW che richiedono la stabilizzazione della tensione sub-ciclo. Anche l'elettrificazione delle locomotive a trazione sta accelerando, grazie all'aggiunta della capacità di frenatura rigenerativa che riduce i costi energetici delle ferrovie di decine di milioni di dollari all'anno.
I sistemi di qualità dell'energia industriale negli stabilimenti di produzione di semiconduttori e nei data center sono in costante crescita, con l'acquisto di trasformatori dotati di filtri armonici che proteggono i processi sensibili. Le specifiche del Supercharger V4 di Tesla, che prevedono una capacità di sovraccarico temporaneo del 20%, evidenziano come la ricarica di picco dei veicoli elettrici influenzi i parametri di progettazione dei trasformatori, rafforzando la differenziazione sul mercato dei trasformatori intelligenti.
Per utente finale: le aziende di servizi pubblici dominano, gli acquirenti del settore commerciale e industriale guadagnano terreno
Le utility hanno controllato il 65.6% della spesa nel 2025 e sono cresciute a un tasso annuo composto (CAGR) del 15.8%, guidate dagli obblighi di modernizzazione della rete e dal ciclo di invecchiamento del parco macchine. I clienti commerciali e industriali (C&I), che ora rappresentano il 28% del mercato, stanno adottando microreti in loco e soluzioni per la qualità dell'energia, incrementando il volume del mercato dei trasformatori intelligenti a un CAGR del 13.9%. L'adozione da parte dei clienti residenziali rimane marginale, ma progredisce grazie all'adozione di sistemi di accumulo a batteria che richiedono protezione anti-islanding.
Le aziende di servizi pubblici valutano i fornitori in base al costo totale di proprietà e alla garanzia sui pezzi di ricambio, mentre gli acquirenti commerciali e industriali danno priorità al ritorno sull'investimento e all'evitare sanzioni per la non conformità al fattore di potenza e alle armoniche. I progetti pilota di energia solare a livello comunitario, che aggregano la domanda residenziale dietro trasformatori intelligenti di proprietà delle aziende di servizi pubblici, potrebbero sbloccare un segmento di utenze domestiche più ampio senza gravare sui singoli proprietari di casa con le pratiche burocratiche di interconnessione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei trasformatori intelligenti nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha generato il 44.2% del fatturato globale del mercato dei trasformatori intelligenti e si prevede che crescerà a un tasso annuo composto del 16.7% fino al 2031. La rete elettrica statale cinese ha assegnato contratti per 87,000 unità di distribuzione predisposte per l'IoT nel terzo trimestre del 2024, dando priorità ai fornitori locali in base alle normative sui contenuti. Le società di distribuzione statali indiane acquistano ora circa 120,000 unità intelligenti all'anno per raggiungere gli obiettivi di riduzione delle perdite. Giappone e Corea del Sud sono all'avanguardia nei progetti pilota sui trasformatori a stato solido, raggiungendo un'efficienza di conversione del 97.8%, mentre i governi dell'ASEAN implementano trasformatori monofase prepagati per ridurre le perdite non tecniche.
Mercato dei trasformatori intelligenti del Nord America
Nel 2025, il Nord America deteneva una quota del 26%, grazie a un finanziamento federale di 65 miliardi di dollari per la rete elettrica e a un credito d'imposta del 30% che riduce i premi effettivi per le spese in conto capitale (CAPEX). La prevenzione degli incendi boschivi influenza le specifiche dei trasformatori in California e Texas, rendendo necessari il rilevamento dei guasti da arco elettrico e la disconnessione remota. Il Canada ordina unità a estere sintetico con una temperatura nominale di -50 °C per i climi artici, mentre la CFE messicana punta sui trasformatori intelligenti per ridurre del 25% le perdite non tecniche entro il 2027. Le certificazioni IEEE e ANSI ritardano i lanci commerciali fino a due anni, moderando leggermente la crescita del mercato dei trasformatori intelligenti rispetto all'Asia.
Mercato europeo dei trasformatori intelligenti
L'Europa ha rappresentato il 21% delle vendite del 2025, con Germania, Regno Unito e Francia che hanno generato il 58% del fatturato regionale. I finanziamenti UE impongono soglie di efficienza in materia di sicurezza informatica e progettazione ecocompatibile previste dalla normativa NIS2, che di fatto rendono obbligatori i nuclei in metallo amorfo. I paesi dell'Europa meridionale e orientale registrano una crescita più rapida, con un CAGR del 14-16%, grazie al cofinanziamento del fondo di coesione. Rigorosi quadri normativi per il controllo dei prezzi incentivano funzionalità che prolungano la durata utile, come la localizzazione dei guasti in meno di un secondo, al fine di minimizzare le penali per le interruzioni di corrente. Nel complesso, la diversificazione dei fattori normativi mantiene il mercato dei trasformatori intelligenti in espansione in tutte le principali reti elettriche europee.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
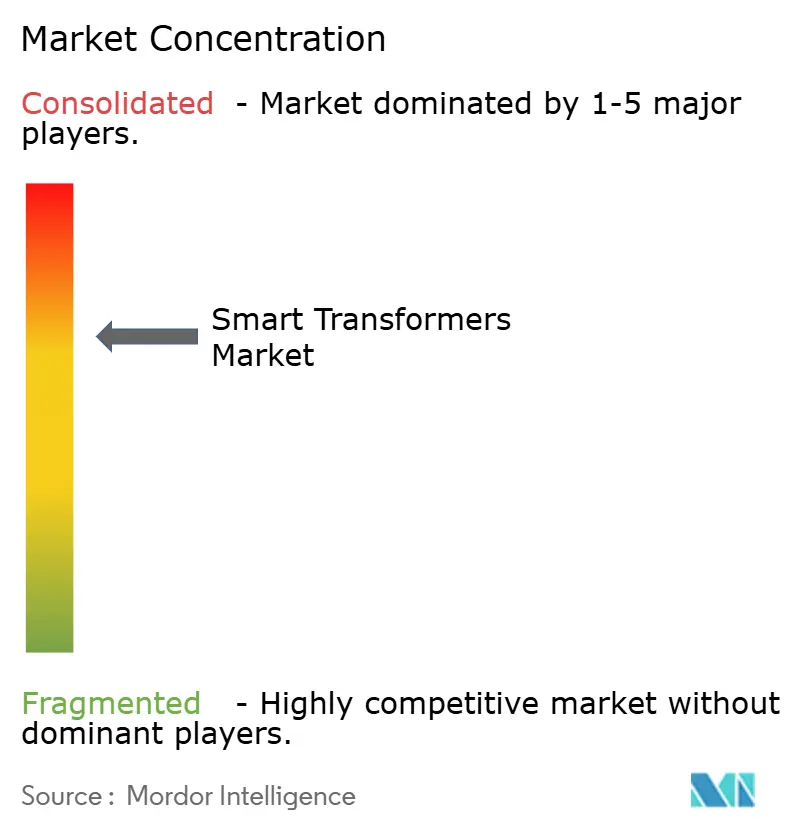
Il mercato dei trasformatori intelligenti presenta una concentrazione moderata; ABB, Siemens, Hitachi Energy, Schneider Electric e General Electric detengono complessivamente il 48% del fatturato previsto per il 2025. I concorrenti regionali come TBEA, Hyosung e CG Power si aggiudicano le gare d'appalto per la distribuzione offrendo gateway IoT abbinati a nuclei a prezzi competitivi. La monetizzazione del software è ormai strategica: i ricavi ricorrenti derivanti dall'analisi dei dati superano già il 12% delle vendite del segmento trasformatori presso i principali fornitori, vantando margini lordi superiori al 65%.
Le mosse strategiche si concentrano sull'espansione della capacità produttiva e sulle joint venture. Hitachi Energy sta investendo 450 milioni di dollari per raddoppiare la produzione in India, mentre Siemens e Schneider mettono in comune i dati di 28,000 unità per addestrare modelli predittivi. Aziende di semiconduttori come Wolfspeed si stanno integrando a valle attraverso joint venture per trasformatori a stato solido, comprimendo i vari livelli della catena del valore. Nel 2024 si è registrato un aumento dei depositi di brevetti, con ABB e Hitachi Energy impegnate a proteggere topologie a stato solido e innovazioni nel campo dei sensori a fibra ottica.
Le credenziali di sicurezza informatica differenziano le offerte in Nord America ed Europa, dove le utility devono rispettare requisiti SCADA crittografati obbligatori. L'integrazione verticale, la produzione interna di acciaio o wafer, offre vantaggi in termini di tempi di consegna di 8-12 settimane e attenua la volatilità delle materie prime. Il panorama si sta biforcando: i grandi operatori monetizzano i dati della base installata, mentre gli specialisti di nicchia si rivolgono ai segmenti ad alta tensione, ad ambienti difficili, mobili o ad altissima tensione, offrendo prezzi più elevati per la personalizzazione.
Leader del settore dei trasformatori intelligenti
ABB
Siemens AG
Schneider SE elettrico
General Electric Company
Hitachi Energia Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: CA – IONATE e JST hanno annunciato la loro collaborazione per introdurre sul mercato statunitense il trasformatore ibrido intelligente (HIT). Secondo le aziende, questa tecnologia è progettata per fornire a impianti industriali, data center e gestori di rete un maggiore controllo sui flussi di energia sempre più instabili.
- Dicembre 2025: Gli ingegneri cinesi hanno presentato il trasformatore a corrente continua (CC) intelligente più grande e potente al mondo, con una capacità di 750 milioni di volt-ampere (MVA). Questa innovazione mira a stabilizzare l'integrazione delle energie rinnovabili e a rafforzare la rete elettrica nazionale.
- Ottobre 2025: WattEV ha annunciato il lancio del suo trasformatore a stato solido (SST), un sistema compatto di conversione di potenza a media tensione (MV-PCS) progettato per facilitare l'installazione di colonnine di ricarica rapida MCS. Parzialmente finanziato dalla California Energy Commission (CEC), l'MV-PCS sostituisce i tradizionali trasformatori di abbassamento di tensione, i quadri elettrici e i raddrizzatori a bassa tensione.
- Settembre 2025: il produttore brasiliano di motori WEG ha annunciato un investimento di 77 milioni di dollari in uno stabilimento statunitense per la produzione di trasformatori speciali. L'azienda punta ad aumentare la capacità produttiva dell'impianto del 50%, spinta dalla crescente domanda di applicazioni di intelligenza artificiale negli Stati Uniti.
Ambito del rapporto sul mercato globale dei trasformatori intelligenti
Il mercato dei trasformatori intelligenti è segmentato per tipologia, componente, classe di tensione, isolamento, fase, potenza nominale (MVA), applicazione, utente finale e area geografica. Per tipologia, il mercato è segmentato in trasformatori di distribuzione e trasformatori di potenza. Per componente, il mercato è segmentato in hardware, software e analisi dati e servizi. Per classe di tensione, il mercato è segmentato in distribuzione (inferiore a 69 kV), sottotrasmissione (da 69 a 138 kV), alta tensione (da 138 a 345 kV) e altissima/ultra alta tensione (superiore a 345 kV). Per isolamento, il mercato è segmentato in trasformatori immersi in olio, a secco e a stato solido/basati su elettronica di potenza. Per fase, il mercato è segmentato in monofase e trifase. Per potenza nominale (MVA), il mercato è segmentato in inferiore a 500 MVA (bassa), da 501 a 800 MVA (media) e da 801 a 1200 MVA (alta). In base all'applicazione, il mercato è segmentato in reti intelligenti (smart grid), locomotive di trazione, infrastrutture di ricarica rapida per veicoli elettrici, sistemi industriali per il controllo della qualità dell'energia e altri. In base all'utente finale, il mercato è segmentato in servizi di pubblica utilità, settore commerciale e industriale e settore residenziale. Il rapporto include anche stime e previsioni sulle dimensioni del mercato dei trasformatori intelligenti nei principali paesi di queste regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
Per tipo
| Trasformatori di distribuzione |
| Trasformatori di potenza |
Per componente
| Hardware |
| Software e analisi |
| Servizi |
Per classe di tensione
| Distribuzione (inferiore a 69 kV) |
| Sottotrasmissione (da 69 a 138 kV) |
| Alta (da 138 a 345 kV) |
| Extra-High/Ultra (oltre 345 kV) |
Per isolamento
| Immerso in olio |
| Tipo a secco |
| Basato su elettronica di potenza/stato solido |
Per fase
| Monofase |
| Trifase |
Per valutazione (MVA)
| Inferiore a 500 MVA (basso) |
| Da 501 a 800 MVA (medio) |
| Da 801 a 1200 MVA (Alto) |
Per Applicazione
| Rete intelligente |
| Locomotiva a trazione |
| Infrastruttura di ricarica rapida per veicoli elettrici |
| Sistemi di qualità dell'energia industriale |
| Altro |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Trasformatori di distribuzione | |
| Trasformatori di potenza | ||
| Per componente | Hardware | |
| Software e analisi | ||
| Servizi | ||
| Per classe di tensione | Distribuzione (inferiore a 69 kV) | |
| Sottotrasmissione (da 69 a 138 kV) | ||
| Alta (da 138 a 345 kV) | ||
| Extra-High/Ultra (oltre 345 kV) | ||
| Per isolamento | Immerso in olio | |
| Tipo a secco | ||
| Basato su elettronica di potenza/stato solido | ||
| Per fase | Monofase | |
| Trifase | ||
| Per valutazione (MVA) | Inferiore a 500 MVA (basso) | |
| Da 501 a 800 MVA (medio) | ||
| Da 801 a 1200 MVA (Alto) | ||
| Per Applicazione | Rete intelligente | |
| Locomotiva a trazione | ||
| Infrastruttura di ricarica rapida per veicoli elettrici | ||
| Sistemi di qualità dell'energia industriale | ||
| Altro | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale e Industriale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita annuo composto (CAGR) previsto per il mercato dei trasformatori intelligenti tra il 2026 e il 2031?
Si prevede che il fatturato globale aumenterà a un tasso annuo composto del 14.95% nel periodo 2026-2031.
A quanto ammonterà il fatturato mondiale dei trasformatori intelligenti entro il 2031?
Si prevede che le vendite raggiungeranno gli 8.95 miliardi di dollari nel 2031.
Quale regione si prevede registrerà la crescita più rapida nella domanda di trasformatori intelligenti?
L'area Asia-Pacifico è in testa con un CAGR previsto del 16.7% fino al 2031.
Chi domina attualmente il panorama competitivo dei trasformatori intelligenti?
ABB, Siemens, Hitachi Energy, Schneider Electric e General Electric insieme detengono circa il 48% delle vendite previste per il 2025.
Qual è il periodo di ammortamento tipico per l'acquisto di un trasformatore intelligente in Nord America, dopo aver usufruito degli incentivi fiscali federali?
Il credito d'imposta del 30% previsto dalla legge sulla riduzione dell'inflazione riduce il periodo di rimborso da nove anni a meno di sei.


