

Dimensioni e quota del mercato delle ferrovie intelligenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
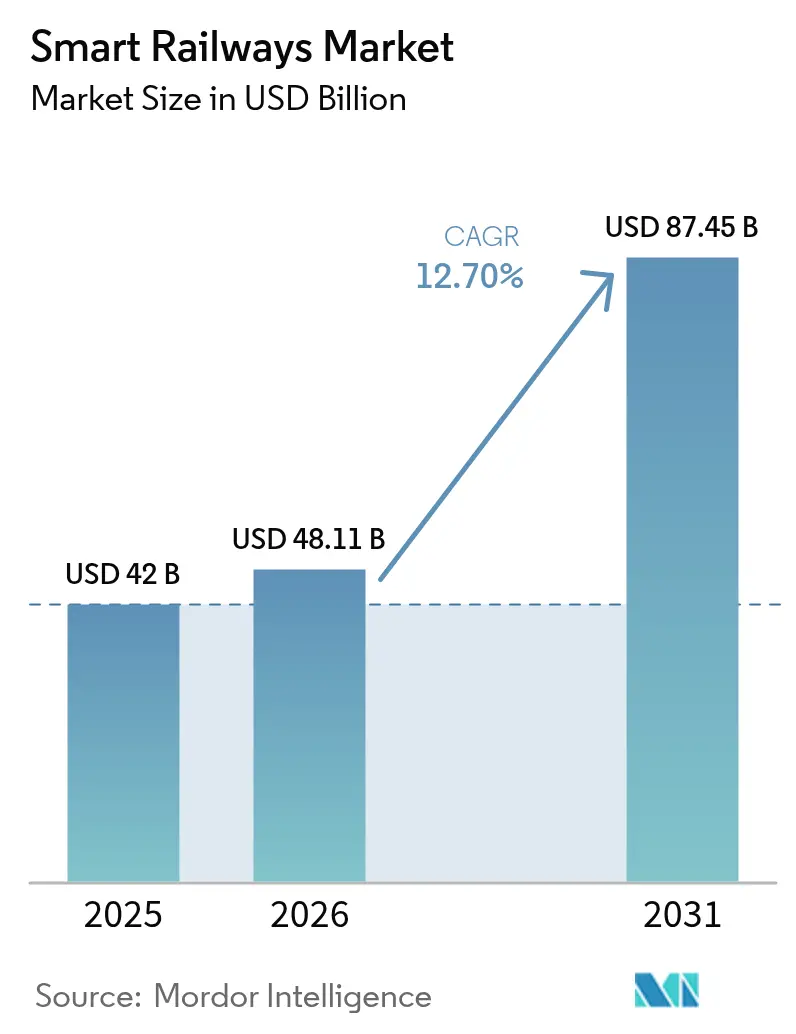
| Dimensione del mercato (2026) | 48.11 miliardo di dollari |
| Dimensione del mercato (2031) | 87.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.70% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle ferrovie intelligenti di Mordor Intelligence
Si prevede che il mercato delle ferrovie intelligenti raggiungerà i 42 miliardi di dollari nel 2025, i 48.11 miliardi di dollari nel 2026 e gli 87.45 miliardi di dollari entro il 2031, con un CAGR del 12.7% dal 2026 al 2031. Il crescente impegno per il trasporto a zero emissioni nette, l'implementazione su larga scala del 5G e i finanziamenti multimiliardari per il Sistema Europeo di Gestione del Traffico Ferroviario (ERTMS) stanno spingendo gli operatori ferroviari a sostituire la segnalazione analogica con piattaforme digitali native. Gli operatori stanno dando priorità al networking definito dal software e all'analisi predittiva che prolungano la vita utile del materiale rotabile esistente, riducendo la necessità di nuovi treni costosi, nonostante la ripresa della domanda passeggeri. I team di approvvigionamento stanno spostando i capitali verso progetti integrati chiavi in mano, poiché i governi ora vincolano i finanziamenti a soluzioni interoperabili e ad architettura aperta piuttosto che a prodotti proprietari. L'effetto netto è un mercato in cui gli aggiornamenti della segnalazione, l'hardware edge-AI e le applicazioni di gestione del traffico ospitate nel cloud si espandono tutti di pari passo, creando economie di scala che accelerano ulteriormente l'adozione.
Punti chiave del rapporto
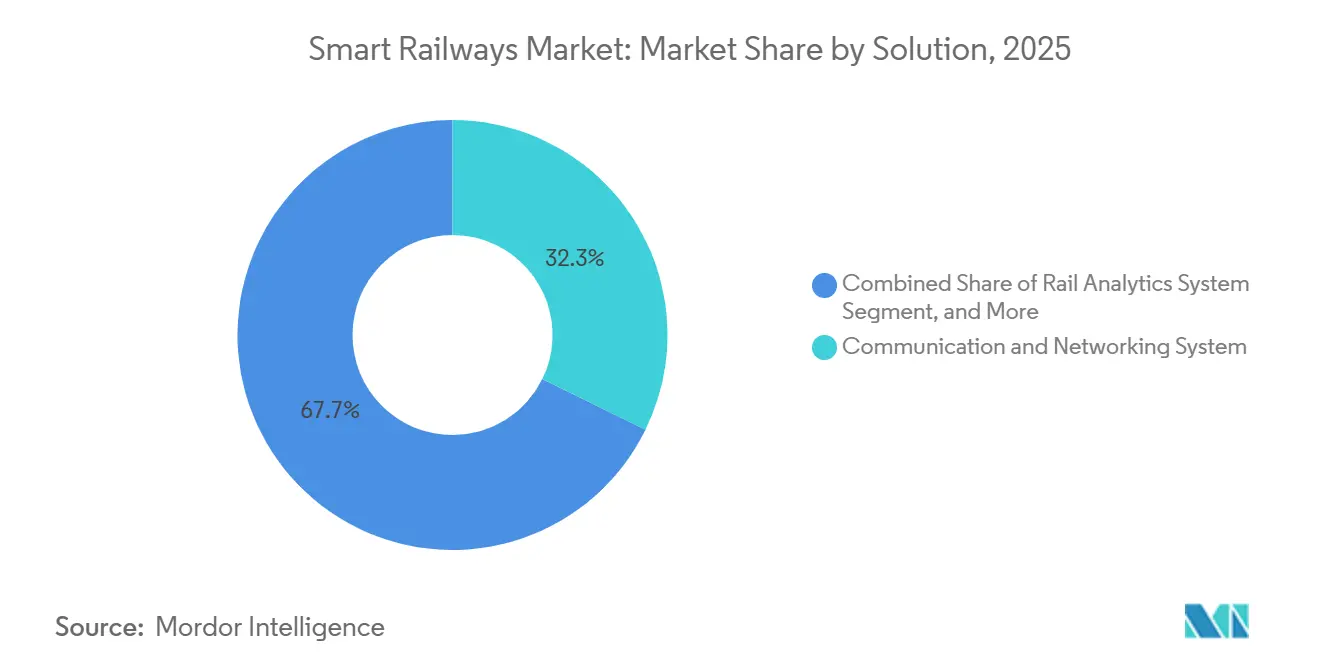
- Per soluzione, Communication and Networking Systems ha rappresentato il 32.27% dei ricavi del 2025, mentre Rail Analytics Systems si sta espandendo a un CAGR del 13.8% fino al 2031.
- Per tipologia di ferrovia, nel 2025 il trasporto ferroviario passeggeri ha rappresentato il 46.75% del mercato delle ferrovie intelligenti, mentre si prevede che l'alta velocità ferroviaria crescerà a un CAGR del 13.34% tra il 2026 e il 2031.
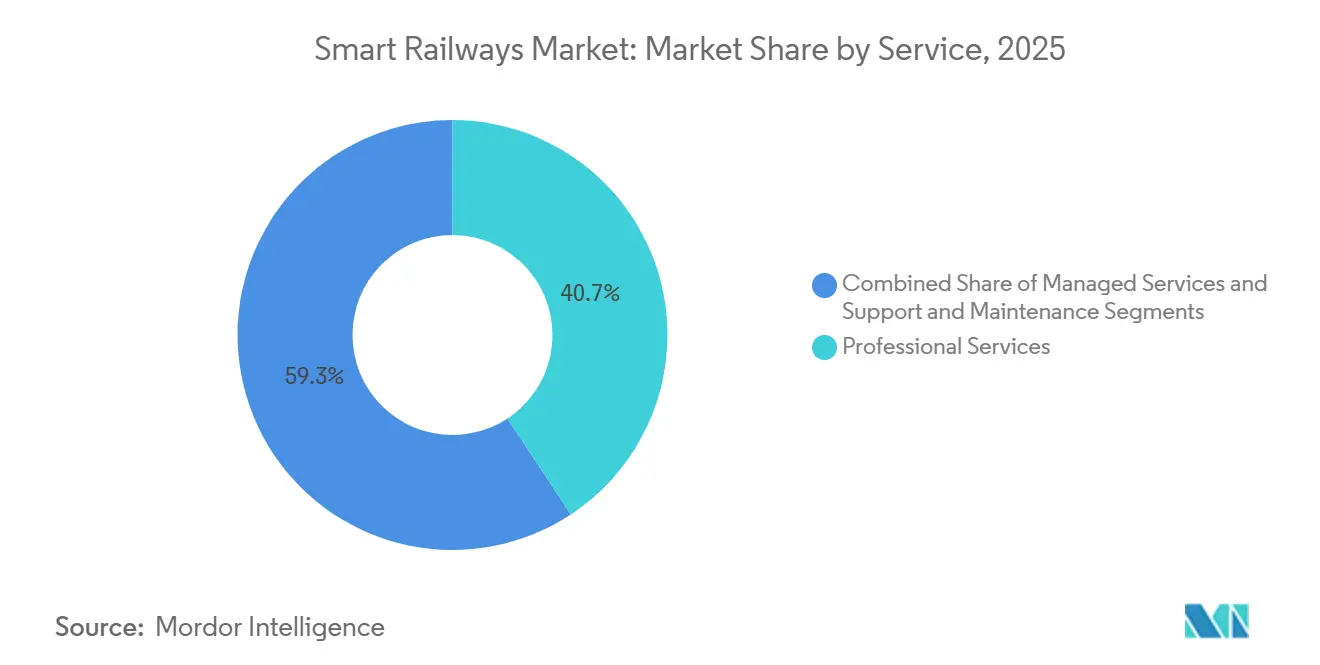
- Per servizio, i servizi professionali hanno registrato il 40.71% del fatturato nel 2025, mentre i servizi gestiti hanno registrato la crescita più rapida, con un CAGR del 13.23% fino al 2031.
- In base alla modalità di distribuzione, il cloud ha dominato con una quota del 48.49% nel 2025, mentre si prevede che le architetture ibride cresceranno del 13.45% annuo entro il 2031.
- In termini geografici, nel 2025 l'area Asia-Pacifico rappresentava il 41.53% della quota di mercato delle ferrovie intelligenti, mentre il Medio Oriente è la regione in più rapida crescita, con un CAGR del 12.99% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle ferrovie intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati governativi sulle città intelligenti e sulle emissioni nette zero | + 2.80% | Globale, con concentrazione in UE, Cina, India | Medio termine (2-4 anni) |
| Rapida implementazione delle reti private FRMCS/5G per il trasporto ferroviario | + 2.50% | Europa, Asia-Pacifico, adozione precoce nel CCG | A breve termine (≤ 2 anni) |
| Adozione di piattaforme di manutenzione predittiva basate sull'intelligenza artificiale | + 2.20% | Nord America, Europa, Giappone, Australia | Medio termine (2-4 anni) |
| Crescita dei megaprogetti ferroviari ad alta velocità e di trasporto urbano | + 2.00% | Asia-Pacifico, Medio Oriente, corridoi europei selettivi | A lungo termine (≥ 4 anni) |
| Aumento dei finanziamenti per la conformità transfrontaliera all'ERTMS e alla TEN-T | + 1.60% | Europa, con ripercussioni sul Nord Africa e sulla Turchia | Medio termine (2-4 anni) |
| Piattaforme MaaS abilitate per DBaaS che migliorano l'esperienza utente dei passeggeri | + 1.20% | Centri urbani in Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati governativi sulle città intelligenti e sulle emissioni nette zero
Le norme nazionali sulla decarbonizzazione stanno indirizzando i bilanci ferroviari verso l'elettrificazione completa delle linee e dashboard energetiche in tempo reale che correlano il carico di trazione con il rispetto degli orari, garantendo che ogni kilowatt sia tracciabile a un obiettivo di carbonio. [1] Dipartimento dei trasporti del Regno Unito, "Rail Network Enhancements Pipeline", gov.uk Il finanziamento del Regno Unito di 3.2 miliardi di sterline (4.13 miliardi di dollari) per l'ammodernamento della Trans-Pennine prevede la gestione energetica ospitata nel cloud entro il 2027, spingendo i fornitori a combinare l'analisi della potenza di trazione con la segnalazione digitale. L'India ora richiede che il nuovo materiale rotabile dimostri un risparmio energetico del 30% rispetto ai valori di riferimento del 2020, accelerando l'adozione di sistemi di consulenza per i conducenti basati sull'IA che regolano dinamicamente i profili di velocità. [2] Ministero delle Ferrovie, Governo dell'India, "National Rail Plan and Kavach Deployment", indianrailways.gov.in In Giappone, la divulgazione delle emissioni di Scope 3 ha portato JR East a installare contatori intelligenti in 1,800 stazioni, integrando i dati di consumo con il suo desk di trading di elettricità all'ingrosso. Gli obiettivi dell'UE in materia di spostamento modale del trasporto merci, che mirano a far sì che il 30% delle merci trasportate su rotaia entro il 2030, stimolano gli investimenti nell'automazione degli scali di smistamento, rafforzando la convenienza economica dell'identificazione dei vagoni basata sulla visione artificiale. [3] Commissione europea, “Connecting Europe Facility – Transport Sector,” ec.europa.eu
Rapida implementazione delle reti private FRMCS/5G per il trasporto ferroviario
La migrazione da GSM-R al Future Railway Mobile Communication System sblocca la capacità multigigabit per la videosorveglianza ad alta definizione, il Wi-Fi per i passeggeri e la diagnostica continua dei treni. Il progetto pilota Berlino-Monaco di Deutsche Bahn ha convalidato il network slicing che mantiene il traffico di comando e controllo logicamente isolato, soddisfacendo le aspettative di sicurezza dell'UE. L'implementazione autonoma del 5G da parte di China Railway su 8,000 chilometri di percorso entro dicembre 2025 posiziona gli integratori cinesi per esportare pacchetti chiavi in mano nel sud-est asiatico e in Africa. [4] Ministero dell'Industria e dell'Informatica, Cina, "Allocazione dello spettro 5G ferroviario", miit.gov.cn Nel frattempo, il contratto FRMCS da 250 milioni di sterline (322.5 milioni di dollari) di Network Rail con Siemens Mobility ha evidenziato picchi di latenza durante gli handoff, spingendo all'utilizzo di gateway ibridi GSM-R/FRMCS che altri operatori dell'UE stanno ora replicando. I nuovi modelli di ricavo consentono agli operatori di affittare la capacità 5G in eccesso alle aziende di logistica situate lungo la fascia di rispetto, generando un flusso di entrate non tariffarie che rafforza i flussi di cassa del progetto.
Adozione di piattaforme di manutenzione predittiva basate sull'intelligenza artificiale
I chip Edge-AI che integrano telemetria di vibrazioni, corrente e temperatura stanno riducendo i tempi di fermo imprevisti delle locomotive a due cifre, rendendo l'analisi predittiva la categoria di soluzioni di mercato per le ferrovie intelligenti in più rapida crescita. La piattaforma Lumada di Hitachi Rail ha ridotto i guasti di Trenitalia del 40% dopo aver acquisito 2 miliardi di dati dai sensori e correlato le anomalie alla geometria dei binari. Il Trip Optimizer basato sull'apprendimento per rinforzo di Wabtec è ora obbligatorio su 3,500 locomotive merci BNSF, con un risparmio di 150 milioni di dollari all'anno in carburante e una riduzione del 25% delle sostituzioni dei ceppi dei freni. Esistono ancora barriere all'integrazione perché molti sistemi di gestione della manutenzione computerizzata si basano su SOAP anziché su API REST; i fornitori che acquistano specialisti di middleware, come Siemens con l'acquisizione di Sqills, risolvono questo collo di bottiglia.
Crescita dei megaprogetti ferroviari ad alta velocità e di trasporto urbano
I governi considerano i corridoi ad alta velocità un'infrastruttura strategica a supporto del turismo e della diversificazione economica, accettando spesso sforamenti di costo che gli investitori privati rifiuterebbero. L'Arabia Saudita ha ordinato 20 treni Avelia aggiuntivi per un valore di 1.2 miliardi di dollari per portare la capacità della ferrovia ad alta velocità Haramain a 300 km/h. Il tunnel sottomarino indiano di 21 km, in costruzione sulla linea Mumbai-Ahmedabad, richiede una copertura FRMCS continua e un sistema di segnalamento antisismico, limitando la possibilità di presentare offerte a grandi consorzi nippo-europei. Il treno maglev giapponese Chuo Shinkansen richiede un monitoraggio dell'allineamento dei binari submillimetrico, stimolando partnership di ricerca e sviluppo sulla rilevazione in fibra ottica. Il denominatore comune tra i progetti è un requisito contrattuale per i gemelli digitali che anticipano l'affaticamento dei componenti prima che minacci l'integrità degli orari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nell'interoperabilità dei sistemi legacy | -1.40% | Globale, acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Elevato CAPEX iniziale per gli aggiornamenti della segnalazione digitale | -1.20% | Europa, Nord America, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Complessità della sicurezza informatica e della certificazione della sicurezza | -0.90% | Globale, con requisiti rigorosi nell'UE e in Giappone | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata per la convergenza tra ferrovie e ICT | -0.70% | Europa, Nord America, Giappone, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nell'interoperabilità dei sistemi legacy
Flotte miste dotate di più standard di Controllo Automatico dei Treni costringono i fornitori a costruire gateway personalizzati che gonfiano i budget di progetto e complicano la gestione delle patch software. La necessità di SNCF di noleggiare 200 locomotive bimodali durante la transizione all'ERTMS sottolinea come la suddivisione in fasi di aggiornamento possa erodere la resilienza operativa. In Nord America, il costo di 15 miliardi di dollari per l'integrazione del Controllo Positivo dei Treni con il segnalamento a blocchi legacy grava ancora sui bilanci, ritardando l'adozione di nuove sovrapposizioni digitali. Ogni ulteriore livello di traduzione amplia inoltre la superficie di attacco informatico, rendendo più difficile giustificare una modernizzazione olistica.
Elevato CAPEX iniziale per gli aggiornamenti della segnalazione digitale
Il piano di Deutsche Bahn per digitalizzare 12,000 chilometri di percorso comporta un costo di 8.5 miliardi di euro (9.44 miliardi di dollari), costringendo l'operatore a dilazionare gli investimenti e ad accettare benefici frammentati. Le apparecchiature ETCS di bordo costano ancora 150,000-200,000 euro a locomotiva, una somma che supera il valore residuo di molti vagoni, scoraggiando i proprietari privati di merci. Anche l'interblocco software-defined richiede anni di preparazione dei safety case, come ha dimostrato il progetto pilota di Alstom sulla Northern Line da 80 milioni di sterline (103.2 milioni di dollari), a dimostrazione che la complessità, non il silicio, è il principale fattore di costo.
Analisi del segmento
Per soluzione: le piattaforme di analisi superano gli investimenti in connettività
Rail Analytics Systems ha ampliato la sua quota di mercato delle ferrovie intelligenti del 13.8% con un CAGR (tasso di crescita annuo composto) grazie ai risparmi immediati ottenuti dagli operatori grazie all'estensione della durata dei componenti e alla razionalizzazione delle scorte. I sistemi di comunicazione e networking hanno rappresentato ancora il 32.27% dei ricavi nel 2025, trainati dall'infrastruttura FRMCS, ma la crescita si sta stabilizzando con il completamento delle implementazioni della prima ondata. Nei corridoi merci, le suite di gestione degli asset combinano i registri storici dei guasti con i feed dei sensori in tempo reale, consentendo a Canadian Pacific Kansas City di ridurre i tempi di fermo delle locomotive del 18% dopo un'implementazione a livello continentale. La biglietteria intelligente converge con la Mobility-as-a-Service, poiché i passeggeri di Singapore ora pagano i viaggi integrati con un unico portafoglio digitale. Le soluzioni di sicurezza informatica attendono le linee guida definitive IEC 62443-4-2, ritardando i contratti ma preparando il terreno per un'eventuale impennata della spesa.
L'analisi di seconda generazione aggiunge il rilevamento dei difetti tramite visione artificiale e l'apprendimento federato, funzionalità che elaborano i dati sul dispositivo per conformarsi ai requisiti di sovranità dei dati. I fornitori, pertanto, integrano gateway edge robusti e inferenza cloud in un'unica licenza, allineandosi al passaggio degli operatori a un approvvigionamento basato sui risultati. Il mercato delle ferrovie intelligenti continua a riallocare i budget dalla connettività grezza ad analisi a margine più elevato che accelerano il ritorno sul capitale e sbloccano ricavi accessori come l'approvvigionamento predittivo di ricambi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In treno: i corridoi ad alta velocità stimolano l'intensità della digitalizzazione
Il trasporto ferroviario passeggeri ha contribuito per il 46.75% ai ricavi del 2025, grazie al finanziamento da parte delle agenzie di trasporto pubblico di strumenti Wi-Fi, video e di monitoraggio della folla che riducono i tempi di sosta. Si prevede, tuttavia, che l'alta velocità ferroviaria supererà tutte le altre categorie con un CAGR del 13.34%, implementando i gemelli digitali per i magneti superconduttori sui treni a levitazione magnetica giapponesi e gli algoritmi di controllo dell'inclinazione sui servizi spagnoli a 330 km/h. Il trasporto ferroviario merci è in ritardo, ma l'obbligo di installare beacon GPS da parte di Union Pacific sta costringendo le società di leasing a integrare la telematica, aprendo le porte ai nuovi arrivati nell'IoT industriale.
I sistemi di trasporto urbano adottano il controllo dei treni basato sulle comunicazioni fin dal primo giorno, come dimostrano i tempi di percorrenza di 90 secondi di Riyadh, che superano quelli supportati dalla segnaletica convenzionale. I progetti di metropolitana leggera in Nord America integrano la priorità dei segnali stradali tramite API standardizzate, dimostrando una cooperazione interagenzia un tempo ritenuta impraticabile. La crescita di ogni sottosegmento riflette quanto l'intensità di capitale sia in linea con i vantaggi operativi offerti dalla digitalizzazione.
Per servizio: i servizi gestiti guadagnano man mano che gli operatori esternalizzano la complessità
I Servizi Professionali hanno rappresentato il 40.71% della spesa del 2025, poiché la migrazione all'ERTMS e la documentazione dei casi di sicurezza rimangono ad alta intensità di lavoro. I Servizi Gestiti registrano un CAGR del 13.23% perché gli operatori desiderano che i fornitori si facciano carico del rischio informatico, delle garanzie di uptime e delle patch software. La manutenzione a tariffa fissa di 15 anni di Alstom per le flotte di iLint a idrogeno è un esempio di prezzo basato sui risultati che converte il capitale in costi operativi prevedibili.
Gli operatori con risorse IT interne limitate, come Queensland Rail, ora affidano intere reti radio a terze parti, consentendo al personale di concentrarsi sulla progettazione degli orari. Le normative UE che richiedono una convalida di sicurezza indipendente per ogni modifica al codice creano un collo di bottiglia nella consulenza, aumentando le tariffe giornaliere e rafforzando la tesi dei servizi gestiti. Con la maturazione del mercato delle ferrovie intelligenti, i fornitori integrano analisi, hardware e monitoraggio 24 ore su 24, 7 giorni su 7 in un unico accordo sul livello di servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: le architetture ibride conciliano latenza e sovranità
Il cloud ha generato il 48.49% dei ricavi nel 2025, grazie alle app rivolte ai passeggeri che beneficiano di una scalabilità elastica e della distribuzione globale dei contenuti. Le implementazioni ibride crescono del 13.45% all'anno, poiché la norma CENELEC EN 50126 impone agli operatori di mantenere registri a prova di errore in sede. Il design a doppio piano di Hitachi Rail per Trenitalia suddivide il traffico di sicurezza a livello locale, analizzando al contempo i modelli nel cloud, riducendo al minimo la latenza senza violare la sovranità.
I vettori merci privilegiano i sistemi on-premise per la distribuzione dopo che un'interruzione dell'hyperscaler nel 2024 ha bloccato i cruscotti delle locomotive statunitensi, spingendo Norfolk Southern a rimpatriare i carichi di lavoro. Nel frattempo, le linee guida dell'UE sulla sicurezza informatica raccomandano dati ospitati nell'UE e crittografia resistente ai sistemi quantistici, favorendo i cloud regionali. I fornitori di gateway come Cisco ora preelaborano le anomalie a bordo binario, riducendo la larghezza di banda del 70% per i corridoi merci dedicati indiani, sottolineando l'attrattiva economica del modello ibrido.
Analisi geografica
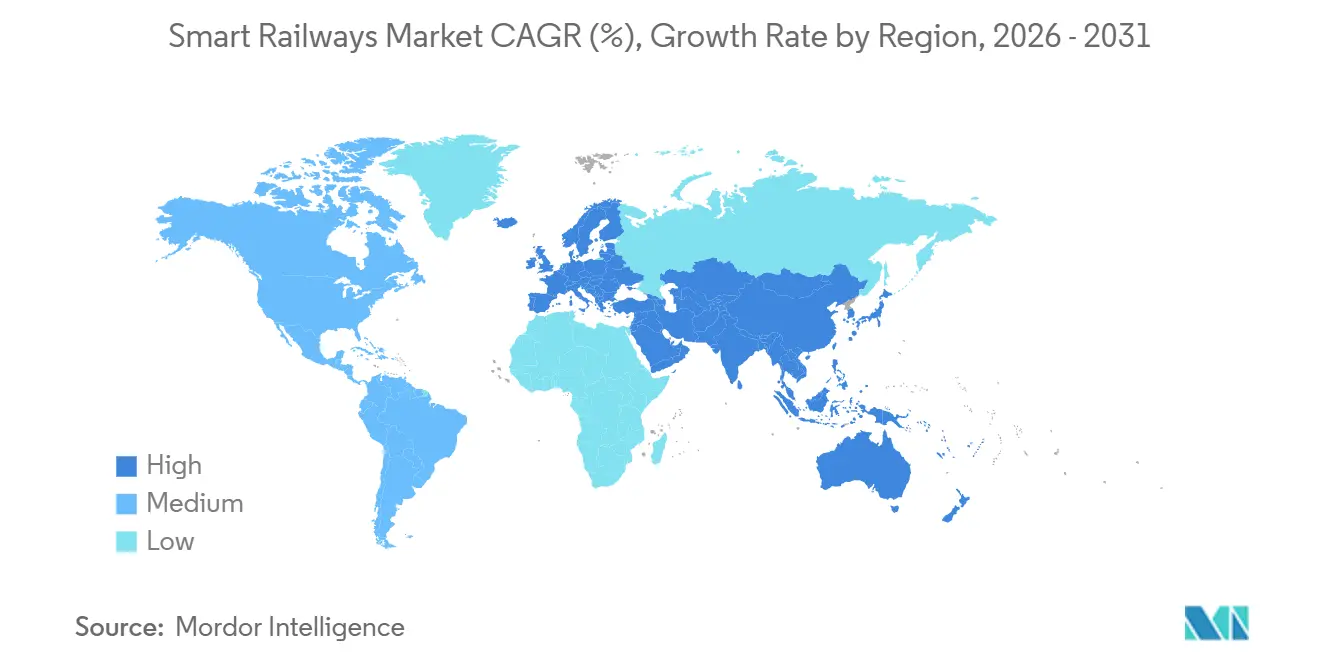
Mercato delle ferrovie intelligenti nella regione Asia-Pacifico
L'area Asia-Pacifico rappresenta oltre il 41.5% del mercato delle ferrovie intelligenti, grazie ai 45,000 km di rete ad alta velocità della Cina e al piano di modernizzazione da 130 miliardi di dollari dell'India. Entrambe le nazioni impongono contenuti nazionali, costringendo i fornitori europei e statunitensi a formare joint venture, localizzare software e trasferire la proprietà intellettuale. Gli esperimenti giapponesi sui treni a levitazione magnetica creano un effetto alone, aumentando le aspettative sui gemelli digitali in tutta la regione.
Mercato delle ferrovie intelligenti del GCC
Il Medio Oriente registra il CAGR più rapido, pari al 12.99% fino al 2031. La Fase 2 della metropolitana di Riyadh, costata 22.5 miliardi di dollari, in Arabia Saudita, e il rinnovamento della metropolitana di Dubai, basato sull'intelligenza artificiale, da parte degli Emirati Arabi Uniti dimostrano che i governi sono disposti a pagare prezzi elevati per un'affidabilità chiavi in mano nei climi desertici più rigidi. Le clausole di localizzazione spingono i fornitori globali a istituire fabbriche nei Paesi del Consiglio di cooperazione del Golfo, accelerando la diffusione della tecnologia e la crescita occupazionale regionale.
Mercato europeo delle ferrovie intelligenti
L'Europa è in ritardo nella crescita, ma rimane fondamentale perché Bruxelles finanzia i corridoi transfrontalieri ERTMS. Il meccanismo "Connecting Europe Facility" da 1.6 miliardi di euro (1.78 miliardi di dollari) riduce il rischio per i progetti che attraversano le rotte Reno-Alpi e Scandinavia-Mediterraneo. Tuttavia, la frammentazione delle normative nazionali diluisce le economie di scala, rallentando l'adozione rispetto all'Asia.
Il mercato delle ferrovie intelligenti nelle Americhe e in Africa
Il Nord America concentra la spesa sull'efficienza del trasporto merci, ma 8.2 miliardi di dollari di finanziamenti interurbani statunitensi consentono ai treni Amtrak da 220 mph di integrare router 5G ed ETCS Livello 2. Canada e Messico osservano i risultati prima di impegnarsi in aggiornamenti simili. Gli investimenti del Sud America si concentrano sulle ferrovie minerarie, come i treni autonomi per il trasporto di minerali di ferro di Vale, che fungono da proof of concept per l'adattamento dei passeggeri. L'Africa si concentra sulla costruzione di linee ad alta velocità nordafricane, come l'estensione a 320 km/h del Marocco fino a Marrakech.
Panorama normativo
In Europa, l'interoperabilità e la governance dei dati digitali si stanno rafforzando grazie a specifiche armonizzate che influenzano direttamente gli appalti per le infrastrutture ferroviarie intelligenti. Il regolamento di esecuzione (UE) 2026/253 della Commissione, adottato nel febbraio 2026 ed entrato in vigore con l'attuazione da parte dell'Agenzia ferroviaria dell'Unione europea (ERA) nel marzo 2026, definisce le specifiche tecniche per le applicazioni telematiche (TSI) e formalizza la condivisione interoperabile dei dati relativi a passeggeri e merci, inclusi modelli di dati standardizzati (ontologia ERA) e aspettative in materia di sicurezza informatica per lo scambio di dati ferroviari.
Anche le normative sulla capacità e sulla gestione del traffico stanno spingendo gli operatori verso gli strumenti digitali. Il Regolamento (UE) 2026/1184, adottato nel maggio 2026, si concentra sulla gestione della capacità infrastrutturale nello spazio ferroviario europeo unico ed eleva il ruolo delle piattaforme digitali per la pianificazione e la gestione del traffico, rafforzando la domanda di sistemi di gestione del traffico ad architettura aperta, software per centri di controllo e servizi di integrazione conformi. Negli Stati Uniti, la Federal Railroad Administration (FRA) continua a guidare la tecnologia ferroviaria attraverso percorsi di supervisione della sicurezza e di ricerca, inclusi processi di modifica del software di controllo positivo dei treni e bandi di ricerca applicata correlati, mantenendo i requisiti di certificazione e conformità al centro dell'implementazione di sistemi ferroviari connessi e automatizzati.
Panorama competitivo
Siemens, Alstom, Hitachi, Huawei e Cisco controllavano il 52% del fatturato del 2025, a indicare una moderata concentrazione. L'acquisizione di Sqills da parte di Siemens rafforza le credenziali del software, consentendo gare d'appalto che includono apparecchiature, integrazione dati e servizi gestiti pluriennali. La joint venture saudita di Alstom soddisfa i requisiti di localizzazione nelle gare d'appalto del Consiglio di Cooperazione del Golfo, anticipando i concorrenti cinesi.
La capacità di Edge-AI è il nuovo campo di battaglia. Hitachi ha elaborato 2.3 miliardi di eventi di sensori per 14 operatori europei nel 2025, trasformando i data lake in avvisi fruibili. Thales sfrutta la sicurezza informatica di livello militare per aggiudicarsi contratti che richiedono una crittografia quantistica sicura. Gli switch Time-Sensitive Networking di Cisco convergono il Wi-Fi dei passeggeri, la videosorveglianza e la segnalazione su un'unica dorsale IP, attraendo le metropolitane con vincoli di spazio.
Opportunità di spazi vuoti emergono nella telematica del trasporto merci, dove operatori di nicchia come Advantech e Moxa forniscono gateway robusti e immuni alle vibrazioni intermodali estreme. Gli integratori più grandi si concentrano sul comfort dei passeggeri, lasciando l'IoT nel trasporto merci un'arena aperta. La tendenza competitiva favorisce i fornitori che offrono gemelli digitali completi per materiale rotabile e infrastrutture, riducendo il rischio multi-vendor per gli operatori.
Leader del settore delle ferrovie intelligenti
Alstom SA
Hitachi Ltd.
Wabtec Corporation
Bombardier Transportation Inc.
Indra Sistemas SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Hitachi Rail ha completato l'acquisizione di Clever Devices, ampliando la propria presenza nel settore dei sistemi di trasporto intelligenti e rafforzando il proprio portafoglio digitale per la gestione di flotte e risorse. L'accordo favorisce una fornitura end-to-end più completa per il trasporto ferroviario e le modalità di trasporto affini, allineando dati operativi, informazioni sui passeggeri e applicazioni del centro di controllo in un'unica piattaforma più ampia.
- Giugno 2026: Alstom ha guidato un consorzio che ha firmato contratti per un valore di 690 milioni di euro con le Ferrovie Nazionali Egiziane per modernizzare i corridoi strategici, inclusi i sistemi di segnalamento ETCS di Livello 1, le telecomunicazioni e le capacità di controllo operativo. L'ambito del progetto dimostra come gli ammodernamenti dei corridoi nazionali vengano concepiti come programmi digitali integrati piuttosto che come semplici sostituzioni isolate dei sistemi di segnalamento, favorendo i fornitori con capacità di fornitura chiavi in mano e di esecuzione a livello locale.
- Aprile 2026: Alstom ha commissionato il sistema di interblocco computerizzato ARGOS a Montbard, in Francia, in collaborazione con SNCF Reseau, progettato per integrarsi con il controllo della velocità basato su ERTMS. L'introduzione in servizio di un sistema di interblocco digitale di nuova generazione fornisce un riferimento sul campo per le architetture di segnalamento incentrate sul software e supporta i percorsi di qualificazione per implementazioni simili nell'ambito dei progetti di migrazione ERTMS.
Ambito del rapporto sul mercato globale delle ferrovie intelligenti
Il rapporto sul mercato delle ferrovie intelligenti è segmentato per soluzione (sistema di analisi ferroviaria, sistema di comunicazione e networking, gestione e manutenzione delle risorse ferroviarie, biglietteria intelligente e gestione dei ricavi, sicurezza informatica), tipo di ferrovia (treno passeggeri, treno merci, trasporto urbano/metropolitana/LRT, treno ad alta velocità), servizio (servizi professionali, servizi gestiti, supporto e manutenzione), modalità di distribuzione (on-premise, cloud, ibrida) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sistema di analisi delle ferrovie |
| Sistema di comunicazione e networking |
| Gestione e manutenzione delle risorse ferroviarie |
| Biglietteria intelligente e gestione dei ricavi |
| Sicurezza informatica e protezione |
| Treno passeggeri |
| Rail merci |
| Trasporto urbano / Metropolitana / LRT |
| Ferrovia ad alta velocità |
| Servizi professionali |
| Managed Services |
| Supporto e manutenzione |
| On-Premise |
| Cloud |
| IBRIDO |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | GCC |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per soluzione | Sistema di analisi delle ferrovie | |
| Sistema di comunicazione e networking | ||
| Gestione e manutenzione delle risorse ferroviarie | ||
| Biglietteria intelligente e gestione dei ricavi | ||
| Sicurezza informatica e protezione | ||
| Per tipo di treno | Treno passeggeri | |
| Rail merci | ||
| Trasporto urbano / Metropolitana / LRT | ||
| Ferrovia ad alta velocità | ||
| Per servizio | Servizi professionali | |
| Managed Services | ||
| Supporto e manutenzione | ||
| Per modalità di distribuzione | On-Premise | |
| Cloud | ||
| IBRIDO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | GCC | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà l'entità della spesa globale per le ferrovie intelligenti entro il 2031?
Si prevede che il mercato delle ferrovie intelligenti raggiungerà gli 87.45 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per gli investimenti nelle ferrovie intelligenti dal 2026 al 2031?
Si prevede che la spesa aumenterà a un tasso di crescita annuo composto del 12.7% durante il periodo di previsione.
Quale regione è attualmente leader nei ricavi delle ferrovie intelligenti?
Nel 2025, la regione Asia-Pacifico ha generato il 41.53% del fatturato globale grazie ai grandi programmi cinesi e indiani.
Quale tipologia di ferrovia sta crescendo più rapidamente nell'adozione digitale?
Il settore ferroviario ad alta velocità registra il maggiore slancio, con un CAGR del 13.34% fino al 2031.
Perché le implementazioni ibride stanno guadagnando terreno nelle architetture IT ferroviarie?
Gli enti regolatori richiedono che i registri critici per la sicurezza rimangano in sede per garantire l'affidabilità, mentre i carichi di lavoro di analisi traggono vantaggio dall'elasticità del cloud, promuovendo un approccio ibrido a piano diviso.
Quale modello di servizio sta prendendo piede rispetto ai servizi professionali tradizionali?
I servizi gestiti aumentano del 13.23% annuo, poiché gli operatori delegano ai fornitori le garanzie di sicurezza informatica e di uptime.


