

Dimensioni e quota di mercato degli arredi per ufficio intelligenti
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
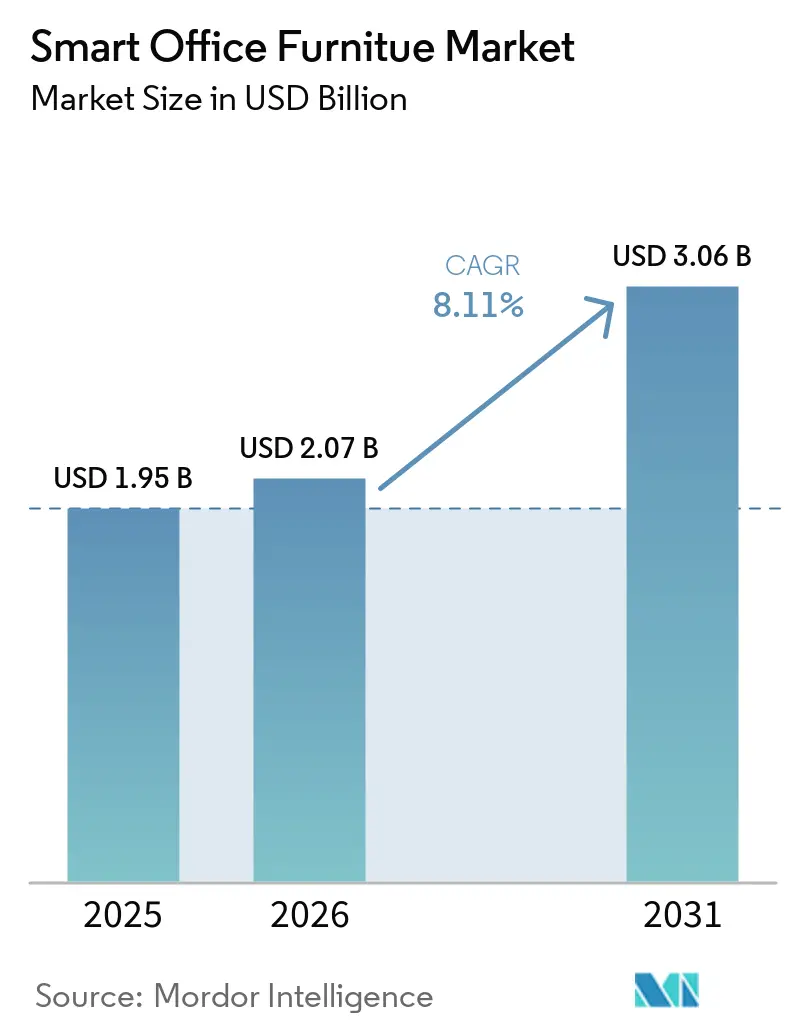
| Dimensione del mercato (2026) | 2.07 miliardo di dollari |
| Dimensione del mercato (2031) | 3.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.11% CAGR |
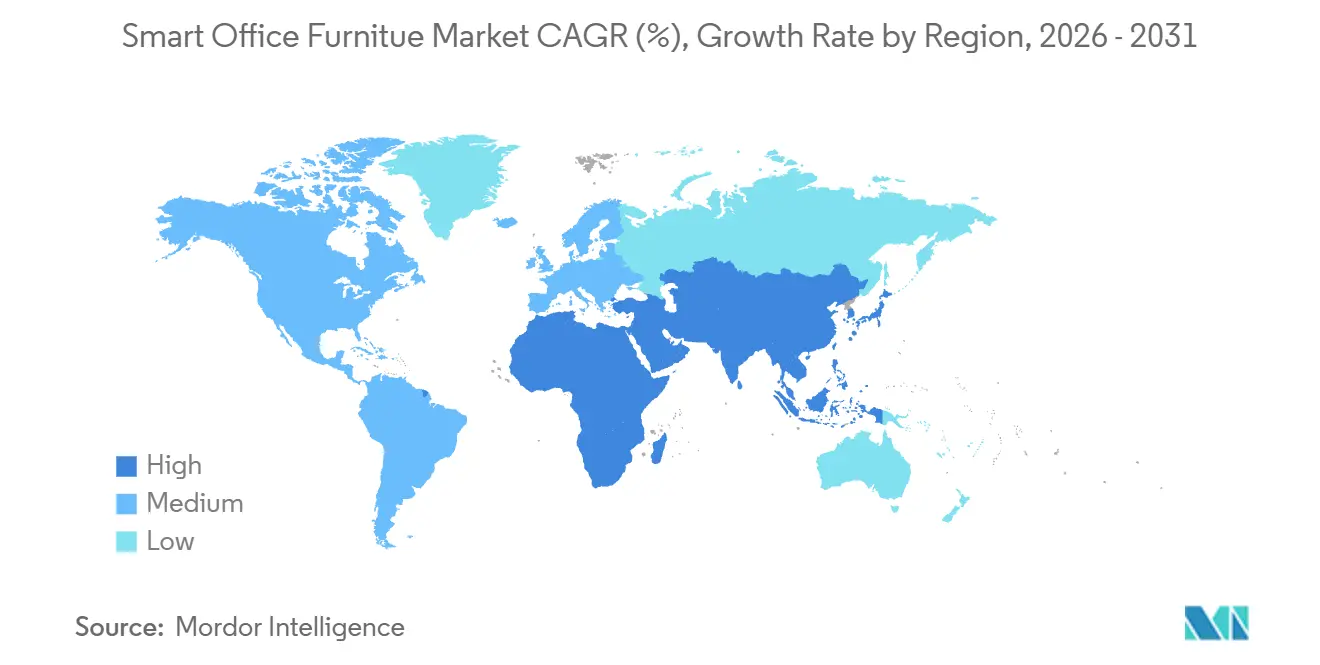
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
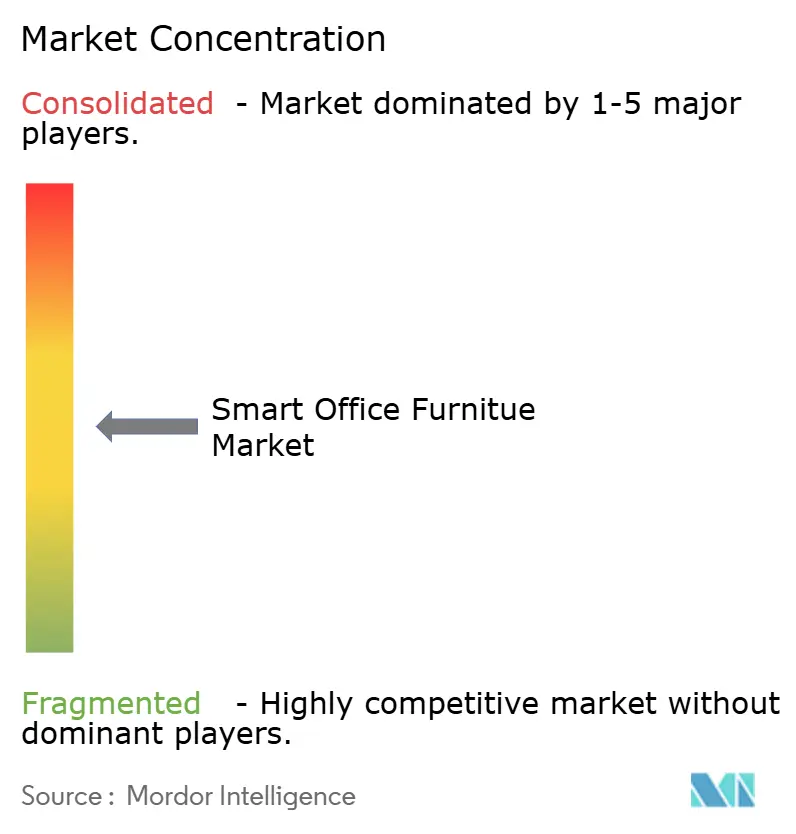
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli arredi per ufficio intelligenti a cura di Mordor Intelligence
Il mercato degli arredi per ufficio intelligenti aveva un valore di 1.95 miliardi di dollari nel 2025 e si stima che crescerà da 2.07 miliardi di dollari nel 2026 a 3.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.1% durante il periodo di previsione (2026-2031). Gli orari di lavoro ibridi strutturati stanno aumentando la necessità di postazioni di lavoro in grado di supportare la condivisione delle postazioni, i sistemi di prenotazione e le informazioni in tempo reale sull'occupazione. I datori di lavoro considerano inoltre la progettazione ergonomica come parte integrante della gestione della salute e della sicurezza, soprattutto laddove i lunghi turni alla scrivania aumentano il rischio di disturbi muscoloscheletrici. Gli arredi connessi si stanno avvicinando sempre più agli acquisti di tecnologia aziendale, poiché sensori e analisi possono supportare le decisioni relative alla pianificazione degli spazi. Questo cambiamento offre ai fornitori l'opportunità di combinare scrivanie, software, manutenzione e analisi in una relazione a lungo termine con il cliente. Di conseguenza, il mercato degli arredi per ufficio intelligenti sta diventando sempre più rilevante sia per i team addetti alle strutture che per quelli tecnologici. Costi, normative sulla privacy, obblighi di sicurezza informatica e rifiuti elettronici rimangono importanti limiti all'adozione, in particolare per le organizzazioni più piccole e i luoghi di lavoro regolamentati.
Punti chiave del rapporto
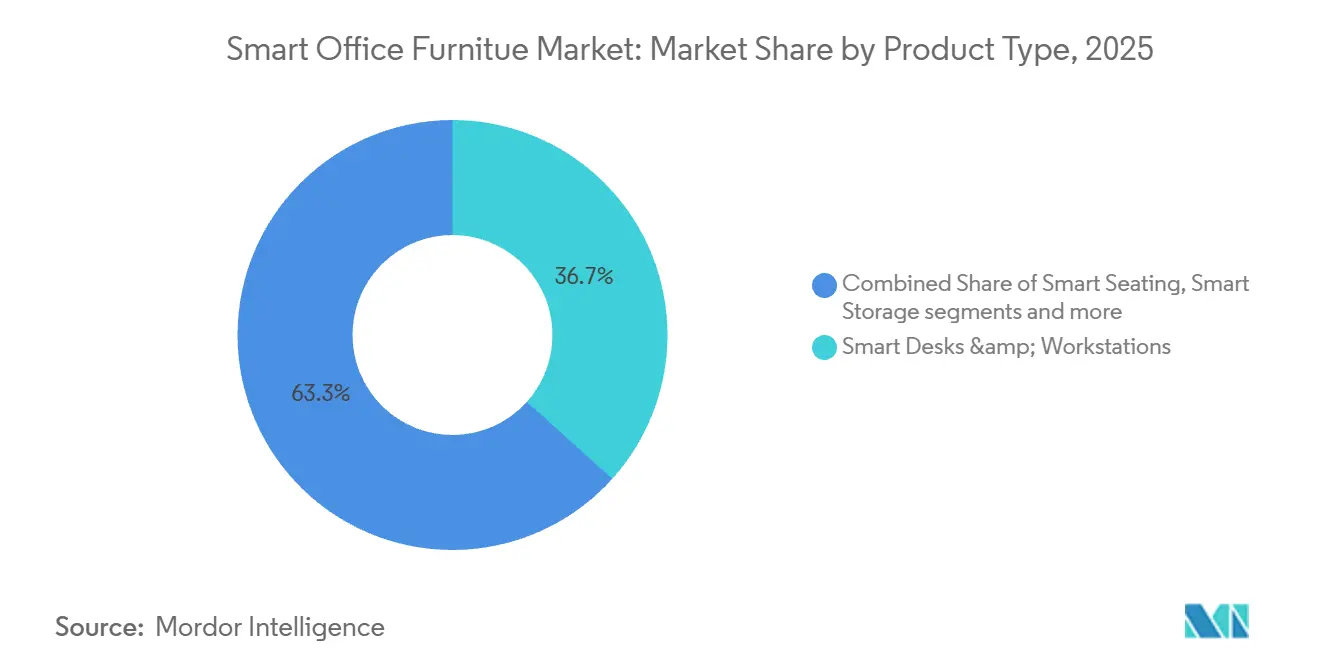
- Per tipologia di prodotto, le scrivanie e le postazioni di lavoro intelligenti detenevano il 36.7% della quota di fatturato degli arredi per ufficio intelligenti nel 2025 e si prevede che registreranno un CAGR del 9.1% fino al 2031.
- Per tipologia di utente finale, gli uffici aziendali hanno rappresentato il 61.3% del fatturato nel 2025, mentre si prevede che gli studi medici registreranno un tasso di crescita annuo composto (CAGR) dell'8.9% fino al 2031.
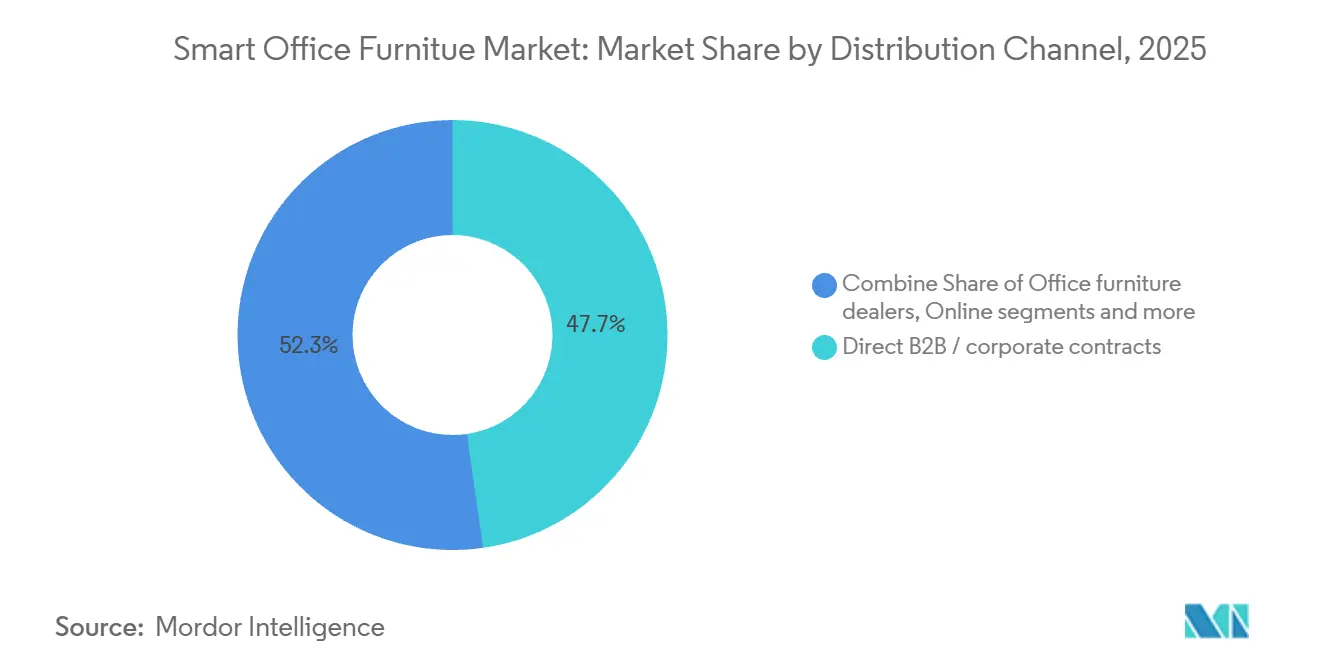
- Per canale di distribuzione, i contratti B2B diretti e aziendali hanno rappresentato il 47.7% del fatturato nel 2025, mentre si prevede che i canali online e di e-commerce registreranno un CAGR del 9.5% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 35.8% della quota di mercato degli arredi per ufficio intelligenti, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 9.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli arredi per ufficio intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di un ambiente di lavoro ibrido e basato sulle attività | + 2.3% | Presente a livello globale, con una presenza concentrata in Nord America, nel Regno Unito e nelle principali città della regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Benessere ergonomico e riduzione del rischio muscoloscheletrico | + 1.6% | A livello globale, con maggiore rilevanza in Nord America e Nord Europa. | Medio termine (2-4 anni) |
| Integrazione tra IoT, intelligenza artificiale e gestione del luogo di lavoro | + 1.8% | A livello globale, con una maggiore intensità di implementazione nella regione Asia-Pacifico e in Nord America. | Medio termine (2-4 anni) |
| Standard di interoperabilità per ridurre l'attrito nell'ecosistema | + 0.6% | A livello globale, in particolare in Nord America e nell'Unione Europea. | Medio termine (2-4 anni) |
| Archiviazione sensorizzata ed espansione con armadietti intelligenti | + 0.5% | Nord America e Unione Europea, con ripercussioni nelle principali città dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Modelli di ricavo per i mobili come piattaforma | + 0.5% | Nord America e Unione Europea, con i primi segnali di successo in Giappone e Corea del Sud. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Strutturazione della domanda di adozione di modelli di lavoro ibridi e basati sulle attività
Il lavoro ibrido strutturato sta cambiando sia l'utilizzo degli uffici sia il tipo di arredamento di cui i datori di lavoro hanno bisogno. JLL ha riferito che il 62% delle organizzazioni richiedeva un numero fisso di giorni in ufficio nel 2026, rispetto al 49% nel 2025, e che il 55% dei dipendenti frequentava l'ufficio da 3 a 4 giorni alla settimana [1] JLL, “Structured Hybrid Work Becomes the Global Norm as Strategic Focus Shifts to AI-Readiness,” JLL Newsroom, jll.com . Il suo benchmark di occupazione ha anche affermato che i dati di utilizzo hanno influenzato il 90% delle decisioni globali di pianificazione degli spazi nel 2026, rispetto al 70% nel 2025. Ciò rende i sensori di occupazione, i link per la prenotazione delle scrivanie e i dati sul tempo di permanenza più utili ai team di pianificazione degli uffici. Cabine telefoniche, sale per focus group e sale riunioni più piccole stanno comparendo più spesso negli layout aziendali, il che amplia la necessità di informazioni sulla disponibilità oltre la postazione di lavoro principale. I dati del Bureau of Labor Statistics statunitense hanno mostrato che il 22.9% dei lavoratori dipendenti ha lavorato da remoto o da casa nel primo trimestre del 2024, indicando che le modalità di lavoro flessibili sono rimaste rilevanti anche con l'aumento della presenza in ufficio. Il mercato degli arredi per ufficio intelligenti può quindi trarne vantaggio quando i datori di lavoro devono assegnare equamente un numero limitato di postazioni e utilizzare lo spazio in modo più efficiente. Per i fornitori, il valore commerciale risiede nell'aiutare i clienti a collegare una decisione di prenotazione all'effettiva disponibilità di una scrivania o di una stanza.
La richiesta di benessere ergonomico e riduzione del rischio muscoloscheletrico come fattore determinante per l'aderenza alle normative.
L'arredamento ergonomico viene sempre più valutato in base alla salute dei lavoratori, alle assenze e alla responsabilità del datore di lavoro, piuttosto che al solo comfort dei dipendenti. L'Health and Safety Executive del Regno Unito ha registrato 511,000 lavoratori con disturbi muscoloscheletrici correlati al lavoro nel 2024/25, che rappresentano 7.1 milioni di giornate lavorative perse e il 27% di tutte le malattie professionali in Gran Bretagna. I disturbi alla schiena rappresentavano il 43% dei casi, mentre le patologie degli arti superiori e del collo rappresentavano il 41% [2] Health and Safety Executive, “Work-Related Musculoskeletal Disorders Statistics in Great Britain, 2025,” Health and Safety Executive, hse.gov.uk . Una revisione sistematica del 2025 di 24 studi clinici randomizzati controllati che hanno coinvolto 4,086 lavoratori ha rilevato che gli interventi ergonomici hanno ridotto il rischio di lombalgia, con un odds ratio di 0.53 [3] Santos, J., et al., “Efficacy of Ergonomic Interventions on Work-Related Musculoskeletal Pain,” National Library of Medicine, pmc.ncbi.nlm.nih.gov . Scrivanie e sedute regolabili in altezza con funzioni correlate alla postura possono supportare questo approccio di gestione del rischio se implementate correttamente. Ciò crea un caso più solido per le scrivanie connesse nelle organizzazioni che possono finanziare misure di benessere e conformità attraverso budget di capitale formali. Il mercato degli arredi per ufficio intelligenti è supportato quando i requisiti di salute sono inclusi nelle decisioni di investimento sul posto di lavoro.
Integrazione tra IoT, IA e gestione degli spazi di lavoro: ridefinire l'arredamento come endpoint IT.
L'arredamento connesso viene sempre più considerato una fonte di dati sul luogo di lavoro, piuttosto che un semplice acquisto per le strutture. ITOKI ha annunciato il suo modello di gestione basato sull'intelligenza artificiale nel febbraio 2026, posizionando l'arredamento per ufficio come livello di raccolta dati all'interno di una più ampia architettura di intelligenza per gli uffici. Nel giugno 2026, l'azienda ha introdotto ITOKI OFFICE DEVICES, un sistema di sensori installato su un piano della sede centrale di 2,700 metri quadrati, che comprendeva 5 sale riunioni e 18 postazioni individuali [4] ITOKI Corporation, “ITOKI Develops ITOKI OFFICE DEVICES to Optimize Office Operations Through Integration with AI Agents,” ITOKI Newsroom, itoki.jp . Il sistema è progettato per fornire informazioni sull'utilizzo in tempo reale ad agenti AI e sistemi di prenotazione. Logitech ha inoltre ampliato le integrazioni del suo sensore Spot a 10 piattaforme di gestione degli ambienti di lavoro nel 2026, tra cui Appspace, Extron, Q-SYS, Planon e Zoom. Questi sviluppi rendono i dati a livello di arredamento parte di sistemi più ampi di edifici e luoghi di lavoro. I fornitori in grado di collaborare con gli acquirenti di tecnologie informatiche possono avere accesso a budget di approvvigionamento più consistenti rispetto ai fornitori che vendono esclusivamente mobili. Questo apre al mercato dei mobili per ufficio intelligenti la strada verso progetti per ambienti di lavoro orientati alla tecnologia.
Standard di interoperabilità per ridurre l'attrito nell'ecosistema
Le piattaforme proprietarie hanno reso difficile per gli acquirenti combinare scrivanie, sensori e strumenti di analisi di diversi fornitori. L'adozione di Matter e Thread nei prodotti per edifici connessi può ridurre questa difficoltà, supportando una connettività dei dispositivi più uniforme. Gli uffici di grandi dimensioni possono inoltre utilizzare opzioni di connettività come LoRaWAN e NB-IoT laddove sia necessaria una copertura di sensori su tutta la superficie del piano. Una migliore interoperabilità può consentire alle aziende di iniziare con implementazioni più piccole anziché sostituire un intero piano con un sistema di un unico fornitore. Questo è importante per gli acquirenti di medie dimensioni che necessitano di punti di ingresso pratici e non possono impegnarsi in un ecosistema ampio e chiuso. Inoltre, sposta la concorrenza verso la qualità dei dati, la compatibilità del software e l'analisi degli ambienti di lavoro. Il mercato degli arredi per ufficio intelligenti potrebbe quindi vedere i fornitori dare maggiore importanza alle funzionalità della piattaforma piuttosto che al solo meccanismo di sollevamento o all'hardware dei sensori. Gli acquirenti potranno quindi selezionare i prodotti fisici in base all'adattabilità e all'ergonomia, mantenendo al contempo un ambiente dati coerente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e costi totali di proprietà | -1.4% | A livello globale, con una maggiore pressione sulle PMI in Sud America, Sud-est asiatico ed Europa meridionale. | Medio termine (2-4 anni) |
| Privacy dei dati, sicurezza informatica e problematiche relative alla sorveglianza dei dipendenti | -0.7% | L'Unione Europea e il Nord America | Medio termine (2-4 anni) |
| Ecosistemi frammentati e dipendenza da un singolo fornitore | -0.5% | Globale, con un impatto maggiore sui grandi campus multi-vendor | . Medio termine (2-4 anni) |
| Cicli di vita brevi dei prodotti ed esposizione ai rifiuti elettronici | -0.4% | Nord America e Unione Europea | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e costi totali di proprietà limitano un'ampia adozione.
Le scrivanie integrate con l'IoT possono costare da 3 a 5 volte di più rispetto ai mobili per ufficio tradizionali. Il costo totale di proprietà include anche gli abbonamenti software, la manutenzione del firmware, la sostituzione delle batterie dei sensori e gli aggiornamenti hardware con il passare delle generazioni di prodotti. Le grandi aziende possono assorbire questi costi attraverso programmi di efficienza immobiliare che mirano a risparmiare grazie alla condivisione delle scrivanie, a spazi più ridotti o a una migliore allocazione delle postazioni. Le piccole e medie imprese spesso hanno un ritorno sull'investimento meno certo e potrebbero non disporre di team dedicati alla tecnologia per le infrastrutture. I modelli "Furniture-as-a-Platform" (FAR-as-a-Platform) possono ovviare a questo limite raggruppando hardware, software e manutenzione in canoni mensili per postazione. Questo modello trasforma l'acquisto da un ingente investimento iniziale in un costo operativo ricorrente e potrebbe aprire il mercato dei mobili per ufficio intelligenti anche alle piccole imprese durante il periodo di previsione. Consente inoltre al fornitore di fornire supporto per la manutenzione e gli aggiornamenti del prodotto per tutta la durata del rapporto con il cliente.
Privacy dei dati, sicurezza informatica e problematiche relative alla sorveglianza dei dipendenti: un'introduzione alla complessità della conformità
Gli arredi intelligenti possono registrare quando una scrivania è occupata, per quanto tempo viene utilizzata, quale utente la utilizza e l'altezza preferita. Il Regolamento generale sulla protezione dei dati (GDPR) dell'UE è entrato in vigore il 12 settembre 2025 e include i dati generati da prodotti connessi e servizi correlati. Il Regolamento generale sulla protezione dei dati (GDPR) e il Cyber Resilience Act dell'UE impongono ulteriori obblighi alle organizzazioni che utilizzano dispositivi connessi nei luoghi di lavoro europei. Le norme sulla privacy della California creano considerazioni analoghe per le aziende che operano in quello stato. I consigli di fabbrica nei luoghi di lavoro sindacalizzati in Germania, Francia e Scandinavia possono ritardare l'implementazione di questi sistemi laddove i dipendenti percepiscano la tecnologia come uno strumento di sorveglianza. I fornitori necessitano di controlli chiari sui dati, accesso limitato e opzioni di reporting aggregato se vogliono che il mercato degli arredi intelligenti per ufficio cresca in ambienti di lavoro altamente regolamentati. Anche gli acquirenti necessitano di una chiara spiegazione di quali informazioni vengono raccolte e come verranno utilizzate.
Analisi del segmento
Per tipologia di prodotto: le scrivanie intelligenti sono in testa, mentre le soluzioni di archiviazione e seduta acquisiscono rilevanza strategica.
Nel 2025, le scrivanie e le postazioni di lavoro intelligenti rappresentavano il 36.7% del fatturato degli arredi per ufficio intelligenti e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9.1% fino al 2031. Questa posizione riflette la combinazione di ergonomia regolabile e informazioni in tempo reale sullo spazio di lavoro in un unico prodotto. Le scrivanie regolabili in altezza con sensori di presenza e connettività IoT sono sempre più spesso specificate nei grandi programmi di ristrutturazione aziendale, soprattutto in Nord America e Nord Europa. Uno studio del 2025 ha previsto che gli anni vissuti con disabilità legate a fattori ergonomici sul lavoro potrebbero superare i 15 milioni di anni-persona entro il 2037 se le carenze nella progettazione delle postazioni di lavoro dovessero persistere. Ciò conferma il ruolo della progettazione delle postazioni di lavoro nelle strategie aziendali per la salute. Anche le linee guida BIFMA e le specifiche EN 527 per le scrivanie stanno acquisendo sempre maggiore rilevanza nelle discussioni sugli appalti europei.
Le soluzioni di archiviazione intelligenti, in particolare gli armadietti dotati di sensori, stanno diventando sempre più utili man mano che i dipendenti perdono la possibilità di avere una postazione fissa. Anche le sedute intelligenti si stanno evolvendo grazie a sensori di postura e analisi in tempo reale, come dimostra il concept di dispositivi per ufficio di ITOKI. Tavoli intelligenti e arredi collaborativi sono pensati per le aree riunioni, dove le organizzazioni desiderano maggiori informazioni sull'utilizzo degli spazi. Altri prodotti includono reception intelligenti, cabine per la privacy e sistemi lounge modulari che stanno iniziando a essere proposti sul mercato. Queste categorie ampliano l'offerta di arredi connessi oltre la postazione di lavoro principale. Le migliori prospettive di crescita per le scrivanie dimostrano che la postazione di lavoro centrale rimane il punto d'incontro principale tra valore ergonomico e intelligenza di occupazione. Questa focalizzazione offre al mercato degli arredi per ufficio intelligenti un punto di partenza ben definito, anche se i confini dei prodotti si stanno ampliando.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli uffici aziendali sono alla base del volume, mentre il settore sanitario sostiene il livello premium.
Nel 2025, gli uffici aziendali detenevano il 61.3% del mercato degli arredi per ufficio intelligenti. Questa quota di mercato è trainata dai budget di acquisto aziendali, dall'elevata densità di postazioni di lavoro e dalla richiesta di informazioni sull'occupazione degli spazi, fondamentali per le decisioni immobiliari. Le multinazionali che stanno consolidando gli spazi ufficio possono ridurre il numero di postazioni e al contempo aumentare la quantità di dati disponibili per ciascuna postazione rimanente. Gli istituti scolastici stanno adottando arredi connessi con cautela, soprattutto nei corsi di laurea specialistica e di specializzazione, caratterizzati da esigenze di flessibilità degli spazi. Gli uffici governativi e pubblici rappresentano un mercato in crescita più lenta, ma potenzialmente ricco di opportunità, poiché i requisiti di sostenibilità e le politiche di rientro in ufficio influenzano la progettazione delle nuove strutture. L'adozione di soluzioni di questo tipo negli uffici amministrativi del settore alberghiero e della vendita al dettaglio è ancora in una fase iniziale, sebbene gli spazi di coworking stiano generando una certa domanda.
Si prevede che gli uffici del settore sanitario cresceranno a un tasso annuo composto (CAGR) dell'8.9% fino al 2031, diventando così la categoria di utenti finali in più rapida crescita. I team amministrativi del settore sanitario, i gruppi di fatturazione medica e il personale addetto al coordinamento delle cure spesso lavorano per lunghi turni in ambienti in cui il rischio di infortuni ergonomici è elevato. Nel novembre 2024, Apollo Hospitals ha annunciato un'espansione da 1,625 crore di rupie a Mumbai e Lucknow, con l'obiettivo di raggiungere oltre 3,500 posti letto in 11 sedi entro l'anno fiscale 2026. Questa espansione rappresenta un investimento in strutture che necessiteranno di arredi adeguati per le funzioni di supporto clinico. I requisiti UL 962 e ANSI/BIFMA G1 possono ulteriormente influenzare le decisioni di acquisto nel settore sanitario per scrivanie e sedie regolabili.
Per canale di distribuzione: il B2B diretto mantiene i volumi, mentre l'e-commerce amplia l'accesso
Nel 2025, i contratti B2B diretti e aziendali rappresentavano il 47.7% del mercato degli arredi per ufficio intelligenti. I progetti di grandi dimensioni spesso coinvolgono consulenti per gli ambienti di lavoro, architetti e integratori di sistemi, il che rende un modello di vendita diretta utile per specifiche complesse. I marchi di arredamento mantengono team dedicati ai clienti aziendali che necessitano di pianificazione, installazione e assistenza post-vendita. Rivenditori e distributori si rivolgono ad acquirenti di medie dimensioni che potrebbero non disporre di risorse interne per gestire un processo di approvvigionamento diretto. I fornitori di soluzioni per gli ambienti di lavoro e gli integratori di sistemi stanno acquisendo importanza man mano che gli arredi connessi diventano parte di implementazioni IoT più ampie. La loro offerta può combinare arredi, cablaggio, software e infrastrutture dati, anziché limitarsi alla sola fornitura di prodotti fisici.
Si prevede che i canali online e di e-commerce cresceranno a un tasso annuo composto (CAGR) del 9.5% fino al 2031. Amazon Business ha registrato un fatturato annuo lordo di 60 miliardi di dollari nel secondo trimestre del 2026 e ha identificato l'arredamento per ufficio come una categoria con un'offerta in espansione. Gli strumenti di acquisto guidato e di approvvigionamento digitale possono semplificare l'acquisto di componenti per le aziende più piccole che non dispongono di un team acquisti dedicato. Questo canale potrebbe esercitare pressione sui rivenditori specializzati che dipendono dai margini di vendita tradizionali. Inoltre, offre al mercato dell'arredamento per ufficio intelligente un accesso più ampio alle organizzazioni più piccole. Questi rivenditori rimangono rilevanti laddove gli acquirenti necessitano di prove ergonomiche di persona o di supporto all'installazione. Il passaggio ai portali B2B indica che il settore dell'arredamento per ufficio intelligente probabilmente utilizzerà sia canali digitali che consulenziali, piuttosto che passare completamente a un solo modello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva il 35.8% della quota di mercato dei mobili per ufficio intelligenti. Gli Stati Uniti stanno sostenendo la domanda attraverso politiche strutturate per il ritorno in ufficio e maggiori investimenti aziendali nella trasformazione degli ambienti di lavoro. Un terzo delle organizzazioni punta a un rapporto di postazioni di lavoro condivise superiore a 1.5 dipendenti per postazione, il che aumenta la necessità di sistemi di hot-desking e di informazioni sull'occupazione. CBRE Canada segue un percorso simile, con i requisiti di sostenibilità che assumono un ruolo più importante nelle decisioni di acquisto. Il Messico si trova ancora in una fase iniziale, con attività concentrate nei campus produttivi delle multinazionali e nei principali distretti commerciali. L'espansione del settore sanitario negli Stati Uniti fornisce un'ulteriore fonte di domanda per mobili ergonomici utilizzati dal personale di supporto clinico. Ciò offre al mercato dei mobili per ufficio intelligenti una base di domanda che va oltre la ristrutturazione degli uffici aziendali.
L'Europa è la seconda regione per importanza ed è plasmata più dalla regolamentazione che dai volumi di vendita. Danimarca, Svezia, Finlandia, Norvegia e Islanda sono paesi all'avanguardia nell'adozione di queste tecnologie, poiché gli standard ergonomici, gli impegni per l'economia circolare e le preoccupazioni relative all'efficienza energetica supportano da tempo specifiche di qualità superiore per gli arredi ufficio. I requisiti di consenso dei consigli di fabbrica tedeschi possono rallentare l'utilizzo di strumenti di monitoraggio dei dipendenti, ma creano anche domanda di analisi anonimizzate e aggregate. Il Data Act e il Cyber Resilience Act dell'UE aumentano il carico di lavoro per gli acquirenti di arredi connessi. Possono anche aiutare i fornitori che dimostrano solide pratiche di conformità. In Europa, il mercato degli arredi per ufficio intelligenti deve trovare un equilibrio tra l'utilizzo dei dati e le aspettative in materia di lavoro e privacy. Il Brasile è leader in Sud America per quanto riguarda la domanda, mentre Cile, Perù e Argentina si trovano ancora in una fase iniziale di adozione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 9.3% fino al 2031, il tasso regionale più elevato nel mercato degli arredi per ufficio intelligenti. Gli impegni della Cina per raggiungere il picco delle emissioni entro il 2030 e la neutralità carbonica entro il 2060 stanno supportando i requisiti di automazione degli edifici nei principali progetti commerciali. Le iniziative di ITOKI per il 2026 mostrano come i produttori giapponesi stiano collegando i sensori degli arredi ad agenti di intelligenza artificiale e sistemi di prenotazione. La seconda fase della Smart Cities Mission indiana e la costruzione di edifici commerciali a Bengaluru, Hyderabad e Mumbai stanno creando una nuova offerta di uffici che può includere infrastrutture connesse fin dall'inizio. Il Medio Oriente e l'Africa sono supportati dalle attività negli Emirati Arabi Uniti e in Arabia Saudita. I progetti di grattacieli governativi e commerciali in questi paesi stanno aumentando la domanda di allestimenti intelligenti per gli ambienti di lavoro. Il mercato degli arredi per ufficio intelligenti è rilevante quando questi progetti includono requisiti di connettività per gli ambienti di lavoro. Il mercato degli arredi per ufficio intelligenti può trarre vantaggio quando questi progetti includono sistemi di monitoraggio, prenotazione e gestione energetica fin dalla fase di progettazione.
Panorama competitivo
Il mercato degli arredi per ufficio intelligenti è moderatamente frammentato a livello di marchi, mentre i livelli di componenti e piattaforme sono più concentrati. MillerKnoll è un importante attore del mercato, con un fatturato netto di 3.7 miliardi di dollari nell'anno fiscale 2025. L'azienda compete nel settore delle sedute ergonomiche, delle scrivanie e dei sistemi integrati per gli spazi di lavoro. La sua strategia di prodotto per il 2026 ha inoltre posto il design circolare al centro del suo messaggio commerciale. Humanscale si è espansa negli spazi lounge e collaborativi con Diffrient Lounge e TexMesh. Queste iniziative riflettono un più ampio impegno a servire i lavoratori in diverse aree dell'ufficio, non solo alle loro scrivanie. Il mercato degli arredi per ufficio intelligenti si sta quindi estendendo alle aree lounge, di concentrazione e di collaborazione.
LINAK, JIECANG Group e LOGICDATA forniscono attuatori e sistemi di controllo elettronico utilizzati da numerosi marchi di arredamento. Il loro ruolo crea una struttura business-to-business-to-business in cui l'affidabilità degli attuatori e gli strumenti di sviluppo software influenzano il grado di integrazione dei prodotti dei marchi nelle piattaforme per ambienti di lavoro. Fornitori più piccoli come ITOKI, Vecos Europe e Godrej Interio possono competere efficacemente nelle proprie regioni combinando la conoscenza del mercato locale con la progettazione di prodotti connessi. Il lancio di dispositivi per ufficio da parte di ITOKI è un chiaro esempio di un fornitore di arredamento che si sta orientando verso un'offerta di soluzioni intelligenti per gli ambienti di lavoro. Vecos Europe rimane un punto di riferimento nel settore degli armadietti intelligenti, mentre Godrej Interio ha una presenza consolidata in India. Le aziende prive di compatibilità con gli standard aperti potrebbero incontrare maggiori difficoltà nell'aggiudicarsi le gare d'appalto aziendali che richiedono il supporto di più piattaforme.
I servizi circolari e l'analisi dei dati per gli acquirenti del mercato medio rappresentano un'area di competizione importante. Alcuni clienti possono permettersi hardware connesso, ma non dispongono di personale interno in grado di trasformare i dati di occupazione in decisioni concrete. I fornitori che offrono reportistica semplice e supporto continuo possono colmare questa lacuna. Il mercato degli arredi per ufficio intelligenti può servire questi acquirenti senza richiedere specialisti di dati interni. I servizi di riparazione, ricondizionamento e rivendita possono inoltre ridurre le preoccupazioni relative ai dispositivi che raggiungono la fine del supporto software. Humanscale ha lanciato il suo programma Re-Freshed nel 2024 per raccogliere, ricondizionare e rivendere prodotti usati. Il marchio Knoll di MillerKnoll ha introdotto il sistema per uffici privati Konzert nel maggio 2026, progettato per un adattamento modulare nel tempo. Il mercato degli arredi per ufficio intelligenti rimane aperto ai fornitori in grado di combinare un design fisico solido con la compatibilità software e l'assistenza. Ciò è particolarmente rilevante per i clienti che sostituiscono i primi arredi connessi che non ricevono più un supporto software efficace.
Leader del settore dell'arredamento per ufficio intelligente
Steelcase Inc.
MillerKnoll, Inc.
Haworth, Inc.
Società HNI
Corporazione Okamura
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ITOKI Corporation ha annunciato ITOKI Office Devices l'11 giugno 2026. La soluzione di sensori integrati negli arredi acquisisce i dati di utilizzo e li collega alla piattaforma ITOKI Office AI Agents. Il prototipo copre un piano di 2,700 metri quadrati di una sede centrale con 5 sale riunioni e 18 postazioni individuali, e la distribuzione commerciale è prevista entro la fine del 2026.
- Giugno 2026: Herman Miller ha presentato una versione riprogettata della sedia Aeron, con basi in alluminio realizzate con tecnologia generativa, nuove opzioni di colore e un contenuto di nylon riciclato e di origine biologica. L'azienda ha riportato una riduzione del 12% delle emissioni di carbonio incorporate a livello globale e ha dichiarato che, grazie al suo lavoro sui materiali, oltre 660 tonnellate di plastica sono state sottratte alle discariche a partire dal 2021.
- Maggio 2026: Knoll ha presentato in anteprima il sistema di uffici privati Konzert alla Clerkenwell Design Week. Il sistema è stato progettato da Paolo Dell'Elce per garantire adattabilità modulare e flessibilità a lungo termine.
- Aprile 2026: Knoll ha presentato al Salone del Mobile di Milano programmi di arredamento per ufficio collaborativi e privati, rafforzando il posizionamento di MillerKnoll come azienda leader nel design in Europa.
Ambito del rapporto sul mercato globale degli arredi per ufficio intelligenti
| Scrivanie e postazioni di lavoro intelligenti |
| Tavoli intelligenti e arredi collaborativi |
| Sedute intelligenti |
| Smart Storage |
| Tavoli intelligenti |
| Altri mobili per ufficio intelligenti |
| Uffici Aziendali |
| Uffici Sanitari |
| Istituzioni educative |
| Governo e uffici pubblici |
| Back-office per il settore alberghiero e della vendita al dettaglio |
| Altri utenti finali |
| Contratti B2B/aziendali diretti |
| Rivenditori/distributori di mobili per ufficio |
| Fornitori di soluzioni per l'ambiente di lavoro / integratori di sistemi |
| Online / commercio elettronico |
| Rivenditori specializzati di mobili intelligenti |
| Altri canali |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Scrivanie e postazioni di lavoro intelligenti | |
| Tavoli intelligenti e arredi collaborativi | ||
| Sedute intelligenti | ||
| Smart Storage | ||
| Tavoli intelligenti | ||
| Altri mobili per ufficio intelligenti | ||
| Per utente finale | Uffici Aziendali | |
| Uffici Sanitari | ||
| Istituzioni educative | ||
| Governo e uffici pubblici | ||
| Back-office per il settore alberghiero e della vendita al dettaglio | ||
| Altri utenti finali | ||
| Per canale di distribuzione | Contratti B2B/aziendali diretti | |
| Rivenditori/distributori di mobili per ufficio | ||
| Fornitori di soluzioni per l'ambiente di lavoro / integratori di sistemi | ||
| Online / commercio elettronico | ||
| Rivenditori specializzati di mobili intelligenti | ||
| Altri canali | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la domanda di arredi per ufficio intelligenti?
Il lavoro ibrido strutturato, la condivisione dei posti a sedere, i requisiti ergonomici e la necessità di dati sull'occupazione sono i principali fattori che determinano la domanda.
Quanto è grande il mercato degli arredi per ufficio intelligenti?
Il mercato degli arredi per ufficio intelligenti è stimato a 2.07 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.1%.
Quale categoria di prodotti è leader nelle vendite di mobili per ufficio intelligenti?
Nel 2025, le scrivanie e le postazioni di lavoro intelligenti hanno rappresentato il 36.7% del fatturato e si prevede che cresceranno a un tasso annuo composto del 9.1% fino al 2031.
Quale utente finale si sta espandendo più rapidamente?
Si prevede che gli uffici del settore sanitario cresceranno a un tasso annuo composto dell'8.9% fino al 2031, sostenuti dalle esigenze ergonomiche del personale amministrativo e di supporto clinico.


