

Dimensioni e quota del mercato degli specchi intelligenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
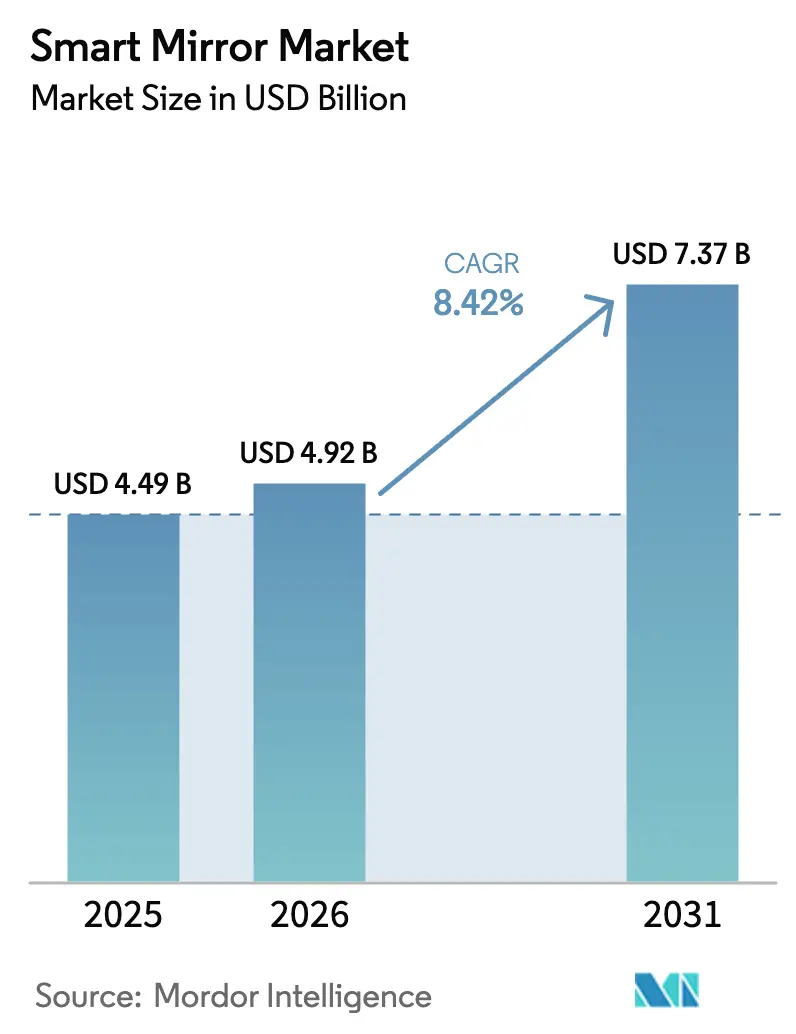
| Dimensione del mercato (2026) | 4.92 miliardo di dollari |
| Dimensione del mercato (2031) | 7.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.42% CAGR |
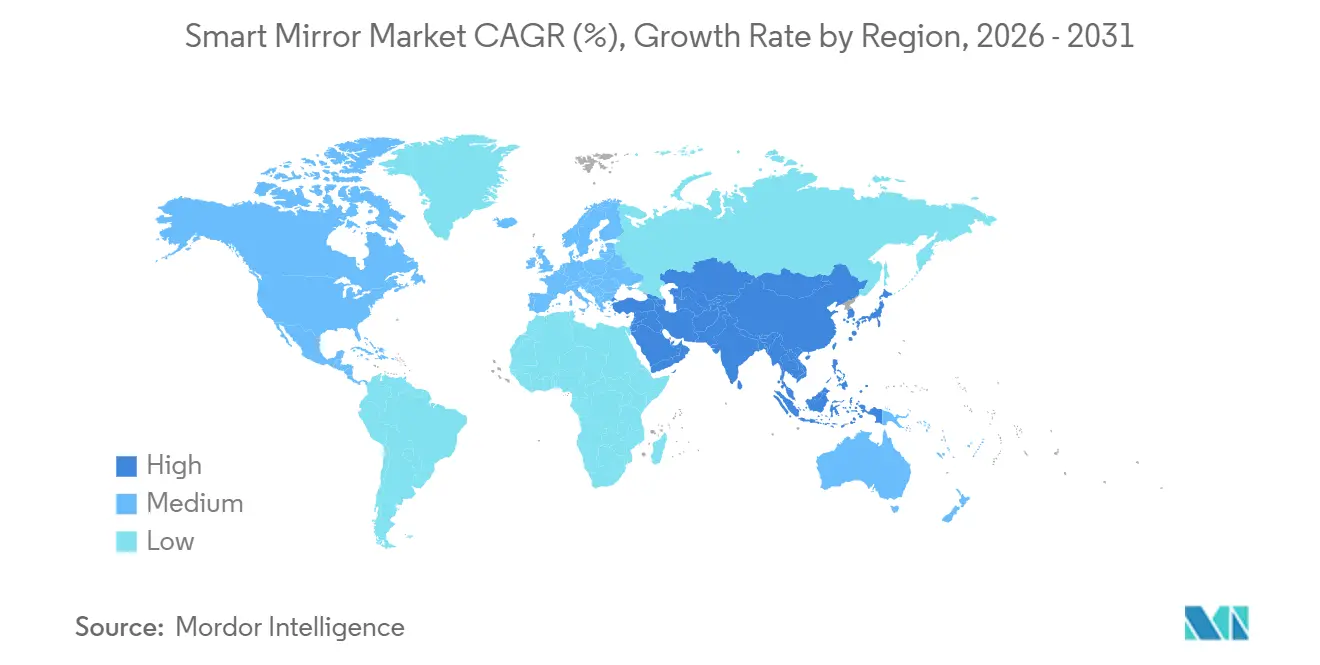
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli specchi intelligenti di Mordor Intelligence
Si prevede che il mercato degli specchi intelligenti passerà da 4.49 miliardi di dollari nel 2025 e 4.92 miliardi di dollari nel 2026 a 7.37 miliardi di dollari entro il 2031, registrando un CAGR dell'8.42% tra il 2026 e il 2031. Questa traiettoria si basa su cinque pilastri: normative europee vincolanti su telecamere e monitor, personalizzazione basata sull'intelligenza artificiale che spinge gli specchi oltre la riflessione passiva, roadmap OLED trasparenti che riducono spessore e consumo energetico, l'adozione da parte degli ospedali di hardware di monitoraggio remoto rimborsabile e progetti pilota di vendita al dettaglio connessa che aumentano i tassi di conversione. I produttori OEM del settore automobilistico equipaggiano i camion pesanti con sistemi di retrovisione digitale che riducono la resistenza aerodinamica, mentre gli acquirenti residenziali apprezzano gli specchi da bagno ad attivazione vocale che si sincronizzano con le piattaforme di smart home. I rivenditori giustificano gli esborsi di capitale misurando valori di acquisto più elevati nei camerini e i programmi nazionali di ricerca e sviluppo in Corea del Sud e Giappone riducono i rischi della filiera dei display. Gli obblighi di sicurezza informatica e i colli di bottiglia del substrato di vetro frenano lo slancio, ma l'integrazione verticale disciplinata da parte dei fornitori di primo livello attenua la volatilità a breve termine.
Punti chiave del rapporto
- Per applicazione, il settore automobilistico è stato in testa con un fatturato del 41.89% nel 2025; il settore sanitario è destinato a registrare il CAGR più rapido, pari al 10.02%, fino al 2031.
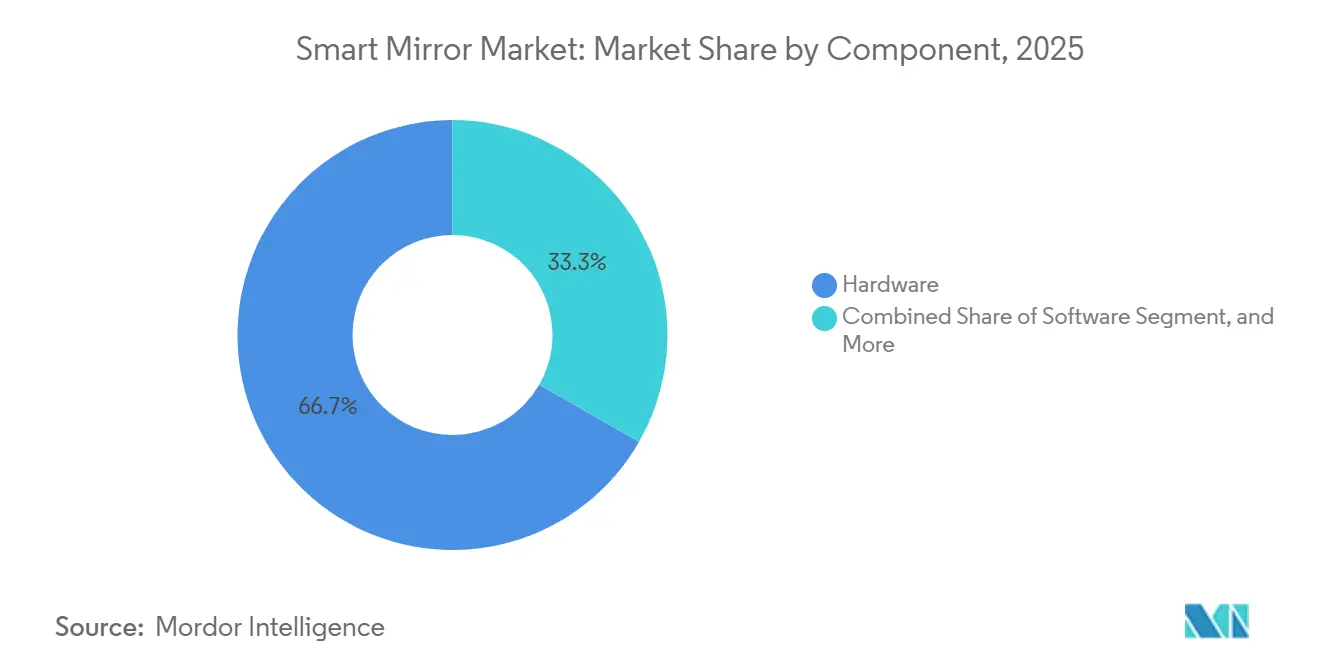
- Per componente, l'hardware ha catturato il 66.73% delle vendite del 2025, mentre si prevede che i servizi cresceranno a un CAGR del 9.61% entro il 2031.
- In base alla tecnologia di visualizzazione, nel 2025 i pannelli a cristalli liquidi hanno detenuto una quota di mercato del 73.07% per gli specchi intelligenti, ma il fatturato OLED aumenterà a un CAGR dell'11.13%.
- Per canale, il mercato business-to-business ha rappresentato l'81.21% delle dimensioni del mercato degli specchi intelligenti nel 2025, mentre il mercato business-to-consumer crescerà a un CAGR del 12.27% fino al 2031.
- Per regione, l'Europa ha registrato un fatturato del 31.47% nel 2025, mentre l'Asia Pacifica è sulla buona strada per un CAGR del 10.86% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli specchi intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di specchietti intelligenti nel settore automobilistico | + 2.1% | Europa e Asia Pacific core; ricadute sulle flotte commerciali del Medio Oriente | Medio termine (2–4 anni) |
| Integrazione rapida delle funzionalità di personalizzazione basate sull'intelligenza artificiale | + 1.8% | Globale, con i primi guadagni nel settore residenziale del Nord America e nel settore commerciale dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione delle soluzioni per camerini di vendita al dettaglio connessi | + 1.3% | Commercio al dettaglio di lusso in Nord America ed Europa; ASEAN emergente | Medio termine (2–4 anni) |
| Crescente domanda di telemedicina e monitoraggio remoto dei pazienti | + 1.5% | Invecchiamento demografico in Nord America ed Europa; Giappone in testa | A lungo termine (≥ 4 anni) |
| Mandati governativi per i sistemi di retrovisione digitale per autoveicoli | + 1.9% | Europa e Asia Pacifico; Nord America in attesa della regolamentazione NHTSA | A breve termine (≤ 2 anni) |
| Tecnologia per l'invecchiamento in casa: specchi da bagno intelligenti | + 1.2% | Nord America ed Europa; Giappone e Corea del Sud sono stati i primi ad adottare | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di specchietti intelligenti nel settore automobilistico
I produttori di camion in Europa e nella regione Asia-Pacifico hanno adottato sistemi di telecamere e monitor dopo che la norma UN ECE R158 ha eliminato la necessità legale di specchietti retrovisori fisici, consentendo a Mercedes-Benz, Volvo, Scania e MAN di equipaggiare oltre 200,000 veicoli pesanti entro il 2025. [1] Commissione economica per l'Europa delle Nazioni Unite, "Regolamento n. 158", unece.org Hyundai e Kia hanno integrato telecamere per il monitoraggio dello stato del conducente negli specchietti retrovisori interni delle nuove piattaforme EV per ottenere valutazioni a cinque stelle Euro NCAP. [2] Hyundai Motor Group, "Sistemi di monitoraggio dello stato del conducente", hyundaimotorgroup.com Lo specchietto retrovisore Full Display Mirror 2025 di Gentex fonde un pannello OLED, il feed della telecamera posteriore e il monitoraggio del conducente in un'unica unità da 12 pollici, segnalando un passaggio da sensori discreti a moduli multifunzione. [3] Gentex Corporation, “CES 2025 Full Display Mirror,” gentex.com Le normative accelerano l'adozione perché la resistenza aerodinamica diminuisce del 5% quando gli specchietti esterni scompaiono, estendendo l'autonomia dei veicoli elettrici senza penalizzazioni sui costi della batteria. Di conseguenza, i fornitori aumentano le linee di produzione dedicate in Messico e Polonia, assicurandosi contratti triennali con gli OEM desiderosi di differenziare l'esperienza utente dell'abitacolo.
Integrazione rapida delle funzionalità di personalizzazione basate sull'intelligenza artificiale
Le unità residenziali e commerciali ora integrano reti neurali convoluzionali che valutano l'idratazione della pelle, rilevano le rughe sottili e consigliano cosmetici, trasformando lo specchio in un consulente di salute quotidiano. Lo specchio BMind di CareOS ha vinto un CES Innovation Award 2024 per aver abbinato il monitoraggio dell'umore alla respirazione guidata nei bagni degli hotel. I progetti pilota di L'Oréal e ModiFace nei grandi magazzini francesi hanno aumentato le conversioni del 30% poiché gli specchi suggerivano tonalità che hanno dimostrato di aumentare il tempo di permanenza. [4] L'Oréal, "Annual Report 2024 – Digital Innovation", loreal.com Il nuovo firmware di HiMirror fa riferimento a database dermatologici e offre passaggi di teledermatologia quando rileva nei sospetti. La personalizzazione tramite IA amplia i casi d'uso indirizzabili, motivando i fornitori a rilasciare aggiornamenti mensili del modello tramite canali over-the-air sicuri. I tassi di opt-in degli utenti superano il 70% quando i dati non lasciano mai il dispositivo, convalidando un'architettura edge-first che soddisfa le rigorose norme europee sulla privacy.
Espansione delle soluzioni per camerini di vendita al dettaglio connessi
Le catene di lusso faticano a gestire tassi di reso online che si aggirano intorno al 40%, e gli specchi che identificano i capi con tag RFID ora attenuano l'incertezza sulle taglie. Samsung ha presentato una soluzione di vendita al dettaglio all'NRF 2024 in cui gli acquirenti toccavano un pulsante virtuale per richiedere nuove taglie, riducendo i tempi di attesa del 60%. Oak Labs, di proprietà di Kohler, ha introdotto specchi interattivi presso Neiman Marcus e Bloomingdale's, consentendo ai clienti di impostare scenari di illuminazione, confrontare outfit affiancati e condividere look con gli amici per un feedback in tempo reale. Il Digital Services Act dell'UE obbliga i rivenditori a dichiarare come vengono elaborati i dati video, quindi i fornitori integrano l'anonimizzazione sui dispositivi che elimina i volti prima dell'analisi. Poiché i dati pilota mostrano un aumento del carrello del 15% e una riduzione dei resi, i rivenditori destinano il 2026 alle implementazioni in tutta la catena, amplificando la domanda del mercato degli specchi intelligenti.
Crescente domanda di telemedicina e monitoraggio remoto dei pazienti
Dal 2024, i codici di rimborso CMS coprono i costi dei dispositivi che acquisiscono dati fisiologici per almeno 16 giorni al mese, consentendo agli specchi con bilance e ai bracciali per la pressione sanguigna di essere considerati dispositivi medici durevoli. Il Ministero della Salute giapponese ha dotato 500 residenze per anziani di specchi con rilevamento delle cadute e ha ridotto del 18% le visite al pronto soccorso in un anno. I fornitori ora perseguono la certificazione ISO 13485 per aggiudicarsi gare d'appalto ospedaliere e aggiudicarsi contratti di servizi ad alto margine basati sull'analisi dei dati. Gli algoritmi edge generano avvisi per irregolarità del polso e trasmettono riepiloghi codificati direttamente alle cartelle cliniche elettroniche tramite API FHIR, riducendo del 30% i tempi di revisione da parte del medico. I CIO degli ospedali citano il fattore di forma discreto degli specchi, che consente ai pazienti di interagire durante la cura quotidiana, come un fattore chiave per l'aderenza alle cure croniche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale e scarsa consapevolezza da parte dei consumatori | -1.4% | Globale, acuto in Sud America e Africa | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati | -1.1% | Controllo normativo in Europa e Nord America; emerge l'Asia Pacifica | Medio termine (2–4 anni) |
| Catena di fornitura fragile per vetri espositivi specializzati | -0.8% | Globale, concentrato nei centri manifatturieri dell'Asia orientale | A breve termine (≤ 2 anni) |
| Incertezza normativa sugli specchietti retrovisori con telecamera | -0.7% | Nord America primario; Medio Oriente e Africa secondario | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale e scarsa consapevolezza da parte dei consumatori
Gli specchi intelligenti residenziali costano tra gli 800 e i 3,000 dollari, ben al di sopra di uno specchio illuminato convenzionale da 150 dollari, limitandone la diffusione al di fuori delle famiglie benestanti. Un sondaggio Deloitte del 2024 ha rilevato che solo il 22% dei proprietari di case statunitensi riconosceva lo "specchio intelligente" e meno del 5% ne citava i benefici per la salute. Hotel come Marriott e Hilton installano quindi specchi nelle suite premium per evidenziarne i vantaggi, raccogliendo feedback che alimentano analisi costi-benefici per implementazioni più ampie. Finanziamenti combinati e opzioni "compra ora e paga dopo" sulle piattaforme di e-commerce attenuano lo shock dei prezzi, ma i consumatori a medio reddito rimangono esitanti finché non compaiono le app killer. La compressione dei prezzi dipende dall'aumento della resa degli OLED e dai chip di intelligenza artificiale edge standardizzati previsti per il 2027.
Preoccupazioni relative alla sicurezza informatica e alla privacy dei dati
Il GDPR identifica i dati biometrici come sensibili, costringendo i fornitori a elaborare la geometria facciale sul dispositivo e a memorizzare solo metriche anonime. I test di penetrazione del 2024 hanno mostrato che il 40% degli specchietti per i consumatori veniva fornito con password di amministratore predefinite, innescando richieste di normative sulla sicurezza fin dalla progettazione. Gentex è passata a un design a circuito chiuso in cui le riprese del monitoraggio del conducente non lasciano mai lo specchio, inviando alla Commissione Europea solo punteggi di allerta. La certificazione ISO 27001 sta emergendo come prerequisito per gli accordi aziendali, gonfiando i costi di conformità per la startup ISO.ORG. I rivenditori aggiungono informative sulla privacy nei camerini e i fornitori forniscono otturatori fisici per telecamere per rassicurare gli acquirenti, frenando i timori di violazione dei dati che potrebbero far deragliare il mercato degli specchietti intelligenti.
Analisi del segmento
Per componente: la monetizzazione dei servizi accelera
L'hardware ha ancora generato il 66.73% dei ricavi del 2025, ma i servizi sono sulla buona strada per un CAGR del 9.61% fino al 2031, poiché le piattaforme si spostano verso licenze SaaS, livelli di archiviazione cloud e pacchetti di analisi premium. La partnership di Gentex del 2024 con Solace Systems ha introdotto il trasferimento di energia wireless e aggiornamenti del firmware che sbloccano la registrazione ad alta definizione e dashboard di previsione della fatica post-vendita. [5] Gentex Corporation, “Solace Systems Partnership,” gentex.com I rivenditori noleggiano motori di prova AR da ModiFace e Perfect Corp su base per sessione, trasformando i budget di capitale in spese operative. Gli specchi per la telemedicina si integrano con i fornitori di cartelle cliniche elettroniche tramite contratti di manutenzione annuali che rappresentano il 35% del valore del progetto ospedaliero. I ricavi dei servizi aumentano anche attraverso data lake incentrati sulla privacy che eliminano gli identificativi ma rivelano macro tendenze come il picco di occupazione dei camerini, fornendo ai rivenditori informazioni utili.
Le roadmap hardware danno priorità a cornici più sottili e alla soppressione dei riflessi tramite LED con illuminazione laterale che riducono il consumo energetico del 40%, vantaggi apprezzati nei corridoi degli hotel, dove gli specchi sono accesi 18 ore al giorno. I team software si concentrano sull'interfaccia utente vocale e sull'intelligenza artificiale conversazionale per consentire la selezione a mani libere di feed di notizie, illuminazione e contenuti benessere in bagni umidi e cabine vibranti. La differenziazione dei servizi deriva da modelli di apprendimento federato che si addestrano sul dispositivo, si aggiornano centralmente e poi si ridistribuiscono, mantenendo i frame sensibili locali e migliorando al contempo la precisione dell'algoritmo. Questa svolta sostiene un reddito ricorrente cruciale per le valutazioni degli investitori nel mercato degli specchi intelligenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione dell'utente finale: il settore sanitario supera la crescita del settore automobilistico
Il settore automobilistico ha dominato il mercato degli specchi intelligenti nel 2025, con un fatturato del 41.89%, grazie ai mandati UE e Asia-Pacifico che hanno innescato massicce implementazioni di camion. Tuttavia, gli specchi per l'assistenza sanitaria registreranno un CAGR del 10.02%, trainati dai rimborsi CMS e dalle politiche giapponesi per l'invecchiamento in loco. Il settore retail segue, con l'aumento delle prove di conversione, mentre l'adozione residenziale rimane limitata a ristrutturazioni di lusso superiori a 50,000 dollari per bagno. I progetti pilota di Hilton del 2025 in 12 strutture hanno mostrato punteggi di soddisfazione degli ospiti superiori del 25% per le camere con specchi intelligenti, spingendo a valutazioni a livello di catena.
Gli ospedali richiedono la conformità alla norma ISO 13485, sensori galvanici cutanei e interoperabilità FHIR, estendendo i cicli di vendita a 18 mesi ma garantendo contratti di supporto pluriennali. Gli utenti finali del settore automobilistico sottolineano la resistenza all'impatto con la testa secondo la norma FMVSS 201 e la resilienza termica a -40 °C. I rivenditori al dettaglio puntano su un uptime del 99.5% e sulla diagnostica remota, mentre i clienti residenziali acquistano cornici che si abbinano all'arredamento e si integrano con Apple HomeKit per un controllo unificato. Gli acquirenti del settore alberghiero negoziano garanzie quinquennali e abbinano specchi intelligenti con aggiornamenti IPTV per sfruttare le economie di scala, ampliando così il valore totale del contratto.
Per tecnologia di visualizzazione: OLED migliora sottigliezza e contrasto
I display a cristalli liquidi hanno mantenuto il 73.07% del fatturato del 2025 grazie a costi e durata, ma i pannelli OLED cresceranno a un CAGR dell'11.13%, poiché i modelli trasparenti raggiungeranno il 60% di trasmittanza entro il 2027, consentendo agli specchi di alternare senza soluzione di continuità tra riflessione e video. Samsung Display ha investito in linee OLED a punti quantici conformi allo standard di affidabilità automotive AEC-Q100, garantendo la stabilità dei pixel sotto stress ultravioletto. I display MicroLED ed elettroforetici riempiono nicchie in cui il consumo energetico ultra-basso supera il costo, come gli specchietti retrovisori per camper alimentati a batteria.
L'OLED elimina la retroilluminazione, consentendo design curvi e senza cornice, tanto apprezzati dagli stilisti del settore automobilistico. I fornitori prevedono risparmi sulla distinta base (BOM) una volta che la resa supererà l'85%, riducendo il delta di costo con l'LCD a meno di 20 dollari al piede quadrato. Le architetture ibride OLED-LCD di Japan Display promettono elevata luminosità e neri profondi, ideali per cruscotti esposti a 100,000 lux di luce solare. Con l'avanzare dei substrati flessibili, gli specchietti potrebbero avvolgere i montanti anteriori per ampliare il campo visivo del conducente, un concetto in fase di prototipo sui circuiti di prova europei.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: emerge il B2C mentre aumentano le adozioni residenziali
Il business-to-business ha rappresentato l'81.21% delle vendite del 2025, poiché i contratti OEM, alberghieri e al dettaglio riguardano centinaia di unità, ma la crescita del direct-to-consumer con un CAGR del 12.27% rimodellerà la distribuzione entro il 2031. Gli annunci su Amazon e gli scaffali di Home Depot ora espongono specchi da bagno con comandi vocali, e i piani "compra ora, paga dopo" riducono i costi iniziali. Le offerte OEM bloccano il margine ma garantiscono il volume per sei anni di modello, mentre gli acquisti B2C sono guidati dall'impulso e registrano tassi di reso più elevati se l'installazione si rivela complessa.
La personalizzazione definisce le offerte B2B; gli hotel integrano i loghi dei marchi nelle schermate inattive e i rivenditori sincronizzano gli specchi con i sistemi POS per il controllo delle scorte in tempo reale. I marchi B2C si affidano ad app di visualizzazione AR che consentono ai proprietari di case di visualizzare in anteprima gli specchi in loco prima dell'acquisto. I partner logistici offrono ora pacchetti di installazione "white gloves" che riducono i tassi di reso del 20%. Man mano che le funzionalità di intelligenza artificiale diventano fondamentali, i canali di vendita al dettaglio acquisiscono potere negoziale, abbassando i prezzi di vendita medi e accelerando l'adozione generalizzata del mercato degli specchi intelligenti.
Analisi geografica
Mercato europeo degli specchi intelligenti
L'Europa controllava il 31.47% del fatturato del 2025, grazie soprattutto al Regolamento 2019/2144 che imponeva l'obbligo dei sistemi di rilevamento della sonnolenza del conducente e stimolava la domanda di telecamere interne. Il polo di fornitura tedesco ospita Ficosa, Murakami e Valeo, che alimentano i programmi di Volkswagen e BMW, mentre la francese Valeo ha speso 200 milioni di euro (213 milioni di dollari) per espandere la capacità di produzione di moduli per telecamere. [6] Valeo, "Annual Report 2024", valeo.com Il Regno Unito rispecchia le norme UN ECE ma con un ritardo di 12 mesi, complicando l'omologazione paneuropea.
Il mercato degli specchi intelligenti nelle Americhe e in Africa
Il Nord America è in ritardo nell'adozione del settore automobilistico perché la NHTSA impone ancora l'uso di specchietti retrovisori esterni fisici, ma le vendite nel settore residenziale e alberghiero aumentano con l'aumento della spesa per la smart home. Gentex gestisce uno stabilimento di Tijuana di 500,000 piedi quadrati che effettua spedizioni duty-free ai sensi dell'USMCA, riducendo il rischio tariffario. Hotel e palestre boutique di Città del Messico sperimentano l'uso di specchietti retrovisori per differenziare l'offerta di servizi benessere per gli ospiti, dimostrando l'interesse della regione oltre i confini statunitensi. Sud America e Africa rimangono in una fase iniziale a causa della sensibilità ai prezzi, ma le installazioni pilota nei condomini di lusso di San Paolo e nei resort termali di Città del Capo lasciano presagire un futuro rialzo.
Mercato degli specchi intelligenti nella regione Asia-Pacifico
Il CAGR del 10.86% dell'Asia Pacifico deriva dal boom dei veicoli elettrici in Cina, dai finanziamenti per la ricerca e sviluppo di display in Corea del Sud e dalla spinta alla telemedicina guidata dalla geriatria in Giappone. Il MOTIE ha definito i display trasparenti un settore strategico nel 2024 e finanzia progetti congiunti tra LG Display e Hyundai Mobis. La classe media urbana indiana acquista assistenti vocali e cerca specchi che si sincronizzino con essi, sebbene i prezzi superiori a 1,000 dollari ne limitino la penetrazione. [7] India Brand Equity Foundation, “Smart Home Overview,” ibef.org Australia e Nuova Zelanda importano specchi dall'Asia e dall'Europa, dando priorità alle valutazioni di sicurezza a 230 volt e all'alimentazione di standby compatibile con l'energia solare.
Mercato degli specchi intelligenti del GCC
Gli acquirenti mediorientali del Consiglio di Cooperazione del Golfo equipaggiano appartamenti di lusso con specchi intelligenti nell'ambito di visioni di smart city, combinando pacchetti vocali arabi e rivestimenti resistenti alla sabbia. Le iniziative governative per l'edilizia abitativa negli Emirati Arabi Uniti richiedono che gli specchi si integrino a livello di protocollo con i sistemi di gestione energetica degli edifici, garantendo il rispetto degli obiettivi di zero emissioni nette.
Panorama normativo
Gli specchietti retrovisori intelligenti operano nel rispetto delle normative di sicurezza automobilistica, della conformità dei dispositivi elettronici di consumo e dei requisiti di privacy. Nel settore automobilistico, le normative UN/ECE per i dispositivi di visione indiretta (in particolare il Regolamento UN/ECE n. 46) supportano l'adozione di sistemi telecamera-monitor, mentre l'Europa sta ampliando l'utilizzo dei sensori in cabina attraverso il Regolamento (UE) 2019/2144 (collegato alle funzioni di rilevamento della sonnolenza e dell'attenzione del conducente, spesso implementate tramite telecamere integrate negli specchietti). Negli Stati Uniti, la norma FMVSS n. 111 (49 CFR 571.111) continua a definire i requisiti di visibilità posteriore e rimane un vincolo fondamentale per la sostituzione degli specchietti retrovisori esterni con sole telecamere, mantenendo i programmi OEM e i percorsi di omologazione specifici per regione.
Per le installazioni in ambito residenziale, commerciale, alberghiero e sanitario, l'accesso al mercato dipende dalla sicurezza elettrica e dalla conformità EMC, oltre che dagli obblighi di protezione dei dati. Nello Spazio economico europeo (SEE), la marcatura CE richiede in genere il rispetto della Direttiva Bassa Tensione 2014/35/UE e dei requisiti EMC in linea con standard quali EN 55032/EN 55035 e la serie IEC 61000; negli Stati Uniti, gli specchi con connettività wireless devono soddisfare i requisiti FCC Parte 15 per le emissioni RF. Quando gli specchi gestiscono dati derivati da telecamere o dati biometrici, gli obblighi del GDPR, come la protezione dei dati fin dalla progettazione (articolo 25) e le aspettative del Regno Unito in materia di consenso per l'IoT (rafforzate nel Regno Unito attraverso le linee guida PECR), influenzano l'architettura del sistema, inclusi l'elaborazione sul dispositivo, l'anonimizzazione e gli otturatori fisici delle telecamere nelle installazioni rivolte al cliente.
Analisi della catena del valore
La creazione di valore a monte si concentra su vetri speciali (substrati e rivestimenti a specchio bidirezionale), moduli display (LCD e OLED, comprese le roadmap per OLED trasparenti) e componenti ottici e di rilevamento come fotocamere, microfoni, sensori di prossimità/movimento e moduli wireless. I fornitori di display come Samsung Display e LG Display influenzano la disponibilità e i costi, e il mercato rimane sensibile ai colli di bottiglia nel vetro per display specializzato e agli oneri di qualificazione per i componenti di livello automobilistico.
L'integrazione a metà della filiera è guidata dai fornitori di primo livello del settore automobilistico e dagli OEM di specchietti retrovisori intelligenti che combinano vetro, display, ottica, elaborazione e design dell'involucro in assemblaggi certificati, differenziandosi poi attraverso software, gestione dei dispositivi e servizi. Aziende come Gentex, Magna International e Ficosa (Panasonic) sono i pilastri dei programmi per il settore automobilistico, dove gli specchietti fungono da hub multifunzione (visuale della telecamera posteriore più monitoraggio del conducente e degli occupanti dietro il vetro), e le fasi di consolidamento, come l'integrazione delle funzionalità VOXX da parte di Gentex, riflettono il passaggio verso stack di esperienza in cabina integrati verticalmente. A valle, le strategie di commercializzazione si dividono tra grandi implementazioni B2B (OEM, catene di vendita al dettaglio, ospedali, hotel) e canali B2C in espansione che si basano su installatori, marketplace e compatibilità con le piattaforme per la casa intelligente; i test di conformità, il rafforzamento della sicurezza informatica e le operazioni di aggiornamento OTA si affiancano sempre più alla produzione fisica come nodi chiave della catena.
Panorama competitivo
Il mercato degli specchi intelligenti è moderatamente frammentato; i colossi del settore automobilistico Gentex e Magna International offrono moduli telecamera-specchio integrati, mentre Electric Mirror, Séura e CareOS innovano nel design e nel software per il benessere. L'acquisizione di VOXX International da parte di Gentex per 196 milioni di dollari ha integrato la biometria dell'iride EyeLock e l'audio ad alta fedeltà in una suite olistica per l'esperienza in cabina, ampliando il suo vantaggio competitivo. I giganti del display LG Display e Samsung Display detengono un potere contrattuale a monte grazie ai pannelli OLED trasparenti, ma la dipendenza da integratori di primo livello limita il raggiungimento diretto del cliente finale. Lo Smart TV Mirror di Séura del 2024 ha raggiunto una luminosità di 1,200 nit, soddisfacendo le esigenze dei bagni illuminati dalla luce solare. [8] Séura, “Product Launches 2024,” seura.com
Le startup si differenziano con l'intelligenza artificiale edge e le garanzie di privacy; BMind di CareOS integra la respirazione guidata e il monitoraggio del sonno, ottenendo partnership con hotel che si rivolgono a ospiti attenti al benessere. Gli enti di standardizzazione SAE e ISO elaborano specifiche di interoperabilità per i sistemi telecamera-monitor, promettendo di armonizzare le interfacce e ridurre il rischio di integrazione. [9] SAE International, "Camera Monitor Systems Roadmap", sae.org Si profila un consolidamento poiché i ricavi dei servizi superano quelli dell'hardware, incentivando le fusioni verticali in cui le aziende di software si assicurano pipeline hardware affidabili e viceversa.
Leader del settore degli specchi intelligenti
Gentex Corp.
Ficosa (Panasonic)
Magna International Inc.
Samsung Electronics Co., Ltd.
Giappone Display Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Magna International ha annunciato di essersi aggiudicata un programma per un sistema di monitoraggio del conducente e degli occupanti con un produttore OEM europeo, basato su un'architettura con telecamera integrata nello specchietto retrovisore. L'aggiudicazione sottolinea l'importanza degli specchietti retrovisori come moduli centrali di sicurezza e rilevamento, rafforzando l'integrazione tra il software di monitoraggio dell'abitacolo e l'hardware ottico. Inoltre, consolida la posizione di Magna nei rapporti di fornitura a livello di piattaforma, dove i programmi pluriennali per i veicoli generano volumi e servizi correlati.
- Aprile 2026: Panasonic Holdings ha finalizzato la sua uscita dal settore dei dispositivi per autoveicoli cedendo l'intera partecipazione in Ficosa International SA alla famiglia fondatrice. La separazione modifica il controllo strategico di un fornitore di primo livello di specchietti e componenti meccatronici, con implicazioni per le priorità di investimento e le strutture di partnership nei programmi relativi a specchietti per telecamere e componenti elettronici per abitacoli. Segnala inoltre un continuo riassetto del portafoglio da parte dei grandi gruppi elettronici in relazione all'intensità di capitale e ai profili di margine nei componenti per autoveicoli.
- Dicembre 2024: Gentex ha completato l'acquisizione di VOXX International a 7.50 dollari per azione. L'operazione ha ampliato la gamma di soluzioni di Gentex per l'esperienza in cabina, aggiungendo funzionalità biometriche e audio integrabili nei moduli basati su specchietti retrovisori. Inoltre, supporta un approccio di integrazione verticale più efficace, in quanto gli specchietti retrovisori intelligenti si stanno evolvendo da hardware dedicato a piattaforme multisensore gestite via software.
Ambito del rapporto sul mercato globale degli specchi intelligenti
Uno specchio intelligente è uno specchio digitale incorporato con tecnologie avanzate come sensori, fotocamere, display e apparecchiature di connettività. Questi specchi sono utilizzati principalmente in vari settori verticali come automobilistico, vendita al dettaglio, residenziale, sanitario e altri.
Il rapporto sul mercato degli specchi intelligenti è segmentato per componente (hardware, software e servizi), applicazione dell'utente finale (settore automobilistico, vendita al dettaglio e marketing, sanità, residenziale e alberghiero), tecnologia di visualizzazione (LCD, OLED e altre tecnologie di visualizzazione), canale di vendita (business-to-business e business-to-consumer) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Hardware |
| Software |
| Servizi |
| Automotive |
| Vendita al dettaglio e marketing |
| Settore Sanitario |
| Residenziale |
| Settore Hospitality |
| LCD |
| OLED |
| Altre tecnologie di visualizzazione |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Benelux | |
| Nordici | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | GCC |
| Turchia | |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Egitto |
| Sud Africa | |
| Resto d'Africa |
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per applicazione dell'utente finale | Automotive | |
| Vendita al dettaglio e marketing | ||
| Settore Sanitario | ||
| Residenziale | ||
| Settore Hospitality | ||
| Per tecnologia di visualizzazione | LCD | |
| OLED | ||
| Altre tecnologie di visualizzazione | ||
| Per canale di vendita | Business-to-Business (B2B) | |
| Business-to-Consumer (B2C) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Benelux | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | GCC | |
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Egitto | |
| Sud Africa | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per il mercato degli specchi intelligenti nel 2031?
Si prevede che il mercato degli specchi intelligenti raggiungerà i 7.37 miliardi di dollari entro il 2031, sostenuto da un CAGR dell'8.42%.
Quale applicazione si prevede crescerà più rapidamente?
Si prevede che gli specchietti sanitari cresceranno a un CAGR del 10.02% entro il 2031, grazie al rimborso della telemedicina e alla domanda di invecchiamento in loco.
Perché i pannelli OLED stanno guadagnando terreno negli specchi intelligenti?
Il fattore di forma sottile e il contrasto superiore degli OLED, insieme alle varianti trasparenti che raggiungono il 60% di trasmittanza, stanno accelerando l'adozione da parte degli OEM.
Come evolveranno i ricavi dei servizi?
Si prevede che i pacchetti di software in abbonamento, storage cloud e analisi cresceranno a un CAGR del 9.61%, superando le vendite di hardware.
Quali regioni offrono il potenziale di crescita più elevato?
La regione Asia-Pacifico è pronta per un CAGR del 10.86%, beneficiando della produzione di veicoli elettrici, degli incentivi alla ricerca e sviluppo nel settore espositivo e dell'adozione di soluzioni per la casa intelligente in Cina, Corea del Sud e Giappone.
Qual è il principale ostacolo normativo nel Nord America?
La norma NHTSA FMVSS 111 richiede ancora specchietti retrovisori esterni fisici, ritardando l'adozione diffusa di sistemi basati solo su telecamera nei veicoli statunitensi.


