

Dimensioni e quota del mercato dell'irrigazione intelligente
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 2.5 miliardo di dollari |
| Dimensione del mercato (2030) | 5.80 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 18.30% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'irrigazione intelligente di Mordor Intelligence
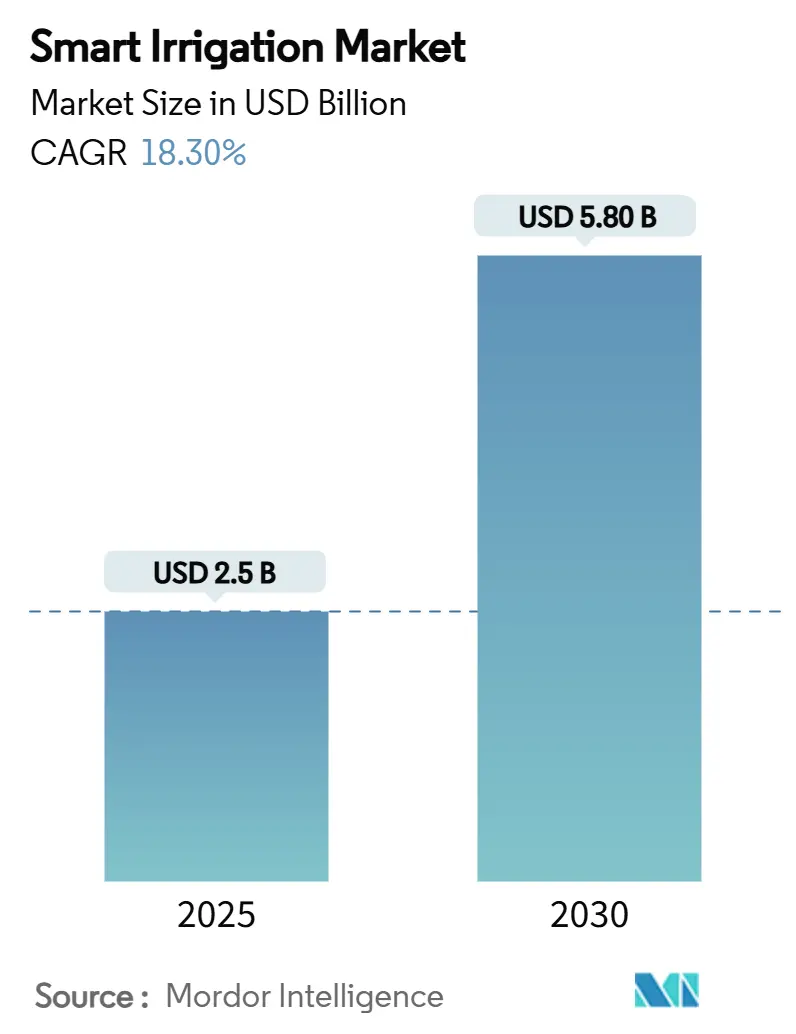
Si stima che il mercato dell'irrigazione intelligente raggiungerà i 2.5 miliardi di dollari nel 2025 e si prevede che arriverà a 5.8 miliardi di dollari entro il 2030, con un CAGR del 18.30% durante il periodo di previsione. Le politiche di scarsità idrica, la rapida innovazione dei sensori e i modelli di business basati sui servizi stanno convergendo per accelerare la diffusione della tecnologia in ambito agricolo e paesaggistico. Le normative statali della California che impongono bilanci idrici annuali, il Regolamento sul riutilizzo dell'acqua dell'Unione Europea e gli investimenti infrastrutturali dell'Agenzia per la protezione ambientale degli Stati Uniti stanno creando insieme un quadro normativo applicabile che favorisce le apparecchiature di irrigazione basate sui dati [1] Fonte: California State Water Resources Control Board, “Urban Water Use Objective: Adopted Regulations,” waterboards.ca.gov . Gli agricoltori che cercano rese stabili durante le incertezze meteorologiche, i gestori di aree verdi che seguono le restrizioni idriche comunali e gli istituti finanziari che valorizzano i crediti di carbonio per l'efficienza idrica guidano la domanda di mercato. I fornitori di tecnologia stanno rispondendo con piattaforme integrate che combinano sonde per la misurazione dell'umidità del suolo, dati satellitari sull'evapotraspirazione e motori di pianificazione basati sull'intelligenza artificiale, riducendo i costi operativi e aumentando il ritorno sull'investimento. Il mercato competitivo, pertanto, premia le aziende che offrono architetture aperte e sicure dal punto di vista informatico, nonché abbonamenti ai servizi che minimizzano gli investimenti iniziali per i piccoli agricoltori.
Punti chiave del rapporto
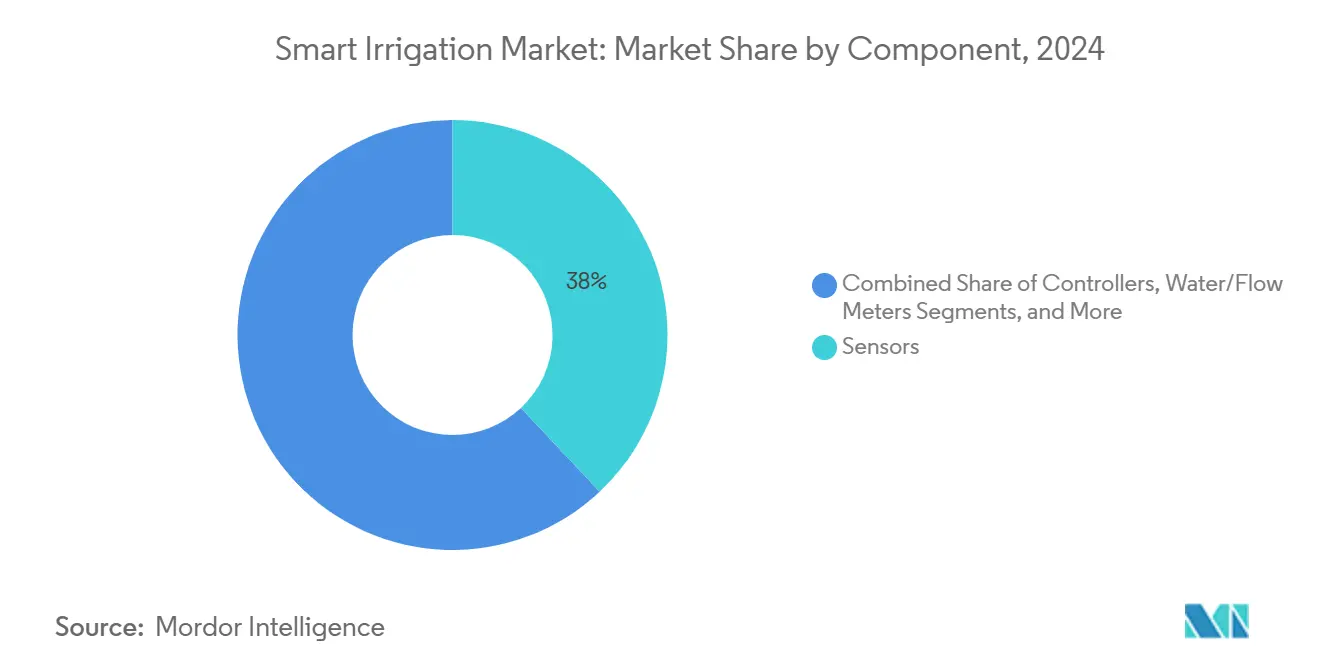
- Per componente, nel 38 i sensori detenevano il 2024% della quota di mercato dell'irrigazione intelligente, mentre si prevede che i sensori di umidità del terreno cresceranno a un CAGR del 21.4% fino al 2030.
- In base al tipo di sistema, nel 56 i sistemi basati su sensori hanno conquistato una quota di fatturato del 2024% del mercato dell'irrigazione intelligente e si prevede che cresceranno a un CAGR del 19.8% entro il 2030.
- Per applicazione, nel 2024 l'agricoltura ha rappresentato il 62% della domanda del mercato dell'irrigazione intelligente e si prevede che l'automazione delle serre aumenterà a un CAGR del 20.3% entro il 2030.
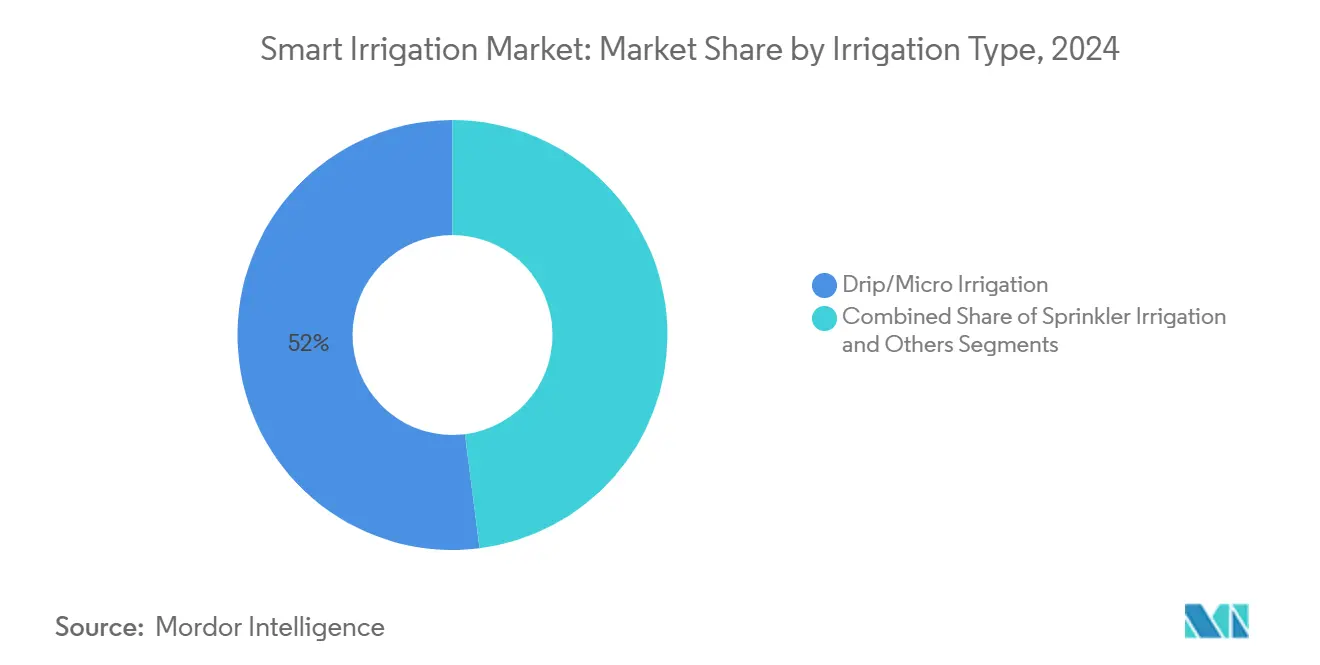
- Per tipologia di irrigazione, l'irrigazione a goccia e la microirrigazione hanno rappresentato il 52% delle dimensioni del mercato dell'irrigazione intelligente nel 2024, mentre si prevede che l'irrigazione a goccia sotterranea aumenterà a un CAGR del 20% fino al 2030.
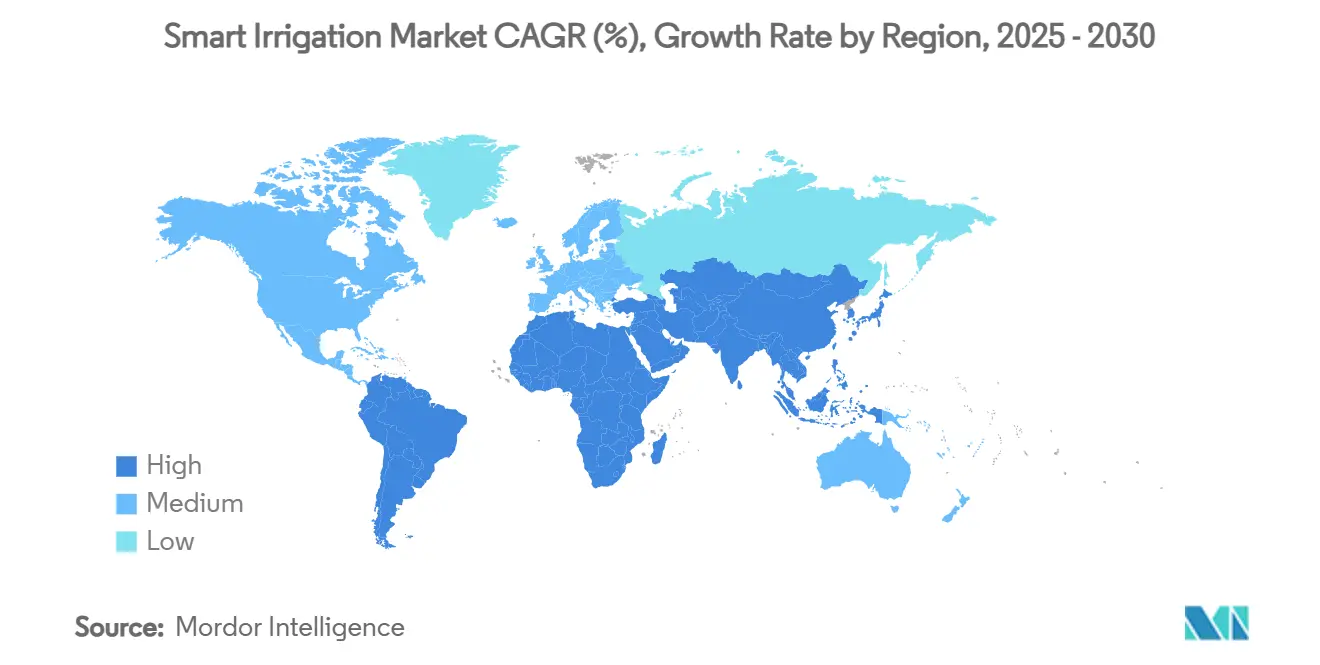
- In termini geografici, il Nord America è stato il leader con una quota del 45% del mercato dell'irrigazione intelligente nel 2024, mentre l'Asia-Pacifico rappresenta la regione in più rapida crescita con un CAGR del 19.2% fino al 2030.
- Nel 45.2, Toro Company, Rain Bird Corporation, Lindsay Corporation, Valmont Industries, Inc. e Netafim (Orbia) detenevano complessivamente una quota di mercato combinata del 2024%.
Tendenze e approfondimenti sul mercato globale dell'irrigazione intelligente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazioni e sussidi governativi sull'uso dell'acqua | + 4.2% | Globale, con l'impatto più forte in Nord America e nell'UE | Medio termine (2-4 anni) |
| Rapida adozione di sensori IoT e analisi cloud | + 3.8% | Globale, con l'Asia-Pacifico leader nella velocità di adozione | A breve termine (≤ 2 anni) |
| Crescente domanda di orticoltura e gestione del manto erboso ad alto valore aggiunto | + 2.9% | Nord America, Europa, con espansione nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione della programmazione dell'evapotraspirazione basata sui satelliti | + 2.1% | Globale, con un dispiegamento precoce nelle regioni con stress idrico | A lungo termine (≥ 4 anni) |
| Emersione di modelli di business basati sull'irrigazione come servizio | + 1.8% | Nucleo Asia-Pacifico, con ricadute in Medio Oriente, Africa e Sud America | Medio termine (2-4 anni) |
| Monetizzazione dei crediti di carbonio per un'agricoltura efficiente dal punto di vista idrico | + 1.4% | Globale, con quadri normativi in via di sviluppo nell’UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazioni e sussidi governativi sull'uso dell'acqua
Le direttive politiche, come le norme californiane sulla gestione permanente del paesaggio e il Regolamento UE sul riutilizzo dell'acqua, obbligano le aziende di servizi idrici e gli agricoltori ad adottare controllori di precisione, sensori e hardware di distribuzione conformi. Le linee guida federali ai sensi del 18 CFR 806.25 specificano la progettazione dell'irrigazione specifica per ogni sito, sostituendo di fatto le pratiche convenzionali di irrigazione per allagamento. Simili quadri normativi nel programma Greater Cambridge del Regno Unito mirano a una riduzione del 20% della domanda idrica municipale entro il 2038. Gli incentivi finanziari ampliano l'accesso alla tecnologia: l'Agenzia per la protezione ambientale degli Stati Uniti sta investendo 50 miliardi di dollari in moderne infrastrutture idriche che includono aggiornamenti per l'irrigazione intelligente, mentre la Strategia per la resilienza idrica 2025 del Parlamento europeo collega direttamente l'efficienza dell'irrigazione ai programmi di riduzione del carbonio in agricoltura. Queste normative allineate stanno integrando criteri di approvvigionamento per l'irrigazione intelligente nelle regioni con stress idrico [2] Fonte: Commissione europea, “Regolamento sul riutilizzo dell'acqua (UE) 2020/741”, ec.europa.eu.
Rapida adozione di sensori IoT e analisi cloud
Sonde Bluetooth a basso consumo energetico, moduli IoT a banda stretta e dashboard cloud consentono una programmazione in tempo reale che riduce il consumo di acqua fino al 30% senza penalizzazioni di resa. Reti a bassa potenza e ad ampia copertura e backhaul 5G trasmettono ora dati del suolo ad alta risoluzione ogni cinque minuti, una cadenza impraticabile due anni fa. Le piattaforme cloud consolidano i flussi di dati dei sensori con previsioni meteorologiche locali e immagini satellitari, generando mappe di prescrizione consegnate ai controllori delle valvole in pochi secondi. Il firmware abilitato per l'edge riduce la latenza e garantisce il funzionamento continuo durante le interruzioni, un vantaggio per i ranch remoti in Australia e negli Stati Uniti occidentali [3] Fonte: United States Department of Agriculture Agricultural Research Service, “ISSCADA Variable Rate Irrigation Research,” ars.usda.gov.
Crescente domanda di orticoltura e gestione del manto erboso ad alto valore aggiunto
Le colture orticole, ornamentali e i tappeti erbosi dei campi da golf di alta qualità tollerano poche deviazioni dai livelli di umidità ottimali, creando una domanda di densità di sensori ben superiore a quella richiesta per le colture a filari di prodotti agricoli. Le reti wireless all'interno di strutture ricoperte di polietilene trasmettono dati su temperatura, umidità, anidride carbonica e acqua nel suolo a controller di intelligenza artificiale che modulano le valvole di nebulizzazione e fertirrigazione. La ricerca sul bermudagrass ibrido indica che l'irrigazione autonoma può mantenere una qualità del tappeto erboso di livello professionale riducendo al contempo il consumo di acqua del 25% rispetto ai sistemi basati su timer entro il 2025. Gli operatori agricoli in ambiente controllato stanno stratificando raccoglitori d'acqua atmosferici e polimeri superassorbenti con linee di gocciolamento per formare sistemi a circuito chiuso che riducono i prelievi esterni. Questi mercati finali ad alto margine aumentano il tetto di spesa per i sistemi di irrigazione intelligenti integrati.
Adozione della programmazione dell'evapotraspirazione basata sui satelliti
Piattaforme come OpenET combinano i dati Landsat, Sentinel ed ECOSTRESS con modelli di bilancio energetico superficiale per stimare l'evapotraspirazione giornaliera su scala di campo. Studi di convalida nella Diamond Valley del Nevada mostrano una deviazione del 7% dalle letture dei contatori, dando agli enti regolatori e ai coltivatori la sicurezza di emettere crediti idrici e programmare l'irrigazione da remoto. I pivot a portata variabile ora assimilano strati di evapotraspirazione per regolare l'applicazione all'interno di una singola rotazione, con un'efficienza di applicazione del 90% su superfici coltivate ad erba medica di alto valore. Il Dipartimento dell'Agricoltura degli Stati Uniti sta testando la fusione di sensori e satelliti attraverso il suo progetto ISSCADA (Supervisory Control and Data Acquisition) in quattro stati per migliorare la produttività idrica delle colture in caso di dichiarazione di siccità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale del capitale per i piccoli agricoltori | -2.8% | Globale, con un impatto acuto nell’Africa subsahariana e nell’Asia meridionale | Medio termine (2-4 anni) |
| Competenze tecniche e consapevolezza limitate nei mercati emergenti | -2.1% | Regioni in via di sviluppo dell'Asia-Pacifico, Africa subsahariana, Sud America | A lungo termine (≥ 4 anni) |
| Rischi per la sicurezza informatica nei controller di irrigazione connessi | -1.4% | Globale, con crescenti preoccupazioni in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Mancanza di standard di dati aperti per l'interoperabilità dei dispositivi | -1.2% | Globale, che influenza l'integrazione e la scalabilità del sistema | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale del capitale per i piccoli agricoltori
Anche se i prezzi dei sensori diminuiscono, un'intera distribuzione di otto ettari di sonde, stazioni meteorologiche, un controller e una pompa solare può eguagliare il reddito annuo di un piccolo agricoltore keniota. Nel 2025, gli studi in Mozambico e Zimbabwe evidenziano un ciclo in cui colture di basso valore e finanziamenti limitati mantengono gli impianti di irrigazione sottoutilizzati. I modelli di leasing introdotti da Jain Irrigation ora raggruppano attrezzature, supporto agronomico e software in contratti di servizio pluriennali, spostando la spesa dal budget di capitale a quello operativo. Piattaforme "pay-as-you-grow" che addebitano un costo per litro erogato stanno emergendo attorno al sussidio indiano per le pompe solari PM-KUSUM, ma la scalabilità rimane limitata dalla penetrazione del mobile money e dalle difficoltà di valutazione del merito creditizio.
Competenze tecniche limitate e consapevolezza nei mercati emergenti
I coltivatori intervistati in Indonesia e nelle Filippine citano l'incertezza sulla calibrazione dei sensori e sulla programmazione dei controller come principali deterrenti. I centri di divulgazione regionali stanno quindi integrando i programmi di studio sull'agricoltura digitale nei corsi di formazione professionale, con il Centro Digitale Semear del Brasile che riporta un aumento medio della resa del 40% tra i tirocinanti che hanno adottato l'irrigazione basata sui dati. Le agenzie di sviluppo ora abbinano le sovvenzioni per le attrezzature a un coaching pluriennale, un approccio che ha raddoppiato i tassi di mantenimento dei sistemi di irrigazione intelligenti rispetto agli interventi basati solo sulle attrezzature [4] Fonte: Empresa Brasileira de Pesquisa Agropecuária (Embrapa), “Digital Agriculture Capacity Building,” embrapa.br.
Analisi del segmento
Per componente: i sensori supportano il livello dati mentre cresce il valore del software
Le suite di sensori hanno rappresentato il 38% della quota di mercato dell'irrigazione intelligente nel 2024 e rimangono indispensabili perché traducono le condizioni del campo in dati fruibili. Sonde di umidità del terreno, tensiometri e sensori dielettrici stanno raggiungendo un CAGR del 21.4% grazie a design multi-profondità e abilitati Bluetooth che riducono i tempi di installazione. I controller seguono con una quota del 35%, poiché i coltivatori si affidano a motori decisionali algoritmici per automatizzare le sequenze di pompe e valvole. Misuratori d'acqua e di portata completano la gamma hardware, fornendo dati di conformità per gli enti regolatori e verifica del prelievo per l'emissione di crediti di carbonio. Software e servizi, sebbene oggi di dimensioni inferiori, stanno registrando una crescita a due cifre, poiché i dashboard in abbonamento forniscono analisi e allarmi di manutenzione predittiva.
La crescente preferenza per i kit integrati sta favorendo la creazione di joint venture tra produttori di sensori e aziende di analisi. L'alleanza di Netafim con Sentek, prevista per il 2025, integra profili di umidità ad alta risoluzione nella piattaforma NetBeat, consentendo una fertirrigazione variabile in base alla profondità della zona radicale. I moduli di edge computing collegati alle sonde ora preelaborano i voltaggi grezzi, inviando al cloud solo le soglie utilizzabili, riducendo la larghezza di banda del 70% e garantendo la resilienza in caso di calo della copertura cellulare. Nel complesso, questi progressi dimostrano come i sensori si siano evoluti da componenti discreti a nodi intelligenti all'interno di una piattaforma orchestrata, una tendenza che continuerà a dominare il mercato dell'irrigazione intelligente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di sistema: le architetture basate sui sensori diventano centrali
Le architetture incentrate sui sensori hanno rappresentato il 56% della quota di fatturato nel mercato dell'irrigazione intelligente nel 2024, evidenziando la preferenza degli agricoltori per dati di campo dettagliati. Con un CAGR previsto del 19.8%, si prevede che la loro base installata raddoppierà entro il 2030. I sistemi basati sulle previsioni meteorologiche hanno detenuto una quota del 44%, offrendo un'opzione conveniente attraverso programmi di evapotraspirazione che utilizzano stazioni meteorologiche esterne. Le soluzioni ibride che integrano i dati di umidità in campo con le letture climatiche in loco si stanno affermando come leader nelle prestazioni in condizioni meteorologiche altamente variabili.
Gli algoritmi di apprendimento automatico integrati nel firmware dei sensori stanno spingendo l'accuratezza predittiva verso raccomandazioni di livello agronomico, liberando al contempo gli operatori dall'interpretazione manuale dei dati. I controller basati sulle condizioni meteorologiche, un tempo limitati alle stime dell'evapotraspirazione, ora integrano fattori di aumento delle precipitazioni derivati dai satelliti che localizzano il tempo di irrigazione nelle singole zone. I team di sviluppo stanno inoltre dando priorità al rafforzamento della sicurezza informatica con bootloader sicuri e aggiornamenti firmware crittografati per mitigare i rischi di intrusione identificati dalla ricerca dell'Institute of Electrical and Electronics Engineers (IEEE). Di conseguenza, la scelta del sistema è sempre più dettata dalla ricchezza di dati, dall'apertura dell'integrazione e dal livello di sicurezza piuttosto che dal costo iniziale dell'hardware, posizionando le suite basate su sensori per un predominio duraturo nel mercato dell'irrigazione intelligente.
Per applicazione: l'agricoltura comanda il volume mentre la serra acquisisce slancio
L'agricoltura rappresentava il 62% della quota di mercato dell'irrigazione intelligente nel 2024, sostenuta da superfici coltivate a cereali, semi oleosi e colture speciali in pieno campo, che si basano su irrigatori laterali a goccia e irrigatori pivot. L'ampia scala del segmento garantisce un livello di domanda di base indipendentemente dai cicli dei prezzi delle materie prime. All'interno di tale volume, si prevede che la coltivazione in serra si espanderà a un CAGR del 20.3%, poiché le aziende agricole in ambiente controllato sfruttano sistemi di nebulizzazione e film nutritivo che rispondono in pochi secondi ai sensori. Gli ambienti non agricoli, inclusi parchi comunali, campi sportivi e aree verdi residenziali, forniscono una quota stabile del 38%, ma agiscono come primi utilizzatori di controller intelligenti di livello consumer, che successivamente migrano all'agricoltura commerciale una volta collaudati.
I gestori di serre danno priorità al controllo completo, integrando l'irrigazione con il clima, l'illuminazione e l'arricchimento di CO₂ per massimizzare l'efficienza fotosintetica. I sensori multiparametrici rilevano piccole fluttuazioni nel deficit di pressione di vapore, attivando un'irrigazione a microimpulsi che preserva la qualità dei frutti. I gestori di tappeti erbosi nei campi da golf utilizzano griglie di misurazione dell'umidità del terreno per indirizzare l'irrigazione solo dove necessario, rispettando i rigorosi limiti idrici comunali. I proprietari di case sono attratti dai sistemi basati su app che si collegano agli smart speaker e alle API (Application Programming Interface) meteorologiche, una convergenza che sta alzando le aspettative dei consumatori e influenzando le roadmap delle funzionalità nell'intero mercato dell'irrigazione intelligente.
Per tipo di irrigazione: la goccia a goccia garantisce un'erogazione precisa mentre i sistemi sotterranei accelerano
Le linee di irrigazione a goccia/microirrigazione hanno generato il 52% della quota di mercato nel 2024, grazie alla loro efficienza idrica e alla compatibilità con i cicli di accensione e spegnimento attivati da sensori. I sistemi di irrigazione a goccia interrati stanno emergendo con un CAGR del 20%, poiché gli irrigatori interrati riducono l'evaporazione e la pressione delle malattie sulle superfici fogliari. I sistemi a irrigazione a goccia e a perno centrale mantengono la loro rilevanza grazie a innovazioni come gli ugelli a portata variabile che regolano la portata in tempo reale in base alle mappe della tessitura del terreno ricavate da rilievi elettromagnetici.
Le ali gocciolanti abilitate dall'IoT ora monitorano la pressione ogni 10 metri, segnalando eventuali intasamenti prima che si verifichino ripercussioni negative sulla resa. Le valvole intelligenti modulano i differenziali di pressione lungo le lunghe ali laterali, ottenendo una distribuzione uniforme anche su terreni ondulati. I kit di irrigazione interrata combinano geomembrane e barriere anti-intrusione delle radici per garantire la longevità, un fattore fondamentale per i frutteti perenni, dove i tempi di fermo per la sostituzione sono inaccettabili. I produttori di irrigatori stanno incorporando leghe a memoria di forma nelle testine che adattano dinamicamente arco e raggio, garantendo che i bordi del giardino ricevano la dose corretta. La costante integrazione di sensori e attuatori in tutti i tipi di irrigazione sottolinea la traiettoria della tecnologia da un sistema idraulico passivo a un'infrastruttura reattiva e basata sui dati nel mercato dell'irrigazione intelligente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha mantenuto la posizione di leader con il 45% di fatturato nel 2024 e continua ad ampliare le installazioni grazie ai sussidi federali per le infrastrutture che rimborsano le aziende di servizi pubblici per gli sconti sui controller intelligenti. Le norme di bilancio della California obbligano i fornitori urbani a far rispettare i limiti di consumo, una dinamica che coinvolge produttori, rivenditori e installatori certificati in un solido ecosistema regionale. I sussidi per l'innovazione nella conservazione del Dipartimento dell'Agricoltura degli Stati Uniti sovvenzionano ulteriormente l'installazione di sensori sulle superfici coltivate a filari, favorendone l'adozione nella Corn Belt. Il Canada rispecchia queste tendenze attraverso programmi provinciali di gestione idrica e collaborazioni con centri di ricerca agronomica che convalidano i benefici dell'irrigazione intelligente per le colture di colza e leguminose.
L'area Asia-Pacifico rappresenta il vettore di crescita più rapido, con un CAGR del 19.2% al 2030, poiché i governi stanno canalizzando i fondi per l'agricoltura digitale verso la modernizzazione dei piccoli agricoltori. Il Ministero dell'Agricoltura cinese promuove sperimentazioni di fertirrigazione basate su sensori in serre protette per pomodori e peperoni, mentre il programma indiano Pradhan Mantri Kisan Urja Suraksha evam Utthan Mahabhiyan (PM-KUSUM) abbina pompe solari a kit di irrigazione a goccia gestiti da dispositivi mobili che danno diritto a un sussidio del 60%. Giappone e Corea del Sud sfruttano la robotica e i controller edge-AI per mitigare la carenza di manodopera nelle comunità rurali invecchiate. I coltivatori australiani del bacino del Murray-Darling integrano livelli di evapotraspirazione satellitare in sistemi pivot a portata variabile per migliorare l'allocazione dell'acqua, dimostrando come le zone aride accelerino l'adozione delle migliori pratiche.
L'Europa mantiene un percorso di espansione costante, guidato dal Regolamento UE sul riutilizzo delle acque, dalla Direttiva quadro sulle acque e dai programmi ecologici della Politica agricola comune (PAC) che premiano i risparmi irrigui comprovati. I vigneti mediterranei integrano l'irrigazione a goccia sotterranea per combattere la siccità prolungata, e i cluster di serre olandesi spingono la densità dei sensori a livelli estremi per una gestione predittiva delle colture. Le iniziative del Regno Unito contro la scarsità d'acqua nella Greater Cambridge mostrano progetti pilota urbani che collegano contatori intelligenti, sistemi di controllo del paesaggio e zone di ricarica basate sulla natura. Medio Oriente e Africa, sebbene minori in valore assoluto, mostrano una forte adozione di sistemi a goccia e pivot ad alta tecnologia, mentre gli Stati del Golfo e Israele esportano conoscenze nei mercati africani aridi nell'ambito di partnership per la sicurezza alimentare.
Panorama competitivo
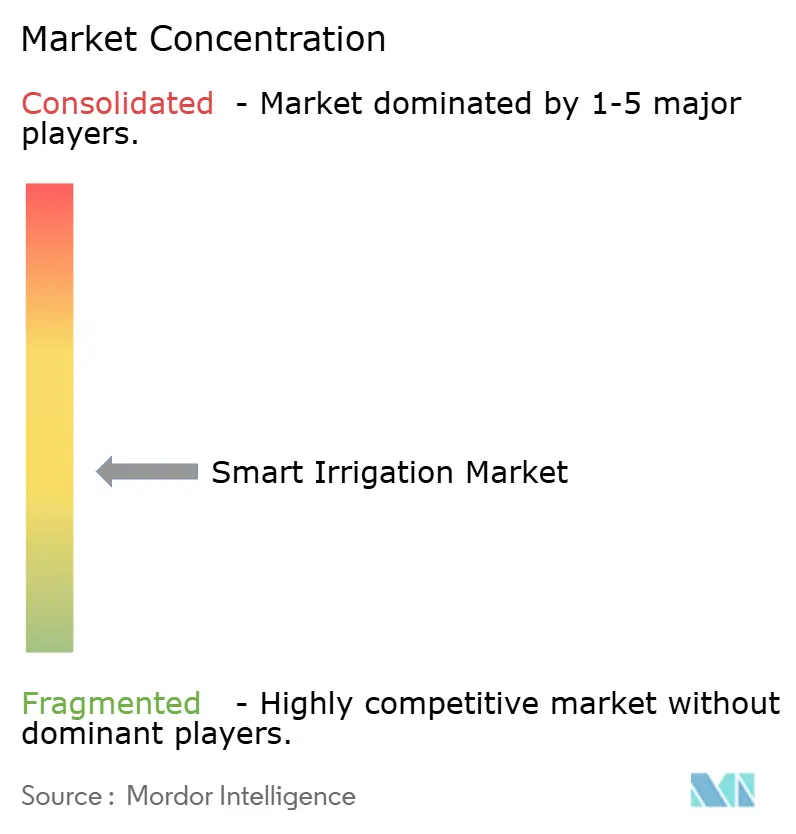
Il mercato rimane moderatamente frammentato, con le cinque aziende più grandi che rappresentano solo il 45.2% del fatturato complessivo nel 2024, offrendo significative opportunità per specialisti e nuovi operatori. Toro Company è in testa alla classifica con una quota significativa grazie a una gamma di programmatori, sensori e ali gocciolanti per applicazioni residenziali e commerciali. Rain Bird Corporation, sfruttando il valore del marchio e la distribuzione globale. Valmont Industries, Inc. e Lindsay Corporation integrano hardware e telematica su piattaforme a perno centrale, mentre il servizio di consulenza agronomica di Netafim Ltd. (Orbia Advance Corporation, SAB de CV) rafforza la sua leadership nel settore dell'irrigazione a goccia.
Il consolidamento si manifesta principalmente nelle acquisizioni tecnologiche strategiche, piuttosto che nelle fusioni su larga scala. L'unificazione di quattro piattaforme digitali da parte di Valmont, avvenuta nel 2025, in AgSense 365 esemplifica un'iniziativa volta a migliorare l'esperienza utente e la fidelizzazione dei clienti. L'acquisizione da parte di Rain Bird di OtO, start-up di programmatori ad energia solare, amplia il suo portfolio per i proprietari di abitazioni e riduce i cicli di innovazione. L'acquisizione di Xiamen Xiangfeng da parte di The Toro Company rafforza la competitività in termini di costi nella produzione di sistemi di microirrigazione. Start-up come Irrigreen e CropX si assicurano finanziamenti di venture capital puntando a nicchie di mercato come la robotica e l'analisi dei sensori, creando una tensione competitiva che spinge gli operatori storici ad accelerare la ricerca e sviluppo.
I fornitori ora danno priorità ai ricavi da software e abbonamenti rispetto alle vendite una tantum di hardware. I contratti di servizio che includono monitoraggio, consulenza sulle colture e verifica dei crediti di carbonio ampliano i margini lordi e consolidano la clientela. Le aziende si differenziano anche attraverso certificazioni di sicurezza informatica, man mano che le aziende agricole diventano superfici di attacco riconosciute. Le partnership satellitari, come dimostra Netafim Ltd. (Orbia Advance Corporation, SAB de CV) che si collega alle immagini OpenET, creano fossati di dati difficili da replicare. Nel complesso, queste dinamiche indicano un contesto in cui la qualità degli algoritmi, l'apertura della piattaforma e l'agilità del servizio plasmano il vantaggio competitivo nel mercato dell'irrigazione intelligente.
Leader del settore dell'irrigazione intelligente
L'azienda Toro
Società Rainbird
Lindsay Corporation
Industrie Valmont, Inc.
Netafim Ltd. (Orbia Advance Corporation, SAB de CV)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Rain Bird Corporation ha acquisito OtO Inc., un'azienda con sede a Toronto specializzata in tecnologie intelligenti per la cura del prato alimentate a energia solare, ampliando l'offerta di automazione per i proprietari di case di Rain Bird attraverso i sistemi di irrigazione controllati tramite app di OtO.
- Gennaio 2025: Valmont Industries ha annunciato il consolidamento strategico di quattro piattaforme di gestione dell'irrigazione nell'app AgSense 365, semplificando l'offerta tecnologica e migliorando l'esperienza utente per la gestione dell'irrigazione di precisione.
- Novembre 2024: CropX ha lanciato iniziative tecnologiche per l'irrigazione sostenibile in Australia e Nuova Zelanda, ampliando le capacità dell'agricoltura di precisione e i programmi di sostenibilità ambientale.
- Ottobre 2024: Almanac e WiseConn hanno annunciato una partnership strategica globale per ampliare l'accesso all'irrigazione intelligente basata sull'intelligenza artificiale per gli agricoltori, integrando i sistemi DropControl con le piattaforme tecnologiche agricole.
Ambito del rapporto sul mercato globale dell'irrigazione intelligente
| Controller |
| Sensori |
| Misuratori di portata/acqua |
| Software e servizi |
| Sistemi basati sul meteo |
| Sistemi basati su sensori |
| Agricoltura | Serre |
| Colture in pieno campo | |
| Non agricoltura | Prati e giardini residenziali |
| Campi da golf | |
| Campi sportivi e parchi pubblici |
| Irrigazione a goccia/microirrigazione |
| Irrigazione a pioggia |
| Altri tipi di irrigazione |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Kenia | |
| Resto d'Africa |
| Per componente | Controller | |
| Sensori | ||
| Misuratori di portata/acqua | ||
| Software e servizi | ||
| Per tipo di sistema | Sistemi basati sul meteo | |
| Sistemi basati su sensori | ||
| Per Applicazione | Agricoltura | Serre |
| Colture in pieno campo | ||
| Non agricoltura | Prati e giardini residenziali | |
| Campi da golf | ||
| Campi sportivi e parchi pubblici | ||
| Per tipo di irrigazione | Irrigazione a goccia/microirrigazione | |
| Irrigazione a pioggia | ||
| Altri tipi di irrigazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'irrigazione intelligente?
Il mercato dell'irrigazione intelligente valeva 2.5 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5.8 miliardi di dollari entro il 2030.
Quale regione è leader nel mercato dell'irrigazione intelligente?
Il Nord America è in testa, con una quota di fatturato del 45% nel 2024 grazie a normative di supporto e a un'infrastruttura matura per l'agricoltura di precisione.
Quale segmento di componenti sta crescendo più rapidamente?
I sensori di umidità del suolo sono i più rapidi, con un CAGR del 21.4% entro il 2030, grazie al loro ruolo fondamentale nella programmazione di precisione.
Quanto è frammentato il panorama competitivo?
I primi cinque fornitori controllano il 45.2% del fatturato, il che indica una frammentazione moderata con ampio spazio per i nuovi operatori specializzati.
Perché le applicazioni in serra stanno aumentando rapidamente?
L'agricoltura in ambiente controllato richiede una gestione precisa dell'acqua e del clima, determinando un CAGR del 20.3% nell'adozione dell'irrigazione intelligente in serra.
Come riescono i piccoli agricoltori a superare gli elevati costi di capitale?
I contratti di irrigazione come servizio e i sussidi governativi, come il PM-KUSUM dell'India, riducono le spese iniziali convertendo gli acquisti di attrezzature in costi operativi gestibili.


