

Dimensioni e quota del mercato degli impianti intelligenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
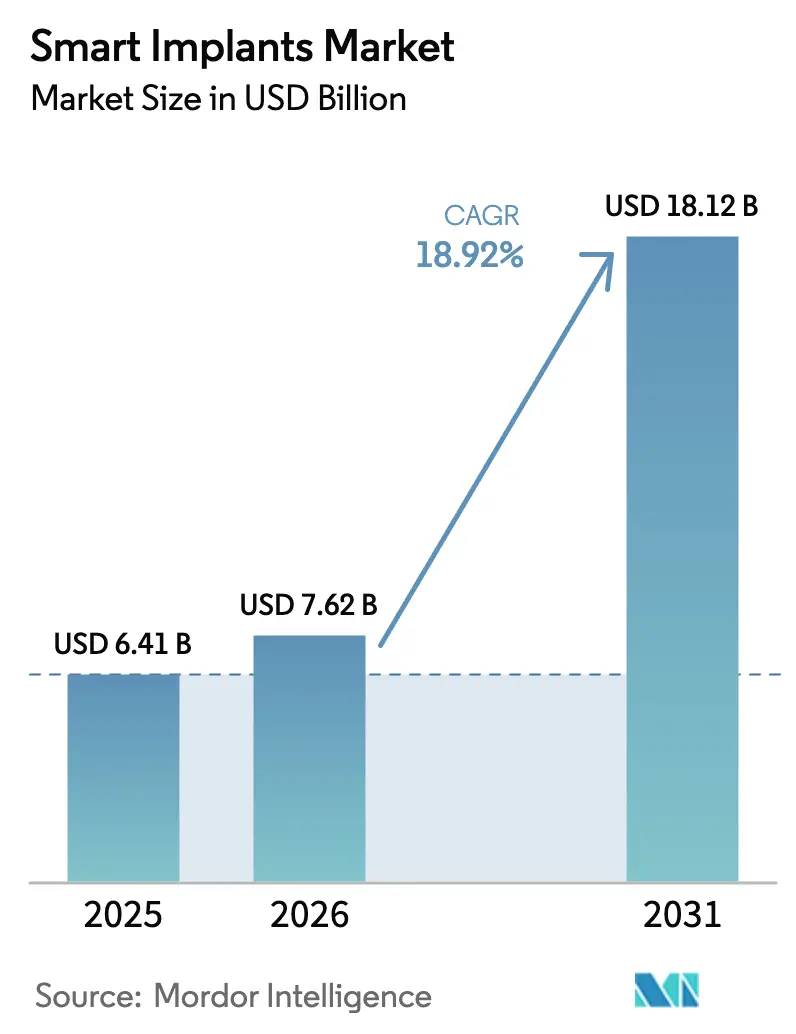
| Dimensione del mercato (2026) | 7.62 miliardo di dollari |
| Dimensione del mercato (2031) | 18.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.92% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
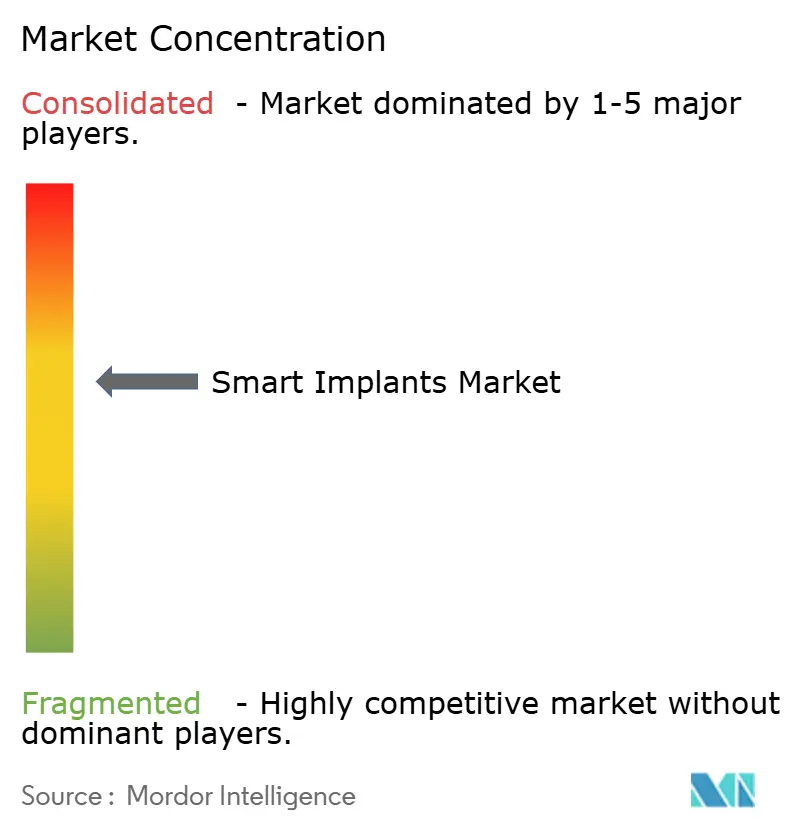
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli impianti intelligenti di Mordor Intelligence
Il mercato degli impianti intelligenti (Smart Implants) aveva un valore di 6.41 miliardi di dollari nel 2025 e si prevede che crescerà da 7.62 miliardi di dollari nel 2026 a 18.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.92% durante il periodo di previsione (2026-2031). Questa rapida espansione è legata alla fusione di sensori miniaturizzati, elettronica a basso consumo energetico, telemetria wireless e analisi predittiva che trasformano gli impianti da dispositivi passivi a nodi terapeutici sempre attivi. La crescita beneficia dell'invecchiamento demografico, della crescente prevalenza di malattie croniche e della sempre maggiore spinta verso un'assistenza sanitaria basata sul valore, che premia i risultati post-operatori misurabili. I primi dati clinici che mostrano tassi di riammissione più bassi e un minor numero di interventi di revisione stanno convincendo gli enti pagatori pubblici e privati ad approvare livelli di rimborso più elevati. Nel frattempo, le normative nazionali sulla sicurezza informatica e i requisiti di identificazione univoca dei dispositivi stanno allungando i cicli di progettazione, ma in definitiva rafforzano la fiducia di medici e pazienti. Le piattaforme ortopediche che presentano ginocchia dotate di sensori per il tracciamento dell'andatura e articolazioni con sensori di carico dimostrano l'attrattiva commerciale dei dati di recupero in tempo reale.
Punti chiave del rapporto
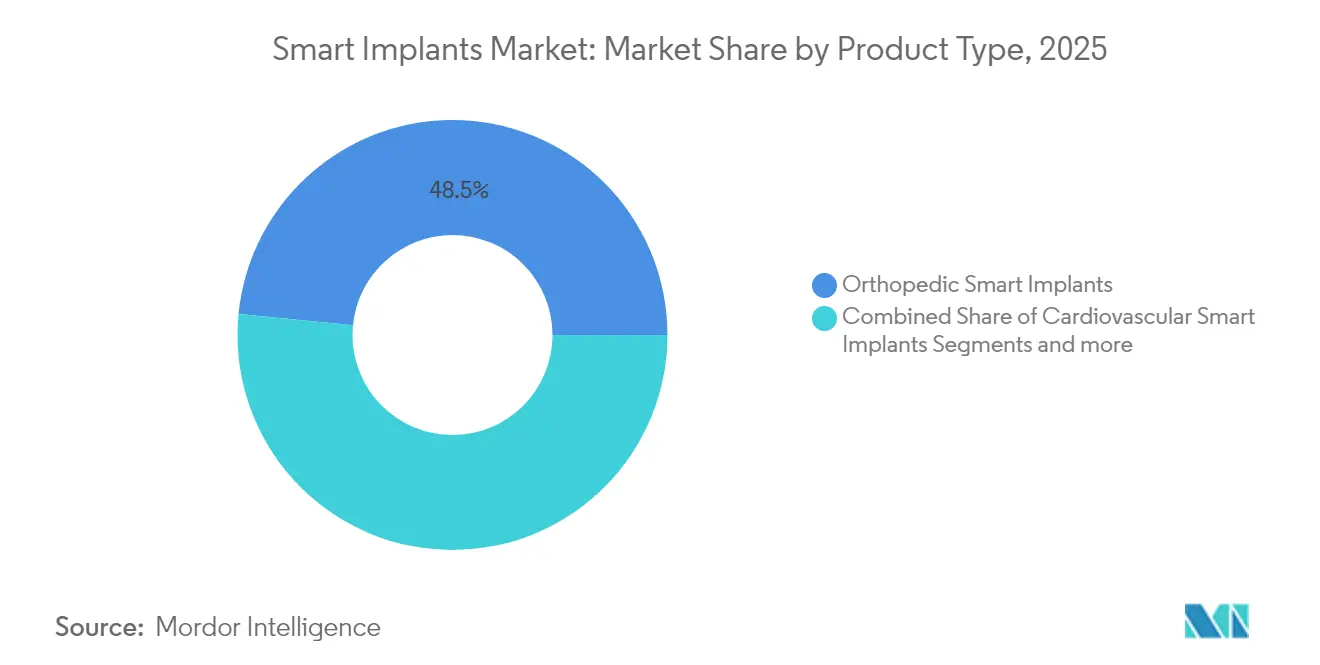
- In base alla tipologia di prodotto, gli impianti ortopedici hanno registrato una quota di fatturato del 48.45% nel 2025, mentre i dispositivi cardiovascolari hanno registrato il CAGR più rapido, pari al 20.01% fino al 2031.
- In base all'utente finale, nel 53.98 gli ospedali detenevano il 2025% della quota di mercato degli impianti intelligenti; i centri chirurgici ambulatoriali stanno crescendo a un CAGR del 19.74% entro il 2031.
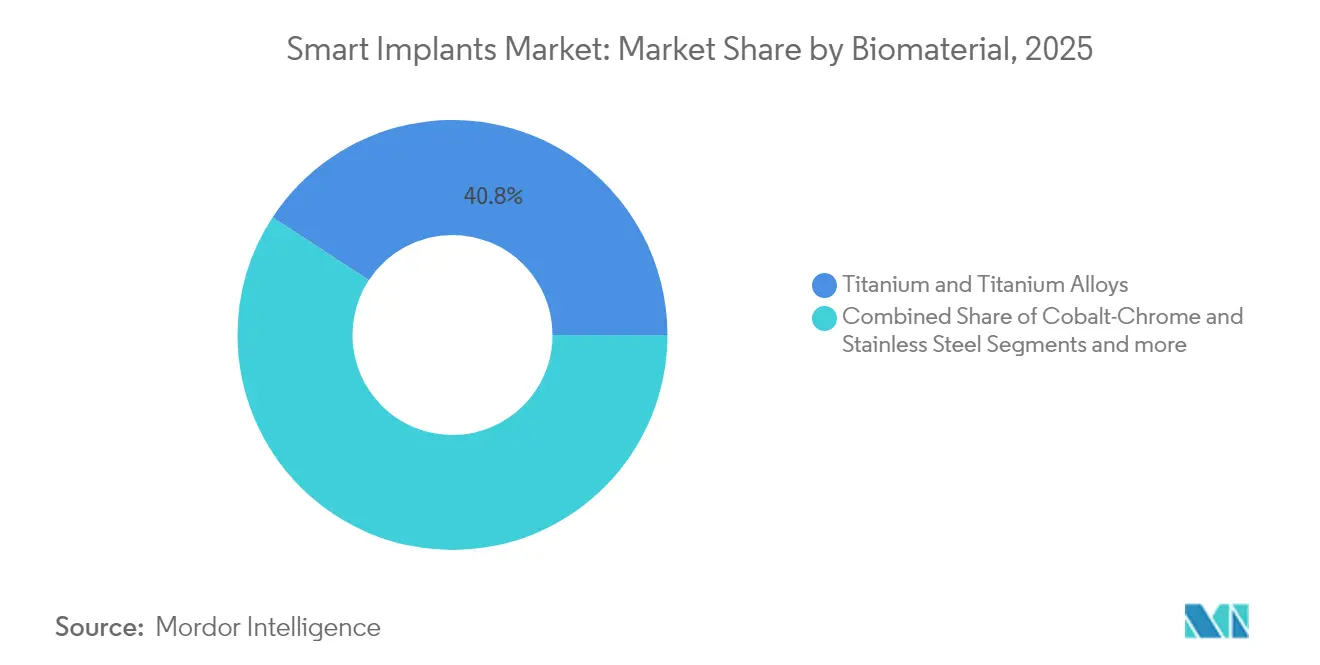
- In base alla tipologia di prodotto, il titanio e le leghe di titanio hanno registrato una quota di fatturato del 40.78% nel 2025, mentre i polimeri bioassorbibili hanno registrato il CAGR più rapido, pari al 19.86% fino al 2031.
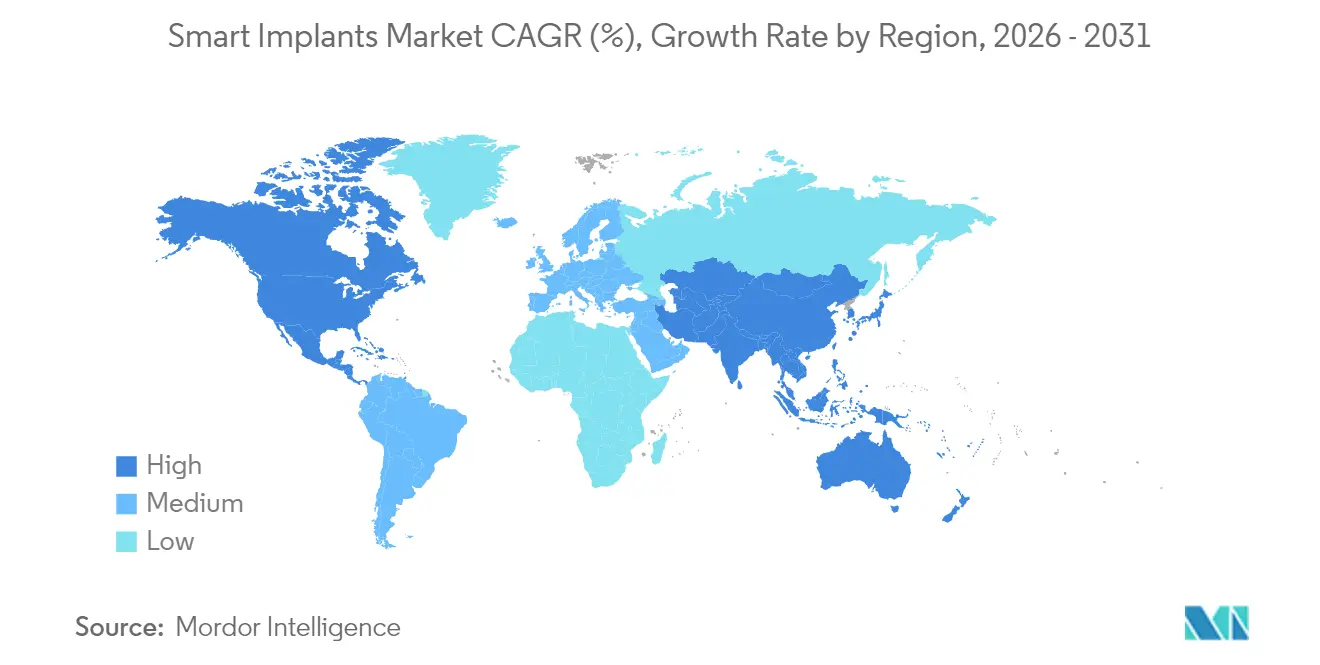
- In base all'utente finale, nel 39.75 il Nord America deteneva il 2025% della quota di mercato degli impianti intelligenti; l'area Asia-Pacifico avanza a un CAGR del 20.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della popolazione geriatrica e disturbi cronici | + 4.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Aumento dell'incidenza di incidenti e infortuni sportivi | + 2.8% | Nord America, Europa, APAC emergente | Medio termine (2-4 anni) |
| Progressi tecnologici negli impianti intelligenti | + 5.1% | Global | A breve termine (≤ 2 anni) |
| Passaggio a un'assistenza basata sul valore che necessita di dati post-operatori | + 3.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Produzione additiva di impianti con sensori integrati | + 2.6% | Nord America, APAC | Medio termine (2-4 anni) |
| Integrazione dei gemelli digitali per l'analisi predittiva | + 1.9% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della popolazione geriatrica e disturbi cronici
Si prevede che la quota di persone di età pari o superiore a 65 anni raddoppierà tra il 2025 e il 2050, intensificando la domanda di protesi articolari, gestione del ritmo cardiaco e procedure oftalmiche. Gli operatori del mercato degli impianti intelligenti stanno integrando sensori di pressione, temperatura e biochimici che segnalano i primi segni di allentamento o infezione, riducendo i costosi interventi di revisione. Le piattaforme di sensori biodegradabili che si dissolvono dopo la guarigione stanno passando dal laboratorio alla clinica, riducendo le visite di controllo e i ricoveri ospedalieri.[1]Penn State, "L'elettronica biodegradabile potrebbe progredire grazie alla capacità di controllare la velocità di dissoluzione", sciencedaily.comIl monitoraggio continuo del ritmo e dell'emodinamica nei pacemaker e nei defibrillatori sta migliorando i risultati per gli anziani con più patologie. I modelli economico-sanitari indicano risparmi istituzionali quando le complicanze post-operatorie scendono al di sotto del 3% del carico di lavoro.
Aumento dell'incidenza di incidenti e infortuni sportivi
I reparti di traumatologia ora installano placche per fratture e ancoraggi per legamenti che registrano la deformazione e i micromovimenti, guidando i tempi della fisioterapia. Accelerometri e giroscopi integrati rivelano l'aderenza ai limiti di movimento prescritti, sostituendo i diari soggettivi dei pazienti. Viti polimeriche riassorbibili, studiate appositamente per la riparazione del legamento crociato anteriore, si integrano con sensori di pH che confermano lo stato infiammatorio. [2]Huang B, "Impianti assorbibili in medicina sportiva e chirurgia artroscopica: una revisione narrativa degli sviluppi recenti", Bioactive Materials, sciencedirect.comLe placche in titanio stampate in 3D, progettate a partire da dati TC, riducono i tempi di sala operatoria del 25% e migliorano la congruenza anatomica. I recuperi basati su dati accurati riducono i tempi di inattività degli atleti, ripristinando la produttività e riducendo i costi sociali indiretti.
Progressi tecnologici negli impianti intelligenti
I chip a bassissimo consumo che raccolgono energia cinetica o biofluidica eliminano la necessità di sostituire le batterie e prolungano la durata della vita oltre un decennio [3]Northwestern University, "Il pacemaker più piccolo del mondo si attiva con la luce", sciencedaily.comNeurostimolatori adattivi come BrainSense modificano l'ampiezza e la frequenza degli impulsi in tempo reale, migliorando il controllo dei sintomi del Parkinson e riducendo al minimo gli effetti collaterali. La fusione laser a letto di polvere consente la creazione di cavità reticolari che promuovono l'osteointegrazione e ospitano array di sensori ermeticamente sigillati. I cicli di progettazione digitale che utilizzano la modellazione a elementi finiti riducono i tempi di prototipazione del 40%, accelerando l'ingresso sul mercato.
Passaggio a un'assistenza basata sul valore che necessita di dati post-operatori
I contratti di pagamento a pacchetto collegano il rimborso ai tassi di riammissione e complicanze a novanta giorni, incentivando gli impianti che generano dati. I dashboard remoti integrano la telemetria degli impianti con le cartelle cliniche elettroniche, consentendo ai medici di selezionare i pazienti a rischio senza visite in loco. I produttori ora includono clausole basate sui risultati, accettando il pagamento parziale solo se i tassi di revisione rimangono al di sotto di soglie preimpostate. I sistemi sanitari rurali ne traggono particolare beneficio, riducendo le spese di viaggio per i follow-up.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi rigorosi per l'approvazione normativa | -2.9% | Nord America, Europa | Medio termine (2-4 anni) |
| Elevati costi e lacune nei rimborsi | -3.1% | Globale, acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Biocompatibilità e problemi di sicurezza a lungo termine | -1.8% | Mercati sviluppati | A lungo termine (≥ 4 anni) |
| Rischi per la sicurezza informatica e la privacy dei dati | -2.2% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi rigorosi per l'approvazione normativa
I requisiti per i test di sicurezza informatica, aggiunti nel 2023, allungano i tempi di revisione dei moduli 510(k) e PMA fino a 12 mesi. Il Regolamento europeo sui dispositivi medici (MDR) richiede prove cliniche complete per gli impianti tradizionali, spingendo le aziende più piccole a ridurre le linee di prodotto e a riorientare la spesa in ricerca e sviluppo. Le divergenze tra le normative in materia di formato dei dati obbligano gli sponsor a generare richieste parallele, gonfiando i budget per la conformità. I nuovi sistemi adattivi all'intelligenza artificiale devono ora presentare protocolli di apprendimento in tempo reale, allungando ulteriormente i cicli di revisione.
Elevati costi e lacune nei rimborsi
Gli impianti di nuova generazione hanno un prezzo doppio o triplo rispetto agli equivalenti convenzionali, mettendo a dura prova le commissioni di gara. Gli enti pagatori spesso insistono sui dati di studi clinici randomizzati prima di concedere la copertura, ritardando l'acquisizione di profitti. L'impianto oculare iDose TR ha un prezzo di listino di 14,000 dollari, surclassando i trattamenti topici, ma è ancora in attesa di un ampio rimborso in molti mercati. Le oscillazioni valutarie aggravano i problemi di accessibilità economica in America Latina e nel Sud-est asiatico.
Analisi del segmento
Per tipo di prodotto: il dominio ortopedico guida l'innovazione
Nel 48.45, i dispositivi ortopedici rappresentavano il 2025% del mercato degli impianti intelligenti, a dimostrazione dell'adattamento naturale tra articolazioni portanti e cicli di feedback cinematico continuo. Piattaforme come Persona IQ trasmettono ogni sera la simmetria dell'andatura, il conteggio dei passi e l'ampiezza del movimento tramite una stazione base dedicata, offrendo ai chirurghi una visione oggettiva dei percorsi di recupero. I primi studi clinici mostrano una riduzione del 26% delle visite cliniche non pianificate quando gli avvisi indirizzano tempestivamente gli interventi. I sistemi cardiovascolari seguono come il settore in più rapida crescita, con un CAGR del 20.01% fino al 2031. Il pacemaker leadless AVEIR di Abbott estende la stimolazione fisiologica al sistema di conduzione, ampliando la sua candidatura ed eliminando al contempo le infezioni delle tasche. Impianti oftalmici emergenti come iDose TR liberano i pazienti affetti da glaucoma dagli oneri di aderenza giornaliera fino a tre anni, dimostrando la più ampia portata delle tecnologie a micro-serbatoio.
I fattori trainanti della crescita provengono dagli interventi chirurgici robotici al ginocchio e alla colonna vertebrale, che si basano su analisi post-operatorie precise per ottimizzare la riabilitazione. Le nicchie oftalmiche e odontoiatriche attraggono finanziamenti grazie a spazi anatomici più piccoli che mostrano la miniaturizzazione dei sensori. Nel frattempo, i settori della chirurgia estetica e ricostruttiva integrano sonde di temperatura e pH per individuare precocemente le infezioni, sebbene il loro volume rimanga modesto. La mappatura continua della pressione all'interno delle placche cranio-maxillo-facciali sta aiutando i chirurghi traumatologici a perfezionare i modelli di fissazione, suggerendo una più ampia diffusione interdisciplinare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'infrastruttura ospedaliera supporta la crescita dell'ASC
Nel 53.98, gli ospedali hanno mantenuto il 2025% del mercato degli impianti intelligenti, poiché le loro suite di imaging a servizio completo, le linee di sterilizzazione e i team multidisciplinari soddisfano le esigenze tecniche di programmazione, integrazione dei dati e backup di emergenza. Il potere d'acquisto di IDN garantisce prezzi combinati che assorbono i costi di listino premium, alimentando al contempo i dashboard dei risultati utilizzati nelle negoziazioni con i pagatori. Gli istituti di formazione sfruttano i set di dati di telemetria per la ricerca su ampie coorti, rafforzando la loro attrattività per casi complessi e finanziamenti NIH.
I centri chirurgici ambulatoriali registrano il CAGR più rapido, pari al 19.74%, entro il 2031, grazie all'ampliamento delle liste di pazienti ambulatoriali Medicare, che ora include anche l'artroplastica totale del ginocchio. Gli impianti ortopedici con monitoraggio del movimento segnalano le deviazioni durante la prima settimana, consentendo chiamate fisioterapiche da remoto che mantengono i parametri di dimissione entro i parametri di riferimento. I centri oculistici specializzati inseriscono stent a rilascio di farmaci durante procedure ambulatoriali di dieci minuti, riducendo le spese generali ospedaliere. Le cliniche dedicate alla neuromodulazione del dolore raccolgono i registri dei dispositivi per titolare la stimolazione da remoto, adattandosi al modello di personale snello dell'ASC. Ciononostante, i premi assicurativi per la responsabilità civile in materia di sicurezza informatica rimangono un ostacolo per molti siti indipendenti.
Per Biomateriale: la leadership del titanio affronta l'innovazione dei polimeri
Il titanio e le leghe di titanio detenevano una quota del 40.78% nel 2025 per il loro rapporto resistenza/peso migliore della categoria, lo strato di ossido osteoconduttivo e la compatibilità con la risonanza magnetica. Il mercato degli impianti intelligenti per le piattaforme in titanio è destinato a crescere progressivamente, poiché la fusione a letto di polvere offre una porosità reticolare che corrisponde al modulo osseo corticale e integra perfettamente il cablaggio dei sensori. I produttori ora integrano i termistori all'interno delle coppe acetabolari, trasmettendo la temperatura localizzata come segnale di allarme precoce di infezione.
I polimeri bioassorbibili, tuttavia, registrano la crescita più rapida, pari al 19.86%. L'acquisizione di Freesolve da parte di Teleflex offre uno scaffold metallico completamente riassorbibile dopo 12 mesi, mitigando il rischio di restenosi intra-stent tardiva. Le placche craniche in PLGA dotate di estensimetri bioassorbibili segnalano lo spostamento fino alla fusione ossea, per poi scomparire, evitando un reintervento pediatrico. I compositi ibridi magnesio-polimero offrono una condivisione temporale del carico, che si attenua man mano che il tessuto nativo riacquista forza. Tuttavia, le difficoltà legate alla radiopacità dei polimeri complicano il follow-up radiografico, stimolando lo sviluppo di filamenti drogati con iodio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli impianti intelligenti in Nord America
Il Nord America genera il 39.75% del fatturato globale nel 2025, favorito dall'adozione precoce della sanità digitale, da quadri normativi maturi per i pagatori e da un percorso FDA che fornisce indicazioni chiare in materia di sicurezza informatica ed evidenze cliniche. Le principali aziende produttrici di dispositivi medici si concentrano vicino a istituti di ingegneria e centri di investimento, riducendo i cicli iterativi dal laboratorio al letto del paziente. Le deroghe federali per la telemedicina, rinnovate nel 2025, normalizzano il monitoraggio remoto degli impianti, consolidando ulteriormente la domanda. Gli accordi sul flusso di dati transfrontaliero con il Canada semplificano le sperimentazioni multi-centro e aprono mercati secondari.
Mercato degli impianti intelligenti nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 20.05%, fino al 2031. I programmi di appalti pubblici preferenziali in Cina, India e Corea del Sud accelerano la produzione nazionale e riducono i prezzi di sbarco. La Cina ha dato il via libera al suo primo ginocchio totale stampato in 3D nel 2024, segnando una svolta per l'innovazione nazionale. L'aggiornamento del codice indiano sui dispositivi medici limita la spesa promozionale, spingendo le aziende verso un marketing basato sull'evidenza. I progetti di ospedali intelligenti dell'ASEAN stanziano fondi per la telemetria cloud, promettendo una spinta per i fornitori di connettività per impianti.
Mercato europeo degli impianti intelligenti
L'Europa lotta contro i colli di bottiglia del MDR che allungano le scadenze per la ricertificazione, eppure i suoi rigorosi registri dei risultati producono ricchi set di dati longitudinali che convalidano le affermazioni di mercato sugli impianti intelligenti. La Germania sovvenziona app per la salute digitale, abbinandole a impianti di neuromodulazione per il mal di schiena cronico. Il Servizio Sanitario Nazionale del Regno Unito sperimenta gemelli digitali per le protesi d'anca, con l'obiettivo di ridurre i tassi di revisione del 15% entro cinque anni. I bandi di gara scandinavi impongono la contabilizzazione del carbonio lungo l'intero ciclo di vita, dando un punto d'appoggio alle piattaforme biodegradabili.
Panorama normativo
Gli impianti intelligenti, che combinano hardware impiantabile con software e connettività, devono soddisfare sia i controlli tradizionali degli impianti sia i requisiti digitali in continua evoluzione. Negli Stati Uniti, molti sistemi impiantabili attivi rimangono sotto la supervisione della FDA di Classe III, che impone percorsi PMA o De Novo, unitamente alle aspettative in materia di sicurezza informatica e documentazione del software. La transizione della FDA al Regolamento sul Sistema di Gestione della Qualità (QMSR), avvenuta il 2 febbraio 2026, incorpora per riferimento la norma ISO 13485:2016 e rafforza l'allineamento del sistema di qualità per le presentazioni a livello globale.
In Europa, il Regolamento UE sui dispositivi medici (MDR) 2017/745 continua ad alzare l'asticella per le evidenze cliniche e la sorveglianza post-commercializzazione sia per gli impianti esistenti che per quelli di nuova generazione, mentre le funzionalità incentrate sul software sono plasmate da requisiti digitali trasversali. La legge europea sull'intelligenza artificiale (Regolamento 2024/1689) introduce obblighi per l'IA ad alto rischio utilizzata nei dispositivi medici, con requisiti chiave che entreranno in vigore il 2 agosto 2026, intersecandosi con l'analisi intelligente degli impianti e gli algoritmi adattivi. Nei principali mercati, gli standard comunemente citati per gli impianti connessi e integrati con software includono IEC 62304 (ciclo di vita del software), IEC 81001-5-1 (sicurezza informatica) e ISO 14971 (gestione del rischio), che aumentano i carichi di lavoro di convalida e documentazione per le piattaforme implantari dotate di sensori e basate sulla telemetria.
Panorama competitivo
La struttura del settore si orienta verso aziende leader diversificate nel settore dei dispositivi medici che integrano sensori tramite acquisizioni o joint venture. L'alleanza tra Zimmer Biomet e Canary Medical ha dato vita a Persona IQ, stabilendo un punto di riferimento per la durata della batteria di 10 anni e l'analisi automatizzata dell'andatura. Exactech ha siglato un accordo con la start-up Statera per il lancio di una spalla inversa intelligente dotata di celle di carico multiasse, dimostrando la replicabilità tra diversi portafogli. L'acquisizione di BIOTRONIK da parte di Teleflex segnala l'ambizione di abbinare scaffold riassorbibili alla telemetria pressoria, ampliando la portata cardiovascolare.
Le domande di brevetto relative al trasferimento di potenza wireless, all'incapsulamento ermetico di polimeri e alla stimolazione adattiva basata sull'intelligenza artificiale sono aumentate del 18% su base annua nel 2024. Tra i nuovi entranti figurano aziende di software-as-medical-device che offrono intelligenza artificiale basata sul cloud e integrabile negli impianti esistenti, introducendo dinamiche di coopetizione. Gli ospedali selezionano sempre più fornitori in base all'apertura delle piattaforme dati, indirizzando gli ecosistemi a ciclo chiuso verso standard di interoperabilità come IEEE 11073 e le estensioni mediche Bluetooth LE. Nel frattempo, il controllo dei pagatori sui prezzi premium impone ai fornitori di raggruppare le prove dei risultati e le clausole di condivisione del rischio, favorendo gli operatori con team di analisi affidabili.
Le barriere all'ingresso nel mercato aumentano anche con la complessità normativa e la necessità di programmi di formazione per i medici. Tuttavia, permangono spazi vuoti in ambito pediatrico, veterinario e in contesti con risorse limitate, dove fattori di forma più piccoli, alimentazione a lunga durata e vincoli di costo differenziano i vincitori. Le partnership con gli operatori di telecomunicazioni per garantire una connettività IoT stabile nelle zone rurali rappresentano un'altra frontiera competitiva.
Leader del settore degli impianti intelligenti
-
Stryker
-
Sala biomet
-
CONMESSO
-
Medtronic
-
NuVasive Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Medtronic ha completato l'acquisizione di SPR Therapeutics, Inc. L'acquisizione amplia il portfolio di neuromodulazione minimamente invasiva di Medtronic e consente di disporre di opzioni più ampie per la gestione del dolore cronico. L'accordo rafforza l'offerta di terapie non oppioidi di Medtronic e posiziona l'azienda per conquistare quote di mercato in ambito post-operatorio e nella gestione del dolore cronico.
- Giugno 2026: Medtronic ha completato l'acquisizione di Scientia Vascular. L'acquisizione amplia il portafoglio di dispositivi neurovascolari di Medtronic ed estende l'accesso a nuove procedure neurovascolari. L'integrazione dei prodotti di Scientia Vascular migliora il portafoglio e la copertura geografica di Medtronic.
- Aprile 2026: Medtronic ha completato l'acquisizione di CathWorks. L'acquisizione amplia il portafoglio di dispositivi cardiovascolari di Medtronic e rafforza le competenze nelle tecnologie transcatetere. Questa operazione consolida la leadership nella trasformazione delle cure per i pazienti affetti da malattie cardiovascolari.
Ambito del rapporto sul mercato globale degli impianti intelligenti
Secondo lo scopo del rapporto, gli impianti intelligenti sono bioimpianti personalizzati che presentano forme personalizzate, funzioni speciali come la tecnologia dei sensori o la memoria di forma in combinazione con biomateriali flessibili e durevoli. Gli impianti intelligenti sono nuovi, minimamente invasivi ed economici. Il mercato degli impianti intelligenti è segmentato per applicazione (impianti ortopedici intelligenti, impianti cardiovascolari intelligenti, impianti oftalmici intelligenti, impianti dentali intelligenti, impianti cosmetici intelligenti e altri), utente finale (ospedali, centri chirurgici ambulatoriali, centri specializzati e altri utenti finali) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra. Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 diversi paesi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Impianti ortopedici intelligenti | Artroplastica del ginocchio |
| Artroplastica dell'anca | |
| Artroplastica della spalla | |
| Fusione della colonna vertebrale | |
| Fissazione della frattura | |
| Altro | |
| Impianti cardiovascolari intelligenti | Pacemaker e ICD |
| Stent intelligenti | |
| Impianti cardiaci strutturali | |
| Impianti oftalmici intelligenti | Lente intraoculare intelligente |
| Impianti di glaucoma | |
| Impianti dentali intelligenti | |
| Impianti intelligenti estetici e ricostruttivi | |
| Altri impianti intelligenti |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Altro |
| Titanio e leghe di titanio |
| Cobalto-cromo e acciaio inossidabile |
| Polimeri bioassorbibili |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Impianti ortopedici intelligenti | Artroplastica del ginocchio |
| Artroplastica dell'anca | ||
| Artroplastica della spalla | ||
| Fusione della colonna vertebrale | ||
| Fissazione della frattura | ||
| Altro | ||
| Impianti cardiovascolari intelligenti | Pacemaker e ICD | |
| Stent intelligenti | ||
| Impianti cardiaci strutturali | ||
| Impianti oftalmici intelligenti | Lente intraoculare intelligente | |
| Impianti di glaucoma | ||
| Impianti dentali intelligenti | ||
| Impianti intelligenti estetici e ricostruttivi | ||
| Altri impianti intelligenti | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Altro | ||
| Per Biomateriale | Titanio e leghe di titanio | |
| Cobalto-cromo e acciaio inossidabile | ||
| Polimeri bioassorbibili | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli impianti intelligenti?
Nel 7.62 il mercato degli impianti intelligenti avrebbe raggiunto i 2026 miliardi di dollari e si prevede che crescerà rapidamente fino al 2031.
Quale categoria di prodotti detiene la quota maggiore?
Gli impianti ortopedici intelligenti sono leader di mercato con una quota di mercato del 48.45% nel 2025, grazie alla loro diffusa adozione negli interventi di sostituzione articolare.
Quale impostazione per l'utente finale si sta espandendo più rapidamente?
I centri chirurgici ambulatoriali registrano il CAGR più rapido, pari al 19.74%, poiché i protocolli ambulatoriali e il monitoraggio a distanza rendono realizzabili gli impianti complessi al di fuori degli ospedali.
Perché i polimeri bioassorbibili stanno guadagnando terreno?
Eliminano interventi chirurgici di rimozione secondaria e possono ospitare sensori degradabili, determinando un CAGR del segmento del 19.86%.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà un CAGR del 20.05% entro il 2031, sostenuta da politiche di sostegno al settore manifatturiero e da crescenti investimenti nel settore sanitario.
In che modo le autorità di regolamentazione affrontano i rischi per la sicurezza informatica?
La FDA impone distinte base dettagliate per i software e prove di test di penetrazione per tutti gli impianti collegati, allungando i tempi di revisione ma aumentando la fiducia.


