

Dimensioni e quota di mercato dei servizi di sicurezza per la casa intelligente
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
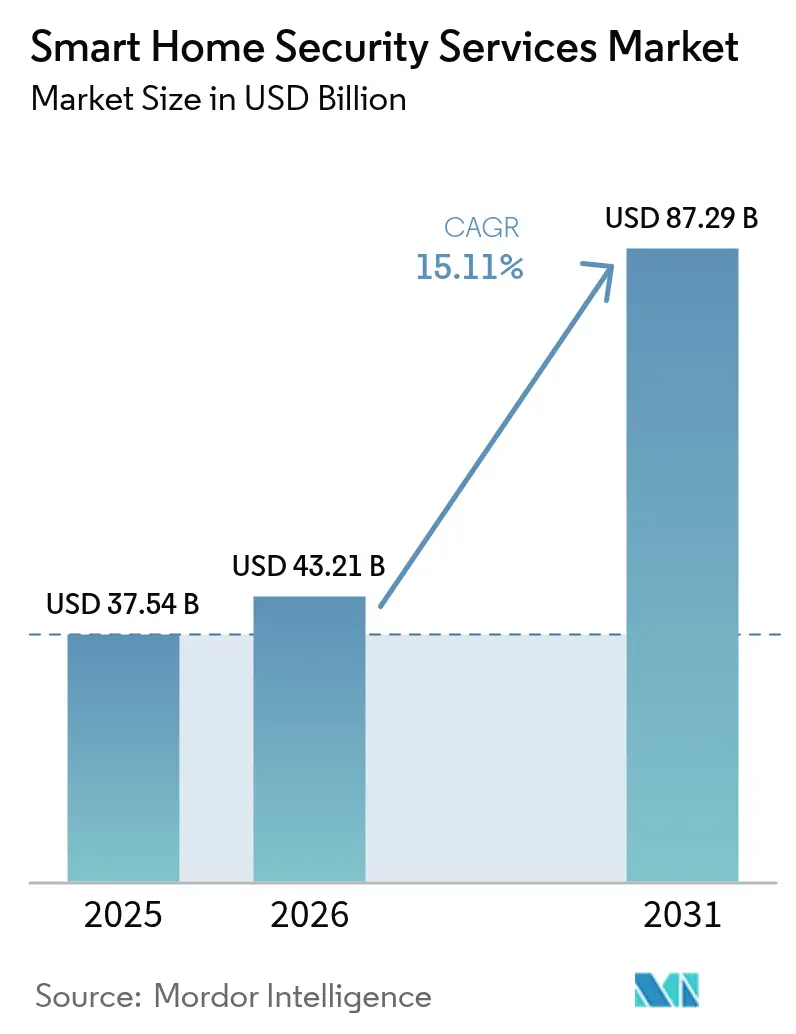
| Dimensione del mercato (2026) | 43.21 miliardo di dollari |
| Dimensione del mercato (2031) | 87.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.11% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
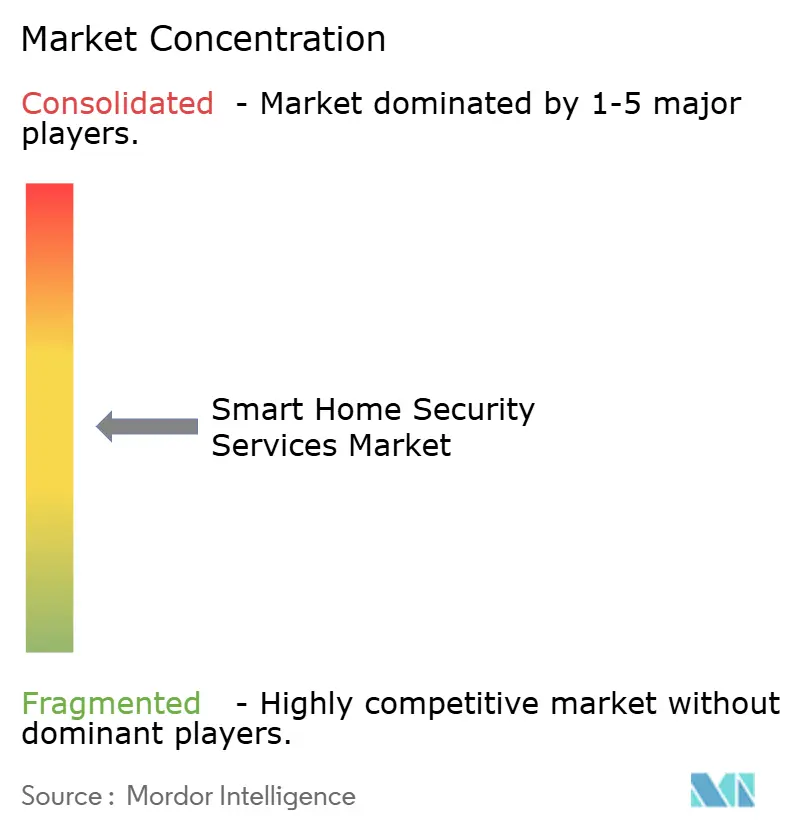
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di sicurezza per la casa intelligente di Mordor Intelligence
Si prevede che il mercato dei servizi di sicurezza per la casa intelligente crescerà da 37.54 miliardi di dollari nel 2025 a 43.21 miliardi di dollari nel 2026, per poi raggiungere gli 87.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.11% nel periodo 2026-2031. Questa traiettoria di crescita riflette una combinazione di prezzi dei sensori più bassi, analisi basate sull'intelligenza artificiale e incentivi assicurativi diffusi che rendono i sistemi di protezione connessi più attraenti rispetto ai tradizionali allarmi. I proprietari di casa considerano ora le apparecchiature di sicurezza sia come un livello di protezione immediato sia come un bene finanziario che consente premi assicurativi più bassi e valori di rivendita più elevati. L'intensità competitiva è in aumento, poiché le aziende tecnologiche estendono i propri ecosistemi alla protezione residenziale, spingendo i fornitori tradizionali ad accelerare le partnership e l'innovazione. Allo stesso tempo, i fornitori di componenti stanno diversificando la produzione al di fuori della Cina per mitigare l'esposizione ai dazi e garantire la disponibilità dei componenti. Nel complesso, questi fattori sostengono una prospettiva positiva per i servizi di sicurezza per la casa intelligente fino alla fine del decennio.
Punti chiave del rapporto
- Per categoria di prodotto, la videosorveglianza è stata in testa con una quota di fatturato del 45.70% nel 2025; si prevede che il controllo degli accessi registrerà un CAGR del 16.34% fino al 2031.
- Per componente, l'hardware ha conquistato il 64.30% della quota di mercato dei servizi di sicurezza nel 2025, mentre i servizi sono in espansione a un CAGR del 16.05% fino al 2031.
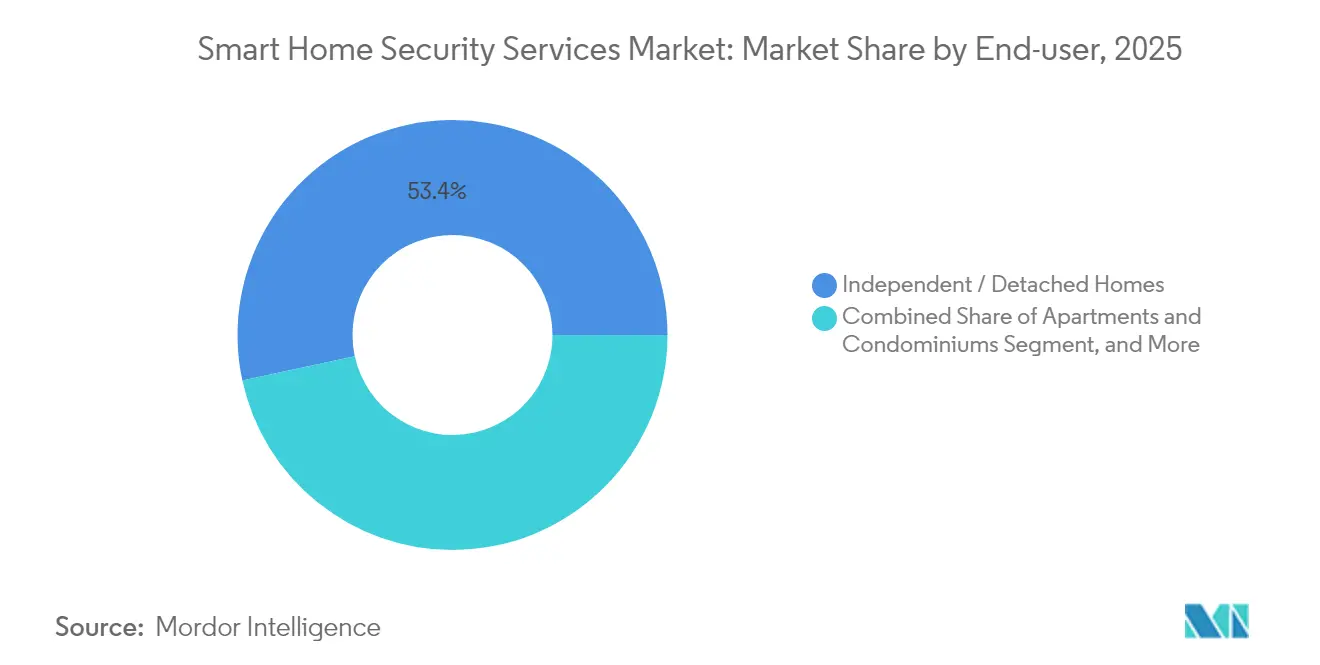
- In base all'uso finale, nel 53.40 le abitazioni indipendenti e unifamiliari rappresentavano il 2025% del mercato dei servizi di sicurezza, mentre appartamenti e condomini registrano un CAGR del 15.55%.
- Per tipologia di installazione, l'installazione professionale deteneva una quota del 61.10% del mercato dei servizi di sicurezza nel 2025; le soluzioni fai da te registrano il CAGR previsto più elevato, pari al 15.84% fino al 2031.
- In termini geografici, nel 2025 il Nord America deteneva una quota del 40.60% del mercato dei servizi di sicurezza per la casa intelligente, mentre l'Asia Pacifica registra la crescita più rapida, con un CAGR del 16.38% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei servizi di sicurezza per la casa intelligente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni per la sicurezza a fronte dell'aumento dei tassi di furto con scasso | + 2.8% | Globale, impatto maggiore in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Calo dei costi dei sensori e della connettività | + 3.2% | Adozione globale e accelerata nell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Espansione degli sconti sui premi assicurativi | + 1.9% | Nord America e Europa | Medio termine (2–4 anni) |
| Integrazione con assistenti vocali ed ecosistemi IoT | + 2.1% | Globale, guidato dal Nord America | A breve termine (≤ 2 anni) |
| Analisi video basata sull'intelligenza artificiale che consente una risposta proattiva | + 2.6% | Nord America e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Programmi governativi per le città intelligenti che potenziano la sorveglianza residenziale | + 1.7% | Nucleo dell'Asia Pacifica, ricadute sulla MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Analisi video basata sull'intelligenza artificiale che consente una risposta proattiva alle minacce
L'intelligenza artificiale eleva il mercato dei servizi di sicurezza per la casa intelligente, passando dagli allarmi attivati da eventi alla difesa predittiva. Nel giugno 2025, Ring di Amazon ha introdotto avvisi tramite telecamera che distinguono le consegne di routine da movimenti sospetti attraverso modelli addestrati su milioni di clip. Gemini AI di Google ora elabora i flussi video delle telecamere Nest per valutare le espressioni facciali e i modelli di movimento, aumentando la precisione del rilevamento delle minacce reali e riducendo al contempo i falsi allarmi. Questi progressi riducono le notifiche fastidiose del 67% e consentono ai sistemi di adattarsi alle routine domestiche per una protezione personalizzata. I primi utilizzatori collegano inoltre i risultati delle analisi al controllo degli accessi biometrico, creando un'identificazione fluida senza input manuali. Gli stessi algoritmi vengono sempre più eseguiti su processori a livello di dispositivo, riducendo la larghezza di banda del cloud e rafforzando la privacy degli utenti.
Integrazione con assistenti vocali ed ecosistemi IoT
Il controllo vocale è diventato un fattore decisivo per la comodità, con sondaggi che indicano che il 68% degli utenti di case intelligenti preferisce i comandi vocali per le attività di sicurezza quotidiane. [1] ADT Investor Relations, “ADT Reports First Quarter 2025 Results,” ADT Inc., adt.com L'allineamento di ADT con Google Nest e Amazon Alexa consente l'attivazione, la disattivazione e le interrogazioni sullo stato tramite linguaggio naturale. I test sul campo in famiglie multilingue confermano una precisione dei comandi del 94% e una risposta più rapida quando i dispositivi rimangono sulla rete Wi-Fi domestica piuttosto che sulle reti cellulari. Il prossimo standard Matter estende queste funzionalità a tutti i marchi, consentendo ai proprietari di casa di creare scenari di automazione in cui una violazione della sicurezza attiva contemporaneamente luci, climatizzazione e serrature delle porte. I fornitori raggruppano anche sensori ambientali in modo che un singolo ecosistema monitori la qualità dell'aria, le perdite d'acqua e gli eventi di intrusione.
Ampliamento degli sconti sui premi assicurativi per la sicurezza connessa
Le compagnie assicurative considerano i dispositivi connessi come strumenti di mitigazione del rischio ricchi di dati e ora offrono riduzioni sui premi assicurativi dal 2% al 20% per installazioni qualificate. Il programma di State Farm con ADT fornisce hardware a basso costo o gratuitamente e garantisce fino al 6% di risparmio annuo per l'utilizzo verificato. Liberty Mutual e Amica hanno introdotto premi a livelli che dipendono dal livello di integrazione dei dispositivi e dai livelli di monitoraggio professionale. I proprietari di casa hanno risparmiato complessivamente oltre 5 milioni di dollari grazie a queste iniziative, favorendone l'adozione tra le famiglie più attente al budget. Le compagnie, a loro volta, ottengono dati granulari sulla prevenzione delle perdite che perfezionano i modelli di sottoscrizione.
Programmi governativi per le città intelligenti che potenziano la sorveglianza residenziale
I programmi nazionali e comunali per le città intelligenti incoraggiano attivamente gli investimenti nella sicurezza domestica. Le linee guida cinesi per lo sviluppo urbano digitale, pubblicate nel maggio 2024, richiedono infrastrutture di sicurezza integrate nei nuovi sviluppi, posizionando le telecamere residenziali come nodi dati per la gestione delle emergenze a livello cittadino. [2] Commissione nazionale per lo sviluppo e la riforma, "Piano di sviluppo della Cina digitale", NDRC, ndrc.gov.cn Progetti del Golfo come Neom in Arabia Saudita collegano le abitazioni private a reti di sorveglianza più ampie basate sull'intelligenza artificiale, segnalando tempi di risposta più rapidi per la pubblica sicurezza. Allo stesso modo, la Smart Cities Mission indiana collega i permessi di costruzione alle disposizioni sulla sicurezza connessa. Queste politiche accelerano l'acquisto di apparecchiature di sicurezza conformi e creano fondi di sovvenzione che riducono i costi di ingresso per i proprietari di casa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati iniziali di installazione e acquisto del dispositivo | -2.4% | Globale, più forte nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.8% | Europa e Nord America | Medio termine (2–4 anni) |
| Durata irregolare della batteria delle telecamere wireless esterne | -1.1% | Regioni globali con clima rigido | A breve termine (≤ 2 anni) |
| I nuovi obblighi di localizzazione dei dati stanno gonfiando i costi del cloud | -1.3% | Europa, Asia Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati iniziali di installazione e acquisto dei dispositivi
I pacchetti di ingresso per le case unifamiliari vanno da 500 a 2,000 dollari, più le spese di monitoraggio mensili, mentre i grandi ammodernamenti di complessi residenziali possono superare i 45,000 dollari per una copertura completa dell'edificio. La carenza di semiconduttori e le mutevoli tariffe tariffarie hanno ridotto l'offerta di hardware e aumentato i prezzi unitari di telecamere e serrature intelligenti. I produttori spostano l'assemblaggio in Vietnam e Filippine per diversificare i rischi, ma i nuovi dazi commerciali imposti a questi Paesi limitano l'immediato sollievo. I prezzi promozionali allentano la pressione durante le stagioni di punta, ma l'accessibilità economica continua a rappresentare un ostacolo nelle economie in via di sviluppo, alimentando l'interesse per i contratti "device-as-a-service" che dilazionano i costi nel tempo.
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
I sistemi per la casa intelligente gestiscono flussi video continui, profili biometrici e dati di occupazione, aumentando l'ansia degli utenti riguardo all'accesso non autorizzato. Le valutazioni accademiche mostrano che molti dispositivi di consumo mancano ancora di una crittografia robusta o di un'autenticazione reciproca, esponendo i proprietari di casa a potenziali violazioni. [3] MDPI Editorial Board, “Security Challenges in IoT-enabled Smart Homes,” MDPI, mdpi.com Il GDPR dell'Unione Europea e leggi simili altrove impongono pesanti sanzioni per la gestione impropria dei dati, costringendo i fornitori ad aggiungere opzioni di archiviazione locale e schemi di consenso trasparenti. I consumatori esprimono anche incertezza sulla divisione delle responsabilità tra i fornitori di servizi cloud e i marchi delle apparecchiature, sottolineando la necessità di una documentazione sulla privacy semplice e di aggiornamenti automatici del firmware.
Analisi del segmento
Per tipo di prodotto: la videosorveglianza domina nonostante l'accelerazione del controllo degli accessi
Nel 2025, la videosorveglianza rappresentava il 45.70% del mercato dei servizi di sicurezza per la smart home, ancorando la categoria a telecamere, registratori e processori edge in rete. Il continuo calo dei prezzi dei sensori 4K e dello storage consente alle famiglie di implementare configurazioni multi-telecamera, un tempo riservate a siti commerciali. I moduli di intelligenza artificiale integrati nelle telecamere ora filtrano veicoli, animali domestici e volti umani a livello locale, riducendo l'utilizzo della larghezza di banda e proteggendo la privacy. Il mercato dei servizi di sicurezza per la videosorveglianza ammontava a quasi 17.16 miliardi di dollari nel 2025 e si prevede che crescerà con incrementi a due cifre con la moltiplicazione degli abbonamenti ai servizi di analisi.
Il controllo accessi registra il CAGR più rapido del 16.34% entro il 2031 grazie a soluzioni di sblocco tramite impronte digitali, iride e riconoscimento facciale che si integrano perfettamente con le credenziali mobili. I brevetti depositati dai principali produttori di telefoni cellulari e serrature intelligenti confermano gli sforzi per integrare la tecnologia vocale, facciale e touch in meno di un secondo, rispondendo alle aspettative degli utenti in termini di praticità. Le postazioni porta integrate combinano video ad alta definizione e lettori biometrici, in modo che i dati di autenticazione arricchiscano i flussi di sorveglianza per un contesto più chiaro degli eventi. Con l'adozione di zone di deposito pacchi e ingressi condivisi nelle abitazioni, gli stack di accesso video combinati dovrebbero conquistare un'ulteriore quota del mercato dei servizi di sicurezza per la casa intelligente.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: la leadership dell'hardware sfidata dalla crescita dei servizi
L'hardware ha mantenuto una quota del 64.30% del mercato dei servizi di sicurezza per la smart home nel 2025, trainato dalla domanda sostenuta di telecamere, sensori e hub di controllo. Tuttavia, gli abbonamenti ricorrenti per l'archiviazione cloud e il monitoraggio professionale stanno crescendo a un CAGR del 16.05%, segnalando una graduale svolta verso i ricavi incentrati sui servizi. Il mercato dei servizi di sicurezza legato ai servizi ha raggiunto quasi 12.9 miliardi di dollari nel 2025 e si prevede che raddoppierà entro la fine del periodo di previsione. I consumatori apprezzano gli esperti disponibili 24 ore su 24, 7 giorni su 7, che gestiscono gli avvisi e inviano i primi soccorritori, e apprezzano gli aggiornamenti software automatici che consentono di accedere a nuove analisi senza hardware aggiuntivo.
I livelli software si collocano tra hardware e servizi, integrando motori di inferenza AI e dashboard mobili che unificano tutti i dispositivi. Con il miglioramento dell'interoperabilità grazie allo standard Matter, i fornitori di piattaforme intendono incrementare le vendite di servizi intersettoriali come la gestione energetica e il monitoraggio dell'assistenza agli anziani. I fornitori che integrano perfettamente hardware, software e servizi in un unico abbonamento amplieranno i margini e rafforzeranno la fidelizzazione nel mercato dei servizi di sicurezza per la casa intelligente.
Per destinazione d'uso: gli appartamenti accelerano nonostante il predominio delle case indipendenti
Le residenze indipendenti e monofamiliari hanno rappresentato il 53.40% del fatturato del 2025, poiché i proprietari possono scegliere liberamente installatori, marchi e modelli di monitoraggio. La maggior parte dei nuovi edifici unifamiliari in Nord America e in alcune parti d'Europa include già dorsali di sensori precablate, riducendo i costi di aggiornamento incrementali. Tuttavia, il segmento appartamenti e condomini sta registrando un CAGR del 15.55% fino al 2031, poiché gli sviluppatori integrano telecamere di rete e serrature intelligenti durante la costruzione per differenziare gli immobili e ridurre la responsabilità. I dashboard centralizzati aiutano i gestori a dimostrare la due diligence in materia di sicurezza, mentre l'accesso automatizzato dei visitatori riduce il fabbisogno di personale.
In mercati urbani densi come Singapore e Tokyo, gli interventi di ristrutturazione di complessi residenziali beneficiano di incentivi comunali quando integrano i feed delle telecamere dei residenti nei centri di comando di quartiere. Il rilevamento delle perdite in tempo reale e il monitoraggio degli ascensori estendono la sicurezza oltre le intrusioni, garantendo ai proprietari di edifici risparmi tangibili sui costi. Queste priorità aumenteranno di diversi punti la quota di mercato del segmento degli appartamenti nei servizi di sicurezza entro la fine del decennio e amplieranno i ricavi derivanti dai servizi, poiché gli inquilini richiedono sempre più servizi di monitoraggio integrati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di installazione: fai da te, sfide di crescita, installazione professionale dominante
Nel 61.10, il 2025% delle installazioni è stato eseguito da personale qualificato, a dimostrazione della fiducia dei consumatori in un cablaggio professionale, nel posizionamento ottimale delle telecamere e nella copertura della garanzia. Le complesse integrazioni tra sistemi di illuminazione, HVAC e solari spesso giustificano i costi aggiuntivi. La tendenza al fai da te, tuttavia, sta crescendo a un CAGR del 15.84%, alimentata da sensori staccabili e attaccabili, walkthrough tramite smartphone e connettività mesh wireless che elimina la necessità di forare. I kit base vengono forniti pre-accoppiati, consentendo agli inquilini di spostare i dispositivi con il minimo sforzo. Questi kit hanno assorbito circa 4.05 miliardi di dollari del mercato dei servizi di sicurezza nel 2025 e continuano a erodere il costo della manodopera per configurazioni semplici.
Sono emersi modelli ibridi in cui i proprietari di casa si occupano del posizionamento di base dei sensori, ma assumono tecnici per l'ottimizzazione della rete e le regole avanzate. I rivenditori e le aziende di servizi energetici ora includono le apparecchiature di sicurezza nei contratti di banda larga, confondendo ulteriormente i confini. Il successo nel mercato dei servizi di sicurezza per la casa intelligente dipenderà da livelli di fornitura flessibili che si adattino alle competenze e ai budget dei clienti molto diversi.
Analisi geografica
Mercato nordamericano dei servizi di sicurezza per la casa intelligente
Si prevede che il Nord America manterrà la sua leadership nel mercato dei servizi di sicurezza per la casa intelligente, con una quota del 40.60% nel 2025. Gli Stati Uniti dominano la domanda regionale grazie a canali di distribuzione maturi, incentivi assicurativi combinati e familiarità dei consumatori con il controllo vocale. Il Canada contribuisce a una crescita costante delle unità attraverso l'espansione suburbana, mentre il Messico registra rapidi guadagni nei quartieri a reddito medio-alto, dove l'aumento della criminalità stimola i primi acquisti. Le partnership in corso tra operatori storici della sicurezza e compagnie assicurative, come l'alleanza di ADT con State Farm che offre kit di avvio gratuiti, continuano ad ampliare la base di clienti.
Mercato dei servizi di sicurezza per la casa intelligente nella regione Asia-Pacifico
La regione Asia-Pacifico registra la crescita più rapida, con un CAGR del 16.38% fino al 2031, trainata dalla migrazione urbana e dagli investimenti pubblici nelle infrastrutture digitali. La Cina impone la predisposizione alla smartness nelle nuove abitazioni, promuovendo implementazioni su larga scala che integrano telecamere residenziali nei cloud di sicurezza distrettuali. La missione indiana per le città intelligenti collega i codici edilizi ai prerequisiti di sicurezza connessi e i produttori locali forniscono kit convenienti, personalizzati in base alle condizioni di potenza e di rete regionali. L'ampia catena di fornitura di elettronica della regione sostiene prezzi aggressivi, mentre i talenti locali nell'intelligenza artificiale accelerano la localizzazione dei software di analisi.
Mercato dei servizi di sicurezza per la casa intelligente in EMEA e Sud America
L'Europa segue un percorso di adozione costante, plasmato dalle priorità di conformità al GDPR e di sostenibilità. Germania, Regno Unito e Francia sono all'avanguardia nei modelli di dispositivi come servizio (Device-as-a-Service) che compensano i costi iniziali e garantiscono la residenza dei dati. I paesi dell'Europa meridionale integrano la sicurezza con pacchetti di gestione energetica nell'ambito degli incentivi per la ristrutturazione degli edifici. Sud America, Medio Oriente e Africa, sebbene oggi più piccoli, registrano una crescita a due cifre, poiché gli operatori di telecomunicazioni integrano le telecamere di sicurezza con gli aggiornamenti della fibra ottica e i megaprogetti del Golfo integrano la protezione residenziale nelle città pianificate. Questi mercati emergenti aggiungono volume e diversità al mercato globale dei servizi di sicurezza per la smart home, richiedendo al contempo soluzioni su misura per infrastrutture di alimentazione variabili e resilienza climatica.

Panorama normativo
La sicurezza informatica fin dalla progettazione e la gestione delle vulnerabilità del ciclo di vita si stanno inasprendo per i dispositivi IoT di consumo utilizzati nei servizi di sicurezza domestica intelligente. Nell'Unione Europea, il Regolamento (UE) 2024/2847 (Cyber Resilience Act, CRA) introduce requisiti orizzontali che si applicano ai prodotti con elementi digitali, tra cui serrature intelligenti, telecamere, sistemi di allarme e dispositivi connessi simili. Inoltre, innalza gli standard attraverso aspettative più rigorose in materia di valutazione della conformità per le classi di prodotti a rischio più elevato.
Le fasi di implementazione procedono parallelamente anche attraverso standard e linee guida nazionali. La norma ETSI EN 303 645 v3.1.3 rimane un riferimento di base per i requisiti di sicurezza dell'IoT di consumo, mentre il lavoro di ETSI (ad esempio, la norma EN 304 632 nell'ambito del programma di lavoro ETSI) sta progredendo verso standard armonizzati a supporto della conformità al CRA. In Germania, BSI ha pubblicato la TR-03173 v1.11 nel gennaio 2026, allineando i metodi di valutazione della conformità con la norma ETSI EN 303 645 e il relativo lavoro di sicurezza di ETSI. Gli obblighi di segnalazione degli incidenti e delle vulnerabilità attivamente sfruttate previsti dal CRA entrano in vigore l'11 settembre 2026 tramite la segnalazione a ENISA e ai CSIRT nazionali, spingendo i fornitori e i produttori di dispositivi a rafforzare i processi di segnalazione e i controlli di sicurezza della catena di fornitura.
Analisi della catena del valore
La catena del valore inizia con i fornitori di componenti (sensori di imaging, chipset Wi-Fi/Thread/BLE, processori AI edge, storage e gestione dell'alimentazione) e prosegue verso i produttori di dispositivi OEM/ODM che integrano telecamere, serrature intelligenti, hub e sensori. La produzione e il collaudo sono concentrati nei principali centri di fornitura di componenti elettronici, ma l'esposizione ai dazi doganali e le mutevoli politiche commerciali sono diventate una variabile di approvvigionamento significativa per l'hardware di sicurezza intelligente. Ciò sta incoraggiando la diversificazione degli impianti di assemblaggio e la progettazione di piattaforme più modulari, certificabili e producibili in diverse regioni.
A valle, la distribuzione si estende ai canali di installatori professionali, all'e-commerce diretto al consumatore e alla vendita al dettaglio, mentre il valore ricorrente si lega sempre più ai livelli di software e servizi, tra cui app per dispositivi mobili, gestione delle identità e degli accessi, analisi video, archiviazione cloud e operazioni di monitoraggio e intervento 24 ore su 24, 7 giorni su 7. La standardizzazione del settore sta rimodellando il livello di integrazione: la Connectivity Standards Alliance ha promosso Matter tra il 2024 e il 2026, con Matter 1.5 (novembre 2025) che ha aggiunto il supporto nativo per telecamere e serrature, e Matter 1.5.1 (marzo 2026) che ha esteso le funzionalità video. Il programma di certificazione Matter Compliant Platform (settembre 2025) sposta inoltre l'attenzione verso i fornitori di chipset, moduli e piattaforme che possono pre-validare i componenti di sicurezza e di rete, riducendo l'onere della certificazione e accelerando il time-to-market per i produttori di dispositivi e i marchi di servizi.
Panorama competitivo
Il mercato dei servizi di sicurezza per la casa intelligente presenta una moderata frammentazione, con operatori storici, giganti della tecnologia e specialisti regionali che si contendono il controllo dell'ecosistema. ADT sfrutta la sua base di oltre 6 milioni di abbonati e la sua profonda competenza nel monitoraggio, potenziando l'hardware attraverso la partnership con Google, che ha generato 22.5 milioni di dollari in incentivi al successo entro il 2024. Ring di Amazon sfrutta una base installata di oltre 10 milioni di videocitofoni, aggiungendo avvisi gestiti dall'intelligenza artificiale che consolidano il legame con la più ampia piattaforma Alexa. Google sintetizza Gemini AI con le telecamere Nest per fornire un contesto multi-dispositivo che differenzia la sua offerta dai concorrenti che offrono solo hardware.
Conglomerati industriali come Honeywell hanno riportato aumenti a doppia cifra dei ricavi nel settore della sicurezza nel 2025, raggruppando controllo degli accessi, sistemi antincendio e analisi in suite integrate per edifici. [4] Honeywell Investor Relations, “Q1 2025 Earnings Presentation,” Honeywell, honeywell.com L'acquisizione di Snap One da parte di Resideo rafforza la portata del canale tra gli installatori professionisti ed espande la gamma di prodotti nelle apparecchiature di rete. Le aziende di telecomunicazioni e di servizi energetici in Nord America ed Europa stanno raggruppando le apparecchiature di sicurezza con aggiornamenti a banda larga o contatori intelligenti, sfruttando i punti di contatto del servizio clienti per entrare nel mercato. Le startup di Edge AI si concentrano su analisi che preservano la privacy e che vengono eseguite all'interno delle telecamere, rivolgendosi alle famiglie diffidenti nei confronti dell'archiviazione cloud. Con il moltiplicarsi dei brevetti relativi alla biometria multimodale e ai sensori intelligenti, il successo competitivo dipende dalla capacità di presentare un'esperienza unificata che abbracci hardware, software e un servizio attivo 24 ore su 24.
Leader del settore dei servizi di sicurezza per la casa intelligente
Servizi di sicurezza ADT
AT&T Inc
Comcast Corporation
Vivint, Inc.
Axis Communications
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: SimpliSafe ha ampliato la sua presenza al dettaglio attraverso Walmart, rendendo i suoi prodotti per la sicurezza domestica disponibili su Walmart.com e in alcuni negozi statunitensi. Questa mossa amplia la portata dei kit di sicurezza fai-da-te e aumenta la comparabilità di prezzi e funzionalità al momento dell'acquisto, spingendo i fornitori a migliorare il packaging e il valore degli abbonamenti.
- Maggio 2026: ADT ha lanciato ADT Blu, un sistema di sicurezza domestica fai-da-te per l'installazione autonoma, gestito tramite l'app ADT+ e venduto su ADT.com e Amazon. Questo ha permesso ad ADT di ampliare ulteriormente la sua offerta di sistemi di installazione fai-da-te, mantenendo al contempo un approccio incentrato sull'app per il monitoraggio e i servizi a valore aggiunto.
- Agosto 2024: Luminys Systems Corp., Foxlink e MediaTek hanno annunciato una partnership strategica per lo sviluppo di soluzioni di videosorveglianza basate sull'intelligenza artificiale, che combinano i chipset MediaTek con la produzione di Foxlink. La collaborazione evidenzia l'investimento a monte nelle prestazioni dell'intelligenza artificiale edge e nella produzione scalabile per le implementazioni di sistemi di sicurezza domestica intelligenti basati su telecamere.
Ambito del rapporto sul mercato globale dei servizi di sicurezza per la casa intelligente
I servizi di sicurezza per le case intelligenti includono soluzioni di videosorveglianza come telecamere di sicurezza, monitor e dispositivi di archiviazione e sistemi di controllo degli accessi come sistemi di riconoscimento facciale, riconoscimento delle impronte digitali e riconoscimento dell'iride. I sistemi di sicurezza domestica intelligente comprendono anche dispositivi di sicurezza domestica intelligente e servizi correlati, che comprendono soluzioni come allarmi intelligenti, serrature intelligenti e sensori.
| Video sorveglianza | Telecamere di sicurezza |
| monitor | |
| Dispositivi di memorizzazione | |
| Altro | |
| Controllo Accessi | Riconoscimento facciale |
| Riconoscimento delle impronte digitali | |
| Riconoscimento dell'iride | |
| Serrature intelligenti e altri | |
| Rilevazione intrusioni e allarmi |
| Hardware |
| Software |
| Servizi (Monitoraggio e Cloud) |
| Case indipendenti / indipendenti |
| Appartamenti e Condomini |
| Altro residenziale (ad esempio, residenza assistita) |
| Installazione professionale |
| Autoinstallazione (fai da te) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Video sorveglianza | Telecamere di sicurezza |
| monitor | ||
| Dispositivi di memorizzazione | ||
| Altro | ||
| Controllo Accessi | Riconoscimento facciale | |
| Riconoscimento delle impronte digitali | ||
| Riconoscimento dell'iride | ||
| Serrature intelligenti e altri | ||
| Rilevazione intrusioni e allarmi | ||
| Per componente | Hardware | |
| Software | ||
| Servizi (Monitoraggio e Cloud) | ||
| Per uso finale | Case indipendenti / indipendenti | |
| Appartamenti e Condomini | ||
| Altro residenziale (ad esempio, residenza assistita) | ||
| Per tipo di installazione | Installazione professionale | |
| Autoinstallazione (fai da te) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei servizi di sicurezza per la casa intelligente?
Nel 43.21 il mercato ha prodotto 2026 miliardi di dollari e si prevede che raggiungerà i 87.29 miliardi di dollari entro il 2031.
Quale segmento di prodotto è leader nel mercato dei servizi di sicurezza per la casa intelligente?
Nel 45.70, la videosorveglianza è in testa con una quota di fatturato del 2025%, grazie al calo dei prezzi delle telecamere e all'analisi integrata.
Con quale rapidità si sta sviluppando la sicurezza della casa intelligente nella regione Asia-Pacifico?
L'area Asia-Pacifico si espanderà a un CAGR del 16.38% fino al 2031, diventando il mercato regionale in più rapida crescita.
Perché gli sconti assicurativi sono importanti per l'adozione sul mercato?
Le riduzioni dei premi dal 2% al 20% compensano i costi dei dispositivi e incoraggiano i proprietari di casa a installare sistemi verificati, favorendo l'adozione e la condivisione dei dati.
Quale modello di installazione sta prendendo piede rispetto ai servizi professionali?
Le installazioni fai da te stanno aumentando a un CAGR del 15.84% grazie ai kit wireless di facile utilizzo e alle app mobili guidate.
In che modo l'intelligenza artificiale migliora le prestazioni di sicurezza della casa intelligente?
L'analisi basata sull'intelligenza artificiale riduce i falsi allarmi distinguendo le attività di routine dalle potenziali minacce e consente alle telecamere di apprendere i modelli di comportamento domestici per una protezione personalizzata.


