

Dimensioni e quota di mercato dei servizi di installazione di case intelligenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
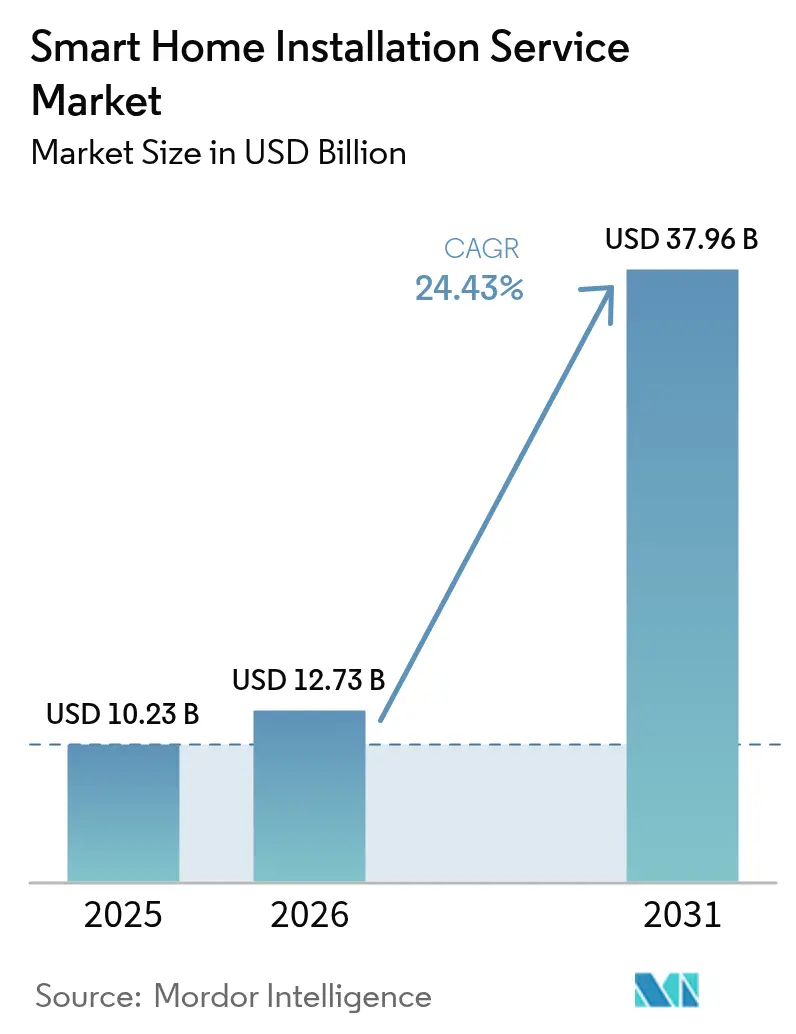
| Dimensione del mercato (2026) | 12.73 miliardo di dollari |
| Dimensione del mercato (2031) | 37.96 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.43% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
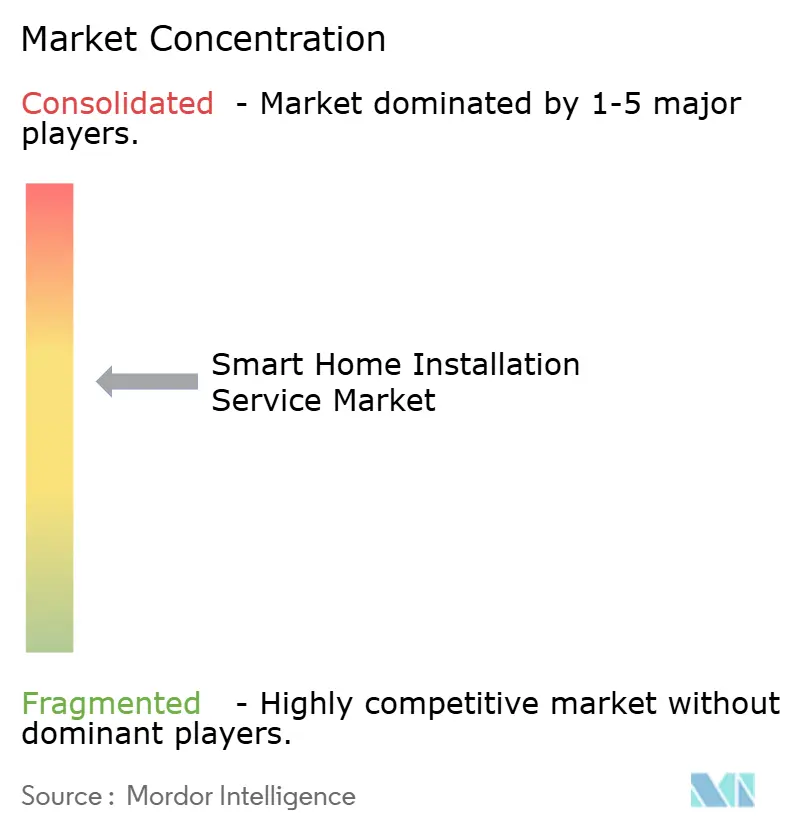
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di installazione di case intelligenti di Mordor Intelligence
Si prevede che il mercato dei servizi di installazione di case intelligenti crescerà da 10.23 miliardi di dollari nel 2025 a 12.73 miliardi di dollari nel 2026 e raggiungerà i 37.96 miliardi di dollari entro il 2031, con un CAGR del 24.43% nel periodo 2026-2031. Il calo dei prezzi dell'hardware, la quasi onnipresenza della banda larga e gli incentivi per la riqualificazione energetica stanno convincendo famiglie e aziende a passare da dispositivi fai-da-te a ecosistemi configurati professionalmente. Gli sconti sui premi assicurativi che favoriscono i sensori connessi, combinati con gli incentivi normativi per l'efficienza energetica, stanno ampliando la base di clienti per gli installatori. [1] State Farm, “Smart Home Discount Program,” statefarm.com Gli operatori di telecomunicazioni e di e-commerce ora offrono pacchetti di installazione con abbonamenti di rete e consegna in giornata, ampliando la portata della distribuzione. Nel frattempo, la carenza di tecnici certificati e le persistenti preoccupazioni sulla privacy dei dati creano attriti operativi che limitano la crescita della capacità. In questo contesto, il mercato dei servizi di installazione di domotica premia i fornitori che abbinano il montaggio dei dispositivi all'ottimizzazione della rete e alla gestione continua del firmware, trasformando progetti una tantum in flussi di entrate in abbonamento.
Punti chiave del rapporto
- Per sistema, il monitoraggio e la sicurezza domestica hanno detenuto il 45.86% della quota di mercato dei servizi di installazione di case intelligenti nel 2025, mentre si prevede che i servizi di elettrodomestici intelligenti cresceranno a un CAGR del 26.12% entro il 2031.
- Per canale, i rivenditori hanno guidato la classifica con una quota di fatturato del 51.62% nel 2025; si prevede che l'e-commerce crescerà a un CAGR del 24.88% entro il 2031.
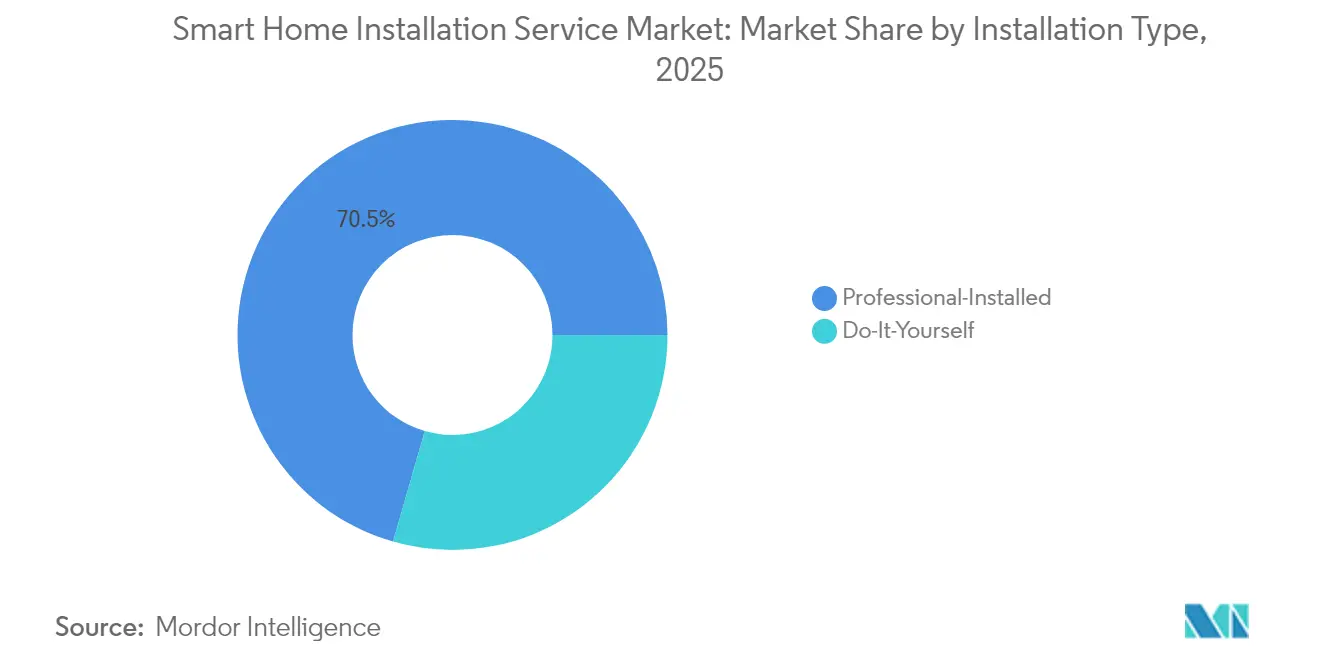
- Per tipologia di installazione, i servizi professionali hanno rappresentato il 70.54% del fatturato del 2025; tuttavia, si prevede che i kit fai da te cresceranno a un CAGR del 28.64% entro il 2031.
- Per tipologia di cliente, i clienti residenziali hanno rappresentato l'83.72% delle vendite del 2025, mentre si prevede che la domanda commerciale e delle piccole imprese aumenterà a un CAGR del 24.96% entro il 2031.
- Per tipologia di abitazione, nel 2025 le case unifamiliari hanno rappresentato il 53.74% del mercato dei servizi di installazione di case intelligenti, mentre le proprietà multifamiliari sono destinate a crescere a un CAGR del 25.96%.
- In termini di connettività, i dispositivi Wi-Fi hanno conquistato una quota del 57.62% nel 2025; nel frattempo, si prevede che le installazioni del protocollo Thread accelereranno a un CAGR del 27.18% entro il 2031.
- In termini geografici, il Nord America ha mantenuto una quota del 39.38% nel 2025; l'Asia Pacifica è la regione in più rapida crescita, con un CAGR previsto del 25.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di installazione di case intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile nei paesi in via di sviluppo | + 3.2% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'America Latina | Medio termine (2-4 anni) |
| Rapida implementazione della banda larga e del 5G per installazioni professionali | + 5.8% | Globale, con i primi guadagni in Corea del Sud, Cina, Stati Uniti, Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Calo del prezzo medio di vendita degli hub per la casa intelligente | + 4.1% | Global | A breve termine (≤ 2 anni) |
| Incentivi fiscali governativi per ristrutturazioni ad alta efficienza energetica | + 4.6% | Nord America ed Europa, emergenti in India e Brasile | Medio termine (2-4 anni) |
| Crescita degli sconti assicurativi per le case connesse | + 3.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Domanda emergente di soluzioni di assistenza domiciliare per l'invecchiamento sul posto | + 4.3% | Giappone, Germania, Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida implementazione della banda larga e del 5G per installazioni professionali
La copertura in fibra ottica fino ai locali ha raggiunto il 64% delle famiglie degli Stati Uniti entro la metà del 2024, mentre l'India ha registrato 945 milioni di abbonamenti alla banda larga nello stesso anno. La Corea del Sud ha completato l'implementazione nazionale del 5G standalone all'inizio del 2024, eliminando le barriere di latenza per l'analisi video in tempo reale. Questi miglioramenti infrastrutturali spostano il punto critico del cliente dalla connettività alla configurazione, spingendo le famiglie a pagare per la segmentazione della rete e la prioritizzazione del traffico da parte di esperti. Gli installatori professionisti ora offrono in bundle la messa a punto del router mesh e la messa in servizio dei dispositivi, imponendo tariffe premium nei mercati urbani ad alta densità. Anche gli amministratori di condominio si affidano agli installatori per centralizzare i controlli degli accessi e l'autenticazione degli inquilini, trasformando gli aggiornamenti della connettività in contratti di servizio ricorrenti.
Incentivi fiscali governativi per ristrutturazioni ad alta efficienza energetica
L'Inflation Reduction Act statunitense estende un credito annuale di 2,000 dollari per i controlli HVAC intelligenti fino al 2032. [2] Internal Revenue Service, “Energy Efficient Home Improvement Credit,” irs.gov La Germania ha stanziato 300 milioni di euro (339 milioni di dollari) nel 2024 per finanziare sistemi integrati di risparmio energetico. Il programma nazionale indiano Smart Meter richiede un feedback sui consumi in tempo reale, che a sua volta stimola la domanda di display domestici e installazioni di contatori secondari. Questi incentivi comprimono i periodi di ammortamento per i termostati intelligenti e i controlli dell'illuminazione, rendendo l'installazione professionale economicamente interessante anche in scenari di retrofit. I fornitori di servizi che gestiscono la documentazione relativa agli incentivi e gli standard di certificazione si assicurano un ruolo di consulente di fiducia, rafforzando la fidelizzazione dei clienti.
Crescita degli sconti assicurativi per le case connesse
State Farm offre riduzioni di premio fino al 15% per sensori di perdite d'acqua e rilevatori di fumo installati professionalmente. Liberty Mutual ha ampliato il suo piano di sconti a metà del 2024 per includere videocitofoni e illuminazione attivata dal movimento. [3] Liberty Mutual, “Smart Home Discount Expansion,” libertymutual.com Allianz ha riportato una crescita del 22% nelle polizze per case connesse in Germania e Francia durante il 2024. Questa approvazione dell'assicuratore converte gli acquisti discrezionali in requisiti di conformità, garantendo agli installatori un flusso di progetti segnalati. Il modello è particolarmente efficace nelle zone a rischio di alluvioni o incendi boschivi, dove la copertura dipende dall'installazione verificata di sensori.
Domanda emergente di soluzioni di assistenza domiciliare per l'invecchiamento sul posto
La popolazione giapponese di età pari o superiore a 65 anni ha raggiunto il 29.1% nel 2024, stimolando i sussidi per i sensori di rilevamento delle cadute e l'illuminazione ad attivazione vocale. Negli Stati Uniti, Medicare ora rimborsa i dispositivi di monitoraggio remoto dei pazienti installati nelle abitazioni private. La Germania ha stanziato 250 milioni di euro (283 milioni di dollari) nel 2024 per serrature intelligenti e sistemi di allarme di emergenza. Gli installatori collaborano con i terapisti occupazionali per personalizzare il posizionamento dei dispositivi e i cruscotti per gli operatori sanitari, ottenendo margini più elevati rispetto ai lavori di sicurezza di base. Questa domanda si estende ben oltre il 2030, con l'accelerazione dei trend globali dell'invecchiamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Privacy dei dati e problemi di sicurezza | -2.8% | Globale, acuto in Europa e California | A breve termine (≤ 2 anni) |
| Carenza di installatori certificati di case intelligenti | -3.1% | Nord America e Europa | Medio termine (2-4 anni) |
| Problemi di interoperabilità tra ecosistemi proprietari | -2.3% | Global | Medio termine (2-4 anni) |
| Rallentamento dell'edilizia residenziale causato dall'inflazione | -1.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Privacy dei dati e problemi di sicurezza
Il Comitato europeo per la protezione dei dati classifica gli installatori come titolari del trattamento dei dati ai sensi del GDPR, esponendo le aziende a sanzioni fino a 20 milioni di euro per la gestione impropria dei dati dei sensori. [4] Comitato europeo per la protezione dei dati, “Linee guida sull’elaborazione dei dati delle case intelligenti”, edpb.europa.eu Il California Privacy Rights Act richiede divulgazioni dettagliate sulla conservazione dei dati e sulla condivisione con terze parti. Una violazione del 2024 che ha coinvolto 1.2 milioni di telecamere ha evidenziato il rischio finanziario di una crittografia debole, spingendo le compagnie assicurative a escludere la copertura per responsabilità informatica per le installazioni non crittografate. Gli installatori ora perseguono certificazioni di sicurezza informatica e offrono la segmentazione della rete, ma queste aggiungono il 15-20% al costo del progetto e rallentano l’adozione da parte dei clienti sensibili al prezzo.
Carenza di installatori certificati di case intelligenti
I membri CEDIA hanno segnalato una media di 4.2 posizioni vacanti per tecnici nel 2024, con tempi di assunzione superiori a 90 giorni. La certificazione richiede 18 mesi di lavoro sul campo in reti, audiovisivi e sicurezza elettrica, limitando la pipeline di talenti. Il costo medio della manodopera per l'installazione negli Stati Uniti ha raggiunto i 125 dollari all'ora nel 2024, con un aumento del 18% rispetto al 2022. L'aumento delle tariffe spinge i consumatori a preferire i kit fai da te, mentre gli arretrati di progetto ritardano le conversioni per i clienti aziendali. Alcune piattaforme sperimentano una certificazione a livelli che consente ai tecnici junior di gestire abbinamenti di base, ma gli ostacoli legati alla responsabilità e al controllo qualità ne limitano la scalabilità.
Analisi del segmento
Per sistema: la sicurezza domina, gli elettrodomestici stimolano la crescita
I sistemi di monitoraggio e sicurezza domestica rappresentavano il 45.86% della quota di mercato dei servizi di installazione di smart home nel 2025, trainando il fatturato complessivo degli installatori. La domanda deriva dalle persistenti preoccupazioni relative alla criminalità, dal calo dei costi delle telecamere basate sull'intelligenza artificiale e dall'attrattiva dei contratti di monitoraggio integrati che vincolano i canoni ricorrenti. Di conseguenza, gli studi professionali posizionano la sicurezza come punto di ingresso per ecosistemi di dispositivi più ampi, spesso tornando nella stessa abitazione in un secondo momento per aggiungere sensori aggiuntivi o controlli dell'illuminazione. Al contrario, gli elettrodomestici intelligenti rappresentano il caso d'uso in più rapida crescita, con un CAGR del 26.12% entro il 2031, poiché i marchi integrano Wi-Fi e radio Thread in frigoriferi, forni e lavatrici che richiedono una messa in servizio professionale. I produttori ora distribuiscono elettrodomestici con funzionalità di aggiornamento over-the-air, incoraggiando i proprietari di casa a pagare i tecnici per la gestione del firmware, la convalida della garanzia e la configurazione della manutenzione predittiva.
L'adozione di Thread all'interno di apparecchiature connesse per cucine e lavanderie sta riducendo i tempi di installazione semplificando i processi di onboarding, ampliando ulteriormente i margini di guadagno degli installatori. Gli elettrodomestici certificati Matter eliminano la necessità di app proprietarie, consentendo un unico flusso di lavoro di messa in servizio che riduce i viaggi in automezzi e le chiamate di supporto post-intervento. Con l'aumento della base installata, il mercato dei servizi di installazione di smart home beneficia di visite di follow-up per integrare gli elettrodomestici in dashboard energetiche centralizzate, spingendo il potenziale di upselling oltre l'ambito del progetto originale. I dispositivi Zigbee e Z-Wave legacy rimangono nei vecchi quadri di sicurezza, quindi gli installatori mantengono una doppia competenza per evitare di vanificare gli investimenti precedenti e, al contempo, guidare le famiglie verso reti basate su Thread a prova di futuro.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale: l'e-commerce sottrae quote di mercato alle vetrine
Nel 2025, i negozi al dettaglio rappresentavano il 51.62% della quota di mercato dei servizi di installazione di smart home, sostenuti da dimostrazioni dal vivo e consulenti in persona che convertono gli acquirenti in clienti con installazione in giornata. Le grandi catene combinano il finanziamento al punto vendita con l'invio di tecnici "white glove", creando una comodità che giustifica prezzi premium. Tuttavia, le piattaforme di e-commerce si stanno espandendo a un CAGR del 24.88% grazie a prezzi trasparenti, consegne in giornata e flussi di pagamento che raggruppano i servizi di installazione in un solo clic. Le valutazioni online e le finestre di arrivo garantite migliorano la fiducia degli acquirenti, erodendo il vantaggio di showroom che un tempo detenevano i rivenditori tradizionali.
Gli installatori che operano tramite aggregatori digitali devono accettare listini prezzi standardizzati e commissioni del 15-25%, che comprimono i margini lordi ma garantiscono un volume di progetti costante. Alcune aziende indipendenti rispondono potenziando il marketing diretto al consumatore, affidandosi ad annunci di ricerca localizzati e incentivi di referral per aggirare le commissioni di mercato. I produttori di apparecchiature originali, come i fornitori di sistemi di sicurezza integrati, continuano a preferire modelli di vendita verticalizzati, catturando l'intero margine di profitto, dall'hardware al monitoraggio. La tensione competitiva tra negozi fisici, e-commerce e modelli diretti OEM espande le dimensioni complessive del mercato dei servizi di installazione per la smart home, offrendo ai consumatori percorsi multipli e indipendenti dal canale per ottenere assistenza professionale.
Per tipo di installazione: espansione fai da te in mezzo al piombo professionale
I pacchetti installati da professionisti hanno generato il 70.54% del fatturato del 2025, riflettendo la riluttanza dei consumatori ad affrontare cablaggi strutturati, forature esterne e integrazioni multi-vendor. Gli installatori si differenziano offrendo consulenze di progettazione, ottimizzazione della rete e abbonamenti di manutenzione continua che estendono il fatturato oltre una singola visita. Tuttavia, i kit fai da te stanno crescendo a un CAGR del 28.64%, spinti dall'onboarding tramite codice QR, dai supporti adesivi e dai tutorial video che riducono le barriere all'ingresso. Gli utenti principianti spesso installano prima autonomamente un videocitofono o una presa intelligente, per poi assumere tecnici in un secondo momento per progetti più complessi che interessano l'intera casa.
Questo comportamento misto sposta l'attenzione dei professionisti verso la progettazione e la programmazione a più alto margine, piuttosto che verso il semplice montaggio dei dispositivi, proteggendo così la redditività anche con la crescita del segmento fai da te. I modelli di servizio ibridi, in cui i clienti montano i dispositivi mentre i tecnici eseguono la messa in servizio da remoto, stanno emergendo, ma rimangono di nicchia a causa di lacune nella qualità della banda larga e di problemi di responsabilità. La coesistenza di livelli fai da te e professionali mantiene solide le dimensioni del mercato dei servizi di installazione per la smart home, mentre le famiglie avanzano lungo una scala di adozione che alla fine le riporta agli esperti per integrazioni più complesse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di cliente: Commercial Uptick integra il nucleo residenziale
Le famiglie residenziali hanno rappresentato l'83.72% del fatturato del mercato dei servizi di installazione di smart home nel 2025, trainato dai vantaggi in termini di sicurezza, risparmio energetico e praticità degli assistenti vocali. I progetti tipici includono rilevamento delle intrusioni, termostati intelligenti e scenari di illuminazione automatizzati personalizzati in base alle routine familiari. Parallelamente, le implementazioni commerciali e di piccole imprese stanno crescendo a un CAGR del 24.96% fino al 2031, trainate da obblighi di gestione energetica, requisiti assicurativi e miglioramenti dell'esperienza dei dipendenti. I rivenditori al dettaglio installano sensori di presenza per conformarsi ai codici comunali, mentre gli spazi di coworking installano serrature intelligenti che garantiscono l'accesso temporaneo e registrano i dati di utilizzo.
I lavori commerciali comportano valori medi degli ordini più elevati, ma comportano termini di pagamento più lunghi, requisiti di conformità normativa più rigorosi e la necessità di interfacciarsi con i sistemi di gestione degli edifici. Gli installatori che ottengono la certificazione LEED e collaborano con gli amministratori di condominio ottengono un vantaggio nell'aggiudicazione di contratti multi-sede. Poiché le aziende danno priorità alla sostenibilità e all'automazione, si prevede che il segmento commerciale amplierà la sua quota di mercato dei servizi di installazione di smart home, sebbene i lavori residenziali continueranno a dominare i volumi di unità.
Per tipologia di abitazione: le installazioni multi-unità si espandono rapidamente
Le residenze unifamiliari hanno rappresentato il 53.74% del fatturato di mercato nel 2025, beneficiando dell'autonomia dei proprietari e dell'accesso diretto a pareti, soffitte e quadri elettrici. I distacchi in genere coinvolgono meno parti interessate, consentendo approvazioni più rapide e una chiara responsabilità per il servizio continuo. Le abitazioni multifamiliari, tuttavia, si stanno espandendo a un CAGR del 25.96% perché gli amministratori immobiliari considerano serrature intelligenti, sensori di perdite e termostati come servizi a valore aggiunto che riducono i costi operativi e attraggono inquilini. L'implementazione in massa di centinaia di appartamenti consente sconti sull'hardware e risparmi sui costi di viaggio, aumentando i margini degli installatori e ampliando al contempo la quota di mercato dei servizi di installazione di case intelligenti conquistata da appaltatori specializzati in multifamiliari.
I progetti di retrofit dominano il volume perché il patrimonio edilizio esistente supera di gran lunga quello delle nuove costruzioni; tuttavia, le nuove costruzioni offrono una maggiore redditività consentendo il pre-cablaggio e il posizionamento centralizzato dei quadri di controllo. Gli installatori esperti in retrofit a bassa tensione eccellono nei quartieri storici dove le perforazioni sono limitate, affidandosi ai sensori Thread alimentati a batteria che riducono i tempi di cablaggio fino al 40%. La convergenza tra la domanda di retrofit e gli standard di nuova costruzione mantiene dinamico il mix di tipologie abitative, garantendo che gli installatori diversificati possano bilanciare il volume a breve termine con l'espansione dei margini a lungo termine per aumentare la propria quota nel mercato complessivo dei servizi di installazione di smart home.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Connectivity Standard: Momentum del thread sotto la tettoia del Wi-Fi
Nel 2025, i dispositivi Wi-Fi hanno dominato il 57.62% del mercato dei servizi di installazione di smart home, apprezzati per i videocitofoni e le telecamere ad alta larghezza di banda, che dominano la consapevolezza dei consumatori. Gli installatori privilegiano il Wi-Fi per la sua ubiquità, ma devono fare i conti con i limiti di consumo energetico che limitano il posizionamento di sensori a batteria. I dispositivi Thread stanno crescendo a un CAGR del 27.18% fino al 2031, offrendo reti mesh a basso consumo che prolungano la durata della batteria e semplificano l'estensione della portata senza punti di accesso aggiuntivi. I prodotti Apple, Google e Amazon ora fungono anche da router di confine Thread, riducendo i costi dell'infrastruttura di rete per i consumatori e la necessità di interventi di installazione per problemi di portata.
Le vecchie installazioni Zigbee e Z-Wave sono ancora presenti nelle prime smart home, quindi i tecnici mantengono strumenti di messa in servizio multiprotocollo per evitare di abbandonare hardware obsoleto. Il framework unificato di Matter punta a ridurre i problemi di compatibilità, ma il periodo di transizione aggiunge complessità, poiché le famiglie integrano i nuovi dispositivi Thread con quelli legacy. Gli installatori che investono nelle certificazioni Thread e Matter dimostrano una competenza a prova di futuro, posizionandosi come consulenti fidati in grado di guidare i proprietari di casa attraverso l'evoluzione dei protocolli. In questo modo, aumentano le dimensioni del mercato dei servizi di installazione di smart home, riducendo al contempo le future chiamate di supporto legate all'obsolescenza.
Analisi geografica
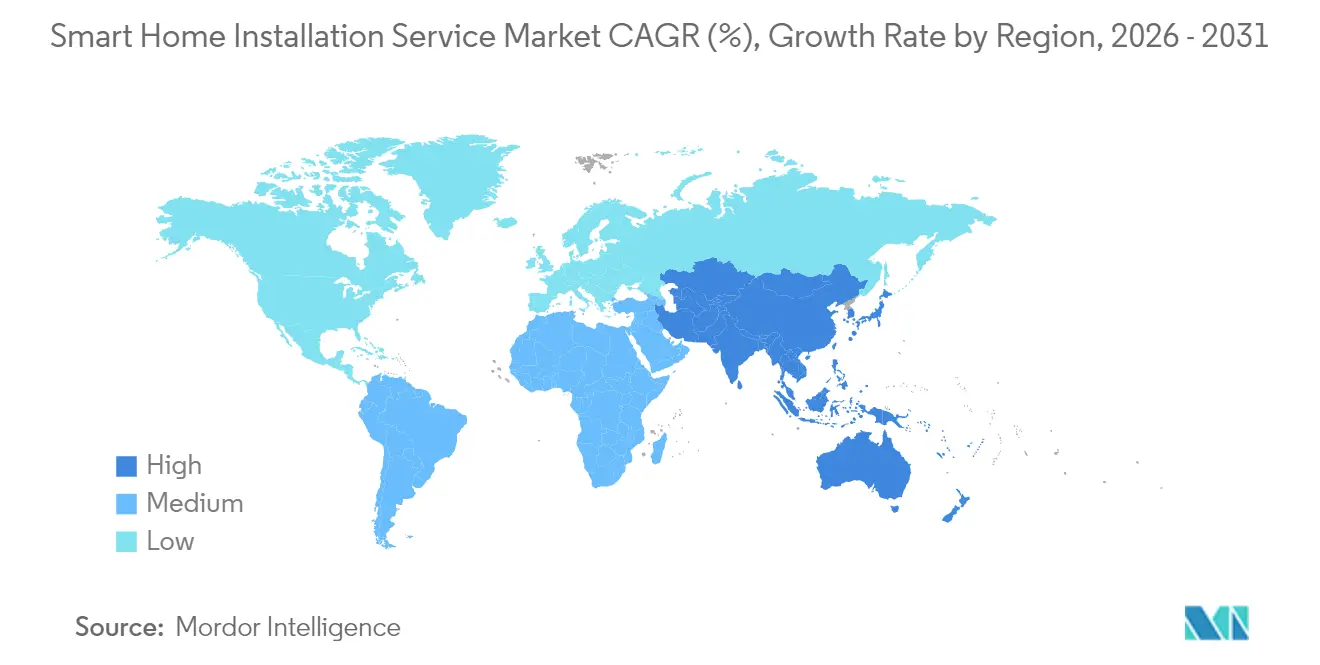
Il Nord America ha mantenuto una quota del 39.38% del mercato dei servizi di installazione di smart home nel 2025. L'elevata penetrazione della banda larga, gli incentivi assicurativi per i proprietari di casa e le solide catene di vendita al dettaglio sostengono la domanda negli Stati Uniti e in Canada. Il Messico rappresenta un'opportunità emergente, poiché l'implementazione della fibra nelle principali aree metropolitane sblocca la domanda multi-dispositivo, sebbene la scarsità di installatori al di fuori dei centri urbani ne limiti la portata. La crescita in questo Paese si sta attenuando, poiché le periferie più ricche raggiungono la saturazione, spingendo gli installatori a orientarsi verso ammodernamenti e progetti commerciali.
L'Asia-Pacifico è la regione in più rapida crescita, con una previsione di CAGR del 25.12%. L'obbligo imposto dalla Cina per la costruzione di nuove torri smart-ready obbliga gli sviluppatori a preinstallare condutture e pannelli. La base di fibra ottica fino a casa in India ha superato i 30 milioni di abbonati nel 2024, con pacchetti di banda larga che includono kit di avvio per la casa intelligente e installazione locale. L'invecchiamento della popolazione giapponese alimenta i sussidi governativi per i sensori di assistenza, mentre la dorsale 5G della Corea del Sud supporta analisi in tempo reale e diagnostica remota. La diversità linguistica, la sensibilità ai prezzi e la frammentazione normativa continuano a rappresentare una sfida per la standardizzazione dei servizi transfrontalieri; tuttavia, la densità urbana crea efficienze di volume per gli installatori.
Europa, Medio Oriente e Africa presentano prospettive contrastanti. Germania e Regno Unito beneficiano di obblighi di efficienza energetica e di un e-commerce maturo, ma la conformità al GDPR aumenta i costi e rallenta i cicli decisionali. I mercati dell'Europa meridionale crescono più lentamente a causa della minore proprietà immobiliare e della frammentazione della base di installatori. In Medio Oriente, Emirati Arabi Uniti e Arabia Saudita stanno investendo in certificazioni per edifici intelligenti nell'ambito dei loro piani di diversificazione, promuovendo contratti di installazione di fascia alta. L'Africa rimane un'area emergente, con uno sviluppo limitato, principalmente limitato alle comunità residenziali recintate in Sudafrica, Nigeria e Kenya, dove sono disponibili banda larga e alimentazione elettrica stabile. La volatilità valutaria e i dazi all'importazione spingono gli installatori a collaborare con i distributori locali per coprirsi dai rischi.
Panorama normativo
La normativa che disciplina i servizi di installazione di case intelligenti si sta inasprendo in materia di sicurezza informatica, protezione dei dati e interoperabilità, aumentando le aspettative di conformità per i dispositivi installati e i dati gestiti dagli installatori. In Europa, gli installatori che operano come titolari del trattamento dei dati ai sensi del GDPR sono soggetti a obblighi più stringenti per la gestione dei dati provenienti da sensori e telecamere. Il Cyber Resilience Act dell'UE introduce inoltre, a partire dall'11 settembre 2026, l'obbligo di segnalazione entro 24 ore per le vulnerabilità attivamente sfruttate, spingendo produttori e fornitori di servizi verso un monitoraggio post-installazione e flussi di lavoro di gestione degli incidenti più rigorosi.
Le normative sull'accesso al mercato stanno iniziando a fare riferimento a specifici stack di interoperabilità, influenzando ciò che gli installatori possono raccomandare e supportare su larga scala. Dal 1° ottobre 2026, un emendamento alla Direttiva UE sulle apparecchiature radio (CE-RED) rende obbligatoria la conformità a Matter 2.4 per i dispositivi terminali IoT Wi-Fi 7. Negli Stati Uniti, la FCC richiede, a partire dalla stessa data, un rapporto di convalida dell'interoperabilità Matter 2.0 per i dispositivi terminali IoT Wi-Fi 7 che richiedono un FCC ID. L'Australia ha aggiunto una base di sicurezza attraverso le norme Cyber Security (Security Standards for Smart Device) Rules 2025, entrate in vigore il 4 marzo 2026 per i dispositivi connessi di consumo. La Cina ha implementato lo standard GB/T 46456.1-2025 il 1° febbraio 2026 e ha promosso un'ulteriore standardizzazione dell'interconnessione tramite una bozza di piano del MIIT pubblicata il 16 marzo 2026.
Analisi della catena del valore
La catena del valore inizia con i fornitori di dispositivi, chipset e piattaforme, inclusi sensori e telecamere di sicurezza, termostati e sistemi di controllo HVAC, elettrodomestici intelligenti, hub e router, e livelli cloud o applicativi. Le catene di strumenti di certificazione e onboarding per Wi-Fi, Thread e Matter alimentano quindi la distribuzione attraverso canali diretti OEM, rivenditori e commercio elettronico, seguiti dall'erogazione di servizi da parte di installatori, integratori e reti di tecnici guidate da aziende di telecomunicazioni. La domanda è sempre più trainata da progetti multi-dispositivo in cui la qualità della rete, la gestione delle identità e degli accessi e la gestione del ciclo di vita del firmware sono parte integrante dell'installazione anziché essere componenti aggiuntivi, spostando così più valore verso la preconfigurazione, la messa in servizio in loco e l'assistenza remota post-installazione.
L'esecuzione dipende dall'orchestrazione tra le diverse figure professionali coinvolte negli impianti a bassa tensione e dalla fornitura di software, con la pianificazione della forza lavoro, la certificazione delle competenze e la risoluzione dei problemi di interoperabilità come principali colli di bottiglia. Un canale guidato da costruttori e proprietari immobiliari sta rafforzando un modello end-to-end in cui un unico partner di integrazione gestisce la progettazione, l'installazione e l'assistenza in garanzia, riducendo così le chiamate di assistenza post-vendita e generando entrate ricorrenti dai servizi. Le iniziative dell'ecosistema che semplificano l'integrazione tra marchi diversi riducono anche i tempi di installazione e le visite successive, come ad esempio Samsung SmartThings che consente l'integrazione diretta dei dispositivi IKEA Matter-over-Thread (aprile 2026) e la collaborazione tra Silicon Labs e Signify per abilitare il supporto simultaneo di Zigbee e Matter over Thread per Philips Hue (giugno 2026). Insieme, queste iniziative aiutano gli installatori a collegare le implementazioni legacy e quelle basate su Matter senza compromettere i sistemi esistenti.
Panorama competitivo
Nessun singolo fornitore detiene una quota di mercato globale significativa, il che rende il mercato dei servizi di installazione per la smart home altamente competitivo. ADT e Vivint si affidano a modelli verticalmente integrati che abbinano contratti di hardware, installazione e monitoraggio, riducendo il tasso di abbandono grazie ad accordi pluriennali. Rivenditori come Best Buy e Amazon sfruttano i tecnici della gig economy per progetti in giornata, dando priorità alla velocità e a prezzi fissi. Gli operatori di telecomunicazioni, tra cui Comcast e Cox, integrano l'installazione nei pacchetti di banda larga, utilizzando le visite a domicilio per aumentare le vendite di livelli Internet più elevati. Gli appaltatori locali frammentati eccellono nei lavori di retrofit "white-glove", sfruttando la reputazione del passaparola per difendere le nicchie regionali.
La tecnologia sta rimodellando l'erogazione dei servizi. Le guide in realtà aumentata consentono ai tecnici junior di seguire istruzioni passo passo, riducendo così i cicli di formazione. Resideo ha depositato un brevetto nel 2025 per il provisioning cloud che dimezza i tempi on-site preconfigurando i dispositivi. La conformità Matter riduce il divario di conoscenze tra gli ecosistemi dei fornitori, consentendo alle piattaforme di distribuire il personale in modo più flessibile, sebbene la retrocompatibilità richieda una doppia competenza per le apparecchiature legacy. Le normative regionali in materia di licenze per i lavori a bassa tensione favoriscono ancora gli appaltatori consolidati in giurisdizioni con rigidi codici elettrici, ostacolando la rapida implementazione nazionale delle piattaforme digitali.
La pressione sui prezzi rimane elevata. I costi di manodopera per gli installatori sono aumentati del 18% tra il 2022 e il 2024, spingendo alcuni consumatori a optare per soluzioni fai da te. Le piattaforme sperimentano modelli di abbonamento che raggruppano installazioni illimitate a un canone mensile, barattando il margine con ricavi prevedibili. Il consolidamento è in corso: l'acquisizione da parte di Vivint, nel 2025, di una rete di installatori del sud-est ha aggiunto 200 tecnici e ha esteso la copertura di due ore al 90% della popolazione degli Stati Uniti. Tuttavia, il mercato rimane aperto per specialisti di nicchia in piccole imprese commerciali, residenze multifamiliari e soluzioni per l'invecchiamento in loco, dove la competenza personalizzata impone tariffe premium.
Leader del settore dei servizi di installazione di case intelligenti
Calix Inc.
HelloTech Inc.
Red River Electric Inc.
Living Inc.
Insteon Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Vivint ha lanciato Vivint Smart Hub Pro 2, ampliando il controllo e la personalizzazione tramite touchscreen per la sicurezza connessa e le routine della casa intelligente. Il nuovo hub migliora la capacità di Vivint di standardizzare la messa in servizio e l'assistenza a domicilio per installazioni con più dispositivi, riducendo la variabilità del servizio e aumentando il tasso di adesione ai piani di monitoraggio e assistenza continuativi.
- Febbraio 2026: Vivint ha presentato Vivint for Builders, una soluzione completa per la casa intelligente che gestisce la pianificazione, l'installazione e la configurazione per i costruttori edili. Questo modello di fornitura rivolto ai costruttori sposta un maggior numero di installazioni a monte nei flussi di lavoro delle nuove costruzioni e crea un percorso di implementazione ripetibile per i complessi residenziali, anziché limitarsi a singoli interventi su singole abitazioni.
- Giugno 2024: Latch (ora operante come DOOR Services) ha annunciato un accordo per l'acquisizione di HelloTech al fine di creare una base per l'installazione su richiesta e l'assistenza per dispositivi connessi. L'integrazione di una rete di installazione basata su gigabit in una piattaforma focalizzata su immobili e accessi amplia le vie di mercato per l'assistenza domotica, soprattutto in contesti residenziali multifamiliari dove la gestione centralizzata degli interventi è molto apprezzata.
Ambito del rapporto sul mercato globale dei servizi di installazione di case intelligenti
Il rapporto sul mercato dei servizi di installazione di case intelligenti è segmentato per sistema (controllo dell'illuminazione, monitoraggio/sicurezza domestica, termostato, intrattenimento video, elettrodomestici intelligenti, altri sistemi), canale (rivenditori al dettaglio, e-commerce, OEM), tipo di installazione (installazione professionale, fai da te), tipo di cliente (residenziale, commerciale/piccola impresa), tipo di abitazione (case unifamiliari, abitazioni multifamiliari, nuove costruzioni, progetti di ristrutturazione), standard di connettività (Wi-Fi, Zigbee, Z-Wave, Thread, Bluetooth Mesh) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Controllo Illuminazione |
| Monitoraggio domestico/sicurezza |
| Termostato |
| Intrattenimento video |
| Elettrodomestici intelligenti |
| Altri sistemi |
| Rivenditori |
| E-Commerce |
| Produttore di apparecchiature originali (OEM) |
| Installazione professionale |
| Fai da te (fai da te) |
| Residenziale |
| Commerciale/Piccola impresa |
| Case unifamiliari |
| Abitazioni multi-unità |
| Nuove costruzioni |
| Progetti di ristrutturazione |
| Wi-Fi |
| Zigbee |
| Z-Wave |
| Filo |
| Mesh Bluetooth |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per sistema | Controllo Illuminazione | ||
| Monitoraggio domestico/sicurezza | |||
| Termostato | |||
| Intrattenimento video | |||
| Elettrodomestici intelligenti | |||
| Altri sistemi | |||
| Per canale | Rivenditori | ||
| E-Commerce | |||
| Produttore di apparecchiature originali (OEM) | |||
| Per tipo di installazione | Installazione professionale | ||
| Fai da te (fai da te) | |||
| Per tipologia di cliente | Residenziale | ||
| Commerciale/Piccola impresa | |||
| Per tipo di abitazione | Case unifamiliari | ||
| Abitazioni multi-unità | |||
| Nuove costruzioni | |||
| Progetti di ristrutturazione | |||
| Per standard di connettività | Wi-Fi | ||
| Zigbee | |||
| Z-Wave | |||
| Filo | |||
| Mesh Bluetooth | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei servizi di installazione di smart home nel 2026?
Nel 2026 il mercato ha generato 12.73 miliardi di dollari e si prevede che raggiungerà i 37.96 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per i servizi di installazione di case intelligenti?
Si prevede un CAGR del 24.43% per il periodo 2026-2031, che rifletterà l'aumento della banda larga, gli incentivi fiscali e gli sconti delle compagnie assicurative.
Quale segmento del sistema genera i ricavi attuali?
Il monitoraggio e la sicurezza domestica hanno generato il 45.86% dei ricavi del 2025, supportati dal rilevamento delle intrusioni basato sull'intelligenza artificiale.
Quale regione sta crescendo più velocemente per quanto riguarda le installazioni professionali?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 25.12% entro il 2031 grazie ai mandati sulle città intelligenti e alla rapida implementazione della fibra ottica.
Perché i dispositivi basati su Thread sono importanti per gli installatori?
Thread offre reti mesh a basso consumo e interoperabilità con Matter, riducendo i tempi di installazione e garantendo implementazioni a prova di futuro.
Quali sfide limitano la crescita del mercato?
La carenza di tecnici certificati e le normative più severe sulla privacy dei dati aumentano i costi e ritardano le tempistiche dei progetti.


