

Dimensioni e quota del mercato dell'assistenza sanitaria domotica intelligente
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
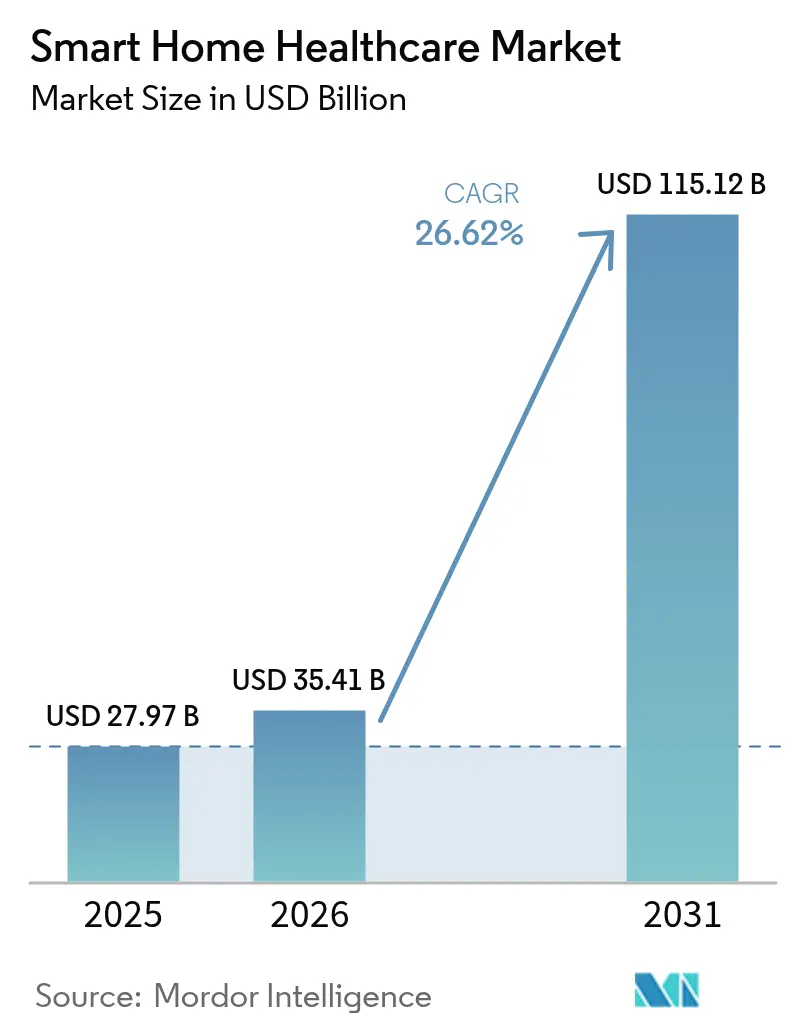
| Dimensione del mercato (2026) | 35.41 miliardo di dollari |
| Dimensione del mercato (2031) | 115.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 26.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'assistenza sanitaria domotica intelligente di Mordor Intelligence
Si stima che il mercato dell'assistenza sanitaria domiciliare intelligente abbia raggiunto i 27.97 miliardi di dollari nel 2025 e che crescerà dai 35.41 miliardi di dollari del 2026 ai 115.12 miliardi di dollari entro il 2031, con un CAGR del 26.62% nel periodo di previsione (2026-2031). La crescente popolazione di anziani e malati cronici, il supporto degli enti pagatori per il monitoraggio remoto e i rapidi aggiornamenti della connettività 5G+ pongono l'assistenza domiciliare al centro della strategia del sistema sanitario tradizionale. I produttori di dispositivi si concentrano sull'analisi basata sull'intelligenza artificiale e sull'interoperabilità senza soluzione di continuità per trasformare misurazioni, un tempo episodiche, in un supporto decisionale continuo. Le autorità di regolamentazione considerano ora la sicurezza informatica un elemento fondamentale per la sicurezza, mentre le pressioni della catena di approvvigionamento spingono i produttori verso una produzione localizzata. Insieme, queste forze trasformano l'assistenza sanitaria domiciliare da un semplice accessorio aggiuntivo a un pilastro strutturale dell'assistenza moderna.
Punti chiave del rapporto
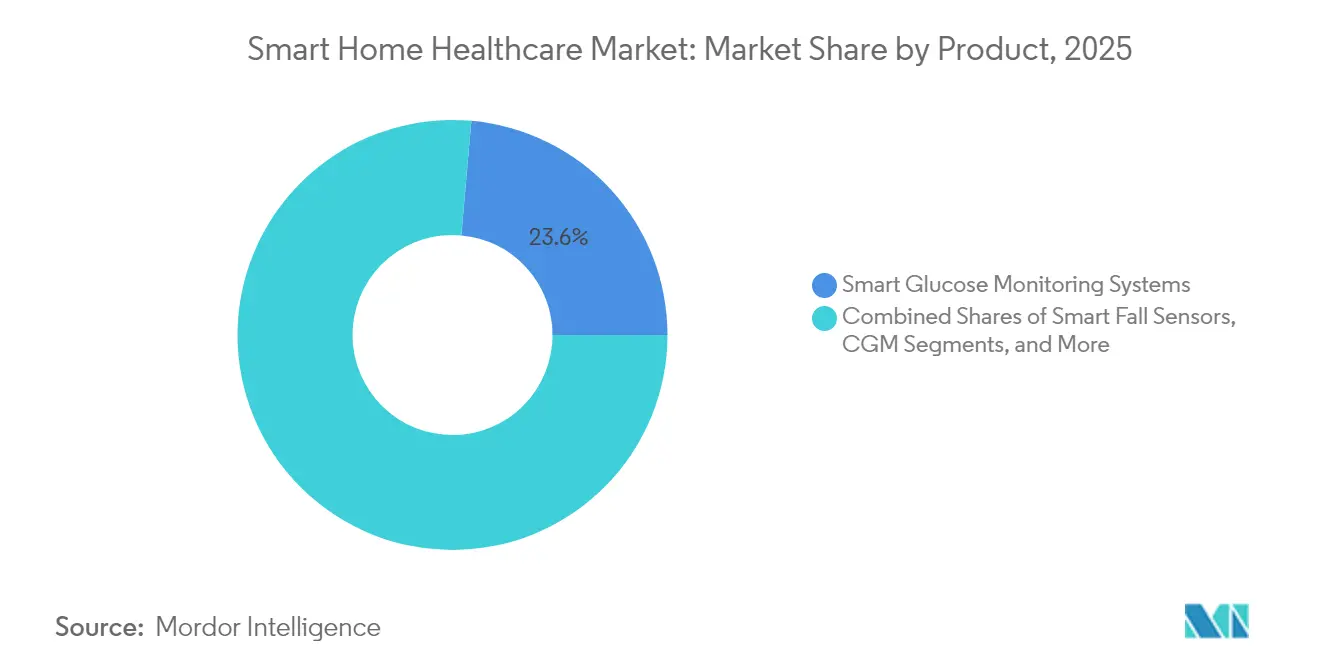
- Per categoria di prodotto, i sistemi di monitoraggio intelligente del glucosio hanno registrato il 23.60% di fatturato nel 2025; si prevede che il monitoraggio continuo del glucosio crescerà a un CAGR del 27.52% entro il 2031.
- In base alla tecnologia, nel 60.25 le soluzioni wireless detenevano il 2025% della quota di mercato dell'assistenza sanitaria domotica intelligente, mentre il segmento crescerà del 27.85% fino al 2031.
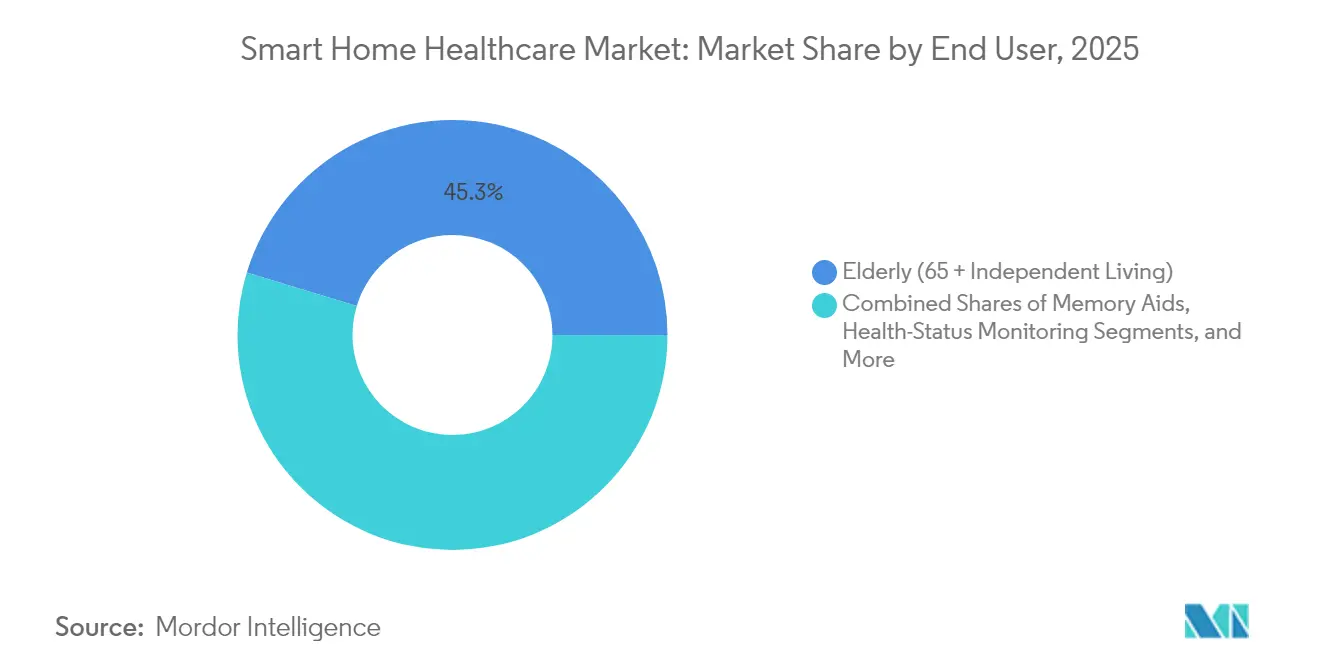
- In base all'utente finale, nel 45.30 il segmento degli anziani rappresentava il 2025% del mercato dell'assistenza sanitaria domotica intelligente; il segmento delle persone con disabilità e mobilità ridotta è in espansione a un CAGR del 27.31% tra il 2026 e il 2031.
- Per applicazione, il monitoraggio dello stato di salute ha rappresentato il 27.10% del mercato dell'assistenza sanitaria domotica intelligente nel 2025; la gestione remota dei pazienti ha registrato l'espansione più rapida, con un CAGR del 27.22% fino al 2031.
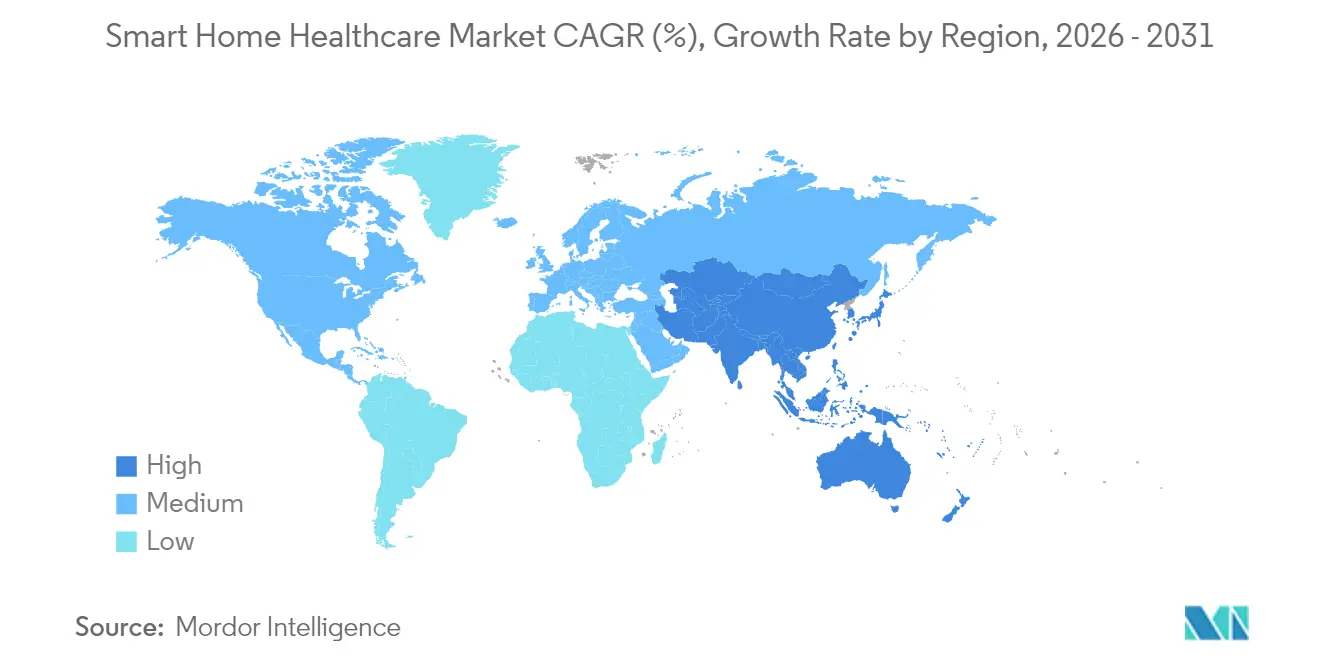
- In termini geografici, il Nord America ha dominato il 41.35% del mercato dell'assistenza sanitaria domotica nel 2025, mentre si prevede che l'Asia Pacifica crescerà al 28.36% di CAGR fino al 2031
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assistenza sanitaria domotica intelligente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e carico di malattie croniche | + 8.2% | Globale, concentrazione in Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Accelerare l'integrazione di IoT e AI nei dispositivi per l'assistenza domiciliare | + 6.8% | Globale, guidato da Nord America e Asia Pacifico | Medio termine (2–4 anni) |
| Passaggio al rimborso basato sul valore e all'espansione della copertura della telemedicina | + 5.4% | Nord America, Europa, Asia Pacifico emergente | Medio termine (2–4 anni) |
| Vantaggio in termini di costi rispetto all'assistenza in struttura | + 4.1% | Mercati sanitari globali ad alto costo | A lungo termine (≥ 4 anni) |
| Monitoraggio passivo abilitato dall'assistente vocale | + 2.3% | Nord America, Europa, Asia-Pacifico urbana | A breve termine (≤ 2 anni) |
| Programmi di incentivazione IoT per il benessere degli assicuratori | + 1.8% | Nord America, seleziona Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e carico di malattie croniche
Negli Stati Uniti, entro il 2030, un residente su cinque avrà più di 65 anni e l'85% di questa coorte convive già con almeno una patologia cronica, spingendo la domanda di assistenza sanitaria oltre la capacità delle strutture esistenti. [1] Nature Editorial Team, “The Demographic Time Bomb,” Nature, nature.com In Giappone, il 29% dei cittadini ha già più di 65 anni, il che stimola collaborazioni tra il settore farmaceutico e quello tecnologico che portano le terapie digitali nelle case. La carenza di medici, stimata a 139,000 entro il 2033, rende i dispositivi intelligenti una necessità di accesso piuttosto che un miglioramento dello stile di vita. Programmi come la Silver Infocomm Initiative di Singapore mettono in contatto giovani esperti di tecnologia con anziani, dimostrando che il supporto sociale è una condizione preliminare per l'adozione della tecnologia. Con il restringersi della fascia demografica, la domanda strutturale manterrà il mercato dell'assistenza sanitaria domestica intelligente su una curva ascendente ben oltre i cicli tecnologici standard.
Accelerare l'integrazione di IoT e AI nei dispositivi per l'assistenza domiciliare
Il lancio, previsto per la fine del 2024, di una piattaforma di glucosio basata sull'IA generativa da parte di Dexcom dimostra come l'apprendimento automatico contestualizzi i dati dei biosensori in informazioni personalizzate. [2] Michael Smith, "IA generativa nel biosensing del glucosio", comunicato stampa Dexcom, dexcom.com I brevetti di Samsung per il glucosio non invasivo integrano algoritmi predittivi che affrontano i problemi di accuratezza segnalati dalla FDA, indicando che l'IA ora risolve i limiti hardware anziché limitarsi a segnalare i dati. Le imminenti reti 6G promettono una larghezza di banda quasi istantanea per grandi array di sensori, offrendo ai medici una visibilità continua a domicilio. Le piattaforme infermieristiche IoT modulari si collegano già alle cartelle cliniche elettroniche esistenti tramite API standardizzate, suggerendo che gli ostacoli all'interoperabilità si stanno attenuando. Man mano che ogni nuovo dispositivo arricchisce i pool di dati condivisi, il valore cresce esponenzialmente, rafforzando la rapida adozione in molteplici percorsi di cura.
Passaggio al rimborso basato sul valore e all'espansione della copertura della telemedicina
Il tariffario Medicare Physician Fee Schedule 2025 mantiene la telemedicina non comportamentale libera da vincoli geografici fino a marzo 2025 e rende fatturabile la formazione dei caregiver, garantendo ricavi per i servizi virtuali di assistenza cronica. La copertura nazionale francese per i sensori Dexcom ONE estende il monitoraggio continuo del glucosio a 100,000 utenti di insulina basale, il primo rimborso europeo di questo tipo. I progetti pilota per il monitoraggio remoto dell'ipertensione mostrano un ROI del 22.2%, rafforzando la fiducia degli enti pagatori nei modelli domiciliari. Con evidenze attuariali che mostrano un risparmio di 6,723 dollari per paziente nei programmi per l'insufficienza cardiaca, sia gli enti pagatori che i fornitori considerano i dispositivi connessi come una protezione del budget. Un rimborso affidabile rimuove un ostacolo fondamentale alla diffusione del mercato dell'assistenza sanitaria domiciliare intelligente.
Vantaggio di costo rispetto all'assistenza in struttura
Le sperimentazioni “SNF at home” della UMass Chan Medical School sostituiscono i letti di assistenza infermieristica specializzata con la terapia a distanza, alleviando le carenze e riducendo i costi per episodio. Gli ospedali sfruttano le piattaforme di analisi per ottimizzare il personale e l'approvvigionamento delle forniture, riducendo le spese operative. Medtronic risponde all'inflazione dei chip passando alla fabbricazione localizzata, mantenendo la competitività dei prezzi e garantendo al contempo la fornitura. Gli interventi di ammodernamento delle case di cura intelligenti aumentano i costi di costruzione del 18.35%, ma i risparmi a lungo termine derivanti da rapporti di personale inferiori e da un minor numero di incidenti di sicurezza compensano il sovrapprezzo. [3] Anna Miller, “Wearable Privacy Gaps,” MDPI Cryptography, mdpi.com Le economie di scala e le curve di apprendimento continueranno a far scendere i costi unitari dei dispositivi, ampliando il divario di costo rispetto all'assistenza incentrata sulla struttura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -4.6% | Globale, accentuato in Europa e Nord America | Medio termine (2–4 anni) |
| Lacune nell'integrazione e nell'interoperabilità dei dispositivi | -3.8% | Sistemi globali multi-fornitore | A lungo termine (≥ 4 anni) |
| Barriere all'alfabetizzazione digitale dei caregiver | -2.9% | Aree globali, rurali e sottoservite | Medio termine (2–4 anni) |
| Durata della batteria/onere di manutenzione per i sensori 24 ore su 7, XNUMX giorni su XNUMX | -1.7% | Monitoraggio globale e continuo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
La bozza delle linee guida della FDA per il 2024 richiede ora piani di gestione della sicurezza informatica e distinte base software per ogni dispositivo connesso presentato, allungando i cicli di sviluppo e aumentando i budget per la conformità. I dispositivi indossabili consumer che non rientrano nell'HIPAA raccolgono ancora dati sanitari sensibili, lasciando gli utenti esposti in zone grigie normative. Le norme di salvaguardia dell'HIPAA e gli obblighi di minimizzazione dei dati del GDPR spesso vanno in direzioni opposte, complicando l'addestramento dei modelli di intelligenza artificiale. L'elaborazione edge e la crittografia end-to-end mitigano i rischi, ma aumentano il sovraccarico e i costi di elaborazione. Ogni nuovo endpoint IoT rappresenta un ulteriore vettore di attacco, che richiede un continuo aggiornamento delle patch di sicurezza che aumenta il costo totale di proprietà (TCO), frenando l'adozione nel settore dell'assistenza sanitaria domotica intelligente.
Lacune nell'integrazione dei dispositivi e nell'interoperabilità
Le architetture dati frammentate mantengono informazioni preziose bloccate in silos; l'apprendimento federato consente alle istituzioni di co-addestrare i modelli senza condividere i dati grezzi dei pazienti, ma richiede un'infrastruttura avanzata. L'Interoperability Standards Advisory del 2025 approva FHIR e terminologie come SNOMED CT e LOINC, sebbene l'adozione rimanga disomogenea. Le reti wireless body area (BNA) si scontrano con la scelta del protocollo: IEEE 802.15.6 offre throughput, mentre LoRaWAN sacrifica la velocità a favore della durata della batteria. Gli ecosistemi proprietari offrono ancora ai fornitori un vantaggio competitivo, scontrandosi con i fornitori che richiedono architetture aperte. I veri effetti di rete per il mercato dell'assistenza sanitaria domiciliare intelligente emergeranno solo quando lo scambio di dati standardizzato sarà universale.
Analisi del segmento
Per prodotto: la tecnologia CGM guida la leadership nel monitoraggio del glucosio
I sistemi di monitoraggio glicemico intelligente hanno rappresentato il 23.60% del mercato dell'assistenza sanitaria domiciliare intelligente nel 2025 e il monitoraggio continuo del glucosio è destinato a crescere a un CAGR del 27.52%, sottolineando che la gestione del diabete è il punto di ingresso per l'assistenza connessa. Il fatturato di Dexcom di 1.114 miliardi di dollari nel quarto trimestre del 4, in crescita dell'2024% su base annua, conferma una domanda sostenuta. I monitor cardiaci e i dispositivi per la pressione sanguigna intelligenti cavalcano l'onda dell'adozione della telemedicina, mentre i dispositivi indossabili per il monitoraggio del sonno si estendono dal benessere dei consumatori ai protocolli clinici. I sensori di caduta utilizzano algoritmi predittivi per ridurre i falsi allarmi, sebbene i problemi di accuratezza ne frenino l'adozione su larga scala. Gli hub di allerta per dispositivi medici fungono da centri di comando, collegando più sensori per dashboard cliniche coerenti. Gli inalatori intelligenti allineano l'aderenza alla terapia con il coaching basato sull'intelligenza artificiale e i dispensatori robotici di pillole risolvono la complessità della politerapia. La convergenza dei prodotti indica che le offerte future riuniranno sensori multiparametro in piattaforme unificate anziché in dispositivi separati.
Le dimensioni del mercato dell'assistenza sanitaria domiciliare intelligente per il monitoraggio del glucosio superano quelle delle categorie di nicchia e supportano ingenti budget di ricerca e sviluppo. Tuttavia, il vantaggio competitivo si sta spostando verso algoritmi software che traducono i dati grezzi in informazioni fruibili. I brevetti depositati da Samsung mostrano metodi ottici non invasivi per il monitoraggio del glucosio, combinati con livelli di dati contestuali, per soddisfare le soglie di accuratezza stabilite dalla FDA. Con l'aumentare dell'affidabilità, le piattaforme CGM si consolideranno in ecosistemi di assistenza cronica più ampi, aiutando i fornitori a vendere moduli per la gestione di patologie cardiache, respiratorie e del sonno. I continui feedback tra l'utilizzo del dispositivo e i risultati clinici rafforzano la giustificazione del pagatore per un rimborso più ampio, rafforzando lo slancio verso le linee di prodotti adiacenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: il dominio wireless accelera grazie all'integrazione del 6G
Nel 60.25, le soluzioni wireless hanno dominato il 2025% del mercato dell'assistenza sanitaria domotica intelligente e stanno avanzando a un CAGR del 27.85%, spinte dall'implementazione del 5G e dai primi progetti pilota del 6G che promettono una latenza inferiore al millisecondo. Wi-Fi 6 e Bluetooth Low Energy dominano le trasmissioni a corto raggio, mentre NB-IoT estende la copertura ai pazienti rurali. Zigbee e Thread servono reti mesh domestiche dense che necessitano di segnali a bassa potenza e auto-riparanti. Le connessioni cablate persistono nei nodi di imaging ad alta larghezza di banda, ma tendono a diminuire con il miglioramento della crittografia e dell'affidabilità sulle onde radio.
Entro il 2030, le dimensioni del mercato dell'assistenza sanitaria domotica intelligente, legate alle dorsali wireless, supereranno ampiamente quelle dei canali cablati, riflettendo la domanda degli utenti di mobilità senza vincoli. I router ibridi trasferiscono automaticamente il traffico tra rete cellulare, Wi-Fi ed Ethernet per preservare la qualità del servizio durante gli eventi clinici. Protocolli LPWAN come LoRa si dimostrano ideali per sensori per ferite senza batteria che trasmettono occasionalmente dati sulla guarigione, riducendo al minimo la manutenzione. Con la maturazione del 6G, la trasmissione simultanea di migliaia di flussi di sensori per nucleo familiare diventa fattibile, aprendo le porte all'intelligenza ambientale che prevede il peggioramento clinico prima della comparsa dei sintomi.
Per utente finale: il segmento della disabilità supera l'attenzione tradizionale rivolta agli anziani
Nel 45.30, il gruppo degli anziani controllava il 2025% del mercato dell'assistenza sanitaria domotica intelligente, eppure la coorte di persone con disabilità e mobilità ridotta sta crescendo più rapidamente, con un CAGR del 27.31%. I sistemi di informazione predittiva interpretano le intenzioni dell'utente e regolano l'illuminazione, la temperatura e la programmazione dei farmaci, migliorando l'autonomia. I pazienti affetti da malattie croniche rimangono una base fondamentale, affidandosi a metriche continue per gestire le condizioni senza frequenti visite cliniche. I pazienti post-acuti e in riabilitazione utilizzano sensori domiciliari per documentare i progressi, riducendo i ricoveri ripetuti. Le donne in gravidanza adottano monitor fetali indossabili che sfruttano modelli di temperatura basati su deep learning per prevedere il travaglio entro due giorni.
I fornitori del settore sanitario per la casa intelligente ampliano l'attrattiva integrando i principi di progettazione universale, rendendo le interfacce utilizzabili da persone con problemi di vista, udito o destrezza. I dati del National Health and Aging Trends mostrano che gli adattamenti intelligenti riducono il carico di assistenza e ritardano l'istituzionalizzazione. Gli utenti di dispositivi per il benessere dei consumatori costituiscono un canale di distribuzione, passando dai semplici fitness tracker ad apparecchiature di livello medico con l'evolversi delle esigenze sanitarie. La progettazione basata sull'inclusione funge quindi anche da motore di espansione del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la gestione remota dei pazienti trasforma l'erogazione dell'assistenza
Il monitoraggio dello stato di salute ha rappresentato il 27.10% del mercato dell'assistenza sanitaria domotica intelligente nel 2025, mentre la gestione remota dei pazienti è destinata a raggiungere un CAGR del 27.22%, poiché gli enti pagatori premiano gli interventi proattivi. I nodi di sicurezza e protezione – rilevatori di cadute, rilevatori di fumo, sensori per porte – costituiscono il primo livello di protezione per una vita indipendente. I classificatori basati sull'apprendimento automatico ora distinguono le cadute reali dai movimenti di routine, migliorando la fiducia dei caregiver. Il monitoraggio nutrizionale abbina le letture del CGM alle foto dei pasti per quantificare l'impatto glicemico, personalizzando i consigli dietetici. Gli ausili per la memoria che utilizzano comandi vocali supportano l'aderenza alla terapia farmacologica e le routine quotidiane per chi soffre di declino cognitivo.
Le piattaforme di riabilitazione combinano sensori di movimento ed esercizi gamificati, fornendo ai terapisti punteggi di recupero in tempo reale. Il sistema di pannolini intelligenti MONIT ha ridotto la gravità della dermatite tra gli utenti con deficit cognitivi, illustrando casi d'uso di nicchia ma di grande impatto. I fornitori di successo mappano la progettazione delle applicazioni su flussi di lavoro clinici specifici, integrando analisi che convertono gli impulsi grezzi dei sensori in attività eseguibili per infermieri o familiari. Man mano che la gestione da remoto mostra miglioramenti tangibili nei risultati, la copertura assicurativa da parte degli enti paganti si espanderà, accelerando ulteriormente il mercato dell'assistenza sanitaria domiciliare intelligente.
Analisi geografica
Il Nord America ha generato il 41.35% del fatturato del mercato sanitario della smart home nel 2025, grazie alla banda larga consolidata, ai rimborsi vantaggiosi e all'adozione precoce dell'IoT. Le politiche governative mantengono un forte slancio, con la FDA che integra la sicurezza informatica nelle norme di sicurezza fondamentali e Medicare che rimborsa il monitoraggio remoto continuo. Le reti dei provider integrano i dati della smart home nelle dashboard cliniche, offrendo ai medici una visibilità quasi in tempo reale su ampie coorti di pazienti.
L'Asia Pacifica sta attraversando una curva di adozione più ripida e si prevede che crescerà a un CAGR del 28.36% fino al 2031. L'invecchiamento della società giapponese promuove alleanze tra farmaceutica e tecnologia che portano il monitoraggio direttamente nei salotti. La Cina investe in data lake sanitari nazionali che alimentano i motori decisionali basati sull'intelligenza artificiale, accelerando le approvazioni dei prodotti. La Corea del Sud ha stanziato 830 milioni di dollari per costruire sistemi di emergenza basati sull'intelligenza artificiale e infrastrutture per l'assistenza digitale. L'India punta su soluzioni di telemedicina garantite da assicurazioni che estendono la portata nei distretti rurali, spesso utilizzando smartphone a basso costo anziché hardware dedicato.
L'Europa registra una crescita costante sotto le rigide misure di protezione della privacy imposte dal GDPR. I programmi di finanziamento nazionali accelerano l'armonizzazione delle cartelle cliniche elettroniche, ma la complessità normativa transfrontaliera rallenta le implementazioni multinazionali. La Scandinavia sperimenta il monitoraggio vocale per la cura della demenza, mentre la Francia stabilisce un precedente in termini di rimborso per i dispositivi CGM, ampliando l'accesso per gli utenti di insulina basale.
Il Medio Oriente e l'Africa sono ancora in fase di sviluppo, ma mostrano promettenti prospettive laddove le piattaforme sanitarie mobili superano la carenza di personale medico. I governi esplorano partnership pubblico-private per installare chioschi di telemedicina comunitari che si interfacciano con i dispositivi domestici. L'America Latina segue un percorso simile, affidandosi a protocolli a bassa larghezza di banda che si adattano a connettività variabile. In tutte le regioni, l'allineamento delle politiche, la densità della banda larga e i programmi di alfabetizzazione digitale determinano la velocità di adozione più della sola disponibilità dei sensori.
Panorama normativo
I dispositivi sanitari intelligenti connessi per la casa operano in un regime duplice, caratterizzato da una regolamentazione specifica per i dispositivi medici e da politiche di benessere a basso rischio, con una maggiore attenzione alla sicurezza informatica e ai controlli del ciclo di vita del software. Negli Stati Uniti, la FDA regola i dispositivi medici nell'ambito del proprio quadro normativo specifico e, a partire da febbraio 2026, è entrato in vigore il Regolamento sul Sistema di Gestione della Qualità (QMSR) per allineare la norma 21 CFR Parte 820 alla ISO 13485:2016, inasprendo le aspettative in materia di sistemi di qualità per i produttori di monitor e hub connessi.
In Europa, i requisiti del Regolamento sui dispositivi medici (MDR) continuano a influenzare la documentazione tecnica, la valutazione clinica e la sorveglianza post-commercializzazione dei dispositivi per uso domestico immessi sul mercato con marcatura CE. Anche gli standard tecnici si stanno evolvendo in termini di interoperabilità e affidabilità domestica, con le pubblicazioni ISO/IEEE di settembre 2024 (ISO/IEEE 11073-10700:2024 e ISO/IEEE 11073-10471:2024) che aggiungono specifiche di interoperabilità rilevanti per gli hub di attività per la vita indipendente. La norma ISO/IEC TR 30123:2026 (pubblicata a marzo 2026) fornisce linee guida sull'IoT per l'assistenza sanitaria domiciliare incentrate su affidabilità, sicurezza e robustezza, contribuendo ad allineare le architetture domestiche multi-vendor alle aspettative degli enti regolatori.
Analisi della catena del valore
La catena del valore si estende dai sensori e dai semiconduttori in ingresso, passando per i produttori di dispositivi (OEM) (per la misurazione di glucosio, parametri cardiaci, pressione sanguigna, parametri respiratori, rilevamento delle cadute e centraline di allerta), l'analisi software e l'integrazione nei flussi di lavoro di telemedicina e ospedalizzazione domiciliare. La distribuzione a valle segue le reti di fornitori, le farmacie, i canali di distribuzione di dispositivi medici e gli ecosistemi di vendita al dettaglio. La dipendenza a monte da microcontrollori, chip di connettività e moduli di rilevamento lega la disponibilità di soluzioni sanitarie domiciliari intelligenti ai cicli più ampi dell'elettronica, e l'attività dell'ecosistema mostra i fornitori di semiconduttori che si avvicinano alle piattaforme di assistenza. Ad esempio, Infineon ha stretto una partnership con The Healthcare Impact Alliance (giugno 2025) per supportare i componenti di connettività per la piattaforma di assistenza domiciliare connessa OneCare.
L'integrazione di piattaforme a metà percorso viene sempre più utilizzata per ridurre la frammentazione tra i dati dei dispositivi e i flussi di lavoro clinici. Esempi includono la partnership tra Inbound Health e Biobeat (aprile 2025) per integrare dispositivi indossabili per il monitoraggio remoto dei pazienti approvati dalla FDA in una piattaforma di ospedalizzazione domiciliare, e l'integrazione di Home Smart Clinic di TytoCare con i programmi Teladoc Health (novembre 2025) e la partnership con VNS Health (settembre 2025) per implementare gli strumenti Pro Smart Clinic per pazienti con patologie complesse. L'implementazione dipende dall'onboarding, dalla formazione degli operatori sanitari e da una rete domestica sicura, mentre gli sforzi per la resilienza della catena di approvvigionamento (tra cui la regionalizzazione e una qualificazione più rigorosa dei fornitori in conformità con le aspettative ISO 13485) stanno acquisendo sempre maggiore importanza, poiché la disponibilità dei componenti e la volatilità della logistica possono influire sui tempi di consegna e sui costi dei dispositivi connessi.
Panorama competitivo
Il mercato dell'assistenza sanitaria domotica intelligente presenta un mix di operatori storici del settore med-tech e concorrenti del settore consumer-tech. Medtronic ha registrato una crescita organica del 5.3% e un'espansione del 12.6% nel segmento del diabete nell'anno fiscale 25, trainata dalle pompe per insulina automatiche MiniMed 780G. Abbott ha ottenuto le approvazioni FDA e CE per i pacemaker senza elettrocateteri e ha ampliato le partnership con i centri sanitari comunitari per coniugare la sicurezza alimentare con la gestione delle cure croniche. Dexcom ha integrato la biosensoristica con l'analisi basata sull'intelligenza artificiale (IA) tramite ŌURA, ampliando la propria presenza nel settore del benessere e rafforzandone al contempo la rilevanza clinica.
I colossi dei beni di consumo si basano su ecosistemi di dispositivi esistenti. Apple integra funzionalità per la salute su Watch e iPhone, mentre Google sfrutta i dati di Fitbit per alimentare il coaching basato sull'intelligenza artificiale proprietaria. Alexa Together di Amazon utilizza segnali vocali per rilevare cambiamenti nel benessere e avvisare chi si prende cura di loro. L'impegno di Samsung nel rilevamento ottico del glucosio mostra come il confine tra gadget per il benessere e dispositivi medici regolamentati sia sempre più sottile.
Le startup attaccano spazi vuoti come i monitor per le ferite senza batteria e le piattaforme di apprendimento federato che tutelano la privacy senza scambi di dati grezzi. Le partnership fioriscono in tutti i settori: gli ospedali forniscono la convalida clinica, le telecomunicazioni forniscono la larghezza di banda e le compagnie assicurative creano sistemi di incentivi. Il vantaggio competitivo si sta spostando verso le aziende che padroneggiano l'orchestrazione sicura dei dati, piuttosto che verso quelle che si concentrano esclusivamente sulle innovazioni hardware. Senza un singolo operatore con una quota di mercato superiore al 15%, la rivalità si concentra sulla velocità dell'innovazione e sull'ampiezza dell'ecosistema.
Leader del settore sanitario della casa intelligente
dormiglione
Away Inc.
Otto sonno
Encore Sanità
Medtronic SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: CMS ha lanciato il modello ACCESS per istituzionalizzare la gestione delle malattie croniche basata sulla tecnologia all'interno dei programmi Medicare. La struttura del programma rafforza la validità economica dei pacchetti integrati di monitoraggio domestico intelligente, connettività e servizi clinici a supporto di una gestione a lungo termine, anziché di una misurazione episodica.
- Novembre 2025: Awair ha stretto una partnership con Fitwel per integrare i dati dei sensori di qualità dell'aria interna di livello commerciale nella piattaforma di certificazione degli edifici sani di Fitwel. La collaborazione promuove la verifica basata sulle prestazioni tramite il monitoraggio continuo della qualità dell'aria interna, che può supportare casi d'uso correlati alla salute domestica in cui i fattori ambientali influenzano le patologie croniche e il recupero a casa.
- Settembre 2024: ISO/IEEE ha pubblicato le norme ISO/IEEE 11073-10700:2024 e ISO/IEEE 11073-10471:2024 per specificare l'interoperabilità sicura e le comunicazioni dei dispositivi sanitari personali rilevanti per i centri di assistenza domiciliare per la vita indipendente. Queste norme riducono l'ambiguità per le architetture di monitoraggio domiciliare multi-vendor, chiarendo come i dispositivi connessi si scambiano dati attraverso le reti IT mediche.
Ambito del rapporto sul mercato globale dell'assistenza sanitaria domotica intelligente
L'assistenza sanitaria domiciliare intelligente è un ecosistema domiciliare dotato di sensori e tecnologie per fornire assistenza domiciliare ad anziani, pazienti ambulatoriali e persone con disabilità.
Il mercato Smart Home Healthcare è segmentato per prodotti (sistemi di allarme per dispositivi medici, sistemi di monitoraggio intelligente del glucosio, sistemi di monitoraggio cardiaco intelligente e altri), tecnologia (wireless e cablata), applicazione (monitoraggio della sicurezza e della protezione, monitoraggio della nutrizione/dieta, ausili per la memoria , Prevenzione e rilevamento delle cadute, Monitoraggio dello stato di salute e altro) e Geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Sistemi di allarme per dispositivi medici |
| Sistemi intelligenti di monitoraggio del glucosio |
| Monitoraggio continuo del glucosio (CGM) |
| Dispositivi intelligenti per il monitoraggio cardiaco |
| Misuratori di pressione sanguigna intelligenti |
| Dispositivi indossabili per il monitoraggio del sonno e dei parametri vitali |
| Inalatori intelligenti e monitor respiratori |
| Sensori di caduta intelligenti |
| Robot per la distribuzione dei farmaci |
| Altro |
| Wireless | Wi-Fi |
| Bluetooth | |
| Zigbee / Thread | |
| Cellulare / NB-IoT | |
| cablato | |
| Reti ibride |
| Anziani (65+ vita indipendente) |
| Pazienti affetti da malattie croniche |
| Individui disabili/con mobilità ridotta |
| Pazienti post-acuti e riabilitativi |
| Donne incinte e neomamme |
| Utenti del benessere generale |
| Sicurezza e monitoraggio della sicurezza |
| Monitoraggio dello stato di salute |
| Prevenzione e rilevamento delle cadute |
| Monitoraggio della nutrizione/dieta |
| Memoria Aids |
| Gestione remota dei pazienti |
| Riabilitazione e gestione delle cure croniche |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per prodotto | Sistemi di allarme per dispositivi medici | ||
| Sistemi intelligenti di monitoraggio del glucosio | |||
| Monitoraggio continuo del glucosio (CGM) | |||
| Dispositivi intelligenti per il monitoraggio cardiaco | |||
| Misuratori di pressione sanguigna intelligenti | |||
| Dispositivi indossabili per il monitoraggio del sonno e dei parametri vitali | |||
| Inalatori intelligenti e monitor respiratori | |||
| Sensori di caduta intelligenti | |||
| Robot per la distribuzione dei farmaci | |||
| Altro | |||
| Per tecnologia | Wireless | Wi-Fi | |
| Bluetooth | |||
| Zigbee / Thread | |||
| Cellulare / NB-IoT | |||
| cablato | |||
| Reti ibride | |||
| Per utente finale | Anziani (65+ vita indipendente) | ||
| Pazienti affetti da malattie croniche | |||
| Individui disabili/con mobilità ridotta | |||
| Pazienti post-acuti e riabilitativi | |||
| Donne incinte e neomamme | |||
| Utenti del benessere generale | |||
| Per Applicazione | Sicurezza e monitoraggio della sicurezza | ||
| Monitoraggio dello stato di salute | |||
| Prevenzione e rilevamento delle cadute | |||
| Monitoraggio della nutrizione/dieta | |||
| Memoria Aids | |||
| Gestione remota dei pazienti | |||
| Riabilitazione e gestione delle cure croniche | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'assistenza sanitaria domotica intelligente?
Il mercato è valutato a 35.41 miliardi di dollari nel 2026 e si prevede che raggiungerà i 115.12 miliardi di dollari entro il 2031.
Quale regione si sta espandendo più rapidamente nel mercato dell'assistenza sanitaria domotica intelligente?
L'area Asia-Pacifico è in testa alla crescita, con un CAGR previsto del 28.36% fino al 2031, sostenuto dagli investimenti nazionali nella salute digitale.
Quale segmento di prodotti detiene la quota di mercato più grande nel settore dell'assistenza sanitaria domotica intelligente?
I sistemi di monitoraggio intelligente del glucosio rappresentano il 23.60% del fatturato del 2025, trainati dall'adozione del monitoraggio continuo del glucosio.
In che modo le politiche di rimborso influenzano l'adozione dell'assistenza sanitaria domiciliare intelligente?
L'estensione della copertura della telemedicina e del monitoraggio a distanza crea flussi di entrate prevedibili, accelerando l'implementazione dei dispositivi e l'adozione da parte dei pazienti.
Quali sono i principali ostacoli alla crescita del mercato dell'assistenza sanitaria domotica intelligente?
Nonostante i rapidi progressi tecnologici, le preoccupazioni relative alla privacy dei dati, le lacune nell'interoperabilità e le sfide legate all'alfabetizzazione digitale continuano a rappresentare dei limiti importanti.
Chi sono i principali attori del settore dell'assistenza sanitaria domotica intelligente?
Medtronic, Abbott, Dexcom, Apple, Google e Amazon sono leader grazie alla combinazione di competenze nei dispositivi medici ed ecosistemi tecnologici di consumo.


