

Dimensioni e quota del mercato degli elettrodomestici intelligenti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 192.05 miliardo di dollari |
| Dimensione del mercato (2031) | 311.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
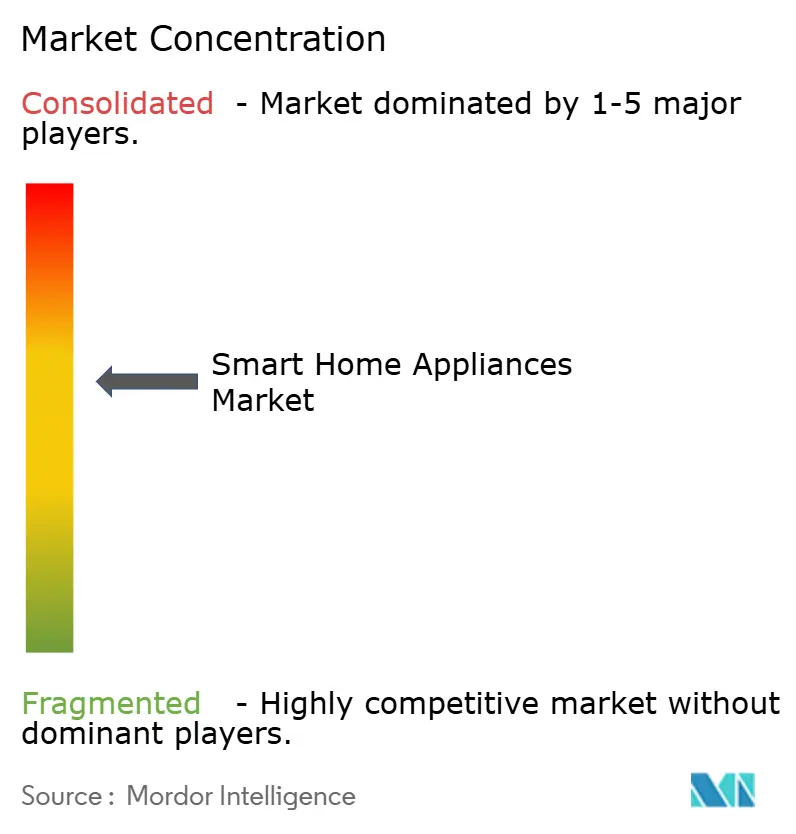
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elettrodomestici intelligenti di Mordor Intelligence
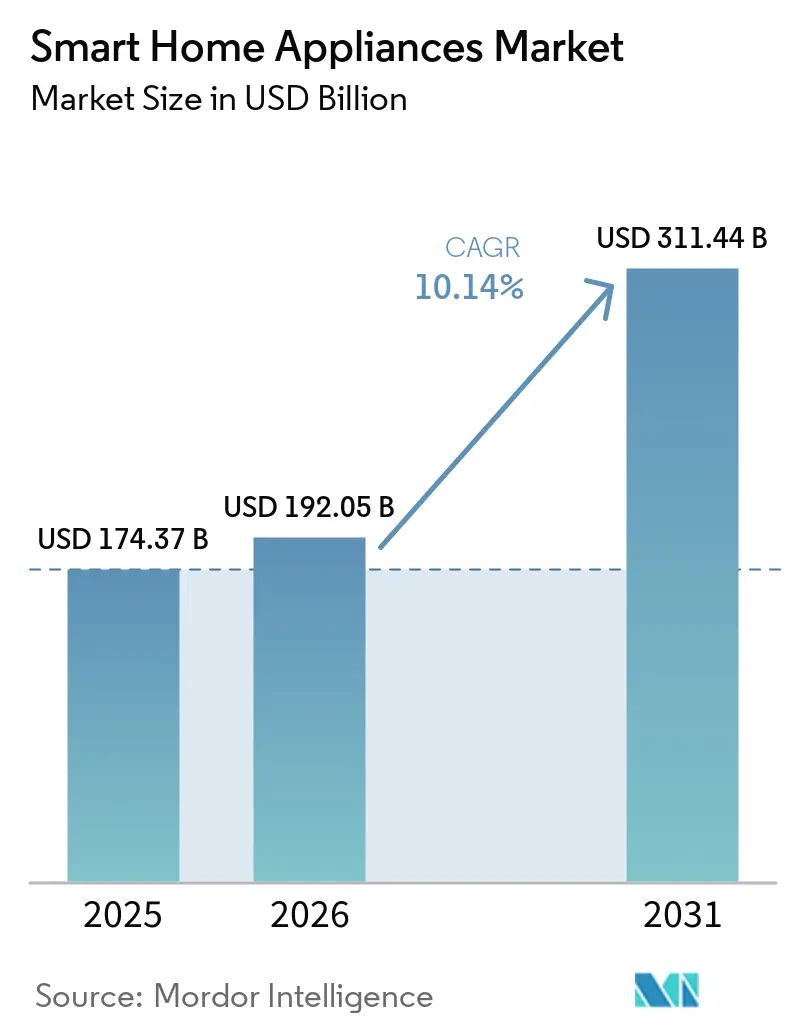
Si prevede che il mercato degli elettrodomestici intelligenti raggiungerà un valore di 174.37 miliardi di dollari nel 2025, 192.05 miliardi di dollari nel 2026 e 311.44 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.14% dal 2026 al 2031.
Il crescente interesse dei consumatori per i dispositivi a risparmio energetico, le tariffe a fasce orarie imposte dalle aziende fornitrici di energia e i chip di connettività più accessibili rafforzano ulteriormente questo trend. La rapida maturazione dell'IoT consente ai produttori di integrare funzioni basate sull'intelligenza artificiale che prolungano la durata dei prodotti, mentre la stabilizzazione dell'offerta di semiconduttori dopo la carenza del 2022-2023 permette alle fabbriche di smaltire gli arretrati e lanciare nuovi modelli. Le aziende fornitrici di energia in Nord America ed Europa ora remunerano le famiglie che automatizzano lo spostamento dei carichi, trasformando lavatrici, asciugatrici e scaldabagni connessi in risorse generatrici di reddito. Allo stesso tempo, le normative sempre più stringenti in materia di privacy spingono i produttori di elettrodomestici a differenziarsi in base alle credenziali di sicurezza informatica, il che aumenta ulteriormente la frequenza di aggiornamento dell'hardware, poiché i modelli più vecchi e non conformi vengono gradualmente dismessi.
Punti chiave del rapporto
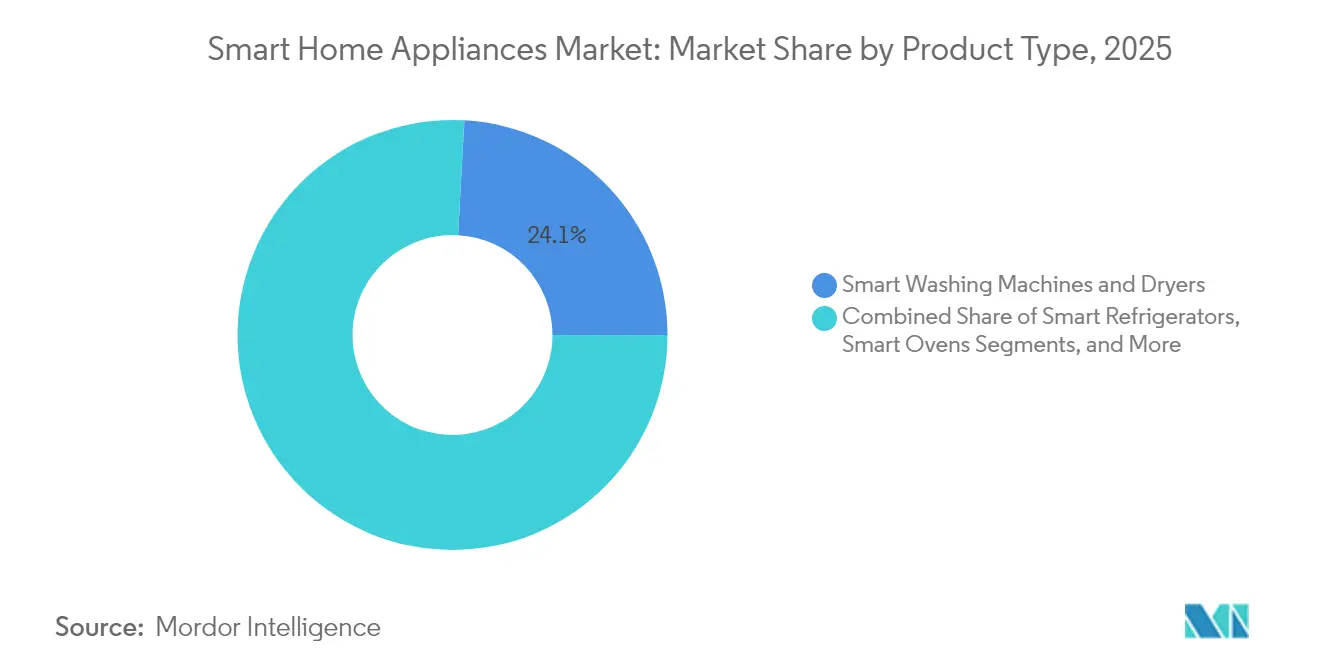
- Per tipologia di prodotto, nel 2025 le lavatrici e le asciugatrici intelligenti hanno dominato il mercato degli elettrodomestici intelligenti, con una quota del 24.12%, mentre si prevede che pentole e piani cottura intelligenti cresceranno a un CAGR del 12.74% entro il 2031.
- In termini di tecnologia di connettività, il Wi-Fi ha conquistato una quota di fatturato del 57.93% nel 2025; Thread sta crescendo a un CAGR del 12.94% fino al 2031.
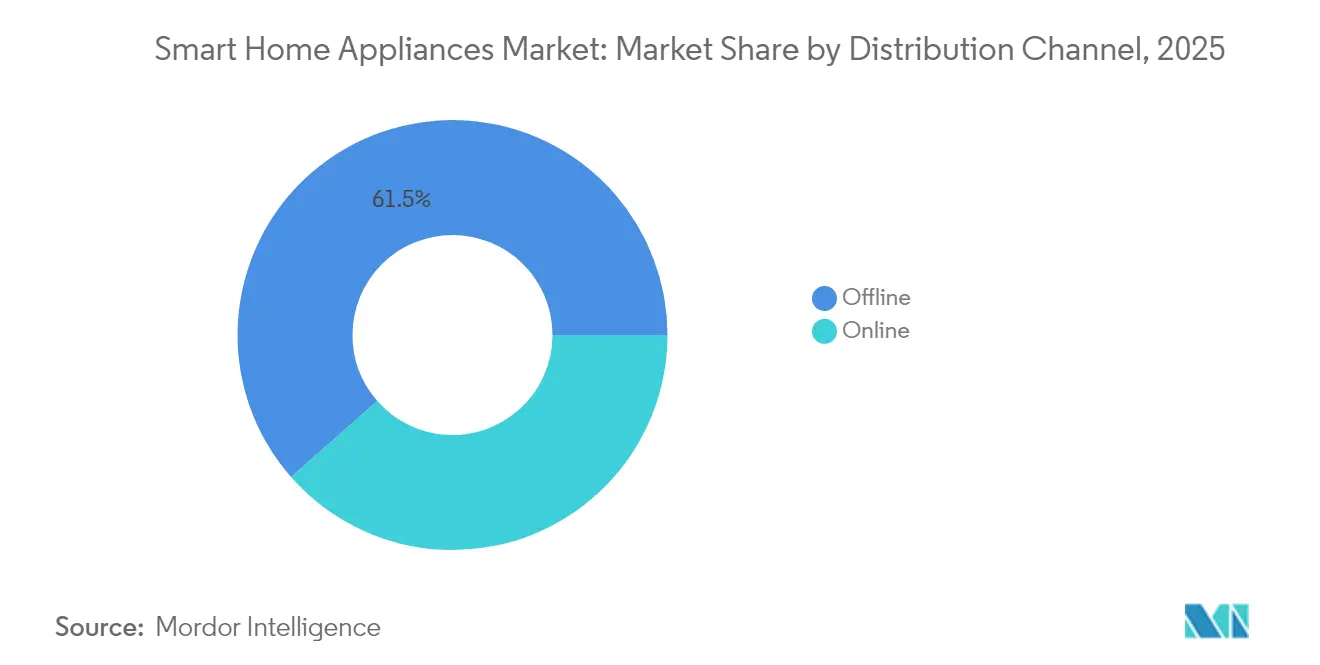
- Per canale di distribuzione, nel 2025 i punti vendita offline rappresentavano il 61.48% del mercato degli elettrodomestici intelligenti, mentre si prevede che le vendite online cresceranno a un CAGR dell'11.73% entro il 2031.
- Per settore di utilizzo finale, le applicazioni residenziali hanno rappresentato il 66.02% del fatturato del 2025, mentre l'utilizzo commerciale è in aumento a un CAGR dell'11.32% fino al 2031.
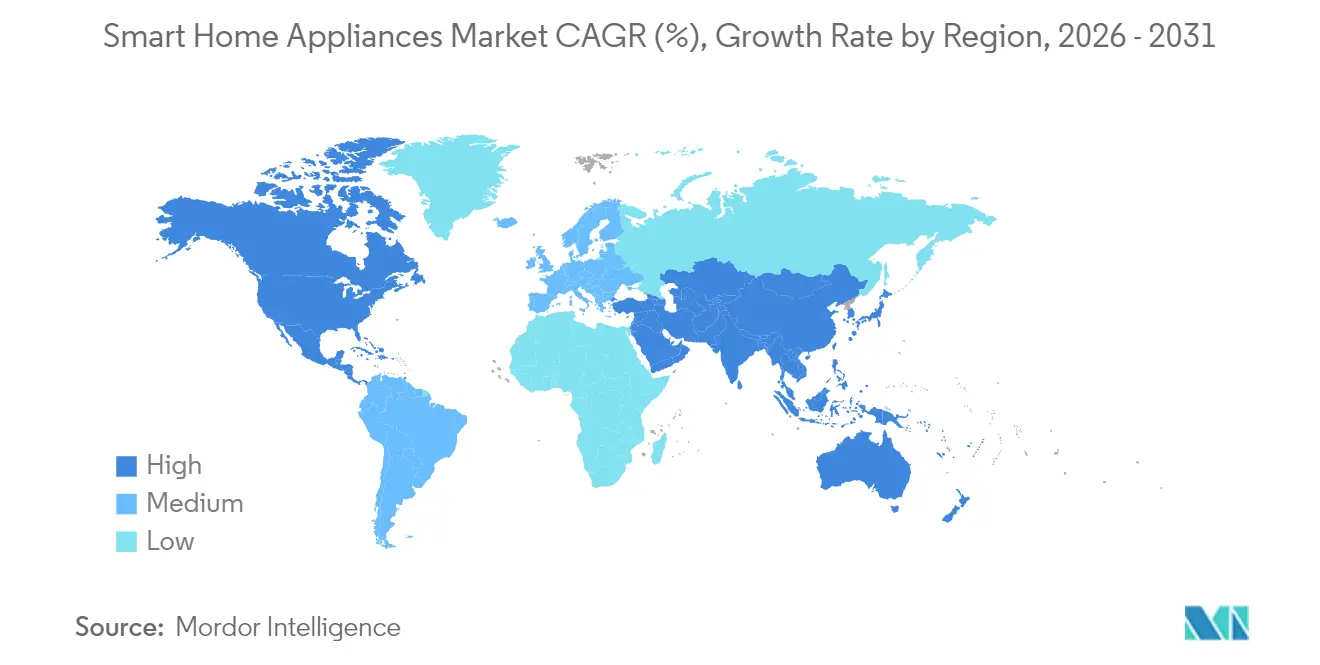
- In termini geografici, il Nord America è stato il leader con il 32.41% della quota di mercato degli elettrodomestici intelligenti nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elettrodomestici intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e della consapevolezza dei consumatori | + 1.8% | Globale; più forte nell'APAC e in America Latina | Medio termine (2-4 anni) |
| Rapida adozione degli ecosistemi IoT e degli assistenti vocali | + 2.3% | Il Nord America e l'UE guidano; l'APAC segue da vicino | A breve termine (≤ 2 anni) |
| Normative e programmi di incentivazione per l'efficienza energetica | + 2.1% | Primarie UE e Nord America; espansione APAC | A lungo termine (≥ 4 anni) |
| Crescita delle vendite di elettrodomestici tramite e-commerce | + 1.4% | Globale; focus sul mercato urbano | A breve termine (≤ 2 anni) |
| Integrazione OEM di servizi di manutenzione predittiva basati sull'intelligenza artificiale | + 1.2% | Nord America e UE in anticipo; APAC emergente | Medio termine (2-4 anni) |
| Le tariffe orarie delle aziende di servizi pubblici favoriscono l'uso di elettrodomestici intelligenti per lo spostamento del carico | + 1.9% | Il Nord America è in testa; l'UE si espande; progetti pilota nell'area APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione degli ecosistemi IoT e degli assistenti vocali
La piattaforma SmartThings di Samsung ha registrato 2.5 miliardi di interazioni con i dispositivi nel corso del 2024, mentre Amazon Alexa ora supporta 140,000 dispositivi intelligenti di oltre 400 marchi [1] Samsung Electronics, “Samsung Electronics Announces Q3 2024 Results,” samsung.com . Questa massa critica elimina la barriera della curva di apprendimento che per lungo tempo ha scoraggiato i proprietari di casa più anziani. I produttori di elettrodomestici stanno integrando radio Thread 1.4 in modo che i prodotti possano auto-organizzarsi in reti mesh sicure che mantengono il servizio anche in caso di guasto del router Wi-Fi domestico [2] Thread Group, “Thread 1.4 Specification Released,” threadgroup.org . L'integrazione produce anche casi d'uso compositi, come asciugatrici che si coordinano con la produzione di energia solare sul tetto o frigoriferi che variano la velocità del compressore in base ai modelli di occupazione rilevati dai sensori di sicurezza domestica. Il risultato è un ecosistema in cui gli elettrodomestici connessi offrono risparmi energetici misurabili senza un costante intervento dell'utente, ampliando il mercato degli elettrodomestici intelligenti a fasce demografiche precedentemente restie.
Regolamenti e programmi di incentivazione per l'efficienza energetica
Le etichette di efficienza energetica obbligatorie si stanno trasformando in obblighi di connettività. L'aggiornamento dell'etichettatura energetica dell'UE del 2025 richiede che frigoriferi e lavatrici di classe A includano interfacce smart grid. Analogamente, il codice edilizio Title 24 della California obbliga le nuove abitazioni a installare elettrodomestici predisposti per la risposta alla domanda. Sconti complementari amplificano la domanda pull-through. Ad esempio, ComEd paga 50-200 dollari per unità per i dispositivi qualificati iscritti al suo programma Peak-Time Savings. Queste politiche di "carota e bastone" implicano che i produttori che non sono in grado di dimostrare una comunicazione bidirezionale sicura rischiano di perdere spazio sugli scaffali dei grandi magazzini. Tali politiche spingono il mercato degli elettrodomestici intelligenti oltre l'adozione volontaria verso la conformità normativa, allungando i cicli di sostituzione man mano che gli acquirenti effettuano acquisti di dispositivi di fascia alta per mantenere il valore di rivendita.
Crescita delle vendite di elettrodomestici tramite e-commerce
I canali online sono cresciuti del 23% su base annua nel 2024, sostenuti da showroom VR e consegne a tariffa fissa con guanti bianchi che riducono il rischio degli acquisti ingombranti. La partnership di Amazon con Sears offre ora l'installazione in tutto il paese, trasformando quello che un tempo era un vantaggio in negozio in un servizio digitale. I produttori rispondono con app di realtà aumentata che consentono agli acquirenti di visualizzare in anteprima una cucina intelligente nella loro cucina prima del pagamento. Poiché le pagine prodotto possono spiegare le specifiche di connettività meglio del personale in negozio sovraffollato, i canali web stanno catturando una quota sproporzionata della spesa incrementale per i modelli abilitati all'intelligenza artificiale. Il risultato è un circolo virtuoso in cui l'analisi online informa la progettazione degli SKU, migliorando la velocità di immissione sul mercato e rafforzando la migrazione digitale nel mercato degli elettrodomestici intelligenti.
Le tariffe orarie delle aziende di servizi pubblici favoriscono l'uso di elettrodomestici intelligenti per lo spostamento del carico
Le tariffe dinamiche stanno trasformando la connettività in un bene tangibile piuttosto che in un semplice vantaggio legato allo stile di vita. I clienti di Duquesne Light che hanno attivato lavatrici e scaldabagni connessi con prezzi in tempo reale hanno ridotto le bollette del 15-20% nel 2024 [3] Duquesne Light, “Time-of-Use Rates,” duquesnelight.com . Lo spread di 0.47 USD per kWh tra picco e fuori picco di Pacific Gas and Electric significa che una lavastoviglie intelligente si ripaga da sola in 18 mesi, accelerando i tempi di ammortamento. I produttori di elettrodomestici ora precaricano tabelle tariffarie e algoritmi di apprendimento automatico che programmano autonomamente i cicli. Queste funzionalità sono apprezzate dagli operatori di rete che si trovano ad affrontare l'intermittenza delle energie rinnovabili, garantendo un contesto normativo che continua a premiare la flessibilità automatizzata del carico e a sostenere la crescita del mercato degli elettrodomestici intelligenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e lunghi cicli di sostituzione | -1.6% | Globale; più forte nelle regioni sensibili ai prezzi | A lungo termine (≥ 4 anni) |
| Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica | -1.3% | UE e Nord America | A breve termine (≤ 2 anni) |
| Standard di connettività frammentati che limitano l'interoperabilità | -0.9% | Variazioni globali e regionali | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura per i componenti semiconduttori | -1.1% | Globale; concentrazione manifatturiera APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni relative alla privacy dei dati e alla sicurezza informatica
La violazione della telecamera Wyze del 2024, che ha esposto 13,000 feed video, ha posto la privacy al centro dei cicli di informazione mainstream e ha frenato i punteggi di intenzione di acquisto per i dispositivi connessi. Le nuove norme previste dal Cyber Resilience Act dell'UE obbligano i fornitori a fornire patch di sicurezza per l'intera durata di vita di un prodotto, aumentando i costi di supporto a vita. Proposte simili negli Stati Uniti richiederebbero password univoche installate in fabbrica e la divulgazione pubblica delle vulnerabilità. I consumatori che interpretano i titoli equiparano qualsiasi dispositivo connesso a Internet a un rischio, alzando l'asticella per politiche trasparenti sull'utilizzo dei dati. I marchi devono ora allocare budget per hardware di crittografia e test di penetrazione di terze parti, il che gonfia marginalmente i prezzi al dettaglio e rallenta l'adozione nel mercato degli elettrodomestici intelligenti.
Volatilità della catena di fornitura per i componenti semiconduttori
Sebbene la grave carenza di chip del 2023 si sia attenuata, i microcontrollori a nodi datati rimangono vulnerabili ai picchi di prezzo, costringendo gli OEM di elettrodomestici a gestire scorte in eccesso o a riprogettare le schede al volo. Le aziende automobilistiche hanno accordi di capacità a lungo termine, lasciando ai fornitori di elettrodomestici il compito di assicurarsi stabilimenti di vecchia generazione in Cina e Malesia, in grado di soddisfare gli obiettivi di prestazioni e costi. La maggiore complessità degli approvvigionamenti porta alcuni marchi a riservare le funzionalità di intelligenza artificiale premium ai modelli di punta ad alto margine, rilasciando SKU ridotte al minimo per i modelli entry-level. Tale biforcazione potrebbe limitare la base totale indirizzabile per prodotti con funzionalità complete, moderando la traiettoria complessiva del mercato degli elettrodomestici intelligenti nel medio termine.
Analisi del segmento
Per tipo di prodotto: l'integrazione dell'intelligenza artificiale trasforma le categorie tradizionali
Nel 2025, lavatrici e asciugatrici intelligenti detenevano il 24.12% della quota di mercato degli elettrodomestici smart, una posizione di leadership trainata da cicli di sostituzione brevi e da un ROI (ritorno sull'investimento) incrementato dagli incentivi. Motori ad alta velocità e dosaggi del detersivo basati su sensori consentono di risparmiare acqua ed elettricità, giustificando l'acquisto per le famiglie attente al risparmio. I comandi vocali e le notifiche push su dispositivi mobili riducono ulteriormente lo sforzo dell'utente, aumentando i livelli di soddisfazione del cliente. I frigoriferi smart sfruttano la loro alimentazione continua per integrarsi con dashboard digitali, diventando hub centrali per la gestione della spesa e l'analisi dei consumi energetici domestici. I forni si stanno evolvendo verso sistemi di rilevamento della cottura tramite telecamera e logiche di spegnimento automatico che riducono gli sprechi alimentari e le bollette elettriche. Questi sviluppi stanno ampliando la gamma di piccoli elettrodomestici smart a disposizione dei consumatori.
Pentole e piani cottura intelligenti , pur partendo da una base più piccola, dovrebbero crescere a un tasso annuo composto (CAGR) del 12.74% fino al 2031, il più rapido tra le categorie di prodotti. Le librerie di ricette collegate all'intelligenza artificiale e le zone a induzione di precisione si rivolgono ai professionisti con poco tempo a disposizione che cercano risultati garantiti. Aspirapolveri e condizionatori d'aria autonomi sfruttano rispettivamente il vantaggio di risparmiare tempo e ottimizzare il comfort, attirando così anche chi acquista per la prima volta un elettrodomestico intelligente. Lavastoviglie e bilance da cucina aggiungono connettività incrementale che estende la fidelizzazione all'ecosistema senza gonfiare eccessivamente i prezzi. Nel complesso, gli elettrodomestici che integrano l'autonomia senza intervento manuale o un risparmio sui costi misurabile continuano a superare le funzionalità che si limitano a replicare i comandi manuali, rafforzando la gerarchia all'interno del mercato degli elettrodomestici intelligenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di connettività: il protocollo Thread interrompe il dominio Wi-Fi
Il Wi-Fi ha rappresentato il 57.93% del fatturato del 2025, grazie alla penetrazione pressoché universale dei router e alla familiarità degli utenti. Tuttavia, si prevede che i dispositivi Thread cresceranno a un CAGR del 12.94% con l'aumento della certificazione Matter. I dispositivi abilitati per Thread formano mesh IPv6 auto-riparanti che mantengono prestazioni a bassa latenza anche quando singoli nodi si disconnettono, soddisfacendo i severi requisiti di affidabilità di forni o sistemi HVAC. Questa evoluzione riduce gli hub proprietari, riducendo il costo totale del sistema per i proprietari di casa. Il Bluetooth mantiene una posizione di rilievo per i prodotti per la salute personale come le bilance intelligenti, dove è sufficiente una sincronizzazione occasionale con il telefono. Zigbee e Z-Wave continuano a offrire pacchetti di sicurezza e illuminazione venduti tramite installatori professionisti.
I fornitori ora considerano il provisioning aperto basato su certificati come una salvaguardia contro i futuri obblighi di sicurezza informatica. Di conseguenza, le roadmap ingegneristiche danno priorità alle radio Thread, talvolta in pacchetti dual-band che supportano il Wi-Fi 6 per gli aggiornamenti firmware over-the-air, mentre utilizzano Thread per impostazione predefinita per la telemetria quotidiana. Tali cambiamenti architetturali posizionano Thread come punto di riferimento per la prossima ondata di sostituzione hardware, standardizzando ulteriormente il mercato degli elettrodomestici intelligenti attorno a protocolli interoperabili.
Per canale di distribuzione: la trasformazione digitale accelera nonostante la preferenza fisica
Nel 2025, i rivenditori offline hanno continuato a conquistare il 61.48% del mercato degli elettrodomestici intelligenti, perché i consumatori desiderano toccare con mano le finiture in acciaio inossidabile, misurare i livelli di rumore e negoziare di persona i pacchetti di installazione. Le grandi catene hanno risposto installando cucine dimostrative dal vivo e chioschi di alimentazione intelligente che visualizzano i potenziali risparmi sulle utenze. Parallelamente, l'online/e-commerce è cresciuto a un CAGR dell'11.73%, trainato da una logistica dell'ultimo miglio migliorata, da consulenti di prodotto con chat AI e da finanziamenti a tasso zero che rispecchiano le offerte dei negozi fisici. Gli showroom virtuali realizzati con la tecnologia WebXR consentono agli acquirenti di "camminare" tra gli elettrodomestici a grandezza naturale, riducendo il divario esperienziale tra i canali.
I produttori orchestrano sempre più percorsi omnicanale, come un codice QR su un'unità in negozio che apre demo di configurazione interattive o attiva un coupon online utilizzabile per il ritiro in giornata. Questi percorsi combinati aumentano i tassi di chiusura e acquisiscono dati di prima parte che alimentano i cicli di miglioramento dei prodotti. Man mano che i consumatori della Generazione Z raggiungono l'età della formazione del nucleo familiare, la loro preferenza predefinita per la ricerca e il pagamento online sposterà progressivamente i ricavi verso il digitale, rendendo l'agilità di canale una competenza fondamentale per i marchi che si contendono la leadership nel mercato degli elettrodomestici intelligenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'adozione commerciale accelera attraverso i mandati di sostenibilità
I clienti residenziali hanno detenuto il 66.02% del fatturato del 2025, poiché i proprietari di casa hanno ricercato comfort e risparmi sui costi. Gli sconti sulle utenze e gli incentivi all'efficienza legati ai mutui sovvenzionano gli SKU premium, riducendo i tempi di ammortamento. Le app fai da te semplificano l'onboarding, mentre le automazioni multi-dispositivo consentono ai frigoriferi di avvisare i forni delle programmazioni delle ricette, rafforzando il lock-in della piattaforma.
Tuttavia, locali commerciali, hotel, ristoranti e campus aziendali registreranno un CAGR dell'11.32% entro il 2031, superando quello delle abitazioni. Gli hotel adottano unità PTAC connesse e minibar intelligenti per monitorare l'occupazione e ottimizzare il consumo energetico senza compromettere il comfort degli ospiti. I ristoranti fast food implementano piani cottura con intelligenza artificiale che garantiscono risultati costanti e generano automaticamente registri di conformità HACCP. Per i facility manager incaricati di obiettivi di zero emissioni nette, gli elettrodomestici connessi forniscono dati energetici granulari che alimentano i dashboard di reporting ESG. Di conseguenza, i fornitori stanno rilasciando varianti di livello industriale dei prodotti di punta per i consumatori, ampliando la base totale del mercato degli elettrodomestici intelligenti.
Analisi geografica
Mercato degli elettrodomestici intelligenti in Nord America
Il Nord America è in testa con una quota di fatturato del 32.41% nel 2025, grazie a infrastrutture di rimborso mature e a un elevato reddito disponibile. Il sistema Peak-Time Savings di ComEd e il Critical-Peak Pricing di PG&E premiano lo spostamento del carico connesso, garantendo rendimenti finanziari tangibili. Gli standard di efficienza federali ora incorporano disposizioni per la connettività, rendendo di fatto le funzionalità intelligenti un requisito fondamentale per i nuovi modelli. I crediti federali per il prezzo del carbonio in Canada spingono ulteriormente i consumatori verso dispositivi gestiti dall'intelligenza artificiale, mentre la crescente classe media messicana sta alimentando la domanda nei centri urbani, nonostante la scarsa copertura della banda larga nelle zone rurali.
Mercato degli elettrodomestici intelligenti nella regione Asia-Pacifico
Si prevede che l'Asia-Pacifico raggiungerà un CAGR dell'11.12% fino al 2031, diventando la regione in più rapida crescita. La Cina ha spedito 4.48 miliardi di elettrodomestici nel 2024, con un aumento del 20.8% su base annua, e i giganti nazionali Midea e Haier stanno sfruttando i vantaggi di scala per competere con i concorrenti occidentali all'estero. Corea del Sud e Giappone, che vantano già tassi di penetrazione della fibra ottica superiori al 97%, sono stati i primi ad adottare la sincronizzazione di ricarica AI premium tra frigorifero e auto. Le iniziative per le smart city in India includono sussidi per dispositivi interattivi con la rete, attenuando la sensibilità ai prezzi. Le fiorenti piattaforme di e-commerce del Sud-est asiatico stanno superando le lacune infrastrutturali del commercio al dettaglio, accelerando la disponibilità dei dispositivi anche nelle città secondarie.
Mercato degli elettrodomestici intelligenti in EMEA
L'Europa mantiene una traiettoria stabile, mentre le severe normative si spostano dall'efficienza alla sicurezza informatica. L'etichetta energetica aggiornata richiede interfacce smart grid entro il 2025, mentre il Cyber Resilience Act impone la fornitura di patch per tutta la vita utile. Germania e Regno Unito sfruttano ampiamente l'energia solare sui tetti per incoraggiare l'uso di elettrodomestici che modulano i consumi in base ai prezzi infragiornalieri. I paesi nordici, con abbondanti risorse idroelettriche ed eoliche, incoraggiano lavatrici e asciugatrici con trasferimento di carico che appiattiscono le curve di domanda durante i picchi invernali. In Medio Oriente e Africa, l'adozione rimane concentrata negli stati più ricchi del Consiglio di Cooperazione del Golfo, ma nuovi corridoi in fibra ottica e megaprogetti urbani stanno creando basi per una futura espansione, ampliando gradualmente il mercato globale degli elettrodomestici intelligenti.
Panorama competitivo
Il mercato presenta una moderata concentrazione. Samsung e LG si differenziano attraverso ecosistemi verticalmente integrati, Bespoke AI e ThinQ UP, che consentono lo sblocco di funzionalità over-the-air e piani di manutenzione in abbonamento, rafforzando il valore del ciclo di vita del cliente. Whirlpool ed Electrolux stanno collaborando con i provider cloud per colmare le lacune software, preservando al contempo i punti di forza della produzione.
I concorrenti cinesi Midea e Haier stanno sfruttando i vantaggi in termini di costi e acquisizioni mirate, come l'acquisizione da parte di Haier dell'ungherese KLIMA KFT nel 2025, per ampliare il portfolio HVAC e promuovere le vendite incrociate di elettrodomestici in nuove aree geografiche. Start-up come Tovala e June stanno posizionando forni software-defined che ricevono aggiornamenti settimanali delle ricette, dimostrando come le architetture cloud possano rivoluzionare i tradizionali cicli di aggiornamento. Nel frattempo, i costi di conformità alla sicurezza informatica sono in aumento; i fornitori con team di sicurezza interni ottengono la preferenza negli acquisti da parte di catene alberghiere e sviluppatori di multifamiliari. L'attenzione strategica oscilla quindi tra la scalabilità degli ecosistemi di servizi, la sicurezza delle supply chain e il rispetto delle normative regionali divergenti, il tutto preservando il margine in un mercato degli elettrodomestici intelligenti sensibile al prezzo.
I produttori di apparecchiature stanno inoltre costruendo barriere brevettuali attorno a modelli diagnostici basati sull'intelligenza artificiale che prevedono guasti ai componenti con settimane di anticipo, riducendo le richieste di garanzia. La collaborazione con le utility sui progetti pilota di demand-response garantisce agli OEM di elettrodomestici preziosi dati di rete, creando una barriera all'ingresso per i nuovi arrivati che operano esclusivamente tramite software. La corsa all'integrazione di algoritmi per il trading energetico potrebbe ridefinire i pool di valore, orientando i ricavi verso le commissioni di transazione piuttosto che verso i ricarichi hardware nel prossimo decennio.
Leader del settore degli elettrodomestici intelligenti
Samsung Electronics Co., Ltd.
LG Elettronica Inc.
Whirlpool Corporation
AB Electrolux
BSH Hausgeräte GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Samsung Electronics lancia le funzionalità pubblicitarie sui frigoriferi Family Hub, creando flussi di entrate di marketing mirati.
- Giugno 2025: Haier Smart Home acquisisce KLIMA KFT per espandere le capacità HVAC nell'Europa centrale e orientale.
- Febbraio 2025: GE Appliances ha integrato Google Cloud AI nel suo portafoglio intelligente per consentire la manutenzione predittiva e l'ottimizzazione energetica.
Ambito del rapporto sul mercato globale degli elettrodomestici intelligenti
Il documento esamina l’attuale contesto di mercato e i fattori significativi che influenzano le apparecchiature e i gadget per la casa intelligente. L'ambito dello studio comprende gadget che possono essere collegati a una rete e controllati a distanza, come tablet e smartphone. L'ambito dello studio comprende elettrodomestici, inclusi forni, lavastoviglie, frigoriferi, piani cottura e pentole, bilance, termometri e altri articoli. Il documento discute le tendenze del mercato in particolare nei paesi nordamericani, europei e dell’Asia-Pacifico.
Il rapporto sul mercato degli elettrodomestici intelligenti è segmentato per tipo di prodotto (forni intelligenti, lavastoviglie intelligenti, frigoriferi intelligenti, pentole e piani cottura intelligenti, bilancia e termometri intelligenti) e area geografica (Nord America (Stati Uniti, Canada), Europa (Germania, Regno Unito). , Francia, Spagna), Asia Pacifico e Resto del Mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Frigoriferi intelligenti |
| Forni intelligenti |
| Lavastoviglie intelligenti |
| Lavatrici e asciugatrici intelligenti |
| Pentole e piani cottura intelligenti |
| Aspirapolvere intelligenti |
| Condizionatori d'aria intelligenti |
| Bilance e termometri intelligenti |
| Altri tipi di prodotto |
| Wi-Fi |
| Bluetooth |
| Zigbee |
| Z-Wave |
| Filo |
| Altre tecnologie |
| Online |
| disconnesso |
| Residenziale |
| Commerciale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia e Nuova Zelanda | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | Frigoriferi intelligenti | |
| Forni intelligenti | ||
| Lavastoviglie intelligenti | ||
| Lavatrici e asciugatrici intelligenti | ||
| Pentole e piani cottura intelligenti | ||
| Aspirapolvere intelligenti | ||
| Condizionatori d'aria intelligenti | ||
| Bilance e termometri intelligenti | ||
| Altri tipi di prodotto | ||
| Dalla tecnologia di connettività | Wi-Fi | |
| Bluetooth | ||
| Zigbee | ||
| Z-Wave | ||
| Filo | ||
| Altre tecnologie | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per settore degli utenti finali | Residenziale | |
| Commerciale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia e Nuova Zelanda | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli elettrodomestici intelligenti?
Il mercato è valutato a 192.05 miliardi di dollari nel 2026 e si prevede che raggiungerà i 311.44 miliardi di dollari entro il 2031.
Quale categoria di prodotti genera maggiori ricavi?
Nel 2025, le lavatrici e le asciugatrici intelligenti saranno le più quotate sul mercato, con una quota del 24.12%.
Quale tecnologia di connettività sta crescendo più rapidamente?
Si prevede che il protocollo Thread crescerà a un CAGR del 12.94% entro il 2031, con la diffusione della certificazione Matter.
Cosa sta determinando l'adozione commerciale?
Gli operatori del settore dell'ospitalità e della ristorazione stanno adottando elettrodomestici connessi per soddisfare i requisiti di sostenibilità e ridurre i costi operativi, con una previsione di CAGR dell'11.32%.
Quale regione registrerà la crescita più rapida entro il 2031?
L'area Asia-Pacifico è destinata a crescere a un CAGR dell'11.12%, trainata dagli investimenti infrastrutturali della Cina e dalla crescente domanda della classe media.
In che modo le tariffe orarie influiscono sull'adozione?
I programmi di tariffazione in tempo reale possono ridurre le bollette elettriche del 15-20%, offrendo alle famiglie un chiaro vantaggio economico per gli elettrodomestici connessi.


