

Dimensioni e quota del mercato Smart Harvest
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
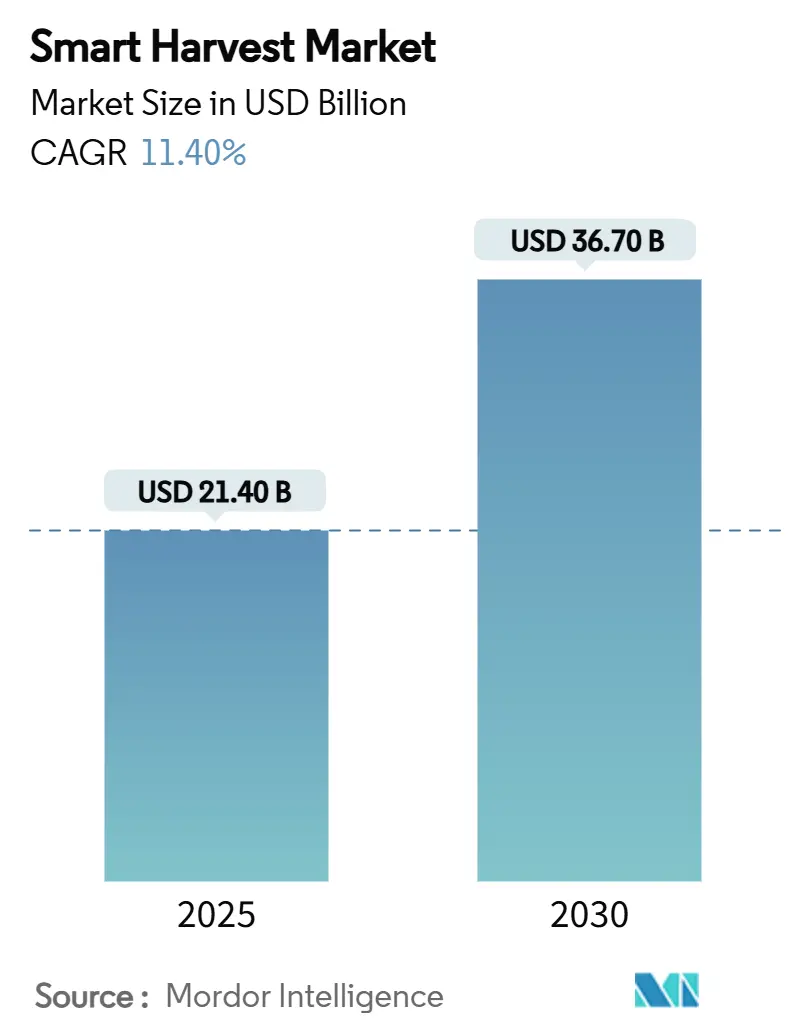
| Dimensione del mercato (2025) | 21.40 miliardo di dollari |
| Dimensione del mercato (2030) | 36.70 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 11.40% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di Smart Harvest di Mordor Intelligence
Si stima che il mercato della raccolta intelligente valga 21.40 miliardi di dollari nel 2025 e che raggiunga i 36.70 miliardi di dollari entro il 2030, con un CAGR dell'11.40% nel periodo di previsione (2025-2030). Questo slancio sostenuto deriva dall'adozione da parte degli agricoltori di robot per la raccolta, visione artificiale e analisi AI edge per contrastare la scarsità di manodopera, ridurre gli sprechi e soddisfare la domanda dei rivenditori di prodotti senza pesticidi. I fornitori di hardware dominano il fatturato, poiché le aziende agricole inizialmente scelgono sistemi robotici tangibili, per poi aggiungere software e servizi una volta ottenuta la prova del ritorno. I costi dei componenti si stanno riducendo perché i sensori di imaging e i chip di elaborazione integrati nei dispositivi seguono ora curve di apprendimento ripide per i semiconduttori, spingendo i prezzi unitari verso il basso nonostante l'aumento delle prestazioni. L'intensità competitiva sta aumentando poiché i principali produttori di attrezzature agricole tradizionali integrano piattaforme di automazione, mentre le startup di robotica pura accelerano le innovazioni di nicchia. Il sostegno politico della Politica agricola comune europea e gli incentivi digitali ai programmi di sovvenzioni per l'area Asia-Pacifico sostengono ulteriormente le opportunità di espansione sia nelle coltivazioni intensive in serra che negli ambienti sempre più difficili in campo aperto.
Punti chiave del rapporto
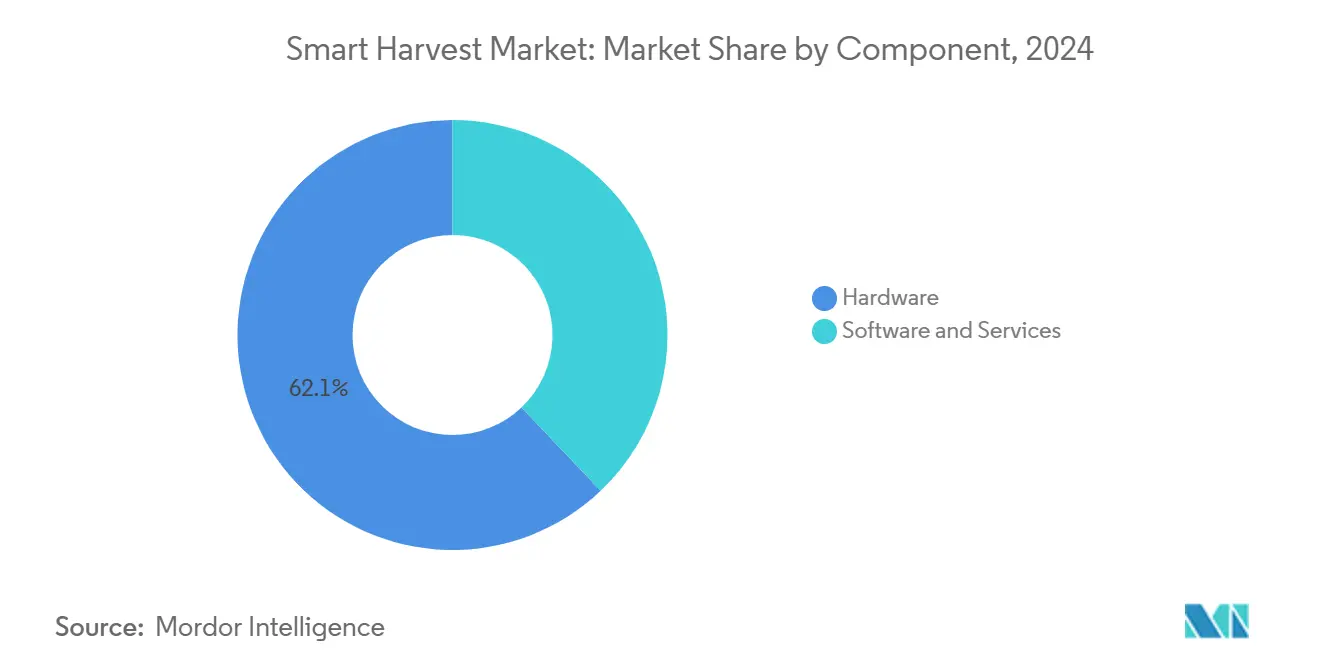
- Per componente, l'hardware è stato il settore leader con una quota di fatturato del 62.1% nel 2024; il software è sulla buona strada per raggiungere il CAGR più rapido, pari al 15.1% entro il 2030.
- In base alla tecnologia, i sistemi di automazione robotica hanno conquistato il 48.3% della quota di mercato della raccolta intelligente nel 2024, mentre si prevede che l'edge cloud e l'analisi dei dati edge cresceranno a un CAGR del 18.3% entro il 2030.
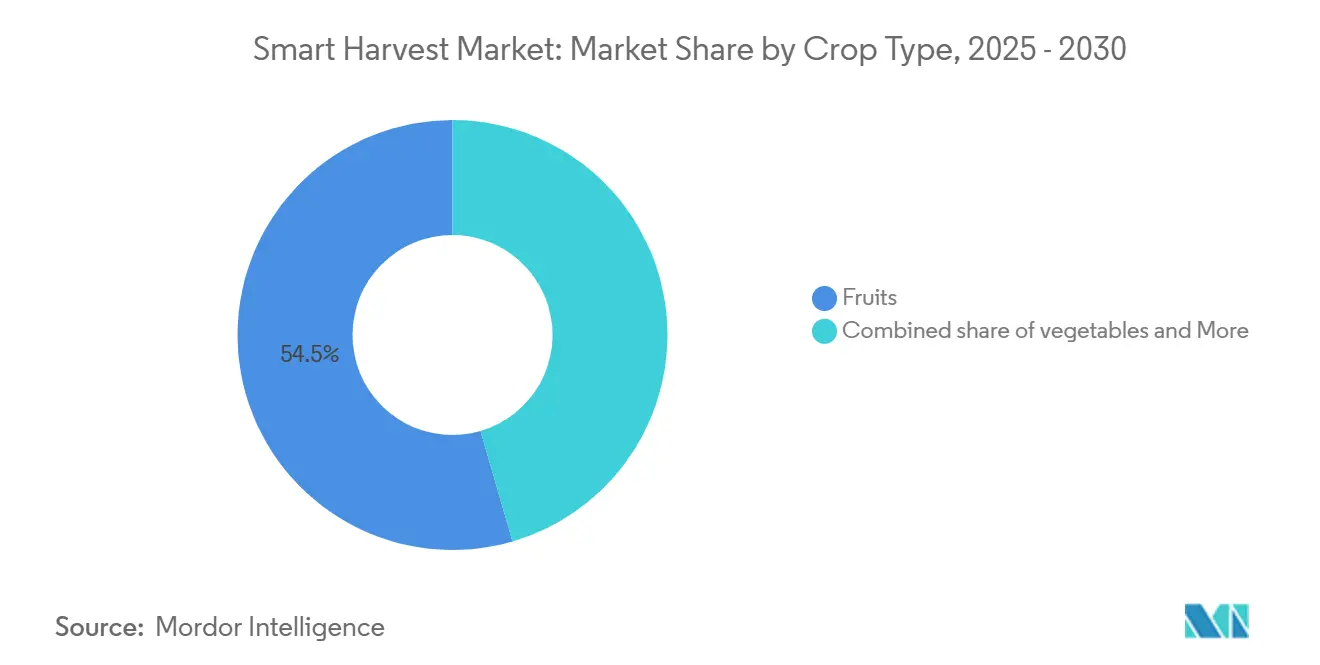
- In base al tipo di coltura, nel 54.5 la frutta ha rappresentato il 2024% delle dimensioni del mercato del raccolto intelligente, mentre la frutta a guscio ha registrato le previsioni di CAGR più elevate, pari al 14.2% fino al 2030.
- Per quanto riguarda l'ambiente agricolo, le installazioni in serra hanno rappresentato il 58.2% del fatturato del 2024, mentre i sistemi in campo aperto stanno crescendo rapidamente con un CAGR del 12.6%.
- In termini geografici, l'Europa ha mantenuto una leadership in termini di fatturato del 33.5% nel 2024; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 14.2% fino al 2030.
- Nel 51, Deere and Company, Trimble, Robert Bosch, CNH Industrial e Agrobot controllavano congiuntamente una quota di mercato del 2024%.
Tendenze e approfondimenti sul mercato globale della raccolta intelligente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta all'automazione guidata dalla carenza di manodopera | + 3.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Sussidi governativi per la robotica agricola | + 2.8% | Europa, Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Calo dei costi dei sensori e penetrazione dell'IoT | + 2.1% | Mercati sviluppati globali | A lungo termine (≥ 4 anni) |
| Crescente domanda di prodotti di qualità | + 1.9% | Nord America, Europa e centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi di crediti di carbonio che premiano la raccolta a basso contenuto di rifiuti | + 1.1% | Europa e California | A lungo termine (≥ 4 anni) |
| L'elaborazione Edge-AI sul dispositivo riduce le esigenze di connettività | + 1.5% | Zone rurali in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta all'automazione guidata dalla carenza di manodopera
La disponibilità di manodopera in agricoltura continua a diminuire con l'invecchiamento della popolazione rurale e l'inasprimento delle norme sull'immigrazione. I salari aumentano più rapidamente dei prezzi dei raccolti, portando i costi della manodopera al 30-50% della spesa totale per la raccolta per molti produttori di frutta e verdura. [1] USDA Economic Research Service, “Ag and Food Statistics Charting the Essentials,” usda.gov L'aumento dei salari fa aumentare i costi della raccolta al 30-50% della spesa totale per le colture delicate. I governi tentano soluzioni tampone, come l'aumento dei visti per i lavoratori stagionali a 45,000 nel 2024 nel Regno Unito, [2] UK Department for Environment, Food and Rural Affairs, “Seasonal Worker Visa Route Expansion 2024,” gov.uk eppure i coltivatori considerano la robotica come l'unica risposta strutturale. Le raccoglitrici autonome che operano giorno e notte mantengono la produttività e garantiscono la qualità dei prodotti indipendentemente dai cicli di lavoro, rendendo più facile giustificare il capitale iniziale man mano che il valore del raccolto per acro aumenta. Insieme, questi fattori rendono la scarsità di manodopera il catalizzatore più immediato per la crescita della spesa per la raccolta intelligente.
Sussidi governativi per la robotica agricola
I programmi nazionali e regionali riducono il rischio di investimento coprendo il 30-50% del costo delle attrezzature per gli acquirenti qualificati. Gli Stati Uniti stanziano 50 milioni di dollari all'anno in sovvenzioni per l'agricoltura di precisione e l'Unione Europea vincola l'ammissibilità ai sussidi ai parametri di riferimento dell'agricoltura digitale. Questi incentivi riducono i tempi di ammortamento per le aziende agricole di medie dimensioni che non dispongono di ampie riserve di capitale. I sussidi stimolano anche le reti di concessionari locali, migliorando la copertura del servizio e la fiducia degli utenti. Con l'evoluzione delle politiche, la rendicontazione della conformità richiede spesso la registrazione dei dati a bordo, spingendo i coltivatori verso soluzioni robotiche integrate.
Calo dei costi dei sensori e penetrazione dell'IoT
Tra il 2023 e il 2025, i prezzi medi alla produzione di telecamere multispettrali e moduli lidar 3D per l'agricoltura sono diminuiti del 27% grazie all'entrata in produzione di massa dei nuovi design CMOS a pixel impilati. I sensori più recenti offrono una risoluzione effettiva 1.6 volte superiore, riducendo al contempo il consumo energetico di quasi un terzo, ampliandone l'utilizzo nei robot agricoli alimentati a batteria. I costi inferiori dei componenti consentono ai marchi di apparecchiature di fascia media di integrare la visione artificiale nelle mietitrebbie con un prezzo inferiore a 200,000 dollari, estendendo l'attrattiva oltre le grandi aziende agricole. Allo stesso tempo, l'espansione della copertura 5G privata e dei satelliti in orbita bassa porta una connettività affidabile nelle aree coltivate remote, consentendo il trasferimento dei dati in tempo reale per il perfezionamento dei modelli di intelligenza artificiale. [3] Australian Bureau of Statistics, “Telecommunications Coverage on Agricultural Land, 2025,” abs.gov.au Insieme, sensori ad alte prestazioni più economici e una migliore banda larga rurale accelerano le implementazioni annuali di robot di raccolta dotati di visione artificiale.
Crescente domanda di prodotti di qualità
I consumatori ora si aspettano più della semplice sicurezza alimentare dagli alimenti freschi; cercano anche la massima freschezza, livelli nutrizionali più elevati, un aspetto attraente e un sapore affidabile. La raccolta intelligente consente ai coltivatori di raccogliere i prodotti al momento esatto della maturazione ottimale, contribuendo a preservare i valori nutrizionali e a ridurre il deterioramento dal campo allo scaffale. Robot dotati di telecamere e sensori chimici monitorano costantemente i livelli di zucchero, la consistenza e i difetti superficiali durante il funzionamento, garantendo che solo prodotti di prima qualità entrino nella filiera. Gli articoli di alta qualità spesso richiedono ricarichi di prezzo del 15-30%, il che compensa il maggior costo di capitale dei sistemi robotici e favorisce tempi di ammortamento più rapidi. Le grandi catene di supermercati e gli acquirenti di servizi di ristorazione ora privilegiano i fornitori che dimostrano una qualità costante e tracciabile, orientando ulteriormente le aziende agricole verso tecnologie che offrono risultati uniformi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale per sistemi robotici integrati | -2.9% | Mercati emergenti globali | A breve termine (≤ 2 anni) |
| La frammentazione delle proprietà agricole limita il ritorno sull’investimento | -2.2% | Asia-Pacifico, Africa, Sud America | A lungo termine (≥ 4 anni) |
| Mancanza di standard di interoperabilità aperti tra hardware OEM | -1.8% | Nel Mondo | Medio termine (2-4 anni) |
| Reti di servizi rurali limitate per la manutenzione dei robot | -1.4% | Regioni in via di sviluppo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale per sistemi robotici integrati
I robot per la raccolta completi costano tra i 150,000 e i 500,000 dollari, una spesa che pochi piccoli agricoltori possono permettersi. Gli strumenti di finanziamento sono carenti perché gli istituti di credito considerano ancora la robotica un asset ad alto rischio con un valore di rivendita incerto. Esistono modelli di leasing, ma spesso richiedono garanzie elevate o contratti pluriennali. Senza innovazione finanziaria, molti coltivatori rinviano gli acquisti nonostante i comprovati miglioramenti in termini di efficienza. Questa barriera di prezzo rallenta l'adozione nelle regioni sensibili ai costi, anche quando la carenza di manodopera è acuta.
La frammentazione delle proprietà agricole limita il ritorno sull'investimento
In India e Indonesia, la superficie media degli appezzamenti è inferiore a 2 ettari, ben al di sotto della scala necessaria per sfruttare appieno i sistemi robotici. Il basso utilizzo prolunga i periodi di ammortamento ben oltre i cinque anni, scoraggiando gli investimenti. I modelli di proprietà cooperativa potrebbero risolvere questo problema, ma le leggi sulla proprietà fondiaria complicano gli accordi di condivisione dei beni. La lentezza dei progressi nel consolidamento mantiene molti agricoltori dei mercati emergenti vincolati a metodi manuali. Di conseguenza, le previsioni di crescita globale dipendono fortemente dalle aziende agricole più grandi nelle economie sviluppate.
Analisi del segmento
Per componente: il dominio dell'hardware determina i vantaggi della scalabilità
Nel 62.1, l'hardware ha rappresentato il 2024% del fatturato del mercato della raccolta intelligente. Raccoglitrici meccaniche, bracci articolati e moduli di visione offrono vantaggi immediati in termini di sostituzione della manodopera, il che spiega la preferenza dei coltivatori per i beni strumentali rispetto al software immateriale. Il livello di servizi che comprende la formazione e la manutenzione predittiva cresce costantemente con l'espansione delle flotte installate e l'aumento delle aspettative di operatività. I fornitori di robotica ora offrono contratti di assistenza pluriennali che includono la sostituzione dei sensori e gli aggiornamenti firmware over-the-air, spostando parte del margine di profitto dalle vendite una tantum a canoni ricorrenti. Il finanziamento dei ricambi e i modelli pay-per-use offerti dai rivenditori di attrezzature ampliano ulteriormente l'accesso per le aziende agricole di medie dimensioni che non dispongono di riserve di liquidità.
Il software si distingue tuttavia come la componente in più rapida crescita, con un CAGR del 15.1% fino al 2030. I pacchetti di analisi in abbonamento perfezionano costantemente i modelli di resa, mentre gli aggiornamenti over-the-air estendono le funzionalità dei robot senza l'aggiunta di metallo. Le piattaforme più recenti integrano moduli di assicurazione del raccolto che attivano automaticamente le richieste di risarcimento quando i sistemi di visione registrano danni causati dal maltempo, rafforzando la proposta di valore che va oltre l'automazione delle attività di base. La disponibilità di API consente inoltre agli sviluppatori di terze parti di creare applicazioni aggiuntive, come plug-in per il rilevamento di malattie, migliorando la fidelizzazione dell'ecosistema. Di conseguenza, si prevede che le dimensioni del mercato del software per la raccolta intelligente raddoppieranno durante la finestra di previsione, rafforzando le dinamiche dei ricavi ricorrenti e aumentando il valore del cliente nel corso del ciclo di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: i sistemi di automazione robotica mantengono il comando mentre l'intelligenza artificiale edge avanza
I sistemi di automazione robotica hanno rappresentato il 48.3% del fatturato del 2024 perché sostituiscono le attività di raccolta ripetitive e generano un ritorno immediato nei frutteti di alto valore. Le telecamere stereoscopiche integrate individuano la maturazione dei frutti e le pinze morbide riducono al minimo le ammaccature. I bracci di ultima generazione utilizzano attuatori a rigidità variabile che adattano la forza di presa in tempo reale, consentendo a un singolo robot di gestire più tipi di colture con un cambio minimo di utensili. I sottosistemi di visione artificiale ora combinano input RGB, iperspettrali e termici per rilevare difetti del sottosuolo che le telecamere tradizionali non rilevano, portando la precisione al primo passaggio a oltre il 95%. L'integrazione della navigazione basata su LiDAR riduce ulteriormente i tempi di fermo mappando al volo i frutteti con densità di ostacoli.
L'analisi AI edge sta procedendo a un CAGR del 18.3%. I chip di inferenza basati su reti neurali locali riducono la latenza a meno di 50 millisecondi, consentendo decisioni in tempo reale senza costose risorse di banda. Le toolchain MLOps automatizzano il riaddestramento dei modelli utilizzando dati di campo anonimizzati, migliorando così le prestazioni stagione dopo stagione senza dover ricorrere alla codifica manuale. L'orchestrazione cloud-edge consente inoltre carichi di lavoro di elaborazione divisi, in cui l'addestramento più pesante viene eseguito nel cloud mentre l'inferenza rimane sul robot, ottimizzando sia i costi che la velocità. Questi progressi rafforzano la svolta del settore della raccolta intelligente verso l'acquisizione di valore incentrata sui dati e creano nuovi flussi di entrate derivanti dalla vendita di informazioni agronomiche ai fornitori di input.
Per tipo di coltura: la frutta domina, la frutta secca accelera
Le applicazioni frutticole hanno rappresentato il 54.5% della quota di mercato della raccolta intelligente nel 2024, poiché fragole, mele e agrumi richiedono una raccolta delicata e selettiva. I robot dotati di telecamere RGB-D e di robotica soft superano le prestazioni degli operatori manuali in termini di costanza, consentendo rapidi ammodernamenti dei frutteti. Le schede di valutazione dei rivenditori che valutano l'incidenza delle imperfezioni e il contenuto di zucchero premiano i produttori che adottano la raccolta di precisione, consolidando ulteriormente l'adozione della tecnologia. Gli esportatori di bacche speciali in Cile e Spagna implementano raccoglitrici autonome per sfruttare le strette finestre di trasporto aereo, riducendo le perdite post-raccolta fino al 20%.
La raccolta delle noci registra il più rapido CAGR del 14.2% fino al 2030, trainato da sistemi di scuotimento e aspiratori a terra che automatizzano attività precedentemente ad alta intensità di manodopera. I mandorleti e i pistacchieti in California e Australia adottano scuotitori autonomi che staccano le noci in pochi secondi, riducendo i tempi di raccolta del 70%. [4] Almond Board of California, “Mechanized Harvest Efficiency Study,” almonds.com Il rispetto delle norme sulle emissioni di polvere, entrate in vigore dopo la stagione degli incendi del 2024, spinge i coltivatori verso raccoglitori robotizzati a bassa emissione di polvere che soddisfano gli audit ambientali. Anche le colture orticole e “altre” colture specializzate guadagnano terreno grazie all'espansione dei design modulari delle pinze e delle librerie di visione artificiale, che consentono un rapido adattamento alle nuove geometrie delle piante ogni stagione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ambiente agricolo: le serre dominano, i campi aperti la recuperano
I progetti di serre hanno attirato il 58.2% della spesa del 2024. Illuminazione uniforme, umidità controllata e spaziatura fissa tra le piante semplificano il rilevamento visivo dei frutti, riducendo il ritorno sull'investimento al di sotto delle tre stagioni per pomodori e cetrioli. La produzione annuale in ambienti controllati consente ai robot di accumulare maggiori ore di utilizzo, accelerando il recupero dell'ammortamento. I coltivatori collegano sempre più spesso i robot raccoglitori ai nastri trasportatori delle aziende agricole verticali, consentendo un flusso continuo dalla vite al magazzino di confezionamento senza intervento umano. Algoritmi predittivi di controllo climatico, basati sui dati raccolti dai robot, ottimizzano i livelli di anidride carbonica e luce, aumentando le rese del 7-10% rispetto alle operazioni manuali.
L'adozione in campo aperto sta aumentando a un CAGR del 12.6%. I miglioramenti nel GPS RTK ad alta precisione, nella fusione multisensore e nel design del telaio rinforzato consentono ai bracci pick-and-place di tollerare polvere, pioggia e pendenze fino a 15 gradi. I pianificatori di percorso basati sull'intelligenza artificiale ora integrano feed meteo in tempo reale, reindirizzando dinamicamente le macchine per la raccolta per ridurre al minimo i tempi di fermo dovuti a temporali improvvisi. I concetti di sciame, che utilizzano robot più piccoli e leggeri che lavorano in parallelo, riducono la compattazione del terreno e migliorano la ridondanza durante le finestre di raccolta di punta. Man mano che i mercati dei crediti di carbonio iniziano a valutare la riduzione del consumo di carburante e la minore alterazione del terreno, i robot per campo aperto acquisiscono un ulteriore vantaggio economico che va oltre il risparmio di manodopera.
Analisi geografica
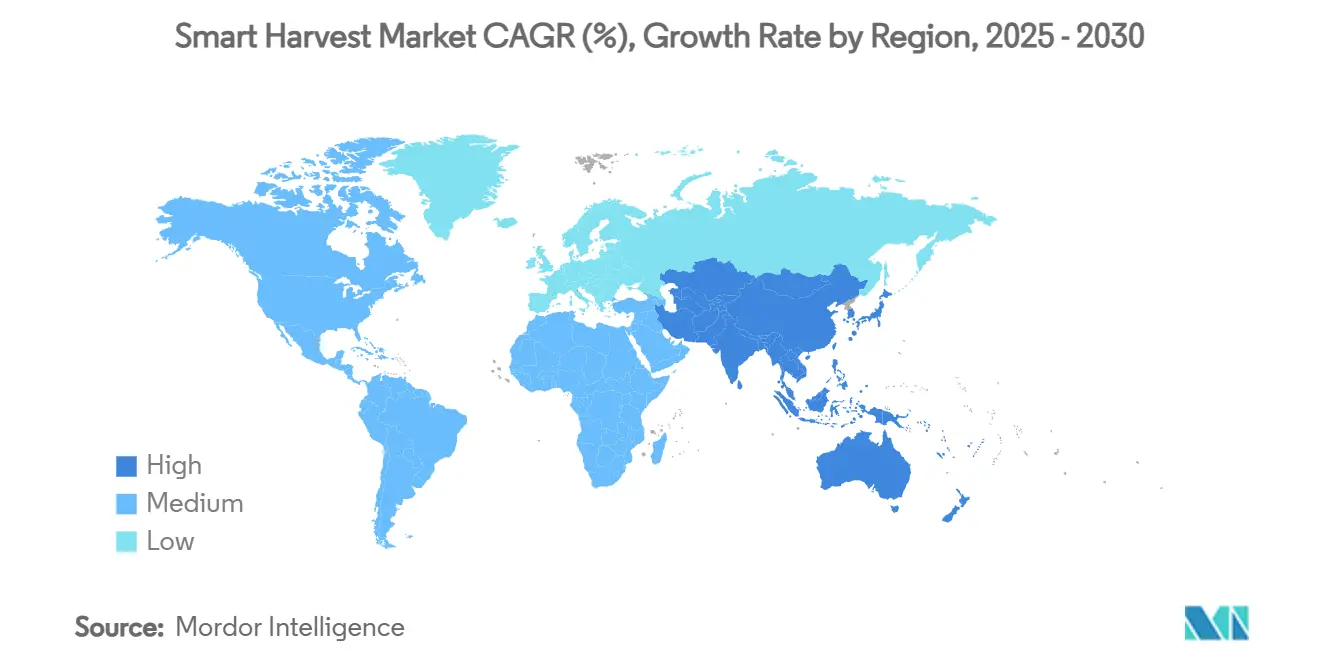
I coltivatori europei hanno registrato un fatturato globale del 33.5% nel 2024, grazie a quadri di sovvenzioni coordinati e a una fitta rete di concessionari. I Paesi Bassi hanno stanziato 680 milioni di euro (740 milioni di dollari) attraverso il programma AgriTech Catalyst 2024-2027 per accelerare la commercializzazione della robotica agricola e i progetti pilota di gestione delle colture basati sull'intelligenza artificiale. La Germania finanzia dimostrazioni di sostenibilità che abbinano la misurazione dei crediti di carbonio ai registri automatizzati del raccolto, consentendo agli agricoltori di monetizzare le riduzioni delle emissioni verificate. I cluster tecnologici francesi in Bretagna e Occitania forniscono start-up di sistemi di visione artificiale, mentre la Spagna integra robot per le delicate colture di drupacee in condizioni di grave carenza di manodopera.
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 14.2%. Il fondo statale cinese per la robotica da 1 trilione di yuan (138 miliardi di dollari) stanzia ingenti fondi per l'agricoltura intelligente e gli acquirenti provinciali sfruttano gli ordini all'ingrosso per ridurre il prezzo per robot. La flotta giapponese di droni agricoli ha superato le 400,000 unità nel 2025, con un aumento del 33% su base annua, a dimostrazione della preparazione per le piattaforme ibride aria-terra. L'Australia sperimenta stazioni base 5G private su vaste proprietà di grano, dove il 65% della superficie è in ombra cellulare, migliorando il controllo remoto delle apparecchiature.
Il Nord America mantiene una capacità produttiva elevata grazie a vaste piantagioni di colture specializzate. La Salinas Valley in California ha rimodernato intere linee di produzione di lattuga con tagliatrici automatiche che dimezzano la dipendenza dai lavoratori stagionali. Nel 2025, John Deere ha investito 20 miliardi di dollari nell'autonomia, abbinando macchine per la raccolta robotizzata a seminatrici e irroratrici con gemellaggio digitale. Le province canadesi delle Praterie sperimentano la robotica a sciame per la raccolta della canola, mentre il Messico prepara i coltivatori di bacche orientati all'esportazione ad adottare servizi robotici pay-per-use una volta che saranno finalizzate le normative sul leasing transfrontaliero.
Panorama competitivo
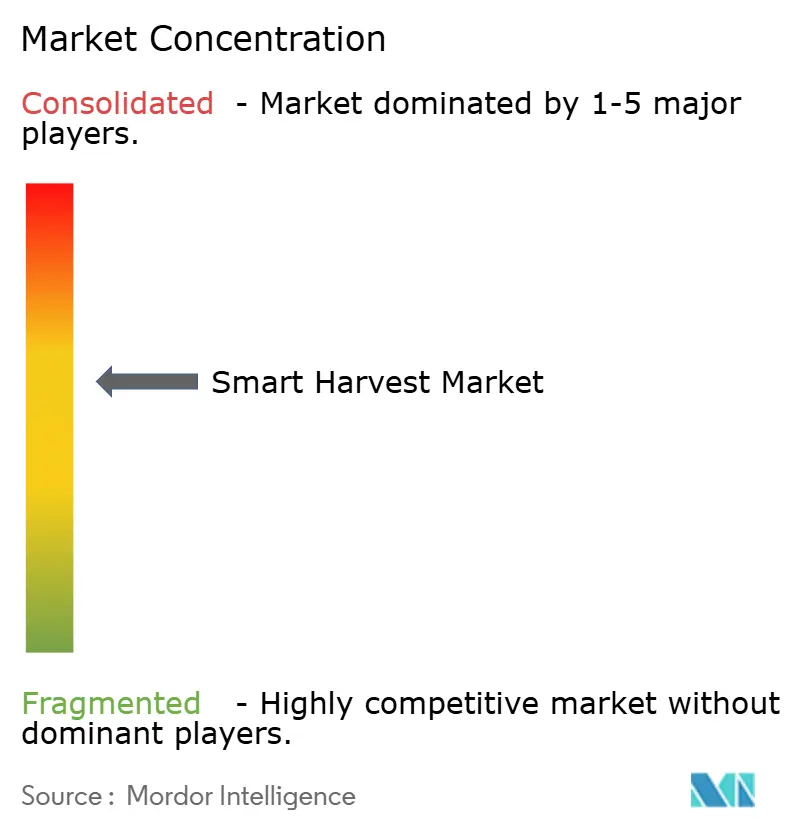
Il mercato della raccolta intelligente mostra una moderata concentrazione, con i cinque maggiori fornitori che insieme controlleranno il 51% del fatturato globale nel 2024. I produttori tradizionali di attrezzature agricole continuano a presidiare il settore, ma gli specialisti di robotica pura stanno crescendo rapidamente, diluendo il predominio tradizionale. L'intensità competitiva sta aumentando con il passaggio dell'economia di piattaforma dalla vendita di singole macchine a ricavi ricorrenti basati sui dati. La differenziazione dei fornitori dipende sempre più dall'integrazione di hardware, intelligenza artificiale edge e analisi cloud in offerte end-to-end integrate.
Gli operatori storici ampliano i loro portafogli attraverso un'intensa attività di Ricerca e Sviluppo e acquisizioni mirate. Deere and Company ha impegnato 20 miliardi di dollari in programmi di autonomia e ora integra moduli di visione artificiale in tutta la sua linea di raccolta. Trimble ha ampliato il suo ecosistema di guida aggiungendo un software per la raccolta della frutta basato su LiDAR, mentre Bosch ha introdotto una suite di sensori modulari che si adatta a robot di terze parti. CNH Industrial ha collaborato con Bluewhite per implementare trattori da frutteto senza conducente in California, e l'acquisizione di Robotics Plus da parte di Yamaha Motor nel 2025 ha segnato il suo ingresso ufficiale nella robotica terrestre, dopo anni di esperienza con i droni agricoli.
Le startup specializzate si concentrano su applicazioni specifiche ad alto valore per superare in astuzia gli operatori storici più lenti. La raccoglitrice di fragole con impugnatura morbida di Agrobot gestisce contratti di robotica come servizio che riducono il CAPEX dei clienti, mentre Harvest CROO Robotics pilota raccoglitrici di lattuga a sciame che riducono i tempi di lavoro sul campo del 40%. Le domande di brevetto per la progettazione degli end-effector hanno superato le 200 nel 2024, segnalando l'aumento delle barriere all'ingresso per i nuovi operatori privi di una proprietà intellettuale approfondita. Gruppi di standardizzazione come l'Agricultural Industry Electronics Foundation promuovono l'interoperabilità, ma la maggior parte dei fornitori mantiene ancora i formati di dati proprietari. Nel complesso, il panorama ottiene un punteggio di concentrazione di 6, che riflette un controllo solido ma non schiacciante da parte dei principali fornitori.
Leader del settore della raccolta intelligente
Deere & Company
Trimble Inc.
Robert Bosch GmbH
Agrobot
Raccolta CROO Robotics LLC.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Biro Power, fondata da Rajnish Kumar nel Bihar, sviluppa raccoglitrici intelligenti alimentate a batteria, progettate per i piccoli agricoltori in India. Tra il 2023 e il 2025, l'azienda ha ampliato la produzione di macchine modulari integrate con IoT per aiutare gli agricoltori a ridurre le perdite di raccolto e le spese di carburante. Biro Power prevede di distribuire 100,000 raccoglitrici in 10,000 villaggi entro il 2030.
- Marzo 2025: Trimble ha introdotto IonoGuard, una tecnologia GNSS RTK che mantiene un tracciamento accurato del segnale durante le tempeste solari, riducendo le interruzioni nelle operazioni di agricoltura di precisione. La tecnologia garantisce una guida satellitare continua, migliorando l'affidabilità dei sistemi di raccolta autonomi e intelligenti.
- Febbraio 2025: le mietitrebbie John Deere modello 2026 integrano funzionalità automatizzate, tra cui il controllo predittivo della velocità di avanzamento e la regolazione automatica delle impostazioni di raccolta, che migliorano l'efficienza operativa e riducono al minimo lo sforzo dell'operatore. Le mietitrebbie integrano tecnologia di rilevamento della granella, telecamere di scarico automatizzate e connettività satellitare per aumentare la precisione e la produttività in diversi ambienti di lavoro.
- Febbraio 2025: l'acquisizione di Robotics Plus Ltd. da parte di Yamaha Motor Co. e la costituzione di Yamaha Agriculture Inc. hanno rafforzato la sua posizione nel mercato della raccolta intelligente. L'integrazione di veicoli robotizzati per frutteti, tra cui Prospr, consente l'irrorazione di precisione, il controllo delle erbe infestanti e l'analisi della resa. Queste tecnologie migliorano l'efficienza del raccolto, riducono la dipendenza dalla manodopera e supportano pratiche agricole sostenibili in Australia, Nuova Zelanda e Nord America.
Ambito del rapporto sul mercato globale della raccolta intelligente
| Hardware | Robot da raccolta |
| Suite di imaging e sensori | |
| GPS e controller di guida | |
| Software | |
| Servizi |
| Sistemi di automazione robotica |
| Visione artificiale e imaging |
| Navigazione autonoma |
| Analisi dei dati cloud ed edge |
| Frutta |
| Verdure |
| Frutta secca |
| Altri (erbe aromatiche, funghi, ecc.) |
| Serre |
| Campi aperti |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per componente | Hardware | Robot da raccolta |
| Suite di imaging e sensori | ||
| GPS e controller di guida | ||
| Software | ||
| Servizi | ||
| Per tecnologia | Sistemi di automazione robotica | |
| Visione artificiale e imaging | ||
| Navigazione autonoma | ||
| Analisi dei dati cloud ed edge | ||
| Per tipo di coltura | Frutta | |
| Verdure | ||
| Frutta secca | ||
| Altri (erbe aromatiche, funghi, ecc.) | ||
| Di Farm Environment | Serre | |
| Campi aperti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del raccolto intelligente?
Nel 21.4 il mercato della raccolta intelligente varrà 2025 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del raccolto intelligente?
Si prevede che registrerà un CAGR dell'11.4% e raggiungerà i 36.7 miliardi di USD entro il 2030.
Quale segmento di componenti genera più fatturato?
L'hardware domina con una quota del 62.1%, a dimostrazione dell'adozione diffusa di sistemi robotici fisici.
In quale regione si sta sviluppando più rapidamente lo smart harvesting?
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR del 14.2% fino al 2030.


