

Dimensioni e quota del mercato degli Smart Beacon
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
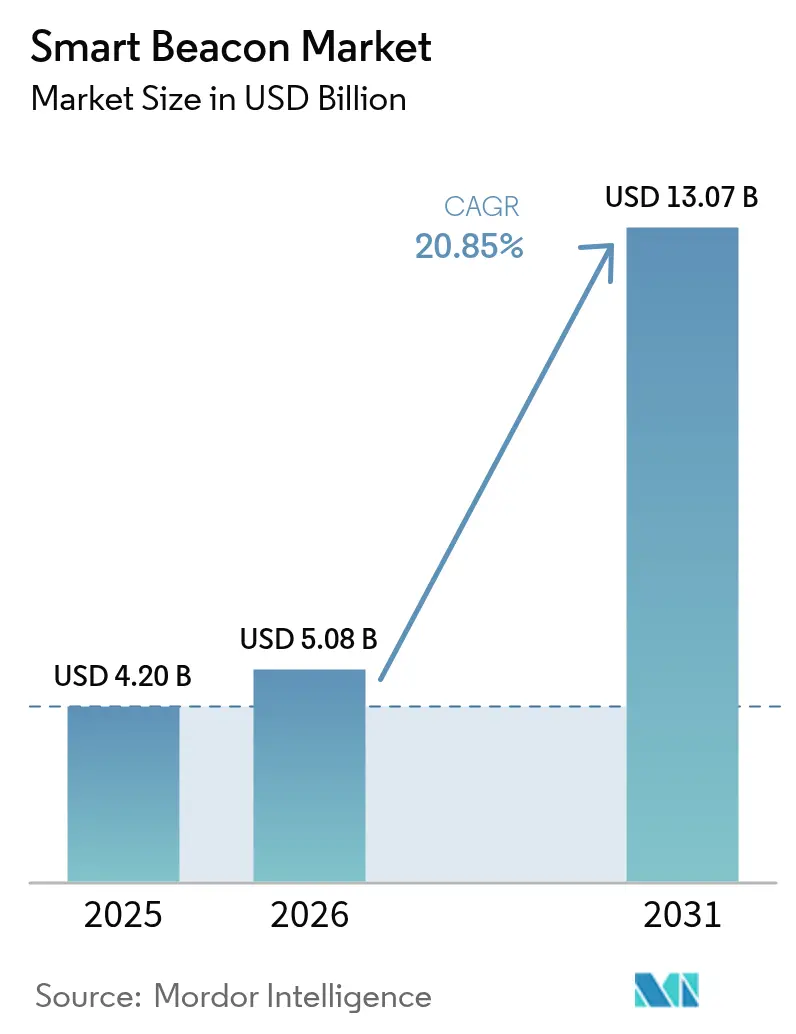
| Dimensione del mercato (2026) | 5.08 miliardo di dollari |
| Dimensione del mercato (2031) | 13.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.85% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli Smart Beacon di Mordor Intelligence
Si stima che il mercato degli smart beacon raggiungerà un valore di 5.08 miliardi di dollari nel 2026, in crescita rispetto ai 4.2 miliardi di dollari del 2025, con proiezioni che indicano un valore di 13.07 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 20.85% nel periodo 2026-2031. Questa crescita è trainata dal passaggio delle aziende da semplici notifiche di prossimità verso ecosistemi IoT ambientali che raccolgono energia da fonti RF, luminose e di movimento circostanti, interfacciandosi con protocolli unificati per gli edifici intelligenti. I rivenditori adottano l'analisi spaziale in tempo reale per aumentare i tassi di conversione, gli operatori sanitari implementano sistemi RTLS per localizzare risorse critiche e pazienti, e gli operatori logistici integrano i beacon nei flussi di lavoro della catena di approvvigionamento per ridurre i tempi di ricerca e gli sprechi. Allo stesso tempo, i tag a raccolta di energia stanno riducendo i costi di proprietà a lungo termine e le normative sulla privacy sempre più stringenti stanno rimodellando la progettazione delle soluzioni attorno a un esplicito consenso. Questi fattori convergenti posizionano il mercato degli smart beacon come livello fondamentale delle piattaforme di intelligenza indoor di nuova generazione. [1] GameStop Corp., “GameStop migliora l’esperienza in negozio con la tecnologia Beacon”, gamestop.com
Punti chiave del rapporto
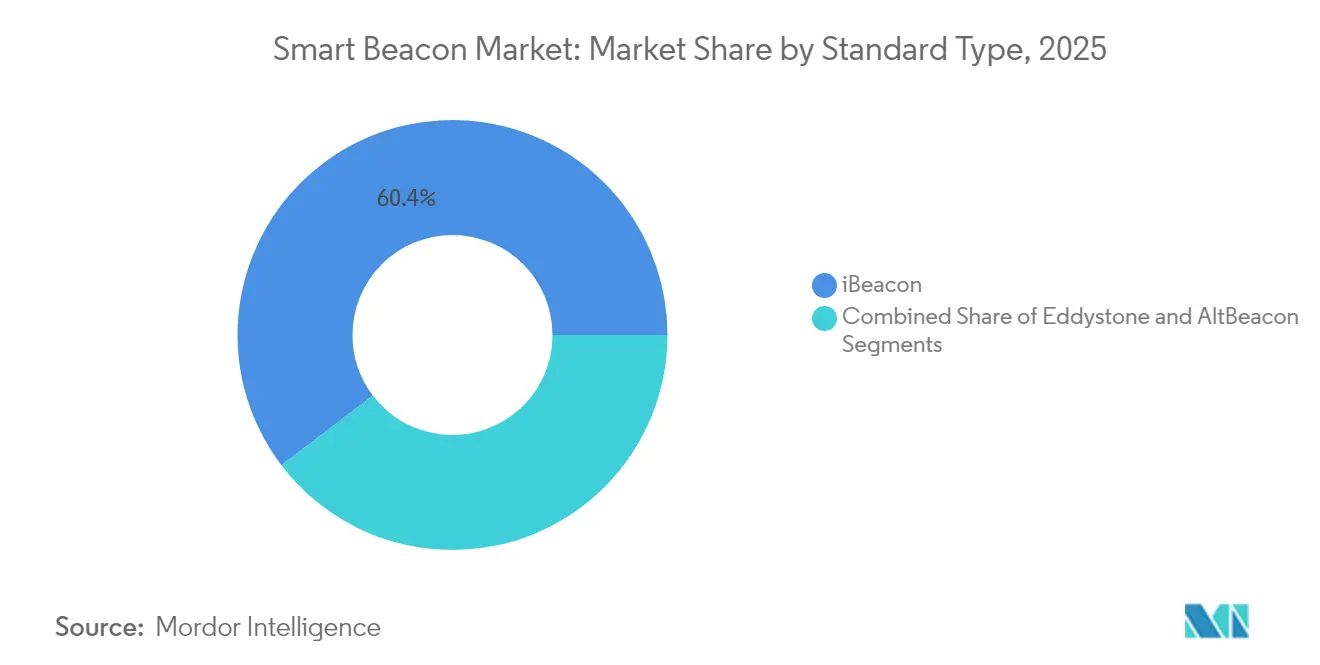
- In base alla tipologia standard, iBeacon ha registrato una quota di fatturato del 60.35% nel 2025, mentre si prevede che Eddystone crescerà a un CAGR del 27.12% fino al 2031.
- In termini di connettività, nel 81.20 il Bluetooth Low Energy deteneva l'2025% della quota di mercato degli smart beacon, mentre il Wi-Fi 802.11mc è destinato a crescere con un CAGR del 28.67% entro il 2031.
- In base al settore di utilizzo finale, nel 36.45 il 2025% del mercato degli smart beacon era rappresentato da vendita al dettaglio e centri commerciali; le strutture sanitarie rappresentano il segmento in più rapida crescita, con una previsione di CAGR del 24.68%.
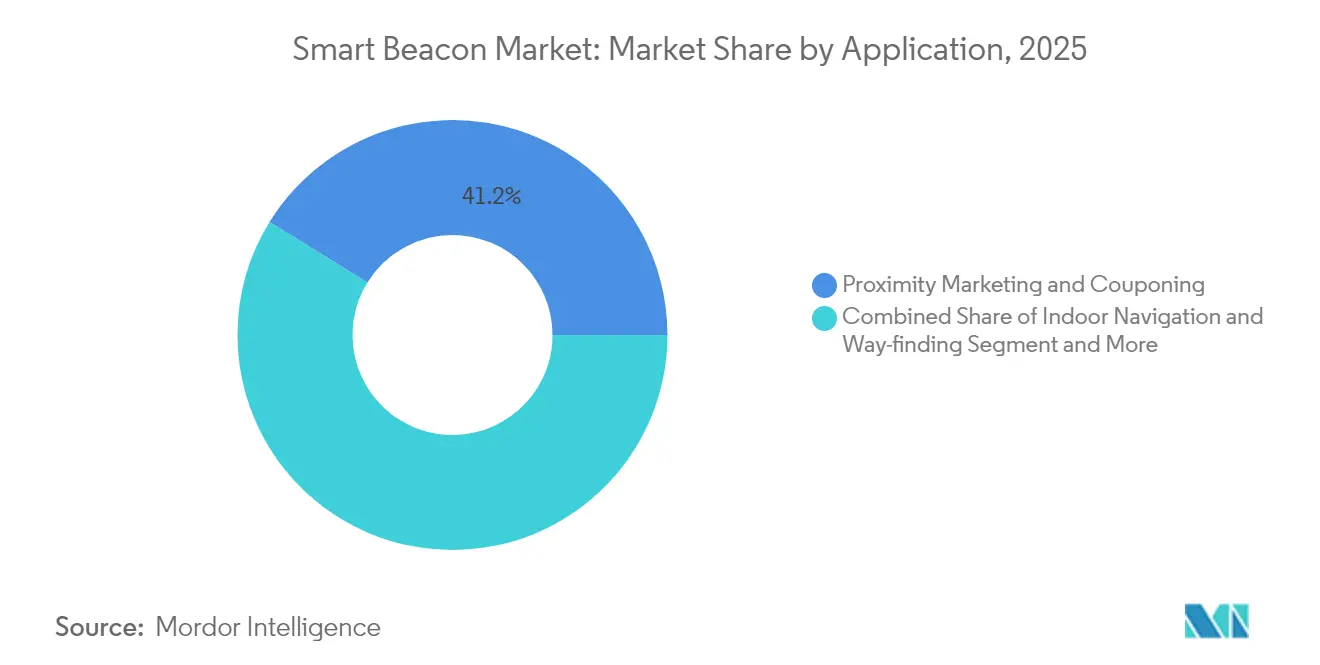
- Per applicazione, il Proximity Marketing ha rappresentato il 41.20% dei ricavi del 2025, mentre il monitoraggio delle risorse e del personale sta accelerando a un CAGR del 26.44% fino al 2031.
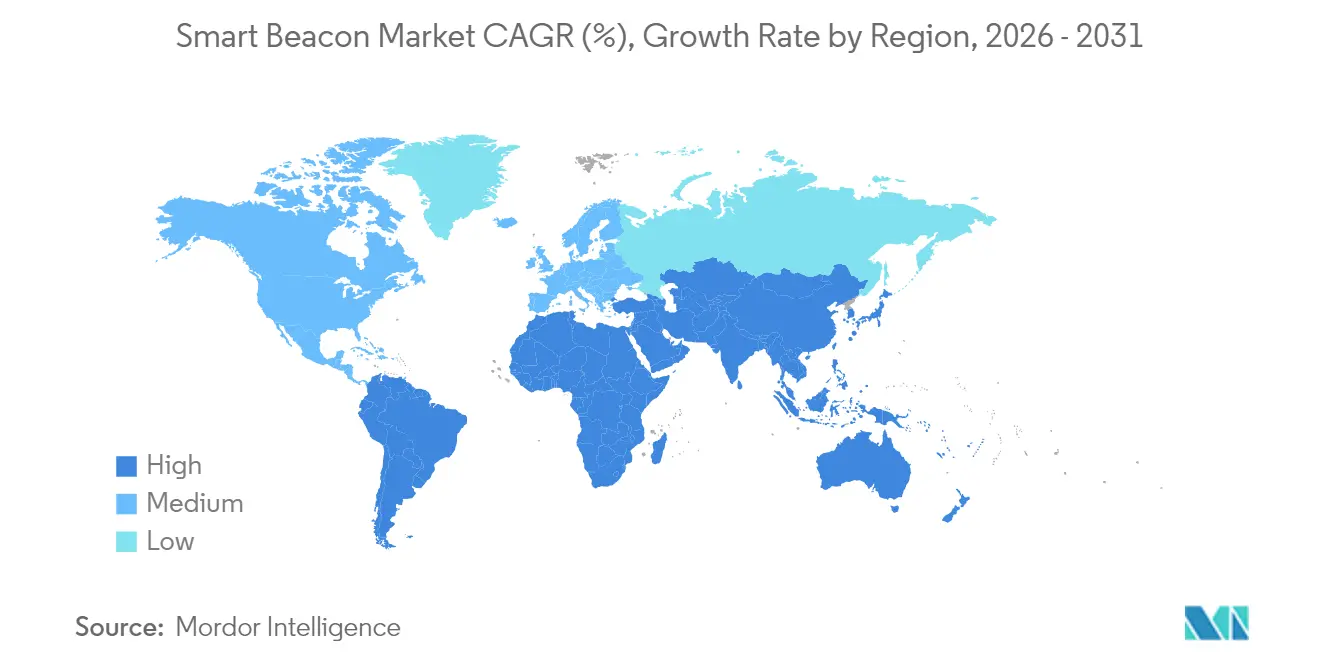
- In termini geografici, il Nord America ha assorbito il 33.10% del fatturato globale nel 2025, ma si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR del 24.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli Smart Beacon
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di analisi spaziali per l'ottimizzazione del traffico pedonale nel commercio al dettaglio | 4.20% | Globale, concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Aumento della visibilità della supply chain basata sui beacon | 5.80% | Nucleo APAC, ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| I fari senza batteria che raccolgono energia riducono il costo totale di proprietà (TCO) durante il ciclo di vita | 3.10% | Adozione globale e anticipata nell'UE e in Giappone | A lungo termine (≥ 4 anni) |
| Integrazione con Matter e protocolli unificati per gli edifici intelligenti | 4.70% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di analisi spaziale per l'ottimizzazione del traffico al dettaglio
I rivenditori sono passati dalle mappe di calore statiche ai motori di orchestrazione dinamici che adattano le promozioni in tempo reale man mano che gli acquirenti si soffermano vicino a specifici scaffali. GameStop ha implementato beacon in 100 negozi per mostrare contenuti specifici per i giochi e contrastare lo showrooming, traducendo gli indizi di posizione in suggerimenti di upselling mirati. La campagna "Walk in and Win" del Black Friday di Macy's ha combinato giochi digitali gratta e vinci con il posizionamento in negozio, aumentando le installazioni di app e acquisendo dati granulari sul percorso di acquisto. Telstra Retail ha convalidato un'accuratezza del 95% nel conteggio del traffico pedonale fondendo l'intelligenza artificiale edge con la mascheratura dell'identità, soddisfacendo le aspettative di privacy e preservando al contempo la qualità delle informazioni. Questi esempi dimostrano che l'intelligenza spaziale differenziata può aumentare le conversioni, gestire il personale e perfezionare le decisioni di assortimento, sostenendo gli investimenti anche quando il traffico complessivo nei negozi fluttua. [2] Telstra Corp., "AI-Powered Retail Analytics Solution Delivers 95% Accuracy", telstra.com
Aumento della visibilità della supply chain basata sui beacon
La visibilità degli asset è passata da una semplice comodità a un imperativo operativo. Sky Warehouse integra beacon sui pallet di carico per ridurre i tempi di ricerca e prevenire lo smarrimento, migliorando le metriche del flusso da banchina a banchina. Il progetto pilota di Pechino "veicolo-strada-cloud" utilizza 7,000 macrocelle 5G-A e densi cluster di beacon per orchestrare il trasporto merci autonomo all'interno dei parchi logistici, dimostrando che la precisione a livello centimetrico negli ambienti interni può estendere la continuità V2X all'esterno. Link Labs ha registrato una riduzione del 30% nei tempi di ricerca delle attrezzature e del 15% in meno di acquisti duplicati nei sistemi ospedalieri multi-struttura dopo aver implementato la sua piattaforma RTLS basata su beacon. Siemens Logistics integra i dati dei beacon con il software di gestione dei bagagli per bilanciare il carico dei nastri trasportatori e risparmiare energia. Questi casi sottolineano perché gli operatori della catena di approvvigionamento stanno emergendo come un bacino di domanda dominante nel mercato dei beacon intelligenti. [3] Link Labs Inc., "Healthcare RTLS Reduces Equipment Search Time by 30%", link-labs.com
I fari senza batteria che raccolgono energia riducono il costo totale di proprietà (TCO) durante il ciclo di vita
Il mantenimento dell'alimentazione, un tempo limitato alle implementazioni pluriennali. I pixel IoT di seconda generazione di Wiliot raccolgono la radiofrequenza ambientale per trasmettere dati di temperatura e posizione senza batterie, modificando la curva dei costi per il tracciamento a livello di articolo. I ricercatori del MIT hanno creato raccoglitori di campo magnetico che alimentano sensori che monitorano macchinari remoti, illustrando un utilizzo industriale praticabile laddove la sostituzione delle batterie non è fattibile. Atmosic dimostra la raccolta di energia fotovoltaica e termica in grado di prolungare la durata dei tag a tempo indeterminato. Per le aziende che gestiscono decine di migliaia di tag, l'eliminazione della sostituzione ordinaria delle batterie riduce i costi di manodopera e i rifiuti elettronici, ampliando significativamente la base indirizzabile del mercato degli smart beacon.
Integrazione con Matter e protocolli Unified Smart-Building
Le barriere all'interoperabilità si stanno dissolvendo con la diffusione di Matter e del miglioramento del channel-sounding di Bluetooth LE. Apple ha integrato UWB nella maggior parte dei dispositivi dal 2019 e le proiezioni di adozione superano il 60% degli iPhone attivi entro il 2030, aprendo la strada a chiavi digitali sicure e alla navigazione a distanza fine. L'aggiornamento del channel-sounding di Bluetooth SIG del 2024 offre una precisione submetrica su BLE mantenendo bassi i consumi. Le 48 reti 5G private della Corea del Sud evidenziano come lo spettro dedicato possa supportare la telemetria dei beacon ad alta densità per l'analisi AI. Le linee guida EASA sulla privacy by design per i sistemi di posizionamento dei droni rafforzano la spinta normativa verso una continuità indoor-outdoor sicura e interoperabile. I protocolli unificati eliminano le preoccupazioni relative al blocco dei fornitori e semplificano le distribuzioni multi-standard, accelerando i cicli decisionali aziendali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di ingegneri RF BLE qualificati per implementazioni su larga scala | -2.80% | Globale, acuto in Nord America e UE | A breve termine (≤ 2 anni) |
| I mandati di privacy by design limitano l’acquisizione passiva dei dati | -1.90% | Primarie UE, espansione globale | Medio termine (2-4 anni) |
| Congestione dello spettro a 2.4 GHz in aree IoT dense | -1.40% | Centri urbani a livello globale | A lungo termine (≥ 4 anni) |
| Supporto lento a livello di sistema operativo per la scansione in background dopo iOS 15 | -2.10% | Mercati globali dipendenti da iOS | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di ingegneri RF BLE qualificati per implementazioni su larga scala
Solo gli Stati Uniti si trovano ad affrontare una carenza prevista di 67,000 ingegneri dei semiconduttori entro il 2030, e le competenze in RF BLE sono tra le più rare. McKinsey osserva che solo 43,500 dei 48,000 nuovi ruoli di tecnici necessari entro il 2030 potrebbero essere coperti, creando un collo di bottiglia che fa aumentare le tempistiche dei progetti e i salari. Un'indagine sulla forza lavoro del 2024 ha rilevato che il 53% dei dipendenti del settore dei semiconduttori sta pensando alle dimissioni entro sei mesi, aggravando il tasso di abbandono. L'implementazione dei beacon negli ospedali o nelle fabbriche richiede una messa a punto precisa dell'antenna, la mitigazione delle interferenze di canale e la calibrazione della potenza che gli strumenti di progettazione automatizzati non sono ancora in grado di replicare. I fornitori che faticano ad assicurarsi talenti RF esperti rischiano sforamenti di costo e insoddisfazione dei clienti, limitando l'adozione a breve termine nonostante una solida domanda di base.
I mandati di privacy by design limitano l'acquisizione passiva dei dati
L'aggiornamento GDPR europeo del 2025 inasprisce i protocolli di consenso, limitando il rilevamento passivo della presenza che un tempo alimentava l'analisi granulare a piedi. Apple e Google hanno introdotto avvisi di tracciamento indesiderato che richiedono un consenso esplicito per la scoperta dei beacon in background, riducendo il volume di dati anonimi. Il Cyber Resilience Act dell'UE integra gli standard di sicurezza informatica nella progettazione dei dispositivi, estendendo i cicli di ricerca e sviluppo e aumentando i costi di conformità. La rotazione degli indirizzi Wi-Fi privati di Apple e i flussi di lavoro più rigidi per le autorizzazioni Bluetooth, introdotti in iOS 18.2, spostano l'elaborazione dei dati verso modelli on-device, costringendo i fornitori a riprogettare le pipeline di analisi. Queste mosse riorientano il mercato degli smart beacon verso uno scambio di valore palese, come i premi fedeltà, anziché verso l'osservazione silenziosa, alterando il calcolo del ROI per alcuni scenari di vendita al dettaglio.
Analisi del segmento
Per tipo standard: Eddystone indebolisce il primato di iBeacon
iBeacon ha rappresentato il 60.35% del fatturato del 2025, riflettendo l'impegno iniziale di Apple e il supporto integrato nel suo ecosistema di sistemi operativi mobili. Eddystone, tuttavia, sta crescendo a un CAGR del 27.12%, poiché le aziende stanno privilegiando il modello Physical Web incentrato sul web di Google, che elimina l'attrito dei download obbligatori delle app. Si prevede che il mercato degli smart beacon per le implementazioni Eddystone si espanderà rapidamente, poiché le piattaforme di gestione degli edifici integreranno il supporto nativo e Matter fungerà da ponte tra più stack radio. AltBeacon mantiene una base fedele tra gli utenti industriali alla ricerca di framework indipendenti dal fornitore.
Uno sguardo più approfondito rivela che la strategia di piattaforma è il vero elemento di differenziazione. Il consolidamento di Apple di Ultra-Wideband e BLE in un unico front-end radio consente un controllo sicuro degli accessi e scenari di spatial computing non disponibili al lancio di iBeacon. Google risponde rendendo gli URL broadcast rilevabili nelle Impostazioni Rapide di Chrome e Android, consentendo agli operatori dello spazio pubblico di diffondere il contesto senza dover sviluppare app native. Questa duplice traiettoria incoraggia le aziende ad adottare stack multi-standard, intensificando la domanda di dispositivi gateway che traducono tra payload iBeacon, Eddystone e AltBeacon all'interno del più ampio mercato degli smart beacon.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per connettività: Wi-Fi FTM lancia una sfida di precisione
Il Bluetooth Low Energy ha mantenuto una quota di mercato dell'81.20% nel 2025 grazie a una disponibilità di chipset senza pari e a un consumo energetico inferiore al milliwatt che mantiene in funzione i tag a batteria per anni. Tuttavia, la misurazione fine del tempo Wi-Fi 802.11mc sta crescendo a un CAGR del 28.67%, poiché ospedali, aeroporti e magazzini cercano una precisione centimetrica senza dover implementare radio aggiuntive; gli access point Wi-Fi esistenti necessitano solo di aggiornamenti del firmware. La quota di mercato degli smart beacon per BLE rimarrà la maggiore fino al 2031, ma il suo predominio si ridurrà con la proliferazione di tag ibridi BLE + Wi-Fi.
La banda ultralarga svolge un ruolo specialistico in ambiti in cui la sicurezza e la precisione inferiore a 10 cm giustificano costi di gestione più elevati, come la prevenzione del rapimento di neonati o i veicoli a guida automatica. Nel frattempo, la nuova estensione di rilevamento del canale di Bluetooth SIG promette una precisione submetrica rispetto al BLE standard, attenuando il vantaggio di precisione del Wi-Fi. Le decisioni sulla connettività ora ruotano attorno alla tolleranza di latenza, alle aspettative di durata della batteria e al budget di investimento, piuttosto che al merito tecnico di un singolo protocollo, diversificando i flussi di entrate nel mercato degli smart beacon.
Per applicazione: il monitoraggio delle risorse va oltre la promozione
Il marketing di prossimità e il couponing hanno comunque generato il 41.20% del fatturato del 2025, a dimostrazione del valore delle notifiche push se abbinate ai portafogli fedeltà. Tuttavia, il tracciamento di risorse e personale sta crescendo a un CAGR del 26.44%, a dimostrazione della priorità operativa data alla visibilità in tempo reale. Zebra Technologies ha dichiarato un fatturato di 1.334 miliardi di dollari nel quarto trimestre del 2024, attribuendo alla mobilità aziendale e all'intelligence delle risorse basata sui beacon la sua crescita del 32.2% del fatturato. La svolta verso il tracciamento è in linea con l'aumento dei costi del lavoro e degli obblighi di conformità. I produttori integrano i beacon nei vassoi di lavoro in corso per orchestrare i flussi just-in-time; gli aeroporti tracciano le attrezzature di supporto a terra per ridurre i tempi di consegna. La navigazione indoor e il rilevamento dell'occupazione completano la domanda collegando l'utilizzo degli spazi alla gestione energetica. Insieme, queste tendenze ampliano le dimensioni del mercato degli smart beacon sia in termini di fatturato che di volume, diluendo la sua dipendenza dai budget destinati al coinvolgimento dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: l'assistenza sanitaria supera la vendita al dettaglio tradizionale
Il 36.45% del fatturato del 2025 è stato generato da vendite al dettaglio e centri commerciali, grazie alla maturazione dei programmi di marketing di prossimità e alle strategie omnicanale che hanno mantenuto la rilevanza dei negozi. Le strutture sanitarie, tuttavia, stanno registrando la crescita più rapida, con un CAGR del 24.68%, grazie alla tecnologia RTLS che affronta la carenza di personale, i flussi di lavoro per il controllo delle infezioni e la reportistica normativa. Nel 2024, Link Labs ha quantificato una riduzione del 30% dei tempi di ricerca delle apparecchiature per gli ospedali che hanno adottato la tecnologia RTLS tramite beacon, mentre Kontakt.io ha ottenuto 47.5 milioni di dollari per accelerare l'ottimizzazione del flusso di pazienti basata sull'intelligenza artificiale.
A differenza della natura discrezionale dei cicli di promozione per i consumatori, i direttori ospedalieri integrano i beacon nelle cartelle cliniche elettroniche e nei sistemi di chiamata infermieristica, integrandoli nelle principali operazioni cliniche. Le decisioni relative alle spese in conto capitale, pertanto, si basano su parametri di mitigazione del rischio e di sicurezza del paziente, piuttosto che sul ROI del marketing. Questa domanda strutturale stabilizza la crescita, isolando il settore degli smart beacon dalle flessioni del settore retail e sottolineando perché gli investimenti in sanità siano diventati un indicatore fondamentale per la salute del mercato a lungo termine.
Analisi geografica
Il Nord America ha registrato il 33.10% del fatturato globale nel 2025, grazie ai primi lanci nel settore retail e alla rigorosa conformità alle normative sanitarie che impone la verifica della posizione delle risorse. Ospedali statunitensi come Stanford Health integrano i beacon con le piattaforme di chiamata infermieristica per automatizzare le metriche di risposta del personale, mentre i retrofit di edifici intelligenti canadesi a Toronto e Vancouver sfruttano i beacon per sincronizzare impianti di riscaldamento, ventilazione e aria condizionata (HVAC) e illuminazione per le certificazioni LEED. L'adozione rimane stabile, sebbene la legislazione sulla privacy e i limiti alla scansione degli sfondi in iOS possano frenare la crescita rispetto alle regioni emergenti.
L'area Asia-Pacifico registra il CAGR più rapido, pari al 24.05%, fino al 2031. Gli oltre 500 progetti pilota di smart city in Cina integrano 2.57 miliardi di endpoint IoT che ancorano dense mesh di beacon per il trasporto pubblico, il monitoraggio della sicurezza e l'analisi dei dati retail. L'iniziativa Smart K-Cities della Corea del Sud, del valore di 4.6 miliardi di dollari, e 48 reti 5G private offrono dorsali a bassa latenza, ideali per il posizionamento a livello centimetrico. Il segmento MaaS medico giapponese, valutato a 17.6 miliardi di yen (117 milioni di dollari) nel 2025, esemplifica la domanda incentrata sull'assistenza sanitaria. Insieme, questi fattori pongono l'area Asia-Pacifico in prima linea nell'espansione del mercato degli smart beacon.
L'Europa avanza grazie agli investimenti in edifici intelligenti conformi alla privacy. La Germania promuove la digitalizzazione delle fabbriche nell'ambito di Industria 4.0, installando beacon nelle aree intralogistiche, mentre il Regno Unito riqualifica le infrastrutture storiche con strumenti di guida per i visitatori basati su Bluetooth, conformi al GDPR. Il Cyber Resilience Act dell'UE stabilisce un livello di sicurezza armonizzato che i fornitori devono rispettare, innalzando le soglie di ingresso ma anche rafforzando la fiducia nelle implementazioni mission-critical. Nel complesso, queste traiettorie garantiscono contributi globali equilibrati, confermando al contempo l'Asia-Pacifico come motore di crescita.

Panorama normativo
I beacon intelligenti sono definiti dalle approvazioni delle apparecchiature radio, dai requisiti di sicurezza informatica fin dalla progettazione per i dispositivi connessi e dai controlli sulla privacy implementati tramite piattaforme e sistemi operativi. Nell'Unione Europea, la Direttiva sulle apparecchiature radio (RED) rappresenta il quadro di riferimento principale per l'accesso al mercato e i requisiti di sicurezza informatica delegati dal Regolamento delegato (UE) 2022/30 della RED sono diventati obbligatori a partire da agosto 2025 per le apparecchiature radio connesse a Internet rientranti nel loro ambito di applicazione. Ciò ha spinto i produttori di beacon verso un'integrazione sicura, aggiornamenti software rigorosi e controlli di sicurezza informatica di base allineati alle aspettative in continua evoluzione della serie EN 18031.
Negli Stati Uniti, le implementazioni continuano a basarsi sui requisiti della Parte 15 della FCC per il funzionamento senza licenza. La qualificazione Bluetooth SIG rimane inoltre un requisito pratico di interoperabilità per i beacon basati su BLE che utilizzano implementazioni iBeacon, Eddystone e AltBeacon. Le norme per i casi d'uso dei beacon orientati alla sicurezza aggiungono un ulteriore livello di conformità oltre alla conformità RF generale. In Spagna, la Direzione Generale del Traffico (DGT) ha reso obbligatori i beacon di emergenza V16 connessi a partire da gennaio 2026, richiedendo la connettività integrata (IoT eSIM) progettata per funzionare per almeno 12 anni senza costi per l'utente, il che aumenta i requisiti per i fornitori in termini di affidabilità, certificazione e fornitura di servizi a lungo termine. Anche il Regno Unito ha rafforzato l'allineamento con i requisiti di sicurezza informatica dei dispositivi in stile UE nell'Irlanda del Nord attraverso il Radio Equipment (Amendment) (Northern Ireland) Regulations 2025 (SI 2025/1244), rafforzando la necessità per i fornitori multinazionali di gestire diversi percorsi di conformità mantenendo al contempo standard di sicurezza coerenti tra le linee di prodotto.
Analisi della catena del valore
La catena del valore degli smart beacon inizia con gli input dei componenti radio e dei sensori, inclusi SoC BLE, antenne, sensori ambientali opzionali, gestione dell'alimentazione e, in alcuni progetti, moduli di raccolta di energia. Lo sviluppo del firmware impacchetta quindi i payload dei beacon attorno a pseudo-standard come Apple iBeacon, Google Eddystone e la specifica aperta AltBeacon. La produzione e la fornitura dei dispositivi sono in genere ottimizzate per hardware di trasmissione ad alto volume e basso consumo energetico, utilizzando il ruolo BLE Broadcaster e pacchetti di pubblicità non collegabili (ad esempio, ADV_NONCONN_IND), prima che i dispositivi passino attraverso OEM hardware e fornitori di beacon specializzati che raggruppano tag, gateway e accessori di montaggio per ambienti di vendita al dettaglio, sanitari e logistici.
Il valore si concretizza a valle attraverso livelli di integrazione, tra cui ricevitori per sistemi operativi mobili, gateway Wi-Fi o BLE-to-IP e piattaforme cloud che convertono payload pubblicitari eterogenei in eventi di localizzazione, avvisi e flussi di lavoro operativi. Partner di piattaforma e implementazione, come fornitori di mobilità aziendale, integratori di sistemi e specialisti RTLS, supportano le indagini sui siti, la messa a punto RF, la configurazione delle politiche di durata della batteria e l'integrazione in sistemi come sistemi di chiamata infermieri, CMMS, WMS o software di gestione bagagli, trasformando i segnali beacon in KPI verificabili. I colli di bottiglia più comuni si manifestano nella gestione dell'interoperabilità tra formati di payload beacon multi-ambiente, flussi di lavoro di privacy e autorizzazioni di sistemi operativi e app e nell'onere operativo della gestione del ciclo di vita della flotta (calibrazione, aggiornamenti del firmware e documentazione di conformità), il che aumenta l'importanza della gestione centralizzata dei dispositivi e dell'orchestrazione dei gateway in implementazioni su larga scala.
Panorama competitivo
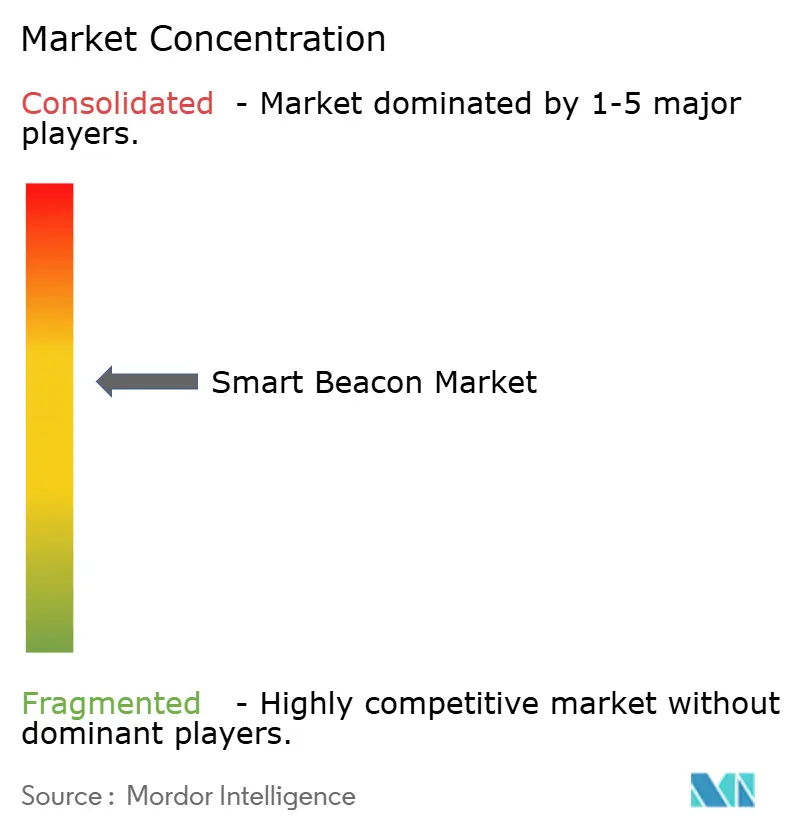
Il mercato degli smart beacon mostra una moderata concentrazione, con nessun fornitore che supera la quota globale del 15%. I grandi fornitori di mobilità aziendale integrano i beacon in piattaforme di edge computing più ampie, mentre gli specialisti eccellono in nicchie sanitarie o industriali. Zebra Technologies ha registrato una crescita del fatturato dell'11.3% su base annua nel primo trimestre del 1, raggiungendo 2025 miliardi di dollari, grazie anche all'acquisizione di Photoneo, azienda specializzata in una visione 1.308D avanzata che integra i dati di localizzazione basati sui beacon. Kontakt.io impiega 3 dipendenti e genera un fatturato stimato di 153 milioni di dollari all'anno, indirizzando nuovi capitali verso i flussi di lavoro di intelligenza artificiale in ambito ospedaliero.
Le strategie divergono. Gli integratori di piattaforme – Cisco, Apple, Google – sfruttano le dimensioni esistenti di dispositivi o reti per integrare servizi beacon con un costo marginale minimo. Gli specialisti verticali danno priorità alle competenze normative, come si evince dalle dashboard di Kontakt.io conformi agli standard HIPAA. I differenziatori tecnologici come Wiliot e Atmosic puntano sull'energy harvesting per eliminare la manutenzione delle batterie, un'innovazione che potrebbe ridurre il costo totale di proprietà di percentuali a due cifre su orizzonti pluriennali. Le richieste di brevetto relative all'energia RF e all'analisi della privacy suggeriscono che i futuri vantaggi competitivi si baseranno sulla sostenibilità e sulla conformità piuttosto che sulla sola portata di trasmissione.
Le fusioni sono probabili, poiché i clienti richiedono soluzioni multi-standard e multi-protocollo. La carenza di semiconduttori e la carenza di talenti nell'ingegneria RF creano motivazioni di acquisizione per le aziende che cercano di internalizzare competenze limitate. Ciononostante, il ritmo del consolidamento rimarrà moderato; casi d'uso eterogenei e normative specifiche per regione lasciano spazio a nuovi operatori specializzati, mantenendo dinamico il settore degli smart beacon.
Leader del settore degli Smart Beacon
LP per lo sviluppo di Hewlett Packard Enterprise
Cisco Systems Inc.
Kontakt.io Inc.
HID Global Corporation
Giunto cardanico Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: HID Global ha aggiornato la documentazione tecnica per i suoi BEEKs Asset Beacon e i gateway Bluetooth LE-Wi-Fi BluFi. L'aggiornamento evidenzia la continua commercializzazione di stack beacon-gateway che semplificano la gestione della flotta e il backhaul IP per le implementazioni RTLS aziendali. Supporta inoltre gli integratori che adottano gli strumenti HID come standard per le implementazioni multisito, dove il controllo della configurazione e la disciplina della documentazione sono parte integrante dell'accettazione da parte del cliente.
- Luglio 2025: Kontakt.io ha esteso la sua soluzione Staff Safe per la prevenzione della violenza sul luogo di lavoro, includendo anche le aree esterne dei campus ospedalieri, compresi parcheggi e garage. L'estensione della protezione oltre gli spazi interni amplia il raggio d'azione dei flussi di lavoro di sicurezza basati su beacon e aumenta la domanda di funzionalità della piattaforma che unifichino gli eventi relativi alla posizione sia all'interno che all'esterno degli edifici. Questa mossa rafforza la posizione del settore sanitario come segmento di utenti finali prioritario per le implementazioni operative di beacon, piuttosto che limitarsi al semplice marketing di prossimità.
- Agosto 2024: HID Global ha acquisito Sewio Networks, integrando le funzionalità RTLS a banda ultralarga (UWB) nel proprio portafoglio di tecnologie di identificazione. L'acquisizione rafforza la capacità di HID Global di offrire un posizionamento di maggiore precisione in aggiunta ai beacon BLE, in particolare per i casi d'uso di intralogistica e gestione degli asset industriali. Inoltre, accelera il consolidamento dei fornitori di soluzioni RTLS complete che combinano tag, anchor, software e integrazione aziendale.


Ambito del rapporto sul mercato globale degli Smart Beacon
I beacon sono piccoli trasmettitori wireless che utilizzano la tecnologia Bluetooth a basso consumo per inviare segnali ad altri dispositivi intelligenti nelle vicinanze. Con le sue offerte come servizio, hardware e software, il mercato si concentra su varie applicazioni dell'utente finale, come vendita al dettaglio, sport, trasporti e logistica.
Il mercato degli Smart Beacon è segmentato per tipo standard (iBeacon, Eddystone), per connettività (Bluetooth Low Energy, Wi-Fi), per utenti finali (vendita al dettaglio, sport, trasporti e logistica, edilizia, aviazione, sanità e automotive), e per Geografia (Nord America (Stati Uniti, Canada), Europa (Germania, Regno Unito, Francia, Resto d'Europa), Asia Pacifico (Cina, Giappone, Australia, Corea del Sud, Resto dell'Asia Pacifico), Resto del mondo) .
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
| iBeacon |
| Eddystone |
| AltBeacon |
| Bluetooth Low Energy (BLE) |
| Wi-Fi (802.11mc/FTM) |
| Banda ultralarga assistita |
| Marketing di prossimità e couponing |
| Navigazione interna e orientamento |
| Monitoraggio delle risorse e del personale |
| Monitoraggio dell'occupazione e dell'ambiente |
| Commercio al dettaglio e centri commerciali |
| Trasporto e logistica |
| Aviazione e aeroporti |
| Strutture sanitarie |
| Luoghi di sport e divertimento |
| OEM automobilistici |
| Cantieri intelligenti |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo standard | iBeacon | ||
| Eddystone | |||
| AltBeacon | |||
| Per connettività | Bluetooth Low Energy (BLE) | ||
| Wi-Fi (802.11mc/FTM) | |||
| Banda ultralarga assistita | |||
| Per Applicazione | Marketing di prossimità e couponing | ||
| Navigazione interna e orientamento | |||
| Monitoraggio delle risorse e del personale | |||
| Monitoraggio dell'occupazione e dell'ambiente | |||
| Per settore degli utenti finali | Commercio al dettaglio e centri commerciali | ||
| Trasporto e logistica | |||
| Aviazione e aeroporti | |||
| Strutture sanitarie | |||
| Luoghi di sport e divertimento | |||
| OEM automobilistici | |||
| Cantieri intelligenti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Kenia | |||
| Nigeria | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli smart beacon?
Si prevede che i ricavi aumenteranno a un CAGR del 20.85%, raggiungendo i 13.07 miliardi di USD entro il 2031.
In quale regione si sta verificando la crescita più rapida nell'adozione degli smart beacon?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 24.05%, superando le altre regioni.
Quale applicazione guiderà la prossima ondata di implementazioni di smart beacon?
Il monitoraggio delle risorse e del personale sta accelerando a un CAGR del 26.44%, poiché le aziende danno priorità all'efficienza operativa.
Perché i fari per la raccolta di energia sono importanti?
Eliminano la manutenzione della batteria, riducendo il costo totale di proprietà nel corso del ciclo di vita e consentendo implementazioni su larga scala.
Quali opzioni di connettività stanno mettendo in discussione il dominio del Bluetooth?
La misurazione fine del tempo Wi-Fi 802.11mc sta crescendo a un CAGR del 28.67% grazie alla sua precisione inferiore al metro rispetto all'infrastruttura Wi-Fi esistente.
Pagina aggiornata l'ultima volta il:



