

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.30 miliardo di dollari |
| Dimensione del mercato (2031) | 12.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aeroporti intelligenti di Mordor Intelligence
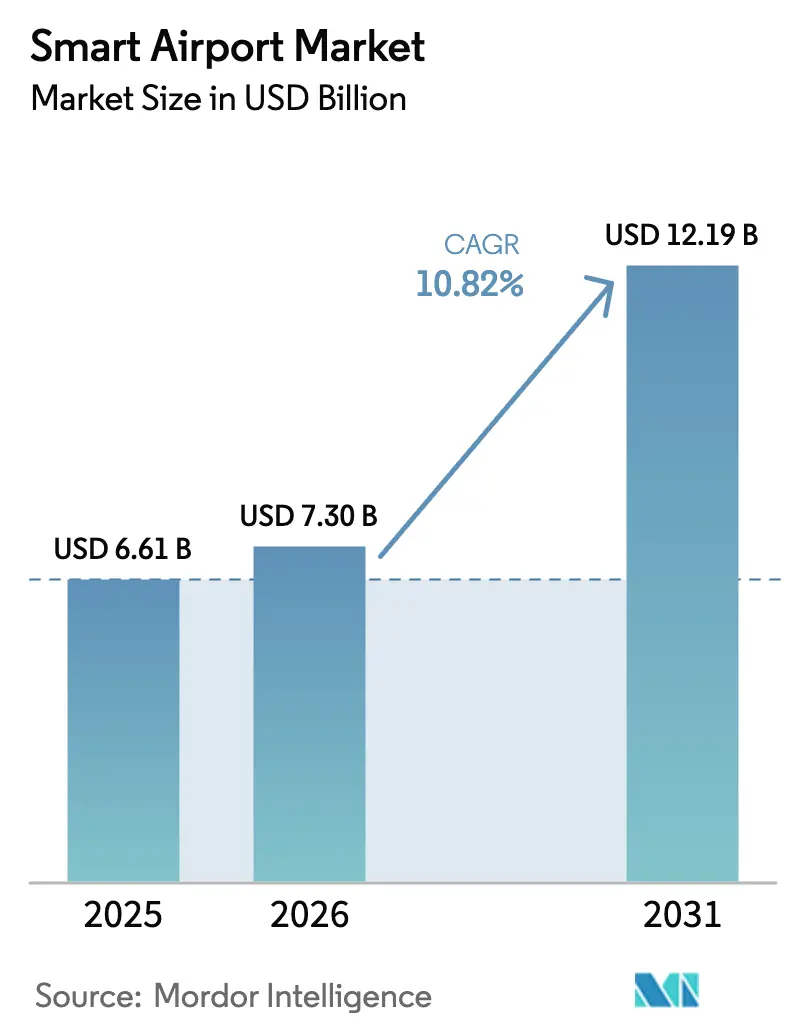
Si prevede che il mercato degli aeroporti intelligenti crescerà da 6.61 miliardi di dollari nel 2025 a 7.3 miliardi di dollari nel 2026 e raggiungerà i 12.19 miliardi di dollari entro il 2031, con un CAGR del 10.82% nel periodo 2026-2031. Il traffico passeggeri è tornato ai livelli pre-pandemici, spingendo gli operatori a passare da aggiornamenti reattivi a infrastrutture predittive basate sui dati per ridurre i tempi di turnaround e aumentare i ricavi non aeronautici. Secondo IATA, le implementazioni iniziali di e-gate biometrici, gemelli digitali e reti IoT abilitate al 5G dimostrano che le piattaforme integrate possono ritardare costose espansioni dei terminal, mantenendo al contempo punteggi di soddisfazione dei passeggeri superiori al 90%. Gli hub di medie dimensioni stanno adottando queste tecnologie più rapidamente rispetto agli hub più grandi, integrando sistemi cloud modulari in siti greenfield, evitando così i sovrapprezzi del 30-40% associati ai gateway legacy, secondo SITA. I servizi stanno ora superando l'hardware in termini di crescita, poiché gli aeroporti riallocano le spese in conto capitale verso contratti gestiti che includono sicurezza informatica, analisi e aggiornamenti software, un modello che allinea gli incentivi dei fornitori alle prestazioni a lungo termine, come sottolineato da Accenture. Requisiti normativi, come il sistema di ingresso/uscita dell'UE e la tecnologia di autenticazione delle credenziali TSA, stanno stimolando l'adozione della tecnologia anche tra gli operatori con budget limitati.
Punti chiave del rapporto
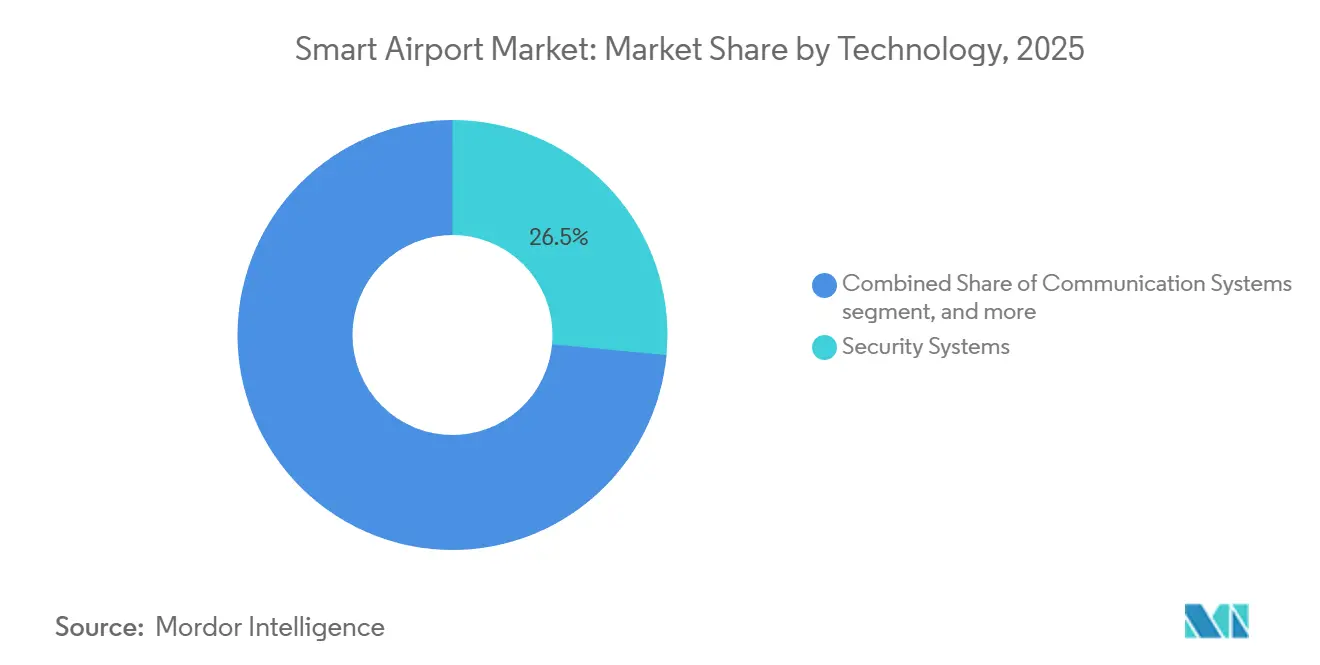
- In base alla tecnologia, nel 2025 i sistemi di sicurezza rappresentavano il 26.49% del mercato degli aeroporti intelligenti, mentre si prevede che i sistemi intelligenti per la vendita al dettaglio e l'ospitalità cresceranno a un CAGR del 13.59% entro il 2031.
- Per quanto riguarda la soluzione, nel 2025 l'hardware ha dominato il 44.78% della quota di mercato degli aeroporti intelligenti, mentre si prevede che i servizi cresceranno a un CAGR del 12.29% fino al 2031.
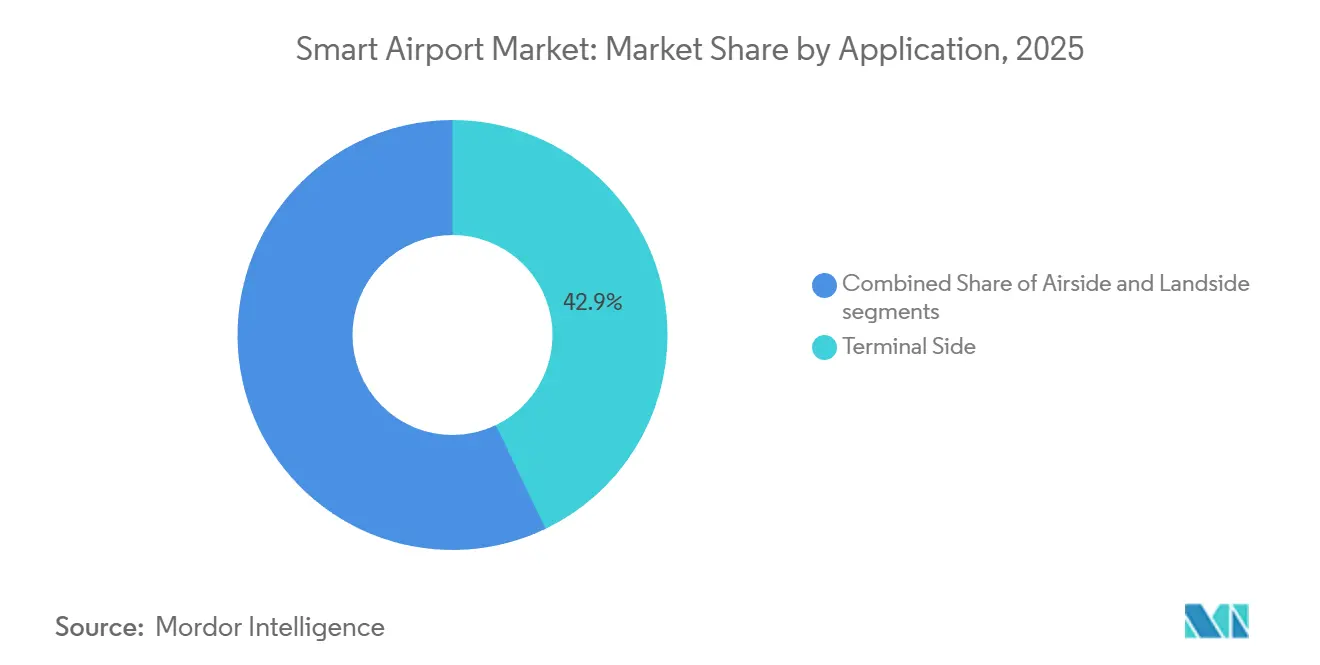
- Per applicazione, nel 2025 il lato terminal rappresentava il 42.87% del mercato degli aeroporti intelligenti; si prevede che le attività a terra cresceranno a un CAGR del 12.56% fino al 2031.
- In base alle dimensioni degli aeroporti, nel 2025 i grandi hub rappresentavano il 55.85% della quota di mercato degli aeroporti intelligenti; tuttavia, gli aeroporti di medie dimensioni hanno registrato i guadagni più rapidi, con un CAGR dell'11.70% fino al 2031.
- In base alla tecnologia aeroportuale, Airport 3.0 ha conquistato il 37.47% della quota di mercato degli aeroporti intelligenti nel 2025, mentre si prevede che le piattaforme Airport 4.0 cresceranno a un CAGR del 13.29% fino al 2031.
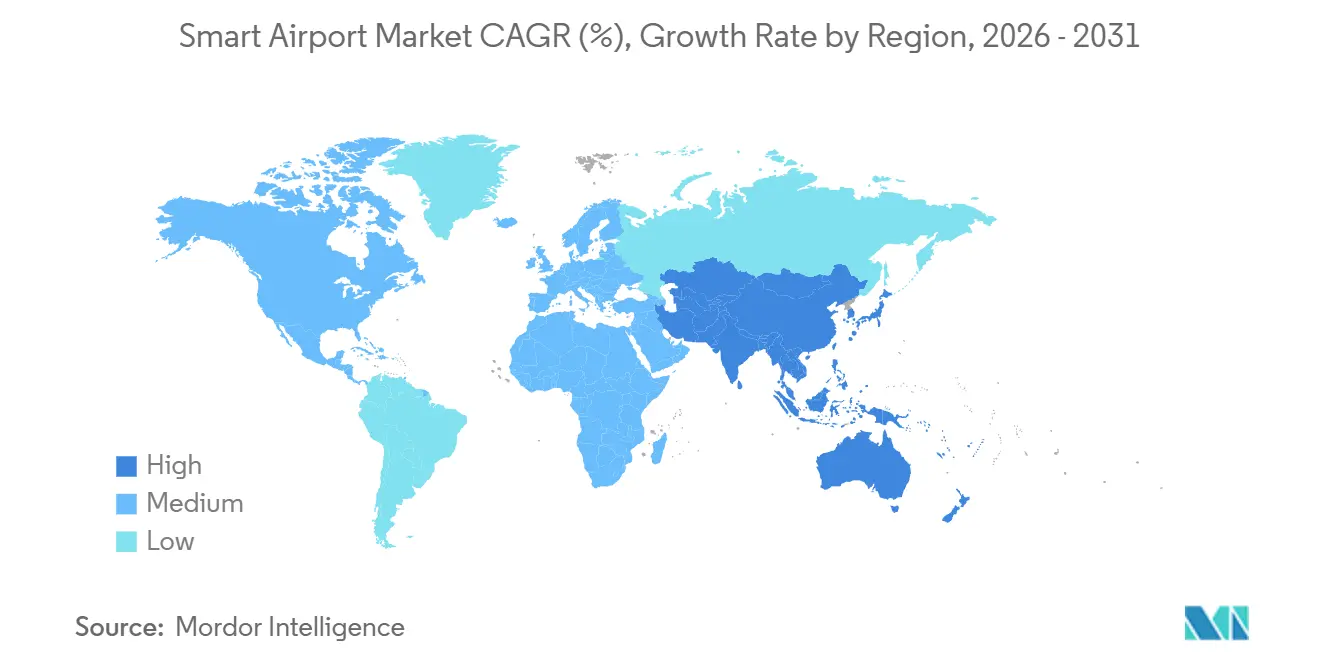
- In termini geografici, il Nord America ha rappresentato il 31.94% del fatturato nel 2025; la regione Asia-Pacifico è quella in più rapida crescita, con un CAGR dell'11.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aeroporti intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del volume di passeggeri accelera la domanda di tecnologie di screening biometrico e self-service | + 2.8% | Globale; siti pionieristici in Asia-Pacifico e Medio Oriente | Medio termine (2–4 anni) |
| Crescenti investimenti IT negli aeroporti per supportare modelli operativi incentrati sul digitale | + 2.3% | Nord America ed Europa, espansione in APAC | A breve termine (≤ 2 anni) |
| Conformità obbligatoria alle normative aggiornate in materia di sicurezza e controllo delle frontiere | + 1.9% | Globale; più rigoroso nei mercati avanzati | A lungo termine (≥ 4 anni) |
| La proliferazione dell'IoT e del 5G consente la visibilità in tempo reale delle operazioni aeroportuali | + 1.6% | Nucleo APAC; ricadute sul Nord America e sull'Europa | Medio termine (2–4 anni) |
| Analisi di vendita al dettaglio basate sui dati che migliorano la generazione di ricavi non aeronautici | + 1.4% | Globale, con focus premium negli hub ad alto traffico | A breve termine (≤ 2 anni) |
| Implementazione di gemelli digitali per la pianificazione predittiva e l'ottimizzazione della manutenzione | + 1.2% | Grandi aeroporti a livello globale, adozione graduale negli aeroporti di medie dimensioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'aumento del volume dei passeggeri favorisce l'implementazione di sistemi biometrici e self-service
Si prevede che il traffico globale raggiungerà 8.5 miliardi di viaggi nel 2024 e che supererà i 9.5 miliardi entro il 2030, mettendo a dura prova i punti di controllo progettati per volumi di passeggeri inferiori. L'imbarco biometrico ha ridotto i tempi di elaborazione da 45 secondi a meno di 10 secondi, migliorando i punteggi di soddisfazione dei passeggeri fino a 20 punti percentuali. Una sperimentazione transfrontaliera del 2024 a Narita e Hong Kong ha dimostrato una riduzione del 40% delle code all'immigrazione, evidenziando la scalabilità di framework interoperabili tra giurisdizioni. [1] Aeroporto Internazionale di Hong Kong, "Cross-Border Biometric Trial", hongkongairport.com Entro il 2025, le installazioni globali di self-bag drop hanno superato le 1,200, riflettendo una crescita annua del 35% poiché le compagnie aeree hanno spostato il personale verso ruoli che generano entrate. Il documento ICAO 9303 ora standardizza i viaggi senza contatto, riducendo il numero di punti di contatto del 60-70%.
La crescente spesa IT degli aeroporti si sposta verso operazioni digitali
Nel 2024, gli aeroporti hanno stanziato 8.9 miliardi di dollari in investimenti IT, con un aumento del 12% su base annua, concentrandosi sulla migrazione al cloud, sulla manutenzione predittiva e sul tracciamento dei bagagli. L'aeroporto di Bruxelles ha implementato un gemello digitale nel 2024, coordinando 22 stakeholder e riducendo i ritardi nei turnaround del 18%. Heathrow ha impegnato 2.3 miliardi di sterline (circa 2.9 miliardi di dollari) in reti 5G e veicoli autonomi entro il 2028. Secondo Amadeus, il 48% degli aeroporti intervistati nel 2025 aveva migrato almeno un sistema core sul cloud, con la scalabilità identificata come motivazione principale. L'aeroporto di Atlanta Hartsfield-Jackson ha utilizzato l'analisi predittiva per deviare 300 voli durante una tempesta nel 2024, risparmiando 15 milioni di dollari in costi di ritardo.
Aggiornamenti obbligatori per la sicurezza e il controllo delle frontiere
Il sistema di ingressi/uscite dell'UE prevede l'installazione di 2,500 nuovi varchi elettronici in 27 stati membri entro il 2026. Negli Stati Uniti, la tecnologia di autenticazione delle credenziali della TSA è ora operativa in 200 punti di controllo, consentendo la scansione dei documenti d'identità in meno di cinque secondi. Il Piano globale per la sicurezza aerea 2024 dell'ICAO ha introdotto lo screening basato sul rischio, dimezzando i tempi di elaborazione per i viaggiatori sottoposti a controlli preventivi. L'aeroporto di Gatwick ha investito circa 2.2 miliardi di sterline (2.95 miliardi di dollari) per conformarsi alle nuove normative sullo screening CT, evidenziando i costi significativi associati alla conformità normativa.
Proliferazione di IoT e 5G per dati operativi in tempo reale
I principali hub aeroportuali generano da 2 a 5 terabyte di dati dei sensori al giorno, con una conseguente riduzione fino al 30% dei tempi di inattività delle apparecchiature. L'aeroporto di Changi ha integrato 10,000 sensori nelle aree di costruzione del Terminal 5, riducendo i ritardi del progetto del 15%. Gli aeroporti di Monaco e Incheon stanno sperimentando reti 5G private per abilitare rimorchiatori autonomi e analisi video in tempo reale. La tecnologia del gemello digitale dell'aeroporto di Aberdeen ha migliorato l'efficienza dell'assegnazione dei gate del 22% in condizioni meteorologiche variabili.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Significativi investimenti di capitale e requisiti complessi di integrazione del sistema | -1.80% | Globale, acuto nei siti industriali dismessi in Europa e Nord America | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni sulla sicurezza informatica e sulla protezione dei dati dei passeggeri | -1.30% | Pressione normativa globale più elevata nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Disponibilità limitata di professionisti qualificati per la convergenza del sistema OT-IT | -1.00% | Globale, più grave in Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Incompatibilità con i sistemi di comunicazione aeronautici legacy | -0.70% | Nord America, Europa, hub selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti significativi di Capex e di integrazione di sistemi complessi
I progetti aeroportuali innovativi richiedono investimenti che vanno dai 50 ai 500 milioni di dollari per hub, con periodi di ammortamento di 7-12 anni, il che può scoraggiare gli investitori che cercano ritorni più rapidi. L'ammodernamento dei gate biometrici aumenta i costi fino al 40% e ritarda i tempi di attesa di due anni nei terminal dismessi. Il progetto del Terminal 5 dell'aeroporto di Changi, con un budget di 3 miliardi di dollari di Singapore (2.34 miliardi di dollari), esemplifica la portata degli ecosistemi completamente integrati. L'aeroporto di Heathrow ha incluso un buffer di emergenza del 20% nella sua roadmap digitale da 2.3 miliardi di sterline (circa 3.09 miliardi di dollari) per affrontare le sfide di integrazione impreviste.
Crescenti preoccupazioni sulla sicurezza informatica e sulla protezione dei dati dei passeggeri
L'attacco ransomware del 2024 all'aeroporto di Seattle-Tacoma ha interrotto le operazioni per cinque giorni, esponendo vulnerabilità nei sistemi interconnessi. [2] Reuters, "Attacco ransomware a Seattle-Tacoma", reuters.com Allo stesso modo, un'interruzione di corrente all'aeroporto di Manchester nel giugno 2024 ha causato guasti informatici, con conseguente blocco di circa 10,000 viaggiatori. La conformità al GDPR e alle direttive sulla sicurezza informatica della TSA ha aumentato i budget IT annuali dell'8-12%. I premi delle assicurazioni informatiche sono aumentati del 15-25% nel 2025, poiché gli assicuratori hanno rivalutato i rischi a seguito di attacchi informatici di alto profilo.
Analisi del segmento
Per tecnologia: i sistemi di sicurezza consolidano la spesa, il commercio al dettaglio intelligente aumenta
Nel 2025, i sistemi di sicurezza rappresentavano il 26.49% del mercato degli aeroporti intelligenti, trainati dai requisiti normativi per gli scanner TC e i sistemi di accesso biometrico. Il commercio al dettaglio e l'ospitalità intelligenti stanno crescendo a un CAGR del 13.59% fino al 2031. Si prevede che conquisteranno una quota di mercato significativamente maggiore entro il 2031, grazie all'aumento della spesa per passeggero grazie all'analisi dei dati. I sistemi di comunicazione stanno passando a reti basate su IP, consentendo lo streaming video per migliorare la consapevolezza situazionale.
I sistemi di gestione passeggeri, merci, bagagli e assistenza a terra utilizzano RFID e automazione robotica per raggiungere un tasso di precisione del 99.50% nella consegna dei bagagli. Secondo i recenti comunicati stampa di SITA, le soluzioni di parcheggio innovative riducono la congestione a terra del 40%. Gli aggiornamenti nel controllo del traffico aereo e terrestre, come le torri remote, stanno riducendo i costi del personale fino al 40% negli aeroporti regionali. [3] National Air Traffic Services, “Remote Tower Operations,” nats.aero L'attenzione si sta spostando dalla difesa perimetrale alla generazione di entrate e all'efficienza operativa, riflettendo la trasformazione degli aeroporti in hub di vendita al dettaglio omnicanale che gestiscono anche le operazioni degli aeromobili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per soluzione: l'hardware domina, i servizi accelerano sui contratti gestiti
Nel 2025, l'hardware ha mantenuto una quota del 44.78% nel mercato degli aeroporti intelligenti, supportato da scanner obbligatori, varchi elettronici e sensori IoT che costituiscono il fondamento degli ecosistemi digitali. I servizi, tuttavia, si stanno espandendo a un CAGR del 12.29%, poiché gli operatori adottano sempre più modelli gestiti che integrano integrazione, sicurezza informatica e aggiornamenti. Il software continua a crescere costantemente, con piattaforme cloud che consentono funzionalità indipendenti dall'hardware proprietario.
Il costo dei chioschi biometrici è sceso da 50,000 a 30,000 dollari nel 2020, comprimendo i margini delle apparecchiature e incoraggiando gli OEM a concentrarsi sui servizi a fatturato ricorrente. Si sta affermando la cybersecurity-as-a-service, con i fornitori che gestiscono SOC multi-aeroporto per raggiungere economie di scala difficili da replicare internamente. Gli aeroporti di medie dimensioni stanno adottando pacchetti "airport-as-a-service" per evitare spese in conto capitale fino a 50 milioni di dollari, posizionando i ricavi da servizi come principale motore di crescita del settore entro il 2031.
Per applicazione: cavi lato terminale, guadagni lato terra sull'automazione lato marciapiede
Nel 2025, le operazioni lato terminal rappresentavano il 42.87% del mercato degli aeroporti intelligenti, trainate dalle priorità normative relative a sicurezza e imbarco. Si prevede che le soluzioni lato terra, tra cui il parcheggio intelligente e la gestione del marciapiede, cresceranno a un CAGR del 12.56% fino al 2031, poiché gli aeroporti capitalizzano sul primo e sull'ultimo miglio dei viaggi dei passeggeri.
La tariffazione dinamica abilitata dal riconoscimento delle targhe aumenta i ricavi da parcheggio fino al 10%. Allo stesso tempo, i sistemi di visione artificiale installati a bordo strada, come quelli implementati all'aeroporto di Los Angeles, hanno ridotto le fermate illegali del 30% e migliorato il flusso del traffico del 18%. Anche le tecnologie lato volo stanno progredendo, con aggiornamenti ai radar e agli strumenti di controllo remoto che consentono tempi di risposta più rapidi del 20% e un significativo risparmio di carburante. L'attenzione strategica si sta spostando verso la creazione di percorsi passeggeri fluidi e completi, dalle uscite autostradali ai gate di imbarco.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per dimensione dell'aeroporto: i grandi hub mantengono la quota, gli aeroporti di medie dimensioni si modernizzano più velocemente
Nel 2025, i grandi hub hanno conquistato il 55.85% della quota di mercato degli aeroporti intelligenti, sfruttando la loro scalabilità per implementare gemelli digitali e sistemi autonomi su 50-100 gate. Gli aeroporti di medie dimensioni stanno registrando la crescita più rapida, con un CAGR dell'11.70%, grazie all'adozione di piattaforme SaaS modulari che offrono funzionalità di livello enterprise a costi di capitale ridotti.
Progetti greenfield, come gli aeroporti di Navi Mumbai e Noida, integrano fin dall'inizio tecnologie biometriche e IoT, evitando le penali del 40% sui costi associati al retrofitting. La pressione competitiva è in aumento, poiché le compagnie aeree danno priorità a hub agili che offrono tempi di risposta più rapidi e tariffe più basse, spingendo gli aeroporti tradizionali ad accelerare gli sforzi di modernizzazione nonostante i vincoli di bilancio.
Di Airport Technology: Airport 3.0 prevale, Airport 4.0 guadagna sui sistemi autonomi
Le architetture Airport 3.0, che integrano IoT di base e centri operativi centralizzati, detenevano una quota di mercato del 37.47% nel 2025. Si prevede che le piattaforme Airport 4.0 cresceranno a un CAGR del 13.29%, spinte dalla carenza di manodopera e dalla necessità di affidabilità operativa 24 ore su 24, 7 giorni su 7.
Il futuro Terminal 5 dell'aeroporto di Changi è un esempio di Aeroporto 4.0, con gestione autonoma dei bagagli e sistemi di gestione della folla basati sull'intelligenza artificiale che allocano dinamicamente le risorse. Il sistema di sghiacciamento basato sull'intelligenza artificiale dell'aeroporto di Monaco ha già ridotto i tempi di attesa invernali del 25%. Il settore si sta orientando costantemente verso operazioni di auto-riparazione, in cui gli algoritmi gestiscono le attività di routine e l'intervento umano è richiesto solo per le eccezioni.
Analisi geografica
Mercato degli aeroporti intelligenti in Nord America ed Europa
Nel 2025, il Nord America rappresentava il 31.94% del mercato degli aeroporti intelligenti, trainato dall'implementazione degli aggiornamenti TSA CAT-2 e FAA NextGen. Gli elevati costi del lavoro nella regione stanno favorendo la rapida adozione dell'automazione. Tuttavia, i vincoli di brownfield nei principali aeroporti, come il John F. Kennedy International Airport e il Los Angeles International Airport, stanno aumentando le spese di ammodernamento del 40%. L'Europa è leader nel controllo biometrico delle frontiere, con piani per l'installazione di 2,500 e-gate entro il 2026 e l'implementazione di piloti digital-twin, che dovrebbero ridurre i ritardi fino al 22%.
Mercato degli aeroporti intelligenti nella regione Asia-Pacifico e Medio Oriente
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.90% fino al 2031, supportato da megaprogetti greenfield come l'aeroporto di Pechino Daxing, progettato per 100 milioni di passeggeri, e l'aeroporto di Navi Mumbai, che punta a una capacità di 90 milioni. Anche il Medio Oriente sta avanzando, integrando i progetti di Airport 4.0 nell'aeroporto internazionale King Salman da 35 miliardi di dollari, che mira a gestire 120 milioni di passeggeri all'anno entro il 2030.
Mercato degli aeroporti intelligenti in Sud America, Africa, Europa e regione Asia-Pacifico
Sud America e Africa sono in ritardo in termini di spesa assoluta. Tuttavia, stanno adottando varchi biometrici presso i terminal ad alto traffico, come San Paolo Guarulhos e OR Tambo, per far fronte al crescente traffico intraregionale. Persistono differenze normative: la conformità al GDPR aggiunge il 12% ai budget IT nell'UE, mentre normative meno severe in alcune parti dell'Asia stanno accelerando l'adozione della biometria, sollevando tuttavia preoccupazioni in materia di privacy.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione sta accelerando la diffusione degli aeroporti intelligenti attraverso requisiti obbligatori in materia di sicurezza, controllo delle frontiere e protezione delle informazioni. In Europa, il Regolamento di esecuzione (UE) 2026/449 della Commissione (febbraio 2026) modifica le misure di dettaglio relative agli standard comuni di base per la sicurezza aerea, rafforzando le esigenze tecnologiche in materia di controllo degli accessi e screening della catena di approvvigionamento. Allo stesso tempo, l'implementazione del sistema di ingresso/uscita dell'UE (EU Entry/Exit System) continua a promuovere ampi programmi di installazione di varchi elettronici, tra cui 2,500 nuovi varchi elettronici in 27 Stati membri entro il 2026.
Negli Stati Uniti, la tecnologia di autenticazione delle credenziali della TSA si è diffusa a centinaia di punti di controllo. Il FAA Reauthorization Act del 2024 ha inoltre ampliato l'ammissibilità dell'Airport Improvement Program per includere sistemi avanzati di gestione digitale delle costruzioni, vincolando la spesa per la modernizzazione ai progetti di capitale finanziati a livello federale. Gli obblighi in materia di sicurezza informatica e governance dei dati sono sempre più espliciti negli appalti tecnologici aeroportuali, con l'EASA che ha aggiornato le sue Easy Access Rules for Information Security nel dicembre 2025 e ACI EUROPE che ha pubblicato un quadro di riferimento per la governance della sicurezza informatica aeroportuale nel gennaio 2026. In Asia, il piano di lavoro Total Airport Management (TAM) della CAAC è passato alla fase pilota a partire da gennaio 2026, utilizzando programmi di 18 mesi che formalizzano le aspettative per la condivisione integrata e intersettoriale dei dati operativi e influenzano le architetture delle piattaforme software, di identità e di controllo delle operazioni di gestione aeroportuale.
Analisi della catena del valore
La catena del valore degli aeroporti intelligenti inizia con i gestori aeroportuali e i gruppi di gestori aeroportuali che definiscono i casi d'uso e i modelli di finanziamento, in genere con le compagnie aeree e le autorità di frontiera che controllano i punti di contatto critici per l'elaborazione dei passeggeri, come l'identificazione, i controlli di sicurezza e l'immigrazione. La fornitura si estende quindi ai produttori di apparecchiature originali (OEM) per l'hardware di sicurezza e per l'elaborazione dei passeggeri, inclusi i controlli a tomografia computerizzata (TC), i varchi elettronici, i chioschi e i sensori, nonché ai fornitori di infrastrutture di rete e cloud che coprono il 5G privato, le funzionalità edge e la sicurezza informatica. I fornitori di applicazioni forniscono software di gestione aeroportuale, gemelli digitali e centri di controllo operativo, mentre gli organismi di standardizzazione e le associazioni di settore, tra cui ICAO, IATA e ACI, definiscono i requisiti di interoperabilità che influenzano gli appalti per l'identità digitale, le credenziali e lo scambio transfrontaliero di dati.
L'integrazione dei sistemi e i servizi gestiti fungono da livello di esecuzione, collegando hardware e software negli ecosistemi operativi aeroportuali e gestendoli tramite aggiornamenti, monitoraggio e risposta agli incidenti. L'identità digitale interoperabile è una dipendenza fondamentale tra le diverse parti interessate, con IATA e ACI che promuovono framework come One ID e credenziali verificabili, insieme ad esempi di adozione come Digi Yatra in India (con 4.5 milioni di utenti e un'espansione da 16 a 29 aeroporti entro la fine del 2025). Tra le sottocatene emergenti figurano le operazioni di volo autonome e i progetti pilota di mobilità intelligente, come le sperimentazioni supportate dal CAM Pathfinder del Regno Unito per la gestione autonoma dei bagagli, che coinvolgono fornitori di robotica, responsabili della sicurezza e operatori delle operazioni di volo, oltre ai tradizionali fornitori di sistemi aeronautici.
Panorama competitivo
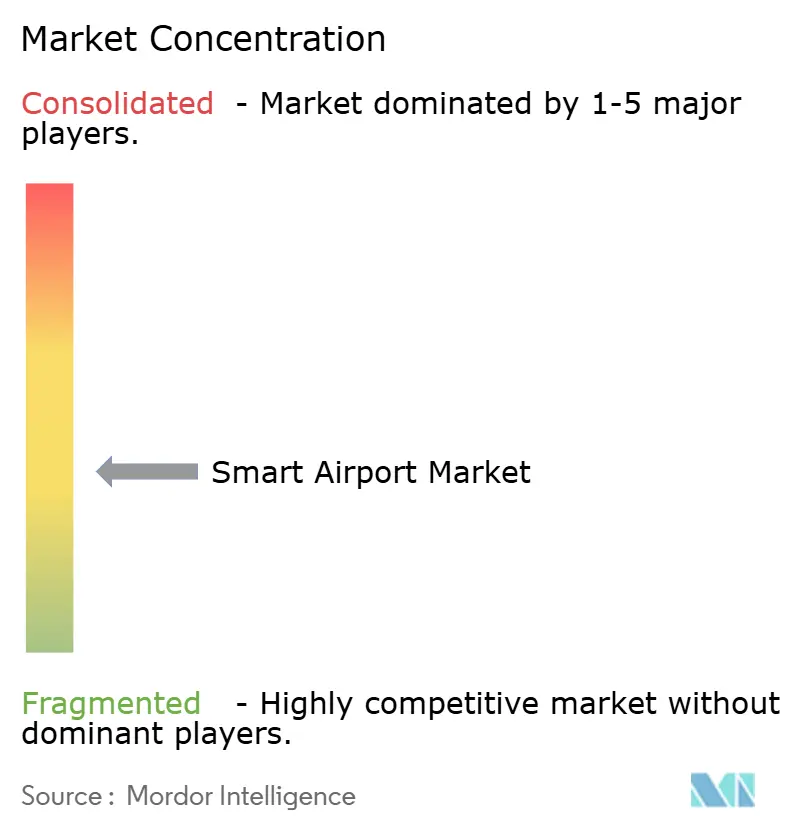
Il mercato degli aeroporti intelligenti è moderatamente frammentato, con i primi cinque operatori che detengono circa il 35% della quota di mercato, lasciando spazio a specialisti di nicchia. Aziende come Honeywell, Thales e Siemens mantengono posizioni di forza nelle soluzioni di sicurezza incentrate sull'hardware. Nel frattempo, provider cloud-native come Amadeus e SITA si stanno aggiudicando contratti SaaS multi-aeroporto per un valore compreso tra 50 e 200 milioni di dollari, bypassando i tradizionali sistemi legacy. Huawei e NEC offrono prezzi competitivi su hardware biometrico e 5G, con prezzi inferiori al mercato fino al 30%, sebbene le questioni geopolitiche limitino il loro accesso ai mercati occidentali.
L'orchestrazione delle piattaforme sta diventando più significativa della differenziazione dei prodotti. Ad esempio, la rete di trasporto bagagli WorldTracer di SITA, ora operativa in 550 aeroporti, dimostra i vantaggi degli effetti di rete, che aumentano i costi di cambio per le compagnie aeree. I fornitori con ruoli attivi negli organismi di definizione degli standard, come ICAO e IATA, influenzano le specifiche tecniche, allineando la domanda futura alle loro architetture. La cybersecurity-as-a-service è un'area di interesse emergente, con gli aeroporti che destinano l'8-12% dei loro budget digitali al monitoraggio e alla mitigazione delle minacce. Aziende come Accenture e IBM stanno espandendo i loro Security Operations Center (SOC) globali per capitalizzare su questa crescente spesa.
Gli hub di medie dimensioni offrono opportunità per i disruptor, offrendo piattaforme modulari a costi inferiori del 40% rispetto alle soluzioni tradizionali, sfidando gli operatori storici che si affidano a hardware proprietario e lunghi cicli di sostituzione. Il mercato si sta spostando verso ecosistemi basati sul software, dove aggiornamenti continui, interoperabilità e flussi di ricavi ricorrenti stanno diventando fattori chiave per un vantaggio competitivo sostenibile.
Leader del settore aeroportuale intelligente
Honeywell International Inc.
Cisco Systems, Inc.
Siemens AG
Gruppo Thales
SITA NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Cisco ha annunciato una collaborazione strategica con Estrafic, azienda specializzata in soluzioni di trasporto, per sviluppare soluzioni basate sull'intelligenza artificiale, tra cui applicazioni per aeroporti intelligenti che sfruttano le capacità di rete e sicurezza di Cisco. L'annuncio rafforza il ruolo delle reti sicure e connesse al cloud come base per l'analisi basata sull'IA, i video e i casi d'uso dell'IoT che gli aeroporti stanno integrando in piattaforme operative.
- Ottobre 2025: Honeywell ha annunciato una collaborazione pluriennale con daa International per la fornitura di sistemi avanzati di automazione e sicurezza degli edifici per l'aeroporto internazionale del Mar Rosso in Arabia Saudita. L'accordo sottolinea come i gestori aeroportuali stiano integrando sicurezza, gestione energetica e protezione in livelli unificati di controllo degli edifici e delle operazioni, mantenuti attraverso rapporti di assistenza a lungo termine.
- Ottobre 2024: Thales e Adani Airport Holdings Limited hanno annunciato una partnership strategica per implementare la piattaforma Airport Operation Control Centre (APOC) in sette aeroporti gestiti da Adani in India. L'implementazione di un'infrastruttura operativa comune in un gruppo di aeroporti favorisce la standardizzazione dei processi, la visibilità dei dati e una più rapida implementazione di ulteriori moduli per aeroporti intelligenti, come la gestione del flusso passeggeri, la gestione delle risorse e la risposta alle interruzioni.
Ambito e metodologia
Il concetto di aeroporto intelligente, simile alle città, agli edifici e alle fabbriche intelligenti, enfatizza le infrastrutture avanzate. Questa infrastruttura comprende sistemi di comunicazione, movimentazione di merci e bagagli, sicurezza, assistenza a terra, soluzioni di parcheggio, gestione del traffico aereo e strutture come hangar e parcheggi per aerei. Le operazioni del terminal coinvolgono inoltre notifiche ai passeggeri e al personale, display informativi, illuminazione e annunci.
Il mercato globale degli aeroporti intelligenti è segmentato in base alla tecnologia, alle operazioni aeroportuali e alla geografia. In base alla tecnologia, il mercato è segmentato in sistemi di sicurezza, sistemi di comunicazione, controllo del traffico aereo e terrestre e assistenza a terra di passeggeri, merci e bagagli. In base al funzionamento dell’aeroporto, il mercato è segmentato in lato terra, lato aria e lato terminal. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli aeroporti intelligenti nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
Per tecnologia
| Sistemi di Sicurezza |
| Sistemi di comunicazione |
| Controllo del traffico aereo e terrestre |
| Passeggeri, merci, bagagli e assistenza a terra |
| Sistemi intelligenti per la vendita al dettaglio e l'ospitalità |
| Trasporto e parcheggio intelligenti |
| Piattaforme software di gestione aeroportuale (AMS) |
Per soluzione
| Hardware |
| Software |
| Servizi |
Per Applicazione
| Lato terra |
| lato aereo |
| Lato terminale |
Per dimensione dell'aeroporto
| Grande |
| Medio |
| Piccolo |
Dalla tecnologia aeroportuale
| Aeroporto 2.0 |
| Aeroporto 3.0 |
| Aeroporto 4.0 |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tecnologia | Sistemi di Sicurezza | ||
| Sistemi di comunicazione | |||
| Controllo del traffico aereo e terrestre | |||
| Passeggeri, merci, bagagli e assistenza a terra | |||
| Sistemi intelligenti per la vendita al dettaglio e l'ospitalità | |||
| Trasporto e parcheggio intelligenti | |||
| Piattaforme software di gestione aeroportuale (AMS) | |||
| Per soluzione | Hardware | ||
| Software | |||
| Servizi | |||
| Per Applicazione | Lato terra | ||
| lato aereo | |||
| Lato terminale | |||
| Per dimensione dell'aeroporto | Grande | ||
| Medio | |||
| Piccolo | |||
| Dalla tecnologia aeroportuale | Aeroporto 2.0 | ||
| Aeroporto 3.0 | |||
| Aeroporto 4.0 | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta progredendo l'adozione globale dei varchi elettronici biometrici?
Entro il 2026, solo in Europa saranno installati oltre 2,500 nuovi e-gate, e i grandi hub dell'Asia-Pacifico e del Medio Oriente stanno già stipulando contratti per l'installazione di centinaia di e-gate che riducono i tempi di elaborazione a meno di 10 secondi.
Quale regione è in testa alla crescita a breve termine?
La regione Asia-Pacifico registra il CAGR più alto, pari all'11.90% fino al 2031, trainato da megaprogetti greenfield in Cina, India e Arabia Saudita che integrano fin dall'inizio i modelli Airport 4.0.
Quale ruolo avranno i servizi nei bilanci futuri?
I servizi, tra cui i contratti di sicurezza informatica gestita e di manutenzione predittiva, stanno crescendo a un CAGR del 12.29%, poiché gli operatori preferiscono modelli opex che riducono la spesa iniziale fino al 50%.
In che modo gli aeroporti monetizzano i ricavi non aeronautici?
L'analisi dei dati al dettaglio aumenta la spesa per passeggero del 10-15%, adattando le offerte ai dati in tempo reale sui tempi di permanenza e sulle destinazioni.
Qual è il rischio operativo più grande?
La sicurezza informatica rimane il rischio principale: l'attacco ransomware di Seattle-Tacoma del 2024 ha bloccato le operazioni per cinque giorni e ha fatto aumentare i premi assicurativi del 15-25%.
Perché gli aeroporti di medie dimensioni stanno superando gli hub di grandi dimensioni?
Le piattaforme cloud modulari consentono agli aeroporti di medie dimensioni di implementare il 70-80% delle funzionalità aziendali con la metà dei costi di capitale, supportando un CAGR dell'11.70% fino al 2031.


