

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
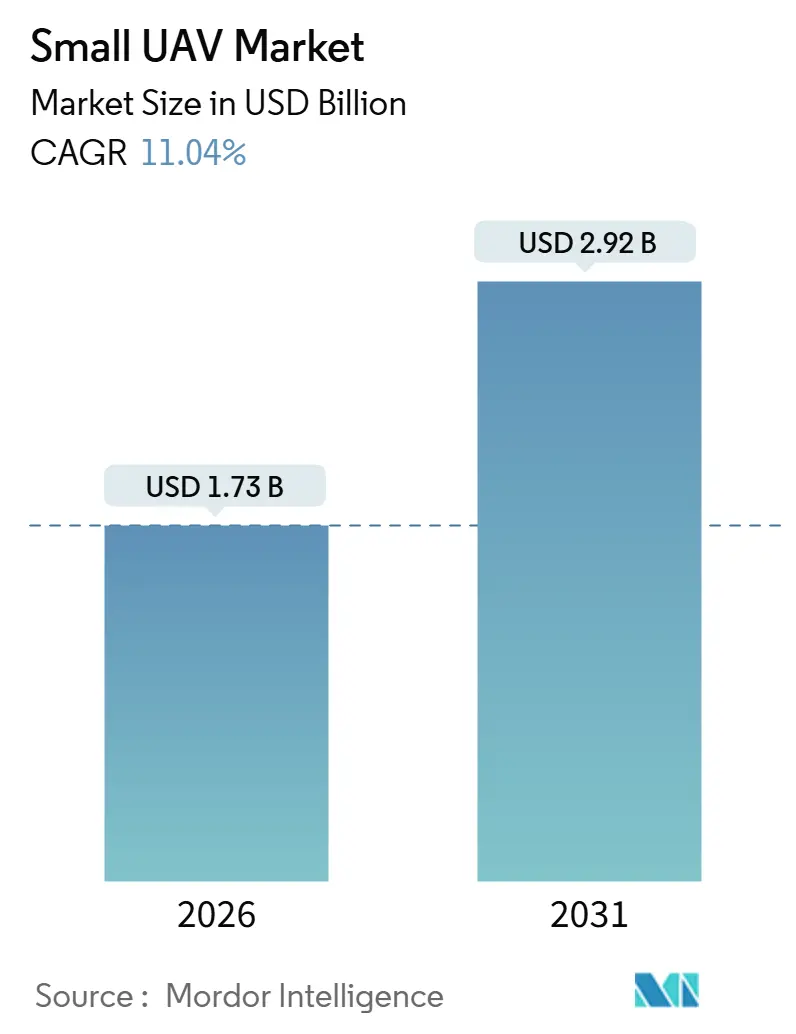
| Dimensione del mercato (2026) | 1.73 miliardo di dollari |
| Dimensione del mercato (2031) | 2.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.04% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
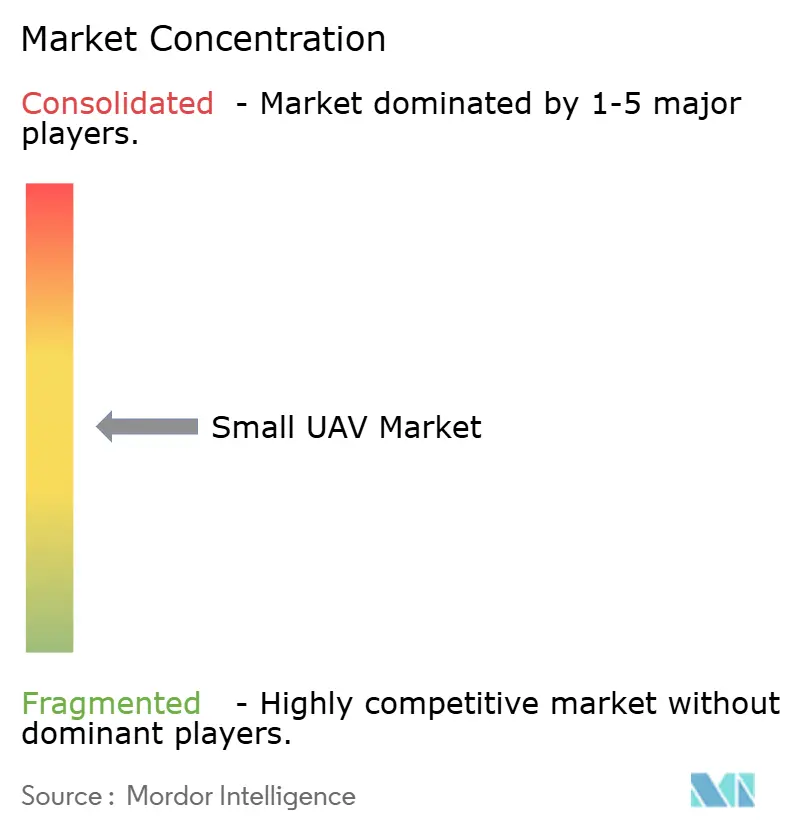
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei piccoli UAV di Mordor Intelligence
Si prevede che il mercato dei piccoli droni raggiungerà i 2.92 miliardi di dollari entro il 2031, con un CAGR dell'11.04% nel periodo di previsione, rispetto agli 1.73 miliardi di dollari del 2026. La crescita deriva dalla rapida transizione dai velivoli da ricognizione con equipaggio a piattaforme compatte e monouso che forniscono intelligence in tempo reale a costi operativi molto più bassi. Le cellule ad ala fissa detengono attualmente la quota di fatturato maggiore, ma la domanda si sta spostando costantemente verso modelli ibridi a decollo verticale che eliminano la dipendenza dalla pista e riducono i cicli di lancio. Anche le preferenze in termini di classe di peso stanno cambiando: i mini droni, con un peso compreso tra 2 e 20 chilogrammi, dominano le spedizioni, mentre le varianti nano e micro, con un peso inferiore a 2 chilogrammi, stanno guadagnando terreno all'interno delle squadre di fanteria per l'esplorazione con lancio tascabile. I set di missione continuano a diversificarsi; Intelligence, sorveglianza e ricognizione (ISR) continuano a guidare i volumi, ma i ruoli di combattimento che utilizzano munizioni vaganti stanno superando ogni altra applicazione dopo la convalida sul campo di battaglia nell'Europa orientale. Il Nord America sostiene la domanda grazie all'aumento dei budget del Pentagono, mentre l'Asia-Pacifico emerge come la regione in più rapida crescita, con Cina, India e Corea del Sud che accelerano la produzione interna.
Punti chiave del rapporto
- In base al tipo di ala, le piattaforme ad ala fissa detenevano il 53.65% della quota di mercato dei piccoli UAV nel 2025, mentre si prevede che i modelli ibridi a decollo verticale cresceranno a un CAGR del 13.92% fino al 2031.
- Per classe di dimensioni, nel 2025 la categoria mini rappresentava una quota del 56.76% del mercato dei piccoli UAV, mentre si prevede che i nano e micro droni cresceranno a un CAGR dell'11.45% fino al 2031.
- Per applicazione, l'ISR ha dominato con una quota di fatturato del 64.98% nel 2025; tuttavia, si prevede che le missioni di combattimento che impiegano munizioni vaganti registreranno il CAGR più elevato, pari al 12.85%, fino al 2031.
- Per quanto riguarda la propulsione, nel 2025 i sistemi a batteria hanno conquistato il 61.89% del mercato dei piccoli UAV, mentre si prevede che le piattaforme a celle a combustibile cresceranno a un CAGR del 13.83% fino al 2031.
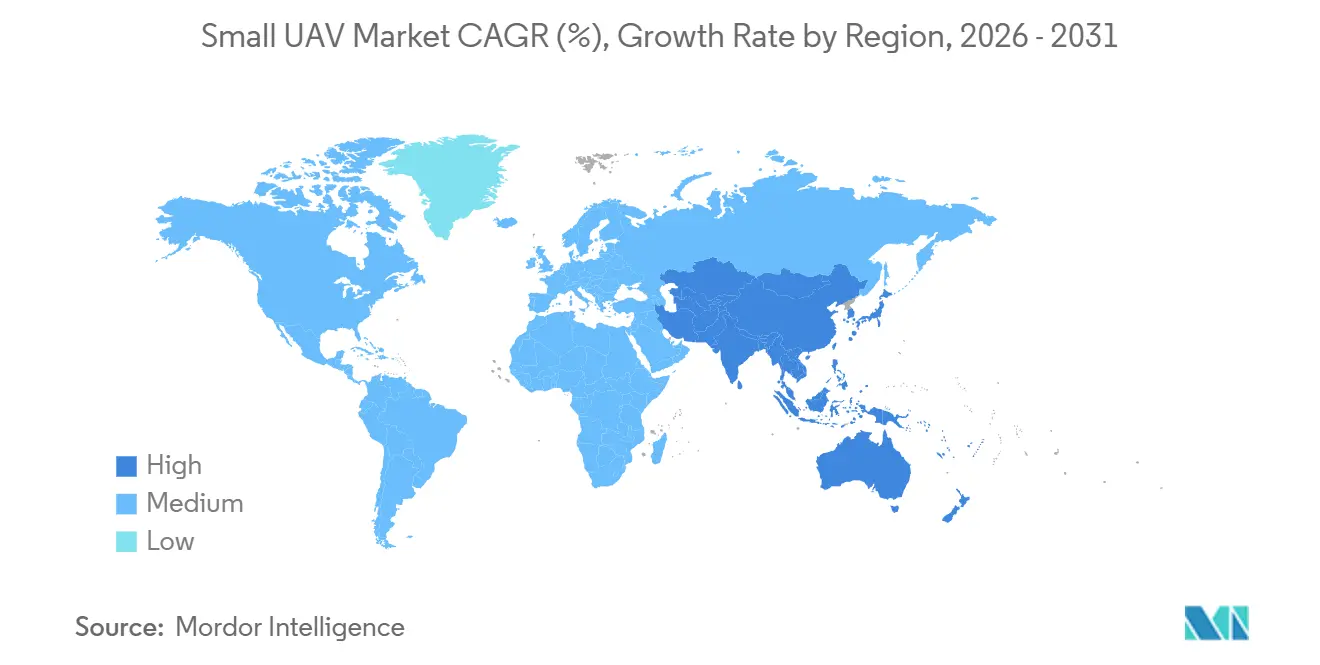
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 46.91% nel 2025, mentre la regione Asia-Pacifico è quella in più rapida crescita, con un CAGR del 12.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei piccoli UAV
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di ISR in tempo reale in ambienti contesi | + 3.2% | Globale, concentrato in Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Valore moltiplicatore di forza rispetto agli aerei con equipaggio | + 2.8% | Globale, in particolare Nord America e Medio Oriente | A lungo termine (≥ 4 anni) |
| Programmi di droni a livello di soldato e di squadra finanziati dal Dipartimento della Difesa | + 2.1% | Nord America, ripercussioni sugli alleati della NATO | A breve termine (≤ 2 anni) |
| Capacità di sciame autonomo abilitata dall'intelligenza artificiale | + 1.9% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Progetti DARPA per la navigazione GPS negata | + 1.5% | Nord America con trasferimento tecnologico alleato | A lungo termine (≥ 4 anni) |
| Rapido schieramento di munizioni vaganti usa e getta | + 2.3% | Globale, adozione precoce in Europa e Medio Oriente | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Domanda di ISR in tempo reale in ambienti contesi
Le reti di difesa aerea dei pari rappresentano un rischio inaccettabile per la ricognizione con equipaggio, quindi i comandanti di brigata ora si affidano a piccole piattaforme UAV che costano un decimo di quanto costano per ora di volo gli aerei con equipaggio. [1] US Army, “FY 2025 Future Tactical UAS,” ARMY.MIL L'esercito statunitense ha stanziato 487 milioni di dollari per il programma Future Tactical UAS nell'anno fiscale 2025, specificando un'autonomia di sei ore e una capacità di riconoscimento automatico del bersaglio per sostituire i vecchi velivoli Shadow. I dati operativi provenienti dall'Ucraina hanno indicato che i piccoli droni hanno eseguito il 78% delle missioni di puntamento dell'artiglieria nel 2024, confermando la loro centralità per la chiusura della catena di uccisione. Di conseguenza, gli ufficiali addetti agli acquisti prediligono sistemi usa e getta dotati di carichi utili multispettrali inferiori a 1 chilogrammo come il Puma 3 AE, che fornisce immagini di qualità di puntamento da 5 chilometri. La conseguente riallocazione del budget da piattaforme con equipaggio di alta qualità a droni prodotti in serie sta ristrutturando la catena del valore dell'ISR.
Valore moltiplicatore di forza rispetto agli aerei con equipaggio
Le analisi del ciclo di vita mostrano un vantaggio di 10 a 1 in termini di costi operativi per le piccole flotte di UAV rispetto agli elicotteri, un rapporto che sta rimodellando la progettazione delle forze. [2] RAND Corporation, “Cost Comparison of Manned vs. Unmanned ISR,” RAND.ORG Un distaccamento di quattro navi di RQ-11 Raven costa circa 1.2 milioni di dollari all'anno per operare, rispetto ai 12 milioni di dollari per un singolo elicottero da ricognizione con copertura simile. Riflettendo questo calcolo, il Corpo dei Marines degli Stati Uniti ha iniziato a ritirare gli squadroni di elicotteri d'attacco leggero nel 2025 a favore di compagnie di droni organiche di fanteria. Il Giappone prevede di equipaggiare tutte le 13 brigate di dispiegamento rapido con plotoni di mini-UAV entro il 2027 senza espandere le scuole di pilotaggio. L'inviluppo del sensore più ampio consente agli ufficiali subalterni di richiedere il fuoco di precisione in pochi secondi, aumentando ulteriormente l'efficienza in combattimento.
Programmi di droni a livello di soldato e di squadra finanziati dal Dipartimento della Difesa
Il bilancio statunitense per l'anno fiscale 2025 stanzia 874.30 milioni di dollari per la ricognizione a bordo dei soldati e per i sistemi missilistici aerei miniaturizzati letali, potenziando le capacità delle squadre di nove soldati. AeroVironment si è aggiudicata un contratto quinquennale a consegna indefinita nel marzo 2024 per la fornitura di droni Switchblade, garantendo che ogni squadra trasporti due munizioni organiche a guida autonoma. Test sul campo separati condotti dalla DARPA hanno ridotto del 40% il carico cognitivo dell'operatore, consentendo a un soldato di controllare simultaneamente quattro droni. [3] Defense Advanced Research Projects Agency, “Squad X Trials,” DARPA.MIL Gli standard di interoperabilità NATO emessi nel 2025 richiedono agli Stati membri di integrare i collegamenti dati dei droni a livello di squadra con il software di gestione del campo di battaglia, armonizzando le specifiche di approvvigionamento. Questi requisiti alimentano la domanda di cellule di classe nano, come il Black Hornet 4 da 33 grammi, che fornisce immagini termiche per 25 minuti.
Capacità di sciame autonomo abilitata dall'intelligenza artificiale
Il programma Collaborative Combat Aircraft dell'aeronautica statunitense ha dimostrato nel 2025 sciami autonomi di 20 droni che hanno instradato i radar di minaccia con disturbo distribuito, convalidando i processori edge-AI che consentono il processo decisionale a bordo. I test Offensive Swarm-Enabled Tactics della DARPA nel 2024 hanno mostrato 30 quadricotteri che hanno ripulito un complesso di 12 edifici in 18 minuti, dimostrando l'autonomia collaborativa in un terreno urbano denso. Il Ghost-X di Anduril ha utilizzato il software Lattice per assegnare dieci droni a sette bersagli in una singola salva, riducendo il tempo di ingaggio del 60% rispetto al controllo umano. [4] Anduril Industries, “Ghost-X Fact Sheet,” ANDURIL.COM L'Esercito Popolare di Liberazione cinese ha rivelato lanci simili durante le esercitazioni costiere del 2024, indicando una rapida diffusione della tecnologia. Le agenzie di difesa ora apprezzano le piattaforme definite dal software che possono ricevere aggiornamenti degli algoritmi, spostando il vantaggio competitivo verso i fornitori incentrati sull'IA.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità informatica/EW e proliferazione anti-UAS | -2.1% | Globale, acuto in Europa e Medio Oriente | A breve termine (≤ 2 anni) |
| Breve durata e carico letale limitato | -1.4% | Globale, colpisce le missioni a lungo raggio nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Ostacoli al controllo delle esportazioni (ITAR/MTCR) | -0.9% | Paesi esportatori in Nord America/Europa; Paesi importatori in Medio Oriente/Africa | A lungo termine (≥ 4 anni) |
| Rischio nella catena di fornitura di semiconduttori e celle agli ioni di litio | -1.2% | Globale, concentrato nei centri manifatturieri dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità informatica/EW e proliferazione di UAS
Gli avversari impiegano jammer, laser e exploit informatici che compromettono l'efficacia del mercato dei piccoli UAV, costringendo i produttori a investire in radio criptate a salto di frequenza, che aggiungono 8,000-12,000 dollari a ciascuna unità. I sistemi russi Pole-21 hanno degradato il GPS a 50 m CEP e interrotto i collegamenti dei quadricotteri lungo il fronte ucraino nel 2024, innescando mandati anti-jam della NATO. La Naval Postgraduate School degli Stati Uniti ha dimostrato che i jammer ad apprendimento automatico (ML) hanno negato autonomamente il 92% dei collegamenti di controllo dei droni durante le sperimentazioni, prefigurando reti anti-UAS basate sull'intelligenza artificiale. Anche le armi ad energia diretta stanno maturando; il laser Drone Dome di Israele ha raggiunto 1,000 intercettazioni a un costo marginale di 2 dollari a colpo nel 2025. Un rischio di attrito più elevato costringe gli acquirenti a pagare per aggiornamenti di sopravvivenza o a trattare i droni come usa e getta, comprimendo così i margini.
Breve durata e carico letale limitato
I velivoli alimentati a batteria raramente superano i 90 minuti di volo, limitando le missioni di attacco profondo o ISR persistenti a meno che le squadre di lancio non operino entro 20 chilometri dai bersagli, esponendoli al fuoco nemico. La valutazione RQ-11 dell'Esercito del 2024 ha portato alla cancellazione del 40% delle sortite a causa della mancanza di tempo di attesa, accelerando così gli sforzi di ricerca e sviluppo sulle celle a combustibile volti a raggiungere un'autonomia di sei ore. Il modulo da 800 watt di Intelligent Energy ha raggiunto le 5.2 ore nei test del 2025, ma ha aggiunto 1.8 chilogrammi, riducendo lo spazio di carico utile. Anche la massa della testata limita la letalità; una carica di Switchblade 300 da 0.5 chilogrammi è efficace solo su bersagli morbidi, mentre lo Switchblade 600 da 18 chilogrammi richiede il trasporto su veicoli, limitando la portabilità della fanteria. Il mercato si biforca tra nanovelivoli ultraleggeri e mini-UAV più pesanti, nessuno dei quali soddisfa pienamente i requisiti operativi, frenandone l'adozione.
Analisi del segmento
Per tipo di ala: i progetti ibridi accelerano le missioni senza pista
Le piattaforme VTOL ibride si stanno espandendo a un CAGR del 13.92%, il ritmo più rapido tra le architetture aeronautiche, poiché eserciti e marine cercano droni in grado di decollare senza catapulte o reti di recupero, un vantaggio decisivo in basi e ponti navali spartani. I velivoli ad ala fissa hanno comunque generato il 53.65% dei ricavi del 2025 grazie alla capacità di atterraggio in volo continuo (ISR) a lunga autonomia, consolidando la leadership del segmento nel mercato dei piccoli droni. Eppure, i convertiplani, come l'Aerosonde HQ di Textron, ora si aggiudicano contratti marittimi proprio perché possono atterrare su piccole imbarcazioni nonostante le condizioni del mare, un'impresa che i droni ad ala fissa non possono eguagliare.
Le configurazioni ibride dominano anche le munizioni a volo stazionario di nuova generazione perché il lancio verticale consente una risposta immediata ai bersagli in fuga. Il Roadrunner di Anduril decolla verticalmente, quindi vola a Mach 0.6 per 100 minuti, combinando la flessibilità di lancio VTOL con l'autonomia di un jet. La conformità alle norme di aeronavigabilità NATO STANAG 4703, che richiedono un recupero controllato, favorisce ulteriormente le piattaforme che possono scendere verticalmente in zone di atterraggio ristrette. [5] NATO, “Small-UAS Anti-Jam Requirements,” NATO.INT Di conseguenza, gli analisti prevedono che i modelli ibridi rappresenteranno il 25% della nuova spesa per gli acquisti entro il 2028, erodendo costantemente il primato degli UAV ad ala fissa nel mercato dei piccoli UAV.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe di dimensione: le varianti nano e micro proliferano a livello di squadra
Si prevede che i nano e micro droni di peso inferiore a 2 chilogrammi cresceranno a un CAGR dell'11.45% fino al 2031, riflettendo le tendenze dottrinali volte a integrare la sorveglianza organica in ogni squadra di fanteria. Il segmento mini ha mantenuto una quota di fatturato del 56.76% nel 2025, a dimostrazione del leggero vantaggio di mercato che le cellule più grandi detengono per carichi utili multisensore e un'autonomia di tre ore.
Teledyne FLIR ha spedito il suo 12,000° Black Hornet 4 da 33 grammi a settembre 2025, segnando un aumento della produzione annuale del 40% che riflette la forte domanda sul campo di battaglia di droni ISR tascabili. Nel frattempo, l'indiana ideaForge ha registrato una crescita del fatturato del 60% nell'anno fiscale 2025, trainata da un'impennata degli ordini di Switch UAV, a dimostrazione di come gli eserciti dei mercati emergenti stiano passando rapidamente alle soluzioni nano indigene. L'agevolazione normativa accelera l'adozione: la norma del 2024 della FAA statunitense esenta i velivoli di peso inferiore a 250 grammi dall'identificazione remota, riducendo così i costi di conformità e accorciando i tempi di messa in campo. Insieme, si prevede che questi trend porteranno i nano e micro droni a circa un terzo del fatturato del mercato dei piccoli droni entro la fine del decennio.
Per applicazione: le munizioni vaganti ridefiniscono le missioni di combattimento
L'ISR ha dominato il 64.98% della domanda del 2025; tuttavia, le applicazioni di combattimento che utilizzano munizioni vaganti si stanno espandendo a un CAGR del 12.85%, poiché i pianificatori della difesa enfatizzano la compressione della catena di attacco. La dipendenza dell'Ucraina dai droni d'attacco unidirezionali ha dimostrato una letalità a basso costo contro posizioni corazzate e fortificate, spingendo molti membri della NATO a riallocare i budget verso velivoli con capacità di attacco.
L'iniziativa Replicator del Dipartimento della Difesa mira a mettere in campo migliaia di munizioni autonome per la ricerca di bersagli entro il 2027, sottolineando come la piccola quota di mercato dei droni associata ai ruoli di combattimento sia destinata a crescere rapidamente. Lo Switchblade 600 di AeroVironment ha registrato vendite militari all'estero per 75 milioni di dollari nel 2024, offrendo capacità di attacco di precisione a metà del costo dei missili anticarro. Gli obiettivi di attacco elettronico, rifornimento logistico e addestramento rimangono oggi di nicchia, ma attraggono una crescente ricerca e sviluppo, poiché i trasmettitori miniaturizzati al nitruro di gallio e le baie di carico modulari sbloccano nuovi set di missioni.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: le celle a combustibile perseguono una resistenza di più ore
I pacchi batteria hanno rappresentato il 61.89% del fatturato del 2025, poiché la tecnologia ai polimeri di litio (LiPo) fornisce 250 Wh/kg a un costo contenuto e si adatta alla logistica di unità, consolidando così la loro leadership nel mercato dei piccoli droni. Tuttavia, le celle a combustibile a idrogeno stanno avanzando a un CAGR del 13.83%, ovvero il triplo del tasso di crescita delle batterie, poiché le unità per operazioni speciali richiedono un'autonomia di sei ore per penetrare nello spazio aereo interdetto.
Lo stack da 2.4 kW di Intelligent Energy ha raggiunto un'autonomia di volo di 7.5 ore su un prototipo da 25 chilogrammi nel 2025, ma comportava un sovrapprezzo di 18,000 dollari e complesse cartucce di idrogeno. Il Comando Operazioni Speciali degli Stati Uniti ha acquistato 200 moduli Protonex nel 2024 per testare questo compromesso, suggerendo che le celle a combustibile guadagneranno quota nelle missioni a lungo raggio e ad alto valore aggiunto. Gli sviluppatori mirano a raggiungere un prezzo inferiore a 10,000 dollari per kilowatt e un sistema di accumulo allo stato solido entro il 2027, traguardi che potrebbero spostare una parte del mercato dei piccoli droni verso le celle a combustibile.
Analisi geografica
Il Nord America ha generato il 46.91% dei ricavi del 2025, sostenuto da 1.1 miliardi di dollari di stanziamenti del Dipartimento della Difesa per piccoli UAS, che spaziano dalle linee Future Tactical UAS, Short-Range Reconnaissance (ricognizione a corto raggio) e Lethal Miniature Aerial Missile System (MMA). L'aggiudicazione a tempo indeterminato del marzo 2024 da parte dell'Esercito degli Stati Uniti ad AeroVironment per le varianti Switchblade è un esempio tipico di un approvvigionamento in grandi quantità che consolida il predominio regionale. Il Canada ha stanziato 320 milioni di dollari canadesi (166.81 milioni di dollari) nel 2024 per mini-UAV per il pattugliamento artico, impiegando droni al posto di aerei da pattugliamento per una copertura polare economicamente vantaggiosa. Il Messico ha seguito nel 2025 con un acquisto di quadricotteri per 45 milioni di dollari per missioni antidroga, a dimostrazione della crescente domanda di sicurezza nazionale.
Si prevede che la regione Asia-Pacifico registrerà la crescita più elevata, con un CAGR del 12.45% fino al 2031, trainata da programmi nazionali in Cina, India e Corea del Sud che mirano all'autonomia strategica riducendo al contempo la loro esposizione ai controlli sulle esportazioni occidentali. La cinese Aviation Industry Corporation ha introdotto il missile vagante Blowfish A3 nel 2024 per un potenziale impiego nello stretto di Taiwan. La Corea del Sud ha firmato un contratto da 85 miliardi di KRW (circa 57.68 milioni di USD) per quadricotteri con Firstec nel 2024 per migliorare la sorveglianza delle frontiere e ridurre la dipendenza dall'estero. L'Australia ha scelto i droni VTOL Aerosonde HQ di Textron per l'ISR a bordo delle navi nel 2025, a dimostrazione di una domanda focalizzata sul settore marittimo.
L'Europa ha rappresentato il 28% delle vendite del 2025, gonfiate dagli ordini ucraini in tempo di guerra ma ostacolate dai vincoli dell'ITAR che complicano il trasferimento tecnologico statunitense. Il Ministero della Difesa britannico ha finanziato 75 milioni di sterline di droni QinetiQ nazionali nel 2024, sottolineando la sovranità sulle catene di approvvigionamento. In Medio Oriente, Israel Aerospace Industries, Baykar (Turchia) e EDGE Group (EAU) sfruttano le norme permissive sulle esportazioni per aggiudicarsi contratti che le aziende occidentali non possono perseguire nell'ambito dell'ITAR, ampliando così la loro quota regionale al 12% del piccolo mercato dei droni. Sud America e Africa rimangono emergenti al 6%, ma il programma brasiliano di sorveglianza delle foreste pluviali del 2024 indica che una più ampia adozione per la sicurezza interna è imminente.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione continua a essere divisa tra l'integrazione dello spazio aereo civile e le norme specifiche per gli appalti e la catena di approvvigionamento della difesa. Negli Stati Uniti, i requisiti FAA Remote ID ai sensi del 14 CFR Parte 89 si applicano ai droni che devono essere registrati, richiedendo la trasmissione del Remote ID o l'operatività all'interno di un'Area di Identificazione Riconosciuta dalla FAA (FRIA), il che aumenta le considerazioni relative alla conformità e alle apparecchiature per molte flotte di piccoli UAV commerciali e a duplice uso. In Europa, le norme EASA per le operazioni con UAS continuano a maturare attorno a percorsi di approvazione basati sul rischio e, nel giugno 2026, l'EASA ha aggiornato le sue Easy Access Rules per gli UAS per incorporare il pacchetto JARUS SORA 2.5, rafforzando i casi di sicurezza standardizzati per operazioni più complesse.
Sul fronte della difesa, le politiche sono sempre più orientate verso una rapida implementazione e un approvvigionamento guidato dalla conformità. Il Dipartimento della Difesa degli Stati Uniti ha emesso il memorandum "Unleashing US Military Drone Dominance" nel luglio 2025, ridefinendo i droni di Gruppo 1 e Gruppo 2 come beni di consumo anziché beni durevoli, al fine di ridurre le difficoltà di approvvigionamento e addestramento. Il Corpo dei Marines degli Stati Uniti ha fatto seguito con il MARADMIN 537/25 per implementare le modifiche alle politiche del Segretario della Difesa in materia di approvvigionamento e addestramento per i piccoli UAS. I requisiti di interoperabilità e aeronavigabilità della NATO citati nel rapporto (come lo STANAG 4703), insieme alle restrizioni della catena di approvvigionamento statunitense, comprese le limitazioni legate all'NDAA su alcuni componenti elettronici di origine cinese, aumentano l'importanza della documentazione, della tracciabilità e delle comunicazioni sicure come fattori di ammissibilità dei fornitori.
Analisi della catena del valore
La catena del valore dei piccoli UAV si estende a monte, dall'elettronica e dai sistemi di accumulo di energia (semiconduttori, componenti di navigazione GNSS/IMU, radio, telecamere, celle agli ioni di litio e, in casi emergenti, pacchi di celle a combustibile), all'integrazione della cellula e del sistema di propulsione, ai carichi utili per le missioni e agli stack software che consentono l'autonomia e un comando e controllo resiliente. L'assemblaggio e il collaudo sono sempre più organizzati attorno ad architetture modulari aperte, in modo che le cellule possano ospitare diverse tipologie di carico utile (EO/IR, EW, ripetitori di comunicazioni), mentre gli aggiornamenti software e le applicazioni di missione offrono un elemento di differenziazione. A valle, la catena si estende alla formazione, ai pezzi di ricambio, alla riparazione e revisione, alla gestione delle chiavi di crittografia e ai flussi di lavoro di elaborazione dei dati che collegano i droni a livello di squadra ai sistemi di gestione del campo di battaglia.
Il rischio della catena di approvvigionamento si concentra sui componenti piuttosto che sulle cellule degli aeromobili, in particolare batterie, motori, magneti/terre rare e sistemi di calcolo specializzati e reti sicure, che possono diventare punti critici durante una rapida espansione. Il contesto del rapporto evidenzia le iniziative attive verso l'integrazione verticale e l'approvvigionamento nazionale (ad esempio, l'acquisizione di batterie da parte di Teledyne nel 2024), a testimonianza della preferenza degli acquirenti per componenti elettronici tracciabili e conformi, con garanzia di rifornimento. Anche il coordinamento del settore e l'impegno politico influenzano la catena: AUVSI ha tenuto il suo Hill Day 2026 il 24 giugno a Washington, DC, riunendo oltre 100 leader del settore per discutere di politiche sull'autonomia, sottolineando come standard, requisiti di sicurezza e regole di appalto influenzino sempre più la selezione dei fornitori e l'equilibrio tra produzione interna e acquisto esterno a tutti i livelli.
Panorama competitivo
Il mercato dei piccoli UAV presenta una moderata frammentazione: i cinque principali fornitori, Northrop Grumman Corporation, AeroVironment, Inc., Teledyne Technologies Incorporated, Elbit Systems Ltd. e Lockheed Martin Corporation, hanno conquistato una quota significativa dei ricavi della difesa nel 2025. Gli operatori storici sfruttano le flotte installate e i contratti di supporto, ma si trovano ad affrontare la pressione sui margini poiché gli acquirenti richiedono sistemi ad architettura aperta che standardizzano le cellule. Anduril e Skydio, finanziate da venture capital, erodono la quota di mercato raggruppando software di intelligenza artificiale edge che bypassa il jamming GPS, un elemento di differenziazione che i fornitori tradizionali adattano a un costo più elevato.
Le mosse strategiche si concentrano sull'integrazione verticale e sulle fusioni e acquisizioni di software. L'acquisizione di batterie da parte di Teledyne nel 2024, per un valore di 180 milioni di dollari, garantisce la fornitura di celle con tempi di consegna di 12 mesi per le celle agli ioni di litio. Northrop Grumman ha investito 200 milioni di dollari per triplicare la sua area produttiva in Mississippi entro il 2025, a indicare una crescente domanda di piattaforme di attacco autonome. Nel frattempo, Baykar e EDGE Group sfruttano la flessibilità delle politiche di esportazione per servire gli acquirenti africani e mediorientali che sono limitati dall'approvvigionamento negli Stati Uniti, rimodellando la concorrenza geografica.
L'attività brevettuale corrobora il passaggio all'autonomia: l'Ufficio Brevetti e Marchi degli Stati Uniti ha concesso 340 brevetti per l'autonomia di piccoli UAV nel 2024, con un aumento del 25% su base annua, con Anduril, Shield AI e Skydio che rappresentano il 40% dei brevetti assegnati. Anche le barriere alla conformità aumentano; le norme di aeronavigabilità NATO STANAG 4703 e il divieto di elettronica cinese previsto dalla Sezione 848 del National Defense Authorization Act degli Stati Uniti richiedono catene di fornitura trasparenti che favoriscano i principali fornitori di difesa consolidati. Le startup che combinano software di intelligenza artificiale con hardware conforme sono destinate a conquistare quote incrementali nel mercato dei piccoli UAV.
Leader del settore dei piccoli UAV
Northrop Grumman Corporation
AeroVironment, Inc.
Teledyne Technologies Incorporata
Lockheed Martin Corporation
Elbit Systems Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: AeroVironment si è aggiudicata un contratto IDIQ triennale da 500 milioni di dollari per il programma JIATF-401 Domestic Shield, incentrato sulle capacità di contrasto ai droni. L'aggiudicazione amplia la posizione di AeroVironment, che da piattaforme UAV di piccole dimensioni si estende alla protezione delle installazioni e alle architetture di rilevamento/neutralizzazione a più livelli, in linea con l'espansione degli appalti per la difesa nazionale e delle basi militari.
- Ottobre 2025: l'esercito statunitense ha assegnato a Skydio un contratto da 7.9 milioni di dollari nell'ambito del programma Short-Range Reconnaissance (SRR) Tranche 2 per la fornitura di droni tattici di piccole dimensioni X10D, prodotti negli Stati Uniti, comprensivi di supporto e addestramento. Il contratto rafforza la domanda di droni tattici di produzione statunitense conformi alla NDAA (National Defense Authorization Act) e sottolinea come l'addestramento e il supporto vengano integrati per accelerare l'adozione da parte delle unità.
- Marzo 2024: AeroVironment si è aggiudicata un contratto quinquennale a fornitura indeterminata per la fornitura di droni Switchblade. L'assegnazione ha istituzionalizzato l'approvvigionamento di munizioni a livello di squadra e ha rafforzato un modello di domanda guidato dal rifornimento che favorisce i fornitori con capacità produttive scalabili e catene di approvvigionamento affidabili.
Ambito e metodologia
Un piccolo UAV o UAV in miniatura è un velivolo senza pilota controllato da un telecomando o da un'app e utilizza forze aerodinamiche per navigare ed eseguire le funzioni desiderate. Sono abbastanza piccoli da essere portatili.
Il mercato dei piccoli UAV è stato segmentato in base al tipo di ala, alle dimensioni, all'applicazione e alla geografia. In base al tipo di ala, il mercato è stato segmentato in ala fissa e ala rotante. In base alle dimensioni, il mercato è stato segmentato in micro, mini e nano. In base all'applicazione, il mercato è stato segmentato in militare e forze dell'ordine e civile e commerciale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei piccoli UAV nei principali paesi in diverse regioni. Le dimensioni del mercato sono fornite per ciascun segmento in termini di valore (USD).
Per tipo di ala
| Ala fissa |
| Ala rotante |
| IBRIDO |
Per classe di dimensione
| Nano/Micro (meno di 2 kg) |
| Mini (da 2 a 20 kg) |
| Piccola (da 20 a 150 kg) |
Per Applicazione
| Intelligence, sorveglianza e ricognizione (ISR) |
| Combattimento – Munizioni vaganti |
| Logistica e rifornimento |
| Guerra elettronica (EW) |
| Formazione e simulazione |
Per tipo di propulsione
| Motore a combustione interna |
| Batterie |
| Celle a combustibile |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di ala | Ala fissa | ||
| Ala rotante | |||
| IBRIDO | |||
| Per classe di dimensione | Nano/Micro (meno di 2 kg) | ||
| Mini (da 2 a 20 kg) | |||
| Piccola (da 20 a 150 kg) | |||
| Per Applicazione | Intelligence, sorveglianza e ricognizione (ISR) | ||
| Combattimento – Munizioni vaganti | |||
| Logistica e rifornimento | |||
| Guerra elettronica (EW) | |||
| Formazione e simulazione | |||
| Per tipo di propulsione | Motore a combustione interna | ||
| Batterie | |||
| Celle a combustibile | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei piccoli UAV?
Il mercato dei piccoli UAV è valutato a 1.73 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.92 miliardi di dollari entro il 2031, con un CAGR dell'11.04%.
Quale classe dimensionale è oggi leader negli acquisti?
I mini UAV con un peso compreso tra 2 e 20 chilogrammi hanno rappresentato il 56.76% dei ricavi del 2025 grazie al loro equilibrio tra resistenza e capacità di carico utile.
Perché i progetti VTOL ibridi stanno guadagnando popolarità?
Eliminano la necessità di piste o di impianti di lancio, consentendo missioni di ricognizione e di attacco da navi e basi remote.
Quale tendenza di propulsione è più dirompente?
I sistemi a celle a combustibile a idrogeno, in crescita del 13.83% annuo, promettono un'autonomia di sei ore per l'ISR profondo, nonostante i costi più elevati e la complessità logistica.
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è in espansione a un CAGR del 12.45% entro il 2031, trainata dai programmi indigeni in Cina, India e Corea del Sud.
Quale tecnologia aiuta i piccoli UAV a rimanere operativi quando i segnali GPS sono bloccati?
Gli acquirenti del settore della difesa stanno dotando i droni di radio con crittografia AES-256, a salto di frequenza e di navigazione AI integrata, aggiornamenti che comportano un costo aggiuntivo di 8,000-12,000 dollari per unità, ma mantengono intatti i collegamenti di controllo negli ambienti di guerra elettronica.


