

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 13.04 miliardo di dollari |
| Dimensione del mercato (2031) | 21.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.62% CAGR |
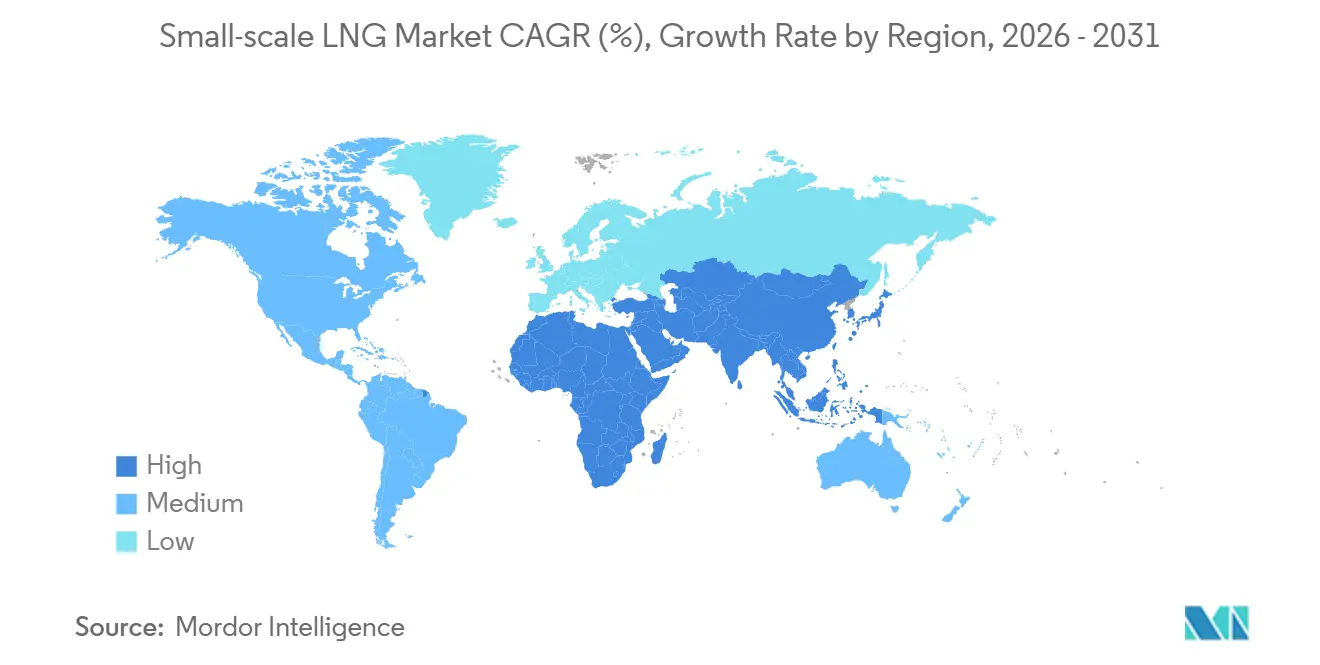
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
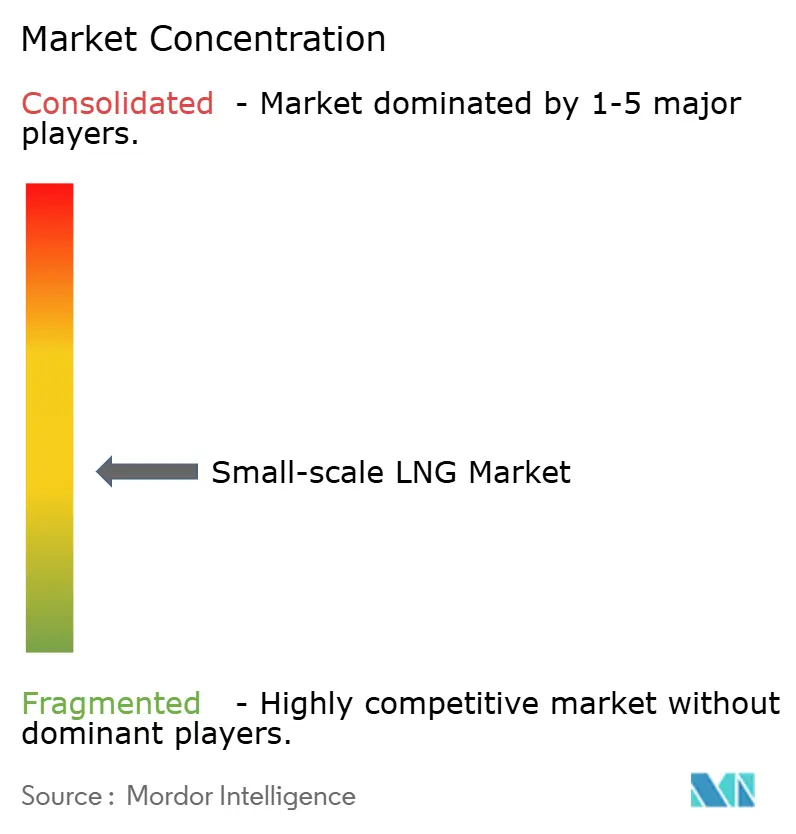
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del GNL su piccola scala di Mordor Intelligence
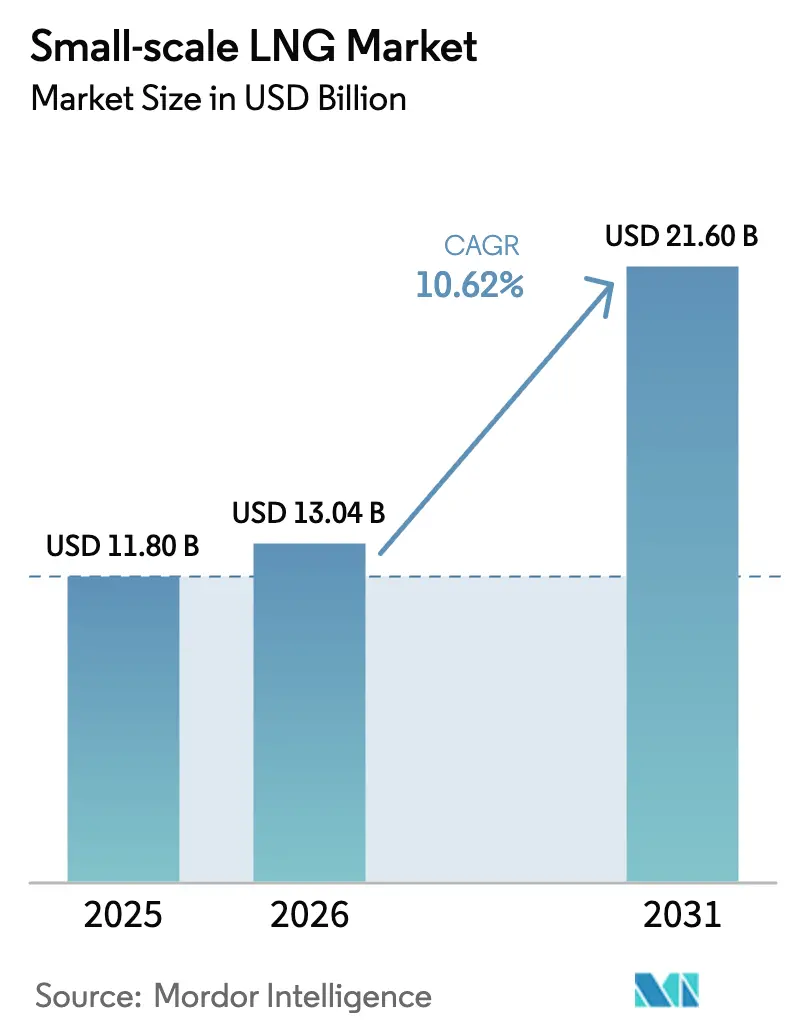
Si prevede che le dimensioni del mercato del GNL su piccola scala aumenteranno da 11.80 miliardi di dollari nel 2025 a 13.04 miliardi di dollari nel 2026 e raggiungeranno i 21.60 miliardi di dollari entro il 2031, con un CAGR del 10.62% nel periodo 2026-2031.
La crescente preferenza per le infrastrutture modulari del gas, l'applicazione di norme più severe sulle emissioni marittime e il crescente interesse per le soluzioni di GNL-to-power per reti remote sostengono questa espansione. Gli impianti di liquefazione che monetizzano il gas inutilizzato, le unità galleggianti di stoccaggio e rigassificazione (FSRU) che aggirano i lunghi lavori di costruzione a terra e le reti di rifornimento di GNL che servono navi a doppio combustibile rafforzano collettivamente lo slancio del mercato del GNL su piccola scala. Incentivi politici come i crediti carburante dell'Inflation Reduction Act statunitense e il programma cinese di autotrasporto "Blue Corridor" diversificano ulteriormente la domanda, mentre i progressi tecnologici nella microliquefazione e nella mitigazione del boil-off mantengono i costi operativi competitivi. Le aziende che integrano liquefazione, logistica e applicazioni per l'uso finale ottengono margini più elevati e diluiscono i rischi di volatilità dei prezzi.
Punti chiave del rapporto
- Per tipologia, i terminali di liquefazione hanno dominato con il 62.3% della quota di mercato del GNL su piccola scala nel 2025; si prevede che i terminali di rigassificazione cresceranno a un CAGR del 14.4% fino al 2031.
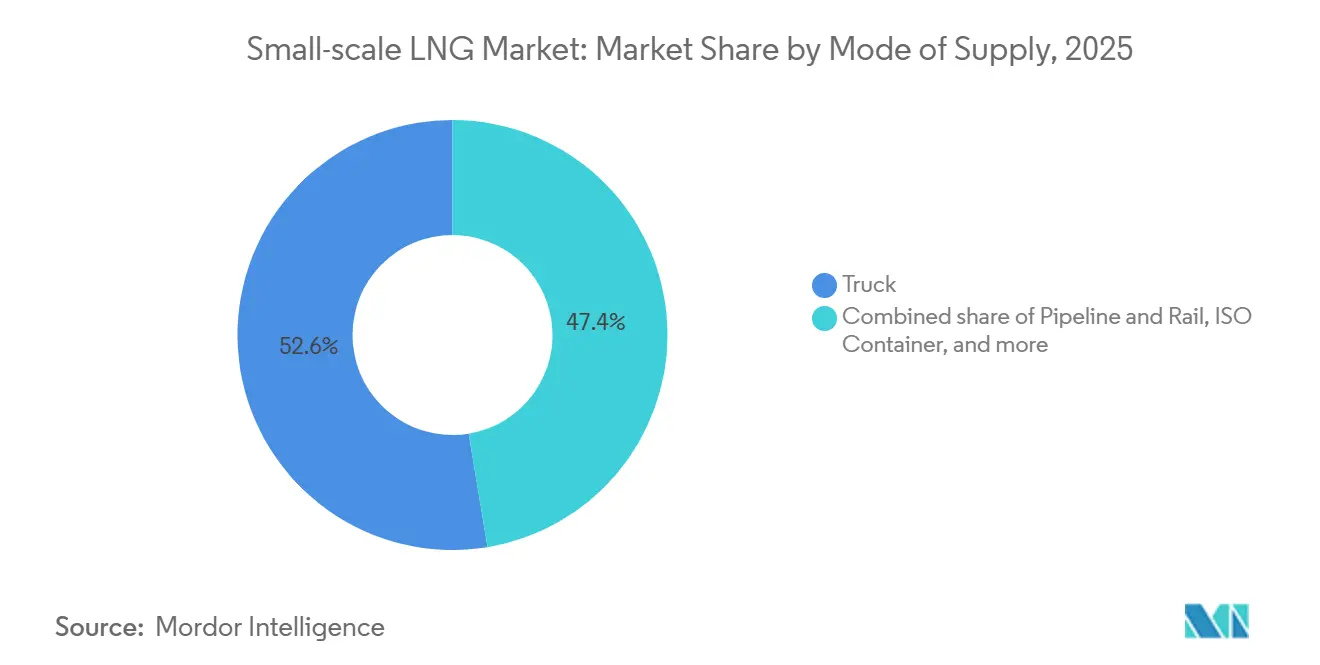
- Per modalità di fornitura, nel 2025 la consegna tramite camion ha rappresentato il 52.6% del mercato del GNL su piccola scala, mentre il trasbordo e il rifornimento stanno aumentando a un CAGR del 14.7% fino al 2031.
- Per applicazione, nel 2025 il settore dei trasporti ha rappresentato una quota del 42.0% del mercato del GNL su piccola scala, mentre la produzione di energia elettrica sta registrando un CAGR del 14.1% fino al 2031.
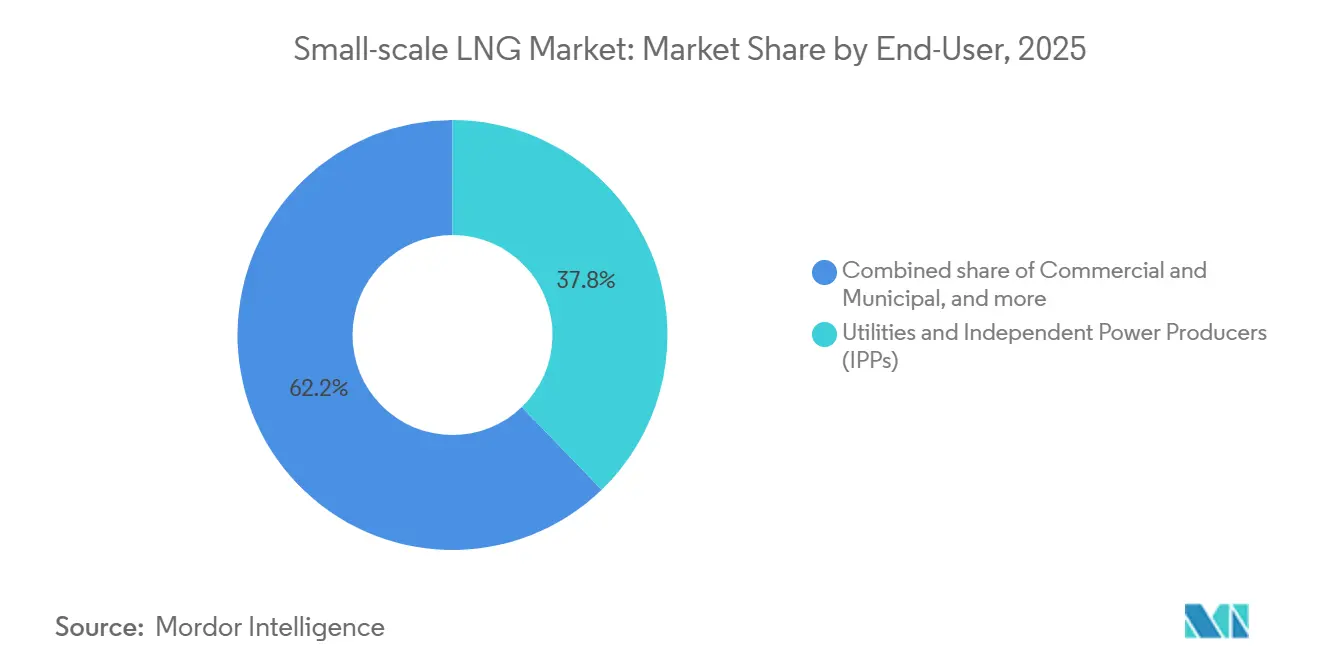
- Per quanto riguarda gli utenti finali, nel 2025 le utility e gli IPP detenevano il 37.8% della quota di mercato del GNL su piccola scala, mentre gli utenti commerciali e municipali sono in espansione a un CAGR del 15.4% fino al 2031.
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 47.9% nel 2025 e mantiene la traiettoria di crescita più rapida con un CAGR del 15.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del GNL su piccola scala
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento dei limiti di zolfo marittimi IMO e FuelEU, accelerazione dell'adozione del rifornimento di GNL marittimo | 2.1% | Europa, Asia-Pacifico (Singapore, Cina, Corea del Sud) | A breve termine (≤ 2 anni) |
| Rapida realizzazione di impianti di liquefazione modulari per attività minerarie remote e produzione di energia fuori rete | 1.8% | Asia-Pacifico (Australia, Indonesia), Medio Oriente e Africa | Medio termine (2-4 anni) |
| La flotta di camion pesanti passa al GNL nell'ambito del programma cinese "Corridoio Blu" | 1.5% | Cina, con ripercussioni sull'Asia centrale | Medio termine (2-4 anni) |
| Conversione delle microreti caraibiche e centroamericane in GNL-to-Power | 0.9% | Caraibi, America Centrale (Giamaica, Repubblica Dominicana, Panama) | A lungo termine (≥ 4 anni) |
| Incentivi fiscali per le apparecchiature GNL di piccola scala ai sensi dell'Inflation Reduction Act statunitense | 1.2% | Stati Uniti | A breve termine (≤ 2 anni) |
| I programmi di sussidi per autobus e traghetti LNG nordici stimolano la domanda di rifornimento di carburante | 0.6% | Paesi nordici (Norvegia, Svezia, Finlandia) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Inasprimento dei limiti di zolfo marittimi IMO e FuelEU, accelerazione dell'adozione del rifornimento di GNL marino
Il limite globale di zolfo dello 0.50% imposto dall'IMO e le norme sui gas serra FuelEU Maritime dell'Unione Europea stanno orientando l'economia del bunkeraggio verso il GNL. Gli armatori possono evitare costosi interventi di ammodernamento degli scrubber e ridurre contemporaneamente le emissioni di CO₂, SOₓ e particolato passando alla propulsione a GNL. La flotta globale di navi per il bunkeraggio a GNL ha raggiunto le 61 unità entro la fine del 2024, con l'Europa nord-occidentale, il Mediterraneo e l'Asia che ospitano i cluster più numerosi. [1] SEA-LNG, “Global LNG Bunkering Vessel Inventory,” sea-lng.org TotalEnergies ha aperto un terminale di bunkeraggio dedicato nel porto di Duqm in Oman nel 2024 per servire le navi in transito nel Mar Arabico. Il requisito di FuelEU Maritime di tenere conto delle perdite di metano sta spingendo i produttori di motori ad adottare sistemi di iniezione ad alta pressione che riducono il metano incombusto al di sotto dell'1%. Queste misure congiunte favoriscono infrastrutture affidabili e certezza normativa per il mercato del GNL su piccola scala.
Rapida realizzazione di impianti di liquefazione modulari per l'estrazione mineraria remota e l'energia fuori rete
I liquefattori micro e mini standardizzati consentono di monetizzare il gas non sfruttato o associato con capacità minime di 10,000 galloni al giorno senza collegamenti con gasdotti. Il processo IPSMR® di Chart Industries consuma meno di 0.35 kWh per chilogrammo di GNL, rendendo i siti off-grid economicamente sostenibili anche quando l'energia è fornita da fonti rinnovabili o gruppi elettrogeni in loco. [2] Chart Industries, “IPSMR® Technology Overview,” chartindustries.com Le miniere australiane utilizzano GNL containerizzato per sostituire il diesel trasportato su camion per oltre 1,000 km, riducendo i costi della logistica del carburante del 40%. La geografia insulare dell'Indonesia si basa su gasdotti virtuali che trasportano serbatoi ISO dalle isole ricche di gas ai centri abitati, evitando le linee sottomarine multimiliardarie. L'evaporazione rimane una sfida per gli impianti al di sotto di 0.05 MTPA, ma le soluzioni ibride, che sfogano il vapore verso i generatori in loco, recuperano fino all'80% del valore del gas. Con la diminuzione dei costi di capitale e l'aumento della domanda di energia fuori rete, la liquefazione modulare sostiene la crescita a lungo termine del mercato del GNL su piccola scala.
La flotta di camion pesanti passa al GNL nel programma cinese "Corridoio Blu"
La Cina gestiva 1.2 milioni di camion pesanti alimentati a GNL e 4,000 stazioni di rifornimento entro il 2024, dimostrando la capacità del trasporto su strada di assorbire volumi di GNL su larga scala. [3] China Energy Portal, “Blue Corridor LNG Trucking Statistics 2024,” chinaenergyportal.org Il costo del GNL consegnato era in media di 4.2 CNY per kg (0.59 USD per kg), superando il diesel fino al 25% su base energetica e riducendo i costi di manutenzione della flotta grazie a una combustione più pulita. La fase II del programma mira a 2 milioni di camion entro il 2030, sfruttando i sussidi provinciali fino a 50,000 CNY per veicolo per limitare il ritorno sull'investimento a due anni. I picchi temporanei di prezzo durante il 2022-2023 hanno ridotto il vantaggio in termini di costi, ma la stabilizzazione al di sotto di 12 USD per MMBtu ha ripristinato lo slancio. Con la maturazione delle reti di rifornimento, il trasporto su strada consolida il suo ruolo di pilastro del mercato del GNL su piccola scala.
Incentivi fiscali per le apparecchiature GNL su piccola scala ai sensi dell'Inflation Reduction Act statunitense
L'Inflation Reduction Act del 2022 ha creato un credito di produzione di carburante pulito equivalente a 1.75 dollari USA per gallone per il GNL a basse emissioni di carbonio e un credito del 30% per le proprietà di rifornimento con un tetto massimo di 100,000 dollari USA per sito. Queste disposizioni riducono drasticamente i costi di capitale per i micro-liquefattori che trattano gas di discarica o digestato agricolo. [4] Internal Revenue Service, “Inflation Reduction Act Guidance,” irs.gov Il credito per l'idrogeno della Sezione 45V incoraggia la co-localizzazione di liquefattori di idrogeno e GNL per condividere risorse criogeniche. Chart Industries ha collaborato con Earthly Labs nel 2024 per implementare 50 unità di micro-liquefazione presso birrifici e impianti di etanolo che si qualificheranno per il credito completo. Gli incentivi riposizionano l'economia dei progetti su piccola scala da marginale a interessante, ampliando il mercato del GNL su piccola scala in Nord America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Logistica di ritorno con ISO-Tank sparsa nell'Africa subsahariana | -0.8% | Africa subsahariana (escluso il Sudafrica) | A lungo termine (≥ 4 anni) |
| Costi elevati di ebollizione e ri-liquefazione in impianti inferiori a 0.05 MTPA | -1.1% | Globale, acuto in siti remoti (Asia-Pacifico, Medio Oriente) | Medio termine (2-4 anni) |
| Quadro di autorizzazione frammentato per i liquefattori mobili in Brasile | -0.6% | Brasile | Medio termine (2-4 anni) |
| Il conflitto tra Russia e Ucraina aumenta il premio di rischio geopolitico sul GNL spot | -1.3% | Europa, Asia (mercati dipendenti dalle importazioni) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il conflitto tra Russia e Ucraina aumenta il premio di rischio geopolitico sul GNL spot
L'escalation del 2022 ha ridotto di 155 miliardi di m³ il trasporto di gas russo da gasdotto verso l'Europa, portando i prezzi spot del GNL a 25 dollari per MMBtu, prima di moderarsi a 10-14 dollari entro la fine del 2024. I piccoli acquirenti nei settori del bunkeraggio e delle municipalità faticano a ottenere contratti a prezzo fisso a lungo termine, mentre i fornitori premono per condizioni legate allo spot. Gli importatori asiatici competono con l'Europa per i carichi, deviando l'offerta dal Sud-est asiatico e dai Caraibi. Le sanzioni su Arctic LNG 2 hanno ridotto di 19.8 MTPA la produzione prevista, incoraggiando gli altri produttori a mantenere la disciplina sui prezzi. Gli acquirenti stanno aggiungendo stoccaggio per attutire la volatilità, ma i serbatoi o le piccole FSRU aumentano il fabbisogno di capitale di 50-100 milioni di dollari, erodendo il vantaggio di costo del GNL rispetto al diesel. L'incertezza che ne deriva mitiga la crescita a breve termine nel mercato del GNL su piccola scala.
Costi di ebollizione e ri-liquefazione elevati inferiori a 0.05 MTPA negli impianti
I micro-impianti perdono ogni giorno lo 0.1-0.3% di GNL a causa del boil-off, il che si traduce in perdite annuali di 200,000-600,000 dollari a 12 dollari per MMBtu. I sistemi di ri-liquefazione, con un costo compreso tra 5 e 10 milioni di dollari, consumano il 5-8% della produzione dell'impianto, e sono utilizzabili solo per capacità superiori a 0.1 MTPA. Il sistema di rimozione dell'azoto a membrana di Air Liquide, brevettato nel 2024, riduce le perdite allo 0.05%, ma aggiunge 2 milioni di dollari e richiede un funzionamento continuo. Alcune aziende minerarie scaricano il boil-off nei generatori di energia, recuperando il 70-80% del valore del combustibile, ma devono far fronte a norme più severe in materia di combustione in torcia in molte giurisdizioni. Questi fattori economici scoraggiano gli investimenti nel segmento da 0.01 a 0.05 MTPA e limitano il mercato del GNL su piccola scala, dove i volumi sono modesti.
Analisi del segmento
Per tipo: cavi di liquefazione, sovratensione FSRU
I terminali di liquefazione hanno conquistato il 62.3% del mercato del GNL su piccola scala nel 2025, riflettendo la necessità di monetizzare economicamente gli asset di gas inutilizzati. Molti micro-impianti operano a una produzione inferiore a 0.1 MTPA e utilizzano la tecnologia IPSMR® ad alta efficienza per raggiungere una resa di liquefazione superiore al 90%. Le piccole unità servono per l'upgrading del biogas, la cattura del gas di torcia e l'alimentazione remota, mentre i mini e piccoli impianti alimentano hub di esportazione o regionali. La conformità alla norma ISO 14001 aggiunge un controllo ambientale ma sblocca finanziamenti verdi. L'intensità di capitale varia tra 400 e 800 dollari per tonnellata di capacità annua, una soglia ora raggiungibile per i mercati di frontiera.
La capacità di rigassificazione sta accelerando a un CAGR del 14.4% fino al 2031. Terminali di rigassificazione (FSRU) come Höegh Esperanza e Höegh Gannet hanno aggiunto 10 miliardi di m³ all'anno alla rete elettrica tedesca in 18 mesi, bypassando i tempi quinquennali previsti per l'onshore. La FSRU di BW Mindanao nelle Filippine immette 5 MTPA a Luzon, consentendo la dismissione di 2,400 MW di carbone. I sistemi di recupero dei vapori, necessari nelle aree di controllo delle emissioni, aggiungono 3-5 milioni di dollari, ma sono in linea con le normative FuelEU sul metano. Con tariffe giornaliere comprese tra 80,000 e 150,000 dollari, le FSRU in leasing offrono agli acquirenti una flessibilità ineguagliabile rispetto ai terminali fissi, ampliando l'attrattiva del mercato del GNL su piccola scala.
Per modalità di fornitura: i camion dominano, il trasbordo accelera
Nel 2025, la quota di mercato delle consegne su camion era del 52.6%, trainata dalla flotta cinese di GNL per carichi pesanti. Un rimorchio standard trasporta 20-25 tonnellate, sufficienti per una caldaia da 5 MW per due giorni, consentendo agli acquirenti di evitare i costi di capacità del gasdotto. I cilindri compositi di Hexagon Purus, introdotti nel 2024, hanno ridotto il peso del rimorchio del 40%, consentendo carichi utili di 28 tonnellate sulle rotte europee soggette a restrizioni di peso. I container ISO supportano i movimenti intermodali e riducono i costi di movimentazione fino al 30%.
Il trasbordo e il rifornimento di carburante stanno crescendo a un CAGR del 14.7%, con 18 nuove navi bunker che entreranno a far parte della flotta globale entro il 2027. Singapore ha concesso licenze a 12 operatori di rifornimento nel 2024, portando i volumi a 450,000 tonnellate. L'Europa nord-occidentale schiera 29 navi bunker che hanno effettuato 1,200 scali nel 2024. Con l'inasprimento dei limiti di zolfo e CO₂, il rifornimento da nave a nave e da terra a nave si consolida come nodi in rapida crescita nel mercato del GNL su piccola scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: trasporto marittimo e stradale in testa, guadagni nella produzione di energia
Le applicazioni per il trasporto hanno rappresentato il 42.0% della domanda nel 2025, trainate dalle 627 navi alimentate a GNL ordinate e dall'introduzione del trasporto su strada in Cina. Un camion alimentato a GNL consente di risparmiare il 20-25% sui costi del carburante rispetto al diesel, rispettando al contempo le normative sulle emissioni cinesi VI senza post-trattamento. Il portafoglio ordini per il settore marittimo comprende navi portacontainer, rinfusiere e petroliere, e i motori a doppia alimentazione eliminano praticamente le emissioni di zolfo e particolato.
La produzione di energia per le reti insulari sta aumentando a un CAGR del 14.1%. L'impianto di Bogue da 190 MW in Giamaica ha ridotto le tariffe elettriche del 12% dopo essere passato al GNL. Le isole del Pacifico stanno perseguendo conversioni simili per compensare il diesel a 0.20-0.35 dollari per kWh. I consumatori industriali di materie prime nei settori dei fertilizzanti e della petrolchimica aggiungono diversificazione, mentre i data center adottano il GNL per l'alimentazione di riserva. Con l'espansione di queste nicchie, la quota dei trasporti diminuisce leggermente, sebbene i volumi assoluti aumentino nel mercato del GNL su piccola scala.
Per utente finale: servizi di pubblica utilità, aumento commerciale e municipale
Le utility e i produttori di energia indipendenti (IPP) controllavano il 37.8% della domanda nel 2025, come dimostra il ritiro di 2.4 GW di carbone dalle Filippine a favore del GNL di BW Mindanao. I contratti hanno spesso una durata di 10-20 anni, garantendo la certezza dei volumi. Tuttavia, gli utenti commerciali e municipali, le reti di gas urbano, i campi minerari e le comunità off-grid stanno crescendo a un CAGR del 15.4%. Il PGN indonesiano ha raggiunto 180,000 famiglie nel 2024 grazie al gas urbano a base di GNL, e i minatori australiani hanno ridotto le bollette del carburante del 35-40% passando dal diesel.
Le compagnie petrolifere liquefanno il gas associato per evitare il flaring, e i produttori adottano il GNL per migliorare la qualità dei prodotti in ceramica e vetro. Le durate contrattuali divergono: gli acquirenti comunali preferiscono accordi triennali-quinquennali con flessibilità di volume, costringendo i fornitori a bilanciare il rischio di portafoglio. Questa frammentazione aggiunge resilienza e ampiezza al mercato del GNL su piccola scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La regione Asia-Pacifico deteneva il 47.9% del mercato del GNL su piccola scala nel 2025 e sta crescendo a un CAGR del 15.9% fino al 2031. Gli 1.2 milioni di autocarri GNL cinesi, i gasdotti virtuali indonesiani che riforniscono 12 nuovi comuni cittadini che forniscono gas e la domanda mineraria remota australiana consolidano la crescita regionale. La giapponese Sodegaura ha aggiunto il carico di autocarri nel 2024 per alimentare gli stabilimenti di Chiba, mentre l'India ha importato 80,000 tonnellate tramite cisterne ISO per raggiungere gli stati oltre i corridoi dei gasdotti. La saturazione dei gasdotti in Europa frena gli investimenti nella liquefazione, eppure la regione è leader nel bunkeraggio e nelle FSRU. Le sanzioni marittime di FuelEU a partire dal 2025 spingono gli armatori verso il GNL e 29 navi bunker hanno gestito 1,200 scali nel 2024. Le quattro FSRU tedesche hanno sostituito i volumi di gas russo, mantenendo i prezzi spot al di sotto dei 40 euro per MWh. I paesi nordici hanno raggiunto una quota di bioGNL del 22% nel 2024, indicando la strada verso un carburante per il trasporto marittimo a emissioni negative di carbonio.
Il Nord America sfrutta l'abbondanza di gas di scisto e i crediti dell'Inflation Reduction Act. I micro-liquefattori di Chart Industries presso birrifici e impianti di produzione di etanolo beneficiano di incentivi di 1.75 dollari al gallone equivalente, mentre le ferrovie canadesi trasportano il GNL verso comunità remote. La riforma messicana del 2024 ha aperto i terminali di importazione a terzi, preparando il terreno per una crescita futura. Il Sud America è un paese nascente ma attivo. I liquefattori galleggianti di New Fortress Energy puntano al gas pre-sale brasiliano, e l'impianto argentino da 0.5 MTPA servirà il mercato nazionale e cileno. Il Cile invia il GNL alle miniere di Atacama, facendo risparmiare a Codelco 18 milioni di dollari all'anno. La Colombia si è aggiudicata una concessione per un terminale sulla costa pacifica per rifornire Buenaventura e Tumaco.
In Medio Oriente e Africa, Emirati Arabi Uniti e Qatar costruiscono reti di rifornimento nazionali, mentre la sudafricana Coega FSRU serve l'industria costiera. La mozambicana Coral Sul esporta GNL, ma prevede di distribuirne 100,000 tonnellate all'anno tramite ISO-tank a livello regionale a partire dal 2026. Il concetto di gasdotto virtuale della Nigeria attende norme standardizzate per gli ISO-tank. Kenya e Tanzania cercano finanziamenti per i terminali di importazione, ma incontrano ostacoli creditizi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione del GNL su piccola scala è sempre più definita da autorizzazioni mirate all'esportazione, codici di sicurezza e standard specifici per il trasporto, che riducono gli ostacoli per i progetti modulari e di gasdotti virtuali, mantenendo al contempo i controlli del rischio. Negli Stati Uniti, il Dipartimento dell'Energia (DOE) ha continuato a utilizzare il percorso di esportazione su piccola scala ai sensi del 10 CFR Parte 590, concedendo autorizzazioni per 51.75 miliardi di piedi cubi all'anno nel luglio 2025 (inclusi gli Ordini 5307 e 5308) ed emettendo l'Ordine 5404 nell'aprile 2026, in linea con l'Ordine Esecutivo 14154 (20 gennaio 2025), per accelerare l'esame delle domande di esportazione di GNL. Il DOE ha inoltre emesso l'Ordine 5419 nel maggio 2026 per Navergy Infrastructure Partners LLC, autorizzando le esportazioni di GNL su piccola scala fino al 31 dicembre 2050, rafforzando il sostegno politico al commercio di piccoli volumi che può rifornire le filiere di bunkeraggio e di domanda remota.
La sicurezza e la conformità operativa si basano ancora su codici ampiamente adottati, tra cui il 49 CFR Parte 193, supervisionato dalla PHMSA per la sicurezza degli impianti GNL negli Stati Uniti, e su autorizzazioni a livello statale come la DEC 6 NYCRR Parte 570 dello Stato di New York, che fa riferimento alle norme NFPA 59A e NFPA 52. Al di fuori degli Stati Uniti, governi e organismi di normazione stanno chiarendo le regole per la distribuzione interna e su strada, che sono fondamentali per la redditività degli impianti GNL su piccola scala. Il Brasile ha aggiornato il suo quadro normativo con la Risoluzione ANP n. 971/2024 (luglio 2024) che disciplina il condizionamento e il trasporto di GNL sfuso su strada, ferrovia e via navigabile, mentre Singapore ha aggiornato la TR 74-2020(2025) per la movimentazione interna, lo stoccaggio e il trasporto terrestre. A livello internazionale, la norma ISO 16924:2026 aggiunge una base tecnica comune per le stazioni di rifornimento di GNL per veicoli, supportando la standardizzazione transfrontaliera delle apparecchiature per i corridoi di trasporto su strada e le flotte.
Panorama competitivo
Il settore del GNL su piccola scala è moderatamente frammentato. Grandi aziende globali come Shell, TotalEnergies, Eni ed Equinor competono con sviluppatori specializzati come New Fortress Energy e Gasum. I fornitori di apparecchiature, Chart Industries, Wärtsilä e Baker Hughes, conquistano margini grazie alla leadership tecnologica. New Fortress Energy integra liquefazione, logistica ISO-tank e accordi di acquisto di energia, massimizzando la cattura dei margini. L'acquisizione di Jiangsu Guofu da parte di Chart Industries nel 2025 ha aggiunto 120,000 m² di spazio produttivo cinese, riducendo i tempi di consegna per i progetti nell'area Asia-Pacifico. Galileo Technologies ha installato oltre 200 micro-liquefattori in tutto il mondo, privilegiando la velocità rispetto alla scala.
Le domande di brevetto per il controllo del boil-off e la progettazione di serbatoi criogenici sono in aumento; la soluzione a membrana 2024 di Air Liquide riduce le perdite giornaliere allo 0.05%. La certificazione ISO 14001 e la conformità al Codice IGF dell'IMO influenzano ora la prequalificazione delle gare d'appalto, favorendo le aziende con comprovati standard di sicurezza. Le sanzioni sul progetto russo Arctic LNG 2 hanno bloccato l'offerta, riducendo la disponibilità globale e sostenendo i prezzi superiori a 10 dollari per MMBtu. Le aziende che si assicurano portafogli diversificati di gas di alimentazione e di utenti finali hanno buone possibilità di trarre vantaggio dall'evoluzione del mercato del GNL su piccola scala.
Leader del settore del GNL su piccola scala
shell plc
Linde plc
Wartsila Oyj Mons
Energie Totali SE
Nuova Fortezza Energia LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Shell ha raggiunto la decisione finale di investimento per un terminale di rigassificazione di GNL su piccola scala alle Bahamas e ha acquisito una partecipazione del 40% in New Providence Gas (NPG) in partnership con FOCOL. Il progetto amplia la capacità di importazione e rigassificazione su piccola scala per gli utenti di energia elettrica e commerciali dell'isola, rafforzando il ruolo dei terminali compatti come alternative ai grandi impianti onshore.
- Novembre 2025: OLT Offshore LNG Toscana ha concluso le sue prime aste per i nuovi servizi di GNL su piccola scala, assegnando 12 slot mensili di 7,500 m³ di liquido da novembre 2025 a novembre 2026. La struttura dell'asta formalizza l'accesso a piccoli lotti presso un terminale di rigassificazione già esistente, migliorando la disponibilità per gli operatori di bunkeraggio, autotrasporto e distribuzione regionale.
- Ottobre 2024: ONGC ha indetto gare d'appalto per la realizzazione di mini-impianti di GNL presso i pozzi di Rajahmundry (Andhra Pradesh), Gujarat e Jharkhand, con l'obiettivo di sfruttare il gas non collegato alle reti di gasdotti. Questa iniziativa promuove la monetizzazione del gas estratto a monte attraverso la liquefazione locale e la logistica su strada, ampliando le potenziali fonti di approvvigionamento per gli utenti industriali e le applicazioni di energia distribuita.
Ambito e metodologia
Secondo l'International Gas Union (IGU), il GNL su piccola scala (SSLNG) è definito come terminali di liquefazione, rigassificazione e importazione in impianti con una capacità inferiore a 1 MTPA e con applicazioni nella produzione di energia, nei trasporti e nelle materie prime industriali. e altre applicazioni. Le navi trasportatrici SSLNG sono navi con una capacità di stoccaggio di GNL inferiore a 30,000 metri cubi (m³) per il trasporto. L'intervallo tipico di capacità di stoccaggio SSLNG è compreso tra 500 m³ e 5,000 m³. Altri elementi di SSLNG includono strutture di rifornimento di GNL per navi alimentate a GNL, stazioni satellitari di GNL e infrastrutture per fornire GNL come carburante per veicoli stradali.
Il mercato del GNL su piccola scala è segmentato per tipo, modalità di fornitura, applicazione e area geografica. Per tipologia, il mercato è segmentato in terminali di liquefazione e terminali di rigassificazione. Per modalità di offerta, il mercato è segmentato in camion, trasbordo e bunkeraggio, oleodotti e ferrovia. Per applicazione, il mercato è segmentato in trasporti, materie prime industriali, produzione di energia e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del GNL su piccola scala nelle principali regioni. Per ciascun segmento, il dimensionamento del mercato e le previsioni sono stati effettuati in base ai ricavi (USD).
Per tipo
| Terminale di liquefazione (micro, mini e piccolo) |
| Terminale di rigassificazione (FSRU onshore e offshore) |
Per modalità di fornitura
| Camion |
| Gasdotti e ferrovie |
| Trasbordo e rifornimento (da nave a nave e da terra a nave) |
| Contenitore ISO |
Per Applicazione
| Trasporti (rifornimento stradale e marittimo) |
| Materia prima industriale |
| Produzione di energia |
| Altre applicazioni |
Per utente finale
| Servizi di pubblica utilità e produttori di energia indipendenti (IPP) |
| Operatori upstream di petrolio e gas |
| Industrie manufatturiere |
| Commerciale e municipale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Terminale di liquefazione (micro, mini e piccolo) | |
| Terminale di rigassificazione (FSRU onshore e offshore) | ||
| Per modalità di fornitura | Camion | |
| Gasdotti e ferrovie | ||
| Trasbordo e rifornimento (da nave a nave e da terra a nave) | ||
| Contenitore ISO | ||
| Per Applicazione | Trasporti (rifornimento stradale e marittimo) | |
| Materia prima industriale | ||
| Produzione di energia | ||
| Altre applicazioni | ||
| Per utente finale | Servizi di pubblica utilità e produttori di energia indipendenti (IPP) | |
| Operatori upstream di petrolio e gas | ||
| Industrie manufatturiere | ||
| Commerciale e municipale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato del GNL su piccola scala?
Nel 2026, il mercato del GNL su piccola scala ha raggiunto i 13.04 miliardi di dollari e si prevede che raggiungerà i 21.60 miliardi di dollari entro il 2031.
Cosa sta determinando la crescita del rifornimento di GNL in mare?
L'applicazione dei limiti allo zolfo imposti dall'IMO e delle norme FuelEU Maritime CO₂ rende il GNL un'opzione di conformità conveniente, stimolando gli ordini di navi e le infrastrutture di rifornimento.
Quale segmento cresce più velocemente nel periodo di previsione?
Le infrastrutture galleggianti di rigassificazione e trasbordo sono quelle che si espandono più rapidamente, con rispettivi CAGR del 14.4% e del 14.7% fino al 2031.
Perché i liquefattori modulari sono interessanti per i siti minerari?
Impianti con una produzione di soli 10,000 galloni al giorno monetizzano il gas inutilizzato, riducono i costi logistici del gasolio fino al 40% e ora possono beneficiare di finanziamenti verdi vincolati agli standard ISO 14001.
In che modo gli incentivi fiscali statunitensi influiscono sulla microliquefazione?
L'Inflation Reduction Act offre fino a 1.75 dollari per gallone equivalente di credito per il GNL a basse emissioni di carbonio e copre il 30% dei costi delle stazioni di rifornimento, migliorando significativamente l'economia del progetto.
Quale ruolo gioca il bioGNL nella decarbonizzazione?
Il bioGNL prodotto dai flussi di rifiuti può raggiungere emissioni del ciclo di vita prossime allo zero, come si è visto nella regione nordica, dove ha raggiunto il 22% delle vendite di GNL nel 2024.


