

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
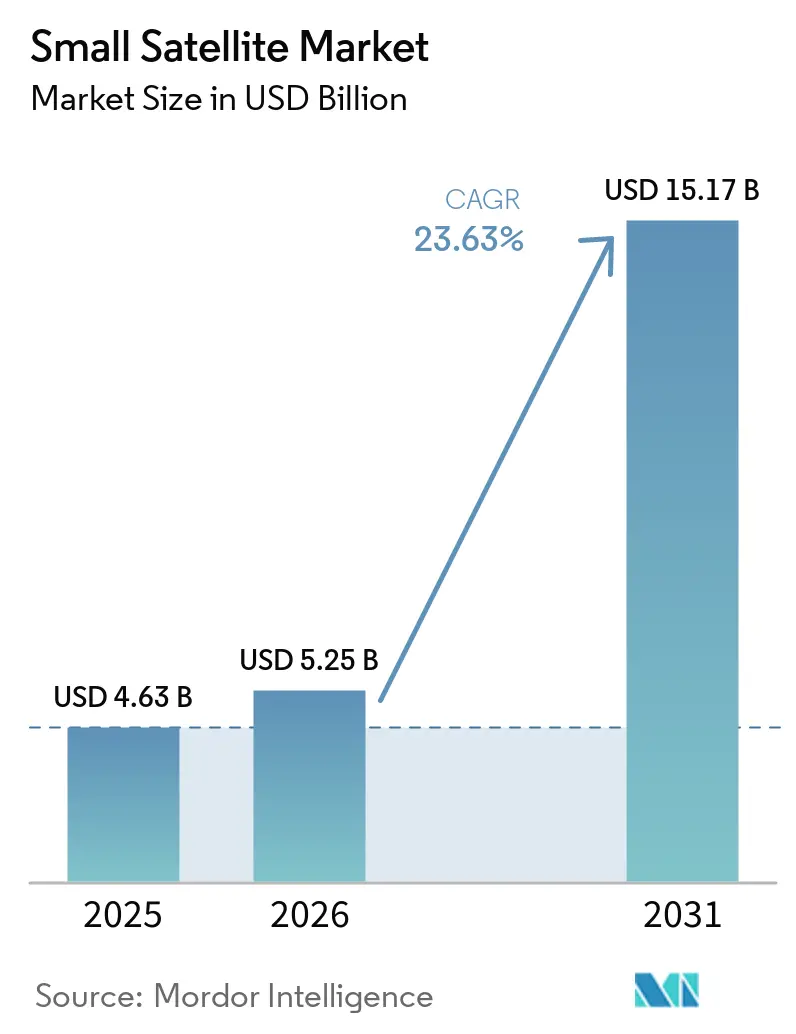
| Dimensione del mercato (2026) | 5.25 miliardo di dollari |
| Dimensione del mercato (2031) | 15.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 23.63% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei piccoli satelliti di Mordor Intelligence
Si prevede che il mercato dei piccoli satelliti crescerà da 4.63 miliardi di dollari nel 2025 a 5.25 miliardi di dollari nel 2026, per poi raggiungere i 15.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 23.63% nel periodo 2026-2031. Gli operatori commerciali stanno passando da poche grandi navicelle geostazionarie a flotte distribuite in orbita terrestre bassa (LEO) che utilizzano numerosi nodi economici per garantire la resilienza. I vettori di lancio riutilizzabili di SpaceX e Rocket Lab consentono ora alle aziende di trasportare carichi utili più pesanti o ridondanti senza incorrere in penalità di massa, ampliando la libertà di progettazione. Le aziende finanziate da venture capital aggiornano l'hardware ogni 18 mesi, quindi la tecnologia entra in orbita più rapidamente rispetto ai tradizionali cicli quinquennali. Nel frattempo, gli acquirenti di servizi di osservazione della Terra nei settori dell'agricoltura, delle assicurazioni e della logistica desiderano immagini più volte al giorno anziché una volta alla settimana, il che fa aumentare il numero di satelliti in flotta. Anche i clienti del settore della sicurezza nazionale prediligono costellazioni più numerose, poiché decine di nodi sono più difficili da interferire rispetto a un singolo satellite di precisione.
Punti chiave del rapporto
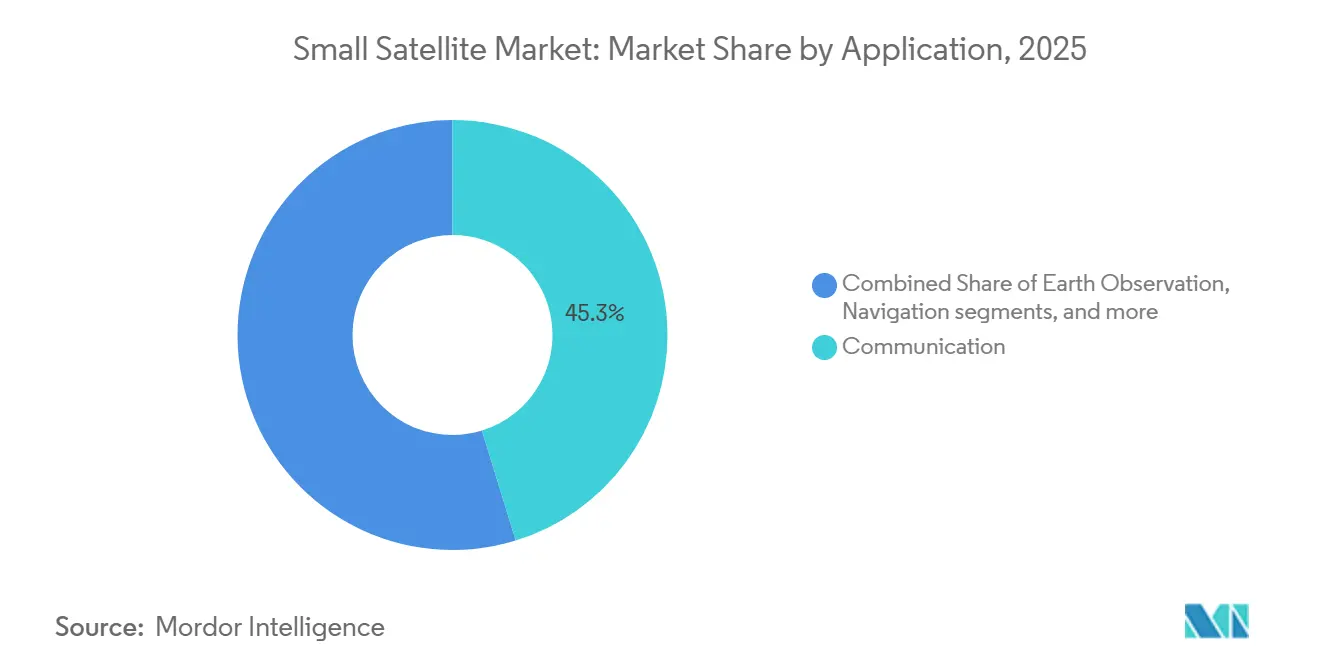
- Per quanto riguarda le applicazioni, le comunicazioni detenevano la quota di mercato maggiore, pari al 45.25%, nel 2025, mentre si prevede che l'osservazione della Terra crescerà a un tasso annuo composto del 24.71% fino al 2031.
- Nel 2025, i satelliti in orbita terrestre bassa (LEO) detenevano il 42.75% del mercato dei piccoli satelliti, mentre si prevede che i satelliti in orbita terrestre media (MEO) cresceranno a un tasso annuo composto (CAGR) del 24.83% fino al 2031.
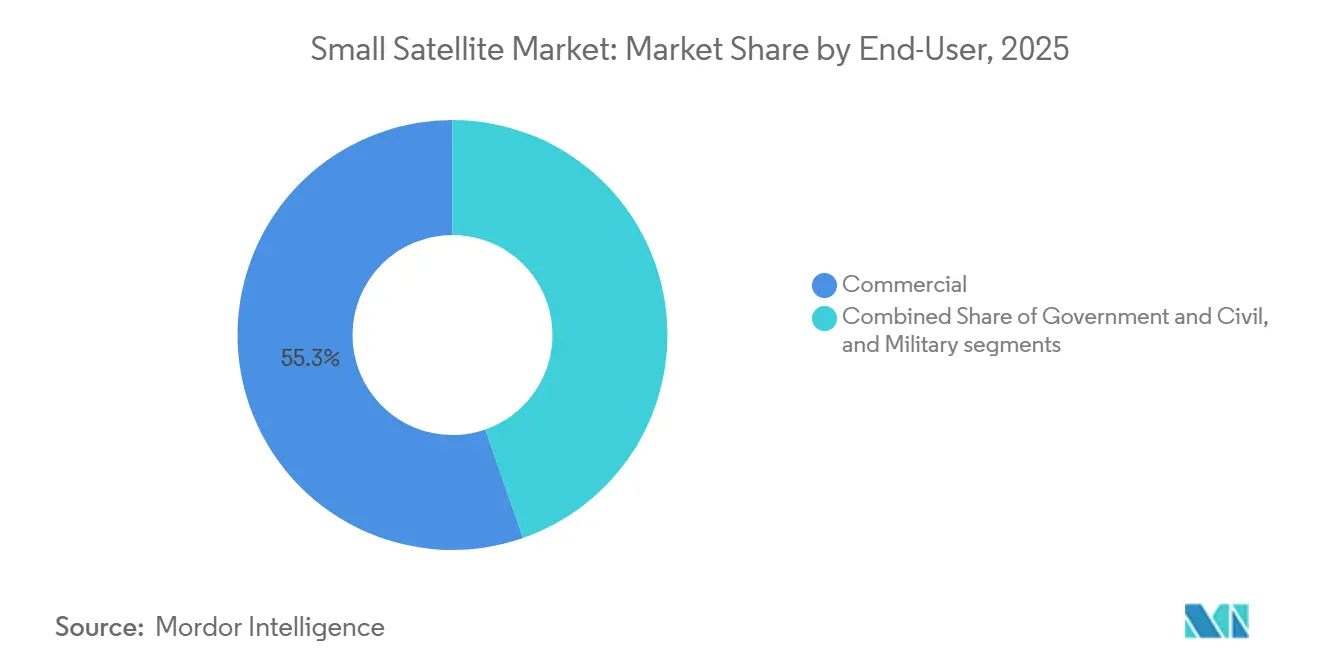
- Per tipologia di utente finale, il segmento commerciale rappresentava il 55.32% della quota di mercato dei piccoli satelliti nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 24.91% fino al 2031.
- In termini di massa, i minisatelliti hanno conquistato il 45.69% del mercato dei piccoli satelliti nel 2025, mentre si prevede che i microsatelliti cresceranno a un tasso annuo composto del 24.52% fino al 2031.
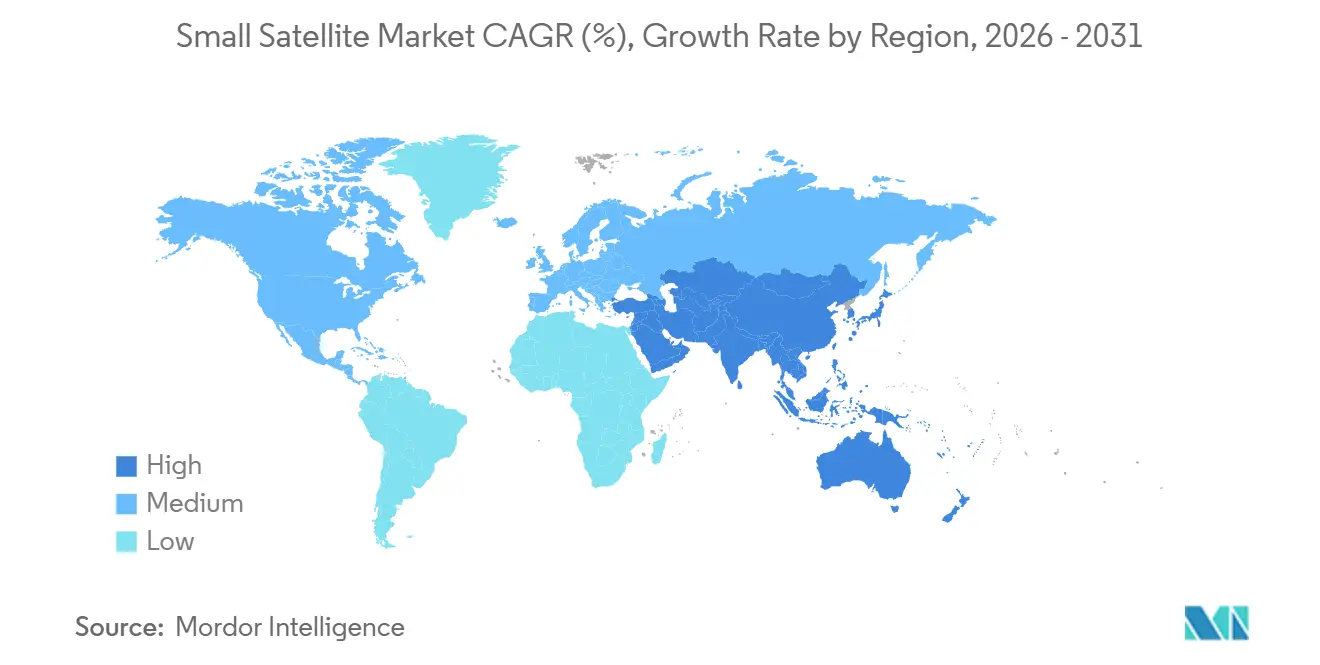
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 53.77% della quota di mercato dei piccoli satelliti, ma si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 24.63% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei piccoli satelliti
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crollo dei costi dei lanci riutilizzabili | + 6.2% | Diffusione globale, con Nord America e Asia-Pacifico in testa all'adozione. | Medio termine (2-4 anni) |
| Boom delle mega-costellazioni a banda larga in orbita terrestre bassa (LEO) | + 5.8% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda multisettoriale di analisi per l'osservazione della Terra | + 4.7% | A livello globale, con l'Asia-Pacifico e l'Europa che registrano la crescita più rapida. | Medio termine (2-4 anni) |
| La strategia di sicurezza nazionale si sta orientando verso una proliferazione di flotte di agenti delle forze dell'ordine. | + 3.9% | Nord America, Europa, Asia-Pacifico (Cina, India, Giappone) | A lungo termine (≥ 4 anni) |
| obblighi di monitoraggio della conformità climatica | + 1.8% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Sostegno al credito all'esportazione per le costellazioni nazionali | + 1.3% | Asia-Pacifico, Medio Oriente, Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crollo dei costi dei lanci riutilizzabili
L'adozione di sistemi di lancio riutilizzabili, avviata da SpaceX, ha ridotto sostanzialmente il costo dell'accesso allo spazio. I primi stadi riutilizzabili di operatori come Rocket Lab e SpaceX hanno spezzato il legame storico tra massa del carico utile e costo del lancio. [1] Planet Labs PBC, “2024 10-K Filing,” planet.com I razzi riutilizzabili possono essere lanciati più volte, ottenendo un risparmio sui costi fino al 70% per lancio. L'azienda SpaceX ha abbassato il costo, pari a circa 2,700-3,000 dollari al chilogrammo per l'orbita terrestre bassa (LEO). Al contrario, i razzi tradizionali monouso spesso costano più di 10,000 dollari al chilogrammo, sottolineando i vantaggi finanziari della riutilizzabilità. Electron ha volato 21 volte nel 2025 e Falcon 9 ha superato le 90 missioni, quindi i proprietari delle costellazioni possono prenotare slot mensili invece di aspettare un anno. Una cadenza più rapida significa che i progettisti possono aggiornare i sensori ogni 18 mesi, mantenendo le flotte tecnologicamente aggiornate. Il costo inferiore per chilogrammo favorisce inoltre la ridondanza, migliorando i tempi di attività del servizio. Le agenzie di credito all'esportazione in India e Giappone finanziano i nuovi vettori di lancio, esercitando una pressione sui prezzi globali al di sotto dei 5,000 dollari al kg. Questa efficienza in termini di costi riduce le barriere all'ingresso per gli operatori satellitari, accelera il dispiegamento delle costellazioni e supporta la crescita del mercato dei piccoli satelliti.
Boom delle mega-costellazioni a banda larga LEO
La rapida crescita delle mega-costellazioni a banda larga LEO, guidata da aziende come SpaceX e OneWeb, è un fattore significativo che spinge il mercato dei piccoli satelliti. Amazon Kuiper ha ottenuto una licenza per 7,727 satelliti e ne ha posizionati 210 entro la fine del 2025. [2] Amazon Kuiper, “FCC Authorization,” fcc.gov SpaceX ha superato i 7,000 satelliti all'inizio del 2026 e ha guadagnato più di 6 miliardi di dollari di entrate annuali, convalidando l'economia dei servizi direct-to-consumer. [3] Bloomberg News, “Starlink Revenue Analysis,” bloomberg.com OneWeb, con 634 satelliti, si rivolge agli utenti aziendali per aggirare le guerre dei prezzi dei consumatori. La prima rete a raggiungere la copertura globale di solito si aggiudica accordi di distribuzione regionali, vincolando i clienti a terminali proprietari. Anche le normative contano; i processi di licenza negli Stati Uniti e nel Regno Unito sono più rapidi di quelli in molte altre regioni, dando ai loro operatori un vantaggio iniziale. Queste vaste reti richiedono il dispiegamento di centinaia o migliaia di piccoli satelliti, aumentando la domanda di produzione, la frequenza di lancio e i servizi a valle, inclusa la connettività globale, in particolare nelle aree remote e scarsamente servite.
Domanda multisettoriale di analisi per l'osservazione della Terra
La crescente domanda di analisi dell'osservazione della Terra in diversi settori sta guidando la diffusione dei piccoli satelliti. Settori come l'agricoltura, l'energia, le assicurazioni e la difesa utilizzano questi dati per il monitoraggio, le previsioni e il processo decisionale. Planet Labs ha registrato un fatturato di 233.9 milioni di dollari nel 2024, grazie all'adozione da parte degli agricoltori di immagini giornaliere per la gestione dell'irrigazione. [4] Rocket Lab USA, "Risultati degli utili del quarto trimestre 2025", rocketlabusa.com ICEYE ha raccolto 93 milioni di dollari nel 2024 per espandere i satelliti SAR in grado di vedere attraverso le nuvole per le compagnie assicurative. [5] ICEYE, "Annuncio di finanziamento di serie E", iceye.com Costellazioni di oltre 50 satelliti offrono una rivisitazione sub-giornaliera, trasformando le immagini in un flusso di dati in tempo reale. Gli utenti premium della difesa pagano per una risoluzione sub-metrica e la priorità di assegnazione dei compiti, mentre i settori sensibili al prezzo accettano dati da 3-5 metri abbinati ad algoritmi di rilevamento dei cambiamenti. Le aziende regionali in Cina e India competono sul prezzo e sulle garanzie di sovranità dei dati. Aziende come Planet Labs e Maxar Technologies stanno potenziando le proprie capacità, alimentando la domanda globale di servizi di dati satellitari ad alta risoluzione, frequenti ed economicamente vantaggiosi.
La strategia di sicurezza nazionale si sta orientando verso una proliferazione di flotte di agenti delle forze dell'ordine.
La transizione delle strategie di sicurezza nazionale verso il dispiegamento di flotte di satelliti LEO (orbita terrestre bassa) proliferate sta incrementando significativamente la domanda nel mercato dei piccoli satelliti. La US Space Development Agency (SDA) ha firmato contratti per Andromeda del valore di 1.8 miliardi di dollari nel 2026 per l'installazione di collegamenti ottici e sensori a infrarossi su decine di nodi. La US Space Force testerà carichi utili GPS resilienti in LEO entro il 2028. La distribuzione delle capacità su numerosi satelliti rende la rete più difficile da disabilitare. Le aziende principali tradizionali devono ora collaborare con produttori commerciali per raggiungere gli obiettivi di costo unitario e velocità di produzione, consentendo a nuovi operatori come Rocket Lab di accaparrarsi i ricavi della difesa. I governi, in particolare il Dipartimento della Difesa statunitense (DoD), stanno dando priorità agli investimenti in costellazioni distribuite e resilienti per rafforzare i sistemi di sorveglianza, comunicazione e allerta missilistica. Questa strategia aumenta la ridondanza, minimizza le vulnerabilità e accelera l'acquisizione di piccoli satelliti per scopi di difesa.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Colli di bottiglia nelle licenze dello spettro | -2.4% | A livello globale, con un impatto particolare sui nuovi operatori in Nord America ed Europa. | A breve termine (≤ 2 anni) |
| costi di mitigazione dei detriti spaziali | -1.9% | A livello globale, con l'Europa che impone le tempistiche di conformità più rigorose. | Medio termine (2-4 anni) |
| Fornitura da un unico fornitore di componenti resistenti alle radiazioni. | -1.2% | Programmi di difesa del Nord America e dell'Europa, ricadute sul settore commerciale | Medio termine (2-4 anni) |
| Aumento della resistenza aerodinamica dei VLEO durante il massimo solare 25 | -0.8% | A livello globale, interessa le orbite inferiori a 500 km. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nelle licenze dello spettro
Le strozzature legate alle licenze per lo spettro radio rappresentano un ostacolo significativo per il mercato dei piccoli satelliti. Gli operatori sono tenuti a ottenere le approvazioni dalle autorità di regolamentazione nazionali e a coordinarsi a livello internazionale attraverso organizzazioni come l'Unione Internazionale delle Telecomunicazioni (ITU). La FCC ha dimezzato l'arretrato di richieste per le stazioni terrestri nel 2025, ma il coordinamento con gli utenti federali dello spettro richiede ancora fino a due anni. I limiti di densità di flusso di potenza imposti dall'ITU frenano la crescita della flotta fino a quando non verranno concordate nuove regole alla WRC-27. I produttori di terminali esitano a produrre in serie apparecchiature in banda V senza tempistiche chiare per le costellazioni, rallentando la riduzione dei costi hardware. Gli operatori che hanno ottenuto in precedenza le approvazioni per la banda Ku o Ka, come Starlink, godono di un vantaggio in termini di tempistiche. Questi processi sono spesso lunghi e complessi e la limitata disponibilità di spettro ritarda ulteriormente l'implementazione delle costellazioni, aumenta i costi di conformità e crea incertezza. Questa difficoltà è particolarmente accentuata per i nuovi operatori che mirano a un accesso tempestivo al mercato.
costi di mitigazione dei detriti spaziali
I requisiti per la mitigazione dei detriti spaziali rappresentano una sfida crescente per il mercato dei piccoli satelliti. Gli operatori sono tenuti a investire in sistemi di tracciamento, misure anticollisione e soluzioni per lo smaltimento a fine vita, al fine di conformarsi alle linee guida stabilite da organizzazioni come l'Agenzia Spaziale Europea (ESA). L'ESA ora richiede che i satelliti in orbita terrestre bassa (LEO) vengano deorbitati entro cinque anni, riducendo la durata della missione e aumentando la massa di propellente. Il rispetto di questa norma costa dai 200,000 ai 500,000 dollari per satellite, erodendo il vantaggio competitivo dei microsatelliti a basso costo. I premi assicurativi aumentano per le flotte in orbite affollate tra i 500 e i 600 km, spingendo i nuovi dispiegamenti verso altitudini inferiori, dove l'attrito atmosferico rimuove i detriti più rapidamente. Queste spese aggiuntive di progettazione e operative contribuiscono a una maggiore complessità della missione, a tempi di sviluppo più lunghi e a una maggiore pressione sui margini, soprattutto per le costellazioni di piccoli satelliti, particolarmente sensibili ai costi.
Analisi del segmento
Per applicazione: l'osservazione della Terra supera le prestazioni della banda larga tradizionale.
L'osservazione della Terra si è espansa con una previsione di crescita annua composta (CAGR) del 24.71% per il periodo 2026-2031, superando il settore delle comunicazioni, nonostante quest'ultimo detenesse il 45.25% della quota di mercato dei piccoli satelliti nel 2025. Planet Labs e ICEYE aggiungono dati ad alta risoluzione e SAR che i clienti del settore agricolo e assicurativo utilizzano in tempo reale. La crescita del mercato dei piccoli satelliti per i servizi di osservazione della Terra è trainata dalle piattaforme di analisi che monetizzano gli avvisi anziché i pixel grezzi. Il settore delle comunicazioni si basa ancora su flotte imponenti come Starlink, ma la crescita rallenta a causa della stabilizzazione dell'adozione da parte dei consumatori nordamericani. I fornitori di servizi di analisi personalizzano i prodotti per gli utenti dei settori della difesa, marittimo e della gestione delle emergenze, ottenendo margini di profitto più elevati.
Nel frattempo, i carichi utili di navigazione testano i segnali LEO per proteggerli dalle interferenze. Le missioni scientifiche di osservazione spaziale, sebbene vitali, rimangono di nicchia a causa dei finanziamenti limitati. Il mix di applicazioni mostra una divisione tra la banda larga per i consumatori ad alto volume e i servizi dati ad alto valore, ognuno dei quali influenza in modo diverso la progettazione dei satelliti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Di Orbit: MEO guadagna terreno grazie all'accelerazione della domanda di PNT e relè
Nel 2025, i satelliti LEO rappresentavano il 42.75% del mercato dei piccoli satelliti, trainati dalle costellazioni internet che privilegiano la bassa latenza. Si prevede che i satelliti MEO cresceranno a un tasso annuo composto del 24.83%, poiché le missioni di posizionamento, navigazione e temporizzazione bilanciano copertura e sopravvivenza senza richiedere migliaia di satelliti. I contratti di difesa, come l'ESS, prevedono l'installazione di ripetitori di comunicazione protetti in MEO per aggirare la latenza GEO ed evitare al contempo la resistenza aerodinamica dei satelliti LEO. Gli operatori GEO, pur dotando i propri satelliti di propulsione elettrica e carichi utili flessibili, continuano a perdere quote di mercato poiché i clienti richiedono latenze inferiori a 100 ms. Le controversie normative sui limitati slot GEO spingono le nazioni emergenti verso alternative in LEO. Le flotte ibride, che combinano ripetitori MEO con collegamenti utente in LEO, emergono come compromesso, distribuendo il rischio di investimento su diverse orbite.
Per utente finale: gli operatori commerciali dettano il ritmo di implementazione
Nel 2025, gli acquirenti commerciali detenevano il 55.32% della quota di mercato dei piccoli satelliti, con una crescita annua composta (CAGR) del 24.91% fino al 2031. Aziende come Amazon e SpaceX accettano cicli di progettazione più brevi e maggiori rischi tecnici per arrivare per prime sul mercato. La larghezza di banda o le immagini commerciali vengono poi rivendute ad agenzie governative tramite contratti di servizio, sfumando il confine tra settore civile e militare. I programmi di difesa continuano a pagare per sistemi di sicurezza e resistenza alle radiazioni su misura, che fanno lievitare i costi unitari. Eppure, persino il Pentagono ora noleggia terminali Starlink durante le esercitazioni sul campo, a dimostrazione della fiducia nell'affidabilità commerciale. Le missioni accademiche si basano su sovvenzioni piuttosto che su entrate, ma beneficiano di prezzi di lancio più bassi che rendono economicamente sostenibili i cubesat costruiti dagli studenti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla massa del satellite: i microsatelliti guadagnano terreno con la maturazione dei carichi utili modulari.
Nel 2025 i minisatelliti rappresentavano il 45.69% del mercato dei piccoli satelliti, ma i microsatelliti cresceranno a un tasso annuo composto del 24.52% grazie ai sensori avanzati che ora possono essere integrati in veicoli da 50 kg. Il progetto ICEYE dimostra che piattaforme SAR da 100 kg sono in grado di fornire immagini con una risoluzione di 1 metro, un tempo riservata a velivoli da 500 kg. Le missioni di ridesharing privilegiano carichi utili inferiori a 100 kg, che spesso rientrano nella capacità di carico in eccesso. Le soglie normative a 100 kg incentivano i progettisti a optare per carichi più leggeri per semplificare la conformità ai requisiti di mitigazione dei detriti spaziali. I nanosatelliti dominano i voli dimostrativi a scopo educativo e tecnologico, mentre i femtosatelliti rimangono in fase sperimentale.
Analisi geografica
Mercato dei piccoli satelliti in Nord America
Nel 2025, il Nord America ha dominato il mercato con una quota del 53.77% grazie al ritmo di implementazione di Starlink e alla spesa del Pentagono per un'architettura diversificata. Il contratto per il programma Andromeda distribuisce gli ordini tra 14 aziende, favorendo la diversificazione della catena di fornitura e la concorrenza. Il portafoglio ordini di Rocket Lab, pari a 1.85 miliardi di dollari, sottolinea come l'integrazione verticale garantisca margini di profitto nonostante la pressione sui prezzi. La canadese Telesat si prepara a lanciare una rete di 298 satelliti per servire le regioni polari, ampliando la copertura del servizio a livello continentale.
APAC and Africa Small Satellite Market
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 24.63%, grazie all'espansione della produzione locale della costellazione cinese Guowang e dell'azienda indiana NewSpace India Limited. Chang Guang Satellite Technology vende dati ad alta risoluzione nel Sud-est asiatico e in Africa a prezzi competitivi. L'India aumenta la produzione del PSLV, consentendo alle startup regionali di evitare le code di lancio all'estero. Il Giappone sfrutta la produzione di precisione per fornire componenti per la propulsione elettrica, mentre la semplificazione delle procedure di licenza in Australia attrae investitori nel settore delle stazioni di terra.
Europe, Middle East and South America Small Satellite Market
L'Europa detiene una quota stabile del 15-18%, limitata da procedure di appalto frammentate e da un coordinamento dello spettro più lento. OneWeb ha completato la sua flotta di 634 satelliti e punta alla connettività aziendale. Il programma CO2M dell'ESA, composto da tre satelliti, supporta il Meccanismo di adeguamento del carbonio alle frontiere dell'UE, collegando la domanda di osservazione della Terra alle politiche climatiche. I fondi sovrani del Medio Oriente sostengono le piattaforme nazionali attraverso joint venture occidentali. Il Sud America registra una crescita costante grazie al finanziamento della produzione locale da parte del BNDES brasiliano, mentre lo stabilimento uruguaiano di Satellogic spedisce bus da 35 kg per l'analisi dei dati agricoli.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
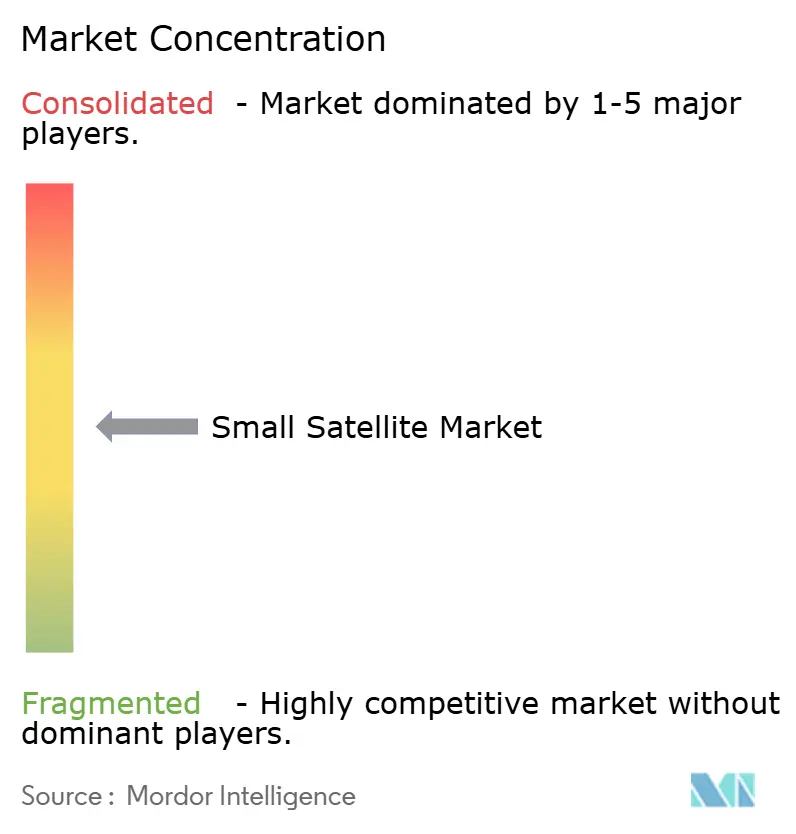
Il mercato dei piccoli satelliti è moderatamente frammentato. SpaceX detiene il 35-40% del valore globale delle implementazioni in orbita terrestre bassa (LEO) tramite Starlink, ma Amazon Kuiper, OneWeb e i concorrenti regionali in Cina e India erodono il vantaggio del pioniere. Gli operatori verticalmente integrati controllano la produzione, il lancio e le reti di terra, evitando la sovrapposizione dei margini. La strategia di Rocket Lab rispecchia questo modello con le sue piattaforme Electron e Photon, assicurandosi contratti a lungo termine.
La differenziazione tecnologica si concentra ora sui collegamenti ottici incrociati e sull'elaborazione a bordo. I contratti di difesa statunitensi richiedono una fornitura nazionale di fotonica, il che svantaggia le aziende che dipendono dalle importazioni. Le opportunità nel mercato inesplorato includono sciami di satelliti in orbita terrestre molto bassa (VLEO) con capacità di deorbitazione autonoma, costellazioni ibride LEO-MEO per compromessi tra latenza e copertura, e pacchetti di analisi specifici per settore. I principali produttori tradizionali perdono quote di mercato perché i loro processi, ottimizzati per lavori di difesa ad alta affidabilità, non riescono a rispettare le tempistiche dei progetti. Il finanziamento del credito all'esportazione in India, Giappone e Brasile rimodella la concorrenza sovvenzionando i campioni nazionali che altrimenti non riuscirebbero a raggiungere la scalabilità. La resilienza della catena di approvvigionamento è diventata un punto di forza, spingendo le aziende a utilizzare chip resistenti alle radiazioni provenienti da due fonti diverse per mitigare il rischio geopolitico.
Leader del settore dei piccoli satelliti
Airbus SE
OHB SE
Thales alenia space
Tecnologie per l'esplorazione spaziale Corp.
Chang Guang Satellite Technology Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: l'Agenzia spaziale statunitense (USADA) ha assegnato a 14 aziende contratti per un valore massimo di 1.8 miliardi di dollari nell'ambito del programma Andromeda, per la fornitura di collegamenti ottici e sensori a infrarossi per una rete estesa.
- Dicembre 2025: Amazon Kuiper ha ottenuto una licenza dalla FCC per una rete di satelliti di seconda generazione composta da 7,727 satelliti e ne aveva 210 in orbita.
- Ottobre 2025: Airbus SE, Leonardo SpA e Thales hanno firmato un Memorandum d'Intesa (MOU) per consolidare le proprie attività spaziali in una nuova società spaziale europea, con l'avvio delle operazioni previsto per il 2027.
- Settembre 2025: Hindustan Aeronautics Limited ha firmato un accordo di trasferimento tecnologico con l'Organizzazione indiana per la ricerca spaziale (ISRO), NewSpace India Limited e IN-SPACe per acquisire la tecnologia del veicolo di lancio per piccoli satelliti (SSLV) e avviare una fase di produzione decennale.
- Luglio 2025: La Boeing Company si è aggiudicata un contratto da 2.8 miliardi di dollari per il sistema Evolved Strategic SATCOM, che integra terminali terrestri protetti con nodi di ripetizione in orbita terrestre bassa (LEO).
Ambito del rapporto sul mercato globale dei piccoli satelliti
I piccoli satelliti sono quelli con un peso inferiore a 500 kg. Il rapporto sul mercato dei piccoli satelliti esclude i razzi sonda, le piattaforme a pallone aerostatico ad alta quota e i carichi utili puramente sperimentali.
Il mercato dei piccoli satelliti è segmentato per applicazione, orbita, utente finale, massa del satellite e area geografica. Per applicazione, il mercato è segmentato in comunicazioni, osservazione della Terra, navigazione, osservazione spaziale e altri. Per orbita, il mercato è segmentato in orbita terrestre bassa (LEO), orbita terrestre media (MEO) e orbita geostazionaria (GEO). Per utente finale, il mercato è segmentato in commerciale, governativo e civile e militare. Per massa del satellite, il mercato è segmentato in femtosatelliti, picosatelliti, nanosatelliti, microsatelliti e minisatelliti. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei piccoli satelliti nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per Applicazione
| Communication |
| Osservazione della Terra |
| Navigazione |
| Osservazione dello spazio |
| Altro |
In orbita
| Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) |
| Orbita geostazionaria (GEO) |
Per utente finale
| Commerciale |
| Governo e Civile |
| Linea militare |
Per massa satellitare
| Femtosatelliti |
| Picosatelliti |
| Nanosatelliti |
| Microsatelliti |
| Minisatelliti |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Communication | ||
| Osservazione della Terra | |||
| Navigazione | |||
| Osservazione dello spazio | |||
| Altro | |||
| In orbita | Orbita terrestre bassa (LEO) | ||
| Orbita terrestre media (MEO) | |||
| Orbita geostazionaria (GEO) | |||
| Per utente finale | Commerciale | ||
| Governo e Civile | |||
| Linea militare | |||
| Per massa satellitare | Femtosatelliti | ||
| Picosatelliti | |||
| Nanosatelliti | |||
| Microsatelliti | |||
| Minisatelliti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




