

Dimensioni e quota di mercato dell'organizzazione di sviluppo e produzione di contratti di piccole molecole
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
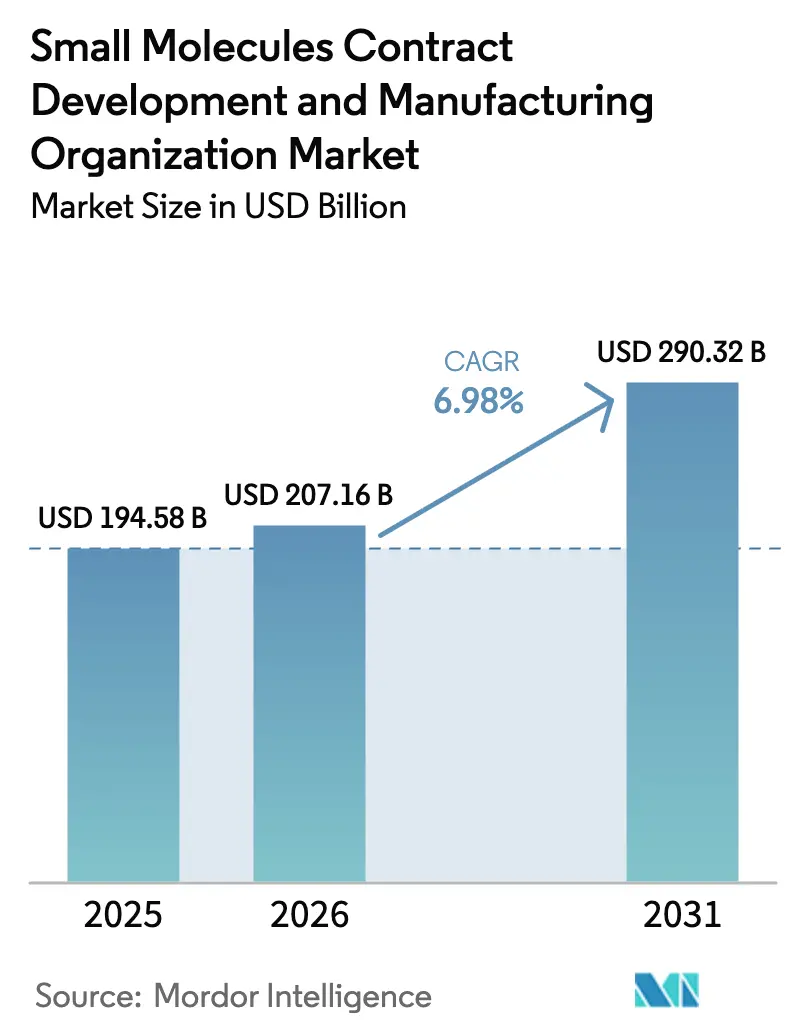
| Dimensione del mercato (2026) | 207.16 miliardo di dollari |
| Dimensione del mercato (2031) | 290.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.98% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
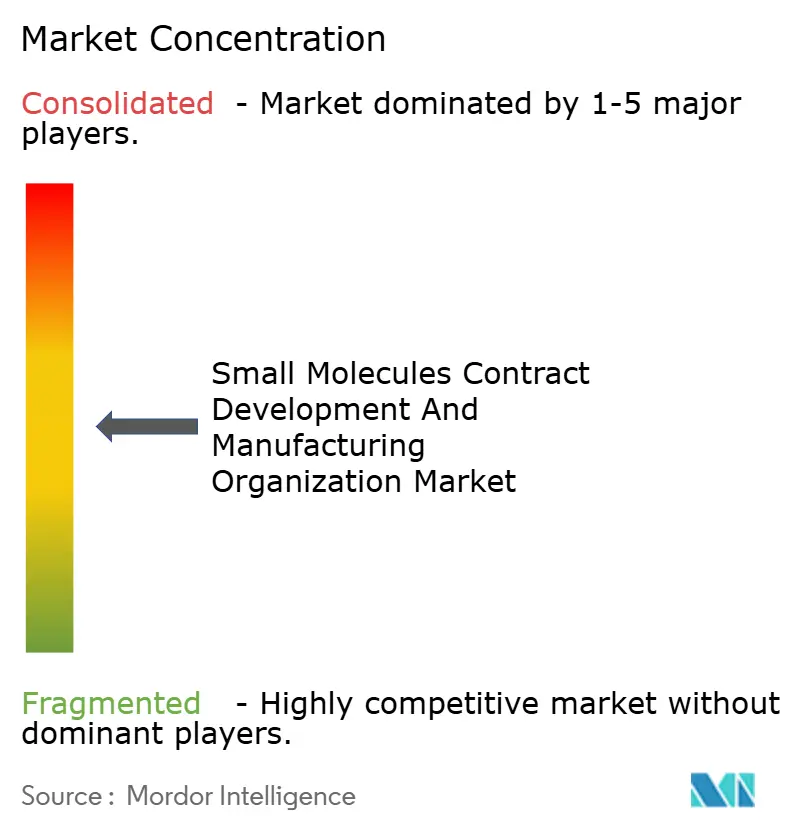
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'organizzazione di sviluppo e produzione di contratti di piccole molecole di Mordor Intelligence
Si prevede che le dimensioni del mercato delle organizzazioni per lo sviluppo e la produzione di contratti di piccole molecole aumenteranno da 194.58 miliardi di USD nel 2025 a 207.16 miliardi di USD nel 2026 e raggiungeranno i 290.32 miliardi di USD entro il 2031, con un CAGR del 6.98% nel periodo 2026-2031.
L'outsourcing di principi attivi farmaceutici (API) continua ad accelerare, poiché le scadenze dei brevetti minacciano 150 miliardi di dollari di fatturato di marca fino al 2027, spingendo gli originatori verso strategie di produzione a basso consumo che favoriscono partner di produzione esterni. Il consolidamento rimane vivace. L'acquisto di Catalent da parte di Novo Holdings per 16.5 miliardi di dollari è tipico di strategie basate sulla scala, ma persistono colli di bottiglia nella capacità produttiva, con slot di fase clinica prenotati con 18-24 mesi di anticipo a partire dalla fine del 2025. I finanziamenti alle biotecnologie hanno registrato una forte ripresa, impiegando 12 miliardi di dollari in capitale di rischio nel 2024 e rilanciando la domanda di capacità di sviluppo flessibile in grado di comprimere le tempistiche fino al 40%. Allo stesso tempo, il rischio geopolitico e il BIOSECURE Act statunitense del 2024 stimolano un riallineamento delle catene di approvvigionamento, allontanandole dalla dipendenza da un singolo Paese e orientandole verso reti multi-nodo che abbracciano Nord America, India ed Europa.
Punti chiave del rapporto
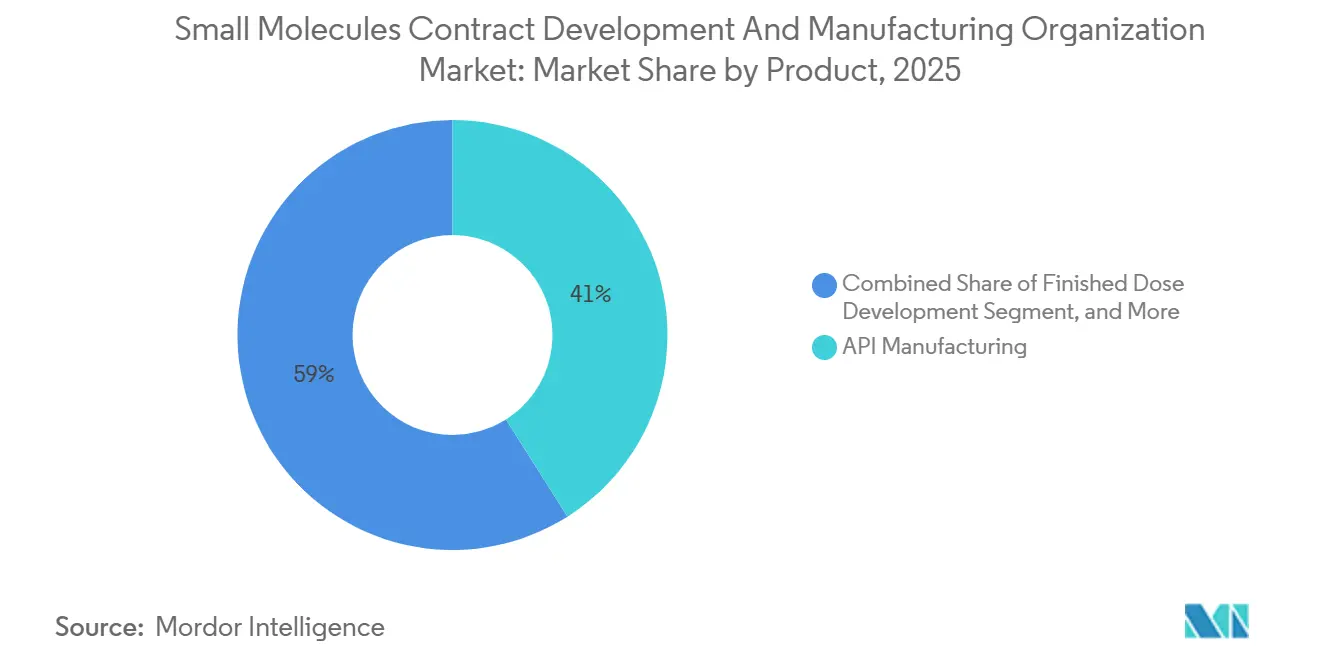
- Per tipologia di servizio, nel 2025 la produzione di API ha rappresentato il 41.02% della quota di mercato dei CDMO a piccole molecole, mentre si prevede che i servizi di formulazione e analisi cresceranno a un CAGR del 7.29% fino al 2031.
- In termini di scala operativa, la produzione su scala commerciale è stata in testa con una quota di fatturato del 34.27% nel 2025, mentre la capacità clinica di fase III sta avanzando a un CAGR del 9.93% fino al 2031.
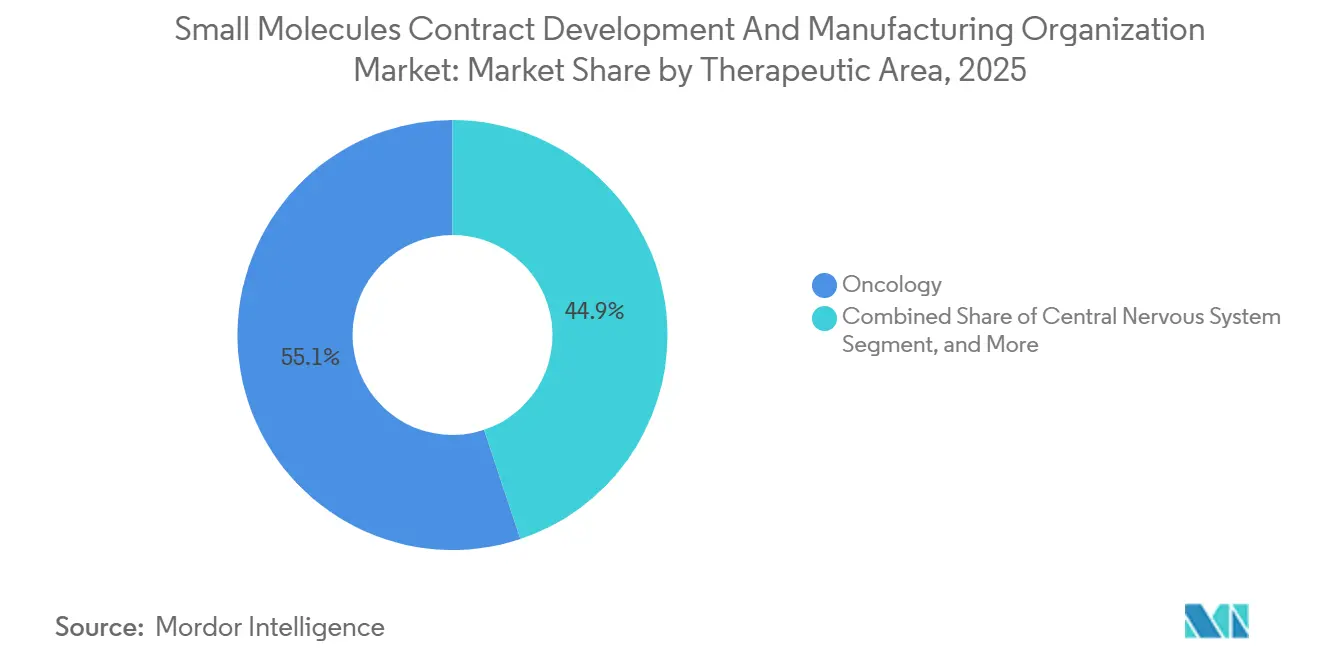
- Per area terapeutica, l'oncologia ha rappresentato il 55.12% dei ricavi del 2025 e si prevede che le pipeline CNS cresceranno a un CAGR dell'8.43% fino al 2031.
- Per tipologia di cliente, le piccole e medie imprese farmaceutiche hanno catturato il 37.08% del fatturato del 2025, mentre le aziende biotecnologiche rappresentano il gruppo in più rapida crescita, con un CAGR dell'8.68% fino al 2031.
- In termini geografici, il Nord America ha contribuito per il 39.63% al valore del 2025, mentre l'area Asia-Pacifico è destinata ad accelerare con un CAGR dell'11.63% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle organizzazioni di sviluppo e produzione di contratti di piccole molecole
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente esternalizzazione della produzione di API e FDF da parte delle grandi aziende farmaceutiche | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento delle approvazioni di farmaci oncologici a piccole molecole dopo il 2025 | + 1.2% | Mercati normativi del Nord America e dell'UE, produzione a livello globale | A lungo termine (≥ 4 anni) |
| Espansioni di capacità vantaggiose in termini di costi nei cluster CDMO dell'APAC | + 1.4% | Core APAC, con benefici indiretti sulle catene di fornitura globali | Medio termine (2-4 anni) |
| Piattaforme di ottimizzazione dei processi basate sull'intelligenza artificiale che riducono i tempi CMC | + 1.1% | Primi ad adottare Nord America e UE, in espansione nell'APAC | A lungo termine (≥ 4 anni) |
| Domanda di HPAPI per terapie mirate (sottoscala sottofornita) | + 0.9% | Globale, con strutture specializzate concentrate in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente esternalizzazione della pipeline di ricerca e sviluppo di piccole molecole
Gli sponsor ora esternalizzano il 73% dello sviluppo di API e il 65% della produzione di dosi, rispetto al 68% e al 60% del 2023, mentre la presenza interna si riduce del 15-20%. [1] Analisti del Boston Consulting Group, "Pharmaceutical Outsourcing: Cost Optimization and Strategic Partnerships", BCG, bcg.com Le aziende biotecnologiche finanziate da venture capital si riversano su modelli di pagamento contingenti che legano il flusso di cassa in uscita a traguardi normativi, intensificando la competizione per gli slot preclinici e di Fase I. Le aziende farmaceutiche virtuali, che possiedono il 40% degli asset di Fase II-III a partire dal 2025, non hanno stabilimenti fisici, quindi i tempi di consegna dipendono interamente dalla disponibilità di CDMO. L'utilizzo della capacità supera già l'85% nella Fase III, costringendo a prenotazioni anticipate che vincolano gli sponsor ad accordi pluriennali e multiservizio. I campus integrati che collocano insieme sintesi, formulazione e test si aggiudicano sempre più spesso queste gare d'appalto eliminando i ritardi di trasferimento analitico.
Il contenimento dei costi farmaceutici accelera l'adozione del CDMO
La produzione assorbe in media il 25% del fatturato farmaceutico, ma l'ottimizzazione della resa e la razionalizzazione della supply chain possono ridurre il costo del venduto fino al 25%. Tra il 2024 e l'inizio del 2026, gli originatori hanno dismesso 18 stabilimenti, ridistribuendo il capitale verso i prodotti biologici e indirizzando le piccole molecole a partner esterni con costi fissi più snelli. Le imminenti crisi dei brevetti per Eliquis e Keytruda amplificano l'urgenza, spingendo a stipulare contratti a prezzi differenziati ancorati agli impegni di volume. I modelli CDMO-CRO integrati ora riducono del 30-40% i tempi di sviluppo, migliorando il VAN degli asset per le aziende biotecnologiche con vincoli di liquidità. Le sintesi ad alta intensità energetica si stanno spostando in India, dove l'energia industriale è in media di 0.07 dollari per kWh rispetto a 0.13 dollari nell'Europa occidentale, rafforzando la dispersione globale del mercato CDMO delle piccole molecole.
Aumento della domanda di API ad alta potenza (HPAPI)
I coniugati anticorpo-farmaco e gli agenti oncologici mirati guidano la domanda di suite di contenimento in grado di operare nella banda OEL 5. Lonza, Siegfried e Carbogen Amcis hanno investito più di 300 milioni di dollari in nuove linee HPAPI durante il periodo 2024-2025. Il controllo della FDA si è intensificato, emettendo osservazioni Form 483 a 12 siti HPAPI nel 2024 per rischi di contaminazione incrociata. [2] Ufficio Comunicazioni FDA, "Lettere di avvertimento FDA agli impianti CDMO", FDA, fda.gov Gli specialisti più piccoli sfruttano la carenza di capacità ultra-potente, imponendo premi di prezzo del 40-60%. I reattori a flusso continuo e la gestione dei solidi a trasferimento chiuso sono caratteristiche obbligatorie per i programmi oncologici vincenti nel mercato CDMO delle piccole molecole.
Intensificazione dei processi basata sull'intelligenza artificiale per API micro-batch
Gli algoritmi di apprendimento automatico ora riducono i tempi di ottimizzazione delle reazioni del 60-70%, riducendo i cicli di sviluppo a circa 12 mesi. Le installazioni di chimica a flusso riducono le dimensioni dei lotti dell'80%, aumentando al contempo la costanza della resa, mentre il PAT in tempo reale consente il rilascio immediato. Il programma di tecnologie emergenti della FDA ha concesso otto designazioni di produzione continua nel 2024-2025, a dimostrazione della solidità normativa nei confronti di strategie di controllo basate su dati. Di conseguenza, i CDMO dotati di gemelli digitali e team di data science si assicurano contratti a lungo termine, favorendo un maggiore utilizzo delle risorse.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento dei controlli sulle esportazioni tra Stati Uniti e Unione Europea sulle apparecchiature di sintesi a duplice uso | -0.9% | Globale, con impatto primario sui trasferimenti tecnologici da USA-UE all'APAC | A breve termine (≤ 2 anni) |
| La carenza globale di chimici QC senior fa aumentare i costi del lavoro | -0.7% | Globale, con impatti acuti in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Aumento dei premi di finanziamento ESG-linked per i CDMO ad alta intensità di solventi | -0.6% | Globale, con particolare impatto sui mercati europei e nordamericani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità limitata e tempi di consegna lunghi per CDMO
Alla fine del 2025, gli slot di produzione clinica operavano all'85% di utilizzo, gonfiando i tempi di consegna fino a 24 mesi. I riallocamenti dell'era COVID-19 verso i vaccini hanno lasciato un deficit strutturale nelle suite per piccole molecole che le nuove costruzioni non colmeranno completamente fino al 2027. Il doppio approvvigionamento mitiga il rischio di tempistica ma aumenta i costi di trasferimento tecnologico fino al 50% e complica le pratiche di comparabilità. [3] Ispettori dell'Agenzia europea per i medicinali, "Ispezioni GMP dell'EMA degli impianti CDMO asiatici", EMA, ema.europa.eu Gli impianti prefabbricati riducono i tempi a 12-18 mesi, ma richiedono 50-80 milioni di dollari per una capacità annua di 500 kg, una barriera per i piccoli entranti nel mercato CDMO per piccole molecole.
Non conformità normativa / Lettere di avvertimento FDA
Le lettere di avvertimento della FDA a Gland Pharma, Fresenius Kabi e Intas Pharma nel 2024 hanno interrotto 15-20 linee di produzione di farmaci finiti e aumentato le spese di audit degli sponsor di circa il 25%. L'EMA ha segnalato otto stabilimenti asiatici per violazioni delle GMP nel 2025, preannunciando un controllo più rigoroso sulle importazioni. La spesa per la conformità assorbe ora fino al 12% dei budget operativi dei CDMO, escludendo le spese in conto capitale discrezionali per gli aggiornamenti tecnologici e un eccesso di risorse per l'espansione dei margini.
Analisi del segmento
Per tipo di servizio: la domanda di formulazione integrata aumenta
I servizi di formulazione e analisi hanno registrato un'accelerazione con un CAGR del 7.29% fino al 2031, superando la crescita del 6.5% della produzione di API. Nel 2025, il lavoro sugli API rappresentava ancora il 41.02% del mercato CDMO di piccole molecole, a dimostrazione di come la sintesi di base rimanga centrale nonostante la pressione di mercificazione da parte degli impianti asiatici a basso costo. Il vantaggio ora si concentra su passaggi di consegne senza soluzione di continuità: sintesi, formulazione e controllo qualità in contemporanea possono ridurre del 30-40% i tempi di sviluppo, incrementando l'acquisizione di ricavi iniziali. Le configurazioni a flusso continuo sfumano ulteriormente i confini, poiché la granulazione in tempo reale si alimenta direttamente dall'output dell'API, eliminando la necessità di costosi sistemi di stoccaggio intermedi.
I campus integrati aiutano gli sponsor a ridurre i cicli di validazione, riducendo così il peso complessivo dei ritardi sul mercato dei CDMO a piccole molecole. I CDMO specializzati in dispersioni spray-dried, estrusione hot-melt o sistemi a base lipidica ottengono ricarichi di prezzo del 25-40% perché sbloccano la solubilità di composti altrimenti accantonati. Nel frattempo, la produzione di dosi finite continua a crescere a un CAGR del 6.8%, sostenuta dalle riformulazioni della gestione del ciclo di vita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per scala operativa: capacità di fase III sotto sforzo
Le attività commerciali hanno guidato i ricavi con una quota del 34.27% nel 2025; tuttavia, le attività cliniche di Fase III hanno registrato il CAGR più rapido, pari al 9.93%, a dimostrazione di una coorte biotecnologica in fase di maturazione desiderosa di evitare investimenti in conto capitale greenfield. L'utilizzo della Fase III ha superato l'85% nel 2025, con gli sponsor che hanno riservato slot a 2 anni di distanza, gonfiando i requisiti di deposito e restringendo ulteriormente la pipeline di mercato CDMO per piccole molecole. Il campus di Vacaville di Lonza, da 1.2 miliardi di dollari, aggiunge 500 kg di capacità in fase avanzata all'anno, ma il deficit a livello di settore ammonta ancora a 200-300 tonnellate.
Gli aggiornamenti dell'automazione riducono i tempi di cambio formato fino al 50% per le suite commerciali, aumentando la produttività senza dover ricorrere a nuovi centri fisici. Anche le attività precliniche e di Fase I aumentano, grazie alla ripresa dei finanziamenti per la ricerca, pur rimanendo meno intensive in termini di capitale.
Per area terapeutica: l'oncologia è ancora sovrana, il sistema nervoso centrale sta guadagnando terreno
L'oncologia ha rappresentato il 55.12% del fatturato del 2025, sfruttando 180 programmi ADC in fase di sviluppo attivo e un rigoroso contenimento degli HPAPI che generano margini elevati. I farmaci a base di sostanze controllate per il sistema nervoso centrale crescono più rapidamente, con un CAGR dell'8.43%, con un deposito specializzato e la conformità alle quote DEA che aumentano le barriere all'ingresso. Gli API per malattie cardiovascolari e infettive si aggirano entrambi intorno al 6.5-6.8% di crescita, mentre gli agonisti del GLP-1 gonfiano la domanda per i disturbi metabolici di oltre il 7%.
I progetti CNS sfruttano le competenze in nanoparticelle, profarmaci e barriere ematoencefaliche, promuovendo offerte di nicchia che diversificano il mercato dei CDMO a piccole molecole. Il continuo predominio dell'oncologia garantisce investimenti costanti in HPAPI, sebbene la crescente concorrenza possa erodere i premi nel tempo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cliente: la biotecnologia guida il rialzo del volume
Le aziende biotecnologiche stanno guidando la crescita del fatturato con un CAGR dell'8.68%, adottando contratti basati su milestone che allineano i flussi di cassa dei CDMO ai progressi clinici. Le piccole e medie imprese farmaceutiche hanno mantenuto la quota maggiore, pari al 37.08%, nel 2025, esternalizzando fino all'85% delle esigenze per proteggere il capitale per i lanci. Le grandi aziende farmaceutiche crescono modestamente al 6.2%, ma i loro quadri di lungo termine basati sui fornitori preferenziali consolidano l'utilizzo della capacità produttiva. I player generici aumentano i volumi di base, ma rimangono sensibili al prezzo, spesso indirizzando gli ordini verso India o Cina, a meno che le regole di governance non impongano diversamente.
I pacchetti ibridi CRO-CDMO ora propongono dossier combinati di tossicologia, CMC e regolamentazione, riducendo i tempi IND di quattro-sei mesi e aggiungendo resilienza al mercato CDMO delle piccole molecole.
Analisi geografica
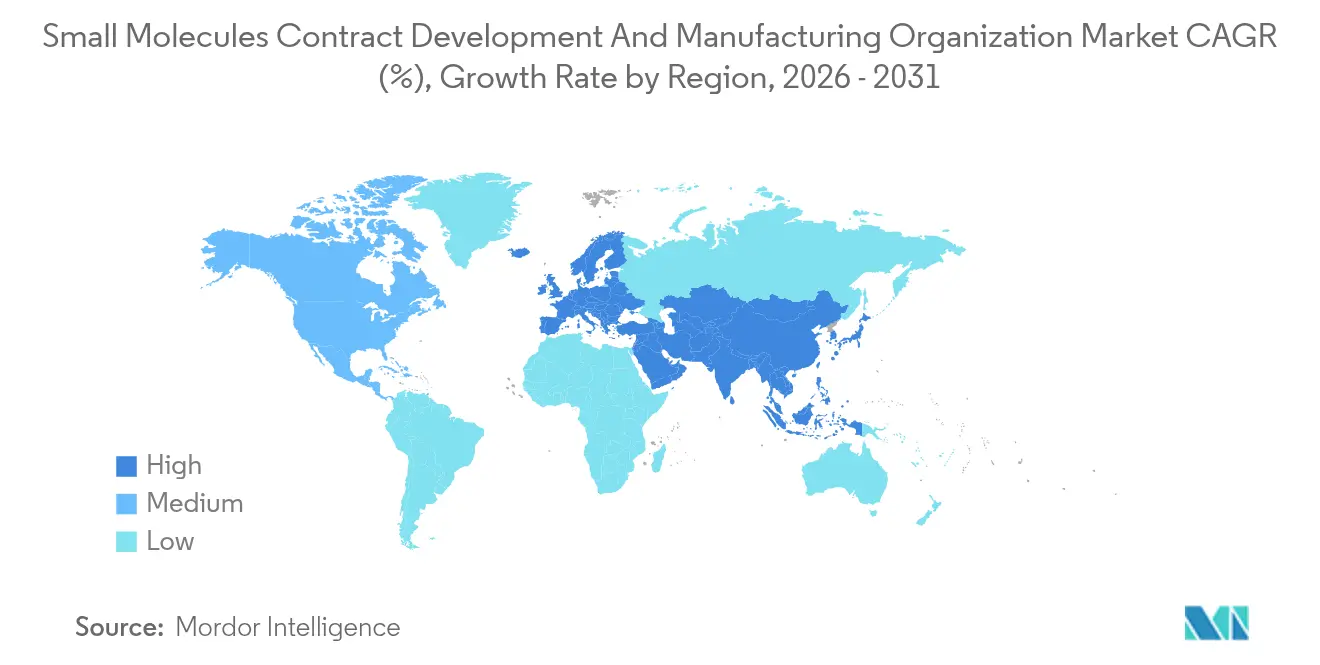
Il Nord America ha rappresentato il 39.63% del valore del 2025 e dovrebbe espandersi a un CAGR del 6.4% fino al 2031, trainato da 500 milioni di dollari in nuovi progetti di onshoring e dal reindirizzamento delle forniture indotto dal BIOSECURE Act. Lo stabilimento di capsule di Atlanta di ACG e l'espansione API di Cambrex in Iowa esemplificano la tendenza verso la resilienza interna, mentre Canada e Messico assorbono la domanda clinica di spillover grazie alla semplificazione delle procedure USMCA. L'accresciuta vigilanza della FDA si è tradotta in 15 lettere di avvertimento in siti nazionali ed esteri nel 2025, aumentando le soglie di conformità e i costi marginali.
Germania, Svizzera e Italia dominano la capacità produttiva; Lonza, Siegfried e Olon hanno investito complessivamente 400 milioni di dollari in HPAPI e aggiornamenti a flusso continuo nel biennio 2024-2025. Le doppie dichiarazioni relative alla Brexit spingono alcuni progetti verso Irlanda e Paesi Bassi, mentre l'Europa orientale offre un risparmio di manodopera del 30-40%, ma deve far fronte a una carenza di talenti. Le 42 ispezioni GMP dell'EMA in Asia nel 2025 intensificano i controlli di qualità, spingendo gli sponsor a rivolgersi a fornitori regionali.
L'area Asia-Pacifico è il motore della crescita, con un CAGR dell'11.63% e un'espansione del mercato dei CDMO a piccole molecole, in un contesto di affermazione dell'India come alternativa alla Cina. Syngene, Laurus Labs e Neuland hanno siglato nuovi contratti negli Stati Uniti per 300 milioni di dollari nel biennio 2024-2025, nonostante il rallentamento delle esportazioni di WuXi AppTec all'8.5% di CAGR. Giappone e Corea del Sud investono in linee di API ad alto margine e basate sulla tecnologia, con Samsung Biologics che dovrebbe espandersi nel settore delle piccole molecole entro il 2027. L'Australia si aggiudica il lavoro clinico in fase iniziale, supportato da incentivi per la ricerca e sviluppo.

Panorama normativo
Le attività globali di CDMO (Contract Development and Manufacturing Organization) per piccole molecole sono soggette alle stesse norme GMP (Good Manufacturing Practice) e ai requisiti del Sistema di Qualità Farmaceutica (PSQ) che si applicano agli sponsor, con le autorità di regolamentazione che ribadiscono che l'esternalizzazione non trasferisce la responsabilità ultima per la qualità del prodotto. Nel 2026, la supervisione statunitense ha incluso una notifica del Federal Register della Drug Enforcement Administration (DEA) del giugno 2026 relativa all'autorizzazione all'importazione di sostanze controllate per uso clinico, e un modulo FDA 483 del luglio 2026 emesso nei confronti di Catalent presso il suo sito di Bloomington, che citava osservazioni sul sistema di qualità e sul controllo della contaminazione. Queste azioni di controllo possono interrompere la fornitura e comportare ulteriori audit da parte dei clienti.
In Europa, l'implementazione dell'Allegato 1 aggiornato delle GMP UE, prevista per luglio 2026, innalza il livello di conformità per i controlli di produzione sterile relativi ai farmaci iniettabili a piccole molecole e alle relative attività di riempimento e confezionamento in outsourcing. Parallelamente, la pianificazione delle ispezioni dell'EMA per il periodo 2026-2028 prevede una supervisione più rigorosa e un controllo continuo delle catene di approvvigionamento internazionali, mantenendo alta la pressione sui controlli di integrità dei dati e sui modelli di supervisione tra sponsor e CDMO, in particolare per le reti di produzione multisito e multiregionali.
Panorama competitivo
Il mercato CDMO delle piccole molecole è moderatamente frammentato: Lonza, Catalent (ora sotto il controllo di Novo Holdings), Patheon, WuXi STA e Siegfried rappresentano collettivamente una quota significativa del fatturato globale. L'acquisizione di Catalent da parte di Novo nel 2024 segnala una spinta per assicurarsi la capacità di GLP-1, monetizzando al contempo la larghezza di banda in eccesso attraverso contratti esterni. I leader si differenziano attraverso l'ottimizzazione dei processi basata sull'intelligenza artificiale, la chimica a flusso continuo e l'analisi in tempo reale che riducono gli sprechi e aumentano i margini. La divisione di Lonza nel 2024 in Integrated Biologics, Advanced Synthesis e Specialized Modalities ha liberato capitale per le nicchie HPAPI e bioconiugati dopo l'uscita dalle capsule standardizzate.
Le domande di brevetto sottolineano il peso dell'innovazione: Lonza e Siegfried hanno depositato 42 domande per metodi di flusso e chimica verde tra il 2024 e il 2025. I piccoli innovatori si ritagliano API ultra-potenti con soglie OEL inferiori a 0.1 µg/m³, e i box GMP modulari che si implementano in meno di 18 mesi attraggono gli sponsor che cercano capacità agili. Gli errori normativi continuano a limitare la carriera; le sanzioni della FDA su Gland Pharma e i suoi colleghi nel 2024 hanno spaventato i clienti, sottolineando l'importanza di sistemi di qualità a prova di bomba. È probabile un ulteriore consolidamento, poiché i clienti danno priorità a partner che combinano scalabilità, conformità e sofisticatezza tecnologica.
Leader del settore dell'organizzazione di sviluppo e produzione di contratti di piccole molecole
Termo Fisher Scientific, Inc
Sviluppo di farmaci Labcorp
Cambrex Corporation
Catalent Inc.
Gruppo Lonza AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Thermo Fisher Scientific Inc. (Patheon) ha annunciato un accordo esclusivo con AustinPx per l'installazione e la gestione della tecnologia KinetiSol presso gli stabilimenti di produzione di farmaci orali solidi a Bend, Oregon, e Cincinnati, Ohio. La collaborazione amplia le capacità di produzione avanzata per molecole complesse di piccole dimensioni. Questa iniziativa rafforza il rientro della produzione e la crescita della capacità produttiva di API negli Stati Uniti e consolida la presenza delle tecnologie HPAPI e di solubilità per rafforzare la resilienza della catena di approvvigionamento.
- Luglio 2026: Thermo Fisher Scientific Inc. (Patheon) e AustinPx hanno siglato un accordo esclusivo per l'implementazione della tecnologia KinetiSol negli stabilimenti di Bend e Cincinnati. L'iniziativa promuove la produzione flessibile di formulazioni complesse e ad alta potenza. Amplia la capacità produttiva per soddisfare la domanda di piccole molecole complesse e migliora la flessibilità del mercato nel panorama CDMO.
- Marzo 2026: Cambrex Corporation ha completato gli studi di ingegneria preliminari per un nuovo impianto di produzione di API su larga scala a Charles City, Iowa, nell'ambito di un investimento di 120 milioni di dollari per aumentare la capacità produttiva. Il progetto amplia la presenza produttiva di API negli Stati Uniti per soddisfare la crescente domanda di servizi CDMO per piccole molecole. Segnala un aumento della capacità produttiva guidato dalle economie di scala per rafforzare la posizione di mercato e la sicurezza dell'approvvigionamento.


Ambito del rapporto di mercato globale sull'organizzazione di sviluppo e produzione di contratti di piccole molecole
Secondo lo scopo del rapporto, un'organizzazione di sviluppo e produzione a contratto (CDMO) è un'organizzazione che fornisce ai clienti servizi completi dallo sviluppo di farmaci fino alla produzione. Nel settore della produzione di piccole molecole, i CDMO forniscono servizi di sviluppo e produzione esperti e sono ora una parte essenziale della catena del valore dell'industria farmaceutica.
Il rapporto sul mercato CDMO delle piccole molecole è segmentato per tipo di servizio (sviluppo di API, produzione di API, sviluppo di dosi finite, produzione di dosi finite, servizi di formulazione e analisi), scala operativa (preclinica, fase clinica I-III, commerciale), area terapeutica (oncologia, cardiovascolare, malattie infettive, sistema nervoso centrale, disturbi metabolici, altri), tipo di cliente (grandi aziende farmaceutiche, piccole e medie aziende farmaceutiche, aziende biotecnologiche, aziende di farmaci generici) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Sviluppo API |
| Produzione API |
| Sviluppo della dose finita |
| Produzione di dosi finite |
| Servizi di formulazione e analisi |
| preclinici |
| Clinica – Fase I |
| Clinica – Fase II |
| Clinica – Fase III |
| Commerciale |
| Oncologia |
| Cardiovascolare |
| Malattie infettive |
| Sistema nervoso centrale |
| Disturbi metabolici |
| Altro |
| Big Pharma |
| Piccola e media industria farmaceutica |
| Aziende biotecnologiche |
| Aziende farmaceutiche generiche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di servizio | Sviluppo API | |
| Produzione API | ||
| Sviluppo della dose finita | ||
| Produzione di dosi finite | ||
| Servizi di formulazione e analisi | ||
| Per scala di funzionamento | preclinici | |
| Clinica – Fase I | ||
| Clinica – Fase II | ||
| Clinica – Fase III | ||
| Commerciale | ||
| Per Area Terapeutica | Oncologia | |
| Cardiovascolare | ||
| Malattie infettive | ||
| Sistema nervoso centrale | ||
| Disturbi metabolici | ||
| Altro | ||
| Per tipo di cliente | Big Pharma | |
| Piccola e media industria farmaceutica | ||
| Aziende biotecnologiche | ||
| Aziende farmaceutiche generiche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato CDMO a piccole molecole nel 2026?
Si stima che il mercato delle piccole molecole CDMO raggiungerà i 207.16 miliardi di dollari entro il 2026.
Quale CAGR è previsto per i servizi CDMO di Small Molecules tra il 2026 e il 2031?
Si prevede che il mercato registrerà un CAGR del 6.98% nel periodo 2026-2031.
Quale segmento di servizi si sta espandendo più rapidamente?
Si prevede che i servizi di formulazione e analisi cresceranno a un CAGR del 7.29% entro il 2031, grazie alla domanda di modelli di sviluppo integrati.
Quale regione vedrà la crescita maggiore?
Si prevede che la regione Asia-Pacifico crescerà più rapidamente, con un CAGR dell'11.63%, trainata dall'ascesa dell'India come fornitore alternativo alla Cina.
Perché gli slot di produzione della Fase III sono sotto pressione?
Le pipeline biotecnologiche in fase avanzata e i precedenti sottoinvestimenti hanno spinto l'utilizzo della capacità di Fase III oltre l'85%, allungando i tempi di consegna fino a 24 mesi.
Pagina aggiornata l'ultima volta il:



