

Dimensioni e quota di mercato dei droni di piccole dimensioni
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.28 miliardo di dollari |
| Dimensione del mercato (2031) | 18.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.98% CAGR |
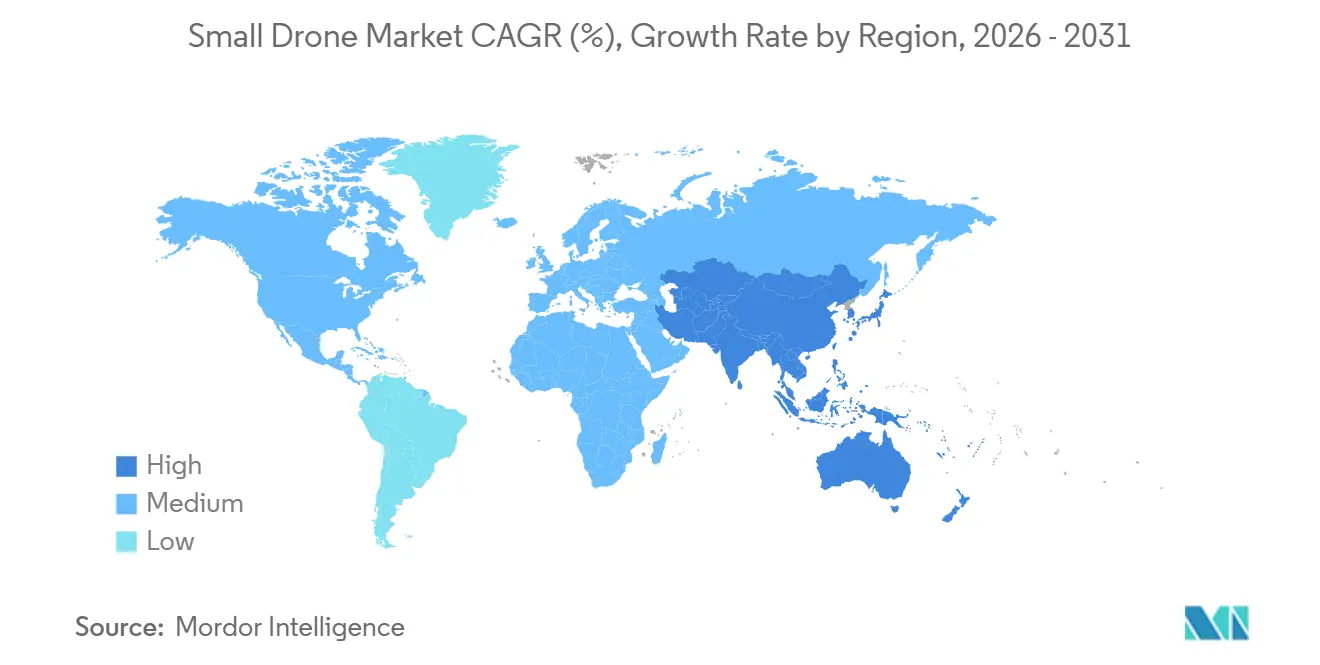
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
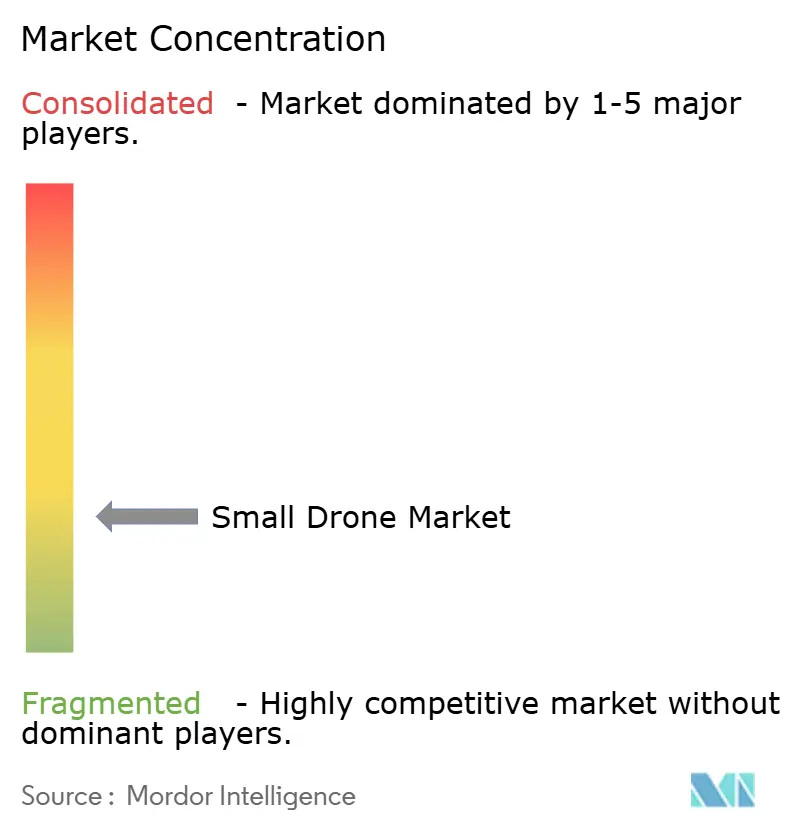
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei droni di piccole dimensioni a cura di Mordor Intelligence
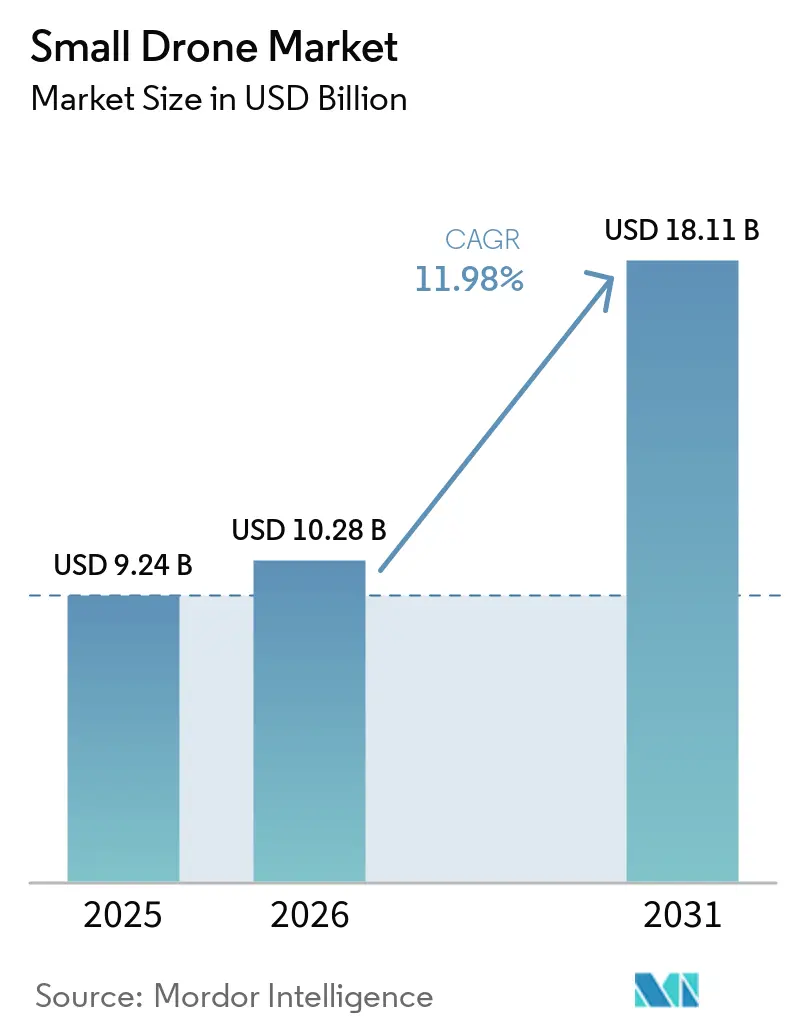
Il mercato dei droni di piccole dimensioni aveva un valore di 9.24 miliardi di dollari nel 2025 e si prevede che crescerà da 10.28 miliardi di dollari nel 2026 a 18.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.98% durante il periodo di previsione (2026-2031). Gli appalti per la difesa e l'uso commerciale nella logistica, nell'agricoltura e nell'ispezione delle infrastrutture stanno sostenendo la domanda di piccoli sistemi senza pilota. Gli acquirenti attribuiscono maggiore importanza a piattaforme affidabili per le missioni operative, il che aumenta l'importanza dell'integrazione del carico utile, dell'autonomia e delle comunicazioni sicure. Le cellule a duplice uso possono soddisfare requisiti civili e di difesa, consentendo ai fornitori di applicare lo sviluppo del prodotto a più di un gruppo di clienti. Il mercato dei droni di piccole dimensioni si sta inoltre spostando verso software, carichi utili sostituibili e servizi dati, piuttosto che verso la vendita di una singola cellula. I progressi normativi per le operazioni oltre la linea di vista e le politiche di produzione locali influenzeranno i settori in cui sarà possibile scalare l'implementazione.
Punti chiave del rapporto
- Nel 2025, il settore dei droni di piccole dimensioni deteneva il 65.5% della quota di mercato per tipologia di applicazione, mentre si prevede che il settore dei droni da combattimento crescerà a un tasso annuo composto del 12.8% fino al 2031.
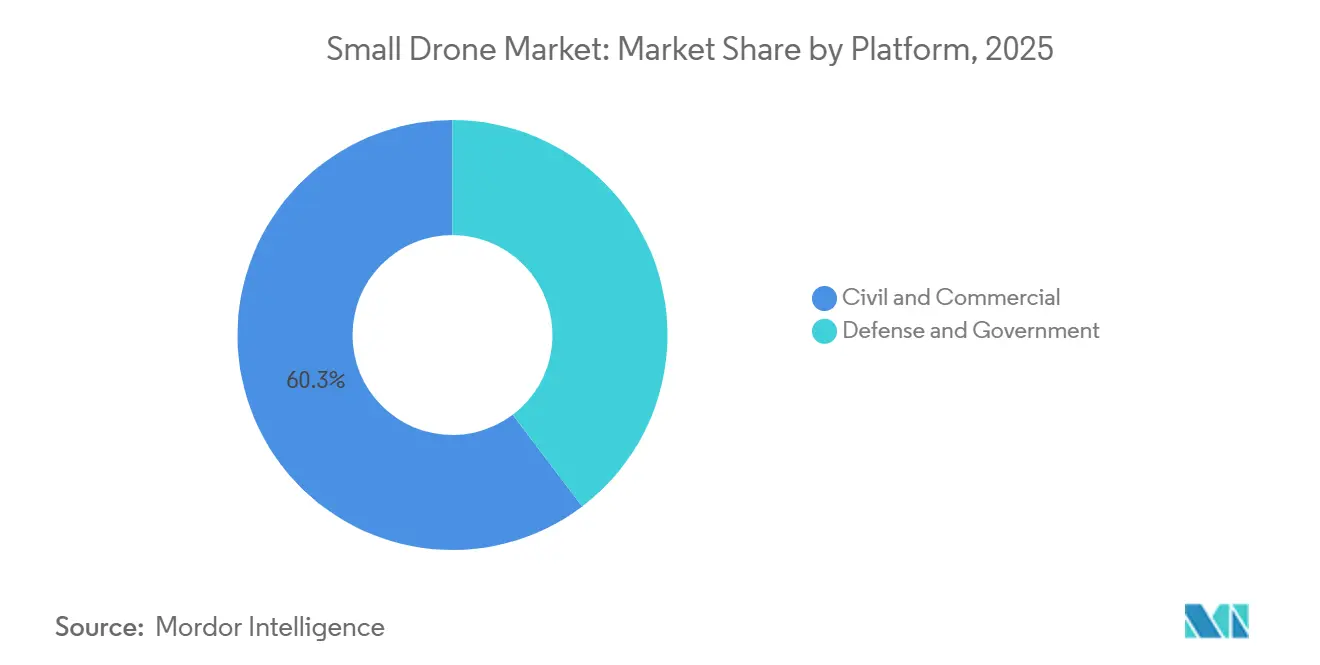
- Per tipologia di piattaforma, i droni di piccole dimensioni per uso civile e commerciale detenevano il 60.3% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 12.6% fino al 2031.
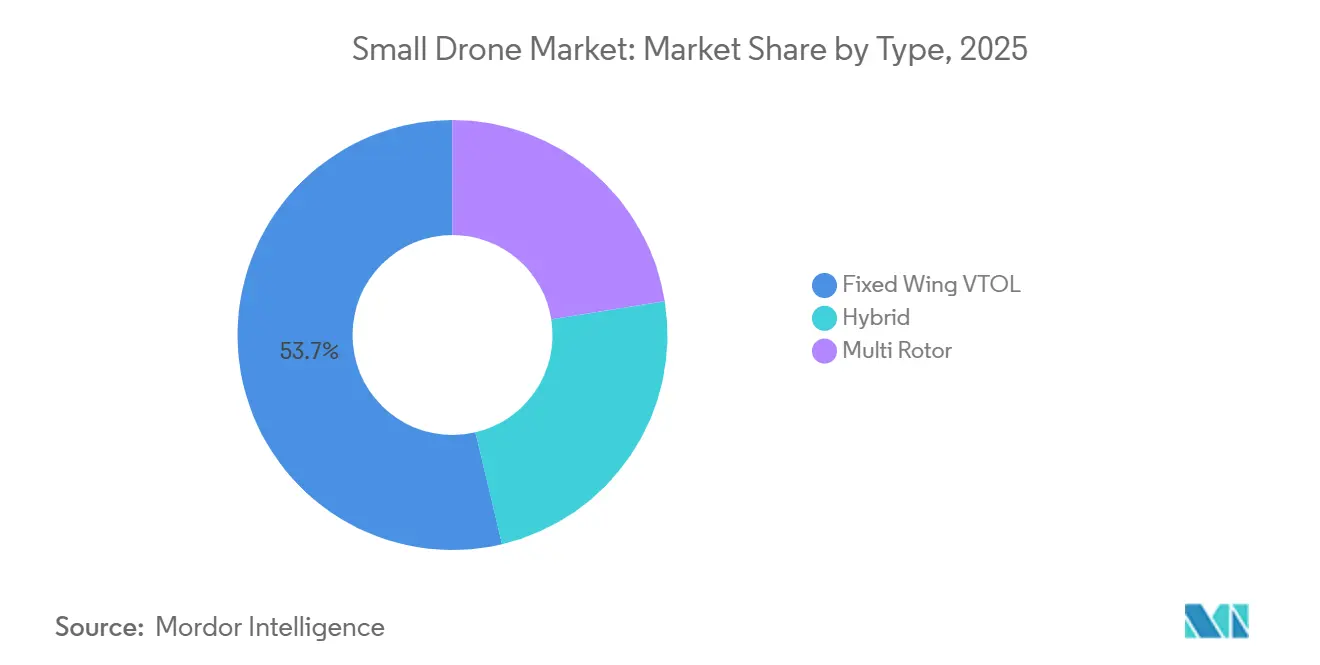
- Per tipologia, i droni a decollo e atterraggio verticale (VTOL) ad ala fissa rappresentavano il 53.7% del mercato dei droni di piccole dimensioni nel 2025, mentre si prevede che i droni ibridi cresceranno a un tasso annuo composto (CAGR) del 13.2% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 46.9% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni di piccole dimensioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di droni commerciali e industriali | + 3.20% | A livello globale, con particolare attenzione al Nord America, alla regione Asia-Pacifico e all'Europa occidentale. | Medio termine (2–4 anni) |
| Domanda di piattaforme ISR tattiche da parte della difesa | + 2.50% | Nord America, Europa (NATO), area APAC (India, Corea del Sud, Australia) | Breve-medio termine (≤ 4 anni) |
| Abilitazione normativa per il volo oltre la linea di vista (BVLOS) e l'identificazione remota | + 1.80% | Nord America, UE, Regno Unito, APAC con primi guadagni in Giappone, Corea del Sud, Singapore | Medio termine (2–4 anni) |
| Progressi nell'intelligenza artificiale, nelle batterie e nei sensori miniaturizzati | + 1.40% | Globale, con attività di ricerca e sviluppo concentrate in Stati Uniti, Cina, Germania e Israele. | A lungo termine (≥ 4 anni) |
| Autonomia negata dal GPS in ambienti operativi contesi | + 0.90% | Membri della NATO, Indo-Pacifico, Stati in prima linea dell'Europa orientale | Breve-medio termine (≤ 4 anni) |
| Produzione sovrana e rapida sostituzione in caso di usura | + 1.10% | Stati Uniti, Stati membri dell'UE (regolamento SAFE), Taiwan, India, Corea del Sud | Medio-lungo termine (2-5 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione su larga scala di droni commerciali e industriali: casi d'uso aziendali.
L'uso commerciale si sta estendendo oltre i progetti pilota, arrivando alla protezione agricola, al rilevamento geospaziale e al monitoraggio della sicurezza pubblica. Il settore cinese dei droni commerciali ha raggiunto 121.5 miliardi di CNY nel 2024, con queste attività tra le sue 3 aree principali [1] National Center for Science and Technology Information, “Commercial Drone Market Insights, 2025 Zhongguancun Forum,” National Center for Science and Technology Information, ncsti.gov.cn . Gli operatori di flotte stanno spostando una maggiore spesa verso abbonamenti software e payload aggiornati. Questo cambiamento favorisce i fornitori in grado di supportare una piattaforma dopo l'acquisto iniziale del velivolo. Ciò supporta le opportunità di entrate ricorrenti per i fornitori che servono il mercato dei droni di piccole dimensioni. Inoltre, attribuisce maggiore importanza alla compatibilità del payload e alla gestione affidabile dei dati. L'India contava oltre 6,500 startup e operatori di droni approvati dalla DGCA nell'ambito del programma Digital Sky entro il 2025. Ciò ha creato una base di utenti per i produttori nazionali e i produttori di apparecchiature originali esteri. Anche l'irrorazione agricola e l'ispezione delle infrastrutture stanno creando casi d'uso in Indonesia, Vietnam e Thailandia. Gli aerei ibridi e multirotore sono adatti a molte di queste operazioni a corto raggio e specifiche per determinate mansioni.
La domanda di piattaforme ISR tattiche da parte della difesa è un fattore determinante per i ricavi.
Nel 2025, l'ISR (Intelligence, Surveillance and Reconnaissance) ha rappresentato il 65.5% del fatturato delle applicazioni, supportando i volumi delle piattaforme nei settori della difesa e della sicurezza pubblica. I dati ISR persistenti possono supportare le decisioni di targeting, valutazione dei danni in battaglia e guida durante le operazioni di piccole unità. Pertanto, è diventato un requisito fondamentale piuttosto che una capacità di sorveglianza occasionale. Nel luglio 2026, AeroVironment ha ricevuto un contratto da 117.3 milioni di dollari dall'esercito statunitense per 82 droni da ricognizione elettrici VTOL P550. L'assegnazione è stata il primo contratto di produzione a pieno regime per il sistema. Ciò ha dimostrato la continua domanda di sistemi di ricognizione alimentati a batteria nell'ambito dei programmi di acquisizione formali. Il quadro DFPDS-2026 dell'India conferisce ai comandanti sul campo l'autorità di approvvigionamento lungo la Linea di Controllo Effettivo di 3,488 km. Ciò riduce la dipendenza dai cicli di approvvigionamento annuali per le esigenze operative dei droni. La domanda militare di payload EO/IR e SIGINT può anche innalzare gli standard di capacità per i sistemi di ispezione commerciali.
La regolamentazione del BVLOS e dell'identificazione remota apre la strada a una maggiore scalabilità.
Le norme BVLOS (Beyond Visual Line of Sight, oltre la linea di vista diretta del pilota) rimangono importanti per le operazioni commerciali che richiedono di volare oltre tale linea. Questa capacità è necessaria per i corridoi di consegna, le ispezioni di vaste aree e numerose missioni di pubblica sicurezza. Il 7 agosto 2025, la FAA ha pubblicato un avviso di proposta di regolamentazione (Parte 108) per le operazioni BVLOS di routine a bassa quota. La proposta si orienta verso un approccio basato su standard per la logistica, le ispezioni e la pubblica sicurezza, sostituendo un modello basato principalmente su deroghe individuali. L'Ordine Esecutivo 14307 ha incaricato la FAA di finalizzare le norme sui droni entro 240 giorni e ha semplificato le autorizzazioni all'esportazione per i droni di fabbricazione statunitense. Nell'aprile 2025, l'Europa ha adottato la metodologia SORA per la valutazione del rischio specifica per il BVLOS. I requisiti di identificazione remota potrebbero inoltre generare set di dati di volo per software di pianificazione e operativi. Tali set di dati possono supportare una pianificazione di volo più accurata, consentendo agli operatori di sviluppare le proprie reti commerciali.
Intelligenza artificiale, batterie e sensori avanzati ridefiniscono l'economia delle piattaforme.
L'edge computing, la ricerca sulle batterie e i sensori più piccoli stanno consentendo ai sistemi compatti di svolgere missioni più impegnative. Questi cambiamenti riducono il peso e il costo delle configurazioni idonee alla missione. I droni commerciali possono ora superare i 60 minuti di autonomia con carichi utili di sensori, rispetto ai 20-30 minuti di 3 anni prima [2] International Journal of Engineering Research and Technology, “Advancements in Drone and Anti-Drone Systems, A Technical Overview,” International Journal of Engineering Research and Technology, ijert.org . L'analisi a bordo riduce la dipendenza da un collegamento dati costante in ambienti remoti o ostili. Può anche ridurre il fabbisogno di larghezza di banda satellitare durante le ispezioni a distanza. Le piattaforme al di sotto dei 250 grammi possono ora trasportare carichi utili EO/IR, multispettrali e radar limitati. Ciò crea una certa sovrapposizione tra i nano-UAV e i sistemi UAS più grandi. I team di approvvigionamento possono quindi valutare se sistemi più leggeri possono soddisfare una missione a un costo inferiore. Questo confronto sta cambiando il modo in cui gli acquirenti definiscono i requisiti per i sistemi del Gruppo 1.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Certificazione e norme operative per lo spazio aereo frammentato | -3.0% | Globale, più acuto in Sud America, MEA, Sud-est asiatico | Medio-lungo termine (2-5 anni) |
| Compromessi tra autonomia della batteria e carico utile | -2.2% | Global | A lungo termine (≥ 4 anni) |
| Contrasto ai droni e all'esposizione alla congestione dello spettro | -1.5% | Zone di conflitto attive, stati in prima linea nella NATO, spazio aereo conteso a livello globale | A breve termine (≤ 2 anni) |
| Finestre di protezione dalle intemperie e costi di rinforzo | -1.2% | Mercati ad alta latitudine (Europa settentrionale, Canada), mercati tropicali monsonici (Asia sud-orientale, Asia meridionale) | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La frammentazione della certificazione dello spazio aereo limita la scalabilità commerciale.
La mancanza di un quadro normativo comune per le operazioni BVLOS (Beyond Visual Line of Sight, oltre la linea di vista) limita la diffusione commerciale dei droni a livello transfrontaliero. Più di 80 giurisdizioni in Sud America, Africa e Sud-est asiatico utilizzano permessi ministeriali per le operazioni con droni. Queste procedure possono richiedere settimane e limitano il modello di rete di rotte necessario per la consegna e l'ispezione. Una rete non può essere gestita in modo coerente quando le autorizzazioni e le condizioni operative differiscono da una giurisdizione all'altra. Gli utenti della difesa possono generalmente operare sotto l'autorità dello spazio aereo militare, quindi la limitazione ricade maggiormente sugli operatori civili. Il concetto UTM (Universal Traffic Management) dell'ICAO e il quadro normativo U-space dell'Unione Europea forniscono modelli di riferimento per la convergenza. Le interfacce nazionali e la capacità di implementazione rimangono disomogenee. Ciò limita le operazioni transfrontaliere e frena il mercato dei droni di piccole dimensioni negli ambienti operativi emergenti.
Il compromesso tra durata della batteria e carico utile limita i profili di missione
La densità energetica delle batterie rimane un limite fisico per i piccoli velivoli. Un carico utile di sensori più pesante riduce il tempo di volo quando la cellula e la capacità della batteria rimangono invariate. Gli operatori devono spesso scegliere tra un tempo di sorvolo più lungo su un obiettivo e una capacità di rilevamento più completa. Le celle a stato solido potrebbero migliorare la densità energetica di 2 o 3 volte, ma la produzione commerciale e la certificazione aeronautica rimangono limitate. I sistemi a celle a combustibile a idrogeno sono in fase di valutazione per piattaforme ad ala fissa tra 5 kg e 25 kg. Tali sistemi potrebbero estendere l'autonomia oltre i 600 km, ma la loro ampia disponibilità commerciale è ancora lontana. Anche i sistemi logistici e di pubblica sicurezza multirotore necessitano di infrastrutture di ricarica prima che gli operatori possano espandere le missioni su larga scala. Questo costo infrastrutturale può essere difficile da giustificare per gli operatori prima che la redditività delle rotte sia dimostrata.
Analisi del segmento
Per settore di applicazione: ISR genera il maggior fatturato, mentre il settore del combattimento registra la crescita più rapida.
Nel 2025, il segmento ISR (Intelligence, Surveillance and Reconnaissance) rappresentava il 65.5% del mercato dei droni di piccole dimensioni. Questo segmento supporta la sorveglianza, la raccolta di dati di puntamento, la valutazione dei danni in battaglia e il coordinamento durante le operazioni. La sua importanza riflette il passaggio dall'osservazione aerea occasionale alla raccolta continua di dati. Questi dati possono essere utilizzati in diverse fasi di una missione. Si prevede che il settore del combattimento crescerà a un tasso annuo composto (CAGR) del 12.8% fino al 2031. I droni d'attacco monodirezionali stanno contribuendo a questa crescita, poiché possono svolgere ruoli di attacco di precisione in ambienti ad alto rischio per gli aerei con equipaggio. Il loro utilizzo sta modificando il confronto dei costi tra i piccoli sistemi senza pilota e le munizioni più costose.
Il sistema Switchblade 600 Block 2 di AeroVironment è stato impiegato in oltre 20 brigate di combattimento dell'esercito statunitense dal 2025 [3] AeroVironment, “AV Receives USD 51 Million US Army Order for Switchblade 600 Loitering Munitions,” AeroVironment, avinc.com . Questo sviluppo colloca il prodotto all'interno di un contesto formale di approvvigionamento dell'esercito. Le missioni ISR e di combattimento stanno diventando sempre più connesse quando i dati di ricognizione guidano i sistemi di attacco. Questo collegamento aumenta il valore delle piattaforme in grado di condividere i dati di missione in modo sicuro. L'ispezione e la manutenzione rimangono la più grande applicazione commerciale per numero di piattaforme. Il rilevamento e la mappatura beneficiano di flussi di lavoro migliorati di fotogrammetria e Building Information Modeling. L'agricoltura supporta la domanda di irrorazione e monitoraggio delle colture, mentre la consegna e la logistica rimangono legate alla regolamentazione BVLOS. La ricerca e il salvataggio rimangono più piccoli in termini di fatturato, ma beneficiano dell'imaging termico e del rapido dispiegamento post-disastro.
Per piattaforma: le piattaforme civili e commerciali combinano scalabilità e crescita
Nel 2025, le piattaforme civili e commerciali detenevano il 60.3% della quota di mercato dei droni di piccole dimensioni. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 12.6% fino al 2031. Gli acquirenti si stanno orientando verso sistemi con carichi utili sostituibili, in grado di supportare attività di ispezione, mappatura e consegna. Questi sistemi possono ridurre la necessità di acquisire un velivolo separato per ogni singola attività. Ciò può aumentare i ricavi per unità e ridurre la necessità di velivoli dedicati a scopi specifici. Le normative europee in materia di approvvigionamento possono inoltre favorire la localizzazione della fornitura di componenti elettronici e motori. Il contesto normativo sta diventando un fattore sempre più importante nella selezione dei fornitori.
Secondo lo Special Competitive Studies Project, nel 2025 DJI deteneva il 70% del volume di vendite nel settore civile, in calo rispetto al 74% del 2024. Questa quota fornisce un riferimento di prezzo per le piattaforme commerciali, mentre le esclusioni normative creano rischi per gli utenti che dipendono dalle forniture cinesi. I sistemi per la difesa e il governo rappresentavano il restante 39.7% del fatturato nel 2025. Questi sistemi sono associati a numerosi contratti di alto valore e alla necessità di sistemi di missione adattabili. Il Dipartimento della Difesa degli Stati Uniti ha richiesto oltre 70 miliardi di dollari per sistemi di droni e anti-drone per tutte le forze armate nell'anno fiscale 2027. Gli acquirenti del settore della difesa sono sempre più alla ricerca di architetture aperte che consentano aggiornamenti del carico utile e dell'autonomia senza dover sostituire l'intera piattaforma. Questo approccio sposta la spesa verso i sistemi di missione e il software. Può anche estendere la vita utile di una cellula e sostenere i ricavi del mercato post-vendita.
Per tipologia: i velivoli a decollo e atterraggio verticale ad ala fissa detengono la quota maggiore, mentre i sistemi ibridi si espandono.
Nel 2025, i droni a decollo e atterraggio verticale (VTOL) ad ala fissa rappresentavano il 53.7% del mercato dei droni di piccole dimensioni. Questi sistemi combinano il decollo verticale con l'autonomia e la resistenza del volo ad ala fissa. Il loro profilo operativo è ideale per attività di intelligence, sorveglianza e ricognizione (ISR), mappatura e pattugliamento a lungo raggio. Possono operare senza pista di atterraggio, mantenendo al contempo un volo orizzontale più efficiente. Gli utenti commerciali possono utilizzarli anche per sorvegliare vaste aree tra una sostituzione della batteria e l'altra. Questa combinazione soddisfa la domanda sia da parte degli operatori della difesa che di quelli commerciali. La configurazione rimane utile laddove lo spazio di decollo è limitato ma è necessaria la copertura di ampie aree.
Si prevede che i sistemi ibridi cresceranno a un tasso annuo composto (CAGR) del 13.2% fino al 2031. Possono rimanere in volo stazionario per ispezioni ravvicinate, consegna di carichi utili o attività di coordinamento, mantenendo al contempo l'efficienza di volo di un velivolo ad ala fissa. Una singola piattaforma ibrida può quindi coprire missioni che in precedenza richiedevano due tipi di piattaforme. Ciò può migliorare l'utilizzo delle risorse e semplificare la gestione di flotte con missioni miste. I sistemi multirotore sono leader in termini di volume di unità perché generalmente costano meno e dispongono di un ampio ecosistema di carichi utili. La loro minore autonomia limita alcune missioni, ma batterie migliori e infrastrutture di ricarica urbane ne stanno ampliando l'utilizzo pratico. Il mercato dei droni di piccole dimensioni continua a supportare diverse architetture di aeromobili perché gli operatori abbinano le piattaforme a diversi profili di missione. Ciò crea una domanda parallela anziché un unico vincitore per tutti i casi d'uso.
Analisi geografica
Nel 2025, il Nord America deteneva il 46.9% della quota di mercato dei droni di piccole dimensioni. Gli stanziamenti per la difesa e l'attività normativa commerciale supportano la domanda regionale. Il Dipartimento della Difesa degli Stati Uniti ha richiesto oltre 70 miliardi di dollari per sistemi anti-drone e anti-drone nell'anno fiscale 2027. Questa domanda supporta sia le piattaforme che i sistemi utilizzati per rilevarle o neutralizzarle. Il quadro normativo Part 108 della FAA è concepito per supportare l'autorizzazione commerciale di routine per il volo oltre la linea di vista (BVLOS). Un sistema basato su standard potrebbe semplificare la pianificazione per gli operatori commerciali rispetto a una procedura di deroga. Il programma Drone Dominance, del valore di 1.1 miliardi di dollari, prevede la produzione nazionale di 200,000 droni di piccole dimensioni letali entro il 2027. Performance Drone Works ha ricevuto un impegno di prestito condizionato di 820 milioni di dollari nel luglio 2026 per incrementare la produzione di sistemi di propulsione e controllo della potenza in Alabama. Le tariffe previste dalla Sezione 232, annunciate nell'agosto 2026, applicano dazi del 100% ai droni di peso superiore a 25 kg e del 25% ai sistemi più piccoli. Queste misure incoraggiano l'approvvigionamento nazionale da parte degli operatori del settore della difesa e del settore commerciale.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.4% fino al 2031. Nel 2025, la Cina rappresentava oltre il 70% della capacità produttiva globale di droni commerciali. Si prevede che le sue esportazioni di droni raggiungeranno i 6.89 milioni di unità, per un valore di 4.25 miliardi di dollari, nel 2026. La produzione si sta spostando dalla fotografia per il mercato consumer verso soluzioni industriali e integrate con i servizi. L'India è il mercato nazionale in più rapida crescita nella regione, grazie a un processo di approvvigionamento della difesa più diretto. Il quadro normativo DFPDS-2026 consente ai comandanti sul campo di acquistare droni lungo la Linea di Controllo Effettivo (LAC). Ciò crea un canale di domanda che non dipende esclusivamente dalle decisioni di bilancio annuali. Le zone dimostrative BVLOS (Beyond Visual Line of Sight, oltre la linea di vista) della Corea del Sud possono abbreviare i cicli di autorizzazione. La carenza di manodopera agricola in Giappone e le esigenze marittime in Australia supportano la domanda di piattaforme ad alta autonomia.
L'Europa sta cambiando rapidamente con l'aumento delle esigenze di difesa e l'evoluzione degli standard di approvvigionamento. L'iniziativa NATO "2026 drone-ready" impegna i paesi membri a investire oltre 40 miliardi di dollari in sistemi anti-drone in 5 anni [4] Organizzazione del Trattato del Nord Atlantico, "Annuncio dell'iniziativa di investimento anti-drone e anti-UAS", NATO, nato.int . Il Piano di investimenti per la difesa del Regno Unito ha stanziato 5 miliardi di sterline, pari a 6.74 miliardi di dollari, per la trasformazione digitale tramite droni entro il 2029. La Germania ha acquistato 50,000 droni tramite un ordine da 90 milioni di euro ad Auterion-Skyfall nel luglio 2026. L'acquisto includeva il sistema operativo autonomo di Auterion. Gli acquirenti europei attribuiscono inoltre maggiore importanza al contenuto locale e alle catene di approvvigionamento conformi. Il Sud America si concentra sulla sorveglianza delle frontiere, la lotta al narcotraffico e il monitoraggio ambientale. Brasile e Messico sono i principali attori di questa attività di approvvigionamento. La domanda in Medio Oriente e Africa comprende l'ispezione di petrolio e gas, il monitoraggio delle infrastrutture, l'agricoltura e la produzione locale di UAV. L'Arabia Saudita e gli Emirati Arabi Uniti guidano gli appalti regionali, mentre le attività in Nord Africa comprendono ispezioni commerciali e applicazioni agricole.
Panorama competitivo
Il mercato dei droni di piccole dimensioni è frammentato nelle applicazioni commerciali e più concentrato negli appalti per la difesa. I fornitori commerciali subiscono pressioni sui prezzi a causa delle economie di scala della produzione cinese e dei crescenti vincoli normativi negli Stati Uniti e in Europa. I fornitori cinesi rappresentano oltre il 70% del volume globale del settore civile. I fornitori del settore della difesa competono puntando su autonomia, collegamenti dati sicuri, integrazione del carico utile e capacità produttiva. Il software sta acquisendo sempre maggiore importanza perché consente di connettere sensori ed attuatori tra hardware di diversi fornitori. Questo crea un ulteriore flusso di entrate, oltre alla vendita delle cellule. La conseguente concorrenza rende l'integrazione del sistema importante quanto le prestazioni del velivolo per molti acquirenti.
Anduril ha raccolto 5 miliardi di dollari in un round di finanziamento di Serie H nel maggio 2026, raggiungendo una valutazione di 61 miliardi di dollari. L'azienda ha registrato un fatturato di 2.2 miliardi di dollari nel 2025. Nel marzo 2026 si è inoltre aggiudicata un contratto decennale da 20 miliardi di dollari con l'esercito statunitense per la fornitura di sistemi anti-UAS, utilizzando il suo sistema di comando e controllo Lattice. L'accordo ha consolidato oltre 120 procedure di approvvigionamento precedentemente separate in un unico quadro di ordinazione. AeroVironment ha annunciato un investimento di 100 milioni di dollari in un campus nella California meridionale per espandere la capacità produttiva di sistemi autonomi e munizioni a guida autonoma. Questo investimento riflette la necessità di incrementare la produzione in applicazioni ad alto tasso di abbandono. Skydio ha raccolto 110 milioni di dollari in un round di finanziamento di Serie F nell'aprile 2026 per l'espansione del suo stabilimento di Hayward, in California. L'aumento di capacità previsto supporta gli impegni dell'esercito statunitense per il sistema di ricognizione X10D.
Rimangono opportunità per i sistemi in grado di navigare in ambienti privi di segnale GPS e di soddisfare i requisiti di contenuto locale. Quantum Systems e ideaForge hanno beneficiato delle preferenze di approvvigionamento locale in Germania e India. Queste preferenze possono tuttavia limitare l'accesso ai fornitori che utilizzano componenti di origine cinese. La ricerca sulla combinazione di LiDAR, radar, visione e sensori inerziali supporta il posizionamento in assenza di segnali satellitari. Hardware commerciale basato su combinazioni di sensori simili è già in fase di test sul campo. I fornitori necessitano inoltre di una capacità produttiva sufficiente a soddisfare l'elevata domanda del settore della difesa. Gli operatori commerciali potrebbero richiedere strumenti di conformità che supportino i piani operativi BVLOS (Beyond Visual Line of Sight) in diverse giurisdizioni. La posizione competitiva di ciascun fornitore dipenderà dalla sua capacità di abbinare hardware conforme a un software di autonomia affidabile. Dipenderà anche dalla capacità dei fornitori di supportare gli aggiornamenti del carico utile senza la necessità di una completa sostituzione della piattaforma.
Leader del settore dei piccoli droni
DJI
AeroVironment, Inc.
Parrot Drone S.A.S
Israel Aerospace Industries Ltd.
Lockheed Martin Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: AeroVironment ha ricevuto un ordine di fornitura dall'esercito statunitense del valore di 51 milioni di dollari per munizioni a guida autonoma Switchblade 600 Block 2, nell'ambito di un contratto IDIQ da 990 milioni di dollari per sistemi letali senza pilota. L'ordine comprendeva anche una vendita militare a un importante alleato degli Stati Uniti.
- Agosto 2026: AeroVironment ha annunciato un investimento di 100 milioni di dollari in un campus unificato nella California meridionale per espandere la capacità produttiva e ingegneristica per sistemi autonomi e munizioni a guida autonoma.
- Luglio 2026: AeroVironment ha ricevuto un contratto IDIQ triennale da 500 milioni di dollari, assegnato in via esclusiva, per la fornitura di capacità anti-UAS a supporto del programma Domestic Shield della JIATF-401.
- Giugno 2026: Il programma "Gauntlet II" della Casa Bianca per il dominio dei droni ha attratto 49 aziende e 79 progetti di droni, di cui 19 sono stati selezionati nell'ambito dell'iniziativa da 1.1 miliardi di dollari.
Ambito del rapporto sul mercato globale dei piccoli droni
I droni di piccole dimensioni sono veicoli aerei senza pilota (UAV) compatti, leggeri e generalmente progettati per operazioni a corto raggio con capacità di carico utile e autonomia di volo limitate. Possono essere pilotati a distanza o operare in modo autonomo utilizzando sensori di bordo, sistemi di navigazione e software. I droni di piccole dimensioni sono ampiamente utilizzati per la sorveglianza e la ricognizione, l'agricoltura, l'ispezione e la manutenzione, il rilevamento e la mappatura, le consegne e la logistica, la ricerca e il salvataggio, la fotografia e le applicazioni di difesa. A seconda del quadro normativo, la classificazione di un drone "di piccole dimensioni" si basa generalmente sul peso massimo al decollo, sulle dimensioni, sull'altitudine operativa e sul raggio d'azione.
Il mercato globale dei piccoli droni è segmentato per applicazione, piattaforma, tipologia e area geografica. Per applicazione, il mercato è suddiviso in combattimento, intelligence, sorveglianza e ricognizione (ISR), ispezione e manutenzione, rilevamento e mappatura, agricoltura, consegne e logistica, ricerca e soccorso e altre applicazioni. Per piattaforma, il mercato è segmentato in ambito civile e commerciale, e difesa e governativo. Per tipologia, il mercato è suddiviso in droni ad ala fissa VTOL, multirotore e ibridi. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei piccoli droni in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| lotta |
| Intelligence, Sorveglianza e Ricognizione |
| Ispezione e manutenzione |
| Rilievo e mappatura |
| Agricoltura |
| Consegna e Logistica |
| Ricerca e salvataggio |
| Altro |
| Civile e Commerciale |
| Difesa e governo |
| Decollo e atterraggio verticale ad ala fissa |
| Multirotore |
| IBRIDO |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | lotta | |
| Intelligence, Sorveglianza e Ricognizione | ||
| Ispezione e manutenzione | ||
| Rilievo e mappatura | ||
| Agricoltura | ||
| Consegna e Logistica | ||
| Ricerca e salvataggio | ||
| Altro | ||
| Per piattaforma | Civile e Commerciale | |
| Difesa e governo | ||
| Per tipo | Decollo e atterraggio verticale ad ala fissa | |
| Multirotore | ||
| IBRIDO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei piccoli droni entro il 2031?
Si prevede che il settore raggiungerà i 18.11 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 11.98% a partire dal 2026.
Quale applicazione ha generato i maggiori ricavi nel 2025?
Nel 2025, le applicazioni ISR (Intelligence, Surveillance and Reconnaissance) hanno rappresentato il 65.5% del fatturato, supportate dagli utilizzi nel settore della difesa e della sicurezza pubblica.
Quale categoria di piattaforme sta crescendo più velocemente?
Nel 2025 le piattaforme civili e commerciali rappresentavano il 60.3% del portafoglio e si prevede che cresceranno a un tasso annuo composto del 12.6% fino al 2031.
Quale tipologia di aeromobile si prevede registrerà la crescita più rapida?
Si prevede che i sistemi ibridi cresceranno a un tasso annuo composto del 13.2% fino al 2031, poiché combinano la capacità di volo stazionario con un volo in avanti efficiente.
Quale regione presenta la maggiore domanda di droni di piccole dimensioni?
Nel 2025, il Nord America ha rappresentato il 46.9% del fatturato, grazie agli appalti per la difesa e alle attività di regolamentazione relative al volo oltre la linea di vista (BVLOS).
Quali sono i limiti all'impiego commerciale dei piccoli droni?
La frammentazione delle normative sullo spazio aereo, i limiti di autonomia, le esigenze di ricarica e la necessità di contrastare i droni possono rallentare le operazioni commerciali su larga scala.


