

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.75 miliardo di dollari |
| Dimensione del mercato (2031) | 13.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.53% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
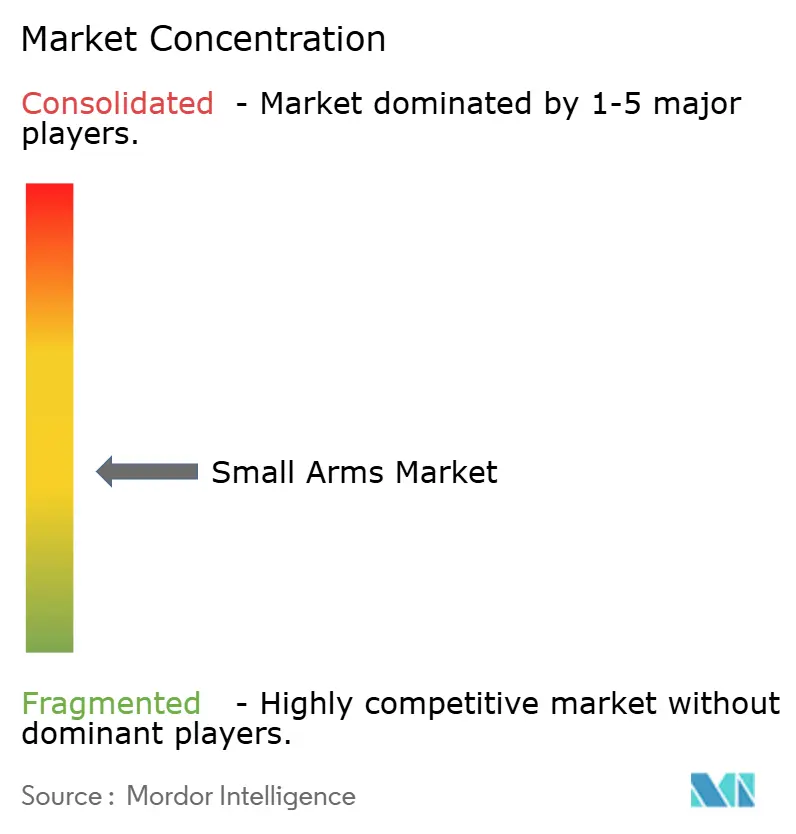
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle armi leggere di Mordor Intelligence
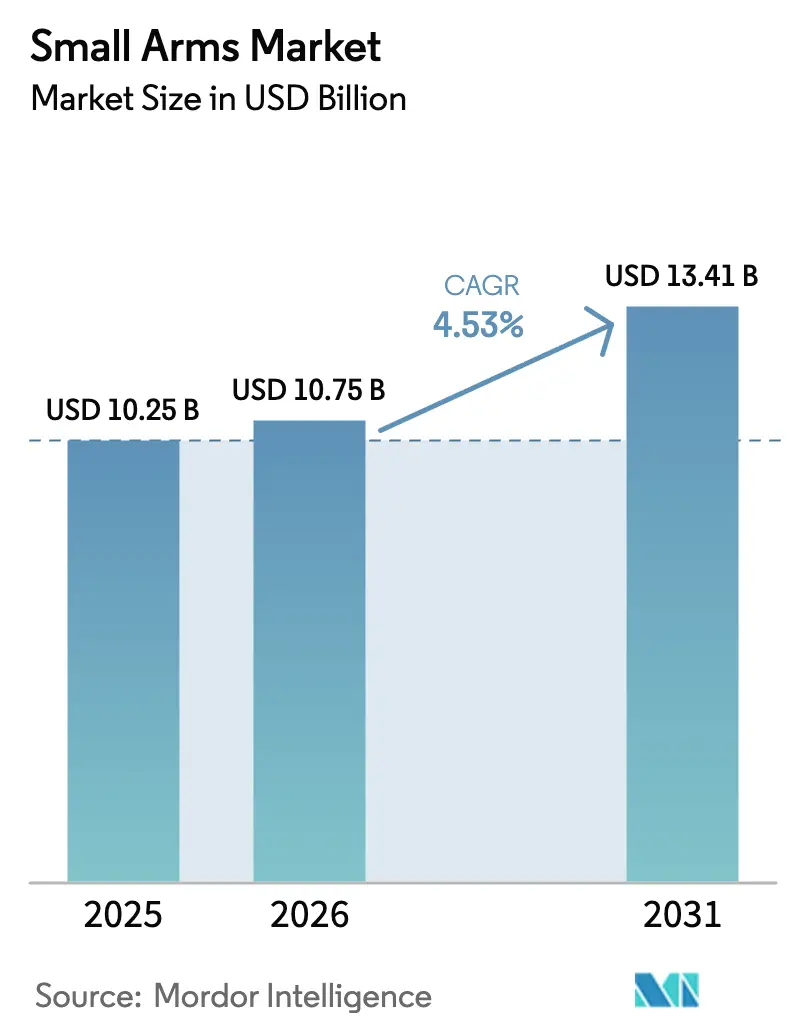
Si prevede che il mercato delle armi leggere crescerà da 10.25 miliardi di dollari nel 2025 a 10.75 miliardi di dollari nel 2026, e si prevede che raggiungerà i 13.41 miliardi di dollari entro il 2031, con un CAGR del 4.53% nel periodo 2026-2031. Le iniziative di modernizzazione della difesa, la costante domanda civile di armi da fuoco per la protezione personale e i progressi nelle piattaforme di armi modulari e intelligenti guidano questa crescita. I programmi militari, come l'iniziativa decennale Next Generation Squad Weapon (NGSW) dell'esercito americano, del valore di 4.7 miliardi di dollari, evidenziano la transizione dalle vecchie armi da 5.56 mm ai sistemi avanzati da 6.8 mm progettati per contrastare i moderni giubbotti antiproiettile. Anche la domanda civile rimane forte, con l'FBI che ha segnalato 518 milioni di controlli NICS cumulativi entro agosto 2025. Inoltre, 29 stati degli Stati Uniti hanno adottato leggi costituzionali sul porto d'armi entro il 2024, riducendo gli ostacoli al possesso di armi da fuoco. Nella regione Asia-Pacifico, i corridoi di difesa in paesi come India e Filippine enfatizzano la resilienza della produzione nazionale e della catena di approvvigionamento, supportata da investimenti di capitale regionali e trasferimenti di tecnologia. Nel frattempo, i disinvestimenti guidati dai criteri ESG e i controlli più severi sulle esportazioni stanno aumentando i costi di conformità, spingendo i produttori affermati ad adottare strategie di consolidamento e regionalizzazione.
Punti chiave del rapporto
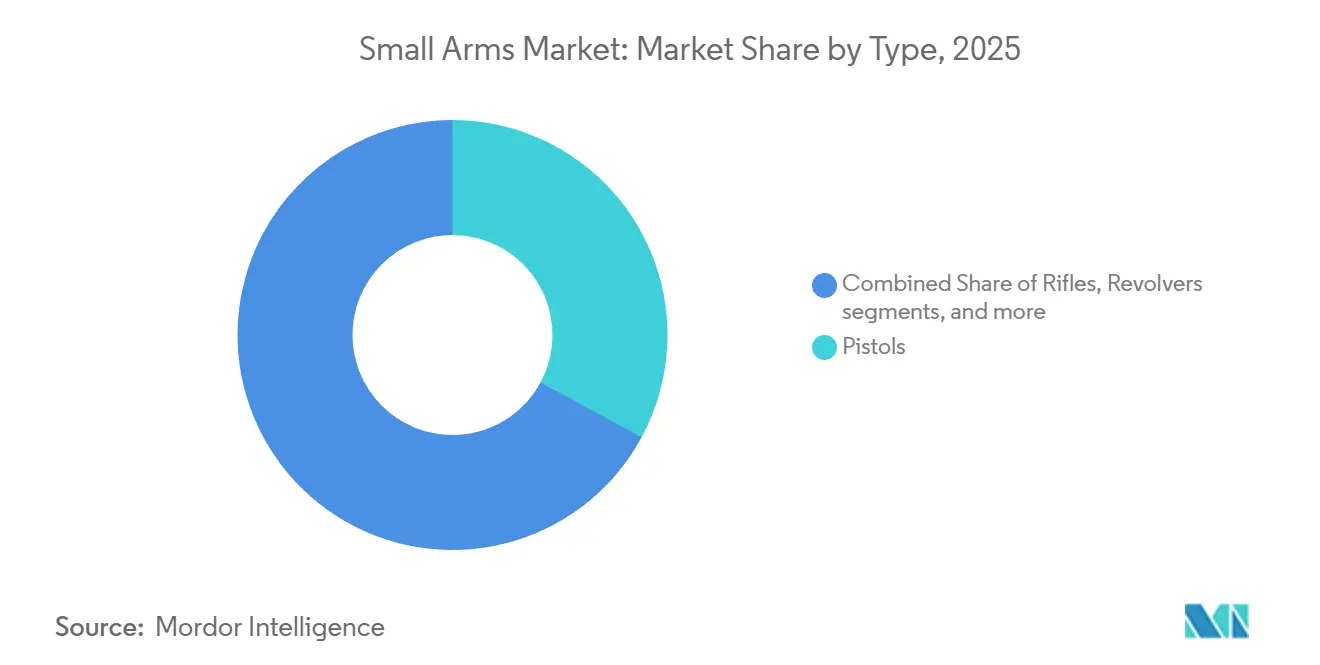
- Per tipologia, nel 2025 le pistole rappresentavano il 32.89% della quota di mercato delle armi leggere, mentre si prevede che i fucili d'assalto cresceranno a un CAGR del 5.12% fino al 2031.
- In base al calibro, nel 2025 i proiettili da 9 mm rappresentavano il 27.64% del mercato delle armi leggere. Nel frattempo, si prevede che i proiettili da 6.8 mm cresceranno a un CAGR del 7.85% entro il 2031.
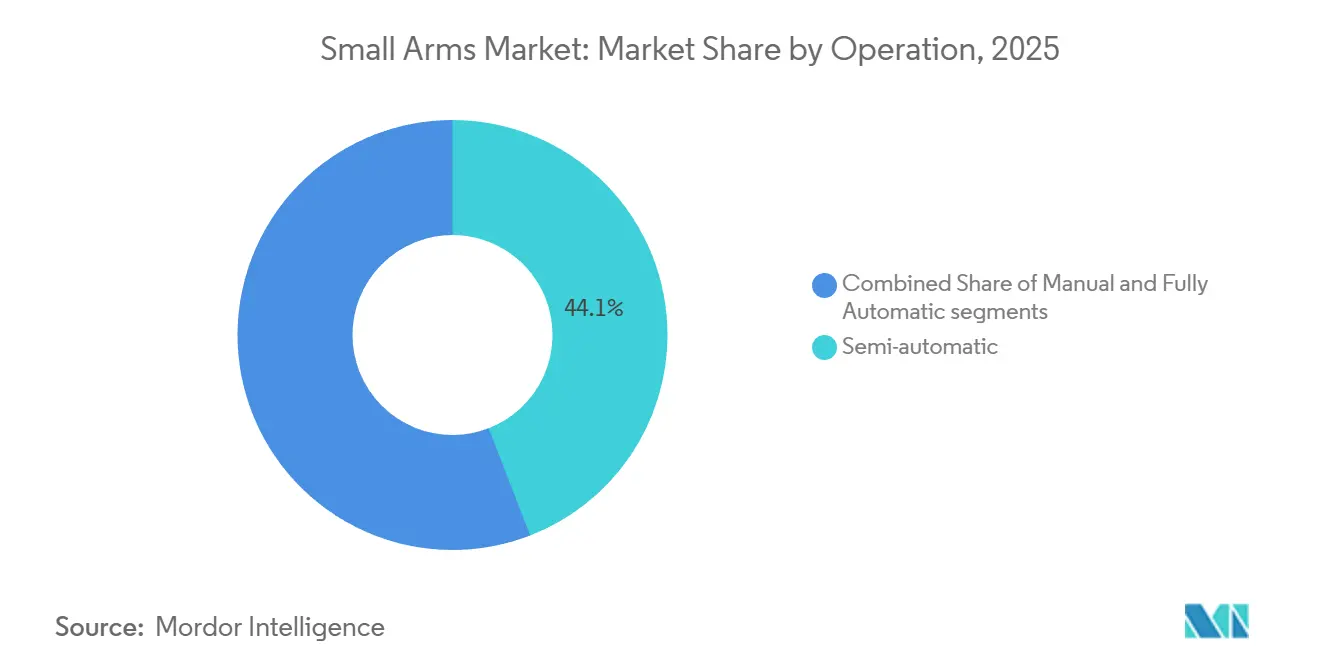
- In termini operativi, nel 2025 i sistemi semiautomatici detenevano una quota del 44.12% del mercato delle armi leggere, mentre le piattaforme completamente automatiche avanzavano a un CAGR del 5.48% fino al 2031.
- Per quanto riguarda l'utente finale, i clienti civili e delle forze dell'ordine hanno conquistato il 57.96% delle dimensioni del mercato delle armi leggere nel 2025, mentre si prevede che il segmento militare raggiungerà il CAGR più elevato, pari al 4.98%, entro il 2031.
- In termini geografici, il Nord America ha mantenuto una quota del 34.98% del mercato delle armi leggere nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un CAGR del 5.38% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle armi leggere
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli acquisti di difesa dai programmi di modernizzazione | + 1.2% | Globale, concentrazione nella NATO e nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda civile di armi da fuoco per la protezione personale | + 0.9% | Nord America, espansione in Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Maggiore attenzione alla produzione nazionale e alla resilienza della catena di approvvigionamento | + 0.8% | Stati Uniti, Europa, India | Medio termine (2-4 anni) |
| Passaggio a piattaforme di armi da fuoco leggere e modulari | + 0.7% | Globale, guidato dai paesi della NATO | Medio termine (2-4 anni) |
| Aumento delle iscrizioni alle gare di tiro e di caccia | + 0.5% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione emergente di pistole biometriche e con chiusura intelligente nelle forze dell'ordine | + 0.3% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli acquisti per la difesa dai programmi di modernizzazione
Gli eserciti di tutto il mondo stanno schierando piattaforme di nuova generazione capaci di neutralizzare le corazze di livello IV a distanze superiori a 600 metri, una capacità al di là della portata delle armi tradizionali da 5.56 mm. Il Canada ha stanziato fino a 1 miliardo di dollari canadesi (circa 740 milioni di dollari USA) per 65,401 fucili nell'ambito dei suoi programmi Close Area Suppression Weapon e C7, con consegne previste a partire dal 2026. In India, la produzione di difesa per l'anno fiscale 2024-25 ha raggiunto 1.54 trilioni di rupie (circa 18.5 miliardi di dollari USA), trainata dalla produzione dei fucili AK-203 e UGRAM da 7.62 mm. [1] Press Information Bureau, “Defence Production Reaches Record INR 1.54 Lakh Crore,” pib.gov.in Questi contratti su larga scala stanno accelerando il passaggio ai calibri da 6.8 mm e 7.62 mm, indicando un cambiamento strutturale nella domanda. Si prevede che, con l'allineamento dei requisiti di interoperabilità e letalità, gli alleati della NATO e i clienti mediorientali procederanno con ulteriori acquisti. Questo flusso di approvvigionamenti garantisce visibilità pluriennale sui ricavi per gli appaltatori principali e i loro fornitori di componenti.
Crescente domanda di armi da fuoco per la protezione personale da parte dei civili
I permessi di porto occulto hanno raggiunto i 21.46 milioni nel 2024, insieme ai 4.3 milioni di nuovi possessori di armi nel 2023. Sebbene il numero di permessi sia diminuito con l'adozione di leggi costituzionali sul porto d'armi da parte di più stati, le vendite di unità sono rimaste al di sopra dei livelli pre-pandemia, riflettendo una domanda sostenuta. I consumatori optano sempre più per pistole compatte e predisposte per l'ottica, come la Glock 43X e la SIG P365, che combinano fusti sub-compatti con caricatori da 10-15 colpi. I nuovi possessori di armi sono più giovani e diversificati, ampliando il mercato degli accessori e dei servizi di addestramento. Questa tendenza ha portato a un aumento delle vendite di fondine, ottiche a punto rosso e munizioni per la difesa personale. Il segmento civile fornisce un flusso di cassa costante, compensando la natura ciclica dei bilanci militari.
Aumento delle iscrizioni a gare di tiro e sport venatori competitivi
Nel 2023, l'industria delle armi da fuoco ha sostenuto 384,437 posti di lavoro negli Stati Uniti e ha generato un fatturato totale di 90.06 miliardi di dollari. Le accise previste dal Pittman-Robertson Act hanno contribuito con 944 milioni di dollari al finanziamento della conservazione, che supporta lo sviluppo di nuovi poligoni di tiro e incoraggia la partecipazione. [2] National Shooting Sports Foundation, “2024 Firearms and Ammunition Industry Economic Impact Report,” nssf.org Gli eventi competitivi di livello base, come la Precision Rifle Series, l'USPSA e il 3-Gun, prevedono quote di iscrizione che vanno dai 50 ai 150 dollari e richiedono kit di attrezzature che costano oltre 1,500 dollari. I partecipanti più giovani spesso sviluppano una fedeltà a lungo termine al marchio, aggiornando fucili, ottiche e grilletti man mano che le loro abilità migliorano. Gli investimenti nelle infrastrutture dei poligoni da parte del Dipartimento degli Interni degli Stati Uniti contribuiscono ad alleviare i vincoli di capacità. Questi fattori, nel loro complesso, aumentano il valore medio delle transazioni e stabilizzano le entrate per produttori e rivenditori.
Passaggio a piattaforme di armi da fuoco leggere e modulari
Le piattaforme modulari per armi da fuoco consentono di cambiare calibro all'interno di un unico ricevitore serializzato, riducendo i costi del ciclo di vita per agenzie e appassionati. Ad esempio, il Primary Weapons Systems UXR, al prezzo di 2,650 dollari, consente agli utenti di passare da canne da 5.56 mm, .300 BLK e 6.5 Grendel. Analogamente, l'MCX di SIG Sauer offre flessibilità nei calibri .300 BLK, 5.56 mm e 7.62 × 39 mm, riducendo al minimo le scorte di armi. La BRX1 Strata di Beretta combina canne a cambio rapido con precisione sub-MOA, adattandosi ai cacciatori di precisione. Innovazioni come le slitte Picatinny motorizzate, brevettate nel 2019, centralizzano l'energia per ottiche e laser, riducendo il peso e l'ingombro dei cavi. Queste caratteristiche progettuali si stanno rapidamente diffondendo dai mercati delle operazioni speciali a quelli civili, stimolando i cicli di aggiornamento e incrementando le vendite di accessori.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interruzioni della catena di fornitura delle munizioni dovute alla carenza di materiale per l'innesco | -1.1% | Globale, con un impatto acuto sui produttori statunitensi ed europei | A breve termine (≤ 2 anni) |
| Norme più severe per il monitoraggio dell'uso finale e il controllo delle esportazioni | -0.9% | Esportatori statunitensi ed europei | A breve termine (≤ 2 anni) |
| Finanziamenti ridotti grazie alle tendenze di disinvestimento allineate agli ESG | -0.6% | Nord America e Europa | Medio termine (2-4 anni) |
| Sostituzione tecnologica dei sistemi di rilevamento degli spari e di sorveglianza | -0.4% | Nord America ed Europa, emergenti nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme più severe sul monitoraggio dell'uso finale e sul controllo delle esportazioni
La Direzione per il Controllo del Commercio della Difesa degli Stati Uniti applica le licenze ITAR e i controlli post-spedizione Blue Lantern, aumentando i costi di conformità per gli esportatori. La sanzione di 11 milioni di dollari inflitta a SIG Sauer per esportazioni improprie ha intensificato i controlli, spingendo le aziende ad ampliare i propri team legali e di audit. La Posizione Comune aggiornata dell'UE richiede valutazioni dei rischi di diversione e rispetto dei diritti umani, aggiungendo oneri amministrativi. Per i produttori più piccoli, questi costi generali possono rappresentare diversi punti percentuali di fatturato, limitando di fatto le loro opportunità di esportazione. I ritardi nei processi di conformità possono anche compromettere i tempi di consegna, minando la fiducia degli acquirenti e aprendo la porta a offerte concorrenti.
Finanziamenti ridotti grazie alle tendenze di disinvestimento allineate agli ESG
Investitori istituzionali come CalPERS e il New York State Common Retirement Fund hanno disinvestito dalle partecipazioni nel settore delle armi da fuoco, mentre il fondo sovrano norvegese ha escluso diversi produttori. Le principali banche ora limitano i prestiti a meno che i clienti non adottino specifiche "best practice", il che aumenta i costi di finanziamento e riduce la disponibilità di credito. Smith & Wesson ha segnalato la perdita di decine di milioni di dollari in contratti a causa delle pressioni ESG, spingendo l'azienda a trasferirsi dal Massachusetts al Tennessee per mantenere la propria redditività produttiva. L'accesso limitato al capitale può ritardare la ricerca e sviluppo, limitare le scorte e scoraggiare potenziali acquisizioni, favorendo il consolidamento tra operatori finanziariamente più solidi.
Analisi del segmento
Per tipo: le pistole mantengono il piombo mentre i fucili d'assalto guidano la crescita
Le pistole rappresentavano il 32.89% della quota di mercato delle armi leggere nel 2025, trainate dalla crescente adozione del porto occulto e dalla standardizzazione come armi di servizio tra le forze dell'ordine. Glock detiene oltre il 65% dei contratti con le forze dell'ordine statunitensi, mentre il sistema modulare per pistola P320 di SIG Sauer, con i suoi moduli di impugnatura intercambiabili e le lunghezze del carrello, incrementa i ricavi del mercato post-vendita. I revolver continuano a perdere quote di mercato e i fucili a canna liscia rimangono specializzati per le applicazioni di irruzione e non letali. Si prevede che i fucili d'assalto cresceranno a un CAGR del 5.12%, superando il mercato complessivo delle armi leggere, supportati da programmi come l'AK-203 in India e il lancio del 6.8 mm XM7 negli Stati Uniti. Il loro maggiore valore unitario e il potenziale di volume li posizionano come importanti motori di fatturato per gli appaltatori principali.
Gli aggiornamenti ai fucili d'assalto stimolano anche la domanda di ottiche, silenziatori e kit di addestramento, ampliando l'ecosistema degli accessori. Gli accessori specifici per arma spesso rappresentano il 20-30% dei costi del ciclo di vita, rafforzando così la dipendenza dalla piattaforma. Gli acquirenti delle forze dell'ordine e dell'esercito standardizzano gli inventari dei pezzi di ricambio e le certificazioni degli armaioli per modelli selezionati, aumentando i costi di sostituzione. Con l'invecchiamento delle flotte tradizionali, i cicli di approvvigionamento si allineano, migliorando la visibilità del portafoglio ordini fino al 2031. Le iniziative di marketing enfatizzano le guide modulari e i comandi ambidestri, che riducono i tempi di addestramento e incoraggiano una più ampia adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per calibro: il dominio del 9 mm affronta la disgregazione del 6.8 mm
Il calibro 9 mm deteneva una quota del 27.64% del mercato delle armi leggere nel 2025, supportato dalla standardizzazione NATO e da un'ampia base installata. Il ritorno dell'FBI al calibro 9 mm nel 2014 ha convalidato una balistica terminale migliorata, stimolando ulteriori transizioni tra le agenzie. Tuttavia, si prevede che i proiettili da 6.8 mm cresceranno a un CAGR del 7.85%, trainati dall'adozione da parte dell'esercito statunitense di cartucce 6.8 × 51 mm per i modelli XM7 e XM250. Se la NATO adottasse uno standard comune per il 6.8 mm, i fornitori di munizioni potrebbero dover affrontare costi di riattrezzaggio, ma trarrebbero vantaggio dalla visibilità della domanda a lungo termine.
Il passaggio al 6.8 mm introduce sfide logistiche, tra cui cartucce più pesanti che riducono il carico di lavoro dei soldati e aumentano i costi del 30-40% rispetto al 5.56 mm. Le scorte provvisorie di munizioni a doppio calibro complicano l'addestramento e la manutenzione. Nonostante queste sfide, i vantaggi prestazionali contro le corazze avanzate rendono i proiettili da 6.8 mm interessanti per le unità in prima linea. L'adozione civile rimane limitata a causa dei maggiori costi delle munizioni, sebbene gli appassionati di fucili di precisione mostrino un interesse iniziale, suggerendo un potenziale crossover con la stabilizzazione dei prezzi. I produttori con produzione di munizioni verticalmente integrata sono ben posizionati per acquisire valore con il progredire del passaggio al calibro successivo.
Per operazione: la prevalenza semi-automatica incontra il trend rialzista completamente automatico
Le armi da fuoco semiautomatiche rappresentavano il 44.12% del mercato delle armi leggere nel 2025, trainate dai fucili modello AR-15 e dalle pistole a percussore lanciato. Oltre 24 milioni di varianti di AR-15 sono in possesso di civili negli Stati Uniti, sostenendo una forte domanda di pezzi di ricambio e accessori. Si prevede che i sistemi completamente automatici, riservati all'uso militare e a specifiche forze dell'ordine, cresceranno a un CAGR del 5.48%, supportati dal programma XM250 e dal lancio della pistola mitragliatrice ASMI in India.
Le armi da fuoco manuali, come i fucili di precisione a otturatore girevole-scorrevole e i fucili a pompa, rimangono rilevanti per la caccia e i ruoli da cecchino, ma contribuiscono a una crescita minima. Le piattaforme semiautomatiche beneficiano della personalizzazione aftermarket, con caratteristiche come ricevitori predisposti per ottiche e grilletti drop-in che aumentano il fatturato unitario. I cicli di approvvigionamento completamente automatici sono meno frequenti ma di elevato valore, spesso abbinati a soppressori avanzati e ottiche termiche. Gli OEM che offrono soluzioni complete ottengono un vantaggio nelle gare d'appalto che danno priorità al costo totale del sistema.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la maggioranza è nelle forze dell'ordine e civili, la spesa militare accelera
Nel 2025, gli utenti civili e delle forze dell'ordine rappresentavano il 57.96% del mercato delle armi leggere, spinti dalla domanda dei consumatori statunitensi e dalla sostituzione delle armi in dotazione alle agenzie. La National Shooting Sports Foundation ha riportato un indotto economico di 90.058 miliardi di dollari, evidenziando il contributo del settore all'occupazione e alle entrate fiscali. Si prevede tuttavia che la spesa militare crescerà più rapidamente, con un CAGR del 4.98%, alimentata dall'impegno della NATO a destinare il 2% del PIL alla spesa per la difesa e dagli urgenti aggiornamenti delle piattaforme a seguito del conflitto tra Russia e Ucraina. [3]
Gli acquisti civili si dividono tra convenienza per i nuovi acquirenti e caratteristiche premium per gli appassionati. Gli appalti delle forze dell'ordine si concentrano su gare d'appalto competitive che enfatizzano i costi del ciclo di vita, i termini di garanzia e i servizi di addestramento. Gli sforzi di modernizzazione militare spesso abbinano armi leggere a soppressori, ottiche innovative e accessori per la fusione dati, aumentando il valore medio dei contratti. I fornitori che localizzano la produzione o collaborano con imprese statali beneficiano di compensazioni preferenziali e processi di approvazione accelerati.
Analisi geografica
Il Nord America ha mantenuto una quota del 34.98% del mercato delle armi leggere nel 2025, supportata da 518 milioni di controlli cumulativi dei precedenti penali dell'FBI e 21.46 milioni di permessi di porto occulto attivi nel 2024. L'approvvigionamento di armi da fuoco di tipo Close Area Suppression Weapon (ARMS) del Canada, per un valore di 1 miliardo di dollari canadesi (0.73 miliardi di dollari USA), e le restrittive leggi sulle armi da fuoco civili in Messico evidenziano approcci nazionali contrastanti. Negli Stati Uniti, le leggi costituzionali sul porto d'armi hanno ridotto i ricavi derivanti dai permessi, ma hanno aumentato le vendite unitarie, sostenendo la domanda del mercato secondario nonostante le pressioni di disinvestimento ESG da parte di fondi come CalPERS.
Si prevede che la regione Asia-Pacifico raggiungerà un CAGR del 5.38% entro il 2031. Tra i principali fattori trainanti figurano il traguardo di 1.54 lakh crore di rupie indiane (18.5 miliardi di dollari) nella produzione di armi per la difesa in India, la legislazione sull'autosufficienza delle Filippine e l'espansione delle esportazioni di fucili della Corea del Sud. L'introduzione dell'Howa Type 20 in Giappone e del Thales EF88 Austeyr in Australia riflettono gli sforzi per migliorare le capacità di sovranità. Nel frattempo, l'aggiornamento del Type 191 in Cina promuove l'autosufficienza nazionale, ma le opportunità di esportazione sono limitate a causa delle tensioni geopolitiche.
Europa, Sud America, Medio Oriente e Africa rappresentano collettivamente la restante quota di mercato. In Europa, la Direttiva sulle armi da fuoco aggiornata ha inasprito le normative sulle armi da fuoco civili, mentre la spesa per la difesa è aumentata con il reintegro delle scorte da parte dei paesi, esaurite dagli aiuti all'Ucraina. In Sud America, il possesso di armi da fuoco civili in Brasile è aumentato del 100% tra il 2019 e il 2022, sebbene i recenti cambiamenti politici abbiano introdotto incertezza. I mercati mediorientali stanno investendo massicciamente nella produzione locale, con SAMI dell'Arabia Saudita e EDGE degli Emirati Arabi Uniti che stanno consolidando la produzione nell'ambito dei mandati di Vision 2030. Israel Weapon Industries esporta in oltre 30 paesi, rafforzando ulteriormente la sua presenza sul mercato nella regione. In Africa, il mercato rimane frammentato; la sudafricana Denel si trova ad affrontare difficoltà finanziarie, mentre l'Egitto continua a gestire linee di assemblaggio di AK per uso interno.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il commercio transfrontaliero e la commercializzazione interna di armi leggere continuano a essere influenzati dalla sovrapposizione di normative sull'esportazione, l'importazione e l'utilizzo finale, con gli Stati Uniti e l'Unione Europea che svolgono un ruolo di primo piano nella definizione delle regole. Negli Stati Uniti, l'ATF e il Dipartimento di Stato hanno avuto un ruolo di primo piano negli aggiornamenti del 2026 che hanno interessato produttori ed esportatori, tra cui una norma finale diretta dell'ATF del maggio 2026 che aggiornava i regolamenti per conformarsi alla giurisdizione del Dipartimento del Commercio nell'ambito della riforma del controllo delle esportazioni, e una proposta del Dipartimento di Stato del giugno 2026 per modernizzare la rendicontazione ITAR Parte 130 consolidando le informazioni in una relazione annuale da presentare entro il 30 settembre.
In Europa, la Commissione europea ha promosso l'armonizzazione volta a contrastare il traffico illecito di armi da fuoco, includendo una proposta del febbraio 2026 per una direttiva sulla lotta al traffico di armi da fuoco (COM/2026/102) che introduce definizioni comuni di reati relativi alle armi da fuoco e prevede la creazione di punti focali nazionali per le armi da fuoco in tutti gli Stati membri. Queste iniziative aumentano le aspettative di conformità per gli operatori del settore autorizzati che operano o esportano nei mercati regolamentati, rafforzando i requisiti di documentazione, segnalazione e valutazione del rischio di deviazione, unitamente ai programmi di modernizzazione orientati agli appalti.
Analisi della catena del valore
La catena del valore delle armi leggere inizia con metalli e polimeri a monte, passa attraverso lavorazioni meccaniche e forgiatura specializzate, canne e castelli, e poi procede all'assemblaggio, al collaudo e alla marcatura seriale. La distribuzione poi passa attraverso i canali degli appalti governativi e le reti di rivenditori commerciali regolamentati. Gli input legati alle munizioni creano importanti effetti di accoppiamento anche quando le vendite di munizioni non sono considerate: le limitazioni nell'approvvigionamento di nitrocellulosa e antimonio sono state evidenziate come colli di bottiglia, con una volatilità dei prezzi dell'antimonio segnalata intorno a marzo 2025 a seguito delle restrizioni alle esportazioni cinesi, che ha influenzato i costi e la disponibilità dei componenti delle munizioni e ha avuto un impatto indiretto sui tempi della domanda di armi da fuoco e sui cicli di addestramento.
La produzione a monte e la distribuzione a valle sono sempre più organizzate attorno alla localizzazione, al trasferimento tecnologico e all'industrializzazione sostenuta dallo Stato, in particolare nella regione Asia-Pacifico. L'India riflette questo cambiamento attraverso partnership produttive tra aziende straniere e locali e la costruzione di nuovi impianti, tra cui l'inaugurazione, nell'aprile 2025, di uno stabilimento produttivo a Hyderabad da parte di Caracal in collaborazione con ICOMM Tele (una divisione di MEIL), e i piani annunciati da Indo-Russian Rifles Private Limited per un trasferimento tecnologico più completo di ulteriori modelli a supporto della produzione nazionale. Sul fronte commerciale e delle forze dell'ordine, i produttori di apparecchiature originali (OEM) e i distributori puntano sulla differenziazione attraverso la modularità, le configurazioni predisposte per l'uso con ottiche e i processi di serializzazione e tracciabilità conformi alle normative, mentre le aziende orientate all'esportazione aggiungono capacità di monitoraggio legale, di audit e dell'utilizzo finale per gestire l'ITAR e regimi analoghi.
Panorama competitivo
L'intensità competitiva nel mercato delle armi leggere è moderata, con attori chiave come Glock, SIG Sauer, Smith & Wesson, Sturm, Ruger & Co., Beretta, Heckler & Koch e FN Herstal che mantengono basi installate significative. La differenziazione ruota principalmente attorno alla modularità e all'integrazione intelligente. Ad esempio, il fucile MCX di SIG Sauer e il sistema di scambio dati balistici BDX 2.0 integrano sensori e ottiche, consentendo ai tiratori di regolare automaticamente la posizione. Analogamente, l'UXR di Primary Weapons Systems migliora l'utilità della piattaforma offrendo opzioni di calibro estese tramite il sistema Xchange. Nel settore emergente delle armi intelligenti, Biofire ha acquisito un vantaggio competitivo grazie alla distribuzione di armi intelligenti destinate al mercato consumer e all'ottenimento della certificazione in California.
Le partnership manifatturiere nazionali stanno favorendo la crescita del mercato regionale. Tra gli esempi figurano la Indo-Russian Rifles che produce AK-203 in India, la collaborazione delle Filippine con la Corea del Sud sui fucili K2 e il consolidamento della domanda saudita da parte di SAMI in un quadro unificato. Inoltre, i vincoli di finanziamento legati ai criteri ESG stanno influenzando le dinamiche di mercato, incoraggiando strutture di proprietà privata o il sostegno sovrano. Questa tendenza è esemplificata dal trasferimento di Smith & Wesson in Tennessee e dall'impatto delle liste di esclusione dei fondi su molti dei suoi concorrenti.
I progressi tecnologici, come la rotaia Picatinny motorizzata, stanno semplificando la distribuzione di energia per ottiche e laser, rendendoli particolarmente interessanti per i budget dedicati alle operazioni speciali. Mentre aziende di nicchia come Biofire operano con capitali relativamente bassi, raccogliendo 38 milioni di dollari rispetto ai budget annuali per la ricerca e sviluppo degli operatori storici che superano i 100 milioni di dollari, le sfide normative stanno ritardando l'adozione diffusa di obblighi per le armi intelligenti. Questo ritardo offre agli operatori affermati il tempo di sviluppare tecnologie comparabili o acquisire startup innovative.
Leader del settore delle armi leggere
SMITH & WESSON BRANDS, INC.
Sturm, Ruger & Co., Inc.
SIG SAUER, Inc.
GLOCK Gesellschaft mbH
Gruppo FN Browning
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Arcus Hunting, LLC ha lanciato una linea di spray al peperoncino a marchio Smith & Wesson per la difesa personale, nell'ambito di un accordo di licenza. Questa mossa amplia la presenza di Smith & Wesson nel settore della protezione personale, andando oltre le armi da fuoco, e supporta i rivenditori con vendite aggiuntive di prodotti complementari, soggetti a normative meno stringenti. Inoltre, aggiunge una leva di diversificazione basata sul marchio, mentre i programmi principali relativi a pistole e fucili rimangono sensibili alle normative e agli approvvigionamenti.
- Maggio 2026: Sturm, Ruger & Company, Inc. ha stipulato un accordo di cooperazione strategica con Beretta Holding SA che consente a Beretta Holding di aumentare la propria partecipazione in Ruger fino al 25% delle azioni in circolazione, previa approvazione delle autorità di regolamentazione. L'accordo formalizza un percorso per un maggiore allineamento strategico e può influenzare il supporto finanziario a lungo termine, il coordinamento della governance e la potenziale collaborazione operativa nei settori dei prodotti e della produzione.
- Luglio 2025: Sturm, Ruger & Company, Inc. ha completato l'acquisizione degli asset di Anderson Manufacturing, inclusi stabilimento e macchinari. Questa transazione amplia la presenza produttiva e la base di attrezzature di Ruger, rafforzando la capacità e le competenze verticali necessarie per soddisfare la domanda nell'intero portafoglio di armi leggere.
Ambito e metodologia
Le armi leggere sono armi da fuoco a proiettili cinetici a servizio individuale. Questi includono pistole (revolver e pistole), fucili da caccia, fucili (fucili d'assalto, fucili di precisione, fucili anti-materiale, carabine, ecc.) e mitragliatrici (fucili mitragliatori, armi automatiche e mitragliatrici leggere).
Il mercato delle armi leggere è segmentato per utente finale, tipologia e area geografica. Per l’utente finale, il mercato è segmentato in civili, forze dell’ordine e militari. Per tipologia, il mercato è segmentato in pistole, mitragliatrici, fucili e fucili. Il rapporto copre le dimensioni del mercato e le previsioni per il mercato delle armi leggere nei principali paesi in diverse regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
Per tipo
| Pistole | |
| rivoltelle | |
| Fucili | Fucili d'assalto |
| Sniper Rifles | |
| Altro | |
| Mitragliatrici | Pistole per macchine leggere |
| Mitragliatrici pesanti | |
| Fucili | |
| altri tipi |
Per calibro
| 5.56 mm |
| 6.8 mm |
| 7.62 mm |
| 9 mm |
| 12.7 mm |
| Altri calibri |
Per operazione
| Manuale |
| Semi-automatico |
| Completamente automatico |
Per utente finale
| Civile e forze dell'ordine | Protezione civile |
| Caccia e Sport | |
| Altri utenti finali | |
| Linea militare |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Pistole | ||
| rivoltelle | |||
| Fucili | Fucili d'assalto | ||
| Sniper Rifles | |||
| Altro | |||
| Mitragliatrici | Pistole per macchine leggere | ||
| Mitragliatrici pesanti | |||
| Fucili | |||
| altri tipi | |||
| Per calibro | 5.56 mm | ||
| 6.8 mm | |||
| 7.62 mm | |||
| 9 mm | |||
| 12.7 mm | |||
| Altri calibri | |||
| Per operazione | Manuale | ||
| Semi-automatico | |||
| Completamente automatico | |||
| Per utente finale | Civile e forze dell'ordine | Protezione civile | |
| Caccia e Sport | |||
| Altri utenti finali | |||
| Linea militare | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione globale del settore delle armi leggere e qual è la sua crescita prevista fino al 2031?
Il mercato delle armi leggere è valutato a 10.75 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.41 miliardi di dollari entro il 2031, registrando un CAGR del 4.53% durante il periodo di previsione.
Quale tipo di arma da fuoco genera oggi la quota maggiore del fatturato globale?
Le pistole rappresentano il 32.89% delle vendite mondiali del 2025, riflettendo le preferenze delle forze dell'ordine e la domanda sostenuta di porto occulto di armi.
Perché l'interesse per le munizioni da 6.8 mm è aumentato?
L'adozione da parte dell'esercito statunitense di armi calibro 6.8 × 51 mm per una migliore penetrazione dei giubbotti antiproiettile ha stimolato le valutazioni degli alleati, spingendo il calibro verso un CAGR del 7.85% entro il 2031.
Qual è attualmente il numero di persone che possiedono armi da fuoco negli Stati Uniti?
Ad agosto 2025, l'FBI ha elaborato 518 milioni di controlli cumulativi dei precedenti penali NICS, il che sottolinea la portata dei patrimoni civili.
Quale regione si prevede che si espanderà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 5.38%, trainata dai corridoi di difesa dell'India e dalle politiche di produzione autosufficienti delle Filippine.
In che modo i disinvestimenti basati sui criteri ESG incidono sui produttori di armi da fuoco?
I ritiri dei fondi pensione e delle banche aumentano i costi di indebitamento; Smith & Wesson ha segnalato decine di milioni di perdite commerciali dovute alla pressione ESG.


