

Dimensioni e quota del mercato globale degli imballaggi in plastica monouso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
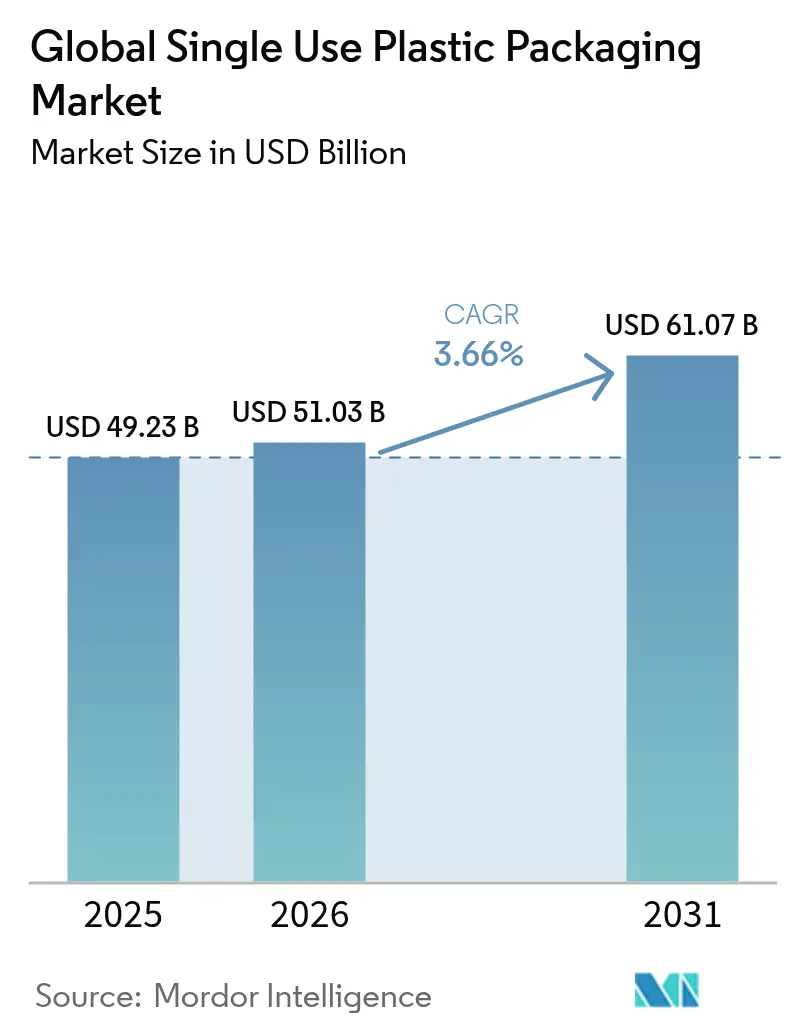
| Dimensione del mercato (2026) | 51.03 miliardo di dollari |
| Dimensione del mercato (2031) | 61.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.66% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
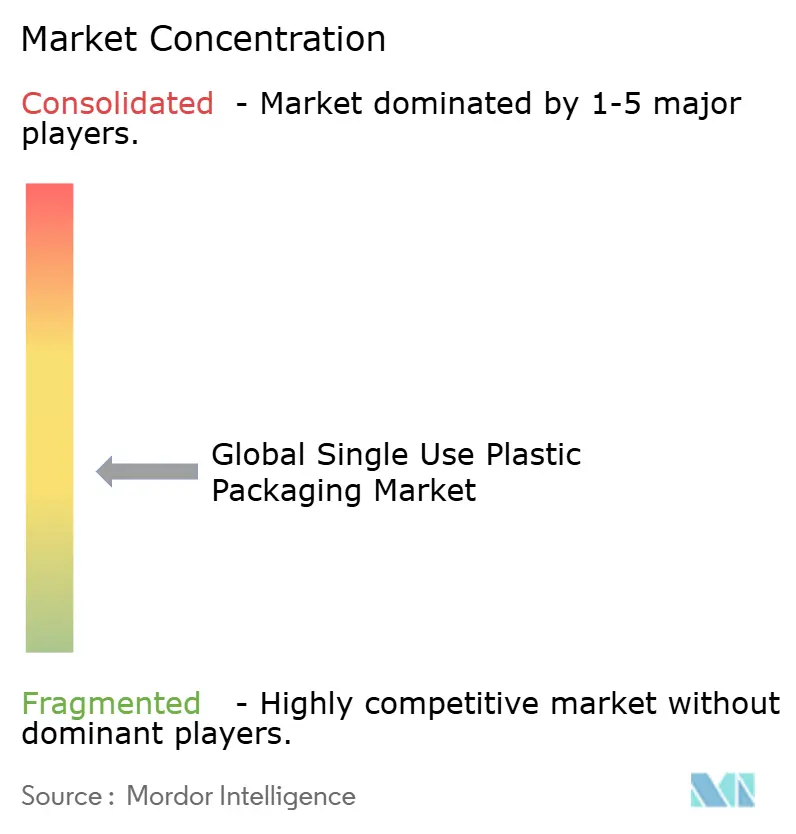
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale degli imballaggi in plastica monouso di Mordor Intelligence
Si prevede che il mercato degli imballaggi in plastica monouso crescerà da 49.23 miliardi di dollari nel 2025 a 51.03 miliardi di dollari nel 2026, per poi raggiungere i 61.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.66% nel periodo 2026-2031. Questa prospettiva riflette la capacità del settore di bilanciare normative sempre più stringenti con il ruolo imprescindibile che svolge nella sicurezza alimentare, nella protezione dei prodotti farmaceutici e nella logistica dell'e-commerce. La crescente domanda di pasti pronti, forniture sanitarie sterili e formati adatti alla logistica continua a sostenere i consumi di base, anche se i mandati sul contenuto riciclato e le norme di progettazione per il riciclo stanno ridefinendo la selezione dei materiali. Le economie di scala create dalle recenti mega-fusioni consentono ai principali fornitori di investire capitali in tecnologie per l'economia circolare e di soddisfare i diversi requisiti normativi in modo più efficiente. Allo stesso tempo, i proprietari dei marchi puntano su design monomateriale, leggerezza e chiusure con sistema di fissaggio per conformarsi alle direttive UE e nordamericane senza compromettere le prestazioni. Le fluttuazioni dei prezzi delle resine, legate al prezzo del petrolio greggio, rimangono una variabile di costo, ma i contratti di approvvigionamento a lungo termine e gli investimenti nel riciclo contribuiscono a smorzare la volatilità.
Punti chiave del rapporto
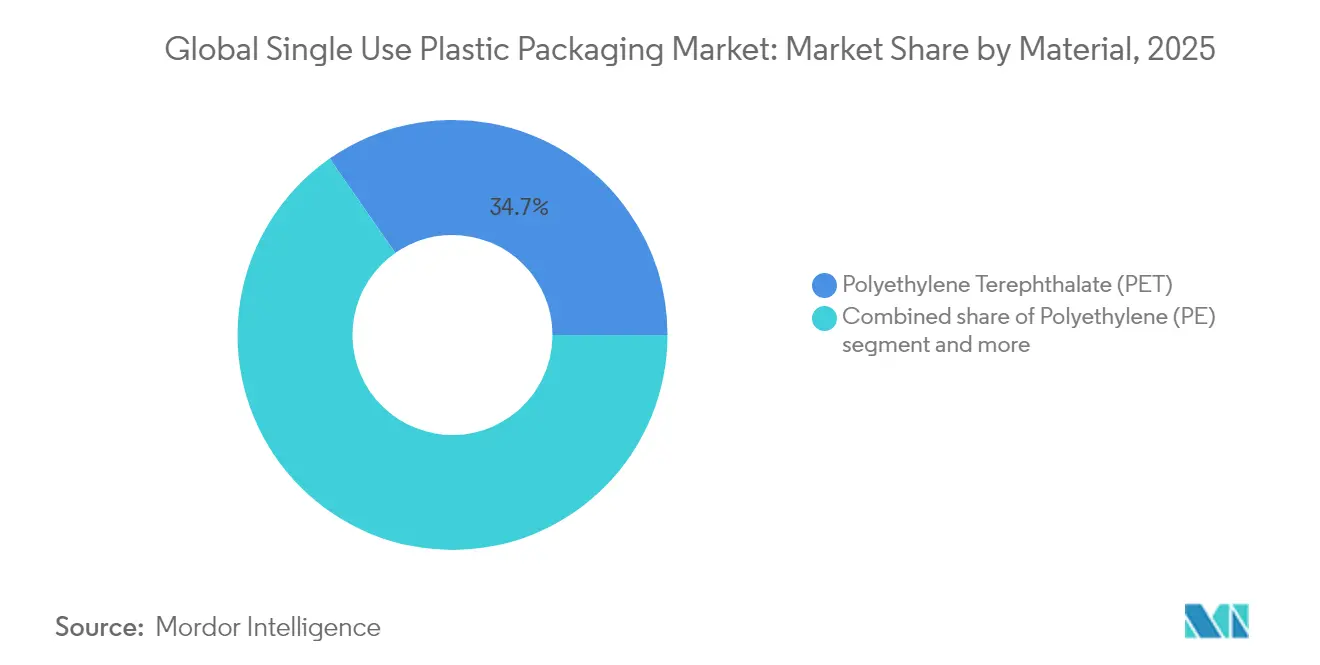
- In base al materiale, nel 34.68 il PET ha dominato il mercato degli imballaggi in plastica monouso con una quota del 2025%; ha inoltre registrato il CAGR più rapido, pari al 6.95%, fino al 2031.
- Per tipologia di prodotto, nel 30.12 le bottiglie rappresentavano il 2025% del mercato degli imballaggi in plastica monouso, mentre buste e sacchetti crescevano a un CAGR del 4.98% fino al 2031.
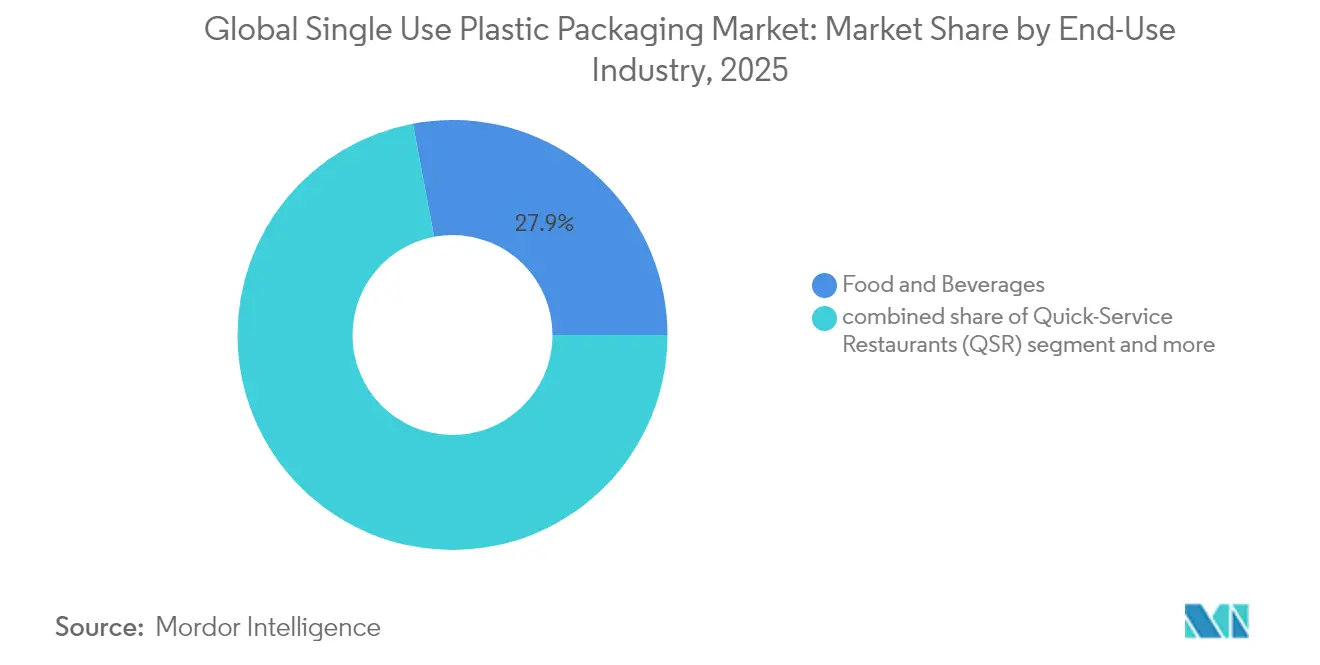
- In base al settore di utilizzo finale, il settore alimentare e delle bevande ha mantenuto la sua posizione dominante con una quota di fatturato del 27.95% nel 2025; il settore sanitario e quello farmaceutico hanno registrato un'espansione a un CAGR del 4.65% fino al 2031.
- Per canale di distribuzione, le vendite dirette detenevano una quota del 56.10% nel 2025, mentre i canali indiretti registrano un CAGR del 4.52% fino al 2031.
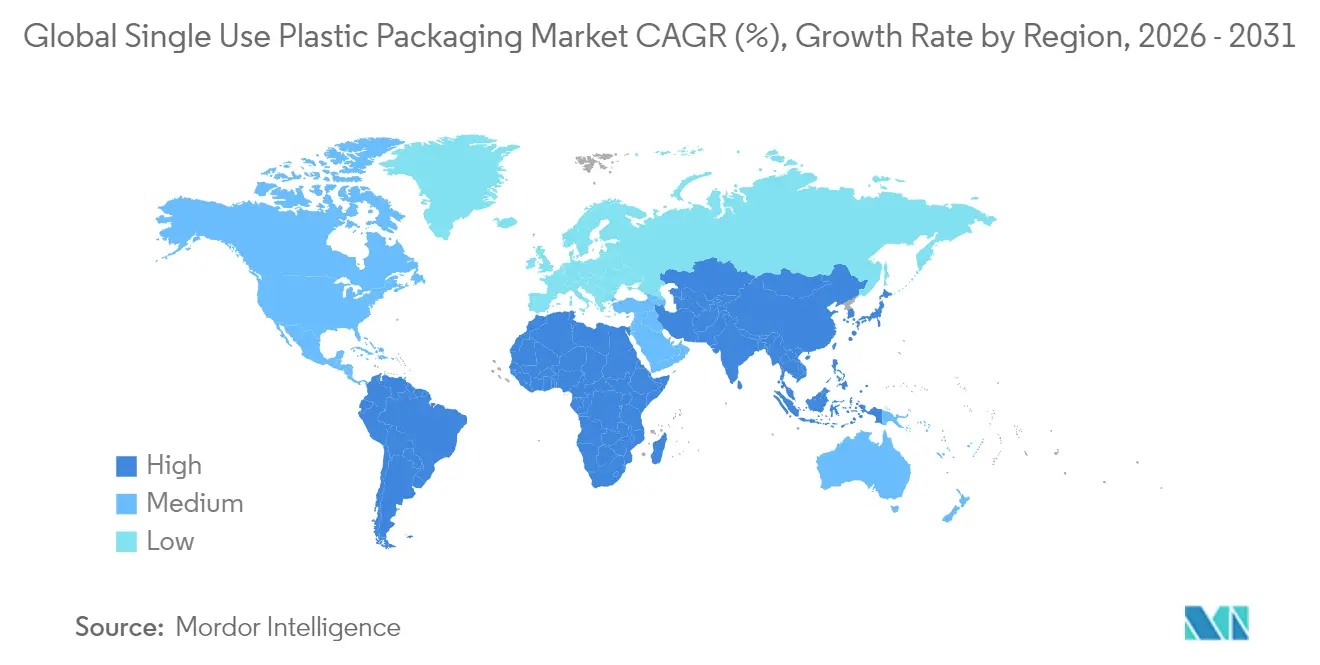
- In termini geografici, nel 39.85 l'area Asia-Pacifico rappresentava il 2025% del mercato degli imballaggi in plastica monouso; si prevede che il Medio Oriente e l'Africa cresceranno a un CAGR del 5.45% entro il 2031.
- Amcor, Berry Global e Novolex–Pactiv Evergreen hanno rappresentato insieme il 27% del fatturato globale nel 2024, riflettendo un settore moderatamente concentrato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi in plastica monouso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom delle consegne di cibo tramite app nelle megalopoli asiatiche | + 0.8% | Nucleo APAC, ricadute su MEA | Medio termine (2-4 anni) |
| La norma UE sul tappo vincolato accelera l'adozione del PET monomateriale | + 0.6% | Europa, espansione in Nord America | A breve termine (≤ 2 anni) |
| Le bevande funzionali RTD stimolano le buste barriera leggere in Nord America | + 0.5% | Nord America, espansione globale | Medio termine (2-4 anni) |
| Impennata dell'outsourcing di blister farmaceutici in India | + 0.4% | APAC core, impatto globale guidato dalle esportazioni | A lungo termine (≥ 4 anni) |
| Aumento della domanda di acqua in bottiglia nel GCC dovuto al turismo | + 0.3% | Medio Oriente, regioni dipendenti dal turismo | A breve termine (≤ 2 anni) |
| Espansione della catena del freddo urbana in Cina con vassoi in EPS | + 0.4% | Cina, che si estende fino al sud-est asiatico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom delle consegne di cibo tramite app nelle megalopoli asiatiche
Indonesia, Thailandia e Vietnam continuano a registrare una crescita a doppia cifra nelle transazioni digitali di consegna di cibo, aumentando la domanda di confezioni a prova di perdite e che mantengono la temperatura, in grado di resistere alla logistica in moto. [1] Fonte: Asian Development Bank, “Digital Entrepreneurship in Food Delivery Industry in Indonesia,” adb.org Gli operatori di Giacarta ora destinano il 15-20% del valore dell'ordine al packaging, spingendo i fornitori a progettare design impilabili che riducono le fuoriuscite e migliorano la visibilità del marchio. Una base più ampia di famiglie composte da una sola persona predilige porzioni più piccole, stimolando i formati mini-vaschette e a due scomparti. La standardizzazione delle piattaforme di consegna semplifica gli SKU e favorisce le economie di scala, mentre i governi locali incoraggiano i sistemi di raccolta post-uso che alimentano le infrastrutture di riciclaggio emergenti. Queste forze convergenti aumentano il volume ma accelerano il passaggio a laminati monomateriale per facilitare la selezione a valle.
La norma UE sul tappo vincolato accelera l'adozione del PET monomateriale
L'obbligo europeo di utilizzare tappi con sistema di fissaggio, entrato in vigore nel luglio 2024, ha spinto alla rapida conversione delle linee di imbottigliamento; la sola Coca-Cola ha investito 150 milioni di euro in 40 siti e ha raggiunto un tasso di accettazione da parte dei consumatori del 95%. [2] Fonte: Commissione europea, “Direttiva (UE) 2019/904 sui tappi con sistema di fissaggio”, eur-lex.europa.eu I fornitori rispondono con chiusure con sistema di fissaggio che si adattano perfettamente alle bottiglie in PET vergine, riciclato e bio, aumentando i tassi di recupero e rafforzando il vantaggio del PET in termini di riciclo. La California seguirà l'esempio entro il 2027, creando uno standard globale di fatto che favorisce i produttori in grado di effettuare l'adeguamento su larga scala. I tappi cross-compatibili di Origin Materials dimostrano come la regolamentazione stimoli caratteristiche di prodotto differenziate, come una migliore ergonomia e la prova di manomissione.
Bevande funzionali RTD che stimolano le buste barriera leggere
La categoria delle bevande funzionali in Nord America beneficia dei rivestimenti barriera approvati dalla FDA che consentono un risparmio di peso del materiale del 30-40% rispetto al PET rigido, estendendo al contempo la durata di conservazione a 18 mesi. [3] Fonte: US Food and Drug Administration, “Barrier Coating Approvals 2024,” fda.gov I marchi sfruttano questo margine per ridurre l'impronta di carbonio e i costi di trasporto. La bottiglia da 16 once con pannelli sottovuoto di Amcor illustra i progressi paralleli nei formati rigidi, sebbene i sistemi a busta ora catturino le estensioni di linea delle bevande energetiche che cercano opzioni premium richiudibili. I fornitori di materiali investono in film multistrato che integrano bio-PE, sbloccando la compatibilità con i flussi di riciclaggio esistenti.
Impennata dell'outsourcing di blister farmaceutici in India
Le CDMO indiane hanno registrato 25.4 miliardi di dollari di esportazioni farmaceutiche nel 2024 e i blister sono fondamentali per soddisfare le normative sulla stabilità e la tracciabilità del mercato regolamentato. I nuovi impianti di Mold-Tek aggiungono 10,000 tonnellate di capacità per formati alu-alu e senza PVC, riflettendo una più ampia migrazione verso imballaggi per il settore sanitario di valore più elevato. Gli incentivi governativi legati alla produzione e le normative sulla serializzazione rafforzano la domanda di blister a lungo termine, incentivando al contempo gli investimenti nella stampa per camere bianche e nel miglioramento delle barriere all'umidità.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Facile reperibilità di sostituti | -0.9% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| La direttiva UE sui SUP spinge i marchi a sostituire le fibre | -0.6% | Europa, ricadute sui marchi globali | A breve termine (≤ 2 anni) |
| Volatilità del prezzo della resina legata al greggio | -0.7% | Regioni globali ad alta intensità di produzione | A breve termine (≤ 2 anni) |
| Divieti a livello statale negli Stati Uniti su posate e cannucce | -0.4% | Nord America, potenziale influenza globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Facile reperibilità di sostituti
Coperchi a base di fibre, vassoi in cellulosa stampata e film bio-derivati erodono la domanda laddove il rigore barriera è moderato. McDonald's Taiwan ha eliminato la laminazione plastica dai menu nel 2025, risparmiando 86 tonnellate di resina all'anno e preservando 10,000 alberi. Le normative UE che impongono la riciclabilità entro il 2030 accelerano i progetti pilota di vassoi per carne compostabili contenenti il 54% di cellulosa di legno. La tecnologia delle fibre stampate a secco introdotta da Dart Container in Nord America riduce il consumo di energia dell'80%, migliorando la competitività in termini di costi rispetto al tradizionale EPS. Con la migrazione degli stampi, il mercato degli imballaggi in plastica monouso si trova ad affrontare una concorrenza sempre più intensa nelle applicazioni a bassa temperatura o di breve durata.
Volatilità del prezzo della resina legata al greggio
Il polietilene e il polipropilene hanno registrato oscillazioni sequenziali di 6 centesimi per libbra nel 2025, a fronte di una domanda di esportazione più debole e di voci di dazi del 25% sulle importazioni da Canada e Messico. Tali oscillazioni hanno compresso i margini di Berry Global di 120 milioni di dollari nel 2024, innescando contratti a prezzo fisso e cautela negli acquisti spot. Il PET si è mosso in modo anticiclico a causa della carenza di materiali per bottiglie, ampliando il rischio di spread. I trasformatori più grandi si proteggono tramite accordi pluriennali sulle materie prime e investono in flussi di materiale riciclato che disaccoppiano le basi di costo dagli indici di resina vergine, mentre le aziende più piccole si trovano ad affrontare difficoltà legate al capitale circolante.
Analisi del segmento
Per materiale: il PET rafforza il suo vantaggio circolare
Il PET ha conquistato il 34.68% della quota di mercato degli imballaggi in plastica monouso nel 2025 e si prevede che amplierà il suo vantaggio con un CAGR del 6.95% con la maturazione dei cicli di produzione da bottiglia a bottiglia. L'ordine europeo di bottiglie per bevande con contenuto riciclato del 30% sostiene la domanda premium di scaglie di rPET, stimolando investimenti come l'espansione di 42,000 tonnellate annue di Ganesha Ecopet per soddisfare le quote dei marchi locali. Riciclabilità, trasparenza e compatibilità con i tappi a vite si uniscono per consolidare il ruolo del PET nel settore delle bevande e della cura della persona.
Polietilene e polipropilene rimangono cavalli di battaglia in film, sacchetti e chiusure grazie alla versatilità e al costo, ma la crescita rallenta poiché le autorità di regolamentazione prendono di mira i laminati multistrato più difficili da riciclare. Il polistirene perde quota nel settore della ristorazione a causa dei divieti, mentre i polimeri di origine biologica guadagnano terreno in una nicchia dove le esigenze prestazionali si allineano con i requisiti di compostabilità. I giganti della tecnologia promuovono progetti pilota di riciclo chimico, ma finché scala ed economia non convergeranno, il PET manterrà la sua superiorità pragmatica nel mercato degli imballaggi in plastica monouso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: formati flessibili accelerano
Le bottiglie mantengono la quota maggiore di fatturato, con il 30.12% nel 2025, beneficiando dell'introduzione di tappi con ancoraggio e delle tendenze dell'idratazione on-the-go. Ciononostante, bustine e sacchetti superano il mercato con un CAGR del 4.98%, trainati da bevande funzionali, condimenti e ricariche per prodotti per l'igiene personale. I film barriera ultrasottili approvati dalla FDA aiutano i marchi a ridurre il peso delle confezioni del 30%, preservandone al contempo la stabilità a scaffale, rendendo le bustine la scelta ideale per il controllo delle porzioni e l'e-commerce.
Conchiglie, vassoi e tazze reagiscono a segnali contrastanti: la vendita al dettaglio di prodotti ortofrutticoli privilegia i termoformati in rPET, mentre i ristoranti fast food sperimentano ciotole in fibra per conformarsi alle ordinanze locali. Pellicole e involucri beneficiano del favore dell'e-grocery, ma si scontrano con lacune in termini di riciclabilità, spingendo i consorzi a impegnarsi per standardizzare le strutture monomateriale in PE. In tutti i formati, la progettazione per il riciclo diventa un criterio di selezione fondamentale, indirizzando i capitali verso soluzioni compatibili con la raccolta differenziata nelle regioni più importanti.
Per settore di utilizzo finale: l'assistenza sanitaria stimola la domanda di premi
Alimenti e bevande hanno rappresentato il 27.95% del fatturato del 2025, ma il settore sanitario e farmaceutico rappresentano l'opportunità in più rapida crescita, con un CAGR del 4.65%. I rigorosi requisiti di sterilità, barriera all'umidità e tracciabilità si applicano a materiali come i polimeri di olefine cicliche e i coperchi per blister ad alta barriera. Le CDMO indiane ottengono le approvazioni normative occidentali, moltiplicando le installazioni di linee blister per l'esportazione e rafforzando i flussi di fornitura bilaterali.
Nel frattempo, i canali di ristorazione si stanno orientando verso SKU incentrate sulla consegna, che richiedono ritenzione del calore e prevenzione delle fuoriuscite. I marchi di prodotti per la cura della persona implementano confezioni di ricarica flessibili e concentrati solidi, riducendo l'utilizzo di plastica ma aumentando la complessità per gli operatori del riciclo. Gli spedizionieri industriali, in particolare nel settore chimico e dei lubrificanti, stanno esplorando fusti con contenuto in PCR e contenitori IBC per rispettare gli impegni aziendali in materia di emissioni di carbonio, mantenendo una base di domanda diversificata per il mercato degli imballaggi in plastica monouso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: emergono modelli ibridi
Le vendite dirette dominano con una quota del 56.10%, poiché i proprietari dei marchi si affidano ai converter per la progettazione congiunta e la prototipazione rapida. L'entità consolidata Amcor-Berry gestisce 400 stabilimenti, accrescendo l'appeal del servizio chiavi in mano per le multinazionali. Tuttavia, i canali indiretti crescono del 4.52% CAGR, spinti da portali di approvvigionamento digitali che semplificano gli ordini spot per SKU standardizzate. Amazon Business ha registrato una crescita del 45% su base annua nel settore dei materiali di imballaggio nel 2024, evidenziando la tendenza alla facilità di acquisto.
I distributori regionali aumentano il valore attraverso la gestione dell'inventario, la guida normativa localizzata e gli audit di certificazione del contenuto riciclato. Emergono strutture ibride di go-to-market: i fornitori coltivano clienti chiave diretti per applicazioni complesse, mentre si appoggiano ai distributori per i clienti di fascia media nei mercati emergenti.
Analisi geografica
Mercato degli imballaggi in plastica monouso nella regione Asia-Pacifico
La quota del 39.85% del mercato degli imballaggi in plastica monouso nell'area Asia-Pacifico riflette il peso del settore manifatturiero, la crescita della popolazione urbana e l'espansione della classe media nella regione. Il settore degli imballaggi in Cina ha generato 2.3 trilioni di RMB di produzione nel 2024, sostenuto da ondate di investimenti nell'e-grocery e nella catena del freddo che richiedono soluzioni in EPS e rPET. L'India aggiunge slancio grazie alle esportazioni di blister e alla crescita del settore della consegna di generi alimentari, mentre il Sud-est asiatico registra un'espansione del 35% delle transazioni e-commerce, con un conseguente aumento della domanda di buste protettive per la spedizione.
Mercato nordamericano degli imballaggi in plastica monouso
Il Nord America presenta condizioni mature ma dinamiche, plasmate da divieti statali e quote di contenuto riciclato. La legge californiana sulla responsabilità estesa del produttore influenza le specifiche dei marchi a livello nazionale, spingendo gli obiettivi del 30% per il PET PCR oltre le linee guida federali. Gli investimenti nel riciclo meccanico e chimico proliferano; Amcor ha stipulato un accordo pluriennale per il PE riciclato meccanicamente per garantire la continuità delle materie prime.
Mercato europeo degli imballaggi in plastica monouso
L'Europa rimane all'avanguardia in ambito normativo, con la Direttiva sulle materie plastiche monouso, la PPWR e la legge sui tappi a vite che guidano i modelli di progettazione globali. I costi di conformità stimolano il consolidamento, ma catalizzano anche l'innovazione nelle strutture flessibili monomateriale e nei coperchi in fibra stampata per i contenitori ricordo.
Mercato degli imballaggi in plastica monouso in Medio Oriente e Africa
Medio Oriente e Africa guidano la crescita con un CAGR del 5.45% fino al 2031. La strategia turistica Vision 2030 dell'Arabia Saudita ha aumentato gli arrivi di visitatori del 56% nel 2024, alimentando un picco nel mercato degli imballaggi per l'acqua in bottiglia; Masafi ha investito 120 milioni di AED per potenziare la capacità di gestire i contratti di ospitalità. Megaprogetti infrastrutturali come NEOM aumentano la domanda di materiali protettivi e barriera in grado di resistere alle sollecitazioni logistiche del deserto, incentivando i fornitori a localizzare centri di riciclaggio a livello regionale.
Mercato brasiliano degli imballaggi in plastica monouso
L'America Latina offre sacche di espansione, in particolare il Brasile, dove la produzione di imballaggi è aumentata dell'8% nel 2024. Le fluttuazioni valutarie e la regolamentazione non uniforme frenano gli investimenti esteri, ma i trasformatori locali aggiornano le attrezzature per sfruttare le opportunità di mercato degli imballaggi in plastica monouso nell'e-commerce transfrontaliero.
Panorama normativo
La riprogettazione guidata dalla regolamentazione si sta intensificando nelle principali regioni di consumo, con l'Europa a fare da apripista. Il Regolamento UE sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40, è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026. Esso inasprisce i requisiti di riciclabilità e introduce restrizioni di formato che riguardano direttamente bustine, porzioni singole e altre configurazioni di imballaggio monouso, oltre agli obblighi relativi al contenuto riciclato e all'etichettatura.
L'attuazione sta diventando sempre più prescrittiva grazie agli atti di esecuzione dell'UE e al controllo sulla rendicontazione. La Commissione europea ha adottato la decisione di esecuzione (UE) 2026/1425 il 30 giugno 2026, che stabilisce le norme per il calcolo, la verifica e la rendicontazione del contenuto di plastica riciclata nelle bottiglie di plastica monouso per bevande. Una relazione della Commissione dell'aprile 2026 ha esaminato la rendicontazione degli Stati membri ai sensi della direttiva sulla plastica monouso. Al di fuori dell'UE, le misure a livello di città ed emirato continuano ad ampliare il perimetro di conformità. Dubai ha esteso le restrizioni a partire dal 1° gennaio 2026, vietando il commercio e l'uso di ulteriori prodotti in plastica monouso (tra cui piatti, contenitori per alimenti, stoviglie, bicchieri e coperchi per bevande). A livello globale, il Comitato negoziale intergovernativo guidato dall'UNEP ha continuato a lavorare nel 2026 su uno strumento per contrastare l'inquinamento da plastica, mantenendo all'ordine del giorno la divulgazione da parte dei produttori, le definizioni e gli obblighi di circolarità per le catene di approvvigionamento multinazionali.
Panorama competitivo
La concentrazione del settore è aumentata dopo l'unione di Amcor con Berry Global, per un valore di 8.43 miliardi di dollari, e la fusione di Novolex con Pactiv Evergreen, per un valore di 6.7 miliardi di dollari, che hanno creato due colossi che controllano un quarto del fatturato globale. La scalabilità offre una leva nell'approvvigionamento di resina e il capitale necessario per implementare sistemi di riciclo avanzati, etichettatura smart-pack e garanzia della qualità basata sull'intelligenza artificiale. La Federal Trade Commission ha dato il via libera a entrambe le operazioni, sottolineando la necessità di ingenti investimenti per soddisfare i requisiti di sostenibilità più stringenti.
Gli operatori di fascia media puntano alla specializzazione: Sealed Air investe in ricerca e sviluppo su film barriera ultraleggeri e automazione per ritagliarsi nicchie di mercato a più alto margine, puntando a un risparmio annuo di 140-160 milioni di dollari nell'ambito del suo programma CTO2Grow. L'iniziativa Blueloop di Huhtamaki stanzia 100 milioni di euro per portafogli riciclabili al 100% che soddisfano prima la conformità europea, per poi espandersi a livello globale.
La tecnologia rappresenta un secondo campo di battaglia. Le domande di brevetto per imballaggi intelligenti sono aumentate del 40% nel 2024, grazie all'integrazione di tag NFC, codici QR e sensori di freschezza che guidano la selezione o favoriscono il coinvolgimento dei consumatori. Cresce l'integrazione verticale nel recupero del PET e nel riciclo chimico: ExxonMobil valuta un impianto per PE da 8.6 miliardi di dollari dotato di pirolisi avanzata per la chiusura dei cicli. L'enfasi competitiva si sposta quindi dal puro tonnellaggio alla credibilità del ciclo chiuso, alla conformità normativa e alla funzionalità basata su dati.
Leader mondiali del settore degli imballaggi in plastica monouso
Amcor plc
Huhtamaki Oyj
Sealed Air Corp.
Dart Container Corp.
Novolex
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: INEOS ha firmato un protocollo d'intesa con Recuro per lo sviluppo di un impianto avanzato di riciclaggio della plastica a Bamble, in Norvegia, con l'obiettivo di raggiungere una capacità di trattamento fino a 33,000 tonnellate di rifiuti plastici all'anno. Il progetto mira a migliorare la disponibilità di materie prime riciclate per le applicazioni di imballaggio che, in base a requisiti sempre più stringenti in materia di responsabilità estesa del produttore (EPR) e conformità alle normative UE, devono documentare il contenuto riciclato.
- Giugno 2026: Amcor ha stretto una partnership con la startup britannica Kelpi per valutare una tecnologia di rivestimento a base biologica derivata dalle alghe, destinata a migliorare le prestazioni di barriera negli imballaggi in fibra. Questa collaborazione amplia gli strumenti a disposizione dei proprietari di marchi che intendono abbandonare la plastica per alcuni formati, pur mantenendo la necessità di una lunga conservazione e di una protezione funzionale.
- Settembre 2024: Dart Container ha introdotto la produzione di imballaggi in fibra stampata a secco nel mercato nordamericano grazie a una collaborazione con PulPac. Questa espansione offre alternative su larga scala per gli imballaggi destinati al settore della ristorazione, aumentando la pressione per la sostituzione di alcuni formati di plastica monouso e accelerando i cambiamenti nel mix di materiali presso i principali clienti del settore della ristorazione rapida e della vendita al dettaglio.
Ambito del rapporto sul mercato globale degli imballaggi in plastica monouso
Gli imballaggi in plastica monouso si riferiscono a contenitori usa e getta, involucri e altri materiali di imballaggio realizzati in plastica progettati per essere utilizzati una sola volta prima di essere scartati o riciclati. Questi articoli sono in genere utilizzati per alimenti, bevande, beni di consumo e vari altri prodotti, allo scopo di proteggere, conservare e facilitare il trasporto e lo stoccaggio. Gli imballaggi in plastica monouso comprendono molti prodotti, tra cui buste di plastica, contenitori per alimenti, bottiglie per bevande, posate, cannucce e pellicole per imballaggio. Questi materiali sono spesso leggeri, convenienti e offrono eccellenti proprietà di barriera contro umidità, ossigeno e contaminanti.
Il mercato degli imballaggi in plastica monouso è segmentato in base al materiale (acido polilattico [PLA], polietilene tereftalato [PET], polietilene [PE] e altri tipi di materiali), tipo di prodotto (bottiglie, sacchetti e buste, vaschette, vassoi, tazze e coperchi e altri tipi di prodotto), utente finale (ristoranti fast food, ristoranti a servizio completo, istituzionali, al dettaglio e altri utenti finali) e area geografica (Nord America [Stati Uniti, Canada], Europa [Germania, Regno Unito, Francia, Italia e resto d'Europa], Asia-Pacifico [Cina, Giappone, India, Australia e Nuova Zelanda e resto dell'Asia-Pacifico], America Latina [Brasile, Messico, Colombia e resto dell'America Latina], Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita, Sudafrica e resto del Medio Oriente e dell'Africa]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Polietilentereftalato (PET) |
| Polietilene (PE) |
| Polipropilene (PP) |
| Polistirene (PS) |
| Altri materiali |
| Bottiglie |
| Buste e bustine |
| Conchiglie |
| Vassoi, tazze e coperchi |
| Film e impacchi |
| Altri tipi di prodotto |
| Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) |
| Cibo e bevande |
| Sanità e farmaceutica |
| Cura personale e cosmetici |
| Altro settore di utilizzo finale |
| Vendita diretta |
| Vendite indirette |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per materiale | Polietilentereftalato (PET) | ||
| Polietilene (PE) | |||
| Polipropilene (PP) | |||
| Polistirene (PS) | |||
| Altri materiali | |||
| Per tipo di prodotto | Bottiglie | ||
| Buste e bustine | |||
| Conchiglie | |||
| Vassoi, tazze e coperchi | |||
| Film e impacchi | |||
| Altri tipi di prodotto | |||
| Per settore di utilizzo finale | Ristoranti a servizio rapido (QSR) | ||
| Ristoranti con servizio completo (FSR) | |||
| Cibo e bevande | |||
| Sanità e farmaceutica | |||
| Cura personale e cosmetici | |||
| Altro settore di utilizzo finale | |||
| Per canale di distribuzione | Vendita diretta | ||
| Vendite indirette | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli imballaggi in plastica monouso?
Nel 51.03 il mercato degli imballaggi in plastica monouso valeva 2026 miliardi di dollari.
Quale materiale è leader nel mercato degli imballaggi in plastica monouso?
Il PET è in testa, con una quota del 34.68% nel 2025 e un tasso di crescita annuo composto (CAGR) del 6.95% fino al 2031.
Perché le buste crescono più velocemente delle bottiglie?
Le buste riducono il peso del materiale fino al 30%, soddisfano le esigenze di praticità e sono conformi ai nuovi design monomateriale orientati al riciclaggio, determinando un CAGR del 4.98%.
In quale regione si registra la crescita più rapida degli imballaggi in plastica monouso?
Il Medio Oriente e l'Africa registrano il CAGR più elevato, pari al 5.45%, grazie al turismo e ai progetti infrastrutturali che incrementano la domanda di acqua in bottiglia e di servizi di ristorazione.
In che modo le normative incidono sul settore degli imballaggi in plastica monouso?
Le norme UE sui tappi vincolati e sui contenuti riciclati, oltre ai divieti statali degli USA, spingono le aziende verso il PET monomateriale, i sostituti delle fibre e un contenuto riciclato più elevato, rimodellando la progettazione dei prodotti e l'approvvigionamento dei materiali.
Chi sono i principali attori dopo le recenti consolidazioni?
Amcor–Berry Global e Novolex–Pactiv Evergreen rappresentano ormai circa un quarto del fatturato globale, sfruttando la scala per investire in tecnologie di economia circolare e soddisfare i requisiti dei marchi multinazionali.


