

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 48.16 miliardo di dollari |
| Dimensione del mercato (2031) | 64.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
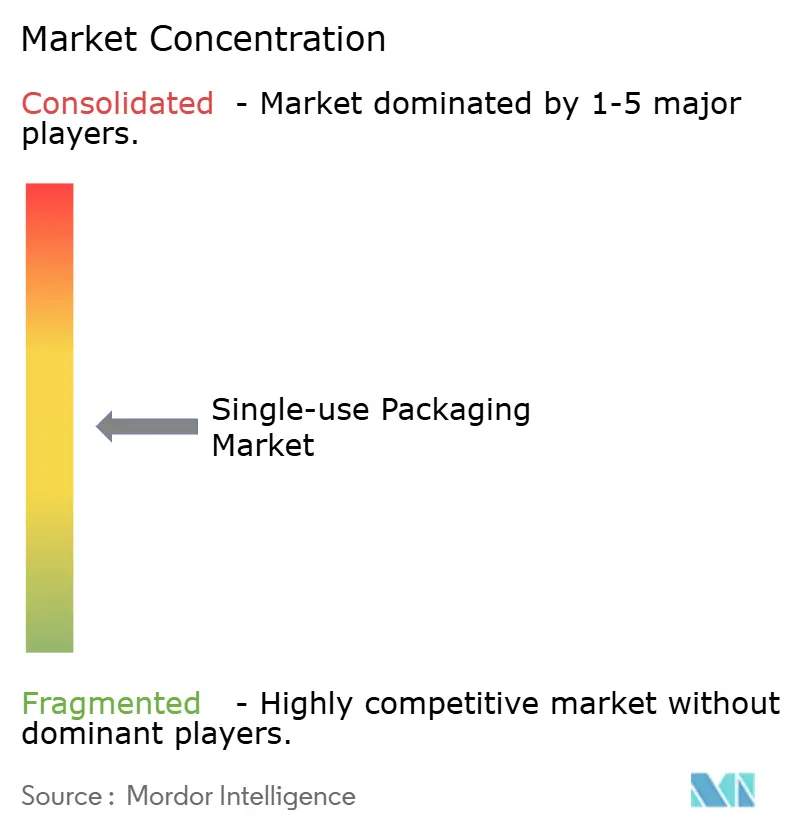
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi monouso di Mordor Intelligence
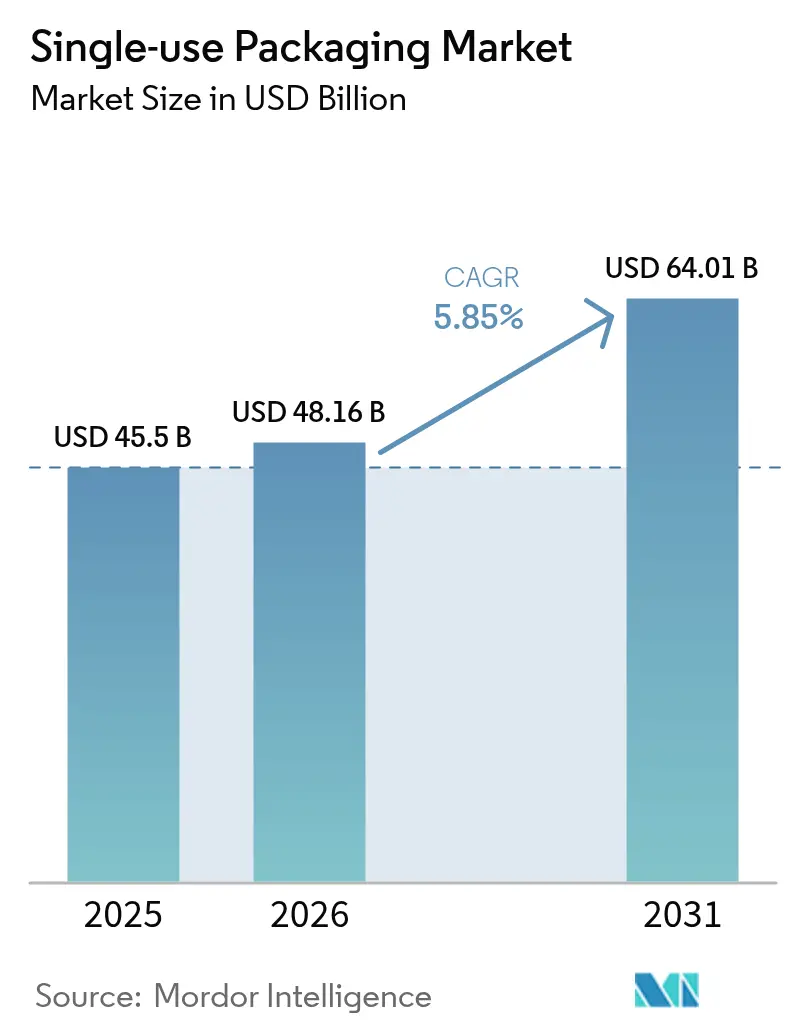
Il mercato degli imballaggi monouso aveva un valore di 45.50 miliardi di dollari nel 2025 e si prevede che crescerà da 48.16 miliardi di dollari nel 2026 a 64.01 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.85% durante il periodo di previsione (2026-2031). La solida crescita dell'e-commerce, l'ascesa delle ghost kitchen e la maggiore adozione di formati a porzione controllata sono i principali motori di espansione per il mercato degli imballaggi monouso. Gli aumenti di volume si concentrano nell'area Asia-Pacifico, tuttavia i proprietari dei marchi in Nord America ed Europa si stanno orientando verso design monomateriale riciclabile piuttosto che verso un aumento del tonnellaggio. Gli investimenti in infrastrutture di riciclaggio avanzate si intensificano, sebbene la carenza di resina PCR di alta qualità faccia aumentare a tratti i costi delle materie prime. Le dinamiche competitive rimangono moderatamente frammentate, con i leader verticalmente integrati che si assicurano flussi di materiali, mentre i concorrenti si concentrano su substrati sostenibili e agilità nella stampa digitale.
Punti chiave del rapporto
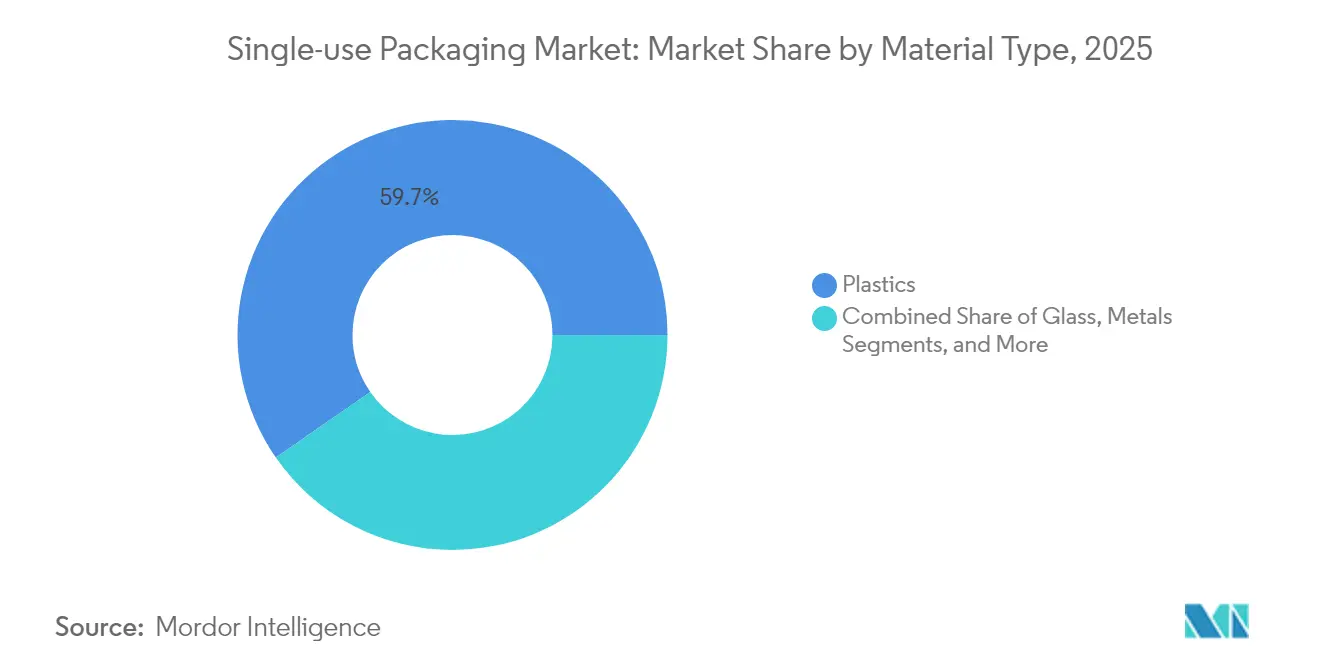
- Per tipologia di materiale, nel 2025 la plastica deteneva il 59.65% della quota di mercato degli imballaggi monouso. Carta e cartone stanno crescendo a un CAGR del 6.55%, il più rapido tra i materiali fino al 2031.
- In base al formato di imballaggio, le soluzioni flessibili hanno rappresentato il 54.05% del fatturato del 2025, seguite dalle alternative rigide.
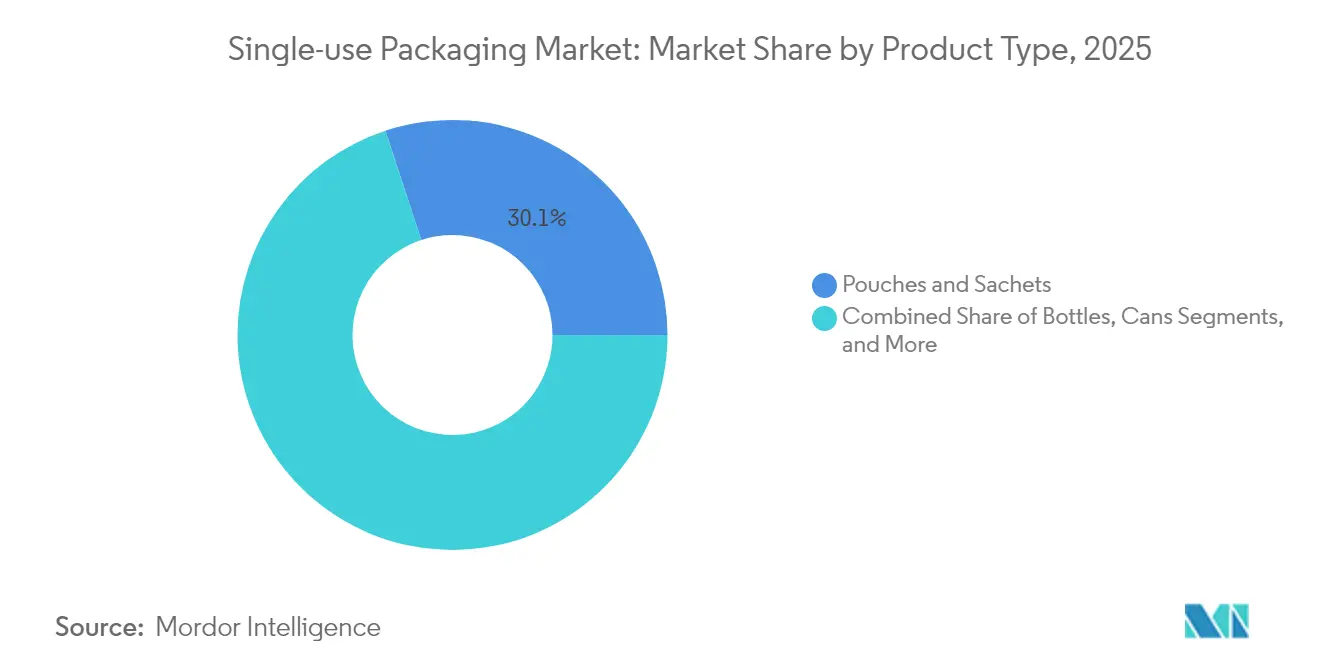
- Nel 2025, buste e sacchetti rappresentavano il 30.05% del mercato degli imballaggi monouso e stanno crescendo a un CAGR del 6.55%.
- Il settore alimentare e delle bevande ha registrato un fatturato del 28.10% nel 2025, mentre la cura della persona e i cosmetici sono in crescita a un CAGR del 6.88% entro il 2031.
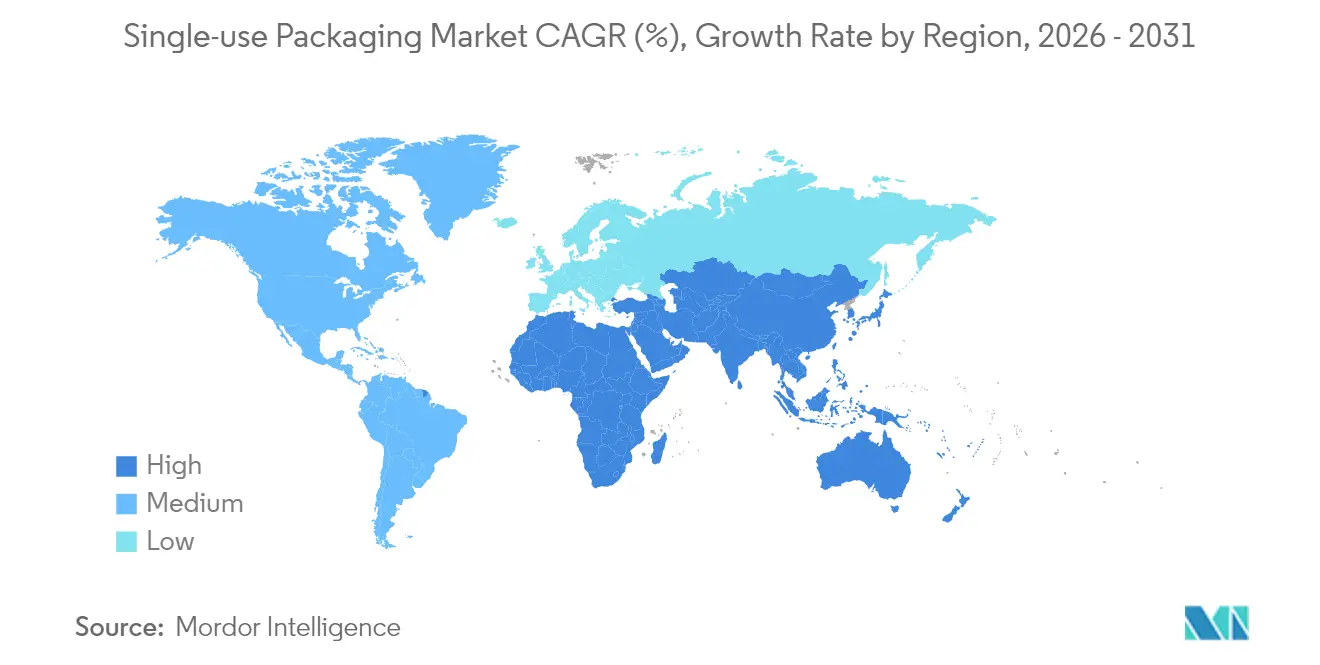
- L'area Asia-Pacifico ha dominato con un fatturato del 40.05% nel 2025; il Medio Oriente e l'Africa sono destinati a un CAGR del 7.55%, il più alto a livello regionale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi monouso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ascesa dell'e-commerce e dei canali D2C | + 1.8% | Globale, con il maggiore impatto in Asia Pacifico e Nord America | Medio termine (2-4 anni) |
| Espansione delle "cucine fantasma" per la consegna di cibo online | + 1.2% | Centri urbani a livello globale, concentrati nell'Asia Pacifica e in Europa | A breve termine (≤ 2 anni) |
| Stile di vita monodose orientato alla praticità | + 1.0% | Mercati globali, in particolare quelli sviluppati | A lungo termine (≥ 4 anni) |
| Boom del QSR nei paesi emergenti dell'Asia e dell'Africa | + 1.4% | Asia Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Il marchio passa a bustine di ricarica leggere | + 0.8% | Globale, guidato dal segmento della cura della persona | Medio termine (2-4 anni) |
| Linee di confezionamento micro-run abilitate all'intelligenza artificiale | + 0.6% | Nord America, Europa, Asia Pacifico sviluppata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'ascesa dell'e-commerce e dei canali D2C
La logistica diretta al consumatore richiede imballaggi che resistano alla distribuzione multi-nodo, ma che trasmettano l'estetica del marchio. L'aumento del 16% del fatturato di Ranpak nel quarto trimestre del 2024 per le imbottiture in carta dimostra che i rivenditori stanno passando dal riempimento degli spazi vuoti in plastica alla protezione a base di fibre. La maggiore frequenza di spedizione aumenta l'intensità di imballaggio per unità, mentre la ricerca di unboxing "degno di essere condiviso" incoraggia grafiche di alta qualità. Di conseguenza, i trasformatori introducono film barriera riciclabili e involucri di carta di dimensioni adeguate che riducono il peso dimensionale. Questi progressi rafforzano un cambiamento strutturale nei volumi di base per il mercato degli imballaggi monouso.
Espansione delle “Ghost Kitchens” per la consegna di cibo online
I ristoranti virtuali dipendono da confezioni antimanomissione e a temperatura controllata, che viaggiano in sicurezza attraverso le aree urbane densamente popolate. Il piano di Jollibee di aprire fino a 800 nuovi punti vendita con consegna a domicilio entro il 2025 illustra lo slancio di questo modello. La ricerca e sviluppo nel settore del packaging si concentra quindi su contenitori impilabili, rivestimenti antimicrobici e sigilli con codice QR che tracciano la catena di custodia. La scala delle cucine fantasma accelera i picchi di domanda nel mercato degli imballaggi monouso, in particolare per ciotole in fibra stampata, involucri in carta patinata e contenitori in PP a tenuta stagna.
Stile di vita monodose orientato alla praticità
I consumatori che cercano di gestire orari di lavoro ibridi premiano i marchi che offrono confezioni monodose. La partnership di Aveda con Xela Pack per il lancio di bustine di carta sostituisce i tradizionali campioni di plastica, preservando al contempo l'efficacia del prodotto. La miniaturizzazione aumenta il rischio di ingresso di ossigeno e umidità, costringendo i trasformatori ad aggiornare le sostanze chimiche barriera. La tolleranza al prezzo elevato nelle famiglie con poco tempo a disposizione compensa i maggiori costi unitari, rafforzando la crescita del valore per il mercato degli imballaggi monouso.
Boom del QSR nei paesi emergenti dell'Asia e dell'Africa
L'aumento del reddito disponibile catalizza l'espansione della rete QSR in franchising. KFC Africa ha sostituito le cannucce di plastica con quelle di carta e ha adottato ciotole di bagassa in diversi paesi, segnalando una transizione su larga scala dei substrati. I trasformatori nazionali si stanno adeguando per soddisfare gli standard internazionali di sicurezza alimentare, ottenendo trasferimenti tecnologici che elevano le capacità regionali. Queste iniziative rafforzano l'aumento dei volumi di spedizione per il settore degli imballaggi monouso nelle economie di frontiera.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti e tasse globali sulla plastica monouso | -1.5% | Europa, Nord America, parti dell'Asia Pacifica | A breve termine (≤ 2 anni) |
| Capacità di raccolta limitata e di riciclaggio avanzato | -0.8% | In tutto il mondo; particolarmente sentito nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Volatilità della fornitura di resina PCR di alta qualità | -0.6% | Regioni con obblighi di riciclaggio | A breve termine (≤ 2 anni) |
| Interruzioni tariffarie nel commercio di film polimerici | -0.4% | Rotte USA-Asia, UE-Asia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti e tasse globali sulla plastica monouso
Il regolamento UE sugli imballaggi e sui rifiuti di imballaggio impone obiettivi di contenuto riciclato, mentre i divieti sui PFAS rimuovono rivestimenti chiave di barriera al grasso. [1] Agenzia europea dell'ambiente, "Regolamento sui rifiuti di imballaggio", eea.europa.eu La legge californiana SB 54 richiede una riduzione del 65% degli imballaggi in plastica entro il 2032, costringendo a rapidi cambiamenti nei materiali. Le divergenti normative regionali frammentano le specifiche, aumentando i costi di conformità e rallentando le implementazioni nel mercato degli imballaggi monouso.
Capacità di raccolta limitata e di riciclaggio avanzato
Gli investimenti nel riciclo sono in ritardo rispetto alle ambizioni normative. L'Associazione dei riciclatori di plastica rileva che le lacune di capacità si sono ampliate dopo la chiusura dell'impianto PCR di rPlanet Earth in California nel 2024. Eurostat riporta solo il 41% di riciclo degli imballaggi in plastica nell'UE durante il 2024. [2] Associazione dei riciclatori di plastica, "Capacità di riciclo avanzata 2025", plasticsrecycling.org La scarsità di PCR di alta qualità fa aumentare i premi della resina e limita i programmi a ciclo chiuso.
Analisi del segmento
Per tipo di materiale: la plastica domina nonostante le pressioni sulla sostenibilità
La plastica ha mantenuto il 59.65% del fatturato nel mercato degli imballaggi monouso nel 2025, sostenuta da caratteristiche barriera versatili e dall'efficienza dei costi. Carta e cartone stanno registrando un CAGR del 6.55%, il tasso di espansione più rapido per i materiali, poiché i proprietari di marchi stanno convertendo le SKU a substrati riciclabili per soddisfare gli obiettivi politici. Si prevede che le dimensioni del mercato degli imballaggi monouso in plastica cresceranno costantemente, nonostante l'aumento dei tassi di raccolta delle bottiglie in PET, grazie al riempimento degli spazi vuoti nell'e-commerce e alle applicazioni sanitarie. Il PET beneficia di solidi flussi di riciclo meccanico, mentre i film in PP guadagnano terreno grazie a un recupero monomateriale più semplice.
Gli investimenti in polimeri di origine biologica e nel riciclo chimico aumentano. I progetti pilota di bottiglie in fibra di Pulpex delineano un futuro in cui la cellulosa compete con il PET nelle confezioni per la cura della persona e per gli alcolici. Le lattine di metallo mantengono una posizione di nicchia nel settore delle bevande e degli aerosol, grazie alla loro riciclabilità infinita, mentre il vetro sta vivendo una rinascita nelle categorie premium. La selezione dei materiali è incentrata sull'idoneità normativa; le normative FDA sul contatto con gli alimenti e i divieti UE sui PFAS stanno già riscrivendo le formulazioni dei rivestimenti, aggiungendo urgenza alla ricerca e sviluppo nel settore degli imballaggi monouso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di imballaggio: soluzioni flessibili guidano l'innovazione
I formati flessibili hanno generato il 54.05% del fatturato del mercato degli imballaggi monouso nel 2025 e presentano un tasso di crescita annuo composto (CAGR) del 5.98% fino al 2031. I laminati leggeri riducono le emissioni di trasporto e si adattano a diverse linee di riempimento, diventando la soluzione ideale per snack, salse e detersivi. Le dimensioni del mercato degli imballaggi monouso legati ai flessibili aumentano grazie alle macchine da stampa digitali che consentono microtirature convenienti per i commercianti D2C, mentre i converter introducono laminazioni senza solventi per aumentare le dichiarazioni di riciclabilità.
I contenitori rigidi mantengono una quota di mercato nei settori sanitario sterile, delle bevande gassate e dei cosmetici di lusso, dove la struttura o la trasparenza sono fattori determinanti. I programmi di riduzione del peso delle bottiglie in PET e dei vassoi termoformati compensano in parte la pressione sui costi delle resine. Il lancio di rivestimenti barriera a base d'acqua da parte di Constantia Flexibles dimostra come i fornitori rinnovino i flessibili tradizionali senza sacrificarne la durata di conservazione. La concorrenza tra formati incide sempre più sui costi di fine vita, con le tariffe EPR che spingono gli acquirenti verso materiali che soddisfano le soglie locali di riciclabilità.
Per tipo di prodotto: le buste trasformano più categorie
Bustine e bustine monouso hanno conquistato una quota di fatturato del 30.05% nel 2025, la più alta tra le tipologie di prodotto, e hanno registrato un CAGR del 6.55% per la categoria. La loro popolarità deriva da rapporti materiale-prodotto significativamente inferiori rispetto ai barattoli rigidi, a supporto sia dei costi che delle emissioni di carbonio. Nel settore delle bevande, le bustine con beccuccio penetrano nei succhi di frutta per bambini, mentre le bustine ricaricabili riducono il peso della plastica negli shampoo. La quota di mercato degli imballaggi monouso per bustine monouso beneficia di linee di formatura, riempimento e sigillatura ad alta velocità che riducono al minimo i costi di manodopera e i costi energetici.
Le bottiglie rimangono importanti per le bevande pressurizzate e le linee di prodotti per la cura della persona che richiedono un dosaggio preciso. I cartoni asettici proteggono il latte vaccino e vegetale, dove la lunga conservazione a temperatura ambiente è fondamentale. Vassoi, tazze e coperchi rimangono prodotti base per il QSR, ma devono far fronte a divieti graduali su EPS e PS colorato. La domanda nel settore conserviero rimane stabile grazie ai consolidati circuiti di recupero dell'alluminio, mentre le fiale farmaceutiche si ritagliano una nicchia sicura, protetta dalla sostituzione grazie a rigide norme di sterilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: i servizi alimentari guidano l'innovazione
Il settore alimentare e delle bevande ha contribuito per il 28.10% al fatturato del 2025, diventando il principale consumatore di formati nel mercato degli imballaggi monouso. L'espansione delle consegne incentiva etichette antimanomissione e involucri isolanti che garantiscono la qualità per viaggi di 30 minuti. Si prevede che il mercato degli imballaggi monouso generato da prodotti per la cura della persona e cosmetici crescerà più rapidamente, con un CAGR del 6.88%, poiché i marchi puntano su bustine ricaricabili e bustine di carta per idratanti e cosmetici colorati.
Le confezioni per prodotti sanitari crescono di pari passo con l'invecchiamento della popolazione e le esigenze di stoccaggio delle biotecnologie, sebbene i criteri di sterilità limitino il cambio di materiale. Il passaggio di KFC Africa alle ciotole di bagassa in tutta la regione dimostra come le catene QSR coniughino velocità di servizio e requisiti ecologici. Le bustine di carta di Aveda dimostrano che il posizionamento di prestigio può sopravvivere a esecuzioni plastic-free. I prodotti chimici industriali adottano fusti e IBC certificati UN, dove l'acquisizione sudafricana di Mauser Packaging nel 2024 conferma le tendenze di consolidamento regionale.
Analisi geografica
La regione Asia-Pacifico ha controllato il 40.05% del fatturato del mercato degli imballaggi monouso nel 2025, riflettendo la scala produttiva, la densità della vendita al dettaglio urbana e l'accelerazione dell'implementazione della rete QSR. L'evoluzione degli standard cinesi e le rigorose norme giapponesi sul contatto con gli alimenti spingono i trasformatori a perfezionare le composizioni dei polimeri e a verificare la tracciabilità. India, Indonesia e Vietnam sostengono l'aumento dei volumi, mentre la penetrazione dell'e-commerce aumenta il numero di pacchi giornalieri. Le normative locali, come il decreto vietnamita sulla responsabilità del produttore, catalizzano gli investimenti in impianti di smistamento e riciclaggio chimico.
Nord America ed Europa si concentrano sulla sostituzione dei materiali piuttosto che sulla crescita dei volumi. La legge SB 54 della California e il Regolamento UE sugli Imballaggi delineano le roadmap dell'innovazione, innescando l'impegno dei marchi verso confezioni riciclabili o riutilizzabili al 100% entro il 2030. I consumatori maturi pagano di più per soluzioni circolari, consentendo ai fornitori di recuperare le spese di ricerca e sviluppo e mantenere i margini. La filigrana digitale tramite i progetti pilota HolyGrail 2.0 in Danimarca migliora la precisione di smistamento, un precursore delle operazioni MRF su larga scala basate sull'intelligenza artificiale.
Medio Oriente e Africa registrano il CAGR più rapido, pari al 7.55% fino al 2031, per il mercato degli imballaggi monouso, trainato dall'espansione della vendita al dettaglio organizzata e dalla spesa per le infrastrutture. Lo stabilimento statunitense di Hotpack, da 100 milioni di dollari, dimostra la capacità dei campioni regionali di espandersi all'estero, mentre il polo egiziano di riciclo del cartone di SIG Group, da 28.2 milioni di dollari, integra la circolarità alla fonte. Le dinamiche delle importazioni alimentari del Consiglio di Cooperazione del Golfo sostengono una domanda costante di film barriera multistrato, mentre l'Africa subsahariana sfrutta la bagassa e altre fibre locali come alternative alla plastica. L'aumento del reddito delle famiglie stimola la domanda di snack a porzioni controllate e bustine per l'igiene personale, ampliando la base di clienti per il mercato degli imballaggi monouso.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione sta influenzando sempre più le specifiche degli imballaggi monouso attraverso divieti, norme sul contenuto riciclato e sulla riciclabilità, nonché obblighi di responsabilità del produttore. Nell'Unione europea, il Regolamento sugli imballaggi e sui rifiuti di imballaggio, Regolamento (UE) 2025/40, è entrato in vigore l'11 febbraio 2025 e diventerà generalmente applicabile a partire dal 12 agosto 2026, sostituendo gli approcci nazionali frammentati con un quadro normativo direttamente applicabile. Esso stabilisce restrizioni per determinati formati monouso e richiede misure per ridurre al minimo gli imballaggi e dimostrare la conformità.
Al di fuori dell'Europa, anche a livello cittadino e di appalti si sta assistendo a un inasprimento delle politiche. La Risoluzione n. (124) del 2023 del Consiglio Esecutivo di Dubai vieta determinati articoli in plastica monouso (tra cui piatti, contenitori per alimenti, stoviglie, bicchieri e coperchi per bevande) a partire dal 1° gennaio 2026, il che spinge a breve termine verso alternative in carta, fibra stampata e plastica conforme. Negli Stati Uniti, il Regolamento sugli appalti della General Services Administration sulla riduzione degli imballaggi in plastica monouso è entrato in vigore l'8 luglio 2024, segnalando spostamenti della domanda, guidati dagli appalti, verso imballaggi conformi lungo le catene di approvvigionamento federali, mentre l'EPA statunitense ha inserito le microplastiche nella sua bozza della sesta lista di contaminanti candidati (annunciata il 2 aprile 2026), aumentando il controllo sulla plastica lungo tutto il suo ciclo di vita.
Analisi della catena del valore
La catena del valore degli imballaggi monouso comprende materie prime petrolchimiche e cellulosa, produzione di resine e carta, trasformazione (estrusione di film, termoformatura, stampaggio a soffiaggio e a iniezione, spalmatura e laminazione), stampa e finitura, fino alla distribuzione ai proprietari dei marchi, agli operatori del settore della ristorazione e ai rivenditori di e-commerce. I grandi trasformatori e i gruppi integrati di imballaggio mitigano la volatilità dei materiali garantendo l'approvvigionamento di resine e fibre, mentre i proprietari dei marchi richiedono sempre più spesso ai fornitori strutture monomateriale riciclabili e soluzioni per la riduzione del peso, in linea con le normative in continua evoluzione in materia di imballaggi, come il Regolamento UE PPWR (Regolamento (UE) 2025/40).
I colli di bottiglia si concentrano sulla disponibilità delle resine, sulle sostanze chimiche di barriera conformi agli standard per il contatto con gli alimenti e sui cicli che vanno dalla raccolta dei campioni alla PCR. L'interruzione del traffico nello Stretto di Hormuz nel 2026 ha evidenziato la dipendenza dai flussi petrolchimici provenienti dal Medio Oriente e ha messo in luce la fragilità dei tempi di consegna per pellicole e resine standard. La riorganizzazione della logistica e l'aumento dei costi di trasporto si traducono in pressioni sugli acquisti e carenze improvvise, accelerando l'approvvigionamento parallelo lungo tutta la catena, compreso un maggiore utilizzo di formati a base di fibre, substrati alternativi e accordi di fornitura regionali. La documentazione di conformità e la frammentazione delle specifiche aumentano inoltre il carico di lavoro per i test e la qualificazione per i trasformatori e i proprietari dei marchi.
Panorama competitivo
Il mercato degli imballaggi monouso è moderatamente frammentato. I principali converter utilizzano soluzioni hub-and-spoke per garantire la fornitura di resina e ridurre i chilometri logistici. Graphic Packaging, Amcor e Packaging Corporation of America gestiscono collettivamente stabilimenti multiregionali e linee di estrusione che alimentano impianti di converting integrati, proteggendoli dalle oscillazioni dei prezzi del PCR. Le aziende emergenti si ritagliano nicchie nei formati a base di fibre o biopolimeri, spesso concedendo in licenza la tecnologia per accelerarne la commercializzazione.
Il flusso di accordi strategici rimane sostenuto. L'acquisizione di etichette nel Sud-Est asiatico da parte di CCL Industries per 150 milioni di dollari rafforza la sua presenza nell'e-commerce regionale. L'acquisto di asset sudafricani da parte di Mauser Packaging evidenzia il consolidamento nel settore dei fusti industriali, dove la conformità normativa e la certificazione ONU creano elevate barriere all'ingresso. L'investimento di capitale è mirato a linee di produzione per micro-tiri basate sull'intelligenza artificiale e asset di rivestimenti privi di solventi, in linea con i limiti più stringenti per PFAS e COV.
La tecnologia è il fulcro della competizione. La filigrana HolyGrail 2.0, il kitting basato sulla robotica e i brevetti di depolimerizzazione chimica differenziano i primi utilizzatori. I leader corteggiano le multinazionali dei beni di consumo con dashboard di analisi del ciclo di vita e dati sulle emissioni di Scope 3 per assicurarsi contratti a lungo termine. L'industria degli imballaggi monouso premia le economie di scala, ma apprezza sempre di più l'agilità nell'adeguarsi ai nuovi standard normativi.
Leader del settore degli imballaggi monouso
Amcor plc
Huhtamaki Oyj
Novolex Holdings, LLC
Dart Container Corporation
Winpak Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Amcor ha annunciato l'ampliamento di uno stabilimento di confezionamento in Cina. Questa iniziativa incrementa la capacità produttiva locale di un importante fornitore di imballaggi nella regione Asia-Pacifico, consentendo tempi di consegna più rapidi per i proprietari dei marchi e i clienti dell'e-commerce e rafforzando la resilienza dell'approvvigionamento regionale.
- Giugno 2026: Amcor ha annunciato un investimento multimilionario per espandere il suo stabilimento di produzione a Sira, Karnataka, India, aggiungendo nuova capacità produttiva per imballaggi sanitari ad alte prestazioni e soluzioni di somministrazione di farmaci incentrate sul paziente. Questo permette di reindirizzare il capitale verso formati monouso di maggior valore, dove i requisiti normativi e di sterilità privilegiano materiali specializzati e processi produttivi rigorosamente controllati.
- Maggio 2026: Closure Systems International ha completato l'acquisizione di due stabilimenti nordamericani per lo stampaggio a compressione di tappi per bevande, situati a Erie e Hattiesburg, da Amcor. L'operazione ridefinisce la struttura della produzione di tappi, consentendo a CSI di incrementare la produzione mentre Amcor continua a ottimizzare il portafoglio prodotti per segmenti di packaging specifici.
Ambito del rapporto sul mercato globale degli imballaggi monouso
L'imballaggio monouso è un tipo di imballaggio destinato al monouso e quindi allo smaltimento immediato. La plastica è il materiale più utilizzato negli imballaggi e nelle applicazioni mediche grazie alla sua versatilità, facilità di produzione, sicurezza, sterilità ed efficienza economica, seguita dalla carta. Questi includono, tra gli altri articoli, sacchetti della spesa, scatole per imballaggi alimentari, bottiglie, cannucce, contenitori, tazze e posate.
Il mercato degli imballaggi monouso è segmentato per tipo di materiale (carta e cartone, plastica e vetro), per verticale dell’utente finale (alimenti, bevande, cura personale, prodotti farmaceutici e altri utenti finali) e per geografia (Nord America ( Stati Uniti, Canada), Europa (Germania, Regno Unito, Francia, Resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Corea del Sud, Resto dell'Asia-Pacifico), America Latina (Brasile, Messico, Resto dell'America Latina America), Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sud Africa e Resto del Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
Per tipo di materiale
| Carta e cartone | |
| Plastica | Polietilentereftalato (PET) |
| Polietilene (PE) | |
| Polipropilene (PP) | |
| Polistirene (PS) | |
| Altre materie plastiche | |
| Vetro | |
| Metalli |
Per formato di imballaggio
| Flexible Packaging |
| Confezione rigida |
Per tipo di prodotto
| Bottiglie |
| Buste e bustine |
| Cartoni asettici |
| Vassoi, tazze e coperchi |
| Fiale e Fiale |
| Latte e lattine |
| Altri tipi di prodotto |
Per settore di utilizzo finale
| Servizi alimentari | Ristoranti a servizio rapido (QSR) |
| Ristoranti con servizio completo (FSR) | |
| Altri servizi di ristorazione | |
| Cibo e bevande | |
| Sanità e farmaceutica | |
| Cura personale e cosmetici | |
| Altri settori di uso finale |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tipo di materiale | Carta e cartone | ||
| Plastica | Polietilentereftalato (PET) | ||
| Polietilene (PE) | |||
| Polipropilene (PP) | |||
| Polistirene (PS) | |||
| Altre materie plastiche | |||
| Vetro | |||
| Metalli | |||
| Per formato di imballaggio | Flexible Packaging | ||
| Confezione rigida | |||
| Per tipo di prodotto | Bottiglie | ||
| Buste e bustine | |||
| Cartoni asettici | |||
| Vassoi, tazze e coperchi | |||
| Fiale e Fiale | |||
| Latte e lattine | |||
| Altri tipi di prodotto | |||
| Per settore di utilizzo finale | Servizi alimentari | Ristoranti a servizio rapido (QSR) | |
| Ristoranti con servizio completo (FSR) | |||
| Altri servizi di ristorazione | |||
| Cibo e bevande | |||
| Sanità e farmaceutica | |||
| Cura personale e cosmetici | |||
| Altri settori di uso finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli imballaggi monouso nel 2026?
Il mercato degli imballaggi monouso raggiungerà i 48.16 miliardi di dollari nel 2026, con un CAGR del 5.85% entro il 2031.
Quale regione crescerà più rapidamente entro il 2031?
Il Medio Oriente e l'Africa hanno registrato la previsione di CAGR più elevata, pari al 7.55%, alimentata dall'espansione delle infrastrutture e dall'aumento della spesa dei consumatori.
Quale materiale guadagna più velocemente quote di mercato?
Carta e cartone guidano la crescita con un CAGR del 6.55%, poiché i marchi passano a substrati riciclabili in risposta agli obblighi politici.
Quale tipo di prodotto genera volume?
Buste e bustine sono in testa con un fatturato del 30.05% nel 2025 e mantengono un CAGR del 6.55% grazie ai vantaggi in termini di praticità ed efficienza dei materiali.
Quale settore di utilizzo finale registra la crescita più elevata?
I prodotti per la cura della persona e i cosmetici crescono a un CAGR del 6.88%, poiché i marchi implementano bustine di ricarica e bustine in fibra per soddisfare gli obiettivi di sostenibilità.


