

Dimensioni e quota di mercato degli impianti dentali singoli e dei ponti dentali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
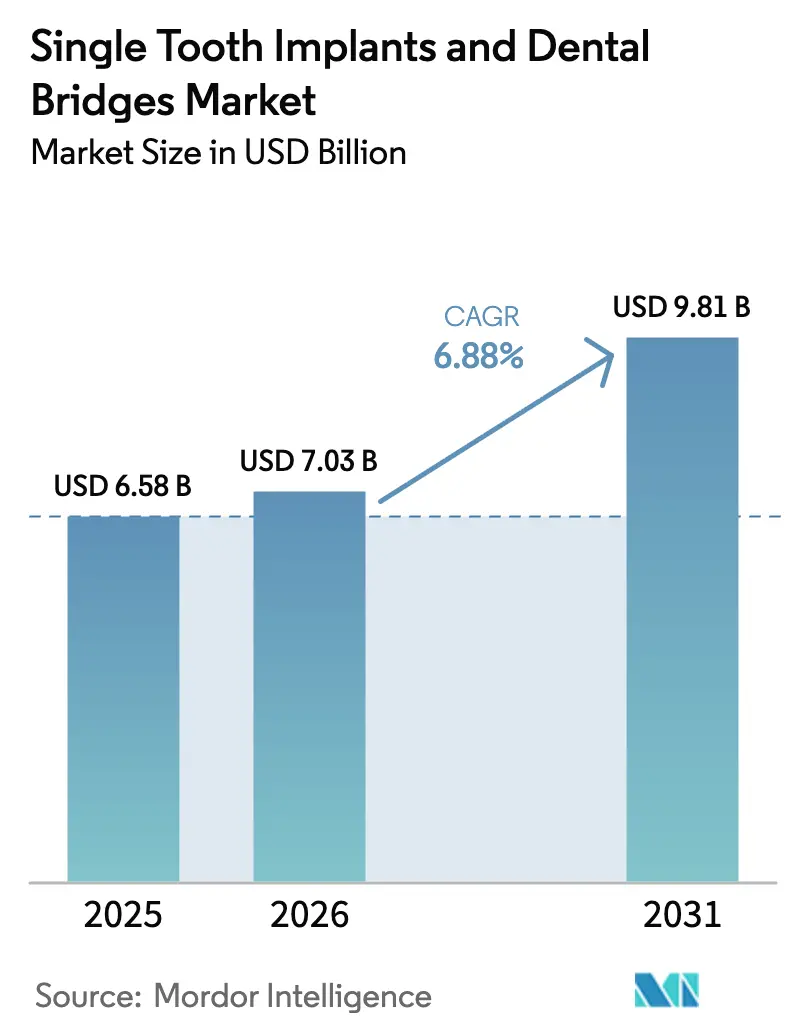
| Dimensione del mercato (2026) | 7.03 miliardo di dollari |
| Dimensione del mercato (2031) | 9.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.88% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli impianti dentali singoli e dei ponti dentali di Mordor Intelligence
Il mercato degli impianti dentali singoli e dei ponti dentali aveva un valore di 6.58 miliardi di dollari nel 2025 e si prevede che crescerà da 7.03 miliardi di dollari nel 2026 a 9.81 miliardi di dollari entro il 2031, con un CAGR del 6.88% durante il periodo di previsione (2026-2031). Una confluenza di fattori quali l'invecchiamento della popolazione, le crescenti aspettative estetiche e i metodi di produzione in studio abilitati digitalmente sono alla base di questa traiettoria, con i sistemi a base metallica ancora dominanti ma le alternative in ceramica che stanno guadagnando terreno [1] Institut Straumann AG, “Annual Report 2024,” straumann.com . Il Nord America mantiene la leadership in termini di dimensioni, mentre l'Asia-Pacifico registra la maggiore crescita grazie all'aumento del reddito disponibile e agli accordi di turismo medico. I principali produttori sottolineano gli ecosistemi CAD/CAM integrati che consentono restauri in giornata, rimodellando l'economia dello studio e aumentando i tassi di accettazione dei casi. Sul fronte dell'offerta, i rischi legati all'approvvigionamento di titanio e zirconia, unitamente alla carenza di implantologi certificati nelle economie emergenti, smorzano le prospettive altrimenti ottimistiche.
Punti chiave del rapporto
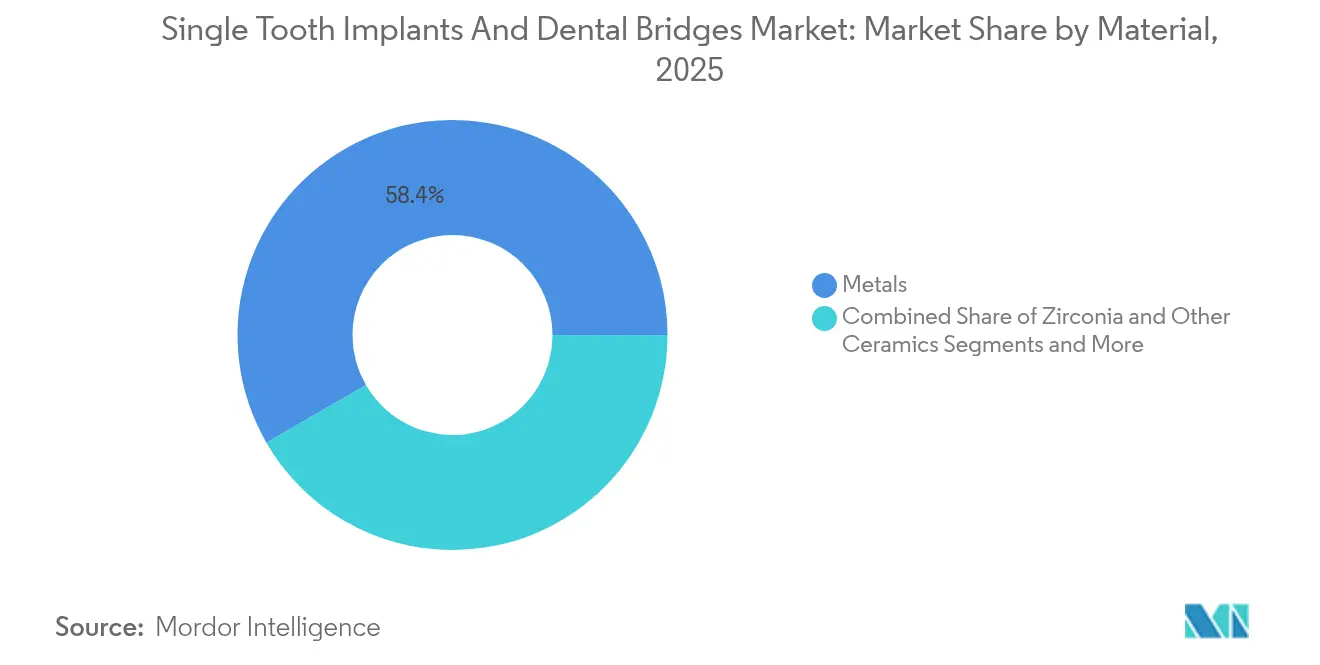
- In base al materiale, i metalli hanno dominato con una quota di fatturato del 58.35% nel 2025; si prevede che la zirconia e altre ceramiche cresceranno a un CAGR del 7.22% entro il 2031.
- Per prodotto, gli impianti dentali singoli hanno conquistato il 62.60% della quota di mercato degli impianti dentali singoli e dei ponti dentali nel 2025, mentre si prevede che i ponti dentali cresceranno a un CAGR del 7.31% fino al 2031.
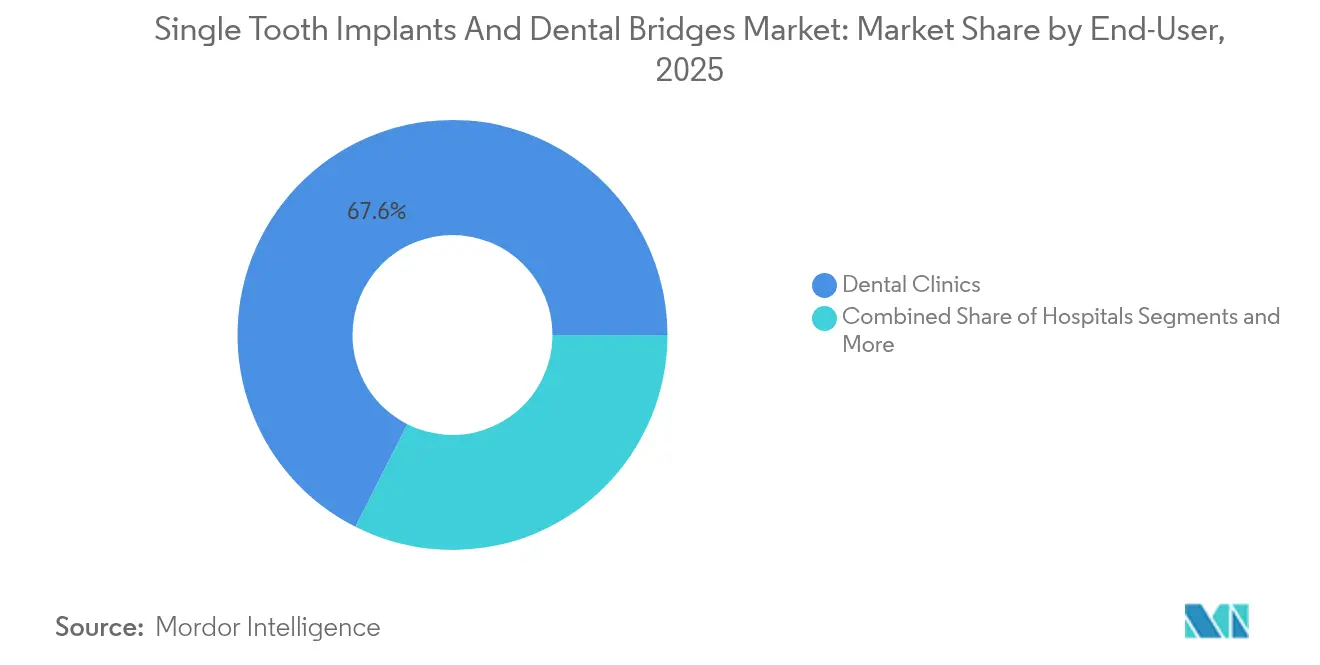
- In termini di utenti finali, nel 2025 le cliniche odontoiatriche hanno detenuto una quota del 67.55% del mercato degli impianti dentali singoli e dei ponti dentali, mentre gli ospedali hanno registrato il CAGR più alto previsto, pari al 7.46% per il periodo 2026-2031.
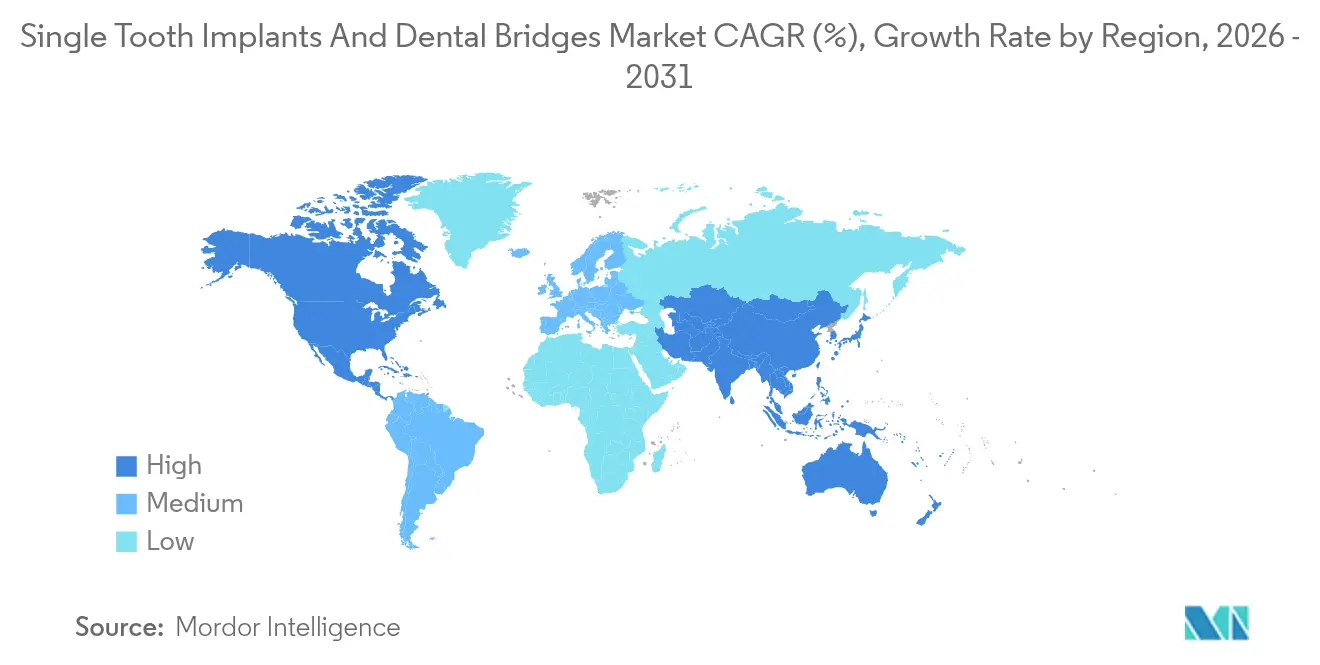
- In termini geografici, il Nord America ha rappresentato il 40.78% del fatturato nel 2025; l'Asia-Pacifico sta avanzando a un CAGR del 7.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli impianti dentali singoli e dei ponti dentali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di odontoiatria preventiva e cosmetica | + 1.2% | Globale, con segmenti premium in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della prevalenza di popolazione edentula e geriatrica | + 1.8% | A livello globale, con particolare attenzione alle società che invecchiano in Giappone, Germania e Italia. | A lungo termine (≥ 4 anni) |
| Rapida adozione dei flussi di lavoro digitali | + 1.4% | Nord America ed Europa in testa, APAC in recupero | A breve termine (≤ 2 anni) |
| Aumento della copertura assicurativa e modelli di assistenza odontoiatrica basati sul valore | + 0.9% | Principalmente Nord America, con espansione in Europa | Medio termine (2-4 anni) |
| Proliferazione della fresatura a bordo sedia che consente la realizzazione di ponti in giornata | + 0.8% | Globale, concentrata nei mercati sviluppati con infrastrutture digitali. | A breve termine (≤ 2 anni) |
| Espansione dei cluster del turismo dentale attraverso accordi sanitari bilaterali | + 0.6% | Nucleo APAC, ricadute su MEA e America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di odontoiatria preventiva e cosmetica
I consumatori urbani danno priorità agli interventi precoci che preservano la struttura dentale naturale e offrono un'estetica di alto livello. L'American Dental Association ha registrato una crescita del 23% nelle procedure estetiche nel 2024 e gli impianti singoli sono sempre più preferiti rispetto ai ponti supportati dai denti perché non toccano i denti adiacenti [2] American Dental Association, “Cosmetic Dentistry Trends Report 2024,” ada.org . Gli strumenti digitali per la progettazione del sorriso allineano gli obiettivi clinici ed estetici, mentre gli scanner intraorali combinati con le frese alla poltrona riducono i tempi di trattamento, favorendo la consegna in giornata e una maggiore soddisfazione del paziente. I materiali implantari premium, in particolare la zirconia, soddisfano le esigenze estetiche nelle zone anteriori e hanno un forte potere di determinazione dei prezzi. Gli studi dentistici che combinano i servizi di prevenzione con la terapia implantare ottengono un maggiore valore a vita del paziente, rafforzando la curva ascendente del mercato degli impianti singoli e dei ponti dentali.
Aumento della prevalenza della popolazione edentula e geriatrica
La longevità globale mantiene la domanda elevata, dato che nel 2024 il 23% degli adulti di età compresa tra 65 e 74 anni era completamente edentulo [3] Organizzazione Mondiale della Sanità, “Osservatorio Globale della Salute – Salute Orale”, who.int . I protocolli di carico immediato mostrano un successo superiore al 96% quando le comorbidità sono controllate, posizionando gli impianti come la soluzione preferita per i pazienti anziani. Le tecnologie di superficie idrofile e bioattive migliorano i risultati nell'osso osteoporotico, mentre le procedure minimamente invasive e ambulatoriali si integrano perfettamente con i modelli di assistenza "invecchiamento in loco". Di conseguenza, il mercato degli impianti a dente singolo e dei ponti dentali riceve una spinta strutturale dalla dinamica demografica.
Rapida adozione di flussi di lavoro digitali
Le cliniche che utilizzano sistemi CAD/CAM completamente integrati hanno registrato tassi di accettazione dei casi superiori del 34% nel 2024. La precisione degli scanner inferiore a 50 µm garantisce adattamenti restaurativi affidabili e i moduli di progettazione basati sull'intelligenza artificiale riducono i cicli di progettazione del 60%. Le piattaforme ad architettura aperta consentono ai medici di reperire grezzi a prezzi accessibili senza compromettere la qualità, ampliando l'accesso ai mercati sensibili ai costi. I ponti in giornata creati tramite fresatura alla poltrona rimodellano le aspettative dei pazienti, mantenendo il mercato degli impianti dentali singoli e dei ponti dentali sulla sua corsia preferenziale digitale.
Copertura assicurativa in crescita e modelli di assistenza odontoiatrica basati sul valore
Il 78% dei piani Medicare Advantage copriva gli impianti nel 2024, con un conseguente aumento dei volumi tra gli anziani. Le compagnie assicurative private considerano economicamente vantaggiosi i minori costi di manutenzione degli impianti nel corso del loro ciclo di vita, promuovendo progetti pilota di pagamento cumulativo che privilegiano i ponti implantari multi-unità. Le piattaforme di documentazione digitale forniscono dati sui risultati che supportano la contrattualizzazione basata sul valore, consolidando l'espansione dei rimborsi e stimolando il mercato degli impianti dentali singoli e dei ponti dentali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati della procedura e rimborso limitato | -1.1% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Carenza di implantologi qualificati nelle economie emergenti | -0.7% | APAC, America Latina, parti del MEA | A lungo termine (≥ 4 anni) |
| Volatilità della catena di approvvigionamento di titanio e zirconia dovuta alle tensioni geopolitiche | -0.5% | A livello globale, con un forte impatto sui produttori europei e nordamericani. | A breve termine (≤ 2 anni) |
| Limiti ESG più severi sull'uso di metalli preziosi nei restauri in metallo-ceramica | -0.3% | Europa e Nord America principalmente, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati della procedura e rimborso limitato
La terapia implantare costa dai 3,000 ai 6,000 dollari a dente, superando di gran lunga i tipici massimali annuali di 1,500 dollari per le prestazioni odontoiatriche, lasciando un deficit di finanziamento che ne frena l'adozione. I piani di finanziamento colmano le lacune, ma prevedono un interesse medio del 17.9%, il che li rende meno appetibili per i pazienti a medio reddito. Sebbene i modelli di assistenza basati sul valore propongano strutture di pagamento a pacchetto, l'adozione rimane limitata ai grandi sistemi sanitari integrati. Finché l'esposizione diretta alle spese rimarrà elevata, l'elasticità della domanda limiterà il rialzo nelle regioni sensibili ai prezzi.
Carenza di implantologi qualificati nelle economie emergenti
Nei paesi a basso e medio reddito, la densità di implantologi è inferiore all'8% della forza lavoro odontoiatrica, creando colli di bottiglia nei servizi. I programmi di formazione richiedono 12-24 mesi, un impegno che molti dentisti non possono sostenere. Sebbene kit semplificati e manicotti per la chirurgia guidata accorcino le curve di apprendimento, le complesse ricostruzioni di arcate complete richiedono comunque competenze specialistiche. La scarsità di manodopera rallenta quindi l'avvio delle procedure nelle aree geografiche ad alta crescita.
Analisi del segmento
Per materiale: l'innovazione biocompatibile guida la differenziazione
I metalli hanno mantenuto il 58.35% della quota di mercato degli impianti dentali singoli e dei ponti dentali nel 2025, grazie ai quarant'anni di sicurezza del titanio e alla sua lavorazione economica. Il mercato degli impianti dentali singoli e dei ponti dentali in metallo ha raggiunto i 3.84 miliardi di dollari nello stesso anno, a dimostrazione della loro consolidata accettazione clinica. Al contrario, la zirconia e altre ceramiche hanno registrato un CAGR previsto del 7.22% fino al 2031, trainato dalla domanda di estetica senza metallo nei restauri anteriori e dalla crescente evidenza di una risposta favorevole dei tessuti molli.
Modifiche proprietarie, come la superficie idrofila di Nobel Biocare, riducono il divario di sopravvivenza tra zirconia e titanio, con tassi a cinque anni prossimi al 97.3%. I percorsi normativi si sono semplificati quando la FDA ha ampliato i percorsi 510(k) nel 2024, consentendo un ingresso più rapido sul mercato per i sistemi ceramici. Il controllo ESG sull'uso di metalli preziosi nelle corone in metallo-ceramica sposta ulteriormente l'attenzione verso la ceramica, rafforzando il corridoio di prezzo premium e potenziando le strategie di differenziazione del marchio all'interno del mercato degli impianti dentali singoli e dei ponti dentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prodotto: le configurazioni dei ponti acquisiscono slancio clinico
Gli impianti dentali singoli hanno dominato il 62.60% del fatturato del 2025, pari a 4.12 miliardi di dollari del mercato degli impianti dentali singoli e dei ponti dentali. La loro popolarità deriva dalla capacità di preservare la struttura dentale adiacente garantendo al contempo una durata a lungo termine. Tuttavia, i ponti supportati da impianti detengono il vantaggio in termini di velocità, con una previsione di CAGR del 7.31% fino al 2031. I dati del registro PRO Arch dell'Institut Straumann indicano una sopravvivenza del 98.2% a 3 anni per i casi di arcata completa a carico immediato.
I progressi nel flusso di lavoro digitale consentono di realizzare wax-up virtuali pre-chirurgici che semplificano la fabbricazione delle guide, migliorano il parallelismo degli impianti e supportano protesi avvitate che eliminano i rischi del cemento. Tali efficienze trovano riscontro negli studi ad alto volume e rafforzano il ruolo dei ponti come motore di crescita nel mercato degli impianti dentali singoli e dei ponti dentali.
Per utente finale: l'integrazione ospedaliera accelera l'adozione
Nel 2025, le cliniche odontoiatriche detenevano una quota di fatturato del 67.55%, pari a 4.45 miliardi di dollari del mercato degli impianti dentali singoli e dei ponti dentali. Le cliniche beneficiano di personale specializzato e prezzi flessibili, ma la crescita si sta spostando verso gli ospedali, che prevedono un CAGR del 7.46% entro il 2031. I programmi ospedalieri integrano sale operatorie di chirurgia orale con reparti di diagnostica per immagini, consentendo di gestire innesti complessi e ricostruzioni oncologiche sotto lo stesso tetto.
I centri affiliati alle università promuovono la ricerca traslazionale; la Penn Dental Medicine, ad esempio, ha ridotto i tempi di osteointegrazione del 40% utilizzando rivestimenti bioattivi. Anche le strutture istituzionali facilitano la stipula di contratti assicurativi integrati che abbinano la terapia implantare a percorsi di cura sistemica, ampliando l'accesso dei pazienti e rafforzando la penetrazione del mercato degli impianti dentali singoli e dei ponti dentali all'interno delle reti di fornitura integrata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano degli impianti dentali singoli e dei ponti dentali
Il Nord America è stato il Paese leader con il 40.78% dei ricavi del 2025, supportato dall'espansione di Medicare Advantage che ha sbloccato la copertura implantare per 12.4 milioni di anziani. Infrastrutture digitali consolidate accelerano l'adozione di flussi di lavoro alla poltrona e le assicurazioni private rimborsano sempre più i ponti assistiti da impianti con contratti basati sul valore. Il rigore normativo statunitense favorisce gli operatori storici con le dimensioni necessarie per finanziare le sperimentazioni cliniche, concentrando così il potere di mercato.
Mercato europeo degli impianti dentali singoli e dei ponti dentali
L'Europa segue con norme armonizzate MDR dell'UE che riducono la ridondanza di conformità. La Germania ha registrato 847,000 procedure implantari nel 2024, supportate da co-pagamenti assicurativi obbligatori che compensano i costi per i pazienti. L'MHRA del Regno Unito ha accelerato le approvazioni degli impianti in ceramica dopo la Brexit, rendendolo un mercato pilota interessante per materiali innovativi. I paesi scandinavi, sostenuti dai sussidi statali per l'odontoiatria, hanno registrato il più alto numero di impianti pro capite al mondo, rafforzando la domanda premium di soluzioni in zirconia.
Mercato degli impianti dentali singoli e dei ponti dentali nella regione Asia-Pacifico
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR previsto del 7.54%, con il piano assicurativo cinese potenziato che copre 340 milioni di cittadini per l'assistenza odontoiatrica restaurativa. Le esigenze geriatriche del Giappone stimolano protocolli adattati all'osso osteoporotico, mentre la Corea del Sud capitalizza sul turismo medico che unisce estetica e prezzi competitivi. La bassa densità di implantologi in India frena l'adozione a breve termine, ma l'espansione della capacità delle scuole di odontoiatria e le iniziative di formazione pubblico-private suggeriscono un punto di svolta più avanti nel decennio. Queste dinamiche ampliano collettivamente la presenza del mercato degli impianti dentali singoli e dei ponti dentali in diversi contesti economici.
Panorama normativo
Gli impianti dentali singoli e i componenti dei ponti supportati da impianti sono regolamentati come dispositivi medici, e negli Stati Uniti si utilizza comunemente la procedura FDA 510(k) nell'ambito della classificazione degli impianti dentali di Classe II (21 CFR 872.3640). Le recenti autorizzazioni per i sistemi di componenti in ceramica e protesici hanno rafforzato la procedura 510(k) come percorso principale per modifiche incrementali di design, superficie e materiale laddove sia possibile dimostrare una sostanziale equivalenza, il che supporta cicli di iterazione più rapidi per i produttori affermati.
In Europa, il Regolamento (UE) 2017/745 (Regolamento UE sui dispositivi medici) continua a disciplinare la valutazione della conformità, con particolare attenzione alla documentazione tecnica, alla valutazione clinica e alla sorveglianza post-commercializzazione dei dispositivi impiantabili, anche fino al 2026. La standardizzazione sta inoltre inasprendo le aspettative relative alla documentazione tecnica, con la norma ISO 10451:2026 che specifica il contenuto richiesto per i sistemi di impianti dentali. Tale requisito si affianca ai quadri di prova comunemente utilizzati, come la ISO 10993 per la biocompatibilità, la ISO 14801 per le prove di fatica e la ISO 11607 per la convalida degli imballaggi sterili, aumentando le esigenze di documentazione e verifica per i lanci globali.
Analisi della catena del valore
La catena del valore si estende dall'approvvigionamento a monte di titanio e zirconia, alla ricerca e sviluppo (progettazione, ingegneria delle superfici e prototipazione dei componenti), alla produzione regolamentata con convalida dei processi e controlli di qualità a livello di lotto, fino alla commercializzazione a valle attraverso la forza vendita diretta, i distributori e i canali dei laboratori odontotecnici. Le attività di conformità sono integrate in tutte le fasi di produzione e rilascio, con test delle prestazioni meccaniche, valutazioni biologiche e convalida del confezionamento e della pulizia a supporto delle richieste di autorizzazione e della sorveglianza continua, collegando la conformità normativa alla produttività e al time-to-market.
A valle, l'odontoiatria digitale integrata aumenta il coordinamento tra produttori, cliniche e laboratori. La scansione intraorale, la progettazione CAD e la fresatura e stampa in studio o in laboratorio riducono i tempi di realizzazione di abutment e ponti, influenzando al contempo la strategia di gestione delle scorte per i componenti e i materiali di base. Le aziende globali con presenza in diversi paesi e canali consolidati, tra cui ZimVie con una presenza internazionale, utilizzano la formazione e il supporto al flusso di lavoro per promuovere la diffusione dei prodotti. Allo stesso tempo, la volatilità dell'offerta di titanio e zirconia accresce l'importanza di una doppia fornitura, di fornitori qualificati e di una pianificazione delle scorte di sicurezza per gli impianti e i materiali ceramici per restauri.
Panorama competitivo
Il mercato degli impianti dentali singoli e dei ponti dentali presenta una moderata concentrazione, con aziende leader che combinano superfici proprietarie, ecosistemi digitali e un'ampia evidenza clinica. La crescita organica del fatturato di Straumann del 14.3% nel 2024 deriva dal suo flusso di lavoro continuo dallo scanner alla fresa, che posiziona saldamente il gruppo nella fascia premium degli impianti. CEREC Primemill di Dentsply Sirona elabora corone in zirconia in meno di 15 minuti, migliorando l'immediatezza del trattamento alla poltrona e stimolando l'aumento di quote di mercato negli studi integrati. Nobel Biocare ha aperto la strada con il suo sistema ceramico NobelPearl, approvato dalla FDA, che offre un'osteointegrazione più rapida e soddisfa la domanda di aree estetiche.
I concorrenti asiatici come Osstem e Neobiotech perseguono strategie di valore, sfruttando la produzione regionale per offrire prezzi inferiori del 20-30% rispetto ai concorrenti occidentali. I loro kit per chirurgia guidata con marchio CE riducono i tempi di seduta di 18 minuti, risultando interessanti per le cliniche orientate ai volumi. Tuttavia, i dati limitati a lungo termine limitano l'adozione di prezzi premium nei mercati avversi al rischio. ZimVie investe 45 milioni di dollari per ampliare la produzione in Indiana, concentrandosi su controlli di qualità automatizzati che migliorano la coerenza e supportano gli obiettivi di crescita del Nord America.
Leader del settore degli impianti dentali singoli e dei ponti dentali
ZimVie Inc
Dentsply Sirona
Solventum
Ivoclar Vivadent AG
Istituto Straumann AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2026: Dentsply Sirona ha annunciato il programma scientifico e le masterclass per l'Implant Solutions World Summit 2026, che si terrà a Göteborg, in Svezia, dal 25 al 27 giugno 2026, e che presenteranno l'intera gamma di impianti dell'azienda, comprese le soluzioni protesiche e rigenerative. L'annuncio sottolinea la continua attenzione alla formazione e all'adozione clinica per ampliare l'utilizzo dei suoi ecosistemi implantari. Questa iniziativa rafforza la visibilità dell'azienda sul mercato tra i professionisti e supporta la futura domanda di flussi di lavoro integrati e offerte rigenerative.
- Ottobre 2025: ZimVie Inc. ha completato l'acquisizione da parte di ARCHIMED, una società di investimento focalizzata sul settore sanitario, con la conseguente cessazione della negoziazione delle azioni ordinarie di ZimVie sul NASDAQ. L'accordo consolida l'azienda all'interno della piattaforma sanitaria di ARCHIMED, consentendo potenzialmente una più mirata allocazione del capitale e allo sviluppo dei prodotti. Questa ristrutturazione potrebbe avere ripercussioni sulle strategie di canale e sulla pianificazione della capacità produttiva in Nord America durante il processo di integrazione.
- Maggio 2025: Dentsply Sirona - Ha implementato una ristrutturazione della sua divisione implantare, introducendo tre flussi di lavoro distintivi, tra cui un flusso di lavoro per la sostituzione parziale di più denti per ponti a tre elementi su due impianti e un flusso di lavoro per l'arcata completa per restauri di ponti fissi su quattro impianti. La riorganizzazione allinea l'offerta di prodotti con flussi di lavoro semplificati alla poltrona e soluzioni di sistema più ampie. L'obiettivo è quello di aumentare l'efficienza e standardizzare l'adozione delle sue soluzioni protesiche e rigenerative implantari.
Ambito del rapporto sul mercato globale degli impianti dentali singoli e dei ponti dentali
Secondo lo scopo di questo rapporto, gli impianti dentali a dente singolo sono dispositivi permanenti radicati nell'osso mascellare e agiscono come trattamenti a lungo termine per la perdita dei denti. Mentre i ponti dentali sono dispositivi protesici fissi che vengono utilizzati per ripristinare le dimensioni, la forza e la forma dei denti per migliorare l'aspetto dei denti. Inoltre, i ponti dentali vengono utilizzati per mantenere la forma del viso e ripristinare la capacità di masticare e parlare, che vengono utilizzati per evitare che i denti rimanenti si spostino fuori posizione. Il mercato degli impianti per denti singoli e dei ponti dentali è segmentato per materiale (materiali ceramici, metalli, porcellana fusa su metallo (PFM)), prodotto (impianti per denti singoli e ponti dentali) e geografia (Nord America, Europa, Asia- Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Metalli |
| Zirconia e altre ceramiche |
| Porcellana fusa su metallo (PFM) |
| Impianti a dente singolo |
| Ponti dentali |
| cliniche dentali |
| Ospedali |
| Istituti accademici e di ricerca |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per materiale | Metalli | |
| Zirconia e altre ceramiche | ||
| Porcellana fusa su metallo (PFM) | ||
| Per prodotto | Impianti a dente singolo | |
| Ponti dentali | ||
| Per utente finale | cliniche dentali | |
| Ospedali | ||
| Istituti accademici e di ricerca | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli impianti dentali singoli e dei ponti dentali nel 2026?
Nel 2026 il settore ha generato 7.03 miliardi di dollari, riflettendo una forte domanda nelle applicazioni restaurative ed estetiche.
Qual è il CAGR previsto per il mercato degli impianti dentali singoli e dei ponti dentali fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 6.88% tra il 2026 e il 2031, trainato dall'adozione del flusso di lavoro digitale e dall'invecchiamento demografico.
Quale segmento di materiali sta crescendo più rapidamente?
La zirconia e altre ceramiche stanno avanzando a un CAGR del 7.22% grazie all'estetica superiore e alla risposta favorevole dei tessuti molli.
Quale regione mostra il maggiore slancio di crescita?
La regione Asia-Pacifico registra le prospettive più positive, con un CAGR del 7.54%, alimentato dall'aumento dei redditi e dagli afflussi del turismo medico.
Quale tipologia di prodotto si sta espandendo più rapidamente?
I ponti dentali supportati da impianti superano le unità singole con un CAGR del 7.31%, favorito dai protocolli di carico immediato.
Quali sono le aziende leader in questo settore?
Institut Straumann AG, Dentsply Sirona, Nobel Biocare, ZimVie e Ivoclar Vivadent rappresentano complessivamente oltre la metà del fatturato globale.


