

Dimensioni e quota del mercato del tè monorigine
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
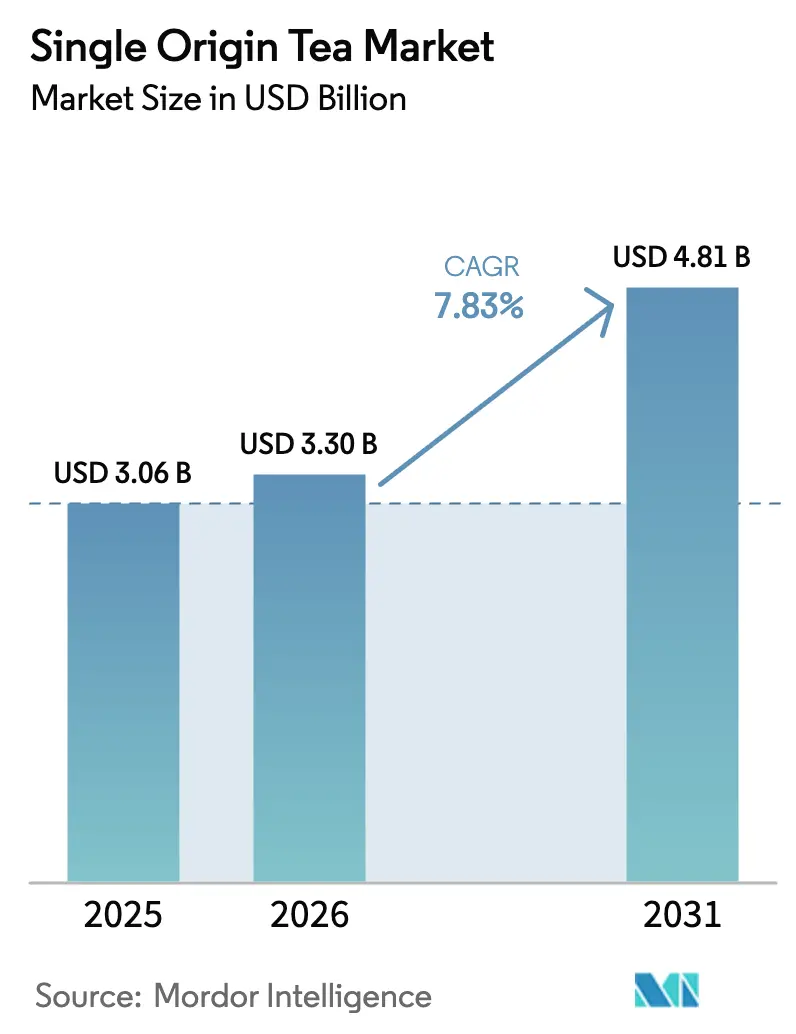
| Dimensione del mercato (2026) | 3.3 miliardo di dollari |
| Dimensione del mercato (2031) | 4.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.83% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del tè monorigine di Mordor Intelligence
Il mercato del tè monorigine aveva un valore di 3.06 miliardi di dollari nel 2025 e si prevede che crescerà da 3.3 miliardi di dollari nel 2026 a 4.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.83% durante il periodo di previsione (2026-2031). La tendenza alla premiumizzazione, la crescente attenzione al benessere e l'impennata del commercio digitale stanno alimentando la domanda di tè tracciabili e specifici del terroir. I consumatori prediligono sempre più le aziende che forniscono dati trasparenti sull'origine, poiché ricercano prodotti in linea con i loro valori di sostenibilità e autenticità. Di conseguenza, i produttori si stanno orientando verso la tracciabilità blockchain e adottando pratiche agricole a basso impatto ambientale per soddisfare queste aspettative. I rivenditori stanno spostando la loro attenzione su assortimenti curati che si rivolgono a nicchie di mercato e pongono l'accento sulla qualità. Nel frattempo, caffè e sale da tè specializzate stanno mettendo in risalto le storie di provenienza, che non solo aumentano il valore percepito delle loro offerte, ma creano anche un legame più profondo con i consumatori. I piccoli agricoltori, responsabili di circa il 60% della fornitura mondiale di tè, stanno sfruttando nuove fonti di reddito[1]Fonte: Istituto Internazionale per lo Sviluppo Sostenibile, "Prezzi del tè e sostenibilità", iisd.orgBeneficiano di premi di scambio diretto, che offrono una compensazione più equa, e di crediti di carbonio, che aiutano ad attenuare le pressioni finanziarie delle sfide legate al clima, promuovendo al contempo pratiche sostenibili dal punto di vista ambientale.
Punti chiave del rapporto
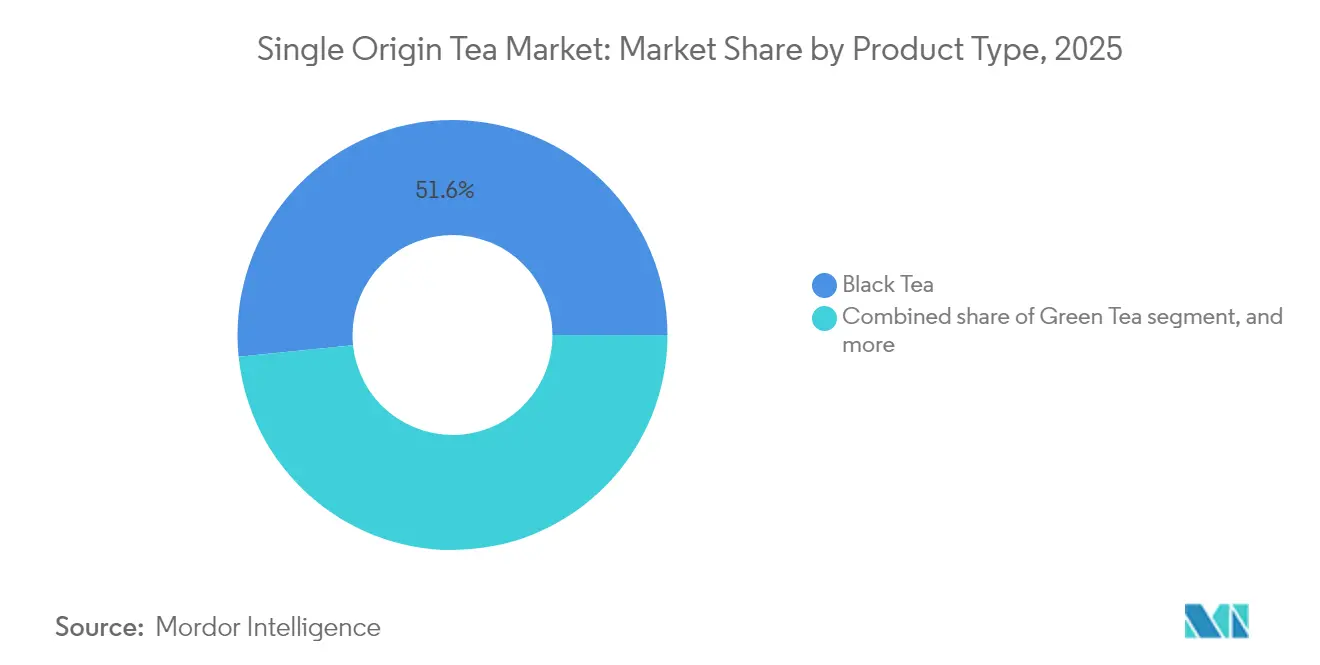
- Per tipologia di prodotto, il tè nero ha dominato il mercato del tè monorigine con una quota del 51.62% nel 2025, mentre si prevede che il tè verde registrerà il CAGR più rapido, pari al 9.15%, tra il 2026 e il 2031.
- In termini di confezionamento, nel 48.10 le bustine di tè rappresentavano il 2025% del mercato del tè monorigine, mentre si prevede che i formati in foglie sfuse cresceranno a un CAGR dell'8.21% entro il 2031.
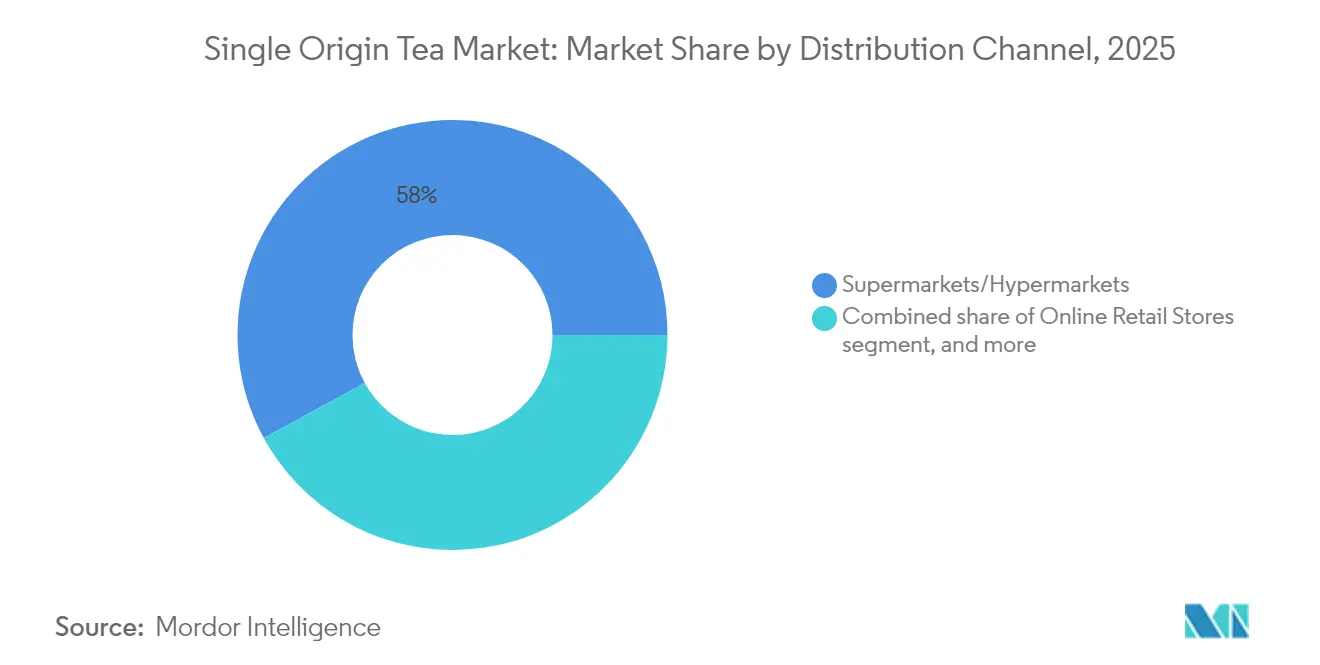
- Per canale di distribuzione, supermercati e ipermercati hanno conquistato una quota di fatturato del 57.95% nel 2025; si prevede che la vendita al dettaglio online registrerà il CAGR più elevato, pari all'8.62%, entro il 2031.
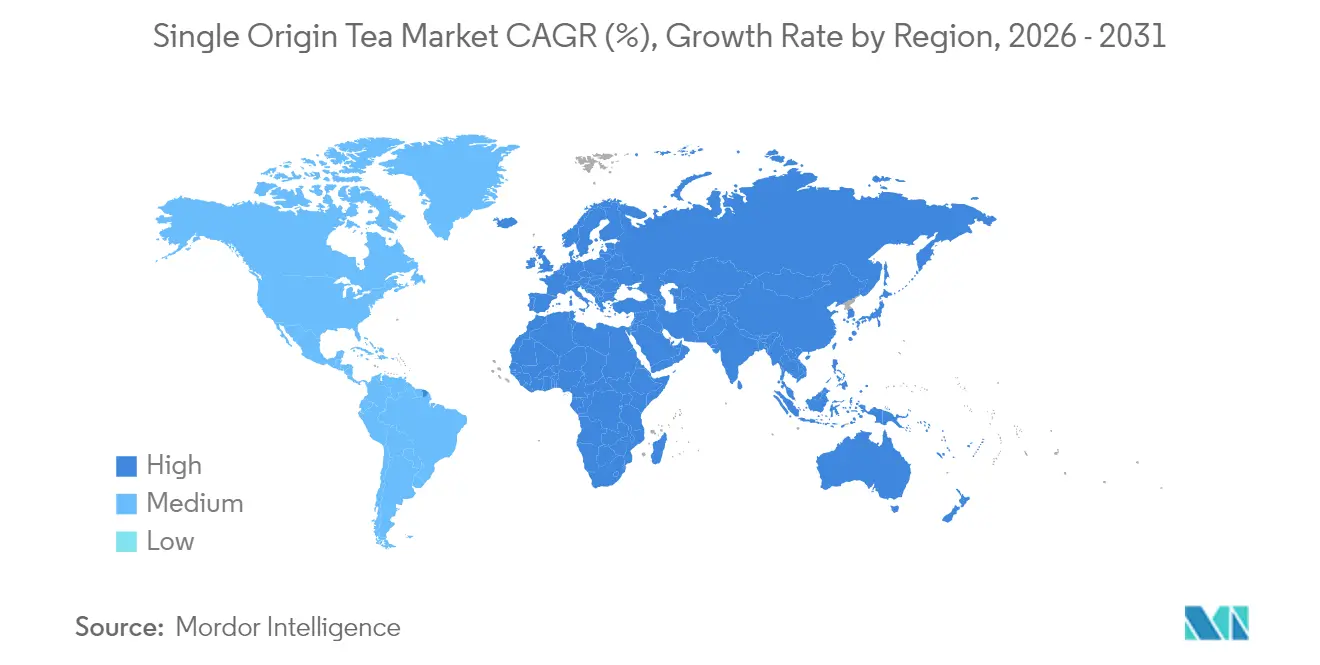
- In termini geografici, l'area Asia-Pacifico ha contribuito per il 36.35% al fatturato globale del 2025, mentre l'Europa è destinata a crescere a un CAGR leader del 9.98% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del tè monorigine
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione dei tè speciali | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Salute e benessere puntano sui tè ricchi di polifenoli | + 1.5% | Globale, guidato dai mercati sviluppati | A lungo termine (≥ 4 anni) |
| Accelerazione dell'e-commerce e degli abbonamenti D2C | + 1.2% | Globale, con adozione anticipata in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| La crescente cultura dei caffè e delle sale da tè speciali | + 0.9% | Centri urbani a livello globale, concentrati nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| La tracciabilità blockchain dal produttore al consumatore migliora | + 0.7% | Principali regioni produttrici: India, Sri Lanka, Kenya | A lungo termine (≥ 4 anni) |
| Reddito da crediti di carbonio dalle piantagioni di tè rigenerative | + 0.6% | Regioni produttrici con accesso al mercato del carbonio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione dei tè speciali
Gli acquirenti facoltosi sono disposti a pagare prezzi più alti per lotti specifici che mettono in risalto le origini della tenuta e del raccolto, spinti dal desiderio di prodotti unici e di alta qualità. Attraverso il commercio diretto, i coltivatori evitano le aste, potendo negoziare i prezzi in base alla scarsità, il che non solo favorisce salari sostenibili, ma favorisce anche relazioni a lungo termine tra coltivatori e acquirenti. I social media svolgono un ruolo fondamentale nell'amplificare i rituali di degustazione e nel raccontare le storie delle origini, creando un legame più profondo tra i consumatori e il prodotto. Le tutele legali, come l'indicazione geografica (IG) del Darjeeling, salvaguardano l'autenticità e la reputazione di tali provenienze, garantendo che questi prodotti mantengano la loro esclusività sul mercato. I rivenditori stanno assegnando sempre più spazio sugli scaffali ai micro-lotti, riconoscendo la crescente domanda dei consumatori per offerte premium e di nicchia. Nel frattempo, i bar espongono con orgoglio menu a rotazione di singole tenute, che non solo rafforzano il senso di esclusività, ma offrono anche ai clienti un'esperienza curata che giustifica prezzi elevati.
Salute e benessere puntano sui tè ricchi di polifenoli
La ricerca clinica evidenzia i benefici cardiovascolari e neuroprotettivi del consumo abituale di tè. Questo ha portato i consumatori attenti alla salute a sostituire le bevande zuccherate con queste bevande ricche di antiossidanti. I tè oolong verdi, bianchi e leggermente ossidati, noti per le loro elevate concentrazioni di EGCG e catechine, sono sotto i riflettori. Gli studi suggeriscono che i polifenoli del tè possono mitigare i rischi associati a malattie cardiovascolari, alcuni tipi di cancro e disturbi neurodegenerativi. Ad esempio, si ritiene che questi composti migliorino la funzione endoteliale, riducano l'infiammazione e combattano lo stress ossidativo, fattori chiave nello sviluppo di tali patologie. Dati osservazionali indicano persino che l'assunzione giornaliera di tre tazze è collegata a una riduzione del rischio di infarto del miocardio.[2]Fonte: Centro nazionale per la salute complementare e integrativa, "Tea", nccih.nih.govLe etichette che indicano l'origine singola non solo promettono purezza e una lavorazione minima, ma sono anche in linea con la tendenza delle etichette pulite, che ha spinto le varietà di tè verde a una crescita robusta. Le approvazioni delle agenzie sanitarie pubbliche convalidano ulteriormente i benefici del consumo quotidiano di tè, rafforzandone la domanda di qualità.
Accelerazione dell'e-commerce e degli abbonamenti D2C
I produttori sfruttano i negozi online e gli abbonamenti mensili per entrare in contatto diretto con gli acquirenti globali, aggirando i broker e aumentando i margini di profitto, raccogliendo al contempo dati di prima parte. Queste strategie consentono ai produttori di costruire relazioni più solide con i propri clienti offrendo esperienze personalizzate, prodotti esclusivi e accesso diretto a offerte premium. Circa il 15% degli acquirenti di bevande online è ora iscritto ad almeno un abbonamento ricorrente al tè, generando flussi di entrate costanti e promuovendo l'educazione dei consumatori attraverso inserti narrativi e filmati di campo collegati tramite QR code che forniscono informazioni sul processo di produzione, come le pratiche agricole e il percorso del tè dalla foglia alla tazza. Con l'ausilio di strumenti di inventario in tempo reale, le tenute possono introdurre lanci di micro-lotti limitati, sfruttando i premi di scarsità nel mercato del tè monorigine e creando al contempo un senso di esclusività e urgenza tra gli acquirenti. Questo approccio non solo incrementa le vendite, ma aiuta anche i produttori a differenziare la propria offerta in un mercato sempre più competitivo.
La crescente cultura dei caffè e delle sale da tè speciali
Da Kuala Lumpur a Seul, i centri urbani stanno assistendo a un'impennata di tea bar. Questi locali, gestiti da sommelier qualificati, offrono infusi cerimoniali e degustazioni sensoriali, offrendo un'esperienza unica e coinvolgente per gli amanti del tè. Con la ripresa del settore alberghiero, i volumi di ristorazione aumentano, creando opportunità per offerte innovative e stimolando l'interesse dei consumatori per le bevande premium. I menu curati stanno ora familiarizzando i clienti con selezioni di tè provenienti da singole piantagioni, molte delle quali trovano posto nei canali di vendita al dettaglio, ampliando la loro portata a un pubblico più ampio e contribuendo alla crescita del mercato del tè. Gli operatori stanno elevando lo status dei tè, analogamente ai vini pregiati. I menu ora dettagliano dettagli come cultivar, altitudine e stagione del raccolto, tutti fattori che rafforzano i prezzi premium e soddisfano la crescente domanda di trasparenza, autenticità e qualità nel mercato del tè.[3]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Malesia: Servizio di ristorazione - Hotel Restaurant Institutional Annual", wfas.usda.gov.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della resa e della qualità causata dal clima | -1.4% | Principali regioni produttrici: India, Kenya, Sri Lanka | A breve termine (≤ 2 anni) |
| I prezzi maggiorati limitano l'adozione di massa | -0.8% | Mercati globali, particolarmente sensibili al prezzo | Medio termine (2-4 anni) |
| Complessità della conformità all'etichettatura di origine | -0.5% | Mercati di esportazione con requisiti normativi rigorosi | A lungo termine (≥ 4 anni) |
| Carenza di maestri qualificati nella coltivazione del tè in singole tenute | -0.4% | Regioni di produzione tradizionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della resa e della qualità causata dal clima
Piogge irregolari e temperature in aumento stanno rallentando la crescita delle foglie e alterando i profili aromatici, mettendo a rischio la reputazione di aziende agricole note per la loro espressione coerente del terroir. In Kenya, i giardini subiscono perdite di produzione quando le temperature superano i 35 °C, poiché il caldo estremo influisce sia sulla quantità che sulla qualità delle foglie di tè. In risposta, si è optato per investimenti in sistemi di irrigazione a goccia per ottimizzare l'uso dell'acqua, reti ombreggianti per proteggere le colture dalla luce solare diretta e cultivar resistenti alla siccità per garantire la resilienza alle mutevoli condizioni climatiche. Queste misure mirano a mitigare gli effetti negativi del cambiamento climatico e a stabilizzare i livelli di produzione. Tuttavia, le aziende agricole più piccole hanno difficoltà a ottenere finanziamenti per tali misure, poiché le risorse limitate e l'accesso al credito ostacolano la loro capacità di adottare queste soluzioni. Ciò crea potenziali lacune nell'offerta che minacciano l'immagine premium del mercato del tè monorigine, che si basa fortemente sulla qualità costante, sull'esclusività e sulle caratteristiche uniche del suo terroir.
I prezzi maggiorati limitano l'adozione di massa
Gli elevati prezzi al dettaglio, spesso da due a quattro volte superiori a quelli dei tè miscelati, limitano l'accesso ai consumatori a basso reddito, limitando la loro possibilità di acquistare prodotti di tè di qualità superiore. Questa disparità di prezzo crea un ostacolo significativo alla penetrazione del mercato, in particolare nelle regioni sensibili al prezzo. Nei mercati emergenti, dove il tè è un prodotto di base, il rallentamento economico e l'inflazione portano a notevoli ribassi di prezzo, poiché i consumatori optano per alternative più convenienti. Per affrontare queste sfide e ampliare la propria portata di mercato senza compromettere la percezione di qualità, i produttori stanno ora testando formati di confezionamento più piccoli, come lattine da 25 grammi, e introducendo una gamma di prodotti a più livelli. Queste strategie mirano a rendere i tè di qualità superiore più accessibili, mantenendone l'immagine di alta qualità e rivolgendosi a una gamma più ampia di segmenti di consumatori. Offrendo confezioni più piccole e più convenienti e una varietà di livelli di prodotto, i produttori possono attrarre consumatori attenti ai costi, mantenendo al contempo la fedeltà degli acquirenti di tè di qualità superiore, garantendo una crescita sostenibile in diverse condizioni di mercato.
Analisi del segmento
Per tipo di prodotto: il tè nero è in testa mentre il tè verde è in ascesa nell'attrattiva per il benessere
Nel 2025, il tè nero ha consolidato il suo predominio nel mercato del tè monorigine, conquistando una quota di mercato del 51.62%. Questa posizione di forza può essere attribuita alle preferenze culturali e alla sua adattabilità alla distribuzione di massa. Il processo di ossidazione completa del tè nero gli conferisce le note maltate e vivaci che sono la quintessenza delle popolari miscele per la colazione occidentale. Questa caratteristica garantisce una domanda costante sia da parte dei punti vendita al dettaglio che delle strutture di ristorazione. Inoltre, l'intrinseca stabilità a scaffale del tè nero, unita alla sua compatibilità con l'approvvigionamento su larga scala, ha consolidato il suo status di pietra miliare per piantagioni e distributori. I produttori provenienti da regioni rinomate come Assam, Ceylon e gli altopiani kenioti utilizzano tecniche di arrotolamento ortodosse per preservare i sapori regionali distintivi, fondendo perfettamente l'artigianato tradizionale con le esigenze del mercato contemporaneo. Questa incrollabile coerenza nella qualità e nel profilo aromatico rafforza la fedeltà del tè nero, anche in mezzo alla crescente ondata di alternative salutari. In sostanza, il tè nero rappresenta il fondamento del segmento monorigine, armonizzando la produzione in grandi volumi con un marchio ricco di tradizione.
Al contrario, il tè verde si sta rapidamente ritagliando la sua nicchia come segmento in più rapida crescita del mercato, registrando un notevole CAGR del 9.15%. La sua ascesa è in gran parte attribuibile a un posizionamento incentrato sulla salute, che sta rimodellando la percezione del tè da parte dei consumatori. Le conferme scientifiche, che mettono in luce le catechine e i benefici antiossidanti, hanno portato il tè verde alla ribalta, soprattutto tra gli appassionati di benessere che danno priorità a una minore ossidazione e ai vantaggi funzionali. Le piantagioni di Zhejiang e Uji, maestre nelle tecniche di cottura in padella e a vapore, stanno affinando la loro offerta per mettere in risalto la freschezza e le sfumature regionali, attirando acquirenti esigenti sia a livello nazionale che internazionale. Questo crescente interesse globale ha spinto i produttori a diversificare, trovando un equilibrio tra le linee di tè verde e nero, mantenendo al contempo la qualità. Le piattaforme digitali e i punti vendita specializzati svolgono un ruolo fondamentale, mettendo in risalto i sencha provenienti da singole piantagioni e le collezioni curate per i consumatori attenti alla salute. Data la sua risonanza con il cambiamento globale verso il benessere, il tè verde è destinato a consolidare il suo status di principale motore di crescita nel mercato del tè monorigine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per confezione: le bustine di tè dominano, ma il tè sfuso ottiene risultati migliori
Nel 2025, le bustine di tè hanno dominato il mercato del tè monorigine, conquistando una quota del 48.10%. Il loro fascino risiede nella praticità senza pari, nel controllo preciso delle porzioni e nell'adattabilità a contesti frenetici come uffici e viaggi. Le tecnologie di confezionamento ad alta velocità, ormai ampiamente adottate, migliorano l'efficienza dell'infusione con formati come quello piramidale e quello con etichetta a filo. In risposta alle preoccupazioni ambientali, i produttori stanno lanciando soluzioni compostabili in rete e senza plastica, rafforzando la sostenibilità senza compromettere la funzionalità. I consumatori tradizionali, che associano le bustine di tè a praticità e coerenza, guidano la domanda globale. Inoltre, i grandi rivenditori e le catene di ristorazione privilegiano le bustine di tè per la loro scalabilità e standardizzazione. Con l'adozione di formati ecocompatibili da parte dei marchi, le bustine di tè fondono perfettamente l'utilità moderna con il branding tradizionale.
D'altro canto, il tè sfuso è destinato a superare la concorrenza con un CAGR dell'8.21%, poiché i consumatori tendono ad acquistare autenticità, qualità e un'esperienza di infusione più ricca. Il tè sfuso mette in mostra l'espansione completa delle foglie e l'integrità della foglia intera, attraendo gli intenditori che apprezzano la profondità del sapore e la lavorazione artigianale. I produttori utilizzano confezioni speciali, come lattine a doppio coperchio e bustine opache, per proteggere i delicati aromi da luce e ossigeno. Commercializzato come un'offerta premium, il tè sfuso brilla nel mondo dei regali, con le tenute che presentano contenitori elegantemente realizzati che fungono anche da contenitori e da elementi narrativi. Le piattaforme digitali e specializzate stimolano la domanda, collegando gli acquirenti alle tenute con un singolo giardino e mettendo in risalto la provenienza. Concentrandosi sul rituale, sull'esperienza sensoriale e sull'autentica lavorazione artigianale, il tè sfuso sta rapidamente guadagnando terreno e conquistando una posizione ambita nel mercato del tè monorigine.
Per canale di distribuzione: i supermercati mantengono la loro dimensione mentre la vendita al dettaglio online aumenta
Nel 2025, supermercati e ipermercati hanno rappresentato il 57.95% del fatturato totale, trainato da acquisti abituali e da posizionamenti strategici a scaffale che incoraggiano gli acquisti spontanei. Le catene in Europa e Nord America espongono "pareti di tè premium", evidenziando SKU specifiche per ogni area di vendita sotto luci soffuse e una segnaletica informativa. Questi espositori non solo attirano l'attenzione, ma informano anche i consumatori sulle origini e la qualità dei prodotti, favorendo un'esperienza di acquisto premium. Sebbene queste catene siano dominanti in termini di volumi, devono affrontare una compressione dei margini a causa delle commissioni di slotting, ovvero i pagamenti effettuati dai fornitori per assicurarsi lo spazio sugli scaffali, e delle promozioni periodiche volte a incrementare le vendite.
D'altro canto, la vendita al dettaglio online sta registrando un robusto CAGR dell'8.62%, alimentato da spedizioni globali fluide, referral dal social commerce e algoritmi personalizzati che allineano le preferenze dei consumatori a specifici terroir. Le piattaforme di vendita diretta al consumatore non solo promuovono articoli per il tè, ma anche le novità stagionali, incrementando il valore complessivo del carrello. Queste piattaforme sfruttano l'analisi dei dati per consigliare prodotti complementari, migliorando l'esperienza di acquisto. I servizi in abbonamento offrono set di raccolte selezionate, guidando i nuovi clienti attraverso diversi sapori e coltivando la fedeltà al marchio offrendo esperienze coerenti e di alta qualità. I modelli ibridi emergenti vedono i supermercati integrare display con QR code, collegando gli acquirenti ai video delle tenute. Questa fusione di elementi fisici e digitali sottolinea l'autenticità del mercato del tè monorigine, consentendo ai consumatori di immergersi nella storia del prodotto e di prendere decisioni di acquisto consapevoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del tè monorigine in regione Asia-Pacifico e Medio Oriente e Africa
Nel 2025, la regione Asia-Pacifico rappresentava il 36.35% del fatturato globale del tè, sostenuta da pratiche agronomiche secolari in Assam, Yunnan e Uva. Nel corso delle generazioni, queste regioni hanno affinato le loro tecniche di coltivazione, producendo tè di alta qualità per il mercato nazionale e internazionale. Negli ultimi anni, l'India ha rafforzato il suo mercato di esportazione del tè, con la protezione dell'IG del Darjeeling che garantisce una provenienza legale di prima qualità e ne aumenta il valore di mercato. Nonostante le sfide meteorologiche, il Kenya ha dimostrato resilienza attraverso sistemi di produzione efficienti e competitività in termini di costi, consolidando la sua posizione nel mercato del tè monorigine. Anche lo Sri Lanka ha registrato una crescita nelle sue spedizioni di tè, trainata da imballaggi a valore aggiunto su misura per i consumatori mediorientali, consentendo al Paese di accedere a un segmento di mercato redditizio e in espansione.
Mercato europeo del tè monorigine
L'Europa è destinata a guidare il mercato con un robusto CAGR del 9.98% fino al 2031, alimentato da palati esigenti, da una rigorosa applicazione delle indicazioni geografiche e da una vivace cultura del caffè. I consumatori europei si orientano sempre più verso le certificazioni biologiche e del commercio equo e solidale, privilegiando aziende trasparenti in materia di lavoro e pratiche ecologiche. La domanda di prodotti tracciabili e di provenienza etica sta spingendo i produttori ad adottare pratiche sostenibili e tecnologie avanzate. Con le leggi sulla tracciabilità dell'UE, gli importatori si stanno orientando verso catene di approvvigionamento verificate digitalmente, dando un vantaggio ai produttori che già utilizzano la tracciabilità tramite blockchain. Dopo la Brexit, i fornitori stanno diversificando i loro hub logistici, rafforzando i collegamenti con i porti continentali per garantire una fornitura ininterrotta e mitigare i rischi associati alle barriere commerciali.
Il mercato del tè monorigine delle Americhe e del Medio Oriente e Africa
Il Nord America sta assistendo a un'impennata di bar specializzati, mentre le bevande salutari stanno gradualmente sottraendo quote di mercato alle bevande gassate. La crescente preferenza dei consumatori per alternative più salutari ha posizionato il tè come una scelta privilegiata, soprattutto tra i giovani. L'e-commerce sta svolgendo un ruolo fondamentale nella scoperta dei marchi, consentendo ai marchi più piccoli di raggiungere un pubblico più ampio. Con l'obbligo di consumare solo tè senza zucchero, il tè sta riscuotendo un successo crescente in termini di salute, favorendone ulteriormente l'adozione. La popolazione canadese, eterogenea, sta coltivando un gusto per i vari terroir, riflettendo le influenze multiculturali sulle preferenze dei consumatori. In Messico, una classe media emergente sta passando dal tè nero sfuso a varietà più raffinate di tè verde e oolong, segnalando una transizione verso la premiumizzazione del mercato. Il Medio Oriente e l'Africa stanno assistendo a una crescita costante, con l'ospitalità del Golfo che sta abbracciando il tè sfuso premium come parte dell'offerta di servizi tradizionali, migliorando l'esperienza culturale e sociale. Nel frattempo, il Sud America, in particolare Argentina e Colombia, sta facendo passi da gigante nella coltivazione di tè di nicchia, rafforzando il mercato del tè monorigine e contribuendo alla crescente reputazione della regione come produttrice di tè di qualità.
Panorama normativo
Il quadro normativo per il tè monorigine si concentra sulla sicurezza alimentare, sul controllo dei pesticidi e sulla provenienza credibile. Nell'Unione Europea, i rigorosi Livelli Massimi di Residui (LMR) per i pesticidi definiscono le specifiche di importazione e gli acquirenti spesso applicano limiti privati che superano i livelli ufficiali dell'UE. Ciò in genere aumenta i requisiti di analisi e documentazione per i lotti specifici di una determinata tenuta.
La conformità nei principali mercati di produzione ed esportazione è plasmata da una governance multi-agenzia. La Cina si affida a SAMR, NHC, MARA e GACC, con standard GB obbligatori oltre a GB/T e altre serie. Il Tea Act (2020) e il Tea Registration and Licensing Regulations (2024) del Kenya richiedono licenze per coltivatori, stabilimenti e commercianti sotto l'egida del Tea Board of Kenya, formalizzando la partecipazione e rafforzando i controlli verificabili. A livello globale, gli acquirenti richiedono sempre più schemi riconosciuti dal GFSI (BRC, IFS, FSSC 22000) e informazioni sulla provenienza geolocalizzate, in linea con le aspettative del Green Deal europeo.
Panorama competitivo
In un panorama competitivo in cui nessuna azienda domina, il mercato rimane moderatamente frammentato. I conglomerati tradizionali, sfruttando la loro abilità nella distribuzione globale, presentano sia linee mono-aziendali che miscele di massa, soddisfacendo le diverse preferenze dei consumatori. Al contrario, i produttori di nicchia si sono ritagliati una nicchia online, incantando il pubblico con i loro accattivanti racconti sulle origini e strategie di branding personalizzate. Dilmah, azienda srilankese pioniera nella certificazione carbon neutral, rafforza la sua reputazione ecosostenibile investendo in mini-idroelettriche, garantendosi uno spazio privilegiato sugli scaffali nei mercati che danno priorità alla sostenibilità e alla responsabilità ambientale. Nel frattempo, in Kenya, KTDA indirizza abilmente le foglie dei piccoli coltivatori in micro-lotti specifici per ogni azienda, sfruttando il fiorente centro commerciale del tè del Fujian per espandere la sua portata in tutta l'Asia e intercettare la crescente domanda nella regione.
La tecnologia gioca un ruolo fondamentale nella differenziazione, promuovendo l'innovazione e la trasparenza nell'industria del tè. Le aziende taiwanesi, aderendo al protocollo obbligatorio di tracciabilità QR, forniscono agli acquirenti accesso immediato ai risultati dei test sui pesticidi e alle tempistiche di raccolta, promuovendo la fiducia e decisioni di acquisto consapevoli. I coltivatori indiani stanno sfruttando calendari di raccolta basati sull'intelligenza artificiale per aumentare le rese di foglie fini, ottimizzando i programmi di raccolta per una migliore produttività. Allo stesso tempo, le cooperative cinesi stanno coinvolgendo il pubblico della Generazione Z trasmettendo in diretta streaming le loro sessioni di cottura in padella, creando un'esperienza interattiva e immersiva che collega i consumatori al processo di produzione. Iniziative come i crediti di carbonio, sostenuti dall'UNIDO, stanno finanziando gassificatori a biomassa, ottenendo una riduzione del 30% delle emissioni di Scope-1. Oltre a compensare le spese energetiche, questi progetti stanno creando nuove fonti di reddito, fungendo da ammortizzatore durante i crolli dei prezzi e promuovendo la sostenibilità a lungo termine.
Le mosse strategiche stanno guadagnando terreno, riflettendo un approccio proattivo alle sfide del settore. Lo Sri Lanka Tea Board ha aggiornato i suoi laboratori GMP agli standard ISO 17025, rafforzando la sua credibilità nelle esportazioni e garantendo la conformità ai parametri di qualità internazionali. Dopo un'attenta verifica delle attività del KTDA, il Tea Board of Kenya si è impegnato in un investimento sostanziale in sussidi per i fertilizzanti, con l'obiettivo di migliorare la qualità delle foglie per i lotti premium e la competitività del tè keniota sui mercati globali. In Italia, una nuova legislazione sta destinando ingenti fondi alla tecnologia blockchain per il settore agroalimentare. Questa mossa suggerisce una potenziale tendenza in tutta Europa, che potrebbe portare a una standardizzazione delle informazioni di provenienza nel mercato del tè monorigine, il che potrebbe ulteriormente migliorare la trasparenza e la fiducia dei consumatori.
Leader del settore del tè monorigine
-
Dilmah Ceylon Tea Company PLC
-
Tè Rishi e prodotti botanici
-
ITO EN Ltd.
-
Prodotti di consumo Tata Ltd.
-
Fratelli Akbar Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Rishi Tea & Botanicals ha lanciato una nuova collezione di bustine di tè freddo, tra cui Blueberry Shiso, Peach Oolong, Citron Black, Matcha Green e Yuzu Citrus. Il lancio si rivolge al segmento premium dei tè monorigine e amplia il portfolio di tè freddi del marchio. L'obiettivo è quello di incrementare i formati a margine più elevato e di estendere la distribuzione attraverso canali di vendita al dettaglio e online mirati.
- Maggio 2026: ITO EN Ltd. ha effettuato una scissione aziendale trasferendo le attività relative ai distributori automatici a una società controllata, rinominata ITO EN NEOS Co., Ltd. Questa riorganizzazione sposta le responsabilità a un'unità dedicata e ridefinisce la supervisione operativa. La struttura è pensata per ottimizzare la struttura dei costi e chiarire le responsabilità di distribuzione nei diversi mercati.
- Aprile 2026: ITO EN INDIA PRIVATE LIMITED ha avviato le proprie attività a Mumbai, stabilendo una presenza fisica in un importante mercato di produzione e consumo di tè. L'azienda afferma che questa struttura favorisce la globalizzazione del marchio Oi Ocha e consente un coordinamento più stretto tra le attività di approvvigionamento, logistica e ingresso nel mercato.
Ambito del rapporto sul mercato globale del tè monorigine
Secondo l'ambito dello studio, il tè monorigine si riferisce al tè raccolto da una particolare regione, senza aggiunta di aromi o miscele di alcun tipo. l'origine del tè è menzionata sulla confezione del prodotto, fornendo ai consumatori trasparenza e fiducia riguardo alla sua raccolta e lavorazione. Il rapporto sul mercato del tè monorigine include lo studio sulla segmentazione per tipo, confezione, canale di distribuzione e area geografica. In base alla tipologia, il mercato è segmentato in tè nero, tè verde e altri. In base al confezionamento, il mercato è suddiviso in tè in bustine e tè sfuso. In base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati, negozi online e altri canali di distribuzione. Sulla base della geografia, il rapporto fornisce un’analisi di diverse regioni come Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
| Tè nero |
| Tè verde |
| Tè Oolong |
| Altro |
| A fogli mobili |
| Bustine di te |
| Bottiglie/lattine pronte da bere |
| Altro |
| Ontrade | |
| Fuori commercio | Supermercati / Ipermercati |
| Convenienza / negozi di alimentari | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tè nero | |
| Tè verde | ||
| Tè Oolong | ||
| Altro | ||
| Per imballaggio | A fogli mobili | |
| Bustine di te | ||
| Bottiglie/lattine pronte da bere | ||
| Altro | ||
| Per canale di distribuzione | Ontrade | |
| Fuori commercio | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del tè monorigine nel 2026?
Si stima che il mercato del tè monorigine valga 3.3 miliardi di dollari nel 2026, con una previsione di raggiungere i 4.81 miliardi di dollari entro il 2031.
In quale regione si coltivano più velocemente i tè monorigine?
Si prevede che l'Europa registrerà il CAGR più rapido, pari al 9.98%, entro il 2031, alimentato da una domanda sofisticata e da forti tutele IG.
Quale formato di confezionamento sta guadagnando terreno nel settore del tè di qualità?
I formati a foglia sfusa stanno progredendo a un CAGR dell'8.21%, poiché gli intenditori preferiscono le foglie intere che preservano le sfumature del terroir.
Quanto è frammentata la concorrenza tra i marchi monorigine?
Il mercato ottiene un punteggio di 2 su una scala da 1 a 10, il che significa che nessun operatore detiene una quota superiore al 5% e molte proprietà competono attraverso la narrazione delle origini.


