

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
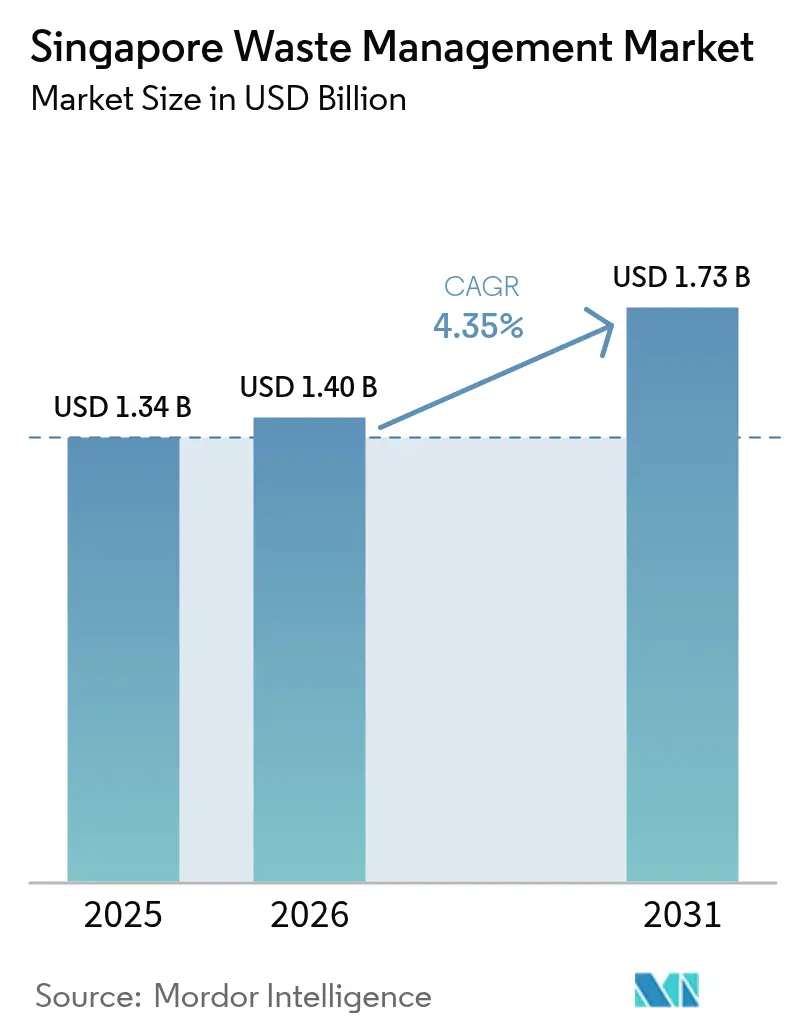
| Dimensione del mercato (2026) | 1.4 miliardo di dollari |
| Dimensione del mercato (2031) | 1.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.35% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione dei rifiuti a Singapore di Mordor Intelligence
Si prevede che il mercato della gestione dei rifiuti di Singapore crescerà da 1.34 miliardi di dollari nel 2025 a 1.4 miliardi di dollari nel 2026 e raggiungerà 1.73 miliardi di dollari entro il 2031, con un CAGR del 4.35% nel periodo 2026-2031. Questa costante espansione riflette la svolta di Singapore verso pratiche di economia circolare che privilegiano il recupero dei materiali rispetto allo smaltimento. La scarsa disponibilità di terreni incentiva gli investimenti in impianti di termovalorizzazione (WTE), mentre il Resource Sustainability Act (RSA) e il Zero-Waste Masterplan creano una domanda obbligatoria di capacità di riciclaggio per i flussi di rifiuti alimentari, di imballaggio ed elettronici. Gli operatori privati guadagnano terreno, mentre le agenzie pubbliche esternalizzano servizi specializzati e le ambizioni nazionali in materia di idrogeno sostengono la ricerca sui combustibili derivati dai rifiuti. L'aumento dei costi operativi, del carburante, della manodopera e delle tasse sul carbonio sta spingendo il mercato verso l'automazione, l'ottimizzazione dei percorsi basata sui dati e i complessi di trattamento integrati [1] National Environment Agency, “Waste Statistics and Overall Recycling,” nea.gov.sg.
Punti chiave del rapporto
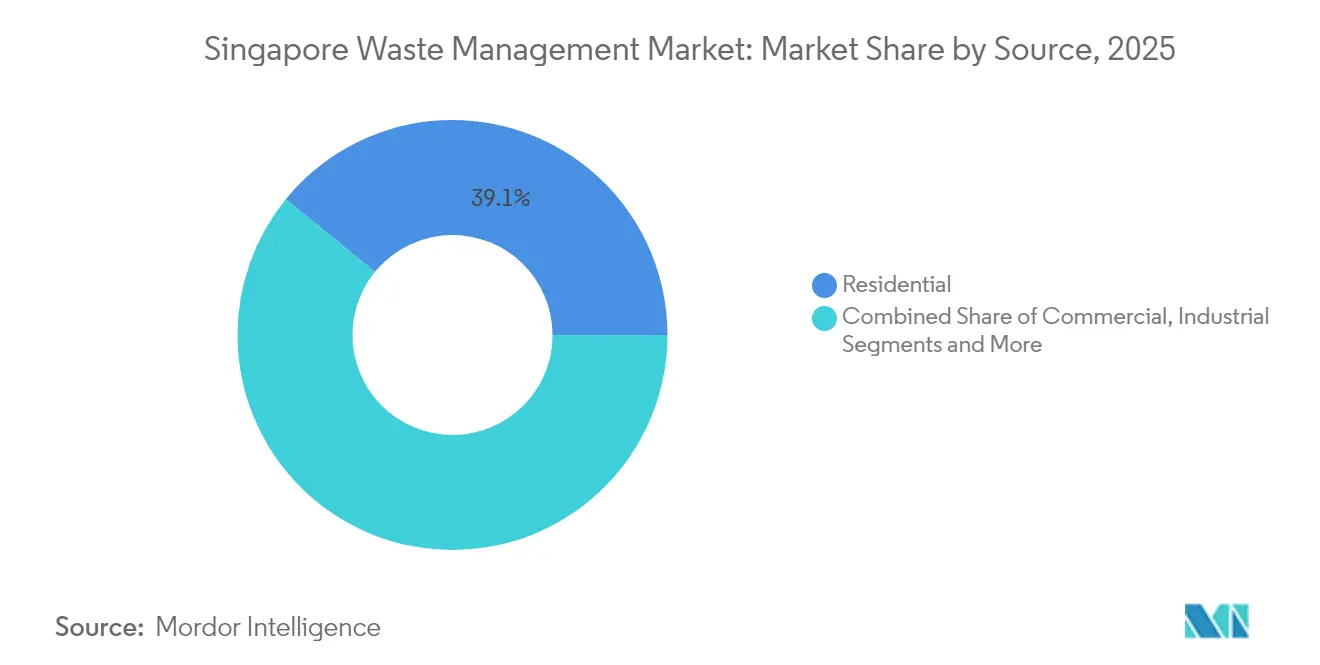
- Per fonte, nel 39.12 i rifiuti residenziali hanno detenuto il 2025% della quota di mercato della gestione dei rifiuti di Singapore; i rifiuti commerciali sono la fonte in più rapida crescita, con un CAGR del 6.31% fino al 2031.
- Per tipologia di servizio, la raccolta, il trasporto e lo smistamento hanno rappresentato il 47.15% dei ricavi nel 2025, mentre si prevede che il riciclaggio e il recupero delle risorse cresceranno a un CAGR del 6.42% entro il 2031.
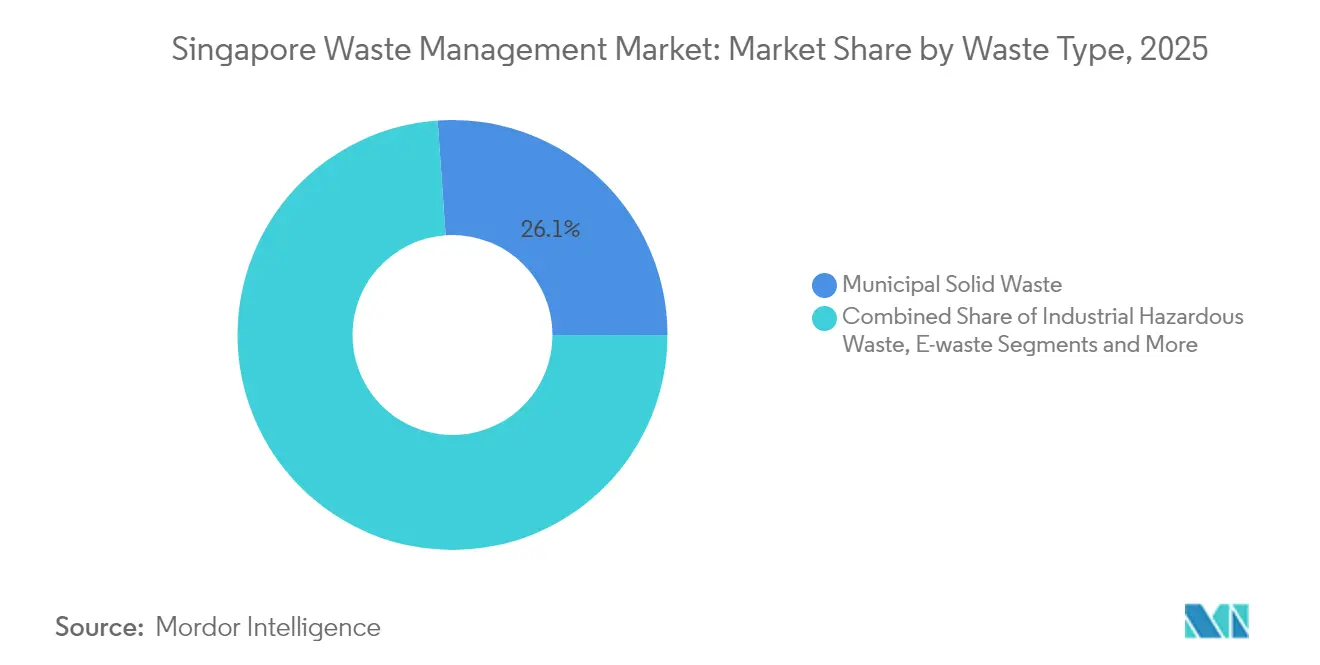
- Per tipologia di rifiuto, i rifiuti solidi urbani hanno dominato il mercato della gestione dei rifiuti di Singapore con una quota del 26.10% nel 2025, mentre si prevede che i rifiuti elettronici cresceranno a un CAGR del 5.32% entro il 2031.
- In base al modello contrattuale, nel 73.05 gli accordi pubblici hanno rappresentato una quota del 2025%; si prevede che i contratti privati cresceranno a un CAGR del 5.04% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti a Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Masterplan Zero Waste e mandati di economia circolare | + 1.2% | il | A lungo termine (≥ 4 anni) |
| Capacità di discarica limitata che accelera l'incenerimento e il riciclaggio | + 1.0% | il | A lungo termine (≥ 4 anni) |
| Schemi obbligatori di responsabilità estesa del produttore | + 0.8% | il | Medio termine (2-4 anni) |
| Sovvenzioni incentivanti NEA che ampliano la capacità di riciclaggio privata | + 0.6% | il | Medio termine (2-4 anni) |
| Momento di implementazione dei sistemi di trasporto pneumatico dei rifiuti | + 0.4% | distretti urbani | A breve termine (≤ 2 anni) |
| Progetti pilota di trasformazione dei rifiuti in idrogeno di Tuas Nexus | + 0.3% | Zona industriale di Tuas | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Masterplan Zero Waste e mandati di economia circolare
Il Piano generale per i rifiuti zero stabilisce un tasso di riciclaggio nazionale obbligatorio del 70% e impone una riduzione del 30% dei rifiuti in discarica entro il 2030, rimodellando la logica del flusso di cassa del mercato della gestione dei rifiuti di Singapore. Tre flussi prioritari, rifiuti elettronici, rifiuti alimentari e imballaggi, generano insieme oltre il 40% dei rifiuti totali, quindi il rispetto delle normative stimola la domanda di smistamento, compostaggio e kit di riciclaggio avanzati. La legge sulla sostenibilità delle risorse (RSA) rende obbligatoria la separazione dei rifiuti alimentari per le grandi strutture a partire dal 2024, convogliando le attività verso digestori e bio-polpatori in loco. Un nuovo edificio deve ora riservare spazio per tali attrezzature, garantendo progetti in corso per i fornitori di tecnologia. La prevedibilità delle entrate aumenta perché l'applicazione delle norme include la rendicontazione mensile obbligatoria e sanzioni crescenti. Gli operatori che forniscono servizi integrati di termovalorizzazione e recupero dell'acqua, come si vede nel concetto Tuas Nexus, si trovano nel punto ottimale della politica [2] National Environment Agency, “Resource Sustainability Act,” nea.gov.sg.
La limitata capacità delle discariche aumenta la domanda di incenerimento e riciclaggio
La discarica di Semakau potrebbe raggiungere il limite di progettazione entro il 2035, quindi la repubblica insulare deve deviare i rifiuti o miniaturizzarli. Quattro impianti WTE attualmente vaporizzano 3.8 milioni di tonnellate all'anno e riforniscono il 2% della rete, mentre l'unità TuasOne, entrata in funzione nel 2021, tratta 3,600 tonnellate al giorno e immette 120 MW nella rete. Il futuro impianto di gestione integrata dei rifiuti (Integrated Waste Management Facility, IWMF) di Tuas Nexus sarà in grado di gestire 5,800 tonnellate al giorno, diventando il più grande complesso di smaltimento rifiuti al mondo. Ogni tonnellata aggiuntiva incenerita libera terreni scarsi, quindi la certezza della materia prima garantisce l'interesse del settore privato per accordi di costruzione-gestione-trasferimento a lungo termine.
Schemi obbligatori di responsabilità estesa del produttore
L'EPR ora sposta le tariffe di smaltimento dai contribuenti ai produttori. Dal 2021, il piano sui rifiuti elettronici ha consentito alle organizzazioni autorizzate per la responsabilità dei produttori di smaltire 22,300 tonnellate di dispositivi entro settembre 2024, supportando nuovi percorsi di raccolta e impianti di trattamento. Un programma di restituzione dei contenitori per bevande entrerà in vigore nel 2025 con un deposito di 0.07 dollari e un tasso di ritiro dell'80%. L'EPR per gli imballaggi seguirà gradualmente fino al 2025, obbligando i grandi utenti a presentare piani di riduzione-riutilizzo-riciclo. Questo approccio garantisce contratti di servizio a lungo termine per i riciclatori, attrae finanziamenti di progetto per le linee di smistamento della plastica e garantisce un modello di fatturato stabile, favorito dalle multinazionali. L'adozione precoce dell'EPR da parte di Singapore offre inoltre alle aziende locali un'esperienza di riferimento per la consulenza all'esportazione in tutto il Sud-est asiatico.
Sovvenzioni incentivanti NEA per accelerare la capacità di riciclaggio del settore privato
I finanziamenti riducono le barriere finanziarie per i nuovi entranti. Il Fondo 3R rimborsa fino a 0.74 milioni di dollari (l'80% del valore del progetto) per nuovi progetti pilota di riduzione dei rifiuti, mentre il Fondo per i Rifiuti Alimentari sovvenziona digestori in loco fino a 74,000 dollari per richiedente. Diverse start-up di riciclo chimico si affidano al programma Closing the Waste Loop per dimostrare la propria preparazione tecnologica. Poiché il cofinanziamento neutralizza il rischio di prima perdita, le piccole e medie imprese possono entrare in nicchie come la selezione ottica, la digestione anaerobica o la pirolisi della plastica. Un ciclo di finanziamenti competitivo riduce inoltre i tempi dal prototipo di laboratorio all'impianto commerciale, introducendo l'innovazione nel mercato principale della gestione dei rifiuti di Singapore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di terreni per nuove strutture | -0.9% | il | A lungo termine (≥ 4 anni) |
| Elevata spesa in conto capitale per le attività di trattamento avanzato | -0.7% | il | Medio termine (2-4 anni) |
| Aumento dei costi operativi dovuti a manodopera, carburante e tasse sul carbonio | -0.6% | il | A breve termine (≤ 2 anni) |
| Prezzi volatili dei materiali riciclabili in un piccolo mercato interno | -0.4% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di terreni per nuove strutture
Gli usi del suolo concorrenti aumentano i costi opportunità e solo una manciata di lotti industriali rimane destinata ad attività maleodoranti o potenzialmente pericolose. Progetti a più piani o sotterranei possono ridurre l'impronta, ma aumentano i costi di investimento e la complessità di gestione e manutenzione. Gli operatori devono progettare per una maggiore produttività nello stesso spazio, il che a sua volta aumenta il rischio tecnologico e i premi assicurativi. I centri di riciclaggio necessitano di piazzali di deposito per i prodotti imballati, ma lo spazio a prezzi accessibili vicino alle zone di raccolta è scarso, limitando l'ingresso di nuovi operatori.
Elevata spesa in conto capitale per le attività di trattamento avanzato
La costruzione di moderni inceneritori e impianti di riciclaggio chimico costa centinaia di milioni di dollari, il che riduce il campo ad aziende con bilanci consistenti o con un sostegno sovrano. TuasOne ha superato i 740 milioni di dollari per una linea da 3,600 tonnellate al giorno, e l'IWMF ne ha investiti oltre 3.7 miliardi. Le aziende più piccole faticano a contrarre debiti di tale portata e le lunghe procedure di autorizzazione allungano i tempi di ammortamento. I partenariati pubblico-privati riducono i rischi, ma aggiungono complessità e allungano i cicli di gara, rallentando l'adozione dell'innovazione nel mercato della gestione dei rifiuti di Singapore.
Analisi del segmento
Per fonte: i rifiuti residenziali prevalgono, i rifiuti commerciali accelerano
I flussi residenziali hanno conquistato una quota di mercato del 39.12% nel mercato della gestione dei rifiuti di Singapore nel 2025, con complessi residenziali e condomini gestiti dall'Housing Development Board che hanno generato un tonnellaggio giornaliero costante. I rifiuti commerciali sono quelli in più rapida crescita, con un CAGR del 6.31% grazie alla raccolta differenziata dei rifiuti alimentari imposta dalla RSA, ai chioschi per la raccolta dei dispositivi elettronici e ai requisiti di green lease che obbligano i centri commerciali a presentare piani di riduzione dei rifiuti. La struttura residenziale garantisce la domanda di base per i percorsi di raccolta del settore pubblico, ma i trasportatori privati ora corteggiano hotel e centri commerciali con sistemi di pagamento a consumo che includono compostatori e sensori di livello dei cassonetti in tempo reale.
La crescita del segmento commerciale riflette anche un'aggressiva diversificazione dei servizi. Le catene di ristorazione hanno iniziato a installare digestori da 2 tonnellate al giorno forniti da startup locali come Westcom Bio-Chem, riducendo i volumi di smaltimento alla fonte. I grattacieli di uffici adottano compattatori con tecnologia Bluetooth per estrarre dati che alimentano i dashboard ESG. Poiché queste innovazioni vanno oltre il tradizionale ritiro a domicilio, gli operatori si assicurano contratti con margini più elevati che sostengono il valore futuro del mercato della gestione dei rifiuti di Singapore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di servizio: le regole di raccolta generano entrate e il recupero delle risorse porta alla crescita
Raccolta, trasporto e smistamento rappresentano ancora il 47.15% del fatturato del 2025, incarnando la spina dorsale logistica del mercato della gestione dei rifiuti di Singapore. I camion effettuano brevi tragitti urbani verso le stazioni di trasferimento, supportati da sistemi telematici che riducono i tempi di inattività. Eppure, il settore del riciclaggio e del recupero delle risorse segue una traiettoria di CAGR del 6.42% fino al 2031. Un esempio è l'impianto di trattamento delle ceneri pesanti di REMEX che recupera il 90% dei metalli ferrosi dalle ceneri degli inceneritori, monetizzando un flusso altrimenti sprecato.
Gli aggiornamenti tecnologici aumentano i margini nel riciclo. Il nuovo impianto di pirolisi di Shell trasforma 50,000 tonnellate di plastica difficile da riciclare in materia prima per i cracker a Pulau Bukom, a dimostrazione di come il recupero delle risorse dominerà il valore incrementale in dollari. Queste iniziative riposizionano Singapore come nodo regionale per materiali circolari di alto valore e integrano le dimensioni del mercato singaporiano della gestione dei rifiuti nella filiera petrolchimica.
Per tipo di rifiuto: i rifiuti solidi urbani sono in testa, i rifiuti elettronici accelerano
I rifiuti solidi urbani hanno trattenuto il 26.10% del volume del 2025, rappresentando la fetta più grande del mercato della gestione dei rifiuti di Singapore. Le famiglie forniscono carta, plastica e rifiuti organici che confluiscono in contenitori centralizzati nell'ambito del Programma Nazionale di Riciclo. I rifiuti elettronici sono il chiaro leader della crescita con un CAGR del 5.32%. La Responsabilità Estesa del Produttore e il ritiro a domicilio di articoli ingombranti di Alba, a partire dal 2025, aggiungono un tonnellaggio prevedibile. Elettrodomestici e periferiche IT entrano ora in linee di smontaggio dotate di bracci robotici che recuperano rame e metalli preziosi.
Gli operatori del settore sottolineano che gli smartphone raggiungono un recupero di materiale superiore al 90% una volta preselezionati manualmente, portando il ricavo per tonnellata a oltre 800 dollari. Al contrario, i rifiuti urbani misti rendono meno di 30 dollari a tonnellata dopo l'incenerimento. Questa divergenza nella densità di valore sottolinea perché i rifiuti elettronici sposteranno gradualmente il mix di ricavi a scapito dei rifiuti ingombranti all'interno del mercato della gestione dei rifiuti di Singapore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Modello contrattuale: i collezionisti pubblici continuano a dominare, avanzano gli accordi privati
Gli appalti pubblici, assegnati a sei monopoli di settore tramite la gara d'appalto NEA, rappresentavano una quota di mercato del 73.05% nel 2025. Garantiscono una qualità del servizio uniforme e una copertura capillare in tutta la città. Gli accordi privati, tuttavia, crescono del 5.04% all'anno, poiché le aree industriali, i centri commerciali e le sedi per eventi possono incaricare qualsiasi ditta autorizzata per la raccolta dei rifiuti indifferenziati. I servizi privati includono trituratori in loco, integrazione delle pese a ponte nei sistemi ERP e pacchetti di compensazione delle emissioni di carbonio.
L'impennata del settore privato avvantaggia i nuovi operatori tecnologici che si differenziano per l'analisi dei dati e la tracciabilità. Ad esempio, Blue Planet Environmental implementa contenitori con tag RFID che alimentano dashboard per la divulgazione dei dati ESG aziendali. Insieme a programmi di sovvenzioni favorevoli, tali caratteristiche accelerano la conversione dei clienti e diluiscono la concentrazione della quota di mercato della gestione dei rifiuti di Singapore detenuta da operatori tradizionali.
Analisi geografica
L'intera nazione di Singapore agisce come un unico mercato integrato, ma i modelli spaziali di smaltimento dei rifiuti riflettono i cluster di utilizzo del territorio. Le zone residenziali ad alta densità intorno a Tampines e Punggol creano flussi domestici prevedibili che consolidano la densità dei percorsi di raccolta. Le cinture industriali di Jurong e Tuas scaricano solventi, sottoprodotti e rottami metallici che richiedono permessi di trasporto specializzati. I corridoi turistici del centro città spingono i commercianti al dettaglio a cicli di raccolta di sette giorni per gestire i residui alimentari in un contesto di intenso traffico pedonale.
Il corridoio industriale di Tuas ospita impianti di termovalorizzazione (WTE), impianti di trattamento delle ceneri e un nuovo impianto pilota per l'idrogeno, trasformando la parte occidentale dell'isola in un polo di trasformazione. La presenza di asset strategici uno accanto all'altro riduce i trasporti interni e consente la condivisione di servizi come la presa d'acqua di mare e l'interconnessione alla rete. Questa vicinanza distingue Singapore dalle nazioni con un territorio ricco di risorse estese e lega strettamente le dimensioni del mercato della gestione dei rifiuti di Singapore a un unico polo logistico.
Le capacità logistiche regionali creano un potenziale di esportazione. Il porto gestisce 37 milioni di TEU all'anno, quindi le rotte di ritorno possono trasportare rottami lavorati in Indonesia o Vietnam, dove le fonderie di metalli pagano premi più elevati. Tuttavia, rigorosi controlli transfrontalieri sui rifiuti limitano le importazioni di rifiuti grezzi, garantendo che i flussi nazionali rimangano autonomi e tracciabili.
Panorama normativo
La regolamentazione della gestione dei rifiuti a Singapore è gestita dalla National Environment Agency (NEA) ai sensi dell'Environmental Public Health Act e del Resource Sustainability Act (RSA), mentre il Ministero della Sostenibilità e dell'Ambiente (MSE) definisce le linee guida generali attraverso il Piano Generale Rifiuti Zero. L'inasprimento della normativa ha preso sempre più di mira flussi prioritari come alimenti, imballaggi, contenitori per bevande e rifiuti elettronici, spostando la conformità dai requisiti generali di smaltimento agli obblighi dell'economia circolare (separazione, rendicontazione e responsabilità del produttore).
Dall'8 marzo 2024, il Regolamento sudafricano sulla separazione, il trattamento e la rendicontazione dei rifiuti alimentari impone ai grandi produttori di rifiuti alimentari di separarli e di rendicontarli, ampliando la domanda di trattamento in loco e fuori sede e di acquisizione di dati pronti per la verifica. Il sistema di restituzione dei contenitori per bevande è stato reso operativo nel 2026, con il Regolamento sulla sostenibilità delle risorse (sistema di restituzione dei contenitori per bevande) del 2026 che stabilisce i requisiti di deposito e marcatura a partire dal 1° aprile 2026 e una data di conformità prescritta del 1° ottobre 2026 per i requisiti relativi alla restituzione ai sensi della legge. L'NEA ha inoltre aggiornato i dettagli di implementazione della Responsabilità Estesa del Produttore (EPR) tramite le Linee Guida per i Produttori di rifiuti elettronici riviste, datate 24 febbraio 2026, che affinano le soglie di ambito e la categorizzazione degli articoli che influenzano la progettazione della rete di raccolta e la pianificazione della capacità di trattamento a valle.
Analisi della catena del valore
La catena del valore della gestione dei rifiuti a Singapore inizia con la produzione di rifiuti nelle abitazioni, negli esercizi commerciali e nei siti industriali, seguita dalla separazione alla fonte e dalla raccolta da parte di operatori di raccolta rifiuti pubblici (per i flussi municipali suddivisi in zone) e di operatori di raccolta rifiuti generici autorizzati (per i clienti commerciali e industriali del mercato libero). I materiali passano poi attraverso le fasi di trasferimento e selezione, che includono il recupero dei materiali riciclabili secchi e canali di ritiro specializzati nell'ambito della Responsabilità Estesa per i rifiuti elettronici, mentre i rifiuti organici alimentano sempre più percorsi di trattamento differenziato. Per i rifiuti residui, l'incenerimento è il metodo predominante, grazie a quattro impianti di termovalorizzazione operativi (TuasOne, Keppel Seghers Tuas, Tuas South Incineration Plant e Senoko), con il recupero delle ceneri pesanti e dei metalli che alimenta i mercati dei materiali secondari.
Il processo di trattamento a valle è plasmato da infrastrutture integrate e regolamentazioni specifiche per ciascun flusso di rifiuti. L'impianto integrato di gestione dei rifiuti Tuas Nexus (IWMF), situato nello stesso complesso dell'impianto di depurazione delle acque reflue di Tuas, è progettato per trattare 5,800 tonnellate al giorno di rifiuti inceneribili, oltre a una capacità dedicata per i materiali riciclabili domestici (250 tonnellate al giorno), i rifiuti alimentari (400 tonnellate al giorno) e i fanghi (800 tonnellate al giorno). Anche i controlli di qualità a monte influenzano l'economia della selezione, come dimostra l'introduzione, a partire da dicembre 2025, di servizi dedicati alla raccolta di carta e cartone in tutte le zone di raccolta dei rifiuti, al fine di ridurre la contaminazione. Anche i segnali di costo normativi si propagano lungo tutta la filiera, tra cui il Regolamento sulla salute pubblica ambientale (impianti di smaltimento dei rifiuti generali) (modifica) del 2024, che ha aumentato le tariffe di licenza degli impianti di smaltimento a partire dal 1° gennaio 2025, influenzando i prezzi, la contrattualistica e la propensione agli investimenti per percorsi di recupero a maggior valore aggiunto.
Panorama competitivo
Il settore è moderatamente concentrato. SembWaste, Veolia Singapore e ALBA W&H Smart City si assicurano concessioni comunali pluriennali e investono in linee di smistamento automatizzate. SembWaste è comproprietaria di impianti di termovalorizzazione che forniscono ricavi di base, ma la sua società madre pianifica un riorientamento strategico sulle energie rinnovabili, suggerendo potenziali disinvestimenti che potrebbero modificare i modelli di proprietà. Veolia applica il know-how globale nel settore dei rifiuti pericolosi per aggiudicarsi contratti petrolchimici a Jurong Island.
Stanno emergendo concorrenti guidati dalla tecnologia. Magorium converte la plastica non riciclabile in bitume per uso stradale e ha quadruplicato la produzione portandola a 8 tonnellate al giorno nel 2024. Westcom Bio-Chem installa digestori modulari nelle aree di ristoro. Blue Planet installa sistemi di visione basati sull'intelligenza artificiale che smistano i materiali riciclabili in base al tipo di polimero alla velocità di 4 tonnellate all'ora. Queste nicchie si ritagliano percorsi redditizi senza scontrarsi direttamente con gli attuali operatori della raccolta differenziata residenziale.
Anche gli OEM stranieri svolgono un ruolo importante. Mitsubishi Heavy Industries gestisce TuasOne con una concessione BOO di 25 anni, proponendo pacchetti di inceneritori chiavi in mano che includono sistemi di qualità dell'aria. Tali implementazioni alzano l'asticella tecnologica, costringendo i piccoli operatori locali ad allearsi con i fornitori di apparecchiature per non rischiare l'obsolescenza nel mercato della gestione dei rifiuti di Singapore.
Leader del settore della gestione dei rifiuti di Singapore
SembWaste (Sembcorp)
Veolia Singapore
Città intelligente ALBA W&H
Colex Holdings Ltd.
800 Super Holdings
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: l'Agenzia nazionale per l'ambiente ha lanciato TREASURES, un centro di ricerca nazionale incentrato sulla gestione dei residui e dei rifiuti industriali tossici. L'iniziativa supporta la ricerca e lo sviluppo di soluzioni per i flussi di rifiuti più difficili da trattare, rafforzando il segmento del trattamento specializzato accanto alla raccolta e all'incenerimento tradizionali.
- Ottobre 2025: Veolia ha ottenuto la prima licenza NEA di Singapore per il trattamento di schiume antincendio contenenti PFAS mediante tecnologia termica ad alta temperatura. L'approvazione amplia le capacità nazionali per la gestione di flussi complessi di rifiuti pericolosi e consente agli operatori autorizzati di intercettare la domanda regolamentata legata ai requisiti di smaltimento dei PFAS.
- Settembre 2025: Cora Environment (precedentemente nota come SembWaste) ha annunciato un investimento di 200 milioni di dollari di Singapore in cinque anni per espandere le capacità di recupero e riciclaggio dei rifiuti a Singapore. L'investimento evidenzia un cambiamento di rotta verso il recupero di risorse di maggior valore e il potenziamento delle capacità da parte di un importante operatore storico che gestisce i flussi di rifiuti urbani e commerciali.
Ambito del rapporto sul mercato della gestione dei rifiuti di Singapore
La gestione dei rifiuti o lo smaltimento dei rifiuti include i processi e le azioni necessarie per gestire i rifiuti dalla loro origine fino allo smaltimento finale. Ciò include la raccolta, il trasporto, il trattamento e lo smaltimento dei rifiuti, insieme al monitoraggio e alla regolamentazione del processo di gestione dei rifiuti e delle leggi, delle tecnologie e dei meccanismi economici correlati ai rifiuti.
Il rapporto contiene un'analisi completa del contesto del mercato della gestione dei rifiuti di Singapore, che comprende una valutazione dell'economia e del contributo dei settori all'economia, una panoramica del mercato, una stima delle dimensioni del mercato per i segmenti chiave e le tendenze emergenti nei segmenti di mercato, nonché le dinamiche di mercato.
Il mercato della gestione dei rifiuti di Singapore è segmentato in base al tipo di rifiuto (rifiuti industriali, rifiuti solidi urbani, rifiuti pericolosi, rifiuti elettronici, rifiuti di plastica e rifiuti biomedici) e in base ai metodi di smaltimento (raccolta, discariche, incenerimento e riciclaggio). Il rapporto offre dimensioni di mercato e previsioni in valori (USD) per tutti i segmenti sopra indicati.
Per fonte
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Medico (Salute e Farmaceutica) |
| Costruzione e demolizione |
| Altri (istituzionali, agricoli, ecc.) |
Per tipo di servizio
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamento chimico, compostaggio, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
Per tipo di rifiuto
| Rifiuti solidi urbani |
| Rifiuti industriali pericolosi |
| E-waste |
| Rifiuti di plastica |
| Rifiuti biomedici |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Altri rifiuti specializzati (radioattivi, ecc.) |
Per modello contrattuale
| Pubblico |
| Privata |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Medico (Salute e Farmaceutica) | ||
| Costruzione e demolizione | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamento chimico, compostaggio, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
| Per tipo di rifiuto | Rifiuti solidi urbani | |
| Rifiuti industriali pericolosi | ||
| E-waste | ||
| Rifiuti di plastica | ||
| Rifiuti biomedici | ||
| Rifiuti da costruzione e demolizione | ||
| Rifiuti agricoli | ||
| Altri rifiuti specializzati (radioattivi, ecc.) | ||
| Per modello contrattuale | Pubblico | |
| Privata | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della gestione dei rifiuti a Singapore nel 2026?
Il mercato è valutato a 1.4 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1.73 miliardi di dollari entro il 2031.
Qual è il principale motore di crescita del settore dei rifiuti a Singapore?
Il principale catalizzatore è il Masterplan Zero-Waste, che impone un tasso di riciclaggio del 70% e limita i volumi delle discariche.
Quale flusso di rifiuti sta crescendo più rapidamente?
I rifiuti elettronici rappresentano il flusso in più rapida espansione, con un CAGR del 5.32% grazie alle norme sulla responsabilità estesa del produttore e alle raccolte porta a porta gratuite.
Perché le sovvenzioni sono importanti nel mercato dei rifiuti di Singapore?
Le sovvenzioni NEA rimborsano fino all'80% dei costi del progetto, consentendo alle PMI di adottare tecnologie avanzate di riciclaggio e trattamento con un rischio di capitale inferiore.
In che modo Tuas Nexus rimodellerà il settore?
Tuas Nexus integra sistemi di gestione dei rifiuti, dell'acqua e dell'energia, portando la capacità di lavorazione a 5,800 tonnellate al giorno e sperimentando la produzione di idrogeno derivato dai rifiuti.
Quali rischi dovranno affrontare gli operatori nei prossimi due anni?
L'aumento dei costi del lavoro, l'aumento delle tasse sul carbonio e la volatilità dei prezzi dei materiali riciclabili minacciano i margini, spingendo le aziende ad automatizzare e diversificare i flussi di entrate.


