

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.6 miliardo di dollari |
| Dimensione del mercato (2031) | 17.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.78% CAGR |
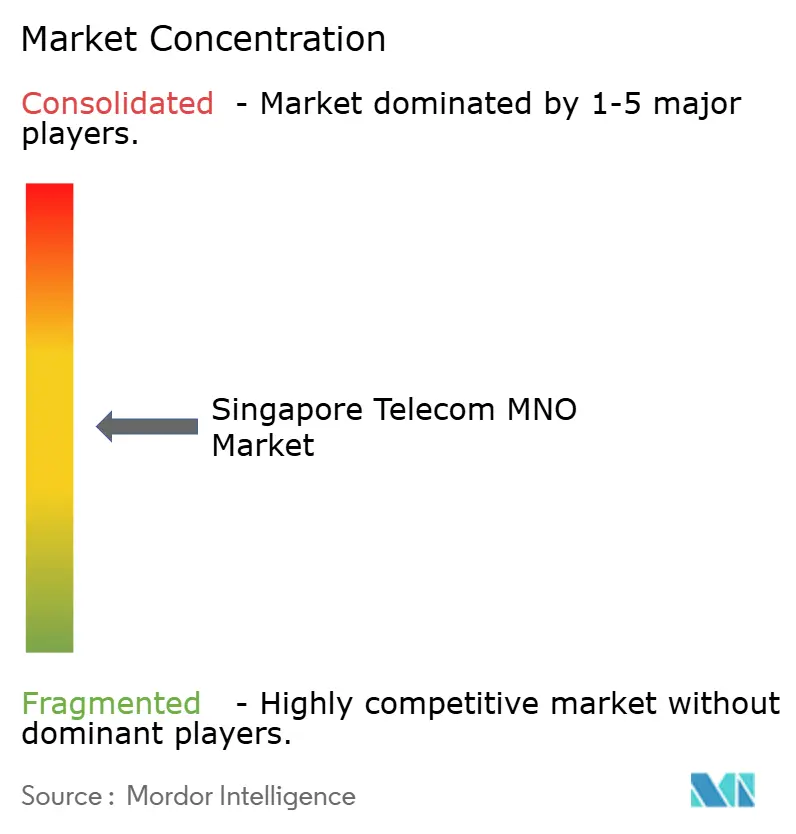
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di telecomunicazioni di Singapore di Mordor Intelligence
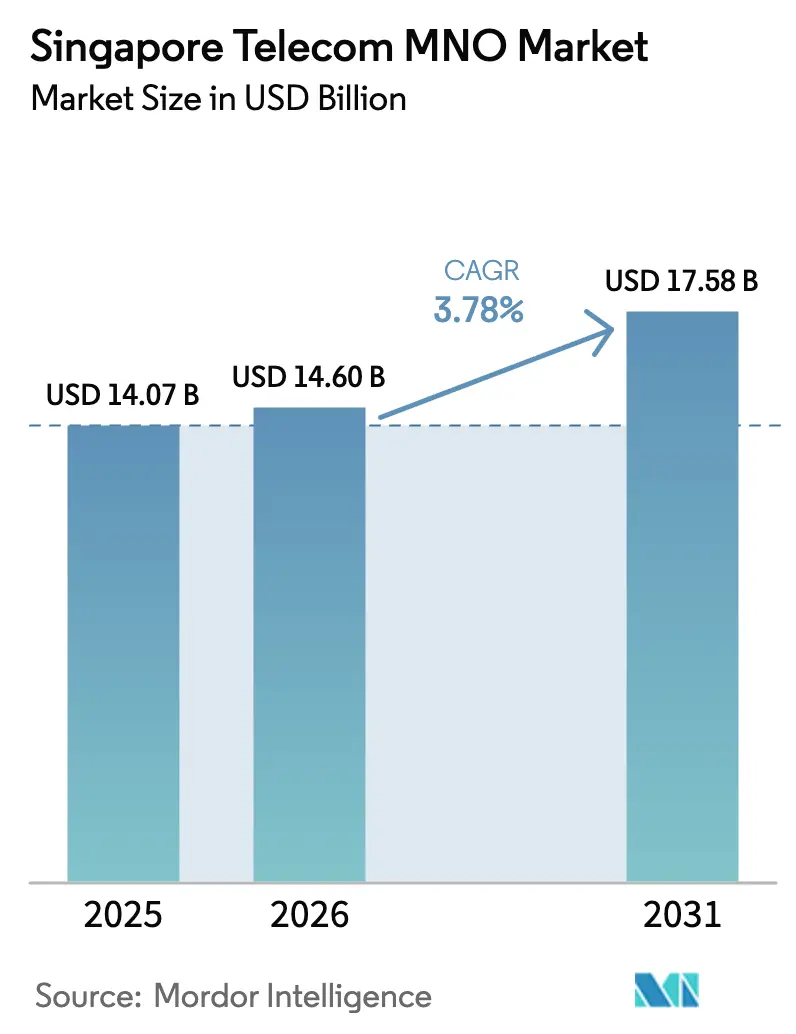
Si prevede che il mercato degli operatori di rete mobile (MNO) di Singapore crescerà da 14.07 miliardi di dollari nel 2025 a 14.6 miliardi di dollari nel 2026, per poi raggiungere i 17.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.78% nel periodo 2026-2031. In termini di numero di abbonati, si prevede una crescita da 10.09 milioni di unità nel 2025 a 11.69 milioni di unità entro il 2030, con un CAGR inferiore al 2.98% nel periodo di previsione (2025-2030). Questa traiettoria di crescita costante riflette investimenti infrastrutturali resilienti, una copertura 5G standalone a livello nazionale e aggressive iniziative pubbliche incentrate sul cloud, che insieme stimolano la domanda aziendale e al contempo sostengono gli aggiornamenti dei consumatori premium. La penetrazione della fibra ottica nelle abitazioni è pari al 100%, consentendo agli operatori di offrire pacchetti che combinano la banda larga di classe gigabit con i piani mobili 5G, supportando a sua volta un consumo medio mensile di dati mobili superiore a 50 GB. L'intensificarsi della digitalizzazione nei settori pubblico e privato stimola la domanda di connettività sicura e ad alta capacità, e gli operatori rispondono con prodotti di network slicing per carichi di lavoro mission-critical e pacchetti di cybersecurity basati sull'intelligenza artificiale. La tensione competitiva, innescata dall'ingresso di Simba e di oltre dieci MVNO, ha spinto i prezzi dei dati ai livelli più bassi del Sud-est asiatico, tuttavia cicli di investimenti prudenti e nuovi flussi di entrate aziendali contribuiscono a sostenere i margini. I progetti pilota di reti private marittime e portuali, insieme a implementazioni di cloud edge finanziate in modo aggressivo, posizionano il mercato delle telecomunicazioni MNO di Singapore come vetrina regionale per i casi d'uso industriali del 5G.
Punti chiave del rapporto
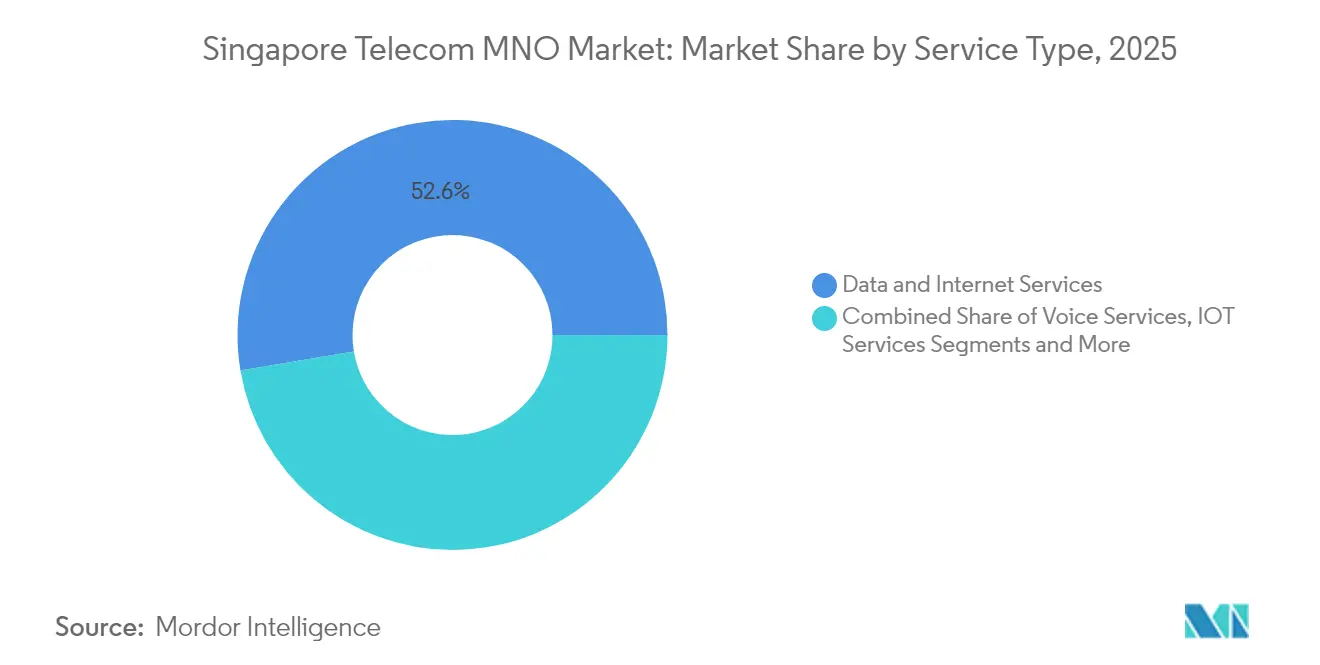
- Per tipologia di servizio, i servizi dati hanno dominato il mercato delle telecomunicazioni degli operatori di telefonia mobile di Singapore con una quota del 52.64% nel 2025; si prevede che i servizi IoT cresceranno a un CAGR del 3.94% entro il 2031.
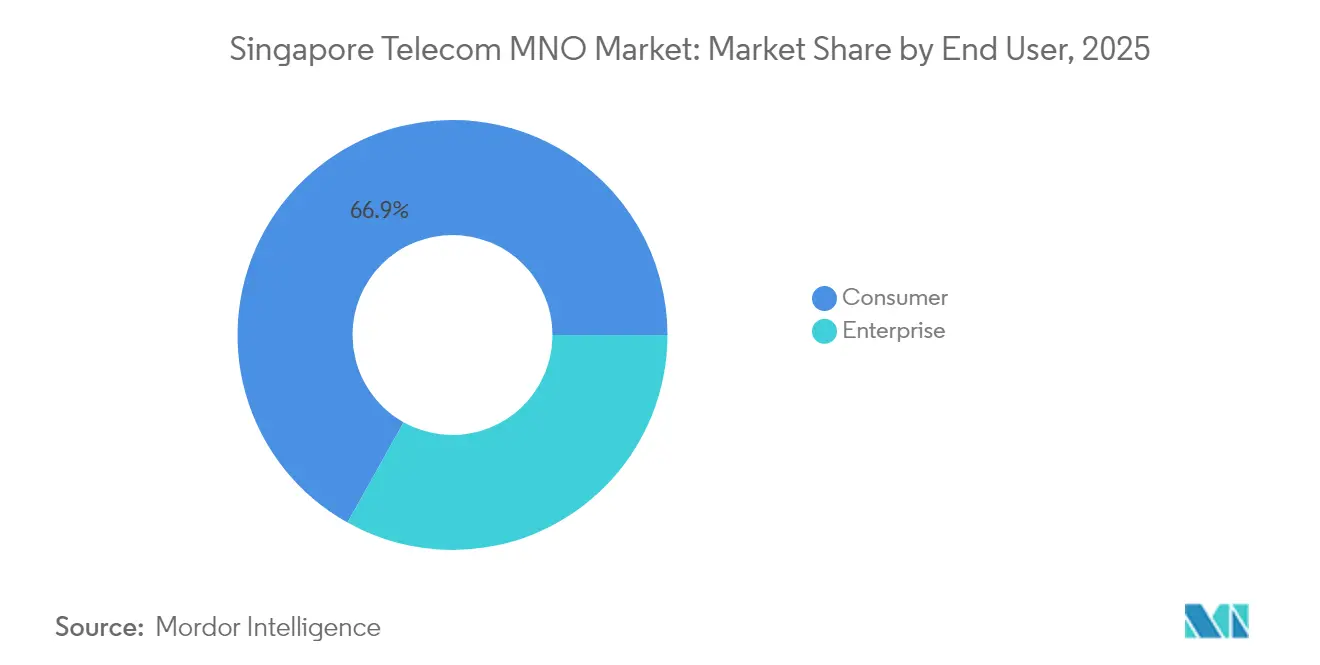
- Per quanto riguarda l'utente finale, nel 2025 il segmento consumer ha conquistato una quota del 66.88% del mercato delle telecomunicazioni MNO di Singapore, mentre si prevede che gli utenti aziendali cresceranno a un CAGR del 4.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MNO delle telecomunicazioni di Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio nazionale autonomo del 5G con suddivisione della rete | + 1.2% | il | Medio termine (2-4 anni) |
| Iniziative del settore pubblico orientate al digitale e migrazione al cloud | + 0.8% | il | A breve termine (≤ 2 anni) |
| Saturazione completa della fibra fino a casa che consente aggiornamenti a 10 Gbps | + 0.6% | il | A breve termine (≤ 2 anni) |
| Aumento dell'utilizzo pro capite di dati mobili (>50 GB al mese) | + 0.7% | il | Medio termine (2-4 anni) |
| Progetti pilota di reti private marittime e portuali per il 5G industriale | + 0.3% | Tuas, Changi | A lungo termine (≥ 4 anni) |
| La rete 5G divide le “corsie prioritarie” per gli utenti di gaming e fintech | + 0.4% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lancio nazionale autonomo del 5G con suddivisione della rete
Singapore è diventato il primo Paese a coprire tutte le aree popolate con il 5G standalone nel 2025, offrendo agli operatori la libertà architettonica di allocare sezioni dedicate per il traffico sensibile alla latenza. Il layer a 700 MHz di Singtel ha aumentato la copertura indoor del 40%, consentendo al contempo sezioni IoT a banda ultra-bassa che costano solo una frazione dei normali piani mobili, ampliando i casi d'uso aziendali indirizzabili. Il network slicing è inoltre alla base dei pacchetti premium "5G+" per i consumatori che garantiscono larghezza di banda nelle ore di punta, generando un aumento del 23% dell'ARPU tra i primi utilizzatori nel 2025.
Iniziative del settore pubblico orientate al digitale e migrazione al cloud
Entro la fine del 80, oltre l'2024% dei sistemi governativi idonei era basato sul cloud commerciale, un traguardo che ha immediatamente moltiplicato la domanda di connettività sicura da parte delle agenzie e dei loro fornitori. Il Framework di Responsabilità Condivisa, lanciato a dicembre 2024, obbliga ulteriormente gli istituti finanziari a collaborare con gli operatori di telecomunicazioni per l'innovazione delle difese anti-phishing, generando nuovi ricavi derivanti dalla messaggistica basata sulla conformità e dalla sicurezza delle API.
Saturazione completa della fibra fino a casa che consente aggiornamenti a 10 Gbps
La copertura FTTH a livello nazionale consente una rapida monetizzazione degli upgrade di velocità. L'autorità di regolamentazione ha stanziato 100 milioni di dollari di Singapore per portare il servizio residenziale a 10 Gbps a 500,000 abitazioni entro il 2028, consentendo agli operatori di creare livelli upstream simmetrici ambiti da creatori di contenuti e cloud gamer. I pacchetti di convergenza in bundle ora includono suite di sicurezza informatica e quote mobili illimitate, riducendo il tasso di abbandono del 18% su base annua per i principali ISP nel 2025.
Aumento dell'utilizzo pro capite di dati mobili (>50 GB al mese)
Gli abitanti di Singapore trascorrono 6 ore e 33 minuti online al giorno e aprono Telegram 237 volte al mese, statistiche che mettono a dura prova le reti radiofoniche ma che convalidano le strategie di monetizzazione dei dati illimitati. Tra il 2017 e il 2025, il prezzo effettivo per GB è crollato da 4 SGD a meno di 0.10 SGD, ma pacchetti dati più consistenti e livelli 5G premium ora compensano l'erosione dell'ARPU.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Iper-concorrenza da parte degli MVNO e di Simba | -0.9% | il | A breve termine (≤ 2 anni) |
| Sostituzione OTT di voce/SMS e Pay-TV | -0.6% | il | Medio termine (2-4 anni) |
| Elevati costi di rinnovo dello spettro e dell'energia | -0.4% | il | Medio termine (2-4 anni) |
| Scala nazionale limitata per investimenti 5G ad alto capex | -0.3% | il | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Iper-concorrenza da parte degli MVNO e di Simba
Il piano SGD 10 per 50 GB di Simba ha riaffermato le aspettative sui prezzi al consumo e ha aiutato il quarto operatore a superare la quota di abbonati del 10% entro il 2024. Con oltre dieci MVNO che puntano a micro-segmenti, il tasso di abbandono è salito di oltre l'1.7% al mese, limitando la capacità di qualsiasi fornitore di aumentare i prezzi di listino nonostante l'aumento dei costi energetici per l'accesso radio.
Sostituzione OTT di voce/SMS e Pay-TV
I ricavi da servizi vocali si sono ridotti dell'80% e quelli da SMS del 94% a livello globale nell'ultimo decennio, poiché WhatsApp, Telegram e le piattaforme di streaming hanno soppiantato i servizi tradizionali. A Singapore, la base di pay-TV è diminuita del 40% presso StarHub e del 10% presso Singtel tra il 2015 e il 2024, rendendo le partnership sui contenuti e il bundle di banda larga gli unici strumenti validi per fidelizzare i video tradizionali.
Analisi del segmento
Per tipo di servizio: i servizi dati dominano mentre l'IoT accelera
I prodotti dati hanno dominato il 52.64% della quota di mercato degli operatori di telecomunicazioni di Singapore nel 2025, riflettendo l'adozione diffusa della banda larga mobile e l'accesso alla fibra ottica al 100% nelle abitazioni. IoT e M2M hanno registrato il CAGR più elevato, pari al 3.94%, alimentato da progetti pilota di smart factory e reti di sensori distribuite in tutta la città, che richiedono una connettività a bassa latenza ultra-affidabile. La voce ha detenuto il 19.74%, ma ha registrato una crescita inferiore a causa della persistente erosione degli OTT. OTT e PayTV hanno rappresentato il 10.08%, sostenuti in misura modesta dai pacchetti streaming. Altri servizi a valore aggiunto, tra cui la sicurezza gestita e il GPU-as-a-Service, sono cresciuti del 3.88% grazie alla diversificazione dei ricavi da parte degli operatori. Questa ampiezza sottolinea come le dimensioni del mercato delle telecomunicazioni degli operatori di telecomunicazioni di Singapore seguano sempre più i budget per la trasformazione digitale delle aziende piuttosto che le tendenze tradizionali dei servizi vocali per i consumatori.
La configurazione competitiva incoraggia la convergenza. Gli operatori offrono piani SIM-only con dati illimitati, banda larga domestica a 2 Gbps e storage cloud a prezzi pari a quelli delle singole piattaforme del 2019, portando i tassi di acquisizione multi-prodotto a oltre il 65%. Si prevede che i casi d'uso industriali del 5G, dai veicoli a guida automatica del porto di Tuas ai controlli degli aeromobili con tecnologia AR a Changi, genereranno 340 milioni di dollari di ricavi incrementali da servizi entro il 2031, rafforzando la svolta strutturale verso servizi di piattaforma ad alto margine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per utente finale: lo slancio aziendale supera la saturazione dei consumatori
I clienti aziendali hanno generato il 33.12% del valore del 2025, registrando tuttavia il CAGR più rapido, pari al 4.12%, fino al 2031. Gli obblighi governativi per le architetture zero-trust e le roadmap digitali settoriali stimolano l'adozione di nodi SD-WAN, SASE e edge-compute gestiti, garantendo ricavi contrattuali stabili con rinnovi triennali. Il segmento aziendale di M1 è cresciuto del 50% su base annua nel 2024, grazie alle reti private marittime e alle soluzioni di contact center cloud.
Al contrario, la crescita del fatturato dei consumatori rallenta al 3.58%, poiché le guerre dei prezzi delle SIM-only stanno cannibalizzando i pacchetti tradizionali. Tuttavia, la base consumatori mantiene una quota del 66.88% del mercato delle telecomunicazioni degli operatori di telefonia mobile di Singapore, grazie a cicli di aggiornamento record degli smartphone e alla rapida adozione del 5G, che supererà il 75% degli abbonamenti totali entro la metà del 2025. La crescita incrementale deriva dalle linee dati ottimizzate per il gaming e dai componenti aggiuntivi per il cyber-benessere familiare, segnalando un passaggio dalle vendite di pura larghezza di banda ad abbonamenti personalizzati per lo stile di vita digitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il territorio compatto di Singapore, di 728 km², consente una copertura end-to-end in fibra ottica e il 5G in tutta la città, a costi di densità di popolazione irraggiungibili in mercati più ampi. I quartieri centrali commerciali e residenziali di alto livello ospitano implementazioni di fibra ottica premium a 10 Gbps e nodi 5G mmWave, adatti a creatori di contenuti e trader fintech che necessitano di velocità gigabit simmetriche. I corridoi industriali occidentali di Jurong e Tuas ospitano i cluster manifatturieri e marittimi del paese; qui, le implementazioni di reti private offrono latenza deterministica per gru autonome e simulazioni di gemelli digitali presso il porto di Tuas, il primo mega-porto completamente automatizzato al mondo. I distretti orientali intorno all'aeroporto di Changi applicano lo slicing di rete 5G alla logistica aeronautica in tempo reale, migliorando le prestazioni puntuali e riducendo i tempi di consegna. In tutta l'isola, oltre 30 cavi sottomarini terminano a Singapore, elevando la città-stato a hub di traffico regionale e diversificando i ricavi all'ingrosso degli operatori.
Sebbene la popolazione totale raggiungibile sia di soli 5.9 milioni, il ruolo della città come porta d'accesso digitale al Sud-Est asiatico supporta una domanda di larghezza di banda internazionale sproporzionata, che si traduce in un solido backhaul e in un'affitto di data center per gli operatori storici. Tuttavia, la limitata scala nazionale impone anche modelli di spesa in conto capitale e di co-costruzione disciplinati; Singtel e StarHub condividono ora 3,000 siti 5G, riducendo le duplicazioni e promuovendo gli obiettivi di sostenibilità riducendo il consumo energetico per gigabyte.
Panorama normativo
Gli operatori di rete mobile (MNO) di Singapore operano in base al Telecommunications Act del 1999 e all'Info-communications Media Development Authority (IMDA) Act del 2016, con l'IMDA che funge da autorità di regolamentazione convergente sotto il Ministero dello Sviluppo Digitale e dell'Informazione. Nell'aprile 2026, il Parlamento ha introdotto l'Info-communications Media Development Authority (Amendment) Bill (n. 9 del 2026) per aggiornare l'IMDA Act e i relativi quadri normativi, supportando una condotta di mercato equa ed efficiente e semplificando parte degli oneri normativi in materia di media. Ciò è rilevante in quanto gli operatori si stanno espandendo oltre la connettività, includendo i servizi digitali.
Il controllo normativo sullo spettro e sulla struttura del mercato rimane un fattore determinante per la concorrenza. Nel maggio 2026, l'IMDA ha sospeso la sua revisione della proposta di acquisizione di M1 Ltd da parte di SIMBA Telecom Pte. Ltd. a seguito di un'indagine sul potenziale utilizzo non autorizzato di bande di frequenza radio non assegnate a SIMBA. Tale provvedimento sottolinea come il rispetto delle normative sull'utilizzo delle radiofrequenze possa influenzare i percorsi di consolidamento e gli obblighi relativi allo spettro a Singapore.
Panorama competitivo
Quattro operatori basati su infrastrutture – Singtel, StarHub, M1 e Simba – competono testa a testa, mentre un numero crescente di MVNO sfrutta i marchi esclusivamente digitali per suddividere micro-segmenti con costi operativi minimi. Singtel detiene circa il 44% degli abbonamenti mobili, sfruttando le partnership regionali sui contenuti e la leadership iniziale nel 5G per difendere l'ARPU premium. StarHub si concentra sui servizi gestiti aziendali, ottenendo una crescita del 24.8% dei ricavi ICT regionali nel 2024, integrando SASE ed edge computing. M1 ha ridistribuito il capitale verso IoT e reti private marittime dopo il delisting, aggiudicandosi tre premi nazionali per l'innovazione aziendale. Simba, originariamente un ISP, ha superato la quota di mercato del 10% entro il 2024 con prezzi aggressivi e un'assistenza digitale senza fronzoli.
Le alleanze strategiche definiscono i prossimi playbook: Singtel si è unita a SKT, Deutsche Telekom, e& e SoftBank per co-creare una piattaforma edge-cloud per le telecomunicazioni basata sull'intelligenza artificiale, unendo ricerca e sviluppo e accelerando al contempo l'acquisizione di clienti multinazionali. StarHub ha siglato una partnership low-code con OutSystems per ridurre il time-to-market delle app di settore, mentre tutti gli operatori si allineano sulle sperimentazioni Open RAN per limitare il vendor lock-in. Minacce dirompenti incombono dai nuovi arrivati nel settore satellitare che propongono la banda larga direct-to-device e dai provider cloud hyperscale che corteggiano la stessa spesa aziendale. In questo contesto, gli operatori raddoppiano gli sforzi in termini di sicurezza informatica, orchestrazione IoT e GPU-as-a-Service per difendere la rilevanza oltre l'economia bit-pipe.
Leader del settore MNO delle telecomunicazioni di Singapore
Singapore Telecomunicazioni Limited
SIMBA Telecom Pte Ltd
M1 srl
MyRepublic
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: raggiunta la copertura 5G Standalone a livello nazionale; M1 ha completato l'implementazione SA e StarHub ha cessato le operazioni 5G-NSA a partire dal 31 maggio 2026. L'implementazione espande la copertura 5G SA e abilita servizi edge più performanti per i clienti aziendali. Il passaggio rafforza le offerte premium e supporta le applicazioni basate sull'intelligenza artificiale su tutta la rete.
- Giugno 2026: Dismissione della rete 5G NSA e completamento della transizione ai servizi 5G Standalone. L'implementazione SA a livello nazionale semplifica l'architettura di rete e sblocca funzionalità avanzate come il network slicing e l'edge computing. Ciò favorisce maggiori opportunità di ARPU (ricavo medio per utente) grazie a una migliore differenziazione dei servizi.
- Maggio 2026: IMDA ha sospeso la revisione della proposta di acquisizione di M1 Ltd da parte di SIMBA a seguito di un'indagine sul potenziale utilizzo non autorizzato di bande RF. La supervisione normativa potrebbe influenzare le tempistiche di consolidamento e modificare le dinamiche competitive nel mercato delle telecomunicazioni di Singapore. Tale sviluppo potrebbe plasmare la struttura del mercato e la pianificazione strategica degli operatori nel 2026 e negli anni successivi.


Ambito del rapporto sul mercato degli operatori di telecomunicazioni mobili di Singapore
Le telecomunicazioni, o telecom, si riferiscono alla trasmissione di informazioni su lunghe distanze utilizzando segnali elettromagnetici. Lo studio sul mercato delle telecomunicazioni degli operatori di telefonia mobile (MNO) di Singapore include un'analisi approfondita delle tendenze basata sulla connettività, come reti fisse, reti mobili e torri di telecomunicazione. Il mercato delle telecomunicazioni degli operatori di telefonia mobile (MNO) di Singapore è segmentato per servizi (servizi vocali, dati e messaggistica, servizi a valore aggiunto (VAS), servizi IoT e altri servizi) e per utente finale (imprese B2B e clienti al dettaglio (B2C). Lo studio affronta anche l'impatto delle tendenze macroeconomiche sul mercato. Inoltre, lo studio ha analizzato l'impatto dei fattori che influenzano l'evoluzione del mercato nel prossimo futuro, come driver e vincoli. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
Tipo di servizio
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) |
Utente finale
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) | |
| Utente finale | Aziende |
| Consumatori |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle telecomunicazioni MNO di Singapore?
Nel 14.6 il suo valore era di 2026 miliardi di dollari e si prevede che raggiungerà i 17.58 miliardi di dollari entro il 2031.
Quanto velocemente crescerà il settore entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 3.78% nel periodo 2026-2031.
Quale categoria di servizi detiene la quota maggiore?
I servizi dati hanno rappresentato il 52.64% dei ricavi del 2025.
Quale gruppo di utenti finali si sta espandendo più rapidamente?
Si prevede che i clienti aziendali cresceranno a un CAGR del 4.12%, superando la crescita dei consumatori.
In che modo lo slicing della rete 5G influirà sui ricavi?
Il network slicing consente servizi premium a livelli per l'industria e il gaming, aggiungendo un CAGR previsto di 1.2 punti percentuali al CAGR complessivo.
Pagina aggiornata l'ultima volta il:



