

Dimensioni e quota di mercato della gestione dei rifiuti solidi a Singapore
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.55 miliardo di dollari |
| Dimensione del mercato (2031) | 5.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.34% CAGR |
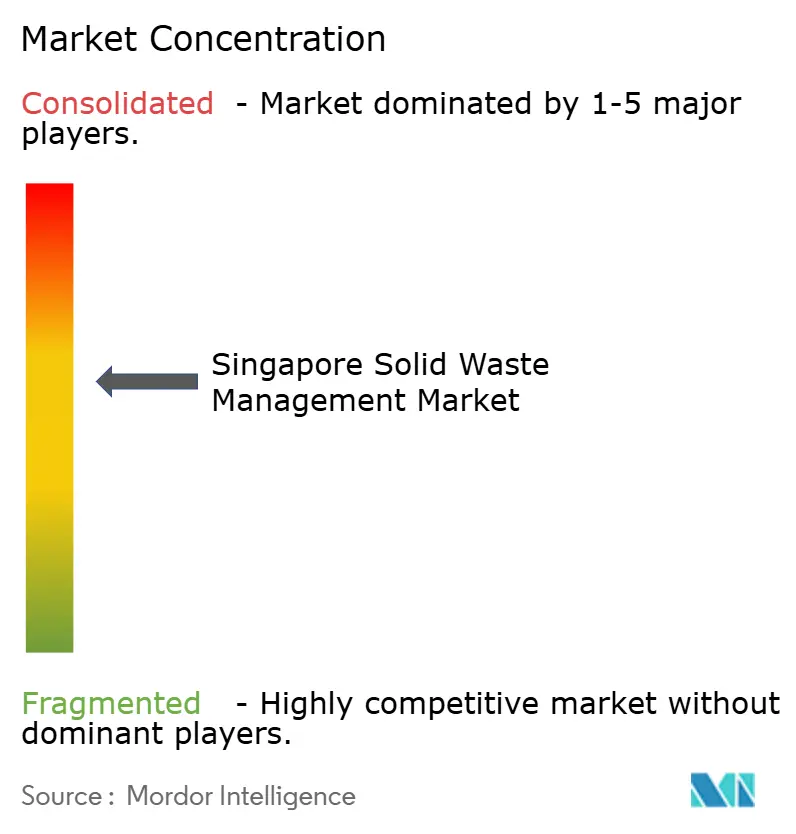
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gestione dei rifiuti solidi a Singapore a cura di Mordor Intelligence
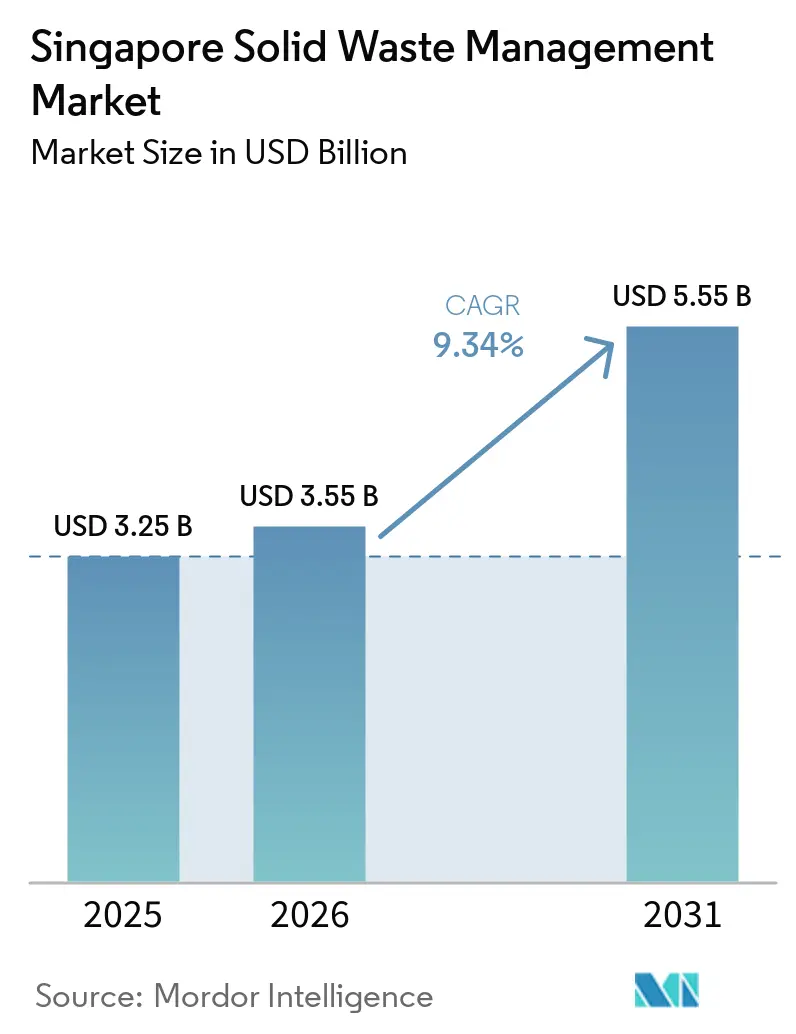
Si prevede che il mercato di Singapore per la gestione dei rifiuti solidi aumenterà da 3.25 miliardi di dollari nel 2025 a 3.55 miliardi di dollari nel 2026, raggiungendo i 5.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.34% nel periodo 2026-2031.
Il mercato della gestione dei rifiuti solidi di Singapore si trova ad affrontare un chiaro limite di capacità, poiché la discarica di Semakau è l'unico sito di smaltimento del paese e si prevede che raggiungerà la sua capacità massima entro il 2035, secondo gli attuali modelli di smaltimento. Nel 2025 Singapore ha smaltito 3.36 milioni di tonnellate di rifiuti, con un tasso di riciclaggio complessivo del 52% e un tasso di riciclaggio interno dell'11%. Questa differenza evidenzia la necessità di migliorare la selezione, il recupero dei materiali e la logistica, piuttosto che limitarsi a una semplice espansione della capacità di raccolta. La progressiva messa in funzione del Tuas Nexus a partire dalla metà del 2026 aggiungerà un importante impianto integrato per il trattamento dei rifiuti, il recupero delle risorse, la lavorazione dei rifiuti alimentari e il trattamento dei fanghi. Nel mercato della gestione dei rifiuti solidi di Singapore, gli operatori con diritti di raccolta regolamentati, capacità di trattamento autorizzate e capacità di recupero dei materiali sono in una posizione migliore per rispondere a questo cambiamento rispetto ai fornitori di servizi di raccolta indipendenti.
Punti chiave del rapporto
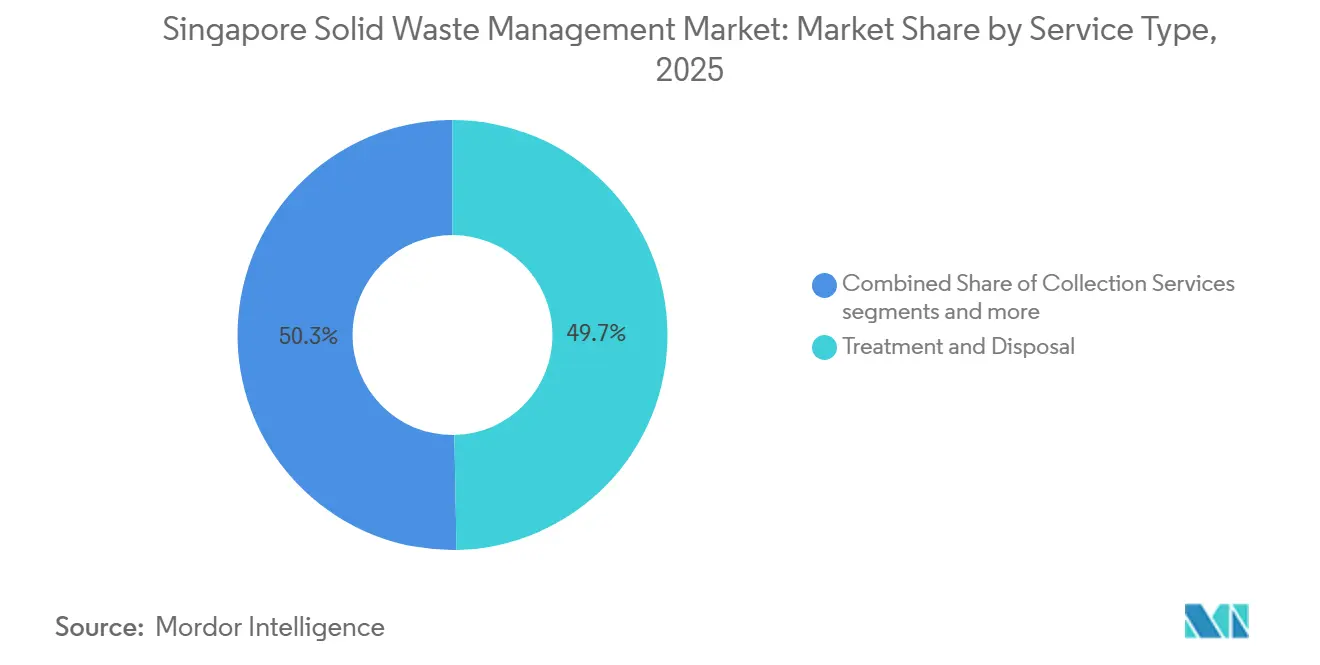
- Per tipologia di servizio, il trattamento e lo smaltimento detenevano il 49.7% della quota di mercato della gestione dei rifiuti solidi a Singapore nel 2025, mentre si prevede che il riciclaggio e il recupero dei materiali cresceranno a un tasso annuo composto (CAGR) dell'11.2% fino al 2031.
- Per tipologia di rifiuto, i rifiuti industriali rappresentavano il 40.2% del mercato della gestione dei rifiuti solidi di Singapore nel 2025, mentre si prevede che i rifiuti pericolosi cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031.
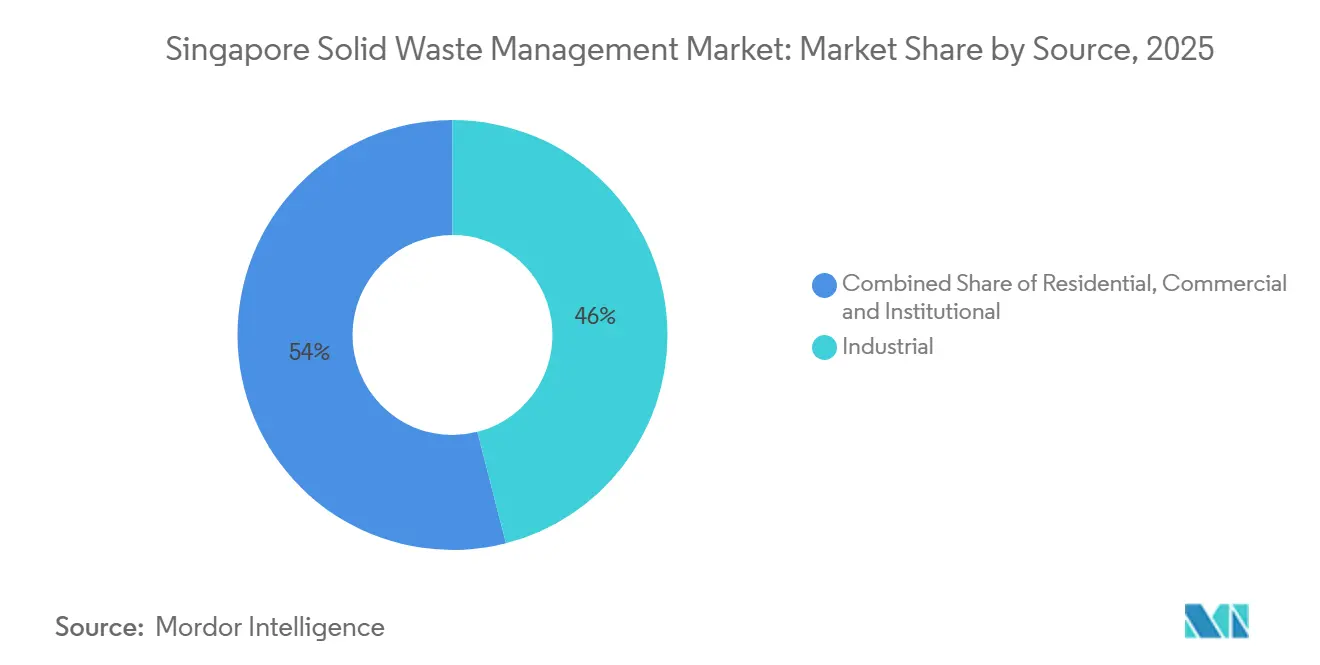
- Per tipologia di fonte, nel 2025 il settore industriale rappresentava il 46% del mercato di Singapore per la gestione dei rifiuti solidi, mentre si prevede che il settore commerciale crescerà a un tasso annuo composto del 10.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti solidi a Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ottimizzazione della capacità della discarica di Semakau e strategie per la riduzione dei rifiuti. | + 2.5% | Singapore, con particolare riferimento a Tuas e Jurong Island. | A breve termine (≤ 2 anni) |
| L'impianto integrato Tuas Nexus sta ridisegnando le infrastrutture per la gestione dei rifiuti di Singapore. | + 2.2% | Singapore, concentrata nel bacino di Tuas View | Medio termine (2-4 anni) |
| La rete nazionale di raccolta dei rifiuti elettronici si rafforza nel recupero delle risorse. | + 1.8% | Singapore, con nodi ad alto rendimento nei complessi residenziali HDB e nei distretti commerciali | Medio termine (2-4 anni) |
| Lo sviluppo urbano ad alta densità aumenta la domanda di sistemi automatizzati di trasporto dei rifiuti. | + 1.5% | Singapore, in particolare Tengah, Punggol, Sengkang, Yishun e Tampines | Medio termine (2-4 anni) |
| Gli appalti pubblici verdi aumentano la domanda di materiali riciclati. | + 1.0% | Singapore, principalmente in grandi appalti per costruzioni e ICT | A lungo termine (≥ 4 anni) |
| Attività marittime e portuali che generano esigenze specifiche di gestione dei rifiuti industriali | + 0.8% | Porto di Singapore, stazione di trasferimento marittimo di Tuas, porto di Jurong e cantiere navale di Sembawang. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ottimizzazione della capacità della discarica di Semakau e strategie per la riduzione dei rifiuti.
La discarica di Semakau rimane il principale motore del mercato della gestione dei rifiuti solidi di Singapore, essendo l'unica discarica del paese. La discarica ha una capacità totale di 28 milioni di metri cubi e ha raggiunto la metà della sua capacità di riempimento cumulativo. [1] Ministero della Sostenibilità e dell'Ambiente, "Risposta scritta all'interrogazione parlamentare sulla durata prevista della discarica di Semakau", Ministero della Sostenibilità e dell'Ambiente, mse.gov.sg. Singapore ha smaltito 1.67 milioni di tonnellate di rifiuti domestici e 1.69 milioni di tonnellate di rifiuti non domestici nel 2025. Singapore si era prefissata l'obiettivo di ridurre del 20% la quantità giornaliera di rifiuti pro capite inviati in discarica entro il 2026; il progresso verso questo obiettivo è rimasto una priorità politica costante. Ciò rafforza la posizione dei fornitori in grado di deviare i materiali attraverso il recupero, il trattamento dei rifiuti alimentari o il riciclaggio da costruzione e demolizione. L'NEA, l'Autorità marittima e portuale di Singapore e l'Università nazionale di Singapore stanno studiando se le ceneri recuperate dalle discariche possano essere utilizzate come materiale di riempimento per la bonifica della Fase 3 del porto di Tuas, il che potrebbe modificare nel tempo la gestione delle ceneri e la logistica marittima.
L'impianto integrato Tuas Nexus sta ridisegnando le infrastrutture per la gestione dei rifiuti di Singapore.
Il Tuas Nexus è in fase di sviluppo, con la Fase 1 dell'impianto integrato di gestione dei rifiuti che dovrebbe essere completata progressivamente a partire dal 2027. [2] Governo di Singapore, "Aggiornamento del Paese sull'attuazione della Convenzione di Basilea", Governo di Singapore, env.go.jp. La Fase 1 comprende un impianto di termovalorizzazione da 2,900 t/giorno, un impianto di recupero dei rifiuti da 250 t/giorno, un impianto di trattamento dei rifiuti alimentari da 400 t/giorno e un impianto di incenerimento dei fanghi da 800 t/giorno. La sua co-ubicazione con l'impianto di recupero delle acque di Tuas consente la condivisione dell'energia tra i due impianti. Il progetto stabilisce una base di domanda programmata per la raccolta e il trattamento dei rifiuti alimentari man mano che gli impianti regolamentati si adeguano. Nel mercato della gestione dei rifiuti solidi di Singapore, la progettazione dei percorsi, i contratti di raccolta e gli investimenti nella selezione dovranno sempre più essere allineati con i requisiti di accettazione dell'impianto. L'appalto di ingegneria è stato assegnato a Keppel Seghers Engineering Singapore, China Harbour Singapore Engineering Company e ST Engineering Marine, a dimostrazione dell'ampiezza delle competenze richieste per il progetto.
La rete nazionale di raccolta dei rifiuti elettronici si rafforza nel recupero delle risorse.
Il sistema di responsabilità del produttore di rifiuti elettronici di Singapore ha creato un canale regolamentato per la raccolta e il riciclaggio a partire da luglio 2021. ALBA E-Waste Smart Recycling ha operato come gestore del sistema di responsabilità del produttore dal 2021 a giugno 2026. I controlli aggiornati della Convenzione di Basilea sono entrati in vigore a Singapore nel gennaio 2025 e richiedono il consenso informato preventivo per i movimenti transfrontalieri di rifiuti elettronici coperti. [3] National Environment Agency, “Singapore's Waste Generation Continues Its Downward Trend,” National Environment Agency, nea.gov.sg. Questi controlli aumentano l'importanza della gestione autorizzata e riducono la possibilità di percorsi di esportazione informali. La ricerca presso la Singapore-CEA Alliance for Research in Circular Economy della NTU sta sviluppando metodi per recuperare elementi delle terre rare, tantalio e metalli del gruppo del platino dai circuiti stampati. Questo lavoro potrebbe supportare il recupero di risorse di maggior valore man mano che la tecnologia si sposta oltre l'uso di ricerca.
Lo sviluppo urbano ad alta densità aumenta la domanda di sistemi automatizzati di trasporto dei rifiuti.
Oltre l'80% della popolazione residente di Singapore vive in appartamenti HDB, creando un ambiente operativo concentrato per la raccolta automatizzata dei rifiuti. I sistemi di trasporto pneumatico dei rifiuti utilizzano tubi a vuoto sotterranei per spostare i rifiuti sigillati verso le stazioni di compattazione centralizzate. Questi sistemi sono operativi nei quartieri HDB di Tengah, Punggol, Sengkang, Yishun, Tampines e altri distretti. Il governo si fa carico della maggior parte dei costi infrastrutturali e fornisce un contributo mensile di 2 SGD (1.5 USD) per unità abitativa ai consigli di quartiere dei distretti partecipanti. Questo supporto riduce il rischio operativo associato ai sistemi di raccolta a livello distrettuale. Nel mercato della gestione dei rifiuti solidi di Singapore, questi sistemi possono fornire servizi operativi e di manutenzione ricorrenti, meno esposti alle fluttuazioni dei prezzi dei materiali riciclati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il mercato interno limitato ostacola le economie di scala per gli investimenti nel riciclaggio. | -2.0% | Singapore, in particolare per quanto riguarda il riciclaggio di carta, plastica e imballaggi. | Medio termine (2-4 anni) |
| Rigorosi requisiti per lo smaltimento delle ceneri a seguito dell'incenerimento dei rifiuti. | -1.5% | Singapore, con ripercussioni sugli impianti di termovalorizzazione e sulla logistica delle chiatte di Semakau. | Medio termine (2-4 anni) |
| La dipendenza da tecnologie di riciclaggio importate fa aumentare i costi di capitale. | -1.0% | Singapore, con esposizione ai costi nella conversione dei rifiuti in energia, nel recupero dei materiali e nella selezione avanzata | A lungo termine (≥ 4 anni) |
| Area tampone minima per lo stoccaggio di emergenza dei rifiuti durante i picchi di produzione. | -0.7% | Singapore, con la maggiore esposizione a Tuas e Jurong | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le dimensioni limitate del mercato interno riducono le economie di scala per gli investimenti nel riciclaggio.
Il piccolo mercato interno di Singapore limita la portata di molti investimenti nel riciclo. La maggior parte della carta, del cartone e della plastica recuperati deve essere esportata per ulteriori lavorazioni, poiché la capacità di riciclo locale è limitata. L'NEA ha collegato il calo del riciclo di carta e cartone nel 2025 ai costi di raccolta, alle pressioni sui trasporti e alla volatilità dei prezzi globali delle materie prime. Anche MSE ha affermato che è improbabile che i produttori riprogettino i prodotti esclusivamente per Singapore a causa delle ridotte dimensioni del mercato del paese. Ciò incide sui profitti disponibili per i riciclatori locali e limita l'effetto di riprogettazione del prodotto a monte, disponibile nei mercati più grandi. Questo contribuisce anche a spiegare perché il riciclo interno è rimasto all'11% nel 2025, nonostante la partecipazione al riciclo delle famiglie abbia raggiunto il 78%. Singapore dipende inoltre da ingegneria e attrezzature estere per il trattamento e il recupero avanzato dei rifiuti: il consorzio Tuas Nexus ha combinato l'ingegneria ambientale europea, la costruzione cinese e le capacità locali di integrazione marittima. Nel 2025, l'NEA ha richiesto informazioni sulle tecnologie in grado di ridurre le emissioni e i residui in discarica derivanti dai rifiuti solidi urbani misti. I sistemi importati possono aumentare i costi di capitale e allungare i tempi di ammortamento in un contesto operativo monocittadino. Gli standard della NEA per NEWSand, che riutilizza le ceneri di fondo trattate derivanti dall'incenerimento come aggregato per l'edilizia, supportano l'economia circolare locale ma richiedono comunque processi e test specializzati. Di conseguenza, il mercato singaporiano della gestione dei rifiuti solidi rimane esposto ai costi e alla disponibilità di tecnologie esterne.
Requisiti rigorosi per lo smaltimento delle ceneri e spazio di stoccaggio minimo.
La termovalorizzazione riduce il volume dei rifiuti fino al 90%, ma non elimina la necessità di gestire le ceneri derivanti dall'incenerimento. Le ceneri vengono trasportate via chiatta alla discarica di Semakau attraverso la stazione di trasferimento marittimo di Tuas. Ciò comporta ulteriori requisiti di gestione, trasporto e smaltimento per le operazioni di trattamento. I residui di rifiuti industriali tossici, tra cui ceneri volanti e fanghi di trattamento, devono soddisfare i parametri di accettazione della lisciviazione tossica prima dello smaltimento. Queste norme tutelano l'ambiente, ma aumentano i costi minimi per gli operatori. Limitano inoltre l'ingresso di operatori a basso costo nelle attività di trattamento regolamentate. Singapore dispone di una scarsa superficie disponibile per lo stoccaggio di emergenza dei rifiuti durante i periodi di elevata produzione. Tale limitazione è particolarmente rilevante nei corridoi industriali di Tuas e Jurong, dove si concentrano le attività di trattamento dei rifiuti, logistica, produzione e portuali. Un'interruzione nella raccolta, nel trattamento o nel trasporto via chiatta può quindi creare un problema operativo immediato. Ciò rafforza la necessità di una pianificazione affidabile dei percorsi, della capacità di trattamento e dello stoccaggio nell'intero mercato della gestione dei rifiuti solidi di Singapore. Inoltre, favorisce gli operatori con impianti consolidati e procedure di emergenza collaudate. La conformazione geografica compatta del paese rende la resilienza un requisito pratico piuttosto che una caratteristica secondaria del servizio.
Analisi del segmento
Per tipologia di servizio: Trattamento e recupero energetico Valore di mercato di riferimento
Nel 2025, il trattamento e lo smaltimento dei rifiuti solidi rappresentavano il 49.7% della quota di mercato di Singapore, poiché il Paese si affida al trattamento dei rifiuti per la produzione di energia prima dello smaltimento finale. I cinque impianti di incenerimento del Paese trattano gran parte dei rifiuti urbani e commerciali non differenziati, riducendone il volume fino al 90% prima che le ceneri vengano inviate alla discarica di Semakau. Questa dipendenza riflette la limitata disponibilità di terreno per lo smaltimento convenzionale in discarica. Le dimensioni del mercato di Singapore per questa categoria di servizi sono determinate più dalla domanda di trattamento essenziale che dalla spesa discrezionale. Il progetto Tuas Nexus rafforza questa posizione con l'aggiunta di un importante impianto di termovalorizzazione a partire dalla metà del 2026. I servizi di raccolta, trasporto e logistica rimangono importanti, ma le gare d'appalto regolamentate ne influenzano fortemente i prezzi e le condizioni contrattuali.
Si prevede che il riciclo e il recupero dei materiali cresceranno a un tasso annuo composto (CAGR) dell'11.2% fino al 2031. I requisiti di responsabilità del produttore per i rifiuti elettronici, le norme sulla separazione dei rifiuti alimentari e il programma di restituzione dei contenitori per bevande ne supportano la crescita. Il programma, avviato il 1° aprile 2026, prevede un deposito rimborsabile di 0.10 SGD (0.08 USD) per i contenitori per bevande in plastica e metallo idonei, con capacità da 150 millilitri a tre litri. Oltre 1,000 punti di restituzione creano un canale separato per i materiali più puliti e riciclabili. Il mercato della gestione dei rifiuti solidi di Singapore continuerà a risentire dell'esposizione alle esportazioni e alle materie prime dei materiali riciclabili non regolamentati. La categoria "Altri", che comprende la decontaminazione specialistica, il trattamento in loco e la gestione dei rifiuti pericolosi, può crescere di pari passo con le attività dei settori dei semiconduttori e farmaceutico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i flussi industriali definiscono la scala, i rifiuti pericolosi dettano il ritmo di crescita
Nel 2025, i rifiuti industriali rappresentavano il 40.2% del mercato della gestione dei rifiuti solidi di Singapore. Jurong Island, Tuas e gli impianti di produzione di semiconduttori generano elevati volumi di rifiuti che richiedono percorsi di raccolta e smaltimento controllati. Nel 2024, i grandi complessi industriali hanno raggiunto un tasso di riciclaggio del 55.2% nell'ambito del sistema di rendicontazione obbligatoria dei rifiuti dell'NEA (National Environment Agency). Questo risultato dimostra che i produttori industriali operano già all'interno di sistemi di gestione dei rifiuti più strutturati rispetto a molti impianti di dimensioni più piccole. Il ruolo del segmento più ampio nel mercato della gestione dei rifiuti solidi di Singapore è quindi legato sia al volume che alla conformità normativa. La sua base di domanda comprende i settori petrolchimico, della raffinazione, della logistica e della produzione avanzata.
Si prevede che i rifiuti pericolosi cresceranno a un tasso annuo composto (CAGR) dell'11.5% fino al 2031. La produzione di semiconduttori, la produzione farmaceutica e i residui di rifiuti elettronici regolamentati alimentano la domanda di servizi specializzati. Le normative sui rifiuti industriali tossici richiedono l'impiego di raccoglitori autorizzati e una gestione verificata prima dello smaltimento. I rifiuti solidi urbani sono rimasti significativi, sebbene la quantità di rifiuti domestici pro capite sia diminuita a 0.83 chilogrammi nel 2025 rispetto agli 0.85 chilogrammi del 2024. I materiali da costruzione e demolizione hanno storicamente registrato un elevato tasso di riciclaggio, mentre il riciclaggio dei rifiuti agricoli rimane basso a causa della limitata superficie agricola di Singapore. I rifiuti sanitari sono soggetti a requisiti di incenerimento prescritti, mentre i rifiuti pericolosi richiedono servizi più specializzati rispetto alla normale raccolta.
Per fonte: il settore commerciale è a un punto di svolta, la base industriale fa da ancora ai volumi
Nel 2025, le fonti industriali rappresentavano il 46% del mercato di Singapore per la gestione dei rifiuti solidi. Le attività manifatturiere, petrolchimiche e logistiche sono concentrate nelle zone industriali occidentali. Gli stabilimenti che soddisfano i requisiti devono misurare, segnalare e pianificare la riduzione dei rifiuti nell'ambito del sistema obbligatorio di segnalazione dei rifiuti di Singapore. Ciò comporta che maggiori volumi di rifiuti industriali vengano sottoposti a tracciamento e gestione formale. La base industriale rappresenta il punto di riferimento per la domanda nel mercato di Singapore per la gestione dei rifiuti solidi e garantisce requisiti prevedibili per la raccolta, il trattamento e lo smaltimento autorizzato.
Si prevede che le fonti commerciali cresceranno a un tasso annuo composto del 10.4% fino al 2031. I requisiti di separazione dei rifiuti alimentari si applicano ai nuovi grandi edifici commerciali e industriali da marzo 2024. Il tasso di riciclaggio per i grandi hotel è aumentato dal 9.4% nel 2023 all'11.2% nel 2024, mentre quello per i grandi centri commerciali è passato dal 12.1% al 13.3%. I rifiuti domestici vengono gestiti principalmente tramite la raccolta pubblica e la partecipazione al riciclaggio delle famiglie ha raggiunto il 78% nel 2025. Le fonti istituzionali includono scuole, edifici governativi e strutture comunitarie, dove la gestione dei rifiuti è in gran parte guidata dal rispetto delle normative. Il sistema di restituzione dei contenitori per bevande può ridurre la contaminazione raccogliendo i contenitori attraverso un percorso di restituzione dedicato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il tasso di riciclaggio complessivo di Singapore si attestava al 52%, con un tasso del 67% per i rifiuti non domestici e dell'11% per quelli domestici. Il mercato della gestione dei rifiuti solidi di Singapore opera all'interno di una città-stato di 733 chilometri quadrati con una popolazione residente di 5.9 milioni di abitanti. Oltre l'80% dei residenti vive nei complessi residenziali HDB, mentre l'isola di Jurong e il corridoio di Tuas ospitano infrastrutture petrolchimiche, per semiconduttori, logistiche e di trattamento. Il corridoio occidentale presenta la più alta concentrazione di rifiuti industriali e pericolosi. Il Central Business District e Orchard generano rifiuti commerciali, mentre le aree portuali hanno esigenze specifiche per i rifiuti marini. I rifiuti non domestici generati per miliardo di dollari di PIL sono diminuiti di oltre il 30% nell'ultimo decennio, mentre i rifiuti domestici pro capite sono diminuiti del 21% nello stesso periodo.
Il mercato della gestione dei rifiuti solidi di Singapore si distingue nella regione Asia-Pacifico perché la regolamentazione e i limiti territoriali hanno un peso maggiore rispetto alla dimensione della popolazione. Singapore deve gestire i rifiuti entro i suoi confini nazionali, compatti e limitati, e non può fare affidamento su soluzioni di discarica transfrontaliere. Questa condizione favorisce un'elevata intensità di investimenti nel trattamento, nel recupero energetico e nella gestione dei materiali. La raccolta pubblica regolamentata è concentrata nelle mani di operatori autorizzati che servono settori geografici ben definiti. Questa struttura si differenzia dalla base di appaltatori più frammentata per i rifiuti generici e pericolosi, nonché per il riciclaggio specializzato. La compattezza del territorio consente inoltre di testare nuovi sistemi di raccolta e recupero in aree residenziali e commerciali densamente popolate.
La stazione di trasferimento marittimo di Tuas rappresenta un importante collegamento geografico, poiché trasporta le ceneri di incenerimento alla discarica di Semakau tramite chiatte. Questa configurazione di discarica offshore crea una continua necessità di logistica per i rifiuti marittimi. La ricerca sul recupero delle ceneri dismesse per il loro utilizzo come materiale di riempimento per il recupero di terreni nella Fase 3 del porto di Tuas potrebbe cambiare la gestione a lungo termine delle ceneri. Il progetto Tuas Nexus concentra ulteriormente la capacità di trattamento e recupero delle risorse nella parte occidentale del paese. Le zone residenziali rimangono importanti per i programmi di raccolta e di sensibilizzazione sui comportamenti, ma le zone commerciali e industriali godono di una maggiore influenza in termini di segnalazione e conformità. Queste differenze spiegano perché i risultati in termini di recupero siano sostanzialmente migliori al di fuori del flusso dei rifiuti domestici.
Panorama competitivo
Il mercato della gestione dei rifiuti solidi di Singapore presenta un livello medio di concentrazione. ALBA W&H Smart City, 800 Super e Cora Environment sono le tre società pubbliche di raccolta rifiuti autorizzate dalla NEA (National Environment Agency). Le licenze per la raccolta dei rifiuti pubblici coprono settori specifici e hanno generalmente una durata di sette-otto anni, rendendo la qualità del servizio e la conformità normativa elementi centrali per la concorrenza. Actis ha completato l'acquisizione di 800 Super nel marzo 2026 per una valutazione aziendale superiore a 600 milioni di dollari di Singapore (459.1 milioni di dollari USA). L'operazione riflette l'interesse degli investitori per i servizi ambientali contrattualizzati a lungo termine. TBS Energi Utama ha completato l'acquisizione di Sembcorp Environment nel marzo 2025 per 405 milioni di dollari di Singapore (209.9 milioni di dollari USA), e l'azienda è stata successivamente rinominata Cora Environment.
Gli operatori consolidati competono integrando servizi di raccolta, trattamento, riciclaggio e gestione dei dati. Cora Environment ha investito 200 milioni di dollari in cinque anni per l'ammodernamento delle operazioni, la modernizzazione degli impianti, l'analisi dei dati sui rifiuti e la sua rete di partner a ciclo chiuso. L'investimento di Actis in 800 Super supporta una piattaforma di raccolta, riciclaggio e servizi ambientali con contratti legati al governo. ALBA W&H Smart City ha riportato 500,000 chilometri di funzionamento a zero emissioni con la sua flotta di veicoli elettrici a batteria Scania per la raccolta dei rifiuti nel settembre 2025. Questi investimenti indicano una crescente attenzione all'efficienza della flotta, ai dati digitali e al trattamento a ciclo chiuso. Le licenze NEA e gli obblighi del Resource Sustainability Act creano barriere all'ingresso nei flussi regolamentati.
I fornitori specializzati possono competere concentrandosi sui rifiuti pericolosi, sul recupero di metalli critici, sui rifiuti di semiconduttori o sulla raccolta automatizzata su scala distrettuale. Nel 2025, la NEA ha finanziato tre proposte di valorizzazione alimentare attraverso la sua iniziativa di finanziamento CTRL, sostenendo lo sviluppo nel trattamento dei rifiuti alimentari. La NTU ha sviluppato una tecnologia di selezione a raggi X multi-energia per i rifiuti elettronici, che potrebbe supportare modelli di recupero specializzati. Esistono anche opportunità nella raccolta pneumatica per i quartieri a uso misto e nei servizi digitali di dati sui materiali per gli edifici commerciali. Il mercato della gestione dei rifiuti solidi di Singapore rimane concentrato nella raccolta pubblica, ma è più diversificato nei servizi specializzati.
Leader del settore della gestione dei rifiuti solidi a Singapore
800 Super Waste Management Pte Ltd.
ALBA W&H Smart City Pte. Ltd.
CORA Environment Pte. Ltd.
Veolia ES Singapore Pte. Ltd.
Colex Environmental Pte Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: è entrata in vigore la nuova licenza per la raccolta dei rifiuti pubblici della NEA per il settore 6 di Pasir Ris-Bedok, assegnata a 800 Super Waste Management Pte per il periodo da luglio 2026 a giugno 2033. Il contratto copre 209,000 famiglie e oltre 8,200 esercizi commerciali e include 69 autocarri per la raccolta dei rifiuti e del riciclaggio, di cui 18 con caricamento posteriore elettrico.
- Aprile 2026: Il programma di restituzione dei contenitori per bevande di Singapore è stato lanciato il 1° aprile ai sensi del Regolamento sulla sostenibilità delle risorse per la restituzione dei contenitori per bevande del 2026. Il programma prevede un deposito rimborsabile di 0.10 SGD (0.08 USD) per i contenitori di bevande coperti e opera attraverso oltre 1,000 punti di raccolta.
- Marzo 2025: TBS Energi Utama ha completato l'acquisizione di Sembcorp Environment Pte. Ltd. per 405 milioni di dollari di Singapore (309.9 milioni di dollari USA). L'azienda è stata successivamente rinominata Cora Environment.
Ambito del rapporto sul mercato della gestione dei rifiuti solidi di Singapore
Il mercato della gestione dei rifiuti solidi di Singapore è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica, riciclaggio e recupero materiali, trattamento e smaltimento e altro), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali, rifiuti pericolosi, rifiuti agricoli e altro) e per fonte (residenziale, commerciale, industriale e istituzionale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Per tipo di servizio | Servizi di riscossione |
| Trasporti e logistica | |
| Riciclo e recupero dei materiali | |
| Trattamento e smaltimento | |
| Termovalorizzazione | |
| Altro | |
| Per tipo di rifiuto | Rifiuti solidi urbani |
| Rifiuti industriali | |
| Rifiuti pericolosi | |
| Rifiuti da costruzione e demolizione | |
| Rifiuti agricoli | |
| Rifiuti medici | |
| Altro | |
| Per fonte | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per i servizi di gestione dei rifiuti solidi a Singapore?
Si prevede che il mercato della gestione dei rifiuti solidi di Singapore raggiungerà i 5.55 miliardi di dollari entro il 2031, rispetto ai 3.25 miliardi di dollari del 2025, con un tasso di crescita annuo composto (CAGR) del 9.34%. La pressione sulla capacità delle discariche e l'espansione della capacità di trattamento integrato supportano queste prospettive.
Perché la discarica di Semakau è importante per i fornitori di servizi di gestione dei rifiuti?
Semakau è l'unica discarica di Singapore e, con gli attuali modelli di smaltimento, si prevede che raggiungerà la sua capacità massima entro il 2035. Ciò crea un'urgente necessità di recupero, trattamento e smaltimento dei rifiuti, gestione delle ceneri e logistica affidabile.
Quale settore dei servizi si sta espandendo più rapidamente a Singapore?
Il riciclo e il recupero dei materiali rappresentano l'area di servizi in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'11.20% nel periodo 2026-2031. Le normative sulla responsabilità del produttore dei rifiuti elettronici, la separazione dei rifiuti alimentari e il sistema di restituzione dei contenitori per bevande stanno ampliando i canali di recupero regolamentati.
Qual è il contributo di Tuas Nexus al sistema di gestione dei rifiuti di Singapore?
La Fase 1 aggiunge 5,800 tonnellate al giorno di capacità di termovalorizzazione, 250 tonnellate al giorno di capacità di recupero materiali, 400 tonnellate al giorno di capacità di trattamento dei rifiuti alimentari e 800 tonnellate al giorno di capacità di incenerimento dei fanghi. L'impianto ha iniziato la messa in servizio progressiva a metà del 2026.
Chi si occupa della raccolta dei rifiuti pubblici a Singapore?
ALBA W&H Smart City, 800 Super e Cora Environment sono aziende di raccolta rifiuti pubbliche autorizzate dalla NEA (National Environment Agency). Le loro licenze coprono settori specifici, mentre appaltatori specializzati competono in altri flussi di rifiuti.
In che modo il sistema di restituzione dei contenitori per bevande influisce sul riciclaggio?
Il programma ha introdotto un deposito rimborsabile di 0.10 SGD (0.08 USD) e oltre 1,000 punti di raccolta per i contenitori di bevande idonei. È stato ideato per restituire ai canali di riciclaggio contenitori di plastica e metallo più puliti e ridurre la contaminazione derivante dalla raccolta differenziata.


