

Dimensioni e quota di mercato dei servizi di gestione dei rifiuti plastici a Singapore
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.27 miliardo di dollari |
| Dimensione del mercato (2031) | 0.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.92% CAGR |
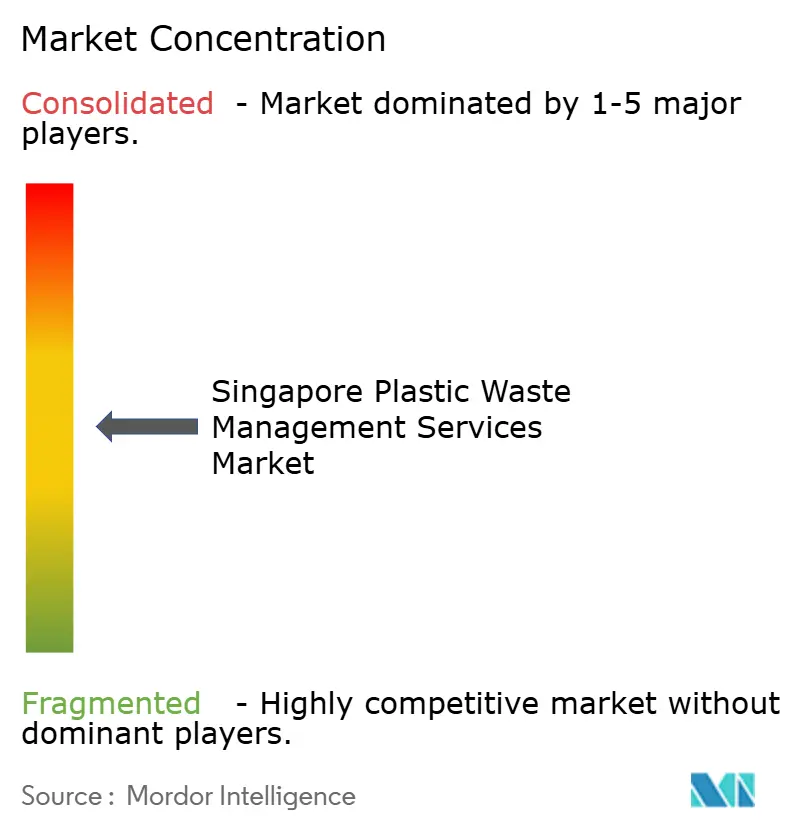
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
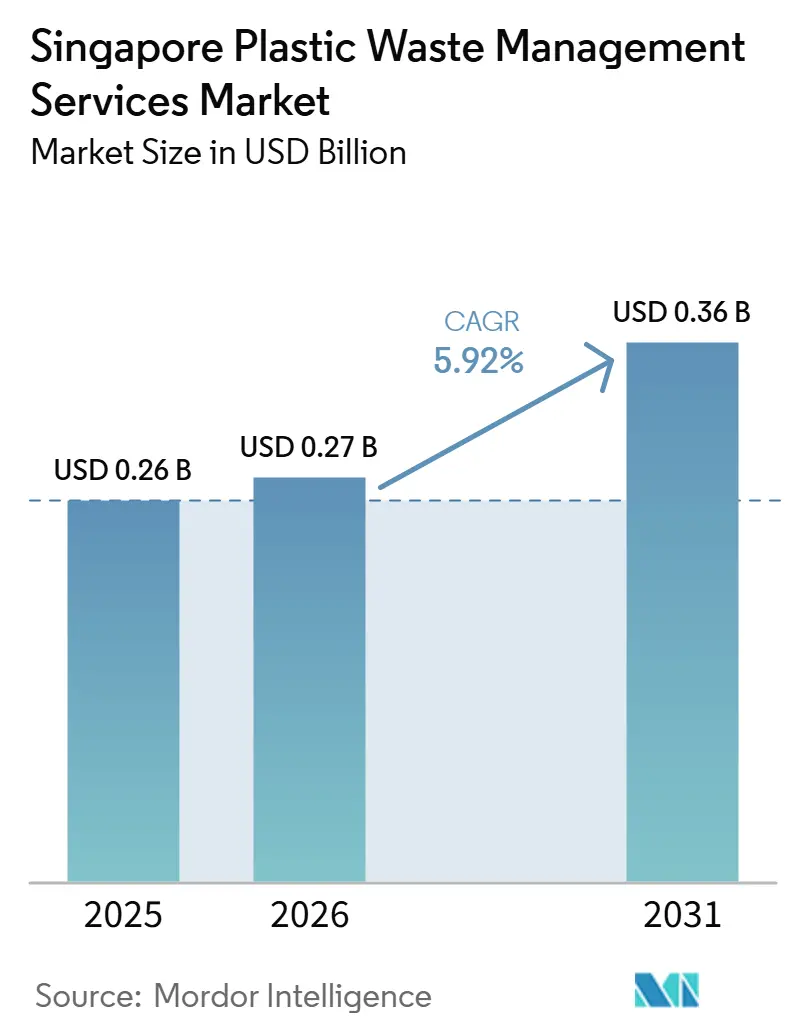
Analisi di mercato dei servizi di gestione dei rifiuti plastici a Singapore a cura di Mordor Intelligence.
Si prevede che il mercato dei servizi di gestione dei rifiuti di plastica a Singapore crescerà da 0.26 miliardi di dollari nel 2025 e 0.27 miliardi di dollari nel 2026 a 0.36 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.92% tra il 2026 e il 2031.
Il mercato dei servizi di gestione dei rifiuti di plastica a Singapore si sta orientando verso un modello di recupero più strutturato, con l'avvio del Beverage Container Return Scheme il 1° aprile 2026, che introduce un sistema di raccolta dedicato ai contenitori di plastica per bevande, insieme a obblighi di finanziamento per i produttori che prima non esistevano su questa scala. Il mercato dei servizi di gestione dei rifiuti di plastica a Singapore rimane comunque sotto pressione, poiché il riciclo della plastica si attestava solo al 4% nel 2025, mentre la maggior parte della plastica veniva ancora smaltita tramite incenerimento o canali di esportazione, anziché attraverso percorsi di recupero nazionali. Il lancio del centro TREASURES da 35 milioni di dollari di Singapore (26.8 milioni di dollari USA) e il più ampio supporto finanziario disponibile tramite la NEA (National Environment Agency) stanno ampliando le opportunità per i servizi avanzati di selezione, trattamento e recupero delle risorse all'interno del mercato dei servizi di gestione dei rifiuti di plastica a Singapore. L'attività competitiva si sta inoltre intensificando, poiché investitori in infrastrutture e operatori strategici stanno investendo capitali in aziende di raccolta autorizzate e piattaforme di servizi basate sulla tecnologia, il che supporta una maggiore visibilità dei ricavi nel mercato dei servizi di gestione dei rifiuti di plastica a Singapore. Allo stesso tempo, il limite di capacità previsto per la discarica di Semakau intorno al 2035 e la revisione in corso del Piano generale "Rifiuti Zero" mantengono alta l'urgenza normativa, il che dovrebbe continuare a favorire i fornitori di servizi in grado di contribuire a deviare la plastica dallo smaltimento verso canali di recupero tracciabili.
Punti chiave del rapporto
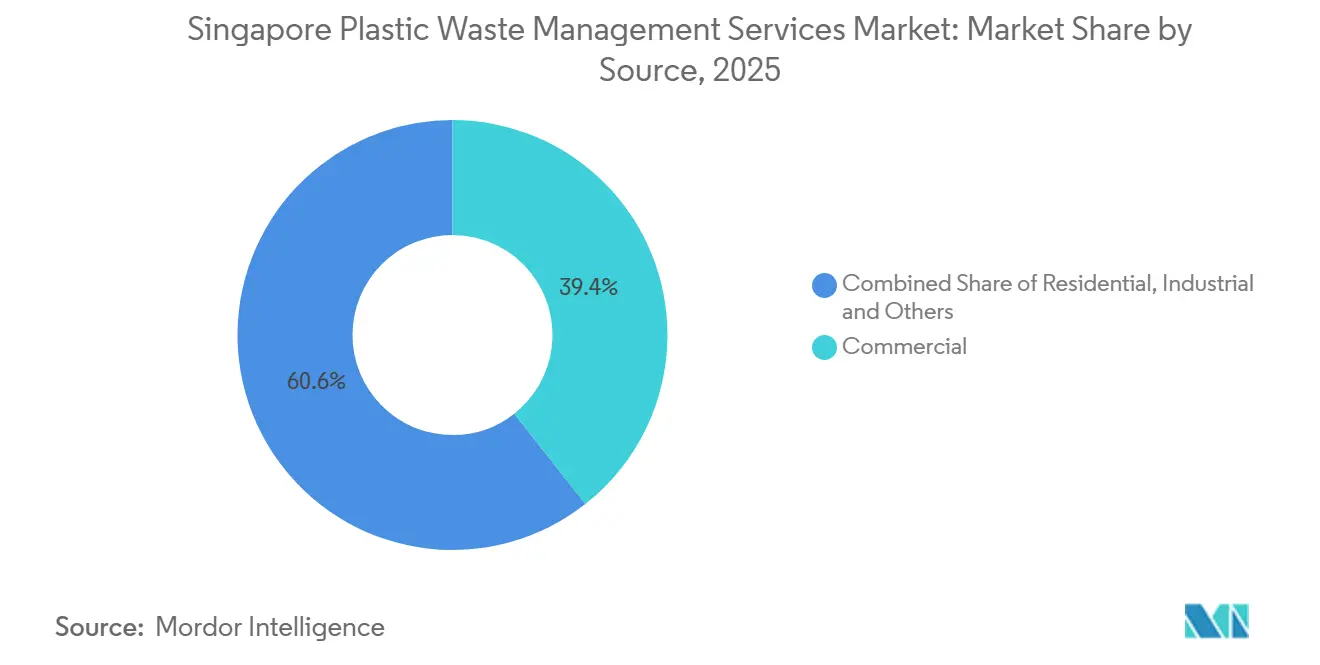
- Per tipologia di fonte, il settore commerciale ha rappresentato il 39.40% dei ricavi nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.60% fino al 2031.
- Per quanto riguarda i fornitori di servizi, nel 2025 il 49.42% del mercato dei servizi di gestione dei rifiuti di plastica a Singapore era detenuto da enti pubblici o municipali, mentre le aziende private di gestione dei rifiuti hanno registrato il tasso di crescita annuo composto (CAGR) più elevato, previsto al 7.10% fino al 2031.
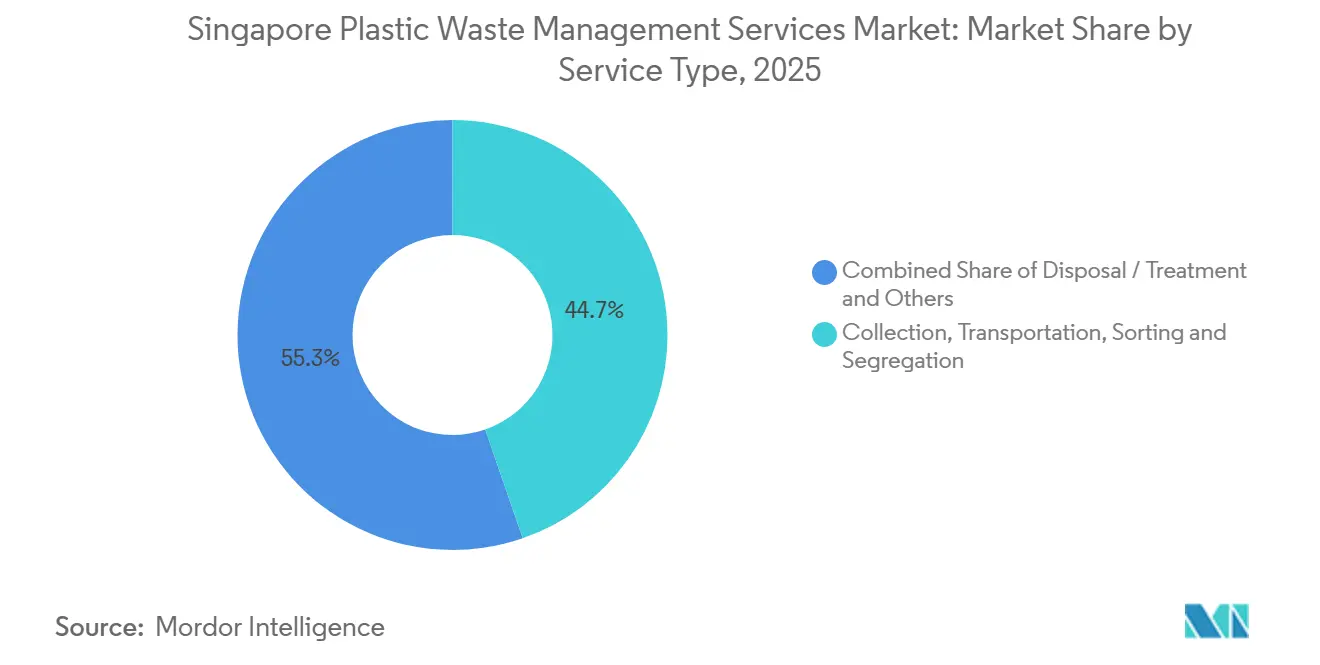
- Per tipologia di servizio, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 44.70% del mercato dei servizi di gestione dei rifiuti di plastica a Singapore nel 2025, mentre si prevede che lo smaltimento e il trattamento cresceranno a un tasso annuo composto del 7.60% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi di gestione dei rifiuti di plastica a Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Attuazione del sistema di restituzione dei contenitori per bevande | + 1.2% | A livello nazionale, concentrato nelle zone residenziali HDB ad alta densità e nei corridoi commerciali. | A breve termine (≤ 2 anni) |
| Finanziamenti governativi per l'economia circolare e l'innovazione nel riciclo | + 1.0% | A livello nazionale, con i primi successi nei gruppi di ricerca presso i campus di Tuas Nexus, NTU e NUS. | Medio termine (2-4 anni) |
| Espansione della rete di distributori automatici inversi | + 0.9% | A livello nazionale, sono stati prioritari i complessi residenziali HDB, i centri di ristorazione all'aperto e le sedi obbligatorie dei supermercati. | A breve termine (≤ 2 anni) |
| Obbligo di segnalazione per i produttori in merito agli imballaggi | + 0.8% | A livello nazionale, copre tutte le aziende con un fatturato annuo superiore a 10 milioni di SGD (7.7 milioni di USD) e un consumo annuo di imballaggi superiore a 10 tonnellate. | Medio termine (2-4 anni) |
| Iniziative di imballaggio circolare da parte delle aziende di beni di largo consumo | + 0.7% | A livello nazionale, con una concentrazione di multinazionali nei distretti industriali e commerciali. | Medio termine (2-4 anni) |
| Aumento dei rifiuti di plastica derivanti dalla consegna di cibo a domicilio e dalla vendita al dettaglio di prodotti di prima necessità. | + 0.5% | Presente a livello nazionale, con una concentrazione nel quartiere centrale degli affari, nei nodi commerciali suburbani e nei centri di ristorazione all'aperto. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Attuazione del sistema di restituzione dei contenitori per bevande (BCRS)
Il mercato dei servizi di gestione dei rifiuti di plastica di Singapore sta assistendo al suo più evidente cambiamento operativo attraverso il Beverage Container Return Scheme, entrato in vigore il 1° aprile 2026 in base ai regolamenti emanati ai sensi del Resource Sustainability Act 2019. [1] Singapore Statutes Online, “Resource Sustainability (Beverage Container Return Scheme) Regulations 2026,” Singapore Statutes Online, sso.agc.gov.sg Il programma prevede un deposito di 0.1 SGD (0.08 USD) sui contenitori per bevande in plastica e metallo da 150 ml a 3,000 ml, fornendo al sistema un meccanismo finanziario diretto per migliorare i resi e la tracciabilità dei materiali. BCRS Ltd., l'operatore senza scopo di lucro autorizzato, è responsabile della raccolta, della selezione e del riciclaggio per conto dei produttori, e circa 800 aziende, che rappresentano oltre il 95% del volume di mercato, erano registrate o in fase di registrazione a marzo 2026. Questo è importante per il mercato dei servizi di gestione dei rifiuti di plastica di Singapore perché crea un flusso di PET più pulito al di fuori del sistema misto di raccolta differenziata, migliorando così la qualità della materia prima e supportando il lavoro di trasporto e aggregazione dedicato per i fornitori di servizi. NEA punta a un tasso di restituzione del 60% entro il 2026 e dell'80% entro il 2029, il che significa che il sistema può aumentare rapidamente i volumi di raccolta formale della plastica e anche plasmare la progettazione delle future norme sulla responsabilità del produttore al di là degli imballaggi per bevande. [2] National Environment Agency, “Solid Waste Management Infrastructure,” National Environment Agency, nea.gov.sg
Finanziamenti governativi per l'economia circolare e l'innovazione nel riciclo
Il mercato di Singapore per la gestione dei rifiuti di plastica sta beneficiando anche di finanziamenti pubblici diretti volti a sviluppare la capacità di economia circolare e a promuovere l'innovazione nel trattamento. L'NEA e la NTU hanno lanciato il TREASURES Centre nel giugno 2026 con 35 milioni di dollari di Singapore (26.8 milioni di dollari USA) nell'ambito della Closing the Resource Loop Funding Initiative, e il centro sarà operativo da gennaio 2026 a marzo 2030. Il centro riunisce la NTU, la NUS e altri istituti di istruzione superiore, fornendo al paese una piattaforma formale per promuovere la ricerca sui rifiuti e la sua applicazione operativa nei sistemi di trattamento. Parallelamente, il 3R Fund dell'NEA può cofinanziare fino all'80% dei progetti ammissibili di riduzione e riciclo dei rifiuti, con un supporto massimo di 1 milione di dollari di Singapore (0.8 milioni di dollari USA) per progetto, il che riduce la barriera d'ingresso per i progetti pilota e gli aggiornamenti di processo su scala intermedia. Questa combinazione di finanziamenti aiuta il mercato dei servizi di gestione dei rifiuti di plastica di Singapore ad andare oltre la semplice raccolta e a concentrarsi sul miglioramento della selezione, sulla progettazione dei trattamenti e sul recupero di risorse di maggior valore. Sostiene inoltre un graduale passaggio da un modello fortemente orientato all'esportazione verso una maggiore capacità di trasformazione interna, il che è importante perché gli attuali flussi di riciclaggio dipendono ancora fortemente dai mercati esteri. [3] Ministero della Sostenibilità e dell'Ambiente, "Risposta orale all'interrogazione parlamentare sul sistema di restituzione dei contenitori per bevande", Ministero della Sostenibilità e dell'Ambiente, mse.gov.sg
Espansione della rete di distributori automatici inversi (RVM)
L'introduzione dei distributori automatici per la restituzione dei contenitori sta creando una rete di raccolta visibile che prima non esisteva su scala nazionale nel mercato dei servizi di gestione dei rifiuti di plastica di Singapore. Oltre 1,070 distributori automatici per la restituzione dei contenitori sono stati installati entro il 1° aprile 2026 in supermercati, aree comuni degli edifici HDB e centri di ristorazione all'aperto, e il sistema copriva oltre il 90% delle abitazioni HDB entro cinque minuti a piedi al momento del lancio. La scheda informativa dell'NEA afferma che la rete è destinata ad espandersi fino a 2,000 punti di restituzione entro il primo anno, in base ai modelli di restituzione e al feedback della comunità, il che significa che l'infrastruttura di raccolta si intensificherà probabilmente nelle zone a più alta densità abitativa. Questa rete fisica è importante perché separa il flusso dei contenitori per bevande dal flusso misto dei bidoni blu, dove la contaminazione è rimasta intorno al 40%, rendendo i risultati del riciclo più commercialmente redditizi. Le opzioni di rimborso tramite carte SimplyGo EZ-Link, DBS PayLah e carte sconto ampliano ulteriormente la partecipazione e migliorano l'usabilità per diverse categorie di utenti. Per gli operatori, il sistema RVM crea nuove opportunità di lavoro nella manutenzione delle macchine, nella pianificazione dei percorsi, nel consolidamento dei container e nelle decisioni di implementazione basate sui dati, elementi che arricchiscono il mercato dei servizi di gestione dei rifiuti di plastica a Singapore.
Obbligo di segnalazione per i produttori in merito agli imballaggi
L'obbligo di rendicontazione degli imballaggi è un fattore, seppur meno evidente, ma comunque importante nel mercato dei servizi di gestione dei rifiuti di plastica di Singapore. Ai sensi del Resource Sustainability Act 2019, le aziende con un fatturato annuo superiore a 10 milioni di SGD (7.7 milioni di USD) e un utilizzo annuo di imballaggi superiore a 10 tonnellate sono tenute a presentare all'NEA (National Environment Agency) rapporti annuali sugli imballaggi e piani 3R (Riduzione, Riciclo e Riciclo). Le normative modificate in materia di rendicontazione degli imballaggi sono entrate in vigore il 1° luglio 2025 e i dati relativi all'anno solare 2025 dovevano essere presentati entro il 31 marzo 2026, il che significa che la base di conformità è già attiva e aggiornata. Il quadro di rendicontazione è importante perché crea il set di dati sugli imballaggi necessario per una struttura di responsabilità estesa del produttore più ampia, che vada oltre i contenitori per bevande. Una volta che gli imballaggi in plastica in generale entreranno in un regime EPR (Extended Producer Responsibility) più ampio, è probabile che i produttori si affidino maggiormente ad aziende esterne per la raccolta, la verifica, la convalida del riciclo e il supporto alla rendicontazione. Ciò amplierebbe la base di ricavi per gli operatori privati certificati e rafforzerebbe il lato della conformità del mercato dei servizi di gestione dei rifiuti di plastica di Singapore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte dipendenza dall'incenerimento dei rifiuti per la produzione di energia. | -0.7% | A livello nazionale, interessa tutte le zone di smaltimento dei rifiuti servite da quattro impianti di termovalorizzazione attivi tra Tuas e Senoko. | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di terreni per le infrastrutture di riciclaggio. | -0.5% | Si tratta di un problema di portata nazionale, avvertito in modo particolare nelle zone residenziali ad alta densità e nel corridoio industriale di Jurong. | A lungo termine (≥ 4 anni) |
| Elevata contaminazione nei rifiuti di plastica domestici | -0.4% | A livello nazionale, prevalentemente nelle zone HDB, la raccolta dei rifiuti è basata sulla raccolta differenziata dei rifiuti indifferenziati (contenitori blu). | Medio termine (2-4 anni) |
| Dipendenza dalle esportazioni o da lavorazioni specializzate per determinati flussi di plastica. | -0.3% | Azienda di livello nazionale, con particolare esperienza nel settore degli imballaggi multistrato e a film misto, nonché delle materie plastiche flessibili riciclate post-consumo. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte dipendenza dall'incenerimento dei rifiuti per la produzione di energia.
Il mercato dei servizi di gestione dei rifiuti plastici di Singapore opera ancora all'interno di un sistema in cui l'incenerimento è il trattamento predefinito per una grande quota di rifiuti. I quattro impianti di termovalorizzazione attivi di Singapore trattano complessivamente 9,710 tonnellate al giorno e la plastica rimane utile a questi impianti per via del suo potere calorifico. Questa logica operativa rende più difficile l'espansione del riciclo, poiché deviare la plastica dagli impianti di termovalorizzazione non sempre produce un risultato economico più vantaggioso a breve termine nell'attuale sistema. Il divario è evidente nei dati: il riciclo della plastica era del 4% nel 2025, mentre il tasso di riciclo complessivo era del 52%. La prima fase dell'impianto integrato di gestione dei rifiuti dovrebbe essere completata progressivamente a partire dal 2027, aggiungendo ulteriore capacità di trattamento a meno che il riciclo e le misure di responsabilità estesa del produttore (EPR) non crescano parallelamente. Ciò fa sì che il mercato dei servizi di gestione dei rifiuti plastici di Singapore sia più orientato alla raccolta e ai servizi correlati alla termovalorizzazione che a una crescita generalizzata del riciclo nel breve termine.
Disponibilità limitata di terreni per le infrastrutture di riciclaggio.
La scarsità di terreno rimane un limite fisico diretto alla velocità con cui il mercato dei servizi di gestione dei rifiuti plastici di Singapore può espandere la propria capacità di riciclaggio. Singapore si estende su soli 719 chilometri quadrati, il che limita sia le dimensioni che il numero di impianti di selezione e trattamento che possono essere sviluppati a livello nazionale. Il modello di infrastruttura integrata di Tuas mostra come l'uso del suolo sia gestito in modo rigoroso, con impianti per la gestione dei rifiuti e delle risorse idriche situati nello stesso luogo per ottimizzare l'efficienza dello spazio in uno dei principali corridoi di servizio del paese. La pressione sul terreno influisce anche sulla concorrenza, poiché le aziende con siti autorizzati già esistenti hanno un vantaggio rispetto ai nuovi entranti, che devono affrontare lunghi tempi di approvazione ed elevati requisiti di capitale iniziale. La discarica di Semakau si estende su 350 ettari e si prevede che raggiungerà la sua capacità massima intorno al 2035, rendendo urgente il recupero dei rifiuti a monte senza tuttavia eliminare il collo di bottiglia del terreno per nuove infrastrutture di riciclaggio. Ciò significa che il mercato dei servizi di gestione dei rifiuti plastici di Singapore probabilmente premierà gli operatori in grado di estrarre maggior valore dalle aree esistenti piuttosto che quelli che si affidano a espansioni su larga scala con la costruzione di nuovi siti.
Analisi del segmento
Fonte: Il settore commerciale sostiene la domanda in un contesto di crescita degli imballaggi per alimenti e bevande
Nel 2025, il segmento commerciale deteneva il 39.4% del mercato dei servizi di gestione dei rifiuti di plastica a Singapore, risultando la categoria di provenienza più importante in termini di valore. Questo segmento comprende punti vendita al dettaglio, esercizi di ristorazione, hotel, centri commerciali e uffici, dove l'utilizzo di imballaggi è concentrato e la produzione di rifiuti è più facile da documentare tramite contratti formali. L'intensa attività di ristorazione e vendita al dettaglio di Singapore genera volumi ricorrenti di contenitori per bevande monouso, pellicole per imballaggi alimentari e plastica per la vendita al dettaglio, adatti a programmi di raccolta specializzati. Il mercato dei servizi di gestione dei rifiuti di plastica di Singapore, pertanto, considera le attività commerciali come la base di provenienza più idonea per contratti formali e percorsi di recupero tracciabili.
Tale posizione è supportata anche da normative e modelli operativi. Da marzo 2024, i grandi produttori di rifiuti alimentari commerciali e industriali nei nuovi edifici sono tenuti a separare, trattare e segnalare i rifiuti alimentari, il che ha migliorato la documentazione dei flussi di rifiuti e rafforzato la visibilità della raccolta in contesti commerciali misti. Il settore industriale continua a contribuire con volumi importanti provenienti da Jurong Island e Tuas, in particolare con pellicole industriali e materiali in PP e PE che necessitano di una selezione specializzata. I rifiuti di plastica residenziali rimangono consistenti in termini di tonnellaggio, poiché circa l'80% della popolazione vive nei complessi residenziali HDB. Tuttavia, i flussi misti di rifiuti domestici hanno un valore inferiore e sono più difficili da recuperare perché la contaminazione rimane elevata nella raccolta differenziata. Nel mercato dei servizi di gestione dei rifiuti di plastica di Singapore, questa combinazione rende i rifiuti commerciali il principale punto di riferimento per la domanda di servizi a breve termine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: gli operatori privati guadagnano quote di mercato con l'aumentare della complessità normativa.
Nel 2025, il segmento pubblico o municipale ha rappresentato il 49.4% del fatturato, risultando la categoria di fornitori di servizi più ampia nel mercato di Singapore per la gestione dei rifiuti plastici. Tale primato riflette la struttura obbligatoria delle licenze pubbliche per la raccolta dei rifiuti, piuttosto che un solido percorso di crescita a lungo termine. Si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto (CAGR) del 7.1% fino al 2031, il che le rende il gruppo di fornitori in più rapida espansione. Con l'ampliamento delle normative e la crescente specializzazione nella gestione dei rifiuti, la crescita si sta spostando sempre più verso le aziende in grado di offrire soluzioni personalizzate di trattamento, rendicontazione e recupero.
Gli operatori privati si stanno già differenziando attraverso la tecnologia, gli strumenti di analisi dei dati e la progettazione dei servizi. SembWaste, ora Cora Environment, ha lanciato il Closed-Loop Partners Network nel giugno 2024 e ha aggiunto gli strumenti MONA e LISA per l'analisi di base dei rifiuti e la pianificazione del recupero, ampliando l'offerta oltre il semplice trasporto. Actis ha completato l'acquisizione del 90% di 800 Super nel marzo 2026, a dimostrazione del fatto che gli investitori istituzionali considerano i servizi ambientali autorizzati come attività solide supportate da infrastrutture. Anche la categoria "Altri" ha un nuovo ruolo grazie alle organizzazioni di responsabilità del produttore come BCRS Ltd., e tale ruolo potrebbe ampliarsi ulteriormente con l'introduzione di norme EPR più ampie per gli imballaggi. Nel mercato dei servizi di gestione dei rifiuti di plastica di Singapore, questo mantiene gli operatori privati e quelli legati alla conformità su un percorso di crescita più solido rispetto all'attuale leadership di mercato del settore pubblico.
Per tipologia di servizio: lo smaltimento/trattamento guida la crescita con l'aumento del recupero delle risorse.
Nel 2025, la raccolta, il trasporto, la selezione e la separazione rappresentavano il 44.7% del mercato dei servizi di gestione dei rifiuti di plastica a Singapore, risultando la tipologia di servizio più importante in termini di fatturato. Ciò riflette la realtà operativa di base di una città-stato densamente popolata, dove la frequenza di raccolta, l'efficienza dei percorsi e la qualità della separazione influenzano fortemente l'economia a valle. Si prevede che lo smaltimento e il trattamento cresceranno a un tasso annuo composto del 7.6% fino al 2031, diventando così la tipologia di servizio in più rapida crescita, grazie all'espansione delle attività di recupero. Questo cambiamento è strettamente legato ai flussi di PET e alluminio provenienti dalla rete BCRS (Beverage Container Return Scheme), nonché alla spinta politica volta a deviare una maggiore quantità di plastica dai canali di smaltimento.
L'incenerimento rimane il metodo di trattamento dominante in termini di volume a causa della rete di termovalorizzazione esistente, pertanto la nuova crescita si sovrappone a un sistema fortemente orientato allo smaltimento, anziché sostituirlo immediatamente. Il trattamento in discarica rimane limitato perché solo i residui dell'incenerimento vengono inviati a Semakau, mentre i metodi di trattamento chimico e altri metodi avanzati di lavorazione della plastica sono ancora in una fase iniziale a Singapore. L'implementazione del BCRS (Beverage Container Return Scheme) crea inoltre un nuovo flusso di raccolta e trasporto per i contenitori di bevande, con ALBA Circular Solutions già attiva presso i punti di raccolta nella parte orientale di Singapore. Anche la categoria "Altri", che comprende consulenza, audit e formazione, sta acquisendo importanza, poiché la rendicontazione obbligatoria degli imballaggi e le future normative EPR creano una maggiore domanda di supporto per la conformità. Nel mercato dei servizi di gestione dei rifiuti di plastica di Singapore, ciò significa che la logistica rappresenta ancora la maggior parte del fatturato attuale, mentre i servizi di trattamento e conformità stanno acquisendo una quota maggiore della crescita incrementale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato dei servizi di gestione dei rifiuti di plastica di Singapore ha rappresentato un'opportunità interna di 0.27 miliardi di dollari nel 2026, all'interno di un'unica città-stato con un unico ente regolatore nazionale e un'area geografica operativa ben definita. Singapore ha generato 918,000 tonnellate di rifiuti di plastica nel 2024 e la plastica ha rappresentato una quota significativa del flusso di rifiuti nazionale, nonostante il volume totale di plastica sia diminuito rispetto al milione di tonnellate del 2022. Poiché l'intero Paese è soggetto a un unico quadro normativo guidato da NEA e MSE, qualsiasi modifica alle regole di recupero ha un impatto diretto sui ricavi a livello nazionale del mercato dei servizi di gestione dei rifiuti di plastica di Singapore. Ciò rende il mercato più sensibile alla regolamentazione che alle differenze regionali della domanda. Significa anche che le implementazioni infrastrutturali, come la rete BCRS, vengono estese a livello nazionale fin dal primo giorno, anziché procedere gradualmente attraverso sistemi provinciali separati.
A Singapore, la produzione di rifiuti segue ancora la densità degli insediamenti e la zonizzazione industriale. I complessi residenziali HDB ospitano circa l'80% della popolazione e generano grandi flussi di plastica mista proveniente dalle abitazioni, il che mantiene alta la densità di raccolta ma disomogenea la qualità del recupero, poiché i flussi misti domestici rimangono soggetti a contaminazione. Il Central Business District, Orchard Road e Marina Bay concentrano la plastica commerciale proveniente da ristorazione, vendita al dettaglio e settore alberghiero, rendendoli zone attraenti per la raccolta di materiali ad alta purezza e contratti specializzati. Jurong Island e il corridoio di Tuas rimangono i principali poli industriali per i rifiuti di imballaggio, supportando accordi dedicati per il trasporto e il trattamento. Il mercato dei servizi di gestione dei rifiuti di plastica a Singapore presenta quindi una netta suddivisione spaziale tra la raccolta residenziale ad alta densità, i flussi concentrati di imballaggi commerciali e la specializzazione dei flussi industriali.
La zona occidentale di Singapore riveste inoltre un'importanza strategica poiché il Tuas Nexus e il futuro impianto integrato di gestione dei rifiuti concentreranno in quell'area le infrastrutture di trattamento a lungo termine. La prevista limitazione della capacità della discarica di Semakau intorno al 2035 impone un orizzonte temporale rigido per l'intero sistema, rafforzando l'importanza del recupero e della riduzione dei rifiuti nel mercato dei servizi di gestione dei rifiuti plastici di Singapore. Anche i controlli sulle esportazioni sono rilevanti, poiché circa il 90% dei materiali riciclabili viene inviato all'estero per la lavorazione, pertanto le aziende di riciclaggio nazionali rimangono esposte alla domanda estera e alle normative sull'importazione nei mercati di destinazione. Ciò mantiene il mercato dei servizi di gestione dei rifiuti plastici di Singapore incentrato su un'unica giurisdizione locale, ma strettamente legata alle dinamiche economiche regionali del settore.
Panorama competitivo
Il mercato dei servizi di gestione dei rifiuti plastici a Singapore è moderatamente consolidato nella raccolta, soprattutto a livello di raccolta pubblica, dove 3 operatori con licenza NEA detengono mandati nazionali specifici per settore. Tale assetto conferisce al livello di raccolta autorizzato una base stabile, mentre le aziende private competono più attivamente nei servizi di trattamento commerciali, industriali e specializzati. Il mercato dei servizi di gestione dei rifiuti plastici a Singapore sta inoltre attirando maggiori capitali istituzionali, poiché i servizi ambientali appaltati sono sempre più considerati asset simili alle infrastrutture, con flussi di cassa difendibili. Actis ha completato l'acquisizione del 90% di 800 Super nel marzo 2026, rafforzando questa visione e collegando direttamente il cambio di proprietà a ricavi a lungo termine garantiti dal governo. Nello stesso mercato, TBS Energi Utama aveva già completato l'acquisizione di SembWaste e Sembcorp Environment per 405 milioni di dollari di Singapore (309.9 milioni di dollari USA) nel marzo 2025, segnando una delle maggiori transazioni private del settore.
Le aziende leader competono sempre più sulla profondità dei servizi offerti, piuttosto che sulla sola portata del trasporto. Cora Environment ha investito 200 milioni di dollari di Singapore (153 milioni di dollari USA) in 5 anni per l'ammodernamento delle strutture, strumenti digitali per la sostenibilità e l'espansione dei servizi di economia circolare, dopo il rebranding avvenuto nel settembre 2025. Veolia Singapore ha lanciato nel gennaio 2026 la prima soluzione di trattamento dei PFAS con licenza NEA, dimostrando come la regolamentazione possa aprire nicchie di mercato ad alto valore aggiunto, più difficili da replicare per gli operatori più piccoli. Anche la rete di partner a ciclo chiuso di SembWaste ha evidenziato un passaggio verso piattaforme basate su abbinamento, analisi e pianificazione del recupero dei rifiuti, anziché sul semplice ritiro. Queste iniziative dimostrano che il mercato dei servizi di gestione dei rifiuti plastici di Singapore premia le competenze tecniche, la visibilità dei dati e il supporto alla conformità normativa.
Rimangono opportunità nelle aree con capacità locali limitate. Il riciclo della plastica mista, il trattamento di flussi di rifiuti plastici più complessi e i servizi di supporto alla responsabilità del produttore non si sono ancora diffusi ampiamente nel mercato dei servizi di gestione dei rifiuti plastici di Singapore. Allo stesso tempo, il mercato non appare completamente concentrato, poiché i mandati pubblici, i contratti privati e le nuove strutture di responsabilità del produttore distribuiscono le opportunità di ricavo tra diversi modelli operativi. Questo equilibrio conferisce al mercato dei servizi di gestione dei rifiuti plastici di Singapore un nucleo stabile e autorizzato e uno strato esterno più competitivo, dove le aziende specializzate possono ancora conquistare quote di mercato.
Aziende leader nel settore dei servizi di gestione dei rifiuti di plastica a Singapore
Veolia Singapore
SembWaste Pte Ltd
Gruppo ALBA Asia
800 Super Waste Management
Colex Holdings Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: NEA e NTU hanno lanciato congiuntamente il centro di ricerca nazionale TREASURES, la prima struttura di Singapore per residui e rifiuti industriali tossici, con un finanziamento di 35 milioni di dollari di Singapore (26.8 milioni di dollari USA) nell'ambito della Closing the Resource Loop Funding Initiative, con NUS e altri istituti di istruzione superiore internazionali come partner chiave.
- Giugno 2026: MSE ha annunciato una revisione del Piano generale "Rifiuti Zero" di Singapore del 2019, citando la stabilizzazione del tasso di riciclaggio complessivo al 52% nel 2025 e il calo del tasso di riciclaggio interno. La revisione dovrebbe essere completata entro il 2027 e mira a rivalutare gli obiettivi di riciclaggio e le strategie per estendere la durata di vita della discarica di Semakau oltre il 2035.
- Aprile 2026: Il programma BCRS di Singapore è iniziato il 1° aprile 2026 con 1,070 RVM (Retail Volume Machinery) dislocati nei complessi residenziali HDB, nei centri di ristorazione all'aperto e nei supermercati autorizzati, con l'obiettivo di recuperare oltre 16,000 tonnellate di materiale all'anno da oltre 1 miliardo di contenitori per bevande.
- Aprile 2026: Income Insurance e WWF Singapore hanno lanciato Eco Dabao, il primo programma di Singapore per la restituzione e il riutilizzo di contenitori per alimenti e bevande da asporto nel Central Business District, con un progetto pilota di 5 mesi fino a settembre 2026 in collaborazione con Muuse.
Ambito del rapporto sul mercato dei servizi di gestione dei rifiuti plastici a Singapore
Il rapporto sul mercato dei servizi di gestione dei rifiuti di plastica a Singapore è segmentato per fonte (residenziale, commerciale, industriale e altro), per fornitore di servizi (pubblico/municipale, aziende private di gestione dei rifiuti e altro) e per tipologia di servizio (raccolta, trasporto, smistamento e separazione, smaltimento/trattamento e altro). Le previsioni di mercato sono fornite in termini di valore (USD).
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Altri (istituzionali, agricoli, ecc.) |
| Pubblico/Comunale |
| Aziende private di gestione dei rifiuti |
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. |
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamenti chimici, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per fornitore di servizi | Pubblico/Comunale | |
| Aziende private di gestione dei rifiuti | ||
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamenti chimici, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di valore per i servizi di gestione dei rifiuti plastici a Singapore nel 2031?
Si prevede che il settore raggiungerà 0.36 miliardi di dollari entro il 2031, rispetto ai 0.27 miliardi di dollari del 2026, il che riflette un tasso di crescita annuo composto (CAGR) del 5.92% nel periodo 2026-2031.
Quali saranno i principali cambiamenti che interesseranno l'economia della riscossione nel 2026?
Il lancio del BCRS rappresenta il cambiamento principale, in quanto ha introdotto la restituzione dei contenitori con cauzione, oltre 1,070 distributori automatici per il riciclo e un flusso dedicato ai contenitori di plastica per bevande.
Perché il riciclo è ancora difficile nonostante il forte sostegno politico?
Nel 2025 il riciclo della plastica si attestava solo al 4%, mentre il sistema si basava ancora in larga misura sull'incenerimento e sulla lavorazione dei materiali riciclabili destinata all'esportazione.
Quale gruppo di clienti genera il maggior fatturato per i fornitori di servizi?
Nel 2025, le fonti commerciali hanno rappresentato la quota maggiore dei ricavi, con il 39.4%, trainate dai flussi di rifiuti di imballaggio provenienti da ristorazione, vendita al dettaglio, settore alberghiero e uffici.
Quale tipologia di fornitore sta crescendo più rapidamente?
Si prevede che le aziende private di gestione dei rifiuti cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 7.1% fino al 2031, man mano che i requisiti di conformità e trattamento diventeranno più specializzati.
Quale linea di servizi si sta espandendo più rapidamente?
Si prevede che lo smaltimento e il trattamento cresceranno a un tasso annuo composto del 7.6% fino al 2031, grazie anche alle attività di recupero delle risorse legate al BCRS e a obiettivi più ampi di riduzione dei rifiuti.


