

Dimensioni e quota di mercato dell'assicurazione scafo marittimo a Singapore
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 126.08 milioni |
| Dimensione del mercato (2031) | USD 157.11 milioni |
| Tasso di crescita (2026 - 2031) | 4.50% CAGR |
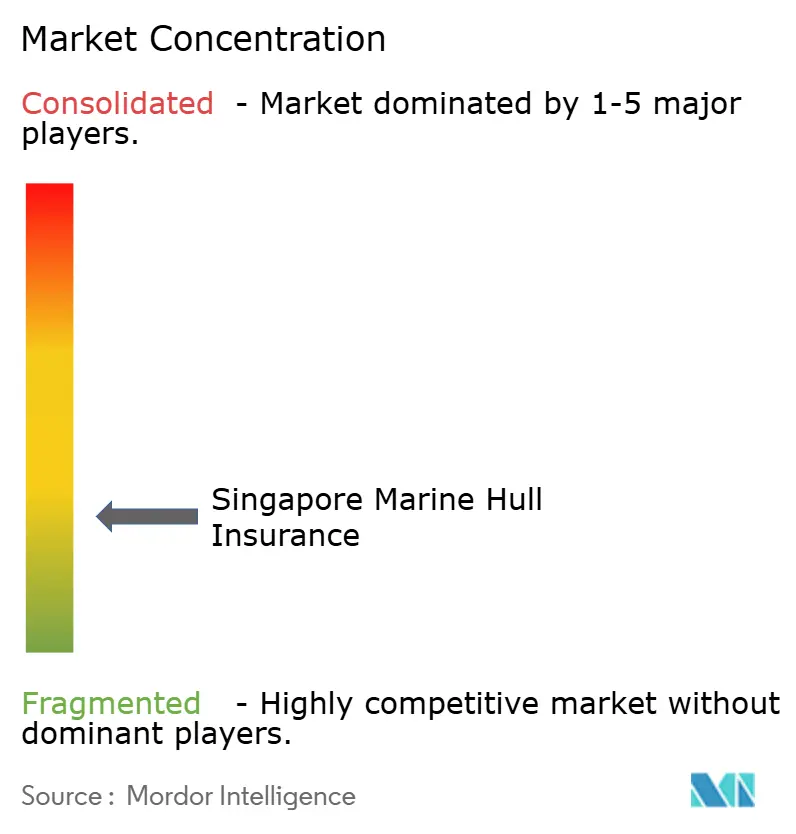
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato assicurativo nautico di Singapore Marine a cura di Mordor Intelligence
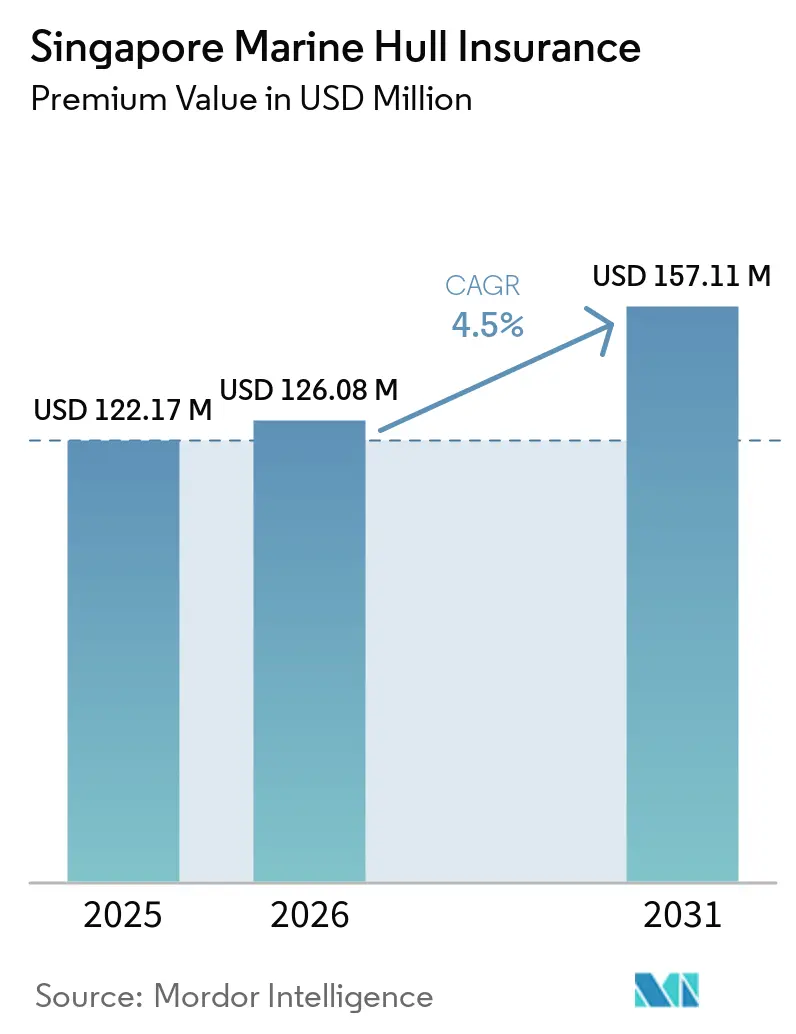
Il mercato assicurativo per scafi marittimi di Singapore, in termini di valore dei premi, era valutato a 122.17 milioni di dollari nel 2025 e si stima che crescerà da 126.08 milioni di dollari nel 2026 a 157.11 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.5% durante il periodo di previsione (2026-2031).
Singapore inizia il 2026 con una flotta registrata più ampia, valori delle navi più elevati e una presenza più consolidata nel settore delle assicurazioni specializzate. Il Registro navale di Singapore ha raggiunto i 137.46 milioni di tonnellate di stazza lorda nel 2025, con un aumento del 27% rispetto al 2024, classificandosi come il quarto registro più grande al mondo. Questa espansione sostiene la domanda di premi assicurativi, poiché un maggior numero di navi registrate a Singapore richiede copertura dello scafo e relative protezioni specialistiche. La concorrenza rimane attiva con la crescita della capacità di sottoscrizione, ma l'espansione della flotta e lo sviluppo di nuovi prodotti continuano a sostenere il mercato assicurativo marittimo di Singapore, anche in periodi di prezzi più bassi a livello internazionale. L'opportunità risiede nella gestione di rischi complessi relativi a navi, terminal, cyber e carburanti alternativi, attraverso una disciplina di sottoscrizione più rigorosa, una valutazione del rischio più rapida, formulazioni di polizza chiare, un adeguato supporto riassicurativo e processi di gestione dei sinistri che aiutino gli assicurati a gestire le interruzioni operative, a ripristinare le navi in modo efficiente e a soddisfare le esigenze pratiche di broker, armatori, operatori di terminal e istituti di credito.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 le assicurazioni per scafi e macchinari detenevano il 62.77% della quota di mercato delle assicurazioni per scafi marittimi a Singapore, mentre si prevede che le assicurazioni per operatori di terminal marittimi e responsabilità civile per l'esercizio di navi, escluse le polizze P&I, cresceranno a un tasso di crescita annuo composto (CAGR) del 6.13% fino al 2031.
- Per tipologia di imbarcazione, le navi portuali, costiere e locali rappresentavano il 63.09% della quota di mercato delle assicurazioni per scafi marittimi a Singapore nel 2025, mentre si prevede che le altre assicurazioni per scafi commerciali cresceranno a un tasso di crescita annuo composto (CAGR) del 5.71% fino al 2031.
- Per tipologia di copertura, le polizze H&M operative per rischi specifici rappresentavano il 74.12% della quota di mercato delle assicurazioni per scafi marittimi a Singapore nel 2025, mentre si prevede che le polizze "all risks" cresceranno a un CAGR del 6.32% fino al 2031.
- Per canale di distribuzione, nel 2025 i broker assicurativi detenevano il 72.86% della quota di mercato delle assicurazioni marittime per scafi a Singapore, mentre si prevede che le agenzie di gestione assicurativa (MGA) e i sottoscrittori (coverholder) cresceranno a un tasso annuo composto (CAGR) del 6.82% fino al 2031.
- Per tipologia di assicurato, nel 2025 gli armatori e gli operatori navali detenevano il 79.23% della quota di mercato delle assicurazioni marittime per scafi a Singapore, mentre si prevede che gli operatori di terminal marittimi e porti cresceranno a un tasso annuo composto del 6.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Analisi e tendenze del mercato delle assicurazioni per scafi marittimi a Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Singapore come centro nevralgico per le assicurazioni marittime e navali. | + 1.2% | Singapore, con ripercussioni in tutta l'ASEAN | A lungo termine (≥ 4 anni) |
| Crescita del valore delle navi e dell'esposizione assicurabile della flotta | + 0.8% | Singapore, i mercati ASEAN e globali del cambio di bandiera | Medio termine (2-4 anni) |
| Rinnovo della flotta e tecnologie navali di maggior valore | + 0.6% | Mercati del book degli ordini di Singapore, Corea del Sud, Giappone e Cina | A lungo termine (≥ 4 anni) |
| Aumento della domanda di copertura specialistica a seguito dell'interruzione delle rotte commerciali. | + 0.7% | A livello globale, con particolare rilevanza per Singapore. | A breve termine (≤ 2 anni) |
| Navi alimentate con combustibili alternativi e rischi marittimi emergenti | + 0.5% | Singapore, Nord Europa e principali centri di rifornimento di carburante | Medio termine (2-4 anni) |
| Operazioni navali digitali e sottoscrizione assicurativa basata sui dati | + 0.4% | Mercati di Singapore, Londra e dei paesi nordici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La posizione di Singapore come polo regionale per le assicurazioni marittime e di mare.
Il ruolo di Singapore come porto, registro e centro di sottoscrizione supporta il pool locale di premi in materia di proprietà navale, gestione, finanziamento, intermediazione e servizi di gestione sinistri. Oltre 5,000 stabilimenti marittimi e 200,000 posti di lavoro nel settore marittimo supportano un'ampia base commerciale per i servizi di assicurazione marittima, la competenza tecnica e il collocamento del rischio regionale [1] Tokio Marine Kiln, “IUMI 2025: How the Global Maritime Insurance Industry Can Learn from Singapore's Culture of Innovation,” Tokio Marine Kiln, tmkiln.com . Il Registro navale di Singapore ha raggiunto il record di 137.46 milioni di tonnellate di stazza lorda nel 2025, offrendo agli assicuratori una base più ampia di navi collegate a Singapore da valutare e servire. La sua posizione di quarto registro mondiale più grande amplia il pool di navi collegate a proprietà, gestione, finanziamento, decisioni assicurative, scali portuali, requisiti di riparazione e servizi professionali con sede a Singapore. L'attività di cambio di bandiera ha dato ulteriore impulso a questa espansione e ha portato più tonnellaggio nel mercato assicurativo degli scafi marittimi di Singapore, dove i team locali possono offrire sottoscrizioni specializzate e accesso a capacità internazionali. Le decisioni di registro tendono inoltre a rimanere in vigore perché sono collegate a processi amministrativi, accordi di conformità, requisiti degli istituti di credito, pianificazione operativa e accordi di finanziamento pluriennali.
Crescita del valore delle navi ed espansione della flotta assicurabile esposta
L'ampliamento del registro aumenta il numero di navi che potrebbero richiedere protezione dello scafo, copertura di responsabilità civile, estensioni per la perdita di noleggio, clausole di rischio di guerra o altre soluzioni assicurative specialistiche. Il valore delle navi aumenta anche l'esposizione assicurata che gli assicuratori devono valutare per ogni polizza, in particolare quando il collocamento riguarda una nave commerciale di alto valore o un programma di riassicurazione a più livelli. Il volume record del registro del 2025 dimostra che la base di esposizione disponibile si è ampliata notevolmente rispetto all'anno precedente, supportando un flusso maggiore di rinnovi, nuove attività e collocamenti specialistici. Valori patrimoniali più elevati possono aumentare il potenziale dei premi, ma aumentano anche il costo di una perdita importante e il capitale necessario per supportare una posizione di sottoscrizione prudente. Il mercato assicurativo marittimo di Singapore necessita quindi di una selezione del rischio che tenga il passo con l'evoluzione del valore delle navi, delle rotte operative, delle opzioni di riparazione e dei diversi profili di rischio delle flotte costiere e oceaniche. Gli assicuratori necessitano inoltre di strutture di riassicurazione adeguate per collocamenti più ampi e complessi, poiché la sola crescita dell'esposizione non garantisce un miglioramento dei margini di sottoscrizione.
Rinnovo della flotta e transizione verso navi di maggior valore e tecnologicamente avanzate.
Le navi più recenti introducono nel portafoglio assicurativo macchinari più avanzati, sistemi di alimentazione, controlli automatizzati e requisiti operativi più complessi, modificando le informazioni tecniche di cui gli assicuratori hanno bisogno prima di offrire le condizioni. Queste caratteristiche possono aumentare i valori assicurati e creare la domanda di formulazioni di polizza più personalizzate che tengano conto dell'interazione tra danni fisici, guasti ai macchinari, sistemi di alimentazione e responsabilità operative. La propulsione alternativa e i complessi sistemi di bordo richiedono un esame più attento della capacità di riparazione, della preparazione dell'equipaggio, della disponibilità di pezzi di ricambio, degli scenari di perdita e dei limiti pratici dell'esperienza consolidata in materia di sinistri. L'Organizzazione Marittima Internazionale ha approvato le linee guida provvisorie sulla sicurezza del combustibile ad ammoniaca nel dicembre 2024, creando un punto di riferimento internazionale per l'uso sicuro di questo combustibile marino emergente [2] Fonte: Organizzazione Marittima Internazionale, "Linee guida provvisorie sul combustibile marino ad ammoniaca", Organizzazione Marittima Internazionale, imo.org . Il quadro normativo rende le questioni di sicurezza e responsabilità relative all'ammoniaca più rilevanti per i nuovi progetti di navi, anche se le formulazioni assicurative e i dati sui sinistri sono ancora in fase di sviluppo. Il registro di Singapore aveva segnalato 5 navi alimentate a metanolo e prevedeva che la sua prima nave a doppio combustibile (ammoniaca) sarebbe entrata in servizio entro 2 anni, inserendo la transizione nel portafoglio di rischi locale. Questa transizione richiede una sottoscrizione specializzata, ma al contempo evidenzia la necessità di una determinazione rigorosa dei prezzi, di una revisione tecnica e di ipotesi di perdita realistiche.
Cresce la domanda di coperture specializzate per lo scafo a causa delle perturbazioni geopolitiche e delle interruzioni delle rotte commerciali.
L'interruzione delle rotte commerciali ha accresciuto l'importanza delle coperture contro i rischi di guerra, l'estensione dei viaggi e la perdita di nolo per gli armatori, che devono rivalutare rotte, durata dei viaggi e condizioni operative. Rotte più lunghe possono esporre le navi a maggiori rischi legati a condizioni meteorologiche, macchinari, carburante, programmazione e operatività, mentre i ritardi possono incidere sui guadagni della nave e sugli obblighi contrattuali della controparte. Singapore rimane un punto di riferimento fondamentale per questi flussi, in quanto importante centro di instradamento marittimo, rifornimento di carburante, servizi e assicurazioni per operatori asiatici e internazionali. Il mercato assicurativo marittimo di Singapore può supportare gli operatori asiatici alla ricerca di capacità specializzate per viaggi complessi, in particolare laddove le condizioni di polizza convenzionali non affrontano pienamente l'esposizione al conflitto o il rischio di transito prolungato. Esigenze di copertura più ampie possono inoltre rendere le formulazioni standard delle polizze scafo meno adatte ad alcuni rischi, spingendo armatori e broker a cercare termini più chiari su esclusioni, franchigie, durata e procedure di reclamo. Gli assicuratori devono comunque distinguere tra una maggiore domanda di copertura e un rischio che può essere prezzato in modo sostenibile, poiché l'esposizione legata alla guerra può cambiare rapidamente in base alla rotta, alla nave, al carico e al contesto di sicurezza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi bassi e concorrenza sulla capacità | -0.6% | Mercati globali, in particolare quelli londinesi e scandinavi, con rilevanza per Singapore. | A breve termine (≤ 2 anni) |
| Aumento dei costi di riparazione e della gravità dei sinistri ai macchinari | -0.5% | A livello globale, con esposizione diretta alle flotte battenti bandiera di Singapore e gestite da terzi. | Medio termine (2-4 anni) |
| Storico dei sinistri limitato per le tecnologie navali emergenti | -0.3% | Singapore, Nord Europa e centri di costruzione navale dell'Asia orientale | A lungo termine (≥ 4 anni) |
| Invecchiamento della flotta e rischio di gravi danni allo scafo | -0.4% | Globale, concentrata su flotte di petroliere e navi portarinfuse più vecchie. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contesto di prezzi favorevoli e intensa concorrenza nella capacità di sottoscrizione
La crescita della capacità può ridurre i premi quando diverse compagnie assicurative si contendono gli stessi rischi, soprattutto laddove le condizioni di polizza siano ampiamente comparabili e i broker possano accedere a molteplici fonti di capacità specialistica. Questa pressione è rilevante per Singapore perché il collocamento locale è collegato alla capacità specialistica internazionale, ai mercati globali di riassicurazione e alle decisioni di sottoscrizione prese tramite piattaforme regionali. Le nuove MGA (Managed General Agents) e gli accordi di sottoscrizione delegata possono migliorare l'accesso ai rischi regionali, avvicinando la conoscenza dei prodotti e l'autorità di sottoscrizione agli armatori e ai broker. Possono anche ridurre le barriere all'ingresso nelle classi competitive, aumentando il numero di fornitori disposti a presentare offerte per rischi che un tempo erano difficili da collocare. Il mercato assicurativo marittimo di Singapore deve bilanciare una maggiore disponibilità di prodotti con la necessità di preservare i margini di sottoscrizione, gli standard di servizio sinistri e la disciplina patrimoniale. I requisiti prudenziali locali continuano a definire le aspettative per la gestione del rischio, la gestione della riassicurazione e le pratiche di capitale delle compagnie assicurative autorizzate.
Aumento dei costi di riparazione e crescente gravità dei sinistri relativi ai macchinari.
L'inflazione dei costi di riparazione può aumentare i rapporti sinistri/premi anche quando i premi scritti aumentano, perché il costo del ripristino di una nave danneggiata può aumentare più rapidamente del tasso raggiunto al momento del rinnovo della polizza. L'indice di inflazione degli scafi dell'IUMI considera i prezzi dell'acciaio, i salari dei cantieri navali e la capacità dei cantieri navali quando valuta l'evoluzione dei costi dei sinistri relativi agli scafi e fornisce un riferimento comune per i fattori che influenzano le riparazioni [3] Fonte: International Union of Marine Insurance, “IUMI Hull Inflation Index,” International Union of Marine Insurance, iumi.com . I sinistri relativi ai macchinari sono particolarmente rilevanti per rimorchiatori portuali, chiatte e altre navi da lavoro con cicli operativi intensivi, frequenti requisiti di manovra e tolleranza limitata per i tempi di inattività. Costi di riparazione più elevati rendono inoltre i valori assicurati più sensibili a un evento di sinistro di media entità, soprattutto quando la nave richiede componenti specialistici o un periodo prolungato in un cantiere navale. Il mercato assicurativo marittimo di Singapore deve considerare l'accesso alle riparazioni, la disponibilità di manodopera, i costi dei materiali, l'età della nave e la disponibilità di strutture adeguate quando stabilisce le condizioni. Questi fattori possono limitare la redditività se le tariffe non riflettono la gravità del sinistro, i limiti di polizza, le franchigie e il costo totale della gestione di un sinistro.
Analisi del segmento
Per tipologia di prodotto: Ancore per scafi e macchinari, la responsabilità terminale aumenta
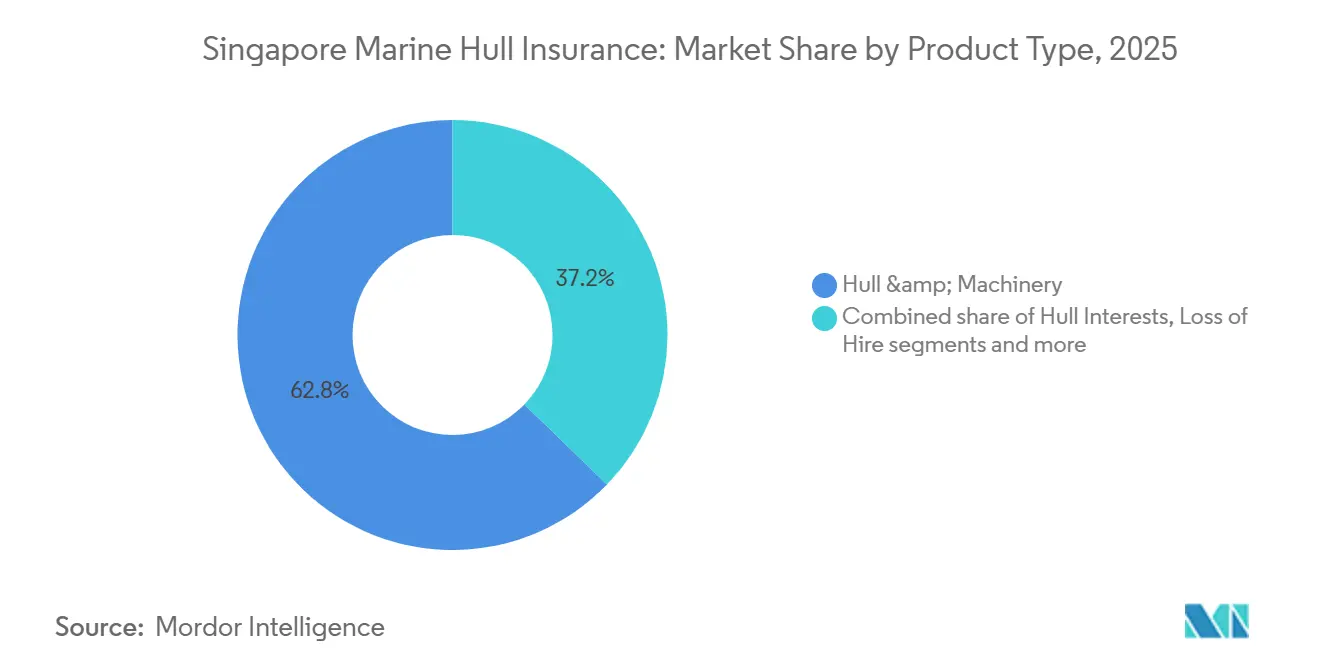
Nel 2025, le polizze per scafi e macchinari rappresentavano il 62.77% della quota di mercato delle assicurazioni marittime per scafi a Singapore, rimanendo la categoria di prodotto più ampia. Questa copertura principale si rivolge alle flotte operative di proprietà o gestite da Singapore, contribuendo alla crescita complessiva del mercato assicurativo marittimo per scafi a Singapore. Le polizze per interessi sullo scafo coprono i rischi connessi a finanziatori e altre parti che vantano un interesse nella nave. Le coperture per rischi di costruzione, conversione e riparazione navale coprono i rischi durante le attività di costruzione, conversione e riparazione. La copertura per perdita di nolo o di guadagno rimane rilevante quando una nave assicurata non può operare a seguito di danni fisici. La copertura per guerra e scioperi si rivolge agli armatori esposti a conflitti e violenze politiche specifici per rotta. Le polizze per operatori di terminal marittimi e responsabilità civile per operazioni navali, non P&I, registrano la crescita prevista più elevata, con un CAGR del 6.13% fino al 2031. Ciò riflette la crescente necessità di separare la responsabilità portuale dalla tradizionale protezione specifica per la nave.
Nel 2025, il traffico container di Singapore ha raggiunto i 44.66 milioni di TEU, supportando un ampio contesto operativo per terminal e servizi navali e contribuendo alle dimensioni del mercato assicurativo marittimo di Singapore. L'attività dei terminal può generare rischi relativi a immobilizzazioni, movimenti delle navi, ritardi e responsabilità verso terzi. Tali rischi richiedono una progettazione delle polizze che tenga conto delle operazioni portuali e non solo della navigazione delle navi. La normativa fiscale prevede un'aliquota agevolata del 5% sul reddito da sottoscrizione qualificato per le compagnie di assicurazione marittima autorizzate per scafi e responsabilità civile. Questo quadro normativo supporta le compagnie di assicurazione che sviluppano portafogli dedicati a scafi e responsabilità civile a Singapore. Il settore assicurativo marittimo di Singapore beneficia inoltre di un adeguamento delle condizioni di prodotto alle relazioni operative sempre più complesse. La categoria di responsabilità civile dei terminal, in rapida crescita, dimostra che la domanda di copertura si sta estendendo oltre i tradizionali danni fisici alle navi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di imbarcazione: la flotta costiera detiene il volume maggiore, mentre la diversificazione degli scafi commerciali è la più rapida crescita.
Nel 2025, le imbarcazioni portuali, costiere e locali detenevano il 63.09% della quota di mercato delle assicurazioni marittime per scafi a Singapore e costituivano la categoria di imbarcazioni più numerosa. Questo gruppo comprende rimorchiatori portuali, chiatte, imbarcazioni da lavoro, pilotine, pattugliatori, pescherecci e yacht. La loro importanza riflette l'elevata concentrazione di attività commerciali a Singapore, sia sulle sue vie navigabili che nelle aree circostanti. Nel 2025, gli arrivi di navi al porto di Singapore hanno raggiunto i 3.22 miliardi di tonnellate di stazza lorda. Questi arrivi richiedono operazioni di rimorchio, rifornimento di carburante, assistenza e supporto, creando un'ampia base di imbarcazioni assicurate di dimensioni più piccole. Le imbarcazioni costiere possono essere soggette a un elevato utilizzo di macchinari a causa delle frequenti manovre e dei cicli operativi. Le loro esigenze assicurative dipendono spesso dalle condizioni, dalle pratiche di manutenzione e dall'area operativa.
Le navi commerciali oceaniche rimangono importanti perché i valori assicurati sono generalmente più elevati per portacontainer, petroliere, navi portarinfuse, navi metaniere o per il trasporto di GPL, navi da carico generale, navi ro-ro, navi passeggeri e navi di supporto offshore. Queste navi possono richiedere una copertura multistrato per lo scafo e i rischi di guerra, supportata da accordi di riassicurazione. L'interruzione delle rotte e l'aumento del valore degli asset possono accrescere l'importanza di clausole specialistiche per questo gruppo. Si prevede che il segmento degli scafi commerciali "altri" crescerà a un CAGR del 5.71% fino al 2031. Questa categoria comprende imbarcazioni e progetti di navi specializzati al di fuori delle classificazioni tradizionali. Riflette un universo assicurato più ampio, poiché gli operatori commerciali sviluppano usi più specifici per le navi. Il settore assicurativo marittimo di Singapore necessita di una sottoscrizione differenziata, piuttosto che di un unico approccio per le imbarcazioni portuali e le flotte oceaniche.
Per tipologia di copertura: predominano le polizze a rischi specifici, mentre le polizze "all-risk" guadagnano terreno.
Nel 2025, le polizze H&M operative a rischi specifici rappresentavano il 74.12% della quota di mercato delle assicurazioni per scafi marittimi a Singapore e rimanevano la principale forma di copertura. Le polizze a rischi definiti offrono un ambito di applicazione chiaro per assicuratori e assicurati e sono particolarmente rilevanti per le operazioni costiere e portuali ad alta frequenza. La copertura per perdita totale/perdita totale presunta è pensata per gli armatori che cercano una protezione più limitata per eventi di grave entità. Le coperture per rischi portuali, di sosta e inattività sono destinate alle navi in manutenzione, in attesa di noleggio o all'ancora. Queste condizioni operative sono rilevanti in un porto importante con un'intensa attività di riparazione e assistenza.
Le navi alimentate con combustibili alternativi rappresentano un motivo importante per cui le condizioni assicurative più ampie possono risultare più attraenti. I nuovi sistemi di propulsione potrebbero non essere facilmente compatibili con le tradizionali polizze a rischi specifici. Le questioni legali e di risarcimento relative agli sversamenti di combustibili alternativi dimostrano perché la definizione dell'ambito di applicazione della polizza richieda un'attenta valutazione. Le polizze "all-risk" possono contribuire ad affrontare rischi complessi, ma richiedono anche informazioni più dettagliate sulla nave. Gli assicuratori potrebbero aver bisogno di dati sui sistemi di alimentazione, sulla manutenzione, sulla preparazione dell'equipaggio e sull'accesso a officine di riparazione specializzate. Ciò aumenta il valore della valutazione digitale del rischio e della sottoscrizione tecnica. Si prevede che il mercato assicurativo marittimo di Singapore per le polizze "all-risk" crescerà a un tasso annuo composto del 6.32% fino al 2031. Questo cambiamento non sostituisce la copertura a rischi specifici, che rimane la base consolidata per la maggior parte delle polizze "h&m" operative.
Per canale di distribuzione: i broker mantengono il mercato, le agenzie di gestione (MGA) rimodellano l'offerta.
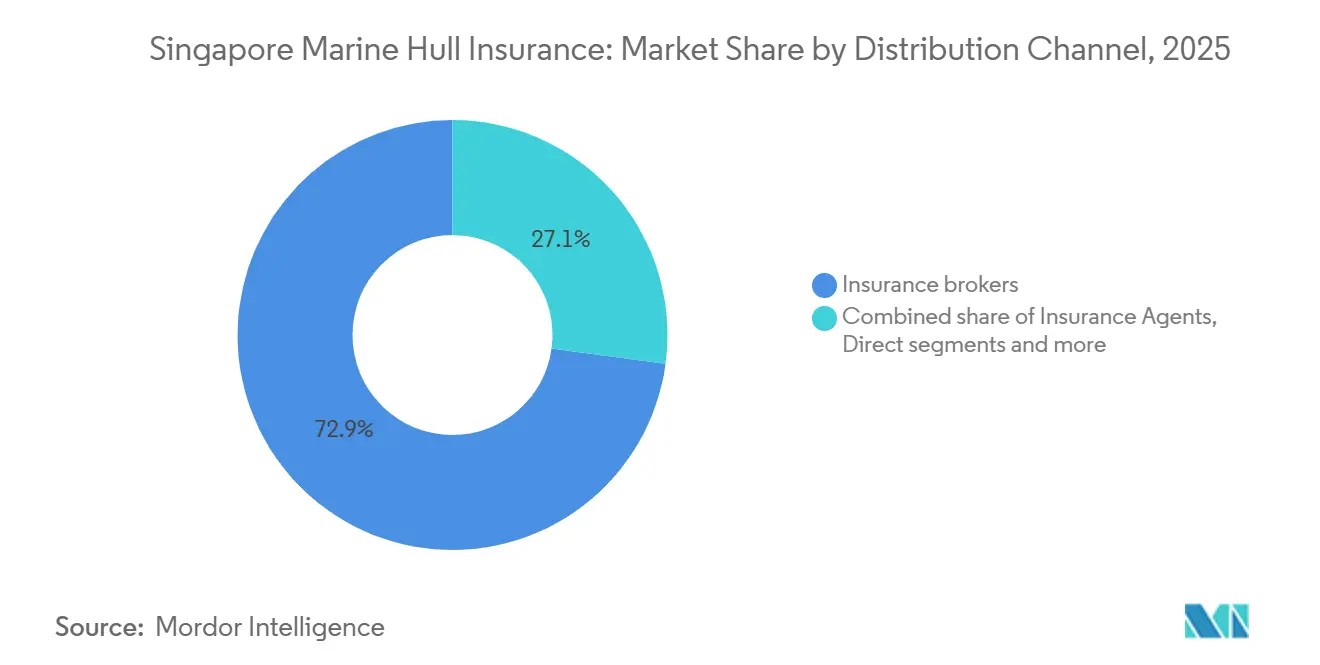
Nel 2025, i broker assicurativi controllavano il 72.86% della quota di mercato delle assicurazioni scafi navali a Singapore, rimanendo il canale principale. Le polizze scafo spesso riguardano imbarcazioni di grande valore, formulazioni complesse e requisiti di riassicurazione internazionale. I broker possono coordinare l'accesso alla capacità assicurativa nazionale e internazionale per questi rischi. Gli agenti assicurativi e la distribuzione diretta da parte delle compagnie assicurative gestiscono polizze di dimensioni più ridotte o più standardizzate. Questi canali sono spesso rilevanti per le imbarcazioni costiere e portuali, dove i profili di rischio sono più familiari. Si prevede che le agenzie di sottoscrizione (MGA) e i coverholder cresceranno a un tasso di crescita annuo composto (CAGR) del 6.82% fino al 2031, rappresentando il tasso di crescita della distribuzione più rapido nel mercato delle assicurazioni scafi navali di Singapore. La sottoscrizione delegata consente alle compagnie assicurative specializzate di accedere ai rischi regionali tramite team di sottoscrizione con conoscenze locali.
Nel settembre 2025, MSIG Specialty Marine ha iniziato a operare da Singapore come agente di sottoscrizione, supportata da 30 compagnie assicurative. Tali accordi possono ampliare la capacità disponibile e avvicinare la competenza sui prodotti agli operatori di flotte asiatiche. Tuttavia, possono anche aumentare la pressione sui prezzi quando più nuovi partecipanti si rivolgono agli stessi rischi. Il mix di canali, pertanto, influenza sia l'efficienza distributiva che le condizioni di sottoscrizione. I broker rimangono centrali laddove una polizza richiede una strutturazione complessa e la negoziazione di mercato. Le agenzie di sottoscrizione e i coverholder possono affiancare i broker creando punti di accesso più specializzati per l'autorità delegata. Il settore assicurativo marittimo di Singapore deve mantenere la supervisione della qualità della sottoscrizione man mano che questo canale si espande. La crescita dell'autorità delegata non elimina la necessità di solide pratiche in materia di capitale, sinistri e governance.
Per tipologia di assicurato: dominano gli armatori, ma emergono gli operatori portuali come segmento in crescita.
Nel 2025, gli armatori e gli operatori navali rappresentavano il 79.23% della quota di mercato delle assicurazioni per scafi marittimi a Singapore e costituivano il gruppo di assicurati dominante. Questa posizione riflette la concentrazione di armatori registrati e società di gestione flotte a Singapore. Gli armatori necessitano di copertura per imbarcazioni che spaziano dalle piccole imbarcazioni da lavoro locali alle flotte commerciali internazionali. Anche i cantieri navali e le officine di riparazione costituiscono un importante gruppo di assicurati, poiché il mercato supporta le attività di costruzione, conversione e riparazione. Le polizze di responsabilità civile per costruttori e riparatori navali sono rilevanti quando i lavori fisici modificano il profilo di rischio dell'imbarcazione. I creditori ipotecari e altri finanziatori creano una base di domanda stabile, poiché i finanziatori e le società di leasing vantano diritti di garanzia sulle imbarcazioni assicurate. Queste parti necessitano di una protezione che tenga conto della loro esposizione finanziaria ai danni fisici. Il mercato delle assicurazioni per scafi marittimi di Singapore continua a basarsi su questa base di premi trainata dagli armatori.
Si prevede che gli operatori di terminal marittimi e portuali cresceranno a un tasso di crescita annuo composto (CAGR) del 6.44% fino al 2031. Il record di 44.66 milioni di TEU movimentati nel 2025 indica la portata dell'attività portuale gestita da questi operatori. Gli operatori portuali possono essere esposti a danni alle infrastrutture fisse, richieste di risarcimento per collisioni navali, interruzione dell'attività e rischi di ritardo imputabili a terzi. Tali rischi sono diversi da quelli coperti dalla polizza ordinaria di un armatore. Prodotti assicurativi specifici per la responsabilità civile non P&I possono quindi colmare una lacuna di copertura nelle operazioni portuali. La crescita del segmento è coerente con una maggiore attenzione alla gestione del rischio dei terminal e alla protezione autonoma della responsabilità civile.
Panorama competitivo
Il mercato assicurativo marittimo di Singapore comprende sindacati specializzati di Lloyd's, agenzie generali di gestione (MGA) e assicuratori diretti autorizzati. Tokio Marine Kiln Singapore, AXA XL Singapore, Beazley Singapore, Markel International Singapore e Canopius Asia sono tra i partecipanti specializzati citati nell'ambito di applicazione fornito. QBE Insurance Singapore, MSIG Insurance Singapore, Tokio Marine Insurance Singapore, Sompo Insurance Singapore e Chubb Insurance Singapore sono tra gli assicuratori diretti attivi nel più ampio contesto delle assicurazioni marittime. La presenza di numerosi partecipanti rende il mercato complessivamente frammentato, nonostante la presenza di solide piattaforme specializzate. La concorrenza è determinata dalla capacità di sottoscrizione, dalla tempestività nella gestione dei sinistri, dall'autorità delegata e dall'accesso alla riassicurazione. Questa struttura impone ai fornitori di differenziare i propri prodotti e servizi, anziché affidarsi esclusivamente al prezzo.
La sottoscrizione digitale sta diventando uno strumento pratico e competitivo per le compagnie assicurative che gestiscono rischi complessi. QBE utilizza attualmente Workbench Analytics e eClaims per supportare la determinazione dei prezzi, soluzioni personalizzate e decisioni più rapide sui sinistri. La piattaforma SCISSOR della Singapore Shipping Association offre una copertura integrata contro i rischi informatici marittimi e affronta l'interruzione dell'attività e le perdite finanziarie, oltre ai danni fisici. Queste iniziative dimostrano che la progettazione delle coperture si sta estendendo oltre i prodotti standard di gestione e gestione dei sinistri. Le compagnie assicurative in grado di elaborare rapidamente le informazioni sulle navi possono migliorare la reattività nei confronti degli operatori di flotta e dei broker. Anche IUMI ha sottolineato il ruolo dei dati e dell'intelligenza artificiale nelle operazioni di assicurazione marittima. Il mercato assicurativo marittimo di Singapore sta quindi diventando sempre più dipendente da dati di rischio specialistici e dalla flessibilità delle polizze.
Le navi alimentate con combustibili alternativi, l'esposizione al rischio informatico e le operazioni terminalistiche rimangono aree in cui la capacità di prodotto può differenziare i fornitori. Il lavoro dell'MPA sui combustibili alternativi fornisce un chiaro contesto locale per gli assicuratori che valutano le navi che trasportano metanolo e ammoniaca. Il lancio, nel 2025, da parte di MSIG, di un servizio di sottoscrizione P&I diretto con sede a Singapore tramite il suo agente marittimo specializzato ha dimostrato il continuo interesse per le capacità regionali specializzate. Gli assicuratori devono bilanciare l'espansione dell'offerta con una chiara selezione del rischio, poiché la capacità rimane competitiva. I fornitori internazionali più grandi possono utilizzare piattaforme regionali e team specializzati, mentre le agenzie di sottoscrizione più piccole possono concentrarsi sulla sottoscrizione a livello locale. Questa combinazione crea spazio per l'innovazione, ma rende anche importante la disciplina tariffaria.
Leader di Singapore Marine Hull Insurance
QBE International
AXAXL
Canopio Asia
Markel
Beazley
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: QBE Singapore ha pubblicato il Marine Insurance Risk Outlook for Asia 2026, individuando cinque temi di rischio prioritari: ambiente, personale, tecnologia, economia e geopolitica, e merci e catena di approvvigionamento, e confermando che la flotta globale dovrà affrontare una carenza di 90,000 ufficiali nel 2026. Ciò segnala un maggiore controllo da parte degli assicuratori sull'adeguatezza del personale come fattore determinante dei sinistri per i rischi della flotta gestiti da Singapore.
- Gennaio 2026: L'Autorità marittima e portuale di Singapore (MPA) ha reso operativo il rifornimento di metanolo attraverso la pubblicazione di standard tecnici e accordi di licenza, con le licenze per il rifornimento di metanolo che entreranno in vigore a partire da gennaio 2026. L'MPA sta inoltre sviluppando il primo documento di riferimento tecnico di Singapore per il rifornimento di ammoniaca, al fine di supportare operazioni sicure, prove e una rapida adozione dell'ammoniaca come combustibile marino.
- Settembre 2025: MSIG Singapore ha nominato MSIG Specialty Marine come proprio agente di sottoscrizione per iniziare a sottoscrivere rischi di protezione e indennizzo direttamente da Singapore, con il supporto di 30 compagnie assicurative.
- Settembre 2025: Singapore ha ospitato la conferenza annuale IUMI 2025, durante la quale si è discusso di assicurazione marittima, digitalizzazione, intelligenza artificiale e sfide in materia di sottoscrizione.
Ambito del rapporto sull'assicurazione dello scafo marittimo di Singapore
Il mercato assicurativo per lo scafo di navi a Singapore si riferisce al mercato delle assicurazioni che proteggono navi e imbarcazioni, compresi scafo, macchinari e attrezzature, da perdite o danni fisici derivanti da rischi marittimi come collisioni, incagli, incendi, tempeste e altri pericoli marittimi.
Il rapporto sul mercato delle assicurazioni per scafi marittimi di Singapore è segmentato per tipo di prodotto (scafo e macchinari, interessi sullo scafo, rischi di costruzione/conversione/riparatori navali, perdita di noleggio/guadagni, guerra e scioperi dello scafo, operatori di terminal marittimi e responsabilità di esercizio della nave (non P&I)), tipo di nave (commerciale oceanica, portuale/costiera/locale, altro scafo commerciale), tipo di copertura (H&M operativo per rischi nominati, formulazioni di scafo all-risks, solo perdita totale, rischi portuali/in disarmo), canale di distribuzione (broker assicurativi, agenti assicurativi, vendita diretta, MGA e coverholder) e tipo di assicurato (armatori e operatori di navi, cantieri navali e riparatori, operatori di terminal marittimi e portuali, mutuatari e altri finanziatori). Le previsioni di mercato sono fornite in termini di valore (milioni di dollari USA).
| Scafo e macchinari |
| Interessi dello scafo |
| Rischi di costruzione, conversione e riparazione navale |
| Perdita di assunzioni/guadagni |
| Guerra di Hull e scioperi |
| Responsabilità degli operatori di terminal marittimi e della gestione delle navi (non P&I) |
| Nave commerciale oceanica | Navi portacontainer |
| Portarinfuse | |
| Petroliere, navi cisterna per prodotti chimici e petroliere | |
| Navi metaniere e navi per il trasporto di GPL | |
| Navi per il trasporto di merci generiche, navi multiuso e navi Ro-Ro/trasportatori di veicoli. | |
| Navi passeggeri e traghetti | |
| Navi di supporto offshore | |
| Porto, costiero e locale | Rimorchiatori portuali, chiatte, imbarcazioni da lavoro, piloti e pattugliatori |
| Pescherecci | |
| Yacht e imbarcazioni da diporto | |
| Altri scafi commerciali |
| Rischi nominati Operativo H&M |
| Tutti i rischi |
| Solo perdita totale/Solo perdita totale presunta |
| Rischi portuali / In disarmo / Inattivo |
| Brokers di assicurazioni |
| Agenti assicurativi |
| Distribuzione diretta tramite compagnie assicurative |
| MGA e Coverholder |
| Armatori e gestori di navi |
| Cantieri navali e riparatori |
| Operatori di terminal marittimi e portuali |
| Istituti di credito ipotecario e altri finanziatori |
| Per tipo di prodotto | Scafo e macchinari | |
| Interessi dello scafo | ||
| Rischi di costruzione, conversione e riparazione navale | ||
| Perdita di assunzioni/guadagni | ||
| Guerra di Hull e scioperi | ||
| Responsabilità degli operatori di terminal marittimi e della gestione delle navi (non P&I) | ||
| Per tipo di nave | Nave commerciale oceanica | Navi portacontainer |
| Portarinfuse | ||
| Petroliere, navi cisterna per prodotti chimici e petroliere | ||
| Navi metaniere e navi per il trasporto di GPL | ||
| Navi per il trasporto di merci generiche, navi multiuso e navi Ro-Ro/trasportatori di veicoli. | ||
| Navi passeggeri e traghetti | ||
| Navi di supporto offshore | ||
| Porto, costiero e locale | Rimorchiatori portuali, chiatte, imbarcazioni da lavoro, piloti e pattugliatori | |
| Pescherecci | ||
| Yacht e imbarcazioni da diporto | ||
| Altri scafi commerciali | ||
| Per tipo di copertura | Rischi nominati Operativo H&M | |
| Tutti i rischi | ||
| Solo perdita totale/Solo perdita totale presunta | ||
| Rischi portuali / In disarmo / Inattivo | ||
| Per canale di distribuzione | Brokers di assicurazioni | |
| Agenti assicurativi | ||
| Distribuzione diretta tramite compagnie assicurative | ||
| MGA e Coverholder | ||
| Per tipologia di assicurato | Armatori e gestori di navi | |
| Cantieri navali e riparatori | ||
| Operatori di terminal marittimi e portuali | ||
| Istituti di credito ipotecario e altri finanziatori | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dell'assicurazione dello scafo delle navi a Singapore nel 2031?
Si prevede che il mercato delle assicurazioni per scafi marittimi di Singapore raggiungerà un valore di 157.11 milioni di dollari entro il 2031, rispetto ai 126.08 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.5%.
Qual è la categoria di prodotti leader nell'assicurazione dello scafo navale a Singapore?
Nel 2025, le coperture per scafi e macchinari rappresentavano il 62.77% della quota di mercato delle assicurazioni per scafi marittimi a Singapore.
Quale categoria di navi ha la base di premi più ampia a Singapore?
Nel 2025, le imbarcazioni portuali, costiere e locali hanno rappresentato il 63.09% dei premi assicurativi, a testimonianza della domanda proveniente dalle attività portuali e costiere.
Quali sono i fattori che trainano la domanda di coperture specializzate per scafi marini a Singapore?
La crescita della flotta, l'aumento del valore delle navi, l'interruzione delle rotte commerciali, i combustibili alternativi e il maggiore utilizzo dei dati delle navi stanno alimentando la domanda di coperture assicurative specializzate.
Perché le navi alimentate con combustibili alternativi sono importanti per le compagnie assicurative di Singapore?
I serbatoi per metanolo e ammoniaca presentano rischi tecnici e di responsabilità inediti, che richiedono una valutazione più dettagliata e una formulazione più precisa delle polizze.
Quale canale di distribuzione sta crescendo più rapidamente a Singapore?
Si prevede che le MGA e i detentori di coperture cresceranno a un tasso di crescita annuo composto (CAGR) del 6.82% fino al 2031, mentre i broker rimarranno il canale principale nel 2025.


