

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
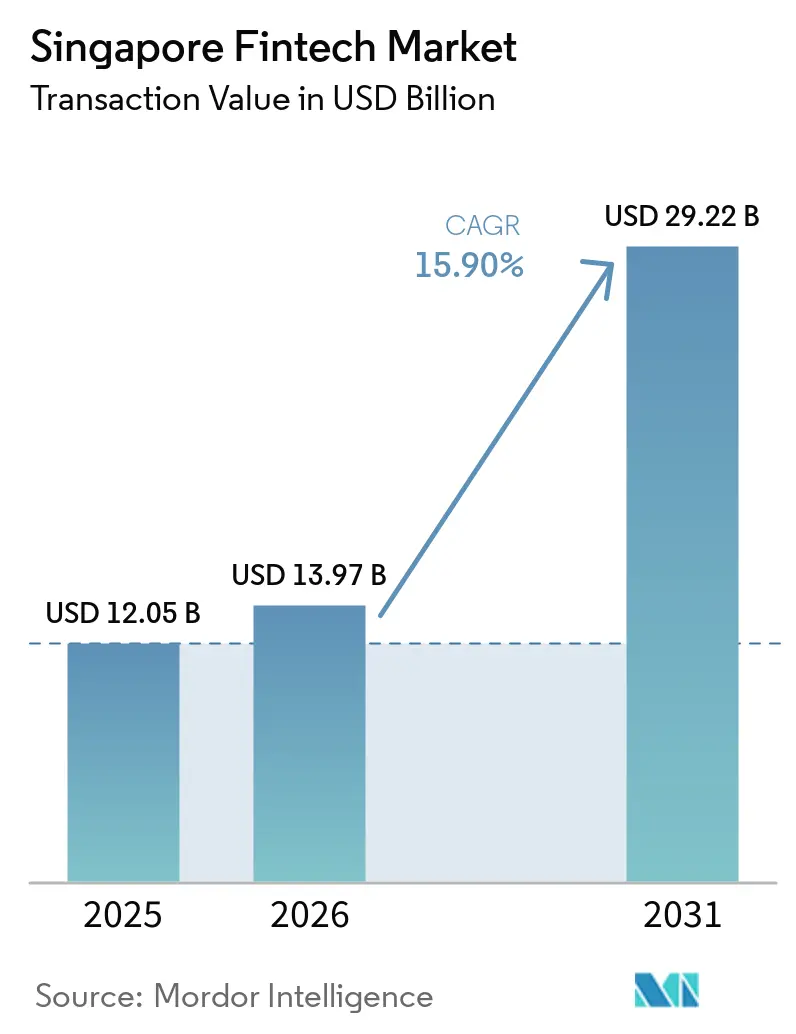
| Dimensione del mercato (2026) | 13.97 miliardo di dollari |
| Dimensione del mercato (2031) | 29.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.90% CAGR |
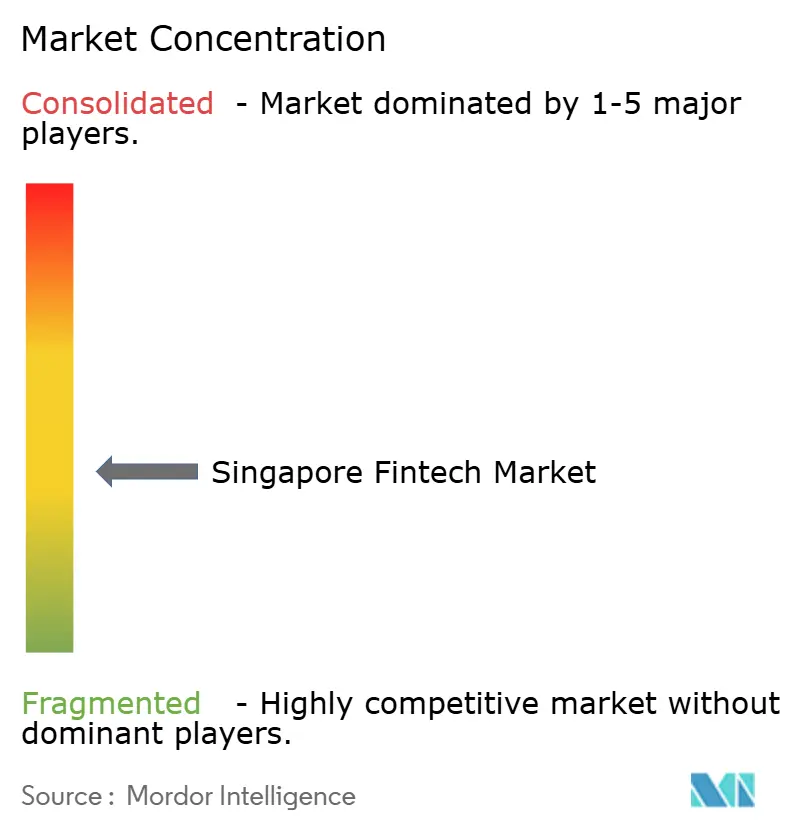
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech di Singapore di Mordor Intelligence
Si stima che nel 2026 il mercato fintech di Singapore raggiungerà un valore di 13.97 miliardi di dollari, in crescita rispetto ai 12.05 miliardi di dollari del 2025, con proiezioni che indicano un valore di 29.22 miliardi di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) del 15.9% nel periodo 2026-2031. Il forte sostegno politico, la solida infrastruttura digitale e i continui afflussi di capitali privati mantengono il mercato fintech di Singapore su un percorso di forte espansione, nonostante l'intensificarsi della concorrenza e il crescente controllo normativo. Lo slancio del mercato riflette il programma FSTI 3.0 della Monetary Authority of Singapore (MAS), del valore di 100 milioni di dollari di Singapore (77 milioni di dollari USA), che cofinanzia la sicurezza informatica a prova di computer quantistici e i modelli di rischio basati sull'intelligenza artificiale, offrendo ai primi utilizzatori un vantaggio tecnologico duraturo [1] Monetary Authority of Singapore, “Overview of Regulatory Sandbox,” MAS.GOV.SG. . Un ulteriore impulso deriva dal Project Nexus, il corridoio di pagamenti istantanei che collega cinque paesi e la cui entrata in funzione è prevista entro il 2026, il quale comprimerà i cicli di regolamento e aprirà nuove fonti di reddito per i fornitori di servizi di commercio transfrontaliero. Il mercato fintech di Singapore beneficia anche dei crescenti collegamenti regionali di PayNow, che accelerano la domanda di portafogli multivaluta tra le PMI impegnate nell'e-commerce transfrontaliero. Allo stesso tempo, le norme più severe a tutela dei consumatori per le criptovalute e i prodotti "compra ora, paga dopo" (BNPL) frenano la crescita dei ricavi nel breve termine, spingendo le aziende a riorientare i propri modelli di business verso la finanza integrata e la distribuzione B2B2C.
Punti chiave del rapporto
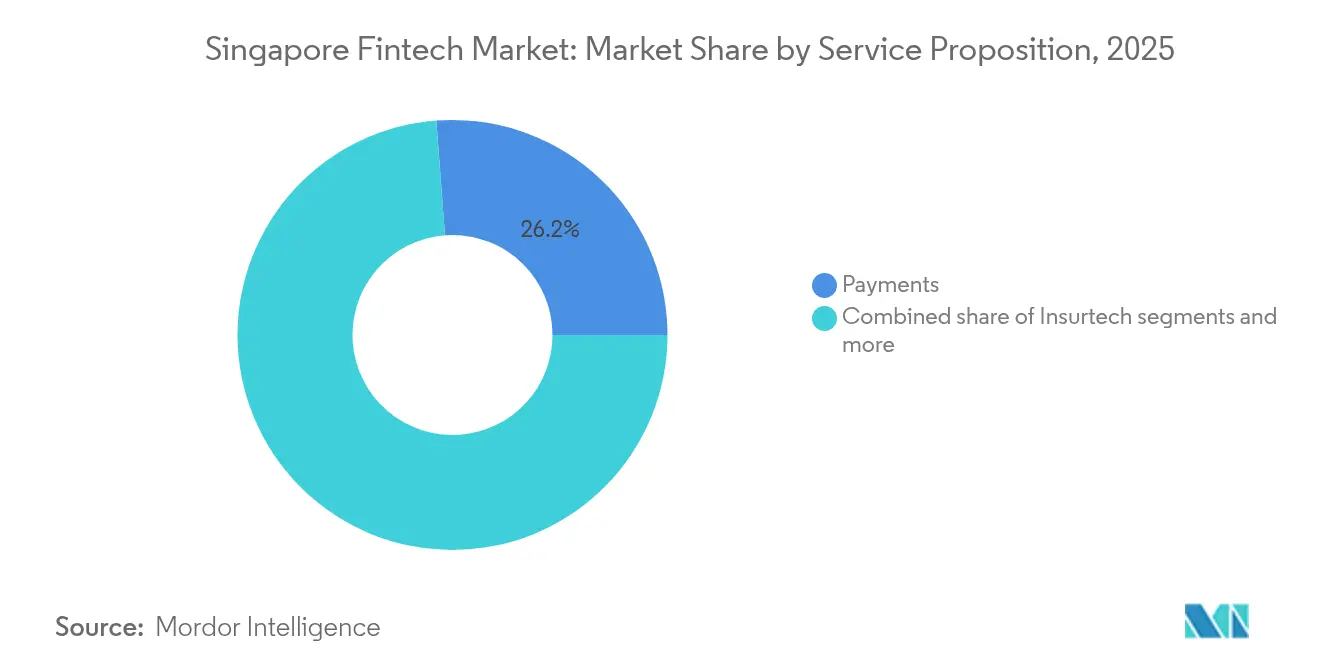
- In base alla proposta di servizio, nel 2025 i pagamenti rappresentavano il 26.20% della quota di mercato fintech di Singapore, mentre si prevede che le dimensioni del mercato fintech di Singapore per i pagamenti digitali cresceranno più rapidamente, con un CAGR del 16.95% tra il 2026 e il 2031.
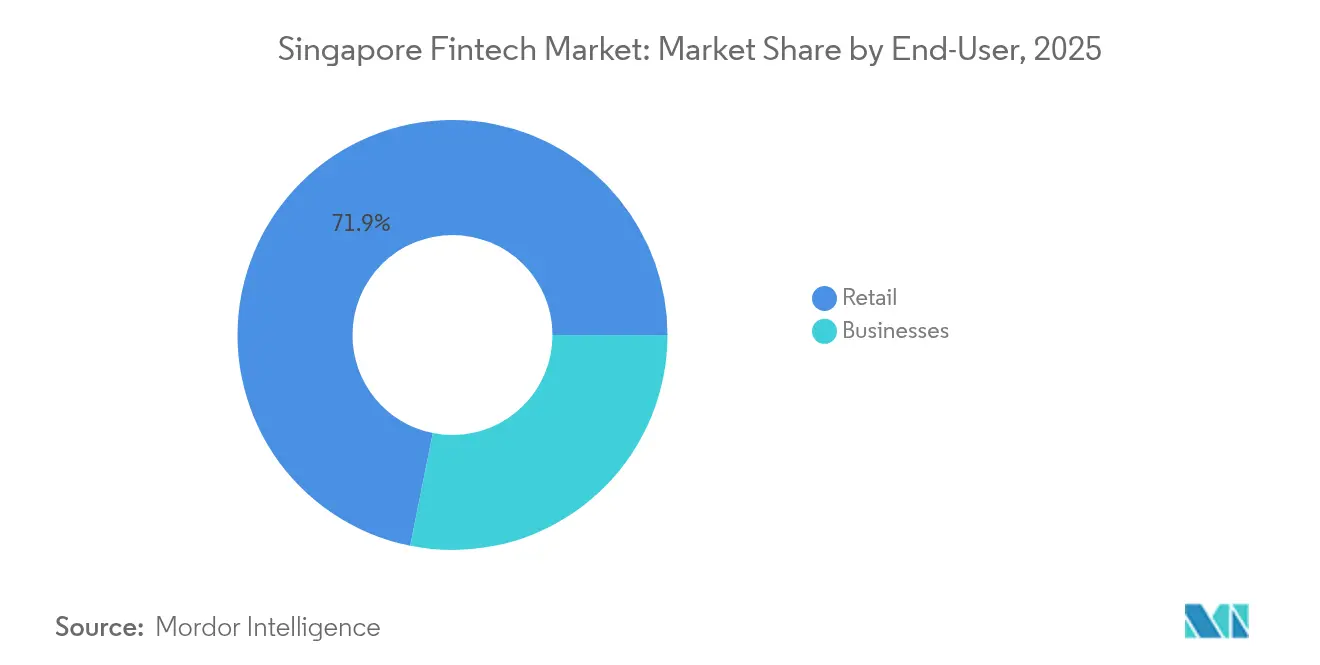
- Per quanto riguarda l'utente finale, nel 2025 il settore retail ha conquistato il 71.85% della quota di mercato fintech di Singapore, mentre si prevede che il mercato fintech di Singapore per gli utenti aziendali registrerà il tasso di crescita più elevato, pari all'16.55% di CAGR, entro il 2031.
- In base all'interfaccia utente, nel 2025 le app mobili detenevano il 69.10% della quota di mercato fintech di Singapore, mentre si prevede che le dimensioni del mercato fintech di Singapore per i dispositivi POS/IoT cresceranno a un CAGR del 16.38% nel periodo 2026-2031.
- In termini geografici, la regione centrale era in testa con il 34.10% della quota di mercato fintech di Singapore nel 2025, mentre si prevede che le dimensioni del mercato fintech di Singapore nella regione nord-orientale cresceranno al CAGR più rapido del 16.21% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato Fintech di Singapore
Analisi dell'impatto dei conducenti
| Guidatore | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione del pagamento ferroviario in tempo reale | + 4.2% | Focus globale, APAC | Medio termine (2-4 anni) |
| Le sovvenzioni MAS stimolano l'intelligenza artificiale e la tecnologia finanziaria quantistica | + 2.8% | Singapore con ricaduta sull'APAC | A lungo termine (≥ 4 anni) |
| Commercio elettronico transfrontaliero e portafogli elettronici | + 1.9% | Concentrazione APAC, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Licenze bancarie esclusivamente digitali | + 1.1% | cittadino di Singapore | Medio termine (2-4 anni) |
| Mandati di finanza verde basati sugli ESG | + 0.9% | Globale con leadership di Singapore | A lungo termine (≥ 4 anni) |
| Divario creditizio delle PMI e piattaforme di prestito alternativo | + 0.8% | Singapore nazionale, espansione APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I sistemi di pagamento in tempo reale trasformano l'economia dei pagamenti
Il progetto Nexus collegherà le infrastrutture di pagamento di Singapore, Malesia, Thailandia, Filippine e India entro il 2026, eliminando la necessità di conti nostro e riducendo i tempi di regolamento da T+2 a tempo reale [2] Monetary Authority of Singapore, “Project Nexus,” MAS.GOV.SG. . Questo cambiamento libera circa 120 miliardi di dollari di liquidità bloccata e riduce le commissioni sulle transazioni transfrontaliere, generando risparmi immediati per commercianti e PMI. Le aziende fintech che integreranno per prime il sistema guadagneranno quote di mercato nel finanziamento del commercio B2B, dove il regolamento in tempo reale sblocca prodotti di capitale circolante legati alle tappe fondamentali della spedizione. I collegamenti bilaterali di PayNow con PromptPay e DuitNow hanno elaborato oltre 2.5 milioni di transazioni nel 2024, dimostrando il comprovato interesse dei clienti per i pagamenti regionali istantanei. Con la convergenza delle infrastrutture, le banche tradizionali devono rinnovare le API obsolete o rischiano di cedere corridoi ad alto margine a concorrenti più agili. La nuova infrastruttura supporta anche i micropagamenti e le microassicurazioni, ampliando i casi d'uso potenziali in tutto il Sud-est asiatico.
Il finanziamento dell'innovazione Quantum-Ready accelera la differenziazione competitiva
Attraverso FSTI 3.0, la MAS cofinanzia fino al 50% dei progetti che implementano la crittografia resistente ai computer quantistici e l'analisi del rischio basata sull'intelligenza artificiale [3] Monetary Authority of Singapore, “FSTI 3.0 Factsheet,” MAS.GOV.SG. . Il sussidio riduce le barriere di spesa in conto capitale per le fintech di livello medio, consentendo loro di rafforzare le infrastrutture di sicurezza informatica prima dell'entrata in vigore dei requisiti normativi. La collaborazione all'interno del panel Cyber and Technology Resilience Experts (CTREX) garantisce il trasferimento di conoscenze da Microsoft, Amazon e Google Cloud, allineando gli standard nazionali alle migliori pratiche globali. I pionieri stanno già testando protocolli di pagamento a prova di computer quantistici che resistono agli attacchi dell'algoritmo Shor, preparandosi così alla conformità una volta che la crittografia post-quantistica diventerà obbligatoria. Le banche che adottano lo scambio di chiavi a prova di computer quantistici salvaguardano i flussi di tesoreria di alto valore, conferendo a Singapore un vantaggio iniziale nell'hosting finanziario sicuro. Nel lungo periodo, l'ottimizzazione potenziata dalla computazione quantistica potrebbe anche semplificare la modellazione del rischio di credito e il ribilanciamento del portafoglio, incrementando la produttività del settore.
La crescita dell'e-commerce transfrontaliero stimola l'innovazione multivalutaria
Si prevede che l'economia digitale dell'ASEAN raggiungerà i 1 miliardi di dollari entro il 2030, con le transazioni transfrontaliere che rappresentano la quota in più rapida espansione di tale bacino di valore. Con l'ingresso di venditori in Vietnam, Indonesia e Filippine su piattaforme con sede a Singapore, la domanda di wallet multivaluta è in forte crescita. Le fintech consentono ai commercianti di detenere, pagare e gestire le transazioni in valuta locale, riducendo gli spread sui cambi fino a 400 punti base rispetto alle banche tradizionali. Il regolamento immediato migliora la liquidità dei fornitori, mentre la fatturazione basata su API accelera i cicli order-to-cash. Il MAS ha ampliato il Payment Services Act per includere le conversioni spot sui cambi, garantendo la tutela dei consumatori e prevenendo le commissioni nascoste. La chiarezza normativa supporta ulteriori innovazioni nei wallet, tra cui prezzi dinamici sui cambi e trigger di copertura automatizzati basati su dati di inventario in tempo reale.
Le licenze per il digital banking creano opportunità di mercato di nicchia
Il regime bancario digitale di Singapore impone ai licenziatari di servire consumatori e PMI sottoserviti, aprendo nicchie redditizie a lungo trascurate dagli operatori storici. GXS Bank punta ai redditi della gig economy con conti di risparmio a tasso giornaliero, mentre Trust Bank sfrutta la base di iscritti di NTUC per effettuare vendite incrociate di generi alimentari e servizi finanziari. ANEXT Bank sfrutta il motore di sottoscrizione di Ant Group per automatizzare i punteggi di credito delle PMI, comprimendo i cicli di erogazione dei prestiti da settimane a ore. I limiti di licenza sulla leva finanziaria e sull'esposizione ai depositi garantiscono la stabilità del sistema, ma costringono comunque le banche tradizionali come DBS e OCBC a raddoppiare gli sforzi nella reinvenzione digitale. Le API open-banking favoriscono l'integrazione con terze parti, consentendo agli esercenti di integrare prestiti e assicurazioni al momento del pagamento. Nel tempo, i dati dei clienti delle banche digitali perfezioneranno modelli di credito alternativi, riducendo ulteriormente il divario di finanziamento delle PMI di 20 miliardi di SGD (14.70 miliardi di USD).
Analisi dell'impatto delle restrizioni
| moderazione | ( ~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione clienti | –2.1% | Singapore nazionale, spillover APAC | A breve termine (≤ 2 anni) |
| Tutela rafforzata dei consumatori in ambito criptovalute e BNPL | –1.4% | cittadino di Singapore | Medio termine (2-4 anni) |
| Carenza di talenti nell'intelligenza artificiale e nella sicurezza informatica | –1.2% | Rivalità nazionale e regionale di Singapore | A lungo termine (≥ 4 anni) |
| Barriere ereditarie all'integrazione tra core-bank | –0.9% | Mercati nazionali di Singapore e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I costi di acquisizione dei clienti mettono a dura prova i modelli di redditività delle tecnologie finanziarie
La quasi totalità degli smartphone possiede una base indirizzabile satura, rendendo sempre più costosa l'acquisizione di clienti marginali. I budget per gli incentivi per le iscrizioni ai portafogli elettronici sono aumentati del 40-60% nel 2024, prolungando i tempi di ammortamento per le piccole fintech oltre i 30 mesi. L'affaticamento da app erode ulteriormente il ritorno sulla spesa di marketing, poiché i consumatori preferiscono super-app multifunzione come Grab, che offrono servizi di ride-hailing, consegna di cibo a domicilio e pagamenti. Questa tendenza spinge i fornitori indipendenti a orientarsi verso partnership di finanza integrata, integrando i servizi negli ecosistemi di commercianti o piattaforme per condividere i costi di acquisizione. La distribuzione B2B2C migliora anche l'economia unitaria; i fornitori di software per PMI, ad esempio, possono integrare linee di credito collegate alla fatturazione, distribuendo i costi di marketing su più flussi di entrate. Gli elevati costi di acquisizione agiscono quindi come un meccanismo di filtro, premiando le fintech con ecosistemi solidi o proprietà intellettuale differenziata, spingendo al contempo le startup sottocapitalizzate a consolidarsi o uscire dal mercato.
Il rafforzamento della regolamentazione limita i segmenti Fintech ad alta crescita
Il MAS ha represso le tattiche di marketing ad alto rischio dopo l'azione esecutiva del 2024 che ha sospeso i servizi di pagamento del Qoo10 a causa di ritardi nei pagamenti ai commercianti. Le nuove regole limitano le commissioni di mora BNPL e vietano i cashback in criptovalute, riducendo i margini di profitto per le aziende che si affidavano a promozioni aggressive. Le linee guida aggiornate in materia di AML/CFT richiedono un monitoraggio più approfondito delle transazioni, aumentando i costi di conformità, soprattutto per i fornitori di asset virtuali a piccola capitalizzazione. Le dichiarazioni obbligatorie di informativa sui rischi allungano i flussi di onboarding, creando difficoltà nei canali di acquisizione degli utenti. I requisiti di custodia più severi mettono inoltre da parte gli exchange offshore poco regolamentati, convogliando i volumi verso entità autorizzate ma restringendo la gamma di prodotti. Mentre le misure rafforzano la sicurezza sistemica, comprimono i tassi di crescita di segmenti precedentemente in rapida crescita, costringendo a un passaggio a modelli di fatturato sostenibili basati su servizi a pagamento o in abbonamento.
Analisi del segmento
Per proposta di servizio: l'infrastruttura dei pagamenti guida la leadership di mercato
Nel 2025, i pagamenti digitali rappresentavano il 26.20% del mercato fintech di Singapore, a dimostrazione del loro ruolo centrale nel commercio quotidiano. Il segmento è sulla buona strada per espandersi a un CAGR del 16.95% fino al 2031, trainato dall'interoperabilità SGQR+, dall'adozione di SoftPOS per i commercianti e dai collegamenti regionali di PayNow. Il bypass tra carte di credito e pagamenti in tempo reale tramite trasferimenti da conto a conto riduce le commissioni di interscambio, incoraggiando i commercianti a dare priorità ai pagamenti QR e istantanei. Nel frattempo, il credit scoring alternativo nei prestiti digitali continua a sbloccare microcrediti a rapida evasione per i lavoratori autonomi, sebbene a una crescita inferiore rispetto ai pagamenti tradizionali. Le aziende insurtech integrano coperture di piccole dimensioni nelle app di ride-hailing e delivery, ampliando la portata senza richiedere l'acquisto di polizze autonome. Piattaforme di wealth-tech come StashAway scalano su portafogli ETF a basso costo, sfidando le banche private per gli asset dei grandi investitori. Il sandbox normativo di MAS supporta esperimenti che integrano pagamenti, prestiti e assicurazioni, promuovendo un'offerta finanziaria olistica. Entro il 2030, si prevede che le piattaforme integrate gestiranno oltre il 40% del valore delle transazioni al dettaglio nazionali, consolidando il ruolo dei pagamenti come fulcro di ecosistemi fintech più ampi.
La concorrenza si intensifica man mano che i fornitori di portafogli digitali estendono le linee di credito e i servizi aggiuntivi assicurativi, sfumando i confini tradizionali del segmento. Le super-app sfruttano i dati di consumo di prima parte per perfezionare la sottoscrizione, mentre gli operatori storici aprono le API per mantenere la pertinenza nei flussi di pagamento dei commercianti. Il mercato fintech di Singapore, quindi, continua a premiare i fornitori che controllano il punto vendita e possono aggiungere servizi aggiuntivi a margini più elevati a casi d'uso di pagamenti ad alta frequenza. Il supporto normativo per i depositi tokenizzati e la tokenizzazione di rete migliora ulteriormente la sicurezza e l'economia di interscambio. Con la maturazione dei sistemi in tempo reale, i ricavi dei pagamenti deriveranno sempre più dall'analisi dei dati a valore aggiunto, dalla fidelizzazione e dai servizi di pagamento, piuttosto che dalle commissioni per transazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: l'accelerazione del segmento aziendale segnala opportunità B2B
I clienti al dettaglio rimangono la maggioranza, detenendo il 71.85% della quota di mercato fintech di Singapore nel 2025, ma la crescita si è stabilizzata per quanto riguarda depositi e pagamenti di base. Le imprese, in particolare le PMI, rappresentano ora il gruppo di utenti in più rapida crescita, con una crescita annua composta (CAGR) prevista del 16.55% fino al 2031. Il divario di finanziamento di 20 miliardi di dollari di Singapore (15.60 miliardi di dollari USA) lascia molte PMI non adeguatamente servite dalle banche tradizionali, che faticano a gestire bilanci con garanzie limitate. Gli istituti di credito alternativi utilizzano sistemi di scoring basati sul flusso di cassa, concedendo approvazioni in meno di 48 ore, un livello di servizio irraggiungibile per gli istituti di credito tradizionali, appesantiti da processi manuali. I pagamenti transfrontalieri B2B beneficiano dei corridoi in tempo reale del Project Nexus, riducendo drasticamente i costi di regolamento dei fornitori e migliorando i cicli di conversione della liquidità.
Le PMI adottano anche API di tesoreria che riconciliano le fatture in tempo reale, facilitando la previsione dei flussi di cassa. Le fintech che finanziano le fatture monetizzano ulteriormente i dati delle transazioni, prezzando il rischio in modo dinamico anziché affidarsi a garanzie statiche. Per gli utenti retail, la saturazione di portafogli e conti correnti sposta l'innovazione verso il risparmio e le assicurazioni; i robo-advisor ora abbinano polizze vita a termine a portafogli ETF per ampliare la quota di portafoglio. Analisi lungimiranti suggeriscono obiettivi di risparmio e arrotondamenti automatici, rafforzando il coinvolgimento. Al contrario, l'evoluzione delle norme sulla privacy e le linee guida sulla governance dei dati del MAS limitano la monetizzazione incontrollata dei dati, spingendo le piattaforme a enfatizzare la personalizzazione basata sul consenso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per interfaccia utente: i dispositivi POS/IoT emergono attraverso l'innovazione dei commercianti
Nel 2025, le applicazioni mobili rappresentavano il 69.10% del mercato fintech di Singapore, grazie alla diffusione quasi universale degli smartphone e alla maturità degli ecosistemi di app. Tuttavia, i dispositivi POS/IoT rappresentano il canale di crescita emergente, con una previsione di aumento del 16.38% annuo composto (CAGR) fino al 2031, grazie all'adozione da parte dei commercianti di SoftPOS e dei pagamenti basati su sensori. Le soluzioni di NETS, FOMO Pay e 2C2P trasformano i telefoni Android in terminali contactless, eliminando i costi hardware per i piccoli rivenditori. L'integrazione IoT consente pagamenti invisibili presso i tornelli dei parcheggi, i distributori automatici e gli edifici intelligenti, migliorando la comodità per l'utente.
I portali web continuano a gestire transazioni B2B complesse e di alto valore che richiedono audit trail e funzionalità di caricamento in blocco. Tuttavia, i browser operano sempre più come centri di controllo per la configurazione delle API, con il front-end delle transazioni che si sposta verso touchpoint contestualizzati come sistemi ERP o chatbot. Le linee guida di MAS per la gestione del rischio tecnologico sottolineano la crittografia end-to-end e l'utilizzo di elementi sicuri nelle implementazioni SoftPOS, salvaguardando i dati dei consumatori. Con la progressiva scomparsa del confine tra interfaccia e livello integrato, l'esperienza del cliente dipende da latenza, uptime e pertinenza del contesto, piuttosto che dal design visivo. I provider che ottimizzano l'elaborazione delle transazioni in meno di 200 millisecondi conquisteranno una quota di mercato tra i commercianti il cui fatturato dipende dalla velocità di pagamento.
Analisi geografica
Nel 2025, la Regione Centrale deteneva il 34.10% della quota di mercato fintech di Singapore, grazie al centro città che ospita MAS, banche globali e una fitta connettività in fibra ottica. I collegamenti a bassissima latenza attraggono trader ad alta frequenza e fintech ad alto contenuto di dati che collocano i server in prossimità dei siti di hosting. Gli uffici normativi condivisi semplificano le trattative per le licenze, riducendo il time-to-market per il lancio di nuovi prodotti. L'economia della Regione Orientale, incentrata sugli aeroporti, incanala una domanda costante di portafogli multivaluta e pagamenti duty-free, mentre i suoi hub logistici promuovono l'adozione di soluzioni di finanziamento per la supply chain.
La regione del Nord-Est vanta il CAGR più rapido, pari al 16.21%, catalizzato dal distretto digitale di Punggol, dove i banchi di prova per 5G, IoT e data center edge riducono le barriere per le startup deep-tech. La demografia residenziale è orientata verso i giovani e gli esperti di tecnologia, favorendo l'adozione precoce di dispositivi indossabili collegati al portafoglio e l'accesso biometrico. Le regioni dell'Ovest e del Nord crescono costantemente, mentre le aree industriali modernizzano i flussi di pagamento e implementano scambi di crediti di carbonio in linea con i criteri ESG. In tutte le regioni, la densificazione del 5G sostenuta dal governo supporta una connettività pervasiva, consentendo agli operatori fintech di offrire esperienze utente coerenti in tutta la città.
Panorama normativo
La Monetary Authority of Singapore (MAS) è l'autorità di regolamentazione principale che disciplina le attività fintech attraverso percorsi di licenza, supervisione e innovazione come il MAS Regulatory Sandbox, oltre a garantire la tutela dei consumatori e il rispetto delle normative antiriciclaggio e antiterrorismo (AML/CFT) per i servizi di pagamento, prestito e asset digitali. Un pilastro legislativo fondamentale è il Financial Services and Markets Act 2022 (FSMA), implementato in fasi, con la Fase 3 che inizierà il 30 giugno 2025 per introdurre un quadro normativo per i fornitori di servizi di token digitali operanti da Singapore.
L'attenzione normativa si è ulteriormente spostata verso la governance tecnologica e la resilienza operativa. Nel 2026, la MAS ha pubblicato una consultazione proponendo modifiche alle Notifiche sulla Gestione del Rischio Tecnologico (TRM) per rafforzare la resilienza IT, inclusa la pianificazione della capacità e i backup immutabili dei dati. La MAS e i partner del settore hanno inoltre pubblicato il white paper Safeguards for Agentic Finance at Runtime (SAFR) (luglio 2026), che formalizza i punti di controllo di governance per gli agenti di intelligenza artificiale utilizzati nei servizi finanziari. Per quanto riguarda le infrastrutture di pagamento, la MAS e l'Associazione delle Banche di Singapore (ABS) hanno avviato lo studio PayNow Generation 2 (giugno 2026), indicando continui aggiornamenti ai pagamenti istantanei nazionali e ai requisiti di interoperabilità per gli istituti partecipanti.
Analisi della catena del valore
La catena del valore del fintech di Singapore inizia con elementi abilitanti fondamentali, tra cui i programmi politici della MAS (quadri normativi in materia di innovazione e vigilanza), le infrastrutture di pagamento nazionali (PayNow e la relativa interoperabilità per i codici QR e i pagamenti istantanei), le infrastrutture cloud e di cybersicurezza, nonché le funzionalità di identità digitale e condivisione dei dati. La creazione di prodotti e soluzioni è guidata da banche e fintech autorizzate nei settori dei pagamenti, dei prestiti digitali, del wealth-tech e dell'insurtech, supportate da regtech, analisi del rischio e strumenti di governance basati sull'intelligenza artificiale, man mano che i requisiti di conformità e di rischio tecnologico si espandono.
L'ingresso sul mercato e la distribuzione si basano su acquirenti e aggregatori di esercenti, ecosistemi di super-app, software per PMI e integrazioni ERP, nonché partnership di Banking-as-a-Service che consentono alle società non bancarie di integrare servizi regolamentati. I flussi commerciali e B2B si collegano sempre più a piattaforme di condivisione dati come SGTraDex, che connette flussi fisici, informativi e finanziari nel commercio, mentre banche come DBS e UOB forniscono moduli digitali per il finanziamento della catena di approvvigionamento integrati nei flussi di lavoro aziendali. I colli di bottiglia più comuni includono le difficoltà di onboarding dovute alle normative AML/CFT, i vincoli di integrazione con i sistemi bancari legacy e le crescenti esigenze operative legate alla gestione del rischio tecnologico, che spingono le fintech verso partnership con entità autorizzate e la connettività API standardizzata.
Panorama competitivo
Il mercato fintech di Singapore mostra un livello di concentrazione moderato, con i primi cinque operatori che detengono una quota significativa del mercato, pur lasciando ampio spazio all'emergere di fornitori di nicchia e specializzati. Grab Financial Group ha capitalizzato sul suo modello di super-app, convertendo con successo la sua base di utenti di servizi di ride-hailing e food delivery in clienti di portafogli digitali. Nel frattempo, DBS Bank ha mantenuto una posizione di forza espandendo i suoi servizi di gestione patrimoniale digitale e integrando perfettamente soluzioni di pagamento in tempo reale nella sua offerta di corporate banking. Queste dinamiche evidenziano la forza delle strategie basate sull'ecosistema e la crescente importanza dei servizi finanziari integrati. Il mercato rimane competitivo, offrendo opportunità sia per gli operatori affermati che per i nuovi arrivati. OCBC, UOB e FOMO Pay completano la fascia alta, ciascuna concentrandosi su nicchie distinte come i prestiti alle PMI o l'acquisizione di commercianti.
La pressione competitiva si concentra sulla differenziazione tecnologica e sull'esecuzione della conformità. Le aziende che implementano le linee guida di MAS sulla governance dei dati e la crittografia quantistica ottengono la fiducia istituzionale, un vantaggio chiave quando si corteggiano clienti aziendali. La sicurezza pronta per la tecnologia quantistica attrae anche i gestori patrimoniali stranieri che cercano una giurisdizione sicura per i loro hub regionali. Le startup senza budget di conformità elevati collaborano con entità autorizzate nell'ambito di framework di Banking-as-a-Service, scambiando il margine per la rapidità di immissione sul mercato.
L'attività di M&A accelera con l'aumento dei costi di acquisizione clienti; il 2025 ha già visto l'uscita di scena del robo-advisor di fascia media MoneyOwl, mentre Syfe è diventata redditizia grazie al cross-selling di prodotti assicurativi e pensionistici. Gli investitori ora danno priorità alle metriche di redditività, indirizzando il capitale verso soluzioni di finanza integrata che monetizzano il traffico esistente piuttosto che bruciare liquidità in app autonome. In generale, le aziende in grado di sfruttare pagamenti in tempo reale, sottoscrizione basata sull'intelligenza artificiale e strumenti ESG sono nella posizione migliore per incrementare la crescita nel mercato fintech di Singapore.
Leader del settore Fintech di Singapore
Gruppo finanziario Grab (GrabPay, GrabFin)
DBS Banca (DBS PayLah!, banca digitale)
Saggio
Società di finanziamento
Vita da single con Aviva
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Grab ha completato l'acquisizione di Stash Financial, Inc., detenendo il 100% del capitale azionario della società statunitense di servizi finanziari digitali. L'operazione ha ampliato la gamma di prodotti di Grab Financial Group, che ora include non solo pagamenti, ma anche investimenti digitali e servizi di gestione patrimoniale, favorendo la vendita incrociata all'interno dell'ecosistema delle super-app.
- Marzo 2026: GrabInsure ha lanciato a Singapore un'assicurazione auto su misura per i conducenti di veicoli a noleggio con conducente, con prezzi legati alle prestazioni di guida. Il prodotto ha ampliato i casi d'uso assicurativi integrati nelle piattaforme di mobilità, rafforzando il legame tra i dati transazionali e la sottoscrizione delle polizze.
- Febbraio 2026: DBS ha annunciato una partnership con Granite Asia e ha chiuso un fondo IPO da 110 milioni di dollari per l'intelligenza artificiale, nell'ambito di un più ampio impegno per lo sviluppo di soluzioni di investimento e finanziamento basate sull'IA. Questa mossa ha segnalato la continua innovazione guidata dalle banche negli strumenti per la gestione patrimoniale e i mercati dei capitali, aumentando la pressione competitiva sulle piattaforme wealth-tech indipendenti, che devono differenziarsi attraverso la distribuzione e la specializzazione dei prodotti.
Ambito e metodologia
Il fintech di Singapore è uno dei più grandi settori fintech poiché le aziende e le persone preferiscono sempre più mezzi digitalizzati per promuovere prodotti finanziari per i loro investimenti, valutazioni e pagamenti attraverso un'enorme varietà di piattaforme fintech per vari tipi di prodotti finanziari. Nel rapporto viene fornita un’analisi di fondo completa del mercato Fintech di Singapore, che include una valutazione dell’economia, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti chiave, tendenze emergenti nel mercato, dinamiche di mercato e profili aziendali chiave.
Il mercato Fintech di Singapore è segmentato per proposta di servizio (trasferimento e pagamento di denaro, risparmi e investimenti, prestiti digitali e investimenti in prestiti, mercati assicurativi e assicurativi online e altre offerte di servizi) e per utente finale (servizi bancari, e-commerce, reddito Dichiarazioni dei redditi, assicurazioni e titoli). Le dimensioni e le previsioni del mercato per il mercato Fintech di Singapore in termini di volume delle transazioni e/o entrate (USD) per tutti i segmenti di cui sopra.
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
Per geografia
| Central Region |
| Regione orientale |
| Regione del Nord |
| Regione Nord-Est |
| Regione ovest |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT | |
| Per geografia | Central Region |
| Regione orientale | |
| Regione del Nord | |
| Regione Nord-Est | |
| Regione ovest |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato fintech di Singapore nel 2026?
Nel 2026 il mercato fintech di Singapore aveva una dimensione di 13.97 miliardi di dollari.
Quanto velocemente cresceranno i pagamenti digitali a Singapore?
Si prevede che i pagamenti digitali registreranno un CAGR del 16.95% tra il 2026 e il 2031, il più alto tra le categorie di servizi.
Quale gruppo di utenti si sta espandendo più rapidamente?
Si prevede che gli utenti aziendali, in particolare le PMI, cresceranno a un CAGR dell'16.55% entro il 2031, con la crescente diffusione dei prestiti alternativi e dei pagamenti in tempo reale.
Perché la regione del Nord-Est è un'area ad alta crescita?
Il distretto digitale di Punggol, gli affitti più bassi e i progetti pilota di infrastrutture intelligenti favoriscono un CAGR del 16.21%, il ritmo regionale più rapido fino al 2031.
Quale ruolo gioca MAS nella crescita del settore?
MAS promuove l'innovazione con sovvenzioni FSTI 3.0, standard di sicurezza post-quantistici e corridoi di pagamento istantanei che riducono i costi di liquidazione.


