

Dimensioni e quota del mercato delle costruzioni di Singapore
Panoramica di mercato
| Periodo di studio | 2020 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
| Dimensione del mercato (2027) | 36.30 miliardo di dollari |
| Dimensione del mercato (2032) | 46.59 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 5.12% CAGR |
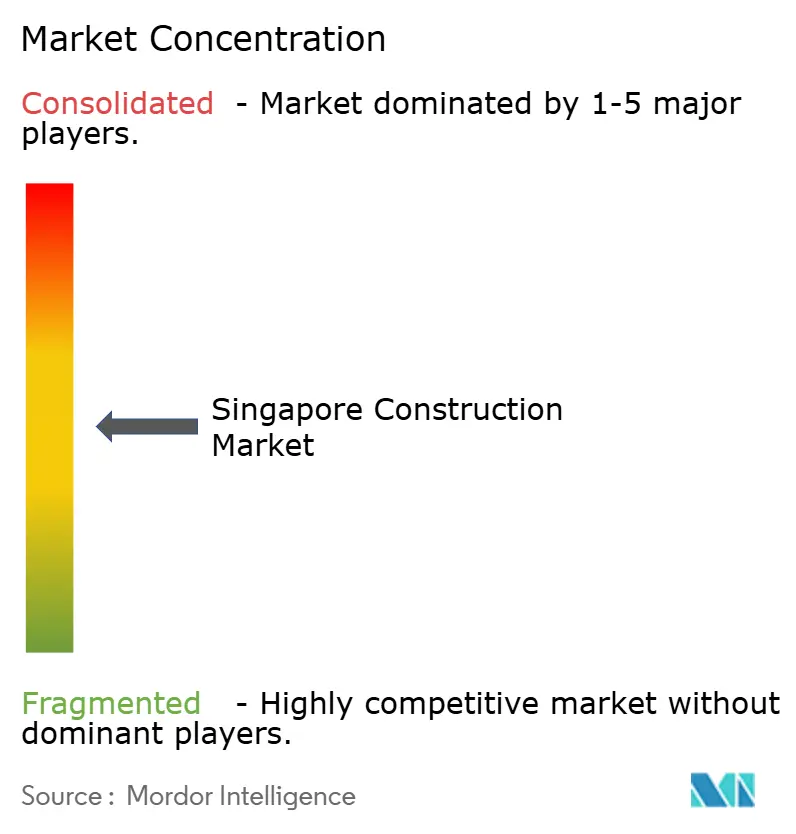
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato edile di Singapore di Mordor Intelligence
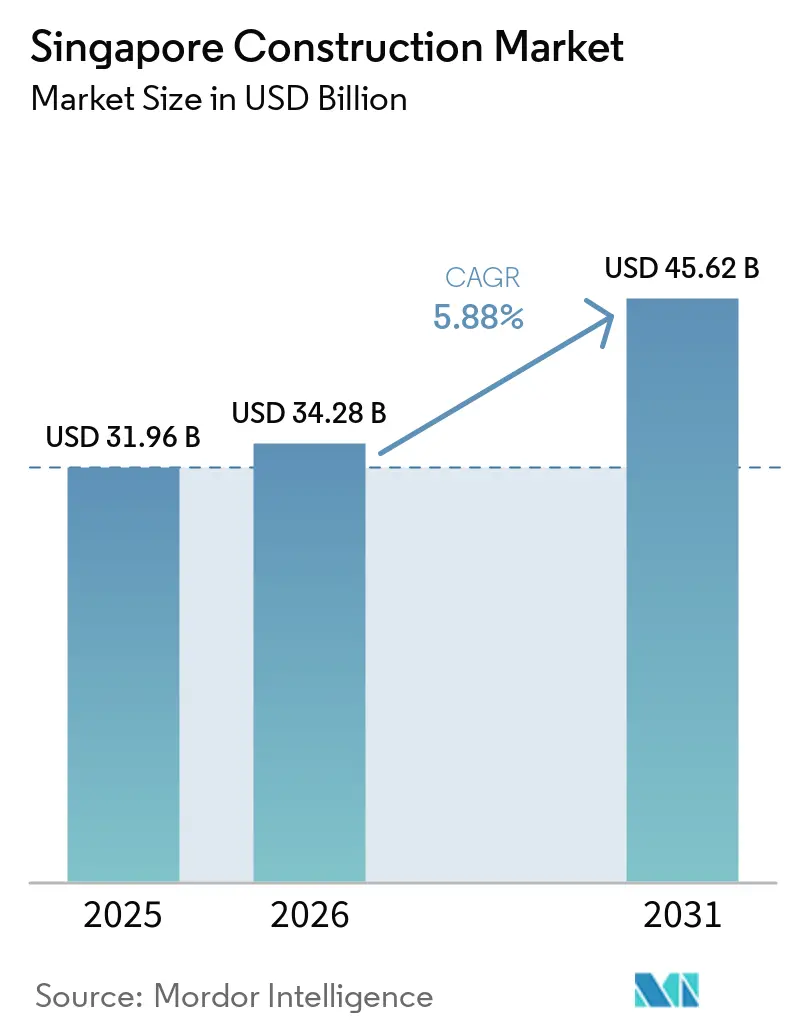
Il mercato delle costruzioni di Singapore aveva un valore di 34.28 miliardi di dollari nel 2026 e si prevede che crescerà da 36.3 miliardi di dollari nel 2027 a 46.59 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 5.12% durante il periodo di previsione (2027-2032).
Il programma di sviluppo immobiliare e dei trasporti di Singapore supporta la domanda di costruzioni in tutte le fasi del progetto. I requisiti in materia di emissioni di carbonio e i componenti prefabbricati aumentano l'importanza della progettazione documentata e della produzione coordinata. I vincoli sul lavoro limitano la flessibilità del personale, mentre gli appaltatori perseguono queste opportunità. A partire da marzo 2026, la guerra con l'Iran e le conseguenti interruzioni delle spedizioni in Medio Oriente hanno aumentato la pressione sui costi e sui tempi di consegna per i materiali da costruzione a Singapore. Le joint venture e la fornitura integrata di sistemi edilizi offrono soluzioni a commissioni complesse, ma gli appaltatori devono allineare queste capacità con la limitata disponibilità di manodopera e materiali per trasformare il programma di sviluppo in opere completate.
Punti chiave del rapporto
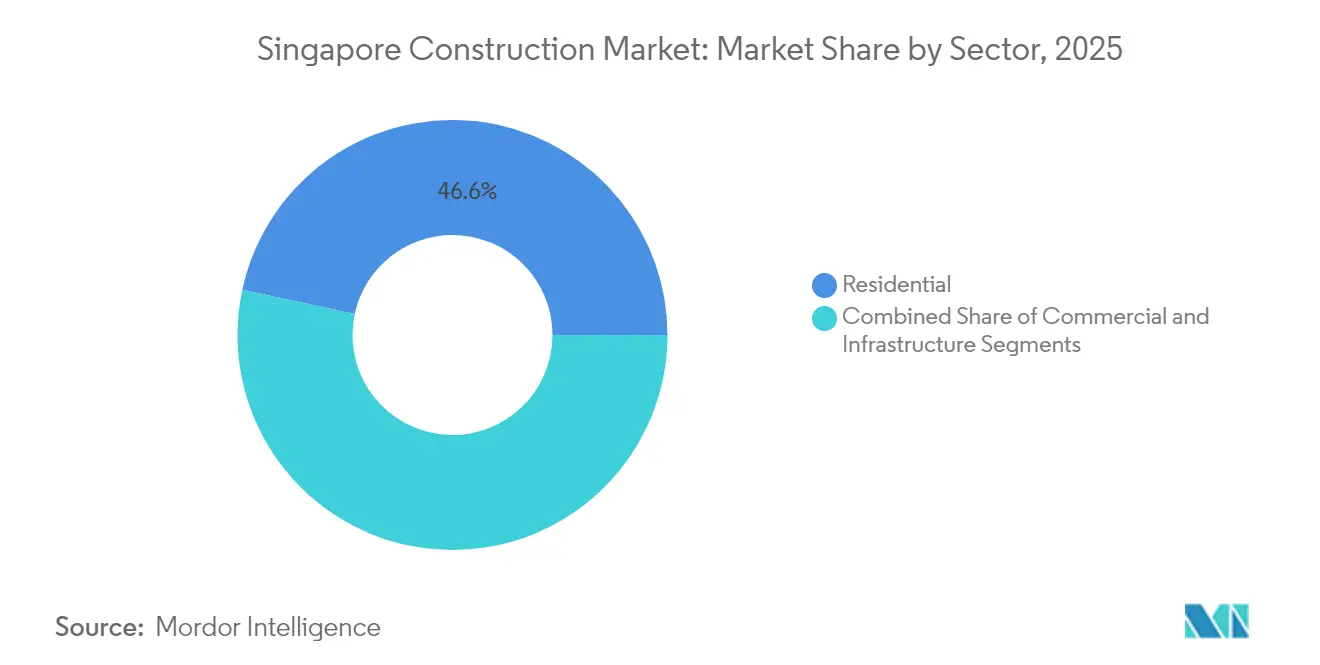
- Per settore, nel 2026 il settore residenziale deteneva una quota di mercato del 46.51% nel mercato delle costruzioni di Singapore, mentre si prevede che le infrastrutture cresceranno più rapidamente, con un CAGR del 5.55% nel periodo 2027-2032.
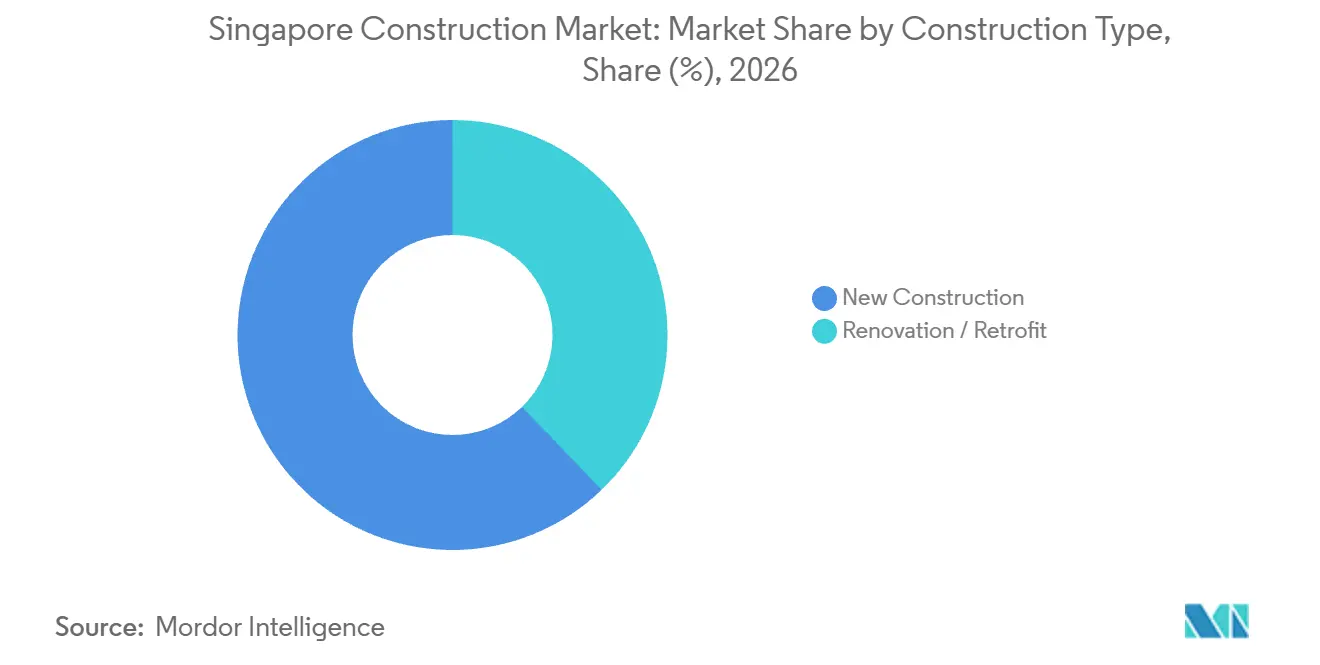
- Considerando tutte le tipologie di costruzione, le nuove costruzioni detenevano una quota del 62.21% del mercato edile di Singapore nel 2026, e si prevede che le ristrutturazioni/ammodernamenti registreranno la crescita più rapida, con un CAGR del 5.55% nel periodo 2027-2032.
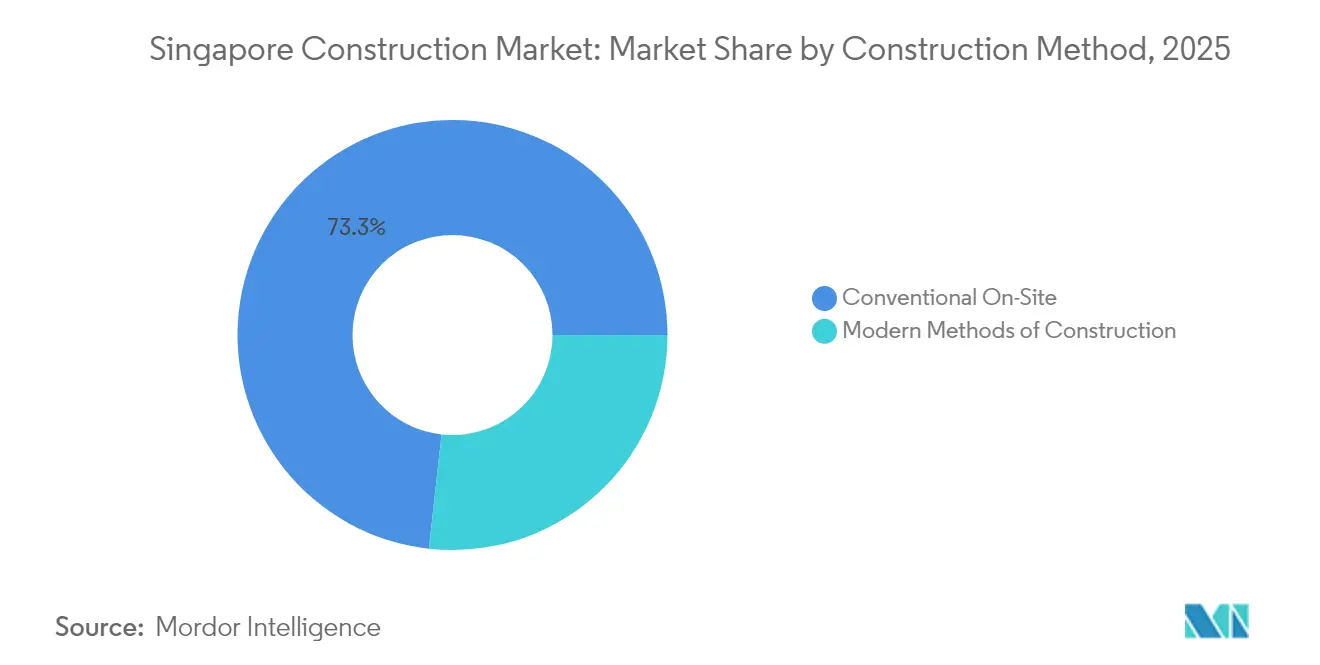
- Nel 2026, i metodi di costruzione più diffusi erano quelli tradizionali in loco, con una quota del 73.07%, mentre si prevede che i metodi di costruzione moderni cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.8% nel periodo 2027-2032.
- Per tipologia di investimento, nel 2026 gli investimenti privati detenevano la quota maggiore, pari al 58.26%, mentre si prevede che le costruzioni in partenariato pubblico-privato (PPP) registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.65% nel periodo 2027-2032.
- Dal punto di vista geografico, la regione esterna alla regione centrale (OCR) ha registrato la quota maggiore, pari al 39.58%, nel 2026, e si prevede che registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.45% nel periodo 2027-2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni di Singapore
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli appalti del settore pubblico con il marchio "Green Mark" incoraggiano la valutazione del carbonio incorporato | + 0.9% | Distretto del lago Juron e Marina South | Medio termine (2-4 anni) |
| I megaprogetti del porto di Tuas e del Terminal 5 di Changi costituiscono il fulcro del programma di infrastrutture civili. | + 2.1% | Tuas e Changi | A lungo termine (≥ 4 anni) |
| Programma BTO accelerato dell'Housing & Development Board | + 1.8% | Portico di Sembawang e Ruscello di Sembawang | Medio termine (2-4 anni) |
| La revoca della moratoria sui data center hyperscale innesca nuove assegnazioni di capacità | + 1% | parte occidentale di Singapore | Medio termine (2-4 anni) |
| L'obbligo di consegna digitale integrata (IDD) nei cantieri di vendita di terreni governativi sta incrementando l'adozione del BIM nella prefabbricazione. | + 0.6% | Nationwide | Medio termine (2-4 anni) |
| Il programma di riqualificazione dei quartieri promuove la ristrutturazione delle aree dismesse. | + 0.4% | Nationwide | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli appalti del settore pubblico con il marchio "Green Mark" incoraggiano la valutazione del carbonio incorporato
L'Autorità per l'Edilizia e le Costruzioni (BCA) stabilisce i requisiti in materia di emissioni di carbonio che possono rendere le prestazioni certificate parte integrante delle specifiche di costruzione. Gli edifici costruiti su terreni idonei venduti nell'ambito del programma di vendita di terreni governativi a partire dal 2 dicembre 2022, nelle aree specificate di Jurong Lake District e Marina South, devono ottenere il badge "Whole Life Carbon". Questo si aggiunge ai requisiti per il badge "Green Mark Platinum Super Low Energy" e altri badge. Per i nuovi edifici e per gli edifici esistenti sottoposti ad ampliamenti e modifiche con nuove sottostrutture, la versione 7 del Green Mark premia separatamente i calcoli effettuati con il Building Embodied Carbon Calculator e le riduzioni rispetto ai valori di riferimento di carbonio incorporato in calcestruzzo, acciaio e vetro. Ciò rende la selezione dei materiali e i relativi calcoli di carbonio parte integrante della stessa proposta commerciale. Gli appaltatori in grado di collegare le scelte dei materiali proposti alla valutazione possono competere sulla base di prestazioni di carbonio documentate.
I megaprogetti del porto di Tuas e del Terminal 5 di Changi costituiscono il fulcro del programma di infrastrutture civili.
I grandi progetti di trasporto sostengono la domanda di costruzioni attraverso pacchetti di lavoro in diverse fasi di realizzazione. Nel gennaio 2026, la BCA prevedeva ulteriori pacchetti di costruzione per il Terminal 5 di Changi a supporto della domanda di costruzioni di Singapore per quell'anno. Separatamente, l'avviso dell'Autorità marittima e portuale di Singapore, in vigore dal 23 settembre 2026 al 22 marzo 2027, riguardava indagini geotecniche, dragaggio, bonifica e installazione di cassoni presso la Fase 2 del Terminal di Tuas. L'avviso specificava l'impiego di piattaforme jack-up e chiatte con gru per le indagini geotecniche e di draghe per i lavori sui fondali marini. Queste attività marittime creano domanda di attrezzature specializzate e competenze sui fondali marini, estendendo le opportunità dei megaprogetti oltre la costruzione di edifici terminalistici.
Programma BTO accelerato dell'Housing & Development Board
L'accesso agli alloggi dipende sia dai tempi di consegna che dal numero di appartamenti offerti. Nel giugno 2026, l'Housing & Development Board (HDB) ha offerto 2,035 appartamenti con tempi di attesa ridotti a Sembawang Portico e Sembawang Brook. Questi appartamenti avevano tempi di attesa previsti inferiori a 3 anni. Facevano parte di un lancio, avvenuto nel giugno 2026, di 6,952 appartamenti BTO (Build-To-Order) ad Ang Mo Kio, Bishan, Bukit Merah, Sembawang e Woodlands. L'offerta più ampia crea un consistente flusso di progetti abitativi in diverse città. All'interno di questo carico di lavoro, il ritmo di costruzione nei due siti di Sembawang diventa il banco di prova per il rispetto dell'impegno a ridurre i tempi di attesa.
La revoca della moratoria sui data center hyperscale innesca nuove assegnazioni di capacità
L'assegnazione di capacità crea domanda di costruzione quando gli operatori traducono le loro allocazioni in strutture fisiche con requisiti tecnici definiti. DayOne ha avviato i lavori per il suo primo data center a Singapore, una struttura da 20 MW a cui è stata assegnata capacità nell'ambito del bando pilota Data Center Call for Application, nel luglio 2025. [1] Il suo progetto nella parte occidentale di Singapore è progettato per includere impianti fotovoltaici verticali integrati nell'edificio e raffreddamento ibrido ad aria e liquido, con l'entrata in funzione prevista entro il primo trimestre del 2027. Ciò combina la struttura dell'edificio e la progettazione del raffreddamento all'interno dello stesso sviluppo, creando un brief di costruzione che si estende oltre la semplice fornitura di superficie. Tale obiettivo operativo colloca i sistemi termici e fotovoltaici pianificati nello stesso orizzonte di consegna della struttura, ampliando l'ambito dell'appaltatore legato all'apertura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le rigide quote di lavoratori stranieri fanno lievitare i costi del lavoro. | -0.7% | Nationwide | Medio termine (2-4 anni) |
| La scarsità di terreno rende complessa e rischiosa l'edilizia verticale. | -0.5% | Nationwide | A lungo termine (≥ 4 anni) |
| Prezzi volatili dei materiali importati (esposizione ai centri di riesportazione) | -0.3% | Nationwide | A breve termine (≤ 2 anni) |
| Aumento delle sanzioni per la mancata conformità alle norme di sicurezza sul lavoro | -0.2% | Nationwide | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le rigide quote di lavoratori stranieri fanno lievitare i costi del lavoro.
La disponibilità di personale nel settore edile è limitata sia dal rapporto tra forza lavoro e numero di dipendenti sia dalla composizione delle competenze. Il Ministero del Lavoro di Singapore (MOM) consente l'assunzione di 5 titolari di permessi di lavoro edili per ogni dipendente locale che percepisce lo stipendio minimo di qualificazione locale. I datori di lavoro devono inoltre mantenere almeno il 10% di titolari di permessi di lavoro per lavoratori altamente qualificati prima di assumere nuovi lavoratori con qualifiche di base o rinnovare i permessi di lavoro per lavoratori con qualifiche di base esistenti. A partire da gennaio 2028, i nuovi assunti sprovvisti del Certificato di Valutazione delle Competenze (Conoscenze) beneficeranno di un periodo di 6 mesi di tassazione agevolata per i lavoratori con qualifiche di base. I datori di lavoro dovranno poi affrontare una tassazione più elevata se tali lavoratori non supereranno il test locale entro tale periodo. Pertanto, una rapida espansione delle squadre dipende dal numero di lavoratori locali qualificati e dalla necessaria combinazione di competenze, con un'esposizione a costi aggiuntivi qualora i lavoratori non certificati non superino il test entro la scadenza.
La scarsità di terreno rende complessa e rischiosa l'edilizia verticale.
La limitata disponibilità di terreno a Singapore favorisce uno sviluppo edilizio più alto e denso, e l'URA (Urban Redevelopment Authority) richiede di valutare la capacità delle infrastrutture e la loro compatibilità con gli sviluppi circostanti. Nel settembre 2026, la LTA (Land Transport Authority) ha collegato un aumento di circa due anni dei tempi di realizzazione del Corridoio Nord-Sud alla difficoltà del terreno, alle limitazioni imposte dalla vicinanza a strade, servizi pubblici e infrastrutture MRT (metropolitana di superficie) operative, e ai relativi effetti a catena. A Novena, la presenza di roccia fratturata e falde acquifere sotto la galleria della linea Nord-Sud, attualmente in funzione, ha richiesto scavi a sezioni più piccole con ripetute rimozioni di roccia, iniezioni di malta e puntellamenti. Questi metodi dimostrano come i lavori in prossimità di infrastrutture MRT attive rallentino gli scavi nel denso contesto urbano di Singapore. Per le imprese edili che lavorano in prossimità di infrastrutture attive, una sequenza di lavori più lunga su un singolo progetto si traduce in un maggiore impegno di squadre e attrezzature sul posto.
Analisi del segmento
Per settore: la dimensione degli alloggi e le infrastrutture civili influenzano la domanda
Nel 2026, il settore residenziale rappresentava il 46.51% del mercato delle costruzioni di Singapore, risultando il segmento più ampio. Entro il 31 marzo 2026, l'HDB (Housing and Development Board) aveva costruito complessivamente 1,293,335 unità abitative in 24 città e 3 distretti. L'8 gennaio 2026, l'HDB ha segnalato 127 progetti abitativi in costruzione a Singapore, rispetto ai 110 del 2025. Questo intenso carico di lavoro ha comportato maggiori esigenze di consegna a breve termine, a fronte di una già ampia e consolidata base di edilizia popolare. Servire numerosi progetti HDB offre ai costruttori residenziali un percorso di crescita attraverso la fornitura ripetuta di alloggi per un unico committente pubblico.
Le infrastrutture rappresentano il segmento in più rapida crescita nel mercato delle costruzioni di Singapore, con un CAGR previsto del 5.55% nel periodo 2027-2032. Il 30 settembre 2026, la Land Transport Authority (LTA) ha assegnato 3 contratti civili per la Fase 2 del viadotto di Tuas Road, che collega Tuas South e Tuas Port, con l'inizio dei lavori previsto per l'inizio del 2027. [2] L'ambito di applicazione comprende viadotti, miglioramenti stradali, drenaggio e infrastrutture di supporto, creando diversi requisiti di lavori civili interconnessi. Con l'inizio dei lavori previsto per l'inizio del 2027 e il completamento progressivo a partire dal 2032, le assegnazioni creano una pipeline di lavori civili che si estende per tutto il periodo di previsione 2027-2032.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di costruzione: le nuove strutture completano il rinnovamento del patrimonio esistente.
Nel 2026, le nuove costruzioni rappresentavano il 62.21% del mercato edile di Singapore e costituivano il segmento più ampio. Il 1° dicembre 2025, l'Alexandra Hospital ha nominato una joint venture composta da Shimizu Corporation, Ssangyong Engineering & Construction Co. Ltd. e Kimly Construction Pte. Ltd. come appaltatore principale. Un appalto separato è stato assegnato alla Rich Construction Company Pte. Ltd., con gli appaltatori principali incaricati di diverse zone del campus. La riqualificazione di 13.3 ettari comprende 2 torri per degenza e ambulatorio, collegate da un ponte pedonale di servizio. La suddivisione del campus tra 2 gruppi di appaltatori principali in zone diverse offre al cliente 2 team di lavoro che operano in sinergia su un unico programma ospedaliero.
La ristrutturazione/ammodernamento è il segmento in più rapida crescita nel mercato delle costruzioni di Singapore, con un tasso di crescita annuo composto (CAGR) previsto del 5.55% nel periodo 2027-2032. Nell'ambito del programma di miglioramento abitativo dell'HDB (Housing and Development Board), al 31 marzo 2026 erano stati completati i lavori di costruzione per circa 409,000 appartamenti e i lavori per altri 83,000 erano in diverse fasi di avanzamento. Il programma si occupa di problemi come il cemento scrostato, le colonne di scarico dei rifiuti e i servizi igienici esistenti, collegando la domanda alle specifiche esigenze di manutenzione all'interno delle abitazioni. Parallelamente, alla stessa data, erano in corso 105 progetti del programma di rinnovamento di quartiere, con i consigli comunali impegnati nell'attuazione di miglioramenti a livello di quartiere e di isolato. L'apertura commerciale combina le riparazioni all'interno degli appartamenti con i miglioramenti degli spazi comuni del complesso residenziale, offrendo agli appaltatori di rinnovamento flussi di lavoro distinti a livello di singola abitazione e a livello di quartiere all'interno del sistema abitativo esistente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per metodo costruttivo: l'ingegneria di cantiere incontra gli investimenti nella produzione fuori sede
Nel 2026, la costruzione tradizionale in loco rappresentava il segmento più ampio del mercato edile di Singapore, con una quota del 73.07%. Il 4 aprile 2025, Penta-Ocean ha segnalato l'avvio dei lavori di costruzione del progetto T232 per conto di LTA, che prevede la realizzazione di una stazione, gallerie e un edificio per la dogana, l'immigrazione e la quarantena su una superficie di circa 30 ettari a Singapore. La palificazione in opera di questo progetto ha coinvolto terreno a grana grossa su roccia dura e massi interrati, in prossimità della stazione di Woodlands North. Le operazioni di brillamento vicino ad abitazioni, scuole e stazioni della metropolitana hanno richiesto un'attenta regolazione delle cariche esplosive per ridurre le vibrazioni e gli effetti sulle strutture circostanti. Questa combinazione favorisce le imprese edili in grado di adattare sia i metodi di scavo che quelli di fondazione al terreno e alle infrastrutture urbane limitrofe.
I metodi di costruzione moderni rappresentano il segmento in più rapida crescita nel settore edile di Singapore , con un tasso di crescita annuo composto (CAGR) previsto del 5.8% nel periodo 2027-2032. Il programma di incentivazione all'intensificazione del territorio (Land Intensification Allowance) della BCA (Building Construction Authority) copre la costruzione di hub integrati di costruzione e prefabbricazione e di impianti di progettazione per la produzione e l'assemblaggio (Design for Manufacturing and Assembly). Le aziende che sviluppano impianti idonei possono presentare domanda se le loro richieste di permesso di costruzione sono state presentate a partire dal 1° gennaio 2026, nel rispetto dei criteri del programma. Questo meccanismo supporta l'infrastruttura produttiva alla base dei componenti prefabbricati, creando un canale di offerta per espandere le capacità di costruzione. Il ritorno economico dipende quindi dall'utilizzo della capacità produttiva di componenti risultante nei progetti edilizi, collegando gli investimenti in impianti con la domanda di assemblaggi prefabbricati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di investimento: lo sviluppo a uso misto e i pagamenti delle concessioni influenzano la realizzazione
Gli investimenti privati hanno rappresentato il segmento più importante nel settore delle costruzioni a Singapore , detenendo una quota del 58.26% nel 2026. Mitsui Fudosan, tramite la sua società Mitsui Fudosan (Asia) Pte. Ltd., e il partner in joint venture City Developments Limited hanno avviato la costruzione del complesso di Zion Road a Singapore nell'agosto 2025. Il progetto prevedeva la realizzazione di 706 unità condominiali, 373 appartamenti con servizi per soggiorni di lunga durata e un podio commerciale, con la composizione prevista soggetta a modifiche. Il progetto preliminare includeva anche un collegamento diretto con la stazione di Havelock. Le 1,079 unità residenziali e appartamenti con servizi previsti, oltre al podio commerciale, occupano circa 1.5 ettari adiacenti alla stazione di Havelock, concentrando la domanda di costruzioni private in un'area a uso misto in un nodo di trasporto.
Le costruzioni in partenariato pubblico-privato (PPP) rappresentano il segmento in più rapida crescita nel settore edile di Singapore , con un tasso di crescita annuo composto (CAGR) previsto del 5.65% nel periodo 2027-2032. Nel dicembre 2025, l'agenzia nazionale per l'acqua di Singapore, PUB, ha esteso di 3 anni, fino al 2028, la concessione esistente per l'impianto di desalinizzazione SingSpring di Keppel Infrastructure Trust (KIT) nell'ambito di un modello di progettazione-costruzione-proprietà-gestione. L'impianto è entrato in funzione nel 2005. SingSpring Trust, interamente controllata da KIT, riceve da PUB i pagamenti per la capacità disponibile, indipendentemente dai volumi d'acqua forniti. Poiché PUB paga SingSpring per la capacità disponibile e non per i volumi d'acqua, il valore della concessione per il suo proprietario si basa sul mantenimento dell'operatività dell'impianto fino al 2028.
Analisi geografica
Mercato delle costruzioni al di fuori della regione centrale (OCR)
Nel 2026, la regione esterna al centro (Outside Central Region, OCR) deteneva una quota di mercato del 39.58% nel settore delle costruzioni a Singapore ed è l'area geografica più grande e in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 5.45% nel periodo 2027-2032. Nel giugno 2026, l'HDB ha offerto 656 nuovi appartamenti a Woodgrove Acres, a Woodlands. L'offerta comprendeva appartamenti Flexi da 2 locali, da 3, 4 e 5 locali. Lo stesso lancio ha offerto 1,160 nuovi appartamenti a Sembawang Brook, a Sembawang, aggiungendo un'altra consistente offerta di alloggi suburbani. Le ampie offerte di alloggi in diverse aree suburbane supportano un flusso di progetti di costruzione in cui il volume di costruzione di case è alla base della posizione di leadership e delle prospettive di crescita dell'OCR.
La Core Central Region (CCR) comprende il centro città, dove il concetto di pianificazione dell'URA combina uffici di prestigio, usi complementari e una popolazione residente in un distretto a uso misto. Le linee guida dell'URA richiedono che gli sviluppi in quest'area di pianificazione prevedano passaggi pedonali coperti al piano terra lungo i confini del lotto o le linee di arretramento designate degli edifici e che questi rimangano sgombri da ostacoli. Per i costruttori, ciò rende la circolazione pedonale parte integrante del progetto a livello del suolo e conferisce al perimetro dell'edificio una funzione pubblica. Poiché il centro città è progettato per uffici e una popolazione residente, il requisito dell'URA di mantenere i passaggi pedonali sgombri da ostacoli in ogni momento rende il collegamento coperto un servizio pubblico permanente nel progetto di base di ogni progetto.
La Rest of Central Region (RCR) comprende il progetto di sviluppo integrato di Toa Payoh su un'area di 12 ettari. Le strutture previste includono un centro sportivo regionale, un poliambulatorio, una biblioteca pubblica e un parco cittadino. Sport Singapore ha guidato la pianificazione, con National Healthcare Group Polyclinics, National Library Board e National Parks Board come partner congiunti. Questi ruoli distinti di servizio rendono necessario il coordinamento tra i diversi enti istituzionali coinvolti nella proposta di costruzione del progetto. Sport Singapore ha annunciato l'inizio dei lavori a gennaio 2025, con completamento previsto intorno al 2030.
Quadro normativo e prospettive
Il confronto esamina i requisiti di approvazione edilizia e di appalto per lavori pubblici di Singapore dal punto di vista dell'appaltatore principale. Per i lavori edili regolamentati, una persona qualificata registrata con un certificato di esercizio valido deve ottenere l'autorizzazione scritta dell'URA prima di presentare domanda al BCA per l'approvazione del progetto edilizio. CORENET X è diventato obbligatorio per i nuovi progetti idonei con una superficie lorda di almeno 30,000 m² a partire dal 1° ottobre 2025, estendendosi a 5,000 m² a partire dal 1° ottobre 2026. CORENET X copre i nuovi edifici e le modifiche idonei senza previa presentazione formale di documenti normativi, mentre i progetti più piccoli e le presentazioni CORENET 2 in corso iniziate entro il 30 settembre 2026 possono continuare a essere gestiti tramite tale sistema.
Tabella regolamentare
| Fattore decisionale | Approvazioni edilizie a Singapore | appalti pubblici di costruzione a Singapore |
|---|---|---|
| Autorità primaria | BCA e URA | Il Ministero del Lavoro stabilisce i requisiti di sicurezza; gli acquirenti del settore pubblico applicano le condizioni di gara. |
| Strumenti chiave o direzione | Normative edilizie e requisiti per il permesso di costruzione | Regolamento sulla sicurezza e la salute sul lavoro (edilizia) del 2007 e quadro normativo in materia di inidoneità al lavoro per motivi di sicurezza |
| effetto commerciale | I lavori regolamentati sono disciplinati dal permesso di pianificazione e dall'approvazione del progetto edilizio. | Scarse prestazioni in materia di sicurezza possono comportare l'esclusione temporanea dei partecipanti alla gara; la copertura assicurativa dell'appaltatore varia in base al valore del progetto. |
| Attrattività delle politiche attuali | Medio | Medio |
| Direzione futura dell'attrattività delle politiche | Nessun cambiamento | Nessun cambiamento |
| Fonte: Intelligenza di Mordor | ||
L'attrattività media riflette percorsi di approvazione definiti, unitamente a condizioni di sicurezza e prestazione che possono limitare l'accesso alle gare d'appalto pubbliche. La soglia di 30,000 m² di ottobre 2025 è stata ampliata a 5,000 m² nell'ottobre 2026, modificando le procedure di presentazione, mentre obblighi di approvazione statutari separati garantiscono la continuità dell'accesso. Il BCA ha lanciato la versione 7 del Green Mark il 2 settembre 2026, accettando le domande per il Green Mark 2021 fino al 31 marzo 2027 e richiedendo la versione 7 per le nuove domande a partire dal 1° aprile 2027. Questo schema di certificazione promuove un patrimonio edilizio più ecologico e gli edifici a bassissimo consumo energetico ed è distinto dall'approvazione del piano regolatore generale, con standard obbligatori su siti GLS selezionati, oltre a obblighi separati di ammissibilità in materia di sicurezza.
Fasi della catena del valore
Il confronto segue le fasi di fornitura del calcestruzzo, fabbricazione dei componenti e appalto principale, mostrando come i guadagni e i rischi di esecuzione cambino lungo la catena di costruzione. Nel 2025, Island Concrete ha aggiunto alla sua flotta il primo e più grande camion betoniera da 14 metri cubi di Singapore. Per un fornitore di calcestruzzo, il camion più grande aumenta il potenziale di vendita per viaggio solo laddove la capacità di getto e ricezione di un progetto possa assorbire il carico aggiuntivo.
Tabella di analisi della catena del valore
| Attività primaria | Partecipanti chiave | Cattura del valore | Strozzatura | Risposta di resilienza |
|---|---|---|---|---|
| Fornitura di calcestruzzo preconfezionato | Fornitori di calcestruzzo preconfezionato come Island Concrete (Private) Limited | Ricavi derivanti dalla fornitura di calcestruzzo | Discrepanza tra sequenza di consegna e prontezza di getto | Coordinare la spedizione con le finestre di ricezione del sito confermate. |
| Fabbricazione di componenti prefabbricati | Fornitori di elementi prefabbricati come R3 Precast, parte di HL Building Materials Pte. Ltd. | Vendita di componenti fabbricati | Modifiche di progettazione dopo la fusione dei componenti | Concordare le interfacce dei componenti prima della fabbricazione |
| Appalto principale ed esecuzione | Appaltatori principali come KSH Holdings Limited | Ricavi da contratti di costruzione | Condizioni del sito che limitano il metodo di costruzione previsto | Adattare metodi e attrezzature alle specifiche limitazioni del sito. |
| Fonte: Intelligenza di Mordor | ||||
A Costa Grove @ Pasir Ris, che si trova accanto agli habitat di mangrovie, Chip Eng Seng Pte. Ltd. ha adattato il suo progetto di palificazione e ha utilizzato macchinari più piccoli per lavorare intorno agli alberi vicini. [3] La risposta illustra perché il valore nella fase di esecuzione include l'adattamento di un progetto all'ambiente di lavoro effettivo, mentre i fornitori di materiali e componenti traggono vantaggio dai rispettivi ruoli di fornitura. Per i progetti che utilizzano componenti fabbricati, l'opportunità strutturale è quella di collegare le decisioni di produzione con i metodi di cantiere abbastanza presto in modo che i pezzi fabbricati rimangano utilizzabili entro i vincoli del progetto ricevente.
Panorama competitivo
Il settore, altamente competitivo, comprende diverse imprese di costruzione affermate e combina incarichi individuali con partecipazioni in joint venture. Woh Hup (Private) Ltd. e Obayashi Singapore Pte. Ltd. sono registrate a Singapore per l'edilizia generale e l'ingegneria civile. Dragages Singapore Pte. Ltd. è registrata per l'edilizia generale, mentre Penta-Ocean Construction Co., Ltd. (Singapore) e Lum Chang Building Contractors Pte. Ltd. sono registrate per l'edilizia e l'ingegneria civile. Nel marzo 2026, Las Vegas Sands ha nominato Woh Hup appaltatore principale per un nuovo progetto adiacente al Marina Bay Sands di Singapore. L'incarico diretto conferito dal committente per un importante sviluppo accanto al Marina Bay Sands dimostra che Woh Hup detiene il mandato di appaltatore principale per un progetto privato di riferimento.
Nel gennaio 2025, il Changi Airport Group ha assegnato il pacchetto di sottostrutture del Terminal 5 a una joint venture tra China Communications Construction Company Limited (filiale di Singapore) e Obayashi Singapore Pte. Ltd. L'appalto comprendeva le fondazioni e i seminterrati per il terminal passeggeri principale e il centro di trasporto terrestre, oltre a parte dei tunnel di collegamento tra il Terminal 5 e il Terminal 2. Questa formula di joint venture riunisce i contraenti nominati in un unico pacchetto di lavori, collegando le opere di sostegno dell'edificio con i collegamenti di trasporto sotterranei. Per i concorrenti, un unico appalto che comprende fondazioni, seminterrati e collegamenti dei tunnel favorisce le aziende in grado di presentare competenze integrate in ambito edile e civile, come ha fatto la joint venture composta da due imprese in questo caso.
La differenziazione competitiva si estende anche alla creazione di terreni industriali prima che possano essere costruiti gli edifici. Penta-Ocean si è aggiudicata il contratto di bonifica del bacino settentrionale di Tuas da parte di JTC Corporation nel luglio 2025, per circa 172 ettari di nuovi terreni industriali, con completamento previsto per luglio 2030. Questo posiziona l'appaltatore nella fase di preparazione del sito per lo sviluppo industriale e conferisce alle capacità di bonifica un ruolo commerciale ben definito. BCA classifica Penta-Ocean come di Grado A1 sia per l'edilizia generale che per l'ingegneria civile. Poiché i nuovi terreni fanno parte dei piani per la riqualificazione delle vecchie aree industriali di Jurong e Tuas, il contratto di bonifica si colloca a monte di qualsiasi lavoro di costruzione su tali siti.
Leader del settore edile di Singapore
Woh Hup (Private) Ltd.
Obayashi Singapore Pte. Ltd.
Dragages Singapore Pte. Ltd.
Penta-Ocean Construction Co., Ltd. (Singapore)
Lum Chang Building Contractors Pte. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2026: CORENET X è diventato obbligatorio per la qualificazione dei nuovi progetti con una superficie lorda di almeno 5,000 m², estendendo il requisito, in vigore da ottobre 2025, anche ai progetti di almeno 30,000 m².
- Settembre 2026: LTA ha assegnato i contratti per i lavori civili relativi alla seconda fase del viadotto di Tuas Road, estendendo i collegamenti verso il porto di Tuas e Tuas South, con l'inizio dei lavori previsto per l'inizio del 2027.
- Settembre 2026: BCA ha annunciato la versione 7 di Green Mark, aggiornando il sistema di certificazione edilizia di Singapore per promuovere la sostenibilità ambientale del patrimonio edilizio e la diffusione degli edifici a bassissimo consumo energetico.
Ambito e metodologia
| Residenziale | Appartamenti / Condomini |
| Ville e case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) |
| Energia e servizi | |
| Altro |
| Nuove Costruzioni |
| Ristrutturazione / Retrofit |
| Convenzionale in loco |
| Metodi moderni di costruzione |
| Pubblico |
| Privata |
| Partenariato pubblico-privato (PPP) |
| Regione Centrale Centrale (CCR) |
| Resto della regione centrale (RCR) |
| Fuori dalla regione centrale (OCR) |
| Per settore | Residenziale | Appartamenti / Condomini |
| Ville e case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Altro | ||
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) | |
| Energia e servizi | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione / Retrofit | ||
| Per metodo di costruzione | Convenzionale in loco | |
| Metodi moderni di costruzione | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Partenariato pubblico-privato (PPP) | ||
| Per geografia | Regione Centrale Centrale (CCR) | |
| Resto della regione centrale (RCR) | ||
| Fuori dalla regione centrale (OCR) | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato edile di Singapore?
Il valore era pari a 34.28 miliardi di dollari nel 2026 e si prevede che crescerà da 36.3 miliardi di dollari nel 2027 a 46.59 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 5.12% nel periodo 2027-2032.
Quali fattori alimentano la domanda di lavori nel settore edile e dell'ingegneria civile a Singapore?
I programmi di trasporto e abitativi sostengono la domanda. L'offerta di HDB di giugno 2026 includeva 2,035 appartamenti con tempi di attesa ridotti a Sembawang Portico e Sembawang Brook, con tempi di attesa previsti inferiori a 3 anni.
Qual è il settore trainante dell'attività edilizia a Singapore?
Nel 2026, il settore residenziale ha dominato con una quota del 46.51%. Si prevede che le infrastrutture registreranno la crescita più rapida, con un CAGR del 5.55% nel periodo 2027-2032.
Quali aziende competono per i lavori edili e di ingegneria civile a Singapore?
Tra i principali partecipanti figurano Woh Hup (Private) Ltd., Obayashi Singapore Pte. Ltd., Dragages Singapore Pte. Ltd., Penta-Ocean Construction Co., Ltd. (Singapore) e Lum Chang Building Contractors Pte. Ltd.
Quali vincoli di personale incidono sulle prospettive delle imprese edili di Singapore?
Il Ministero del Lavoro (MOM) consente l'assunzione di 5 titolari di permessi di lavoro edili per ogni dipendente locale che percepisce lo stipendio minimo di qualificazione locale e richiede almeno il 10% di titolari di permessi per lavoratori altamente qualificati prima di assumere nuovi lavoratori qualificati di base o rinnovare i permessi per lavoratori qualificati di base esistenti.
Quale area di Singapore è leader nel settore delle costruzioni e prevede la crescita maggiore?
Nel 2026, la regione al di fuori della regione centrale (OCR) deteneva una quota del 39.58% e si prevede che crescerà più rapidamente, con un CAGR del 5.45%, nel periodo 2027-2032.


